ธนาคารแห่งอเมริกาตีความ: วัฏจักรราคาหน่วยความจำถึงจุดสูงสุดแล้วหรือยัง? ธนาคารแห่งอเมริการะบุว่าปัจจัยลบสามประการยังคงไม่เปลี่ยนแปลงอุปสงค์และอุปทาน

TL;DR
· หลังจากการปรับฐานของหุ้นกลุ่มหน่วยความจำเมื่อวันที่ 2 กรกฎาคม ตลาดเริ่มตั้งคำถามว่ารอบการปรับขึ้นราคาหน่วยความจำที่ขับเคลื่อนโดย AI ใกล้ถึงจุดสูงสุดแล้วหรือไม่
· ธนาคารแห่งอเมริกา (BofA) มองว่าการให้เช่าพลังประมวลผล AI ของ Meta การเข้าสู่ซัพพลายเชน iPhone ของ CXMT และแผนการลงทุน 800 ล้านล้านวอนของเกาหลี ยังไม่สามารถเปลี่ยนแปลงอุปสงค์และอุปทานในระยะสั้นได้
· การส่งออกของเกาหลี การคาดการณ์ราคา และรายจ่ายด้านทุนของคลาวด์ยังคงแข็งแกร่ง แต่ความต้องการ AI หลังปี 2027 ยังคงเป็นประเด็นที่ยังไม่ลงตัว
เมื่อวันที่ 2 กรกฎาคม หุ้น AI และเซมิคอนดักเตอร์ถูกเทขายอย่างหนัก และกลุ่มหน่วยความจำก็ถูกดึงเข้าสู่กระแสนี้ด้วย หุ้นของ SK Hynix, Samsung, Micron, Kioxia และ Western Digital ปรับฐานอย่างชัดเจนในวันนั้น สิ่งที่กระตุ้นความกังวลของตลาดไม่ใช่ตัวเลขรายงานทางการเงินเพียงตัวเดียว แต่เป็นข่าวเชิงลบสามประการที่เกิดขึ้นพร้อมกัน: Meta ถูกเปิดเผยว่ากำลังวางแผนให้เช่าพลังประมวลผล AI, CXMT อาจเข้าสู่ซัพพลายเชน iPhone ของ Apple และเกาหลีประกาศแผนการลงทุนด้านเซมิคอนดักเตอร์และหน่วยความจำมูลค่าประมาณ 800 ล้านล้านวอน รายงานล่าสุดของ BofA เกี่ยวกับอุตสาหกรรมหน่วยความจำระบุว่าข่าวเหล่านี้ควรได้รับการติดตาม แต่ยังไม่เพียงพอที่จะพิสูจน์ว่ารอบของหน่วยความจำ AI ได้พลิกกลับแล้ว
แนวหลักของตลาดหน่วยความจำในรอบนี้ไม่ใช่การเติมสต็อกของพีซีและสมาร์ทโฟนแบบดั้งเดิม แต่เป็นการที่ศูนย์ข้อมูล AI ดึงความต้องการหน่วยความจำระดับสูง เช่น HBM, LPDDR5 และ SSD ระดับองค์กรอย่างต่อเนื่อง สำหรับตลาดแล้ว ปัญหาที่อยู่เบื้องหลังการปรับฐานของราคาหุ้นนั้นตรงไปตรงมา: ความต้องการ AI เริ่มถูกพิสูจน์ว่าเป็นเท็จหรือไม่ และอุปทานจะเพิ่มขึ้นอย่างกะทันหันหรือไม่ BofA ให้คำตอบที่ระมัดระวังในแง่ดี ข้อมูลราคาและการส่งออกในระยะสั้นยังคงสนับสนุนการขยายตัวของอุตสาหกรรมหน่วยความจำ แต่นักลงทุนไม่ได้มองแค่การปรับขึ้นราคาอีกต่อไป แต่เริ่มถามว่าราคาที่เพิ่มขึ้นจะคงอยู่ได้นานแค่ไหน
การให้เช่าพลังประมวลผลของ Meta ไม่ได้หมายถึงการลดคำสั่งซื้อ AI
ความกังวลโดยตรงที่สุดของตลาดมาจาก Meta ตามรายงานของ Bloomberg Law Meta กำลังวางแผนธุรกิจโครงสร้างพื้นฐานคลาวด์เพื่อขายพลังประมวลผล AI และการเข้าถึงโมเดลให้กับลูกค้าภายนอก สื่ออย่าง Tom's Hardware ตีความว่าเป็นสาเหตุของความกังวลเกี่ยวกับ "พลังประมวลผลส่วนเกิน" หาก Meta ลดคำสั่งซื้อชิปและส่วนประกอบระยะยาวเนื่องจากเซิร์ฟเวอร์ AI ล้นเกินจริง ความต้องการ HBM, LPDDR5 และ SSD ระดับองค์กรจะได้รับผลกระทบ
ข้อเสนอแนะจากซัพพลายเชนชิปที่ BofA ได้รับไม่สนับสนุนการคาดการณ์นี้ รายงานระบุว่าศูนย์ข้อมูล AI ของ Meta ยังคงใช้หน่วยความจำขั้นสูงอย่างแข็งขันมากขึ้น คำสั่งซื้อชิปและส่วนประกอบระยะยาวยังคงแข็งแกร่ง และไม่มีหลักฐานของ "การลดคำสั่งซื้อเนื่องจากเซิร์ฟเวอร์ล้นเกิน" อย่างน้อยจากมุมมองของซัพพลายเชนปัจจุบัน Meta ดูเหมือนจะขยายโครงสร้างพื้นฐาน AI ต่อไป แทนที่จะหดตัวก่อนกำหนด
นี่คือสาเหตุที่หุ้นกลุ่มหน่วยความจำอ่อนไหวต่อข่าวลือของลูกค้ารายเดียว การบริโภคหน่วยความจำของเซิร์ฟเวอร์ AI สูงกว่าเซิร์ฟเวอร์แบบดั้งเดิมมาก HBM ใช้สำหรับเร่ง GPU ในขณะที่ LPDDR5 และ SSD ระดับองค์กรก็ตอบสนองความต้องการแบนด์วิดท์ที่สูงขึ้น การใช้พลังงานที่ต่ำลง และประสิทธิภาพการจัดเก็บที่สูงขึ้น เมื่อผู้ให้บริการคลาวด์รายใหญ่ลดรายจ่ายด้านทุน ราคาและความคาดหวังคำสั่งซื้อของหน่วยความจำระดับสูงจะได้รับแรงกดดันอย่างรวดเร็ว ในทางกลับกัน ตราบใดที่ผู้ให้บริการคลาวด์ขนาดใหญ่ยังคงเพิ่มการลงทุน ความตึงตัวของอุปสงค์และอุปทานในระยะสั้นก็ยากที่จะคลี่คลายอย่างรวดเร็ว
ชางซินเข้าสู่ iPhone ในระยะสั้น更像是เป็นเครื่องมือต่อรองของ Apple
ข้อกังวลประการที่สองคือชางซิน เมมโมรี (CXMT) อาจเข้าสู่ห่วงโซ่อุปทานของ iPhone ของ Apple หาก Apple นำ DRAM ของชางซินมาใช้ในปริมาณมาก ความสามารถในการกำหนดราคาของผู้ผลิตหน่วยความจำรายใหญ่จากเกาหลีและสหรัฐฯ ในตลาด DRAM สำหรับมือถืออาจถูก削弱 และจะยิ่งตอกย้ำความคาดหวังที่ว่าการทดแทนในประเทศจีนจะเร่งตัวขึ้น
แต่ผลกระทบนี้ในระยะสั้นยังมีข้อจำกัดที่ชัดเจน รายงานข่าวสาธารณะส่วนใหญ่อ้างอิงมุมมองของ Bank of America ว่าหากชางซินต้องการเข้าสู่ห่วงโซ่อุปทานของ iPhone จะต้องผ่านอุปสรรคหลายประการพร้อมกัน ได้แก่ ข้อจำกัดด้านเซมิคอนดักเตอร์ของสหรัฐฯ ต่อจีน การรับรองคุณภาพและข้อกำหนดเฉพาะของ Apple รวมถึงความเสี่ยงจากการฟ้องร้องด้านทรัพย์สินทางปัญญาที่อาจเกิดขึ้น DRAM กำลังต่ำที่เกี่ยวข้องยังต้องเป็นไปตามข้อกำหนดด้านความเร็ว การใช้พลังงาน และ ECC ในขณะที่ผู้ผลิตรายใหญ่จากเกาหลีและสหรัฐฯ ยังคงมีกำแพงด้านเทคโนโลยีและสิทธิบัตรที่สูงใน DRAM สำหรับมือถือขั้นสูง
แม้ว่า Apple จะลองใช้ชิปของชางซินในปริมาณเล็กน้อยในรุ่น iPhone 18e ระดับล่าง ปริมาณคำสั่งซื้อจริงก็อาจมีจำกัด Bank of America มองว่าความต้องการในตลาดจีนสำหรับรุ่นระดับล่างมีค่อนข้างจำกัด และขนาดการจัดซื้อที่สามารถทำได้ก็ไม่มาก ผลกระทบที่สมจริงกว่าคือ Apple จะใช้สิ่งนี้เป็นเครื่องมือต่อรองในการเจรจาราคาสัญญาสำหรับครึ่งหลังของปี 2026 หรือปี 2027 กับผู้ผลิตรายใหญ่จากเกาหลีและสหรัฐฯ แทนที่จะเปลี่ยนแปลงโครงสร้างอุปสงค์และอุปทานของ DRAM สำหรับมือถือทั่วโลกในทันที
ผลกระทบระยะยาวของชางซินไม่สามารถมองข้ามได้ ความพยายามในการผลิตในประเทศจีนจะยังคงเปลี่ยนแปลงทางเลือกในการจัดซื้อของลูกค้าบางรายอย่างต่อเนื่อง แต่สำหรับวัฏจักรปัจจุบัน มันยังไม่ใช่หลักฐานของ "การไหลทะลักของอุปทานอย่างกะทันหัน" สิ่งที่ตลาดกังวลอย่างแท้จริงคือ ชางซินจะสามารถผ่านการรับรองคุณภาพของ Apple ได้อย่างเสถียรหรือไม่ ข้อจำกัดของสหรัฐฯ จะถูกบังคับใช้อย่างไร และกำลังการผลิตของบริษัทจะสามารถขยายจากรุ่นระดับล่างไปสู่ผลิตภัณฑ์ที่มีข้อกำหนดสูงขึ้นได้หรือไม่
แผน 800 ล้านล้านวอนของเกาหลี ไม่ใช่อุปทานใหม่ในอีกสองปีข้างหน้า
ข้อกังวลประการที่สามมาจากแผนการลงทุนขนาดใหญ่ในเซมิคอนดักเตอร์และหน่วยความจำที่รัฐบาลเกาหลีประกาศ ตามข้อมูลที่เกาหลีเปิดเผยในช่วงปลายเดือนมิถุนายน แผนดังกล่าวมีมูลค่าประมาณ 800 ล้านล้านวอน หรือประมาณ 520,000 ล้านดอลลาร์สหรัฐ ครอบคลุมถึง Samsung, SK Hynix, โรงงานเวเฟอร์ใหม่ และการขยายกำลังการผลิต HBM ตัวเลขดังกล่าวสามารถตีความได้ง่ายจากตลาดว่าเป็นรอบการขยายกำลังการผลิตครั้งใหญ่ครั้งใหม่
แต่ Bank of America มองว่านี่ไม่ใช่สัญญาณอุปทานโดยตรงสำหรับวัฏจักรปัจจุบัน รายงานระบุว่าคลัสเตอร์ใหม่และโครงสร้างพื้นฐานที่เกี่ยวข้องนั้นเป็นแผนระยะยาวเชิงอุตสาหกรรมมากกว่า โครงการบางส่วนยังต้องใช้เวลาอีกนานกว่าจะถึงการผลิตจริง และจะไม่ปล่อยกำลังการผลิตใหม่จำนวนมากในอีกสองถึงสามปีข้างหน้าอย่างกะทันหัน
อุตสาหกรรมหน่วยความจำในอดีตมีประสบการณ์ที่ "จุดสูงสุดของรายจ่ายด้านทุนสอดคล้องกับจุดสูงสุดของวัฏจักร" ดังนั้นแผนการสร้างโรงงานขนาดใหญ่ใดๆ ก็ตามจะกระตุ้นให้เกิดความตื่นตัว แต่ความต้องการในปัจจุบันขององค์กรเน้นไปที่ผลิตภัณฑ์ที่เกี่ยวข้องกับ AI เช่น HBM, SOCAMM, SSD ระดับองค์กร เป็นต้น ข้อจำกัดด้านกระบวนการผลิตขั้นสูง การบรรจุ อัตราผลผลิต และการรับรองจากลูกค้านั้นเข้มงวดกว่า DRAM แบบดั้งเดิมมาก แผนการลงทุนระยะยาวไม่เท่ากับอุปทานที่มีประสิทธิภาพในระยะสั้น โดยเฉพาะอย่างยิ่งเมื่อกำลังการผลิตหน่วยความจำระดับสูงยังคงมีข้อจำกัด
การส่งออกและราคายังคงปรับตัวสูงขึ้น ตลาดเริ่มตั้งคำถามว่าจะคงอยู่ได้นานแค่ไหน
ข้อมูลระยะสั้นยังคงสนับสนุนฝั่งขาขึ้น ข้อมูลทางการของเกาหลีใต้แสดงให้เห็นว่าในเดือนมิถุนายน การส่งออกเซมิคอนดักเตอร์อยู่ที่ประมาณ 44.8 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 199.5% เมื่อเทียบกับปีก่อน ขณะที่การส่งออกทั้งหมดอยู่ที่ประมาณ 102.25 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 70.9% ข้อมูลนี้สอดคล้องกับราคาหน่วยความจำที่ยังคงปรับตัวสูงขึ้น
การคาดการณ์ราคาก็ยังคงแข็งแกร่ง TrendForce ได้ปรับเพิ่มการคาดการณ์ราคาขายเฉลี่ยของ DRAM ในไตรมาสที่สามของปี 2026 เป็นการเติบโต 13%-18% เมื่อเทียบกับไตรมาสก่อนหน้า จากเดิมที่คาดไว้ที่ 3%-8% รายงานของธนาคารแห่งอเมริกาประเมินราคา DRAM ในไตรมาสที่สองถึงสี่ของปี 2026 ว่าจะเติบโต 53%, 17% และ 7% ตามลำดับเมื่อเทียบกับไตรมาสก่อนหน้า ขณะที่ NAND ในช่วงเวลาเดียวกันคาดว่าจะเติบโต 65%, 13% และ 1% ตามลำดับ การคาดการณ์ทั้งสองชุดมีทิศทางโดยรวมที่สอดคล้องกันในไตรมาสที่สามและสี่ ความแตกต่างหลักอยู่ที่จังหวะของไตรมาสที่สองและสมมติฐานราคา NAND บางส่วน
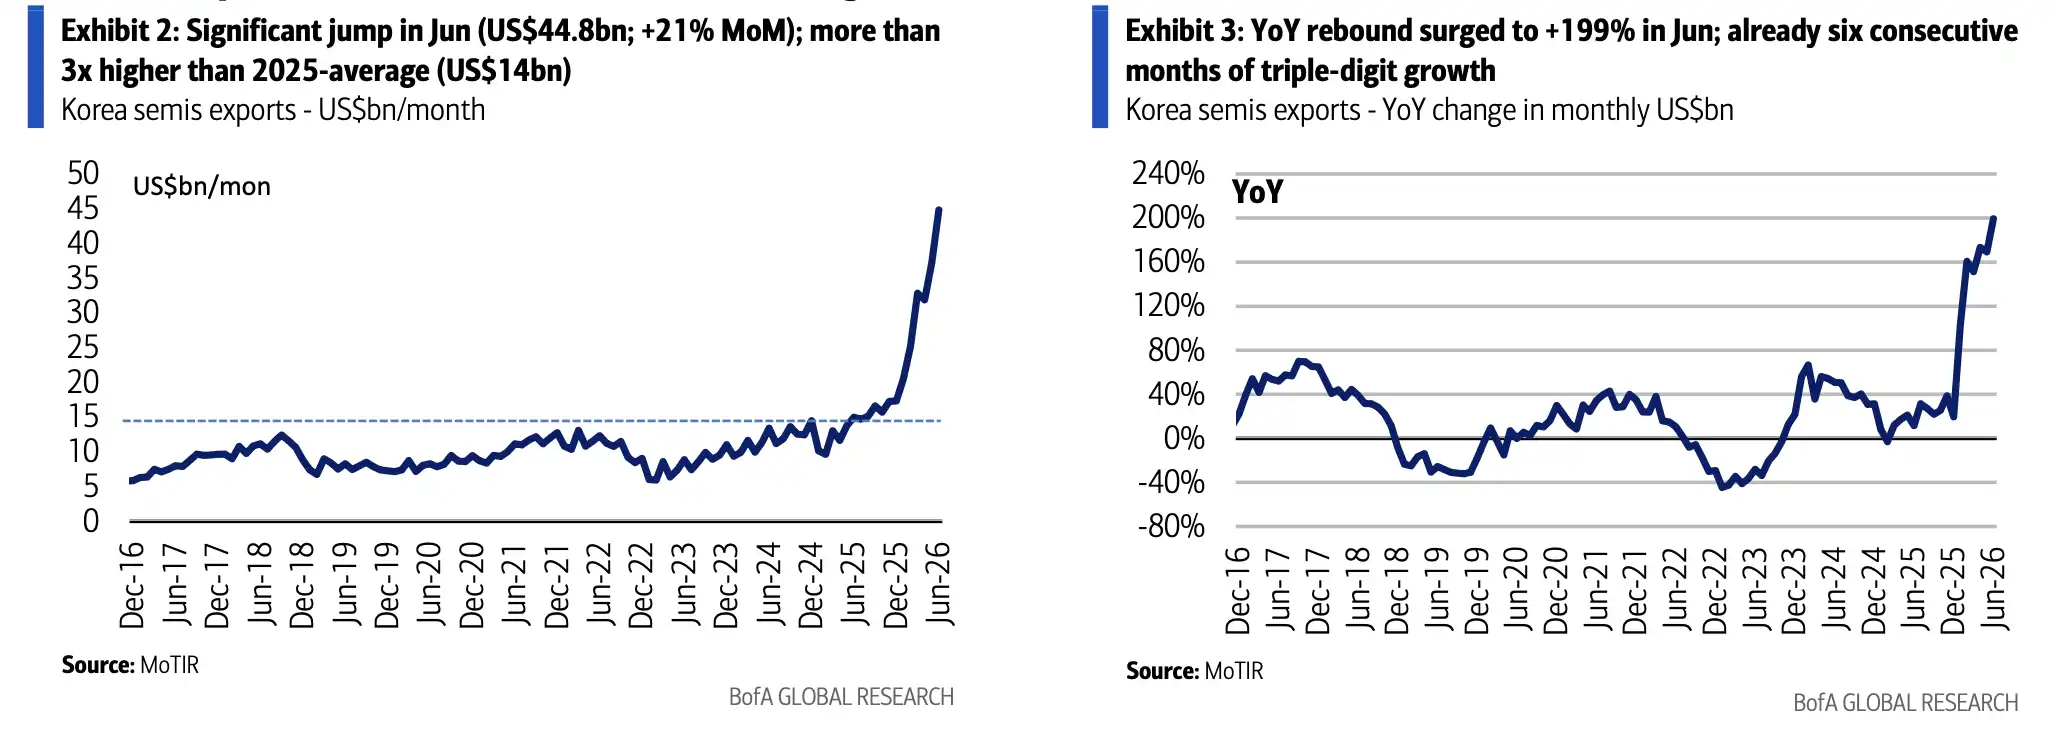
การส่งออกเซมิคอนดักเตอร์ในเดือนมิถุนายนอยู่ที่ประมาณ 44.8 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 199.5% เมื่อเทียบกับปีก่อน
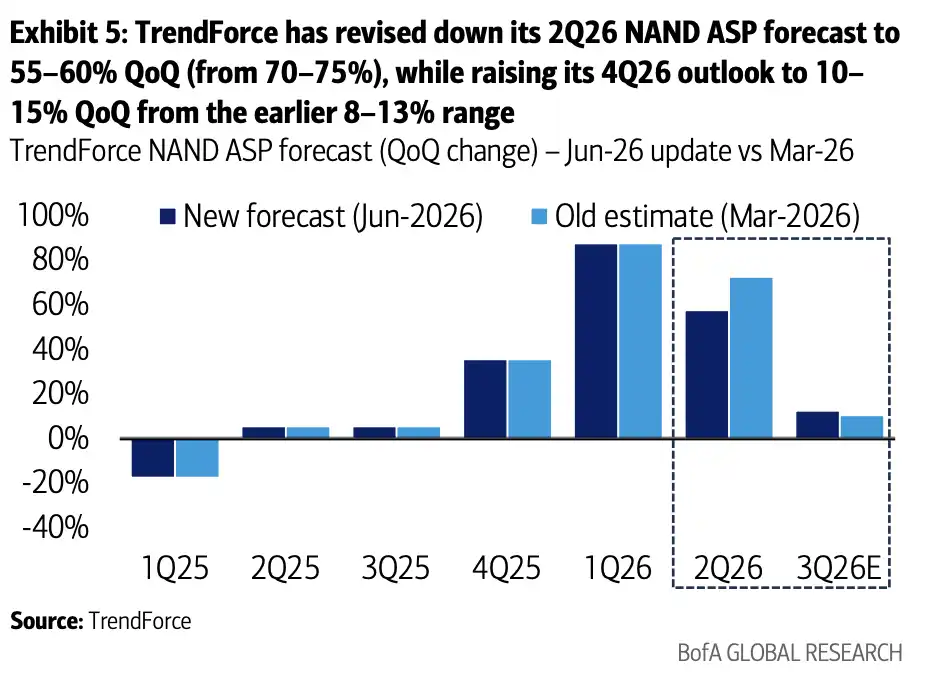
การคาดการณ์ราคา DRAM ในไตรมาสที่สามของปี 2026 ถูกปรับเพิ่มเป็นการเติบโต 13%-18% เมื่อเทียบกับไตรมาสก่อนหน้า
ตลาดสปอตยังแสดงให้เห็นว่าอุปทานยังคงตึงตัว ตามรายงานของธนาคารแห่งอเมริกา ราคาสปอตของ 16Gb DDR5 ในช่วงต้นเดือนกรกฎาคมพุ่งสูงถึง 47 ดอลลาร์สหรัฐ ซึ่งเป็นระดับสูงสุดใหม่ ขณะที่ 16Gb DDR4 อยู่ที่ประมาณ 75 ดอลลาร์สหรัฐ และเวเฟอร์ NAND 512Gb อยู่ที่ประมาณ 20 ดอลลาร์สหรัฐ ราคาปรับตัวลดลงบ้างในช่วงเดือนเมษายนถึงพฤษภาคม แต่กลับมาฟื้นตัวอีกครั้งในเดือนมิถุนายน ผู้ผลิต DRAM ให้ความสำคัญกับการผลิต HBM เป็นอันดับแรก ซึ่งยิ่งกดดันอุปทาน DRAM แบบดั้งเดิมให้ลดลง
ยิ่งราคาสูง ตลาดก็ยิ่งกังวลเกี่ยวกับการกลับตัวของวัฏจักร ความขัดแย้งในปัจจุบันไม่ได้อยู่ที่ว่าหน่วยความจำจะแข็งแกร่งในระยะสั้นหรือไม่ แต่อยู่ที่ว่าความแข็งแกร่งนี้ถูกสะท้อนในราคาหุ้นอย่างเต็มที่แล้วหรือไม่ และความต้องการจาก AI จะสามารถรองรับราคาที่สูงต่อไปได้หรือไม่
การประกาศผลประกอบการเบื้องต้นของ Samsung ในไตรมาสที่สอง เป็นการทดสอบระยะใกล้ของความคึกคักในตลาดหน่วยความจำ
Samsung คาดว่าจะประกาศผลประกอบการเบื้องต้นของไตรมาสที่สองในวันที่ 7 กรกฎาคม ซึ่งจะเป็นหน้าต่างระยะสั้นให้ตลาดตรวจสอบความคึกคักของตลาดหน่วยความจำ ตามรายงานของ Moneycontrol ที่อ้างอิง Bloomberg ตลาดให้ความสนใจว่ากำไรจากการดำเนินงานของบริษัทจะสามารถบรรเทาแรงกดดันจากภาวะการซื้อขาย AI ที่ชะลอตัวลงได้หรือไม่
กำไรโดยรวมอาจได้รับผลกระทบจากปัจจัยต่างๆ เช่น การบันทึกโบนัสพิเศษในไตรมาสแรก และการถูกบีบอัตรากำไรของธุรกิจสมาร์ทโฟน ทำให้ต่ำกว่าการคาดการณ์ในแง่ดีบางส่วน อย่างไรก็ตาม ธนาคารแห่งอเมริกาเชื่อว่ากำไรจากการดำเนินงานของแผนกหน่วยความจำมีแนวโน้มที่จะสูงกว่าฉันทามติของตลาด โดยได้ประโยชน์หลักจากการปรับตัวสูงขึ้นของราคาขายเฉลี่ย
นี่คือจุดที่ละเอียดอ่อนของหุ้นกลุ่มหน่วยความจำในปัจจุบัน กำไรโดยรวมของบริษัทอาจถูกรบกวนจากปัจจัยต่างๆ เช่น โทรศัพท์มือถือและโบนัส แต่ธุรกิจหน่วยความจำเองยังคงอยู่ในช่วงขาขึ้นของราคา หากผลการดำเนินงานของแผนกหน่วยความจำซัมซุงดีเกินคาดอย่างชัดเจน จะเป็นการตอกย้ำการประเมินว่า "การปรับฐานเมื่อวันที่ 2 กรกฎาคมเป็นการปลดปล่อยอารมณ์และความกังวลอย่างเข้มข้นมากกว่า" หากการส่งผ่านราคาหรืออัตรากำไรต่ำกว่าคาด ความกังวลเกี่ยวกับการสิ้นสุดของวัฏจักรจะยังคงเพิ่มขึ้นต่อไป
การประเมินมูลค่าไม่สามารถขจัดความเสี่ยงได้ทั้งหมด หลังจากที่กำไรของหุ้นกลุ่มหน่วยความจำขยายตัวอย่างมาก อัตราส่วน P/E ยังคงอยู่ในระดับที่ไม่สูงนัก และ ROE ก็ดีขึ้นอย่างเห็นได้ชัด แต่กลุ่มนี้มีการปรับตัวขึ้นอย่างมากตั้งแต่ปี 2026 การปรับฐานเมื่อวันที่ 2 กรกฎาคมแสดงให้เห็นว่านักลงทุนเริ่มอ่อนไหวต่อข่าวร้ายที่อาจเกิดขึ้นทุกประการมากขึ้น
ข้อโต้แย้งสุดท้ายอยู่ที่การใช้จ่ายด้าน AI หลังปี 2027
ภูมิหลังที่ใหญ่กว่าที่สนับสนุนความต้องการหน่วยความจำคือการใช้จ่ายด้านทุนของยักษ์ใหญ่คลาวด์ที่ยังคงขยายตัว ตามการรวบรวมของสื่อและการประมาณการของนักวิเคราะห์ การใช้จ่ายด้านทุนที่เกี่ยวข้องกับ AI ของผู้ให้บริการคลาวด์รายใหญ่ เช่น Amazon, Microsoft, Alphabet และ Meta ในปี 2026 อาจสูงถึงประมาณ 700,000 ล้านดอลลาร์สหรัฐ ซึ่งเพิ่มขึ้นอย่างมากจากปีก่อน และอาจยังคงอยู่ในระดับสูงจนถึงปี 2027-2028 ตัวเลขนี้ไม่ใช่แนวทางอย่างเป็นทางการที่รวมกันของสี่บริษัท และการรวม Oracle หรือไม่ก็อาจทำให้เกิดความแตกต่างในการคำนวณ
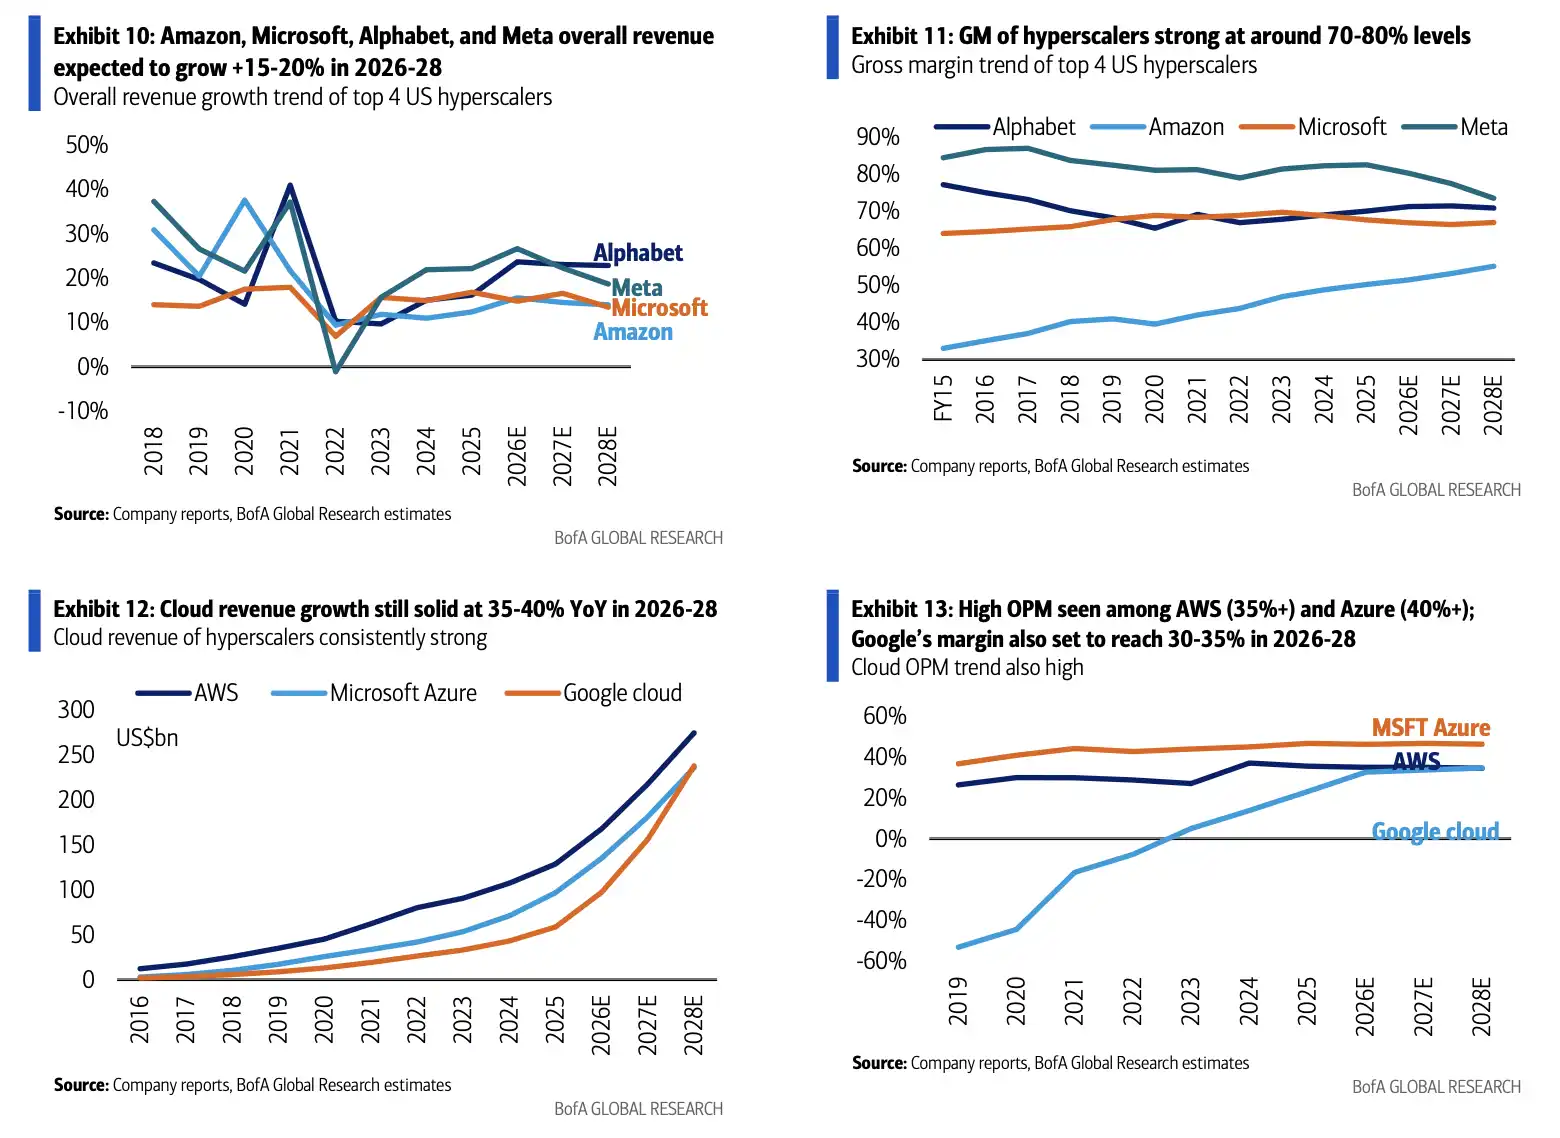
แนวโน้มการใช้จ่ายด้านทุน รายได้จากคลาวด์ และอัตรากำไรของผู้ให้บริการคลาวด์รายใหญ่ การใช้จ่ายด้านทุนในปี 2026 คาดว่าจะอยู่ที่ประมาณ 700,000 ล้านดอลลาร์สหรัฐ ซึ่งเป็นปัจจัยสนับสนุนสำคัญว่าความต้องการหน่วยความจำระดับสูงจะดำเนินต่อไปหรือไม่
ดังนั้น การปรับฐานของหุ้นกลุ่มหน่วยความจำครั้งนี้จึงเหมือนกับการที่ตลาดทดสอบคำถามสามข้อล่วงหน้า: Meta จะลดการลงทุนในโครงสร้างพื้นฐาน AI จริงหรือไม่, ChangXin (CXMT) จะสามารถเปลี่ยนจากการเป็นซัพพลายเออร์เชิงสัญลักษณ์ในห่วงโซ่อุปทานของ Apple ไปสู่การทดแทนในระดับใหญ่ได้หรือไม่, และแผนการลงทุนระยะยาวของเกาหลีใต้จะสร้างแรงกดดันด้านอุปทานรอบใหม่ในที่สุดหรือไม่
ปัจจุบัน คำถามเหล่านี้ยังไม่มีคำตอบที่เพียงพอที่จะล้มล้างวัฏจักรนี้ การส่งออก ราคาสปอต การคาดการณ์ราคา และการใช้จ่ายด้านทุนของผู้ให้บริการคลาวด์ยังคงชี้ไปที่ความต้องการที่แข็งแกร่ง แต่ความเสี่ยงก็ยังไม่หายไป การใช้จ่ายด้านทุนด้าน AI จำเป็นต้องดำเนินต่อไปหลังจากปี 2027 ข้อจำกัดทางภูมิรัฐศาสตร์อาจเปลี่ยนทางเลือกในห่วงโซ่อุปทาน และกระบวนการโลคัลไลเซชันของจีนจะส่งผลกระทบต่อความสัมพันธ์ในการเจรจาระหว่างผู้ผลิตรายใหญ่ของเกาหลีและสหรัฐฯ กับลูกค้าอย่างต่อเนื่อง
วัฏจักรหน่วยความจำจะสิ้นสุดลงหรือไม่ ณ ตอนนี้ยังไม่ใช่ข้อสรุปที่ได้รับการยืนยันจากข้อมูล พูดให้ถูกต้องกว่านั้นคือ ตลาดได้เปลี่ยนจาก "การมองแต่ราคาที่เพิ่มขึ้น" ไปสู่ "การตรวจสอบว่าราคาที่เพิ่มขึ้นจะคงอยู่ได้นานแค่ไหน" แล้ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง