SemiAnalysis เปิดเผย: Meta เซ็นสัญญากว่า 5GW ในครึ่งปี การขาย 'ธุรกิจคลาวด์' อาจผิดทาง

TL;DR
· Meta ในช่วงครึ่งแรกของปี 2026 ได้เซ็นสัญญาความจุในระบบคลาวด์และโฮสติ้งเกิน 5GW โดยไม่รวมศูนย์ข้อมูลที่สร้างเองซึ่งกำลังดำเนินการควบคู่กัน
· พลังประมวลผลที่เพิ่มขึ้นสามารถไหลไปสู่การฝึกอบรม MSL, การแนะนำโฆษณา, อินสแตนซ์ส่วนตัวของ Claude และธุรกรรมภายนอกราคาสูงระยะสั้น
· RPO ของ CoreWeave และ Nebius อาจได้รับประโยชน์ แต่การไล่ตาม MSL และความยืดหยุ่นของสัญญายังคงเป็นความเสี่ยง
การเทขาย Neocloud ที่เกิดจาก Meta อาจเป็นการเดิมพันที่ผิดทิศทาง SemiAnalysis รายงานเมื่อวันที่ 2 กรกฎาคมว่า Meta ได้เซ็นสัญญาความจุ IT เกิน 5GW ในระบบคลาวด์และโฮสติ้งในช่วงครึ่งแรกของปี 2026 และตัวเลขนี้ยังไม่รวมศูนย์ข้อมูลที่สร้างเองซึ่งกำลังเร่งดำเนินการพร้อมกัน
ซึ่งตรงกันข้ามกับความกังวลของตลาดในช่วงไม่กี่วันที่ผ่านมา ตามรายงานของ Bloomberg เมื่อวันที่ 1 กรกฎาคม Meta กำลังพัฒนาธุรกิจคลาวด์เพื่อขายพลังประมวลผล AI ส่วนเกิน แผนดังกล่าวยังอยู่ในระหว่างการพัฒนาและกลยุทธ์อาจเปลี่ยนแปลง หลังจากข่าวดังกล่าว หุ้นของบริษัท Neocloud อย่าง CoreWeave และ Nebius ถูกเทขาย นักลงทุนกังวลว่า Meta จะเปลี่ยนจากลูกค้ารายใหญ่เป็นคู่แข่งที่มีศักยภาพ และอุปทานศูนย์ข้อมูล AI จะล้นตลาดในเร็วๆ นี้
SemiAnalysis ให้การตีความหลักอีกแบบหนึ่ง: Meta ไม่ได้ลดการจัดหาจากภายนอก แต่กำลังใช้ Neocloud บุคคลที่สามเพื่อรับความจุเร็วขึ้น ตั้งแต่ต้นปี 2024 Meta ได้เซ็นสัญญาสะสมเกือบ 10GW และปัจจุบันความจุที่เพิ่มขึ้นส่วนใหญ่ยังคงดำเนินการผ่านบุคคลที่สาม สำหรับซัพพลายเออร์อย่าง CoreWeave และ Nebius คำสั่งซื้อของ Meta อาจยังคงผลักดันให้ภาระผูกพันที่เหลืออยู่ (RPO) เพิ่มขึ้นต่อไป
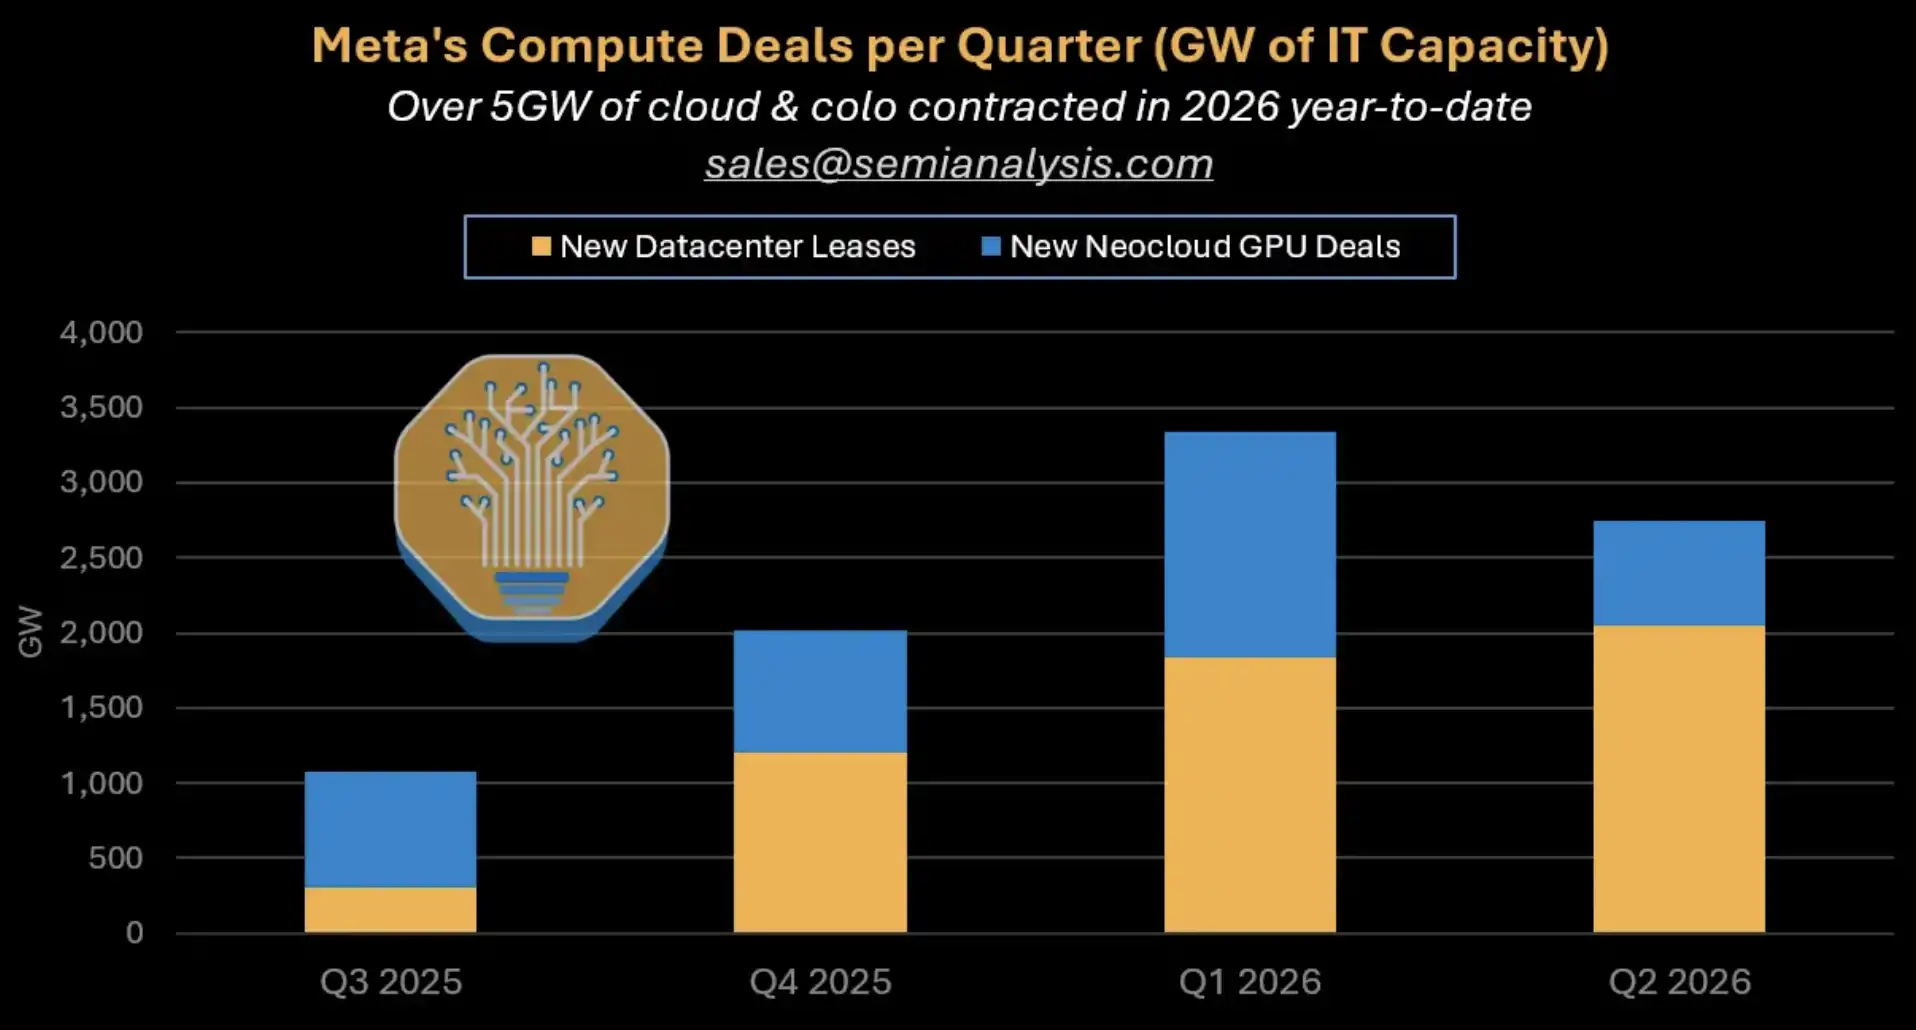
การแยกธุรกรรมการประมวลผลรายไตรมาสของ Meta: การเซ็นสัญญาคลาวด์และโฮสติ้งในช่วงครึ่งแรกของปี 2026 สะสมเกิน 5GW แยกการเช่าศูนย์ข้อมูลใหม่จากธุรกรรม GPU ของ Neocloud
ตลาดกังวลว่า Meta จะกลายเป็นผู้ขาย แต่รายงานมองว่าเป็นผู้ซื้อรายใหญ่กว่า
ประเด็นสำคัญของข้อโต้แย้งนี้ไม่ใช่ว่า Meta จะเข้าสู่ธุรกิจขายต่อพลังประมวลผลคลาวด์หรือไม่ แต่เป็นว่าใครจะสร้าง ใครจะใช้ และใครจะรับความเสี่ยงด้านรายได้จากพลังประมวลผลมหาศาลที่เพิ่มขึ้น
หาก Meta เพียงแค่ให้เช่า GPU ต่อ กลายเป็นผู้ให้บริการ IaaS แบบ Bare Metal ที่มีอัตรากำไรขั้นต้นประมาณ 30% ความกังวลของตลาดเกี่ยวกับการประเมินมูลค่า Neocloud ก็มีเหตุผล เมื่อลูกค้ารายใหญ่ลงมาเป็นผู้จัดหา อำนาจการต่อรองของซัพพลายเออร์เดิมจะถูก削弱 และอุตสาหกรรมอาจเข้าสู่การแข่งขันราคาต่ำ
แต่ในกรอบการวิเคราะห์ของ SemiAnalysis การเพิ่มกำลังการผลิตของ Meta เปรียบเสมือน "กลุ่มพลังประมวลผลแบบเลือกใช้ได้" ซึ่งสามารถจัดสรรระหว่างโมเดล前沿ภายใน ระบบแนะนำโฆษณา บริการโมเดลระดับองค์กร และการซื้อขายภายนอกราคาสูงระยะสั้น แทนที่จะต้องปล่อยเช่า GPU ในราคาต่ำเท่านั้น
นี่คือประเด็นสำคัญที่รายงานใช้โต้แย้งข้อกล่าวอ้างที่ว่า "สหรัฐฯ มีศูนย์ข้อมูลที่อยู่ระหว่างก่อสร้างเพียง 5GW" เพียงแค่สองแคมปัสที่ใหญ่ที่สุดของ Meta ที่อยู่ระหว่างก่อสร้างก็มีกำลังการผลิตรวมประมาณ 2.5GW แล้ว เมื่อรวมกับสัญญาคลาวด์และ托管จากบุคคลที่สาม ความเข้มข้นของการก่อสร้างจริงจึงสูงกว่าที่บางฝ่ายมองในแง่ลบ
หากถามให้ตรงประเด็นมากขึ้น สิ่งที่ตลาดต้องประเมินตอนนี้ไม่ใช่แค่ว่า Meta จะซื้อพลังประมวลผลหรือไม่ แต่คือกำลังการผลิตจำนวนมากนี้จะถูกดูดซับโดยสถานการณ์ที่มีมูลค่าสูงได้หรือไม่
สี่เส้นทางในการดูดซับพลังประมวลผลใหม่ MSL ไม่ใช่ทางออกเดียว
ลำดับความสำคัญแรกของพลังประมวลผลใหม่ของ Meta คือ Meta Superintelligence Labs หรือ MSL ซึ่งใช้สำหรับการฝึกโมเดล前沿 นี่คือเรื่องเล่าที่ตรงไปตรงมาที่สุดของรายจ่ายฝ่ายทุน: Meta ต้องไล่ตาม OpenAI และ Anthropic จึงต้องการคลัสเตอร์ฝึกขนาดใหญ่ บุคลากรที่มีความสามารถ และพื้นที่สำหรับการลองผิดลองถูก
แต่ถึงแม้ความคืบหน้าของ MSL จะไม่เป็นไปตามที่คาดหวัง Meta ก็ไม่ได้จำเป็นต้องปล่อยเช่า GPU ในราคาต่ำ
เส้นทางที่สองคือระบบแนะนำโฆษณา รายงานทางการเงินอย่างเป็นทางการของ Meta แสดงให้เห็นว่าในไตรมาสแรกของปี 2026 ปริมาณการแสดงโฆษณาเพิ่มขึ้น 19% เมื่อเทียบกับปีก่อน และราคาเฉลี่ยต่อหน่วยเพิ่มขึ้น 12% เมื่อเทียบกับปีก่อน Meta Engineering เคยเปิดเผยว่า สแต็กการฝึกที่เกี่ยวข้องกับ GEM ทำให้ FLOPs ที่มีประสิทธิภาพในการฝึกเพิ่มขึ้น 23 เท่า MFU เพิ่มขึ้นประมาณ 1.43 เท่า และขนาด GPU ขยายตัว 16 เท่า หลังจากเพิ่ม GPU ในการฝึก GEM เป็นสองเท่า อัตราการแปลงโฆษณาบน Instagram และ Facebook Feed เพิ่มขึ้น 5% และ 3% ตามลำดับ
เส้นทางนี้นักลงทุนเข้าใจได้ง่ายกว่า: หากพลังประมวลผลมากขึ้นสามารถเพิ่มอัตราการแปลงโฆษณาได้ มันก็ไม่ใช่แค่ "การเผาเงินซื้อ GPU" แต่เป็นส่วนหนึ่งของรายได้โฆษณาและความสามารถในการตั้งราคา ส่วนการปรับปรุงตัวชี้วัดการจัดอันดับบางส่วนที่กล่าวถึงในรายงานนั้น มีแหล่งข้อมูลอิสระที่เปิดเผยต่อสาธารณะจำกัด จึงเหมาะที่จะใช้เป็นสมมติฐานของโมเดล SemiAnalysis มากกว่าข้อเท็จจริงที่ Meta ยืนยันอย่างสมบูรณ์
เส้นทางที่สามคือแพลตฟอร์มบริการโมเดล คล้ายกับ AWS Bedrock หรือ Google Vertex SemiAnalysis ระบุว่า Meta กำลังเจรจากับ Anthropic เกี่ยวกับอินสแตนซ์ส่วนตัวของ Claude และพยายามสร้างแพลตฟอร์ม "โทเค็นเป็นบริการ" กำลังการผลิตประเภทนี้สามารถใช้ภายใน หรือขายให้กับ SaaS และจัดจำหน่ายภายนอกได้ แต่ธุรกรรมที่เกี่ยวข้องยังคงต้องมองว่า "อาจเกิดขึ้นได้" ไม่ใช่รายได้ที่รับรู้แล้ว
เส้นทางที่สี่คือการซื้อขายพลังประมวลผลแบบ on-demand ขนาดใหญ่ ระยะสั้น และราคาพรีเมียมสูง คล้ายกับ SpaceX ซึ่งเป็นตัวเลขที่ทรงพลังที่สุดในรายงานเช่นกัน
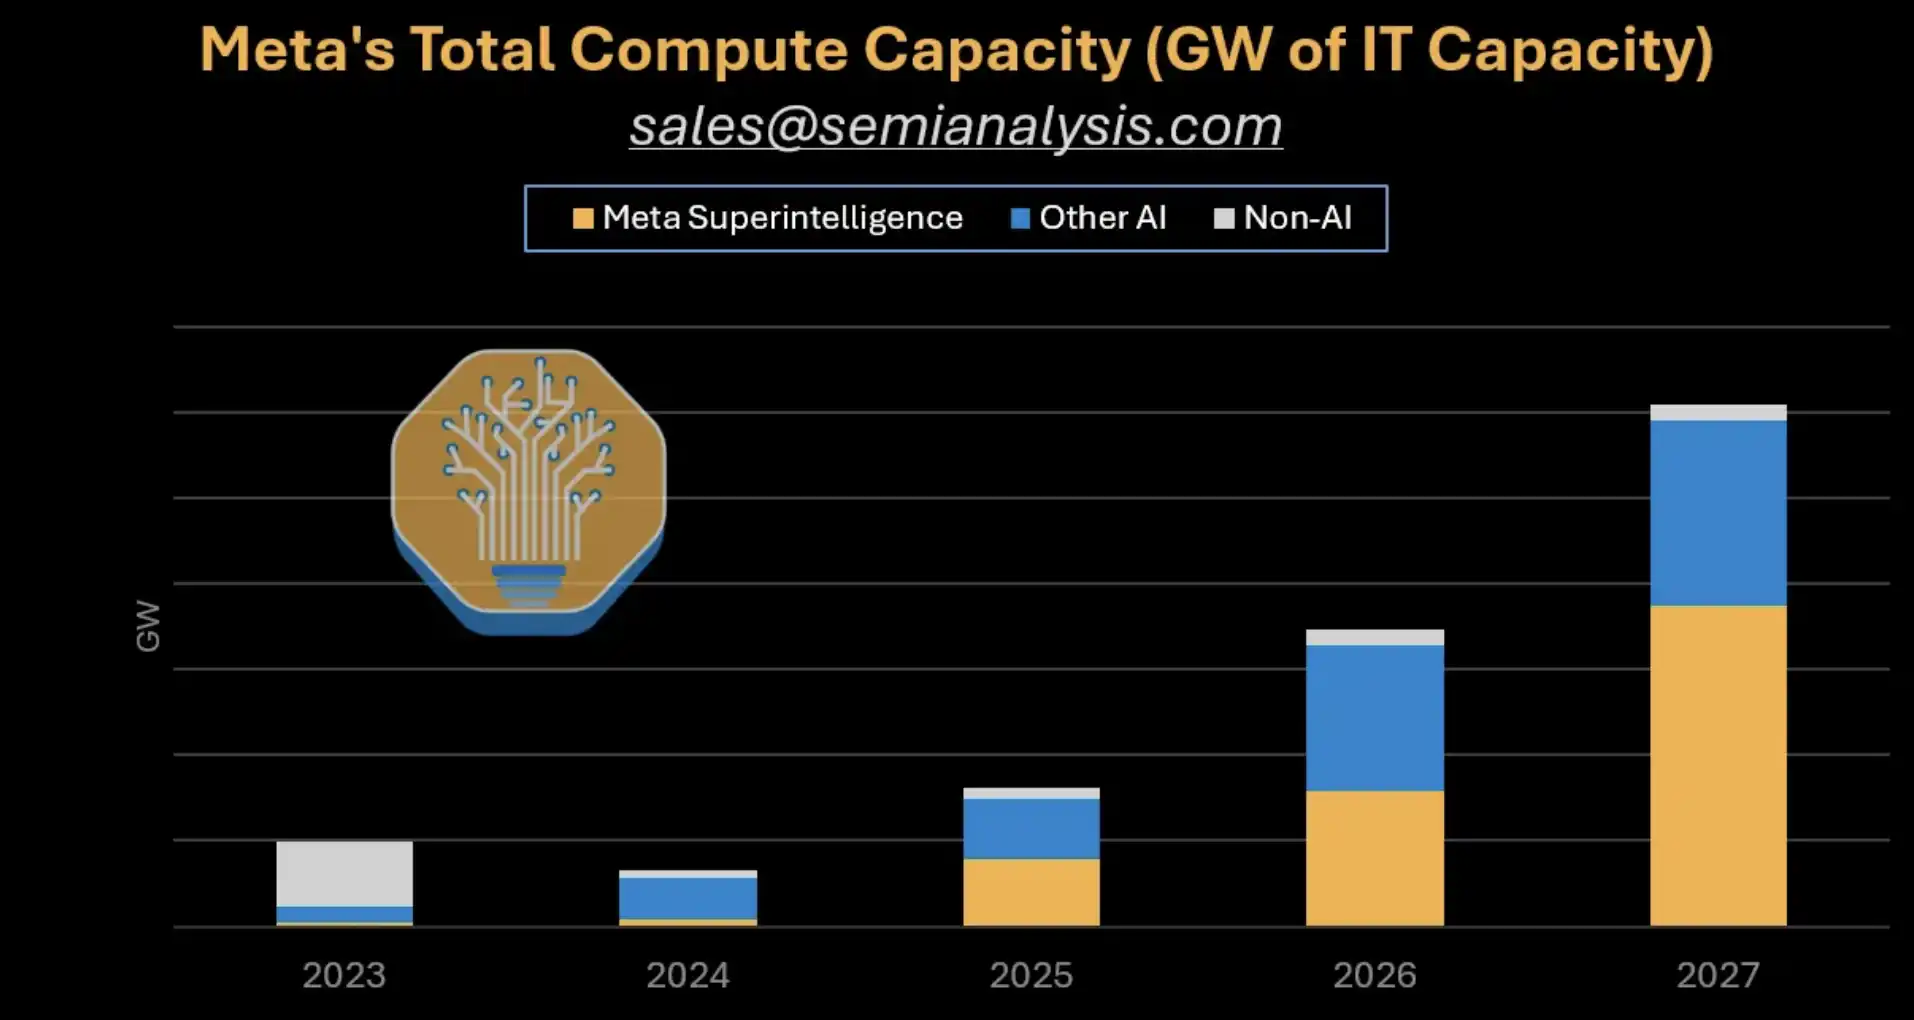
การคาดการณ์ความจุพลังประมวลผลรวมของ Meta: แผนภูมิแท่งซ้อนปี 2023 ถึง 2027 แยกประเภท MSL, AI อื่นๆ และ Non-AI โดยความจุขยายตัวอย่างมีนัยสำคัญในปี 2026 ถึง 2027
คำสั่งซื้อระยะสั้นราคาสูงเปลี่ยนมุมมองรายได้จากการ "ขายพลังประมวลผล"
หัวใจของธุรกรรมแบบ SpaceX ไม่ใช่แค่ "การเช่า GPU" แต่เป็นโครงสร้างราคาและสัญญาที่แตกต่าง
SemiAnalysis คำนวณว่ารายได้ต่อ GW ต่อปีของธุรกรรมระหว่าง SpaceX และ Anthropic อยู่ที่ประมาณ 3.1 พันล้านดอลลาร์ ซึ่งสูงกว่าราคาเฉลี่ยของ Neocloud แบบ IaaS ระยะเวลา 5 ปีถึง 2.6 เท่า ส่วนธุรกรรมกับ Google สูงกว่าประมาณ 4.8 พันล้านดอลลาร์/GW/ปี หรือเท่ากับ 4 เท่า แหล่งข้อมูลสาธารณะอิสระยืนยันรายละเอียดสัญญาเหล่านี้ได้จำกัด ตัวเลขเหล่านี้จึงเหมาะเป็นสถานการณ์ในรายงาน เพื่อแสดงให้เห็นว่าพลังประมวลผลที่ขาดแคลนในระยะสั้นอาจมีราคาพรีเมียมสูง
หาก Meta นำกำลังการผลิตเพียง 200MW มาทำธุรกรรมภายนอกแบบนี้ ตามการคำนวณในหน้าสาธารณะของรายงาน รายได้ต่อปีอาจเกิน 1 หมื่นล้านดอลลาร์ ขนาดนี้เพียงพอที่จะเปลี่ยนสัญชาตญาณของตลาดเกี่ยวกับ "การขายพลังประมวลผลภายนอกของ Meta" ซึ่งอาจไม่ใช่การให้เช่าช่วงที่มีอัตรากำไรต่ำเสมอไป แต่อาจเป็นการใช้ความจุศูนย์ข้อมูลที่เปิดใช้งานเร็ว เพื่อขายช่วงเวลาให้กับลูกค้ารายใหญ่ที่ต้องการพลังประมวลผลอย่างเร่งด่วน
รายงานยังกล่าวถึงว่าการออกแบบศูนย์ข้อมูลที่เปิดใช้งานเร็วของ Meta เหมาะกับธุรกรรมประเภทนี้ คุณค่าของมันไม่ได้อยู่ที่การเช่าระยะยาวด้วยต้นทุนต่ำสุด แต่อยู่ที่การส่งมอบได้เร็วกว่าเมื่อบริษัทโมเดล แอปพลิเคชัน AI หรือลูกค้ารายใหญ่ต้องการพลังประมวลผลเป็นก้อนชั่วคราว
แต่นี่ยังคงเป็นเส้นทางเลือก ไม่ใช่รายได้ที่มั่นคง Meta มีเงื่อนไขที่จะทำซ้ำโครงสร้างธุรกรรมพรีเมียมสูงบางส่วนได้ แต่ไม่ได้หมายความว่าจะกลายเป็นผู้ขายพลังประมวลผลแบบ SpaceX แล้ว
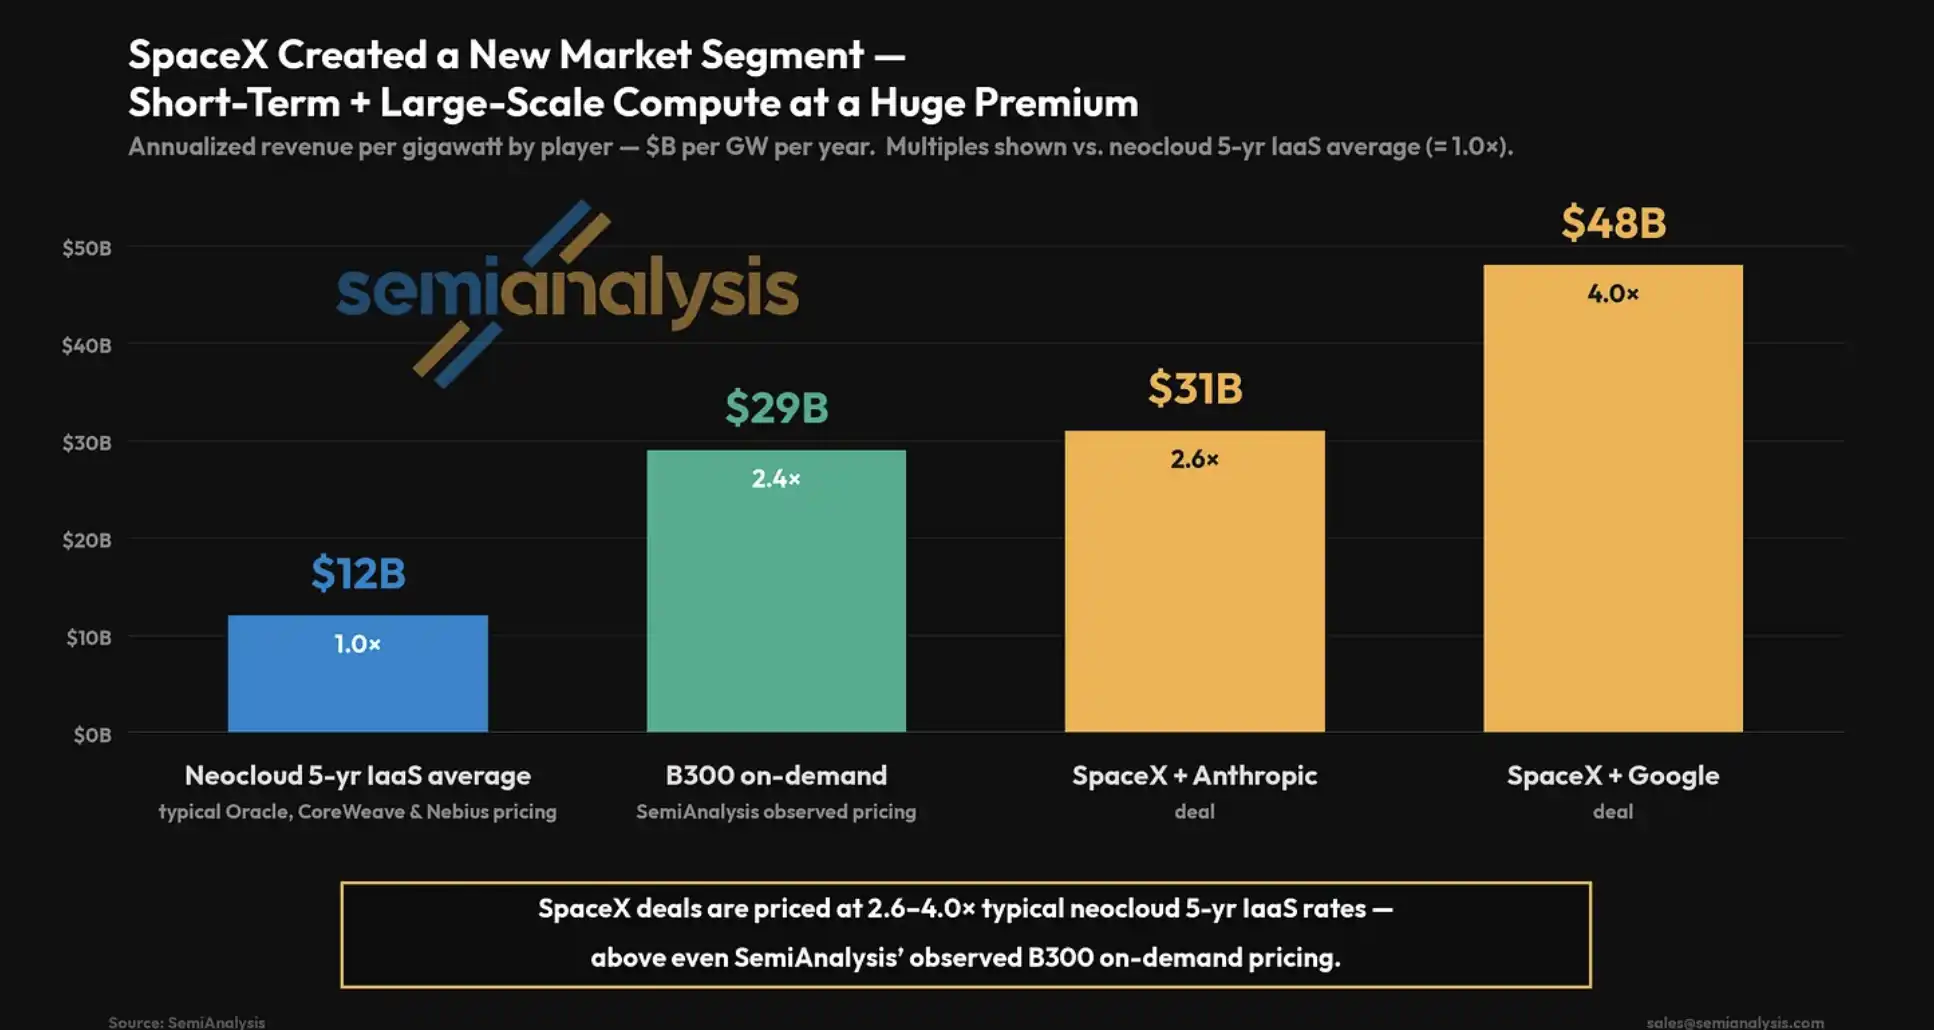
การเปรียบเทียบราคาพรีเมียมของ SpaceX: Neocloud ทั่วไปแบบ IaaS ระยะเวลา 5 ปีอยู่ที่ประมาณ 1.2 พันล้านดอลลาร์/GW/ปี, SpaceX กับ Anthropic อยู่ที่ประมาณ 3.1 พันล้านดอลลาร์, SpaceX กับ Google อยู่ที่ประมาณ 4.8 พันล้านดอลลาร์
แรงกดดันของ CoreWeave และ Nebius อาจไม่ได้มาจากความต้องการที่หายไป
สำหรับบริษัท Neocloud อย่าง CoreWeave และ Nebius ความกังวลก่อนหน้านี้ของตลาดคือ หาก Meta สร้างโครงสร้างพื้นฐานของตนเองหรือขายกำลังประมวลผลต่อ การจัดหาจากภายนอกที่เคยมีก็จะลดลง และคำสั่งซื้อในอุตสาหกรรมอาจถูกดึงออกไป
แต่จากสัญญาที่มีอยู่ Meta ยังคงเร่งใช้บริการ Neocloud จากบุคคลที่สาม ข้อมูลเปิดเผยว่า CoreWeave มีสัญญากับ Meta มูลค่า 21,000 ล้านดอลลาร์ ขณะที่สัญญาระหว่าง Nebius กับ Meta อาจสูงถึง 27,000 ล้านดอลลาร์ ในจดหมายถึงผู้ถือหุ้นประจำไตรมาสแรกของปี 2026 Nebius ระบุว่าได้เซ็นสัญญาใหญ่ฉบับที่สองกับ Meta ซึ่งมีกำลังการผลิตตามสัญญาเกิน 3.5 GW และยังกล่าวถึงคำมั่นสัญญาจากลูกค้าอย่าง Microsoft และ Meta
Meta เต็มใจจ่ายส่วนเพิ่มเพื่อความรวดเร็ว ซึ่งเป็นเหตุผลที่ผู้ให้บริการบุคคลที่สามยังคงมีคุณค่า ตราบใดที่ Meta เชื่อว่ากำลังประมวลผลสามารถถูกดูดซับโดยระบบ MSL, ระบบโฆษณา, บริการโมเดล หรือการซื้อขายระยะสั้นในราคาสูง ก็มีเหตุผลให้ Neocloud สร้างคลัสเตอร์ก่อน แทนที่จะรอโครงการที่สร้างเองซึ่งส่งมอบช้ากว่า
"กำลังการผลิตล้นเกิน" ไม่ควรดูแค่จำนวน GW ทั้งหมด ส่วนที่ขาดแคลนจริงๆ ในศูนย์ข้อมูล AI มักไม่ใช่พลังงานในกระดาษ แต่เป็น GPU ที่ใช้งานได้, เครือข่าย, ความเร็วในการส่งมอบห้องเซิร์ฟเวอร์, ต้นทุนการย้ายถิ่นฐานของลูกค้า และความยืดหยุ่นของสัญญา หาก Meta ต้องการกำลังการผลิตแบบก้อนใหญ่โดยเร็ว Neocloud จากบุคคลที่สามก็ยังมีประโยชน์
นี่ไม่ได้หมายความว่าบริษัท Neocloud ไม่มีความเสี่ยง มูลค่าของพวกเขายังขึ้นอยู่กับความเข้มข้นของลูกค้ารายใหญ่, ต้นทุนทางการเงิน, ค่าเสื่อมราคาของ GPU, คุณภาพของสัญญาระยะยาว และว่าลูกค้าจะใช้กำลังการผลิตในอนาคตจริงหรือไม่ หากการเติบโตของ RPO ที่ Meta นำมา มาพร้อมกับรายจ่ายฝ่ายทุนสูงและความเข้มข้นของลูกค้าสูง ตลาดก็ยังจะให้ส่วนลด
ถ้า MSL ตามไม่ทัน 5 GW จะกลายเป็นแรงกดดันด้านรายจ่ายฝ่ายทุน
สิ่งที่ต้องระมัดระวังที่สุดในรายงานนี้คือ ไม่ควรเขียนทุกเส้นทางที่เป็นไปได้ของ Meta ว่าประสบความสำเร็จแล้ว
ความไม่แน่นอนว่า MSL จะตามทัน OpenAI และ Anthropic หรือไม่นั้นยังสูงมาก การแข่งขันโมเดล前沿ไม่ได้แก้ได้ด้วยจำนวน GPU เพียงอย่างเดียว กลยุทธ์ข้อมูล, ทีมวิจัย, เสถียรภาพในการฝึก, การกระจายผลิตภัณฑ์ และต้นทุนการอนุมาน ล้วนส่งผลต่อผลลัพธ์
เงื่อนไขสัญญาก็ส่งผลต่อระดับความเสี่ยงเช่นกัน SemiAnalysis ระบุว่า ข้อตกลงแบบ SpaceX มักมีเงื่อนไขการยกเลิกสองทางภายใน 90 วัน การจัดการนี้ให้ความยืดหยุ่นแก่ทั้งผู้ซื้อและผู้ขาย: หากทีมใดมีความคืบหน้าไม่ดี กำลังประมวลผลก็สามารถเรียกคืนได้เร็ว หากความต้องการเปลี่ยน ก็ไม่ต้องถูกผูกมัดระยะยาว รายละเอียดเงื่อนไขที่เกี่ยวข้องยังขาดการยืนยันจากแหล่งอิสระที่เปิดเผย ควรใช้เป็นสมมติฐานในรายงานเท่านั้น
สำหรับ Meta ความยืดหยุ่นนั้นมีคุณค่าในตัวเอง มันสามารถจัดสรรไฟฟ้าและ GPU ให้เพียงพอสำหรับ MSL เพื่อทำการทดลอง前沿 ในขณะเดียวกันก็เปลี่ยนกำลังการผลิตส่วนหนึ่งไปสู่การแนะนำโฆษณา อินสแตนซ์ส่วนตัวของ Claude หรือคำสั่งซื้อระยะสั้นราคาสูง
ในทางกลับกัน หาก Meta ลงนามในสัญญาซื้อขายกำลังการประมวลผลระยะยาวจำนวนมากที่ขาดข้อกำหนดการออกจากสัญญาที่ยืดหยุ่น ความเสี่ยงก็จะเพิ่มขึ้น เมื่อการไล่ตามโมเดล前沿ไม่ราบรื่น และโฆษณาและบริการโมเดลไม่สามารถดูดซับกำลังการผลิตที่เพิ่มขึ้นใหม่ได้ กำลังการประมวลผลที่ซื้อจากภายนอกใหม่ที่เกิน 5GW จะกลายเป็นแรงกดดันด้านรายจ่ายฝ่ายทุนโดยตรง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง