Meta ลากตลาดโลกดิ่งหนัก ตลาดหาคนรับผิดชอบค่าใช้จ่าย AI ไม่เจอแล้ว

สรุปสั้น
· Meta รายได้ไตรมาสที่ 3 อยู่ที่ 6.46 หมื่นล้านดอลลาร์ เพิ่มขึ้น 26% เมื่อเทียบปีต่อปี กำไรต่อหุ้นปรับปรุงอยู่ที่ 7.40 ดอลลาร์ สูงกว่าคาดทั้งคู่ กระแสเงินสดอิสระพลิกจากบวก 1.063 หมื่นล้านดอลลาร์ในปีก่อนเป็นลบ 2.12 พันล้านดอลลาร์ แนวโน้มการใช้จ่ายลงทุนปี 2026 ปรับขึ้นขอบล่าง หุ้นร่วงประมาณ 7% ในวันนั้น
· เจนเซน หวง กล่าวว่าความต้องการ neo-cloud "ทะลุเพดาน" สิ่งที่ขาดตอนนี้คือเงินทุนหมุนเวียน ขณะที่นักวิเคราะห์ Bernstein Madison Rezaei ปรับลดราคาเป้าหมาย CoreWeave ประเมินว่าต้องใช้เงินระดมทุนราว 8.5 หมื่นล้านดอลลาร์เพื่อทำตามคำสั่งซื้อที่ให้สัญญาไว้
· หลักทรัพย์ที่เกี่ยวข้อง: META, NVDA, LRCX, CRWV
วันที่ 22 ตุลาคม ตลาดหุ้นสหรัฐฯ เกิดรูปแบบที่พบได้ยาก Nasdaq ปิดลบประมาณ 2.6% ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียร่วงหนักประมาณ 6.7% Meta ลบประมาณ 7% ขณะที่ดาวโจนส์แทบทรงตัว
หากดูแค่ตัวเลขการร่วง ก็เหมือนการถอยของเทรด AI ที่แออัดอีกครั้ง แต่สิ่งที่ถูกกำหนดราคาเปลี่ยนไปแล้ว สองปีที่ผ่านมาตลาดถามว่า "ต้องซื้อชิปอีกเท่าไร" ตอนนี้ถามว่า "เงินพวกนี้มาจากไหน ใครเป็นผู้ถือหุ้นที่แบกรับ"
จุดกระตุ้นคือรายงานไตรมาสที่ 3 ของ Meta ที่เผยแพร่เมื่อวันก่อน รายได้และกำไรปรับปรุงสูงกว่าคาด กำไรต่อหุ้นปรับปรุง 7.40 ดอลลาร์ หลังหักค่าธรรมเนียมทางกฎหมาย 9.89 พันล้านดอลลาร์ ตามมาตรฐาน GAAP เหลือเพียง 3.83 ดอลลาร์ แต่กระแสเงินสดอิสระพลิกจากบวก 1.063 หมื่นล้านดอลลาร์ในปีก่อนเป็นลบ 2.12 พันล้านดอลลาร์ เป็นการไหลออกสุทธิรายไตรมาสครั้งแรก
คืนเดียวกันนั้น แนวโน้มการใช้จ่ายลงทุนปี 2026 แคบลงเป็น 1.35 แสนล้านถึง 1.45 แสนล้านดอลลาร์ ขอบล่างปรับขึ้นจากเดิม 1.3 แสนล้านดอลลาร์ คณะกรรมการยังอนุมัติการจ่ายหุ้น Class C ไม่มีสิทธิออกเสียงแบบ 1:1 ในเดือนมกราคม 2027 สามเรื่องนี้รวมกันทำให้ความสนใจของตลาดเปลี่ยนจากความต้องการไปสู่การระดมทุน
กระแสเงินสดอิสระติดลบครั้งแรก
การใช้จ่ายลงทุนของ Meta ไตรมาสนี้ประมาณ 3.5 หมื่นล้านดอลลาร์ รายได้โฆษณายังเติบโต แต่ค่าใช้จ่ายซื้อเซิร์ฟเวอร์และสร้างศูนย์ข้อมูลเกินกระแสเงินสดเข้าในไตรมาสแล้ว ธุรกิจไม่ได้ขาดทุน แต่เงินสดกลับไหลออกสุทธิเป็นครั้งแรก
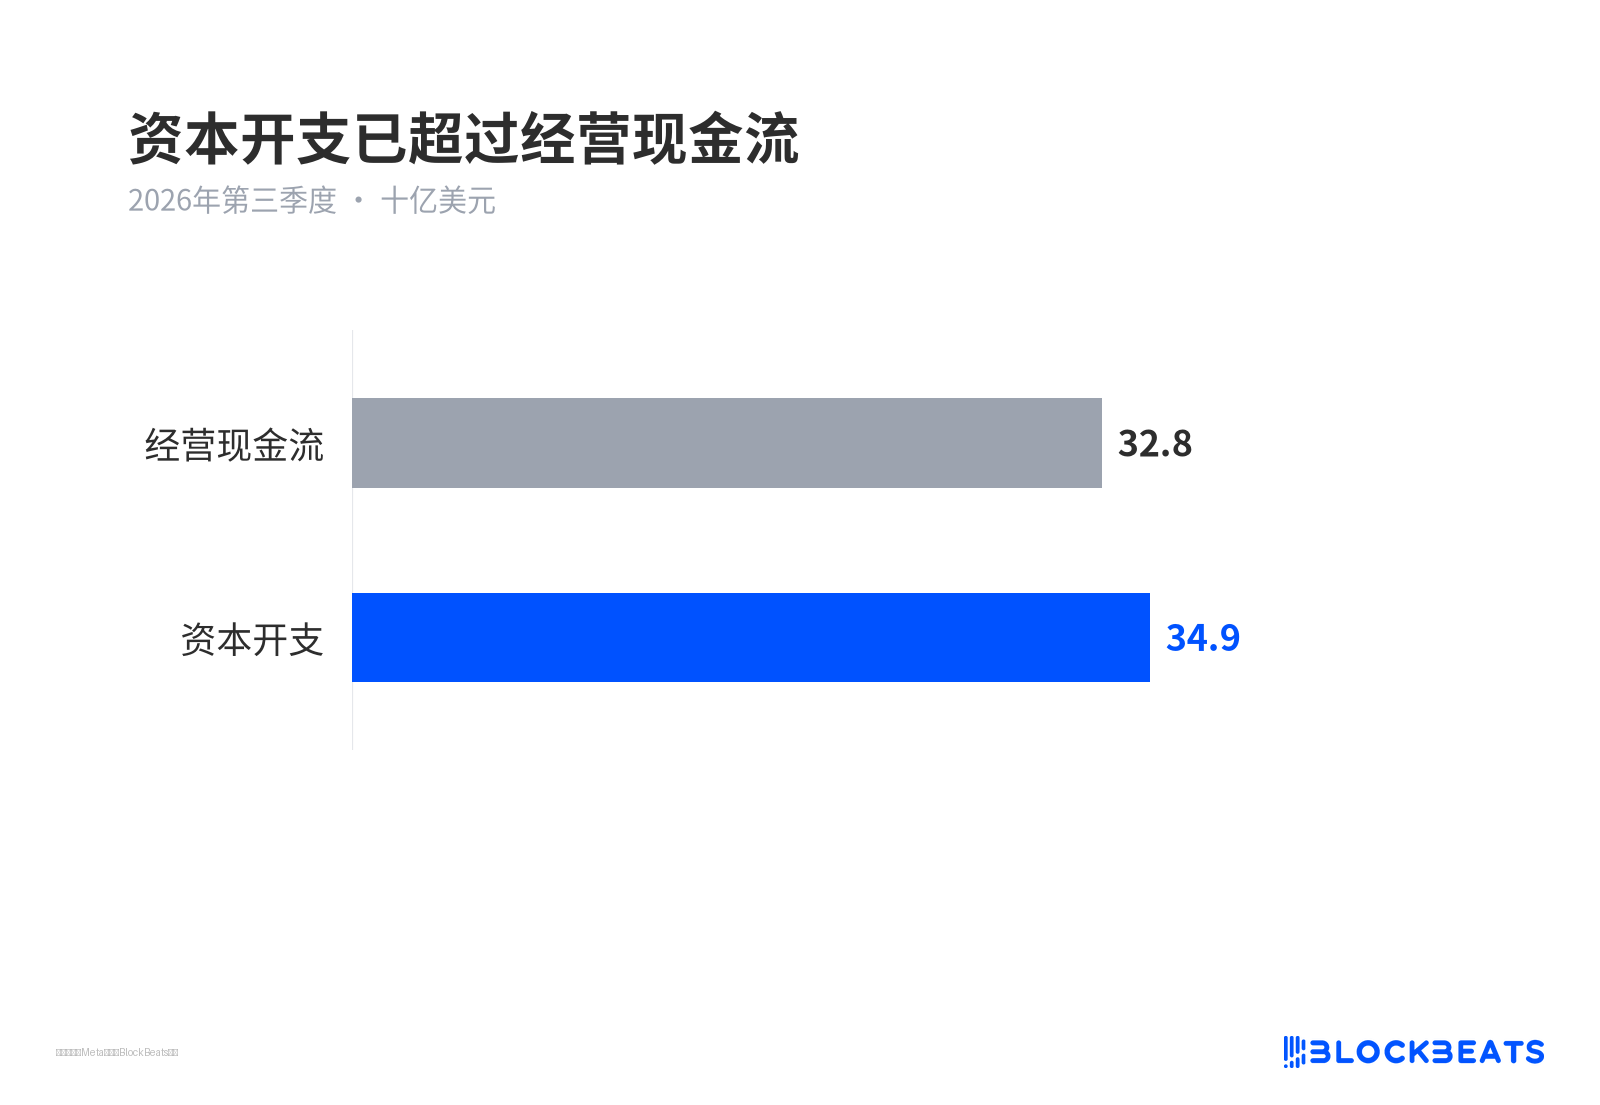
การใช้จ่ายลงทุนเกินกระแสเงินสดจากการดำเนินงานแล้ว
การออกแบบหุ้น Class C เปิดช่องไว้สำหรับเรื่องนี้พอดี หุ้นประเภทนี้ไม่มีสิทธิ์ออกเสียง การจ่ายปันผลไม่เปลี่ยนอำนาจควบคุมของ Zuckerberg ขณะที่บริษัทยังคงความสามารถในการออกหุ้นประเภทเดียวกันเพื่อระดมทุนในอนาคต สิ่งที่ตลาดขายในวันนั้นไม่ใช่การแตกหุ้น แต่เป็น "อุปทานหุ้นที่อาจเกิดขึ้นในอนาคต"
นี่ก็อธิบายว่าทำไมรายได้ที่เกินคาดจึงพยุงราคาหุ้นไว้ไม่ได้ เมื่อการประเมินมูลค่าตั้งอยู่บนสมมติฐานของกระแสเงินสดที่เติบโตตลอดไป การเปลี่ยนแปลงวิธีระดมทุนจะเปลี่ยนอัตราคิดลดโดยตรง ไม่ใช่แค่เปลี่ยนตัวเลขกำไรในไตรมาสถัดไป
Huang Renxun บอกว่าขาดเงิน Bernstein บอกว่าเงินแพงขึ้นก็คืออุปสงค์ลดลง
ต่อการร่วงลงในวันเดียวกัน ต้นน้ำของห่วงโซ่อุตสาหกรรมและฝ่ายขายให้เหตุผลที่ตรงกันข้าม
Huang Renxun CEO ของ NVIDIA กล่าวในการสัมภาษณ์กับ CNBC ว่าความต้องการของ neocloud (ผู้ให้บริการคลาวด์ที่ให้เช่า GPU แก่บริษัท AI กู้เงินซื้อการ์ดแล้วปล่อยเช่าต่อ) "ทะลุเพดาน" สิ่งที่ขาดอยู่ในขณะนี้คือเงินทุนหมุนเวียน ความต้องการเงินทุนมากกว่าอุปทานมาก แต่ "ปัญหานี้จะถูกแก้ไข" คำพูดเดิมชี้ไปที่สภาพคล่องและข้อจำกัดด้านอุปทาน ไม่ใช่คำสั่งซื้อที่หายไป
แต่ตลาดกลับตีความว่าเป็นหลักฐานประกอบของคอขวดด้านการระดมทุน หากต้นน้ำที่สุดยังยอมรับว่าลูกค้าขาดเงิน จังหวะของคำสั่งซื้อชิปก็ต้องดูจังหวะการระดมทุน ไม่ใช่ความแข็งแกร่งของอุปสงค์
อีกด้านหนึ่งตรงกว่า นักวิเคราะห์ Bernstein อย่าง Madison Rezaei ปรับลดราคาเป้าหมายของ CoreWeave จาก 74 ดอลลาร์เหลือ 51 ดอลลาร์ คงคำแนะนำ Underperform และประเมินว่าการ兑现คำสั่งซื้อที่ผูกพันแล้วต้องใช้เงินระดมทุนราว 8.5 หมื่นล้านดอลลาร์
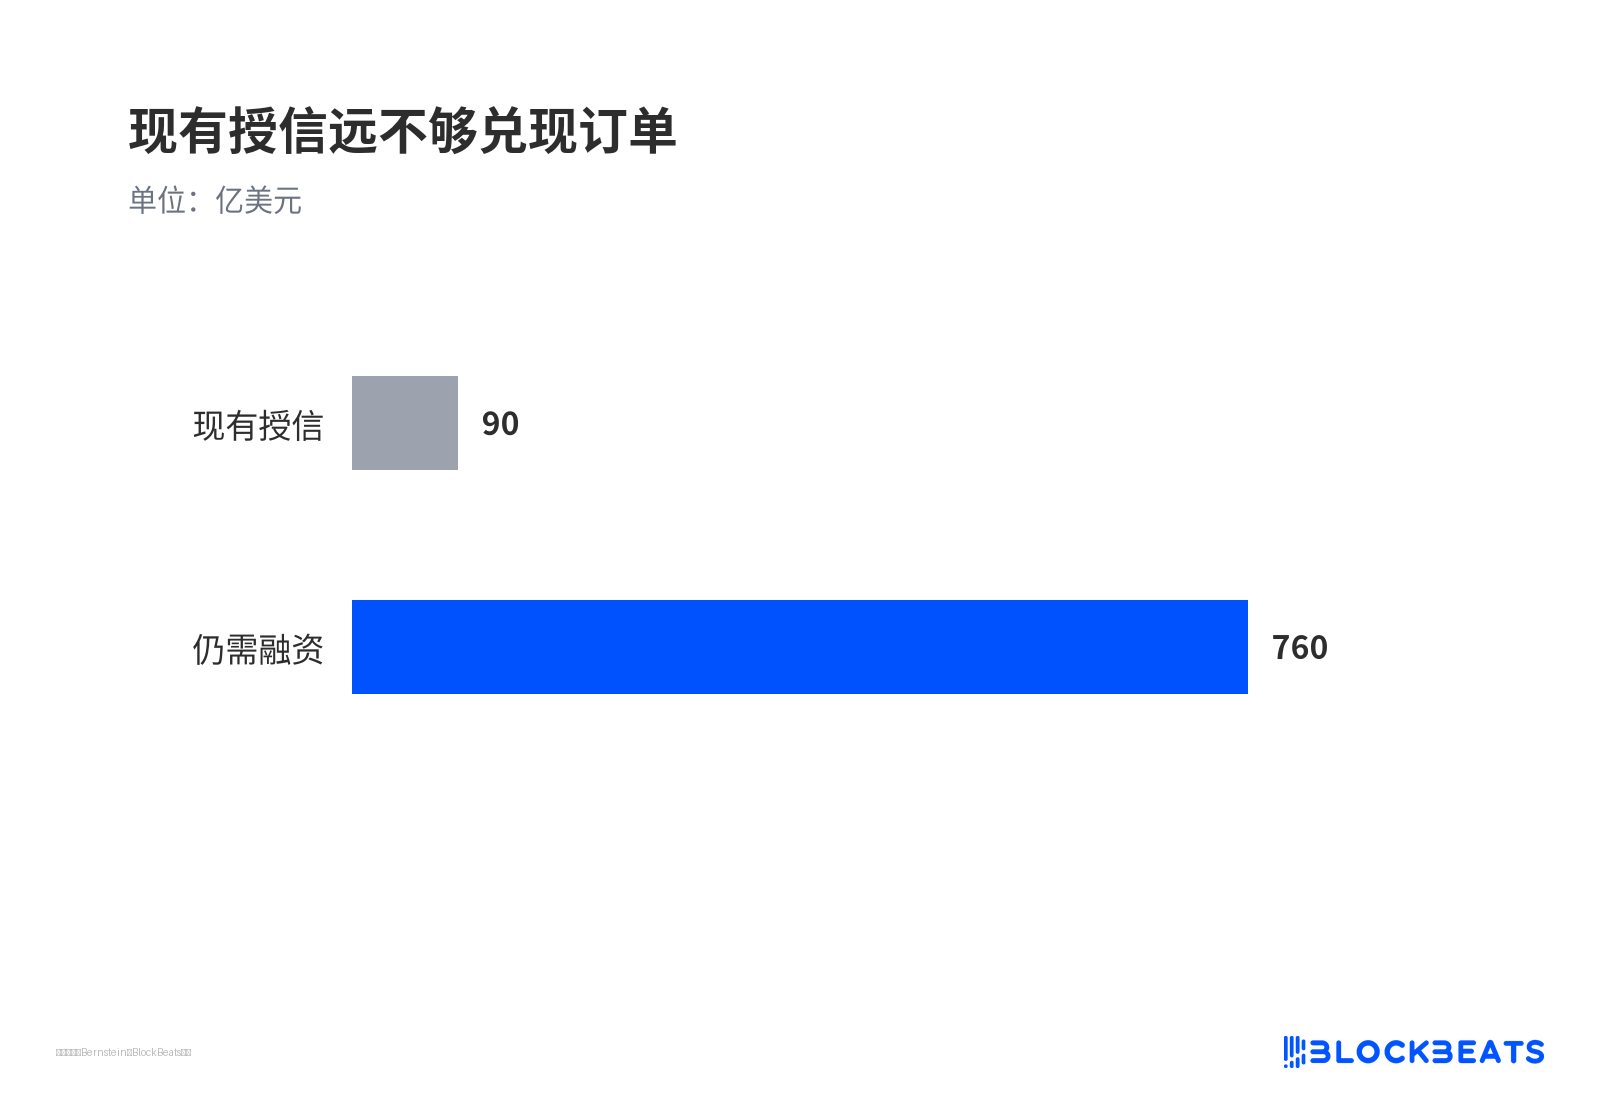
วงเงินสินเชื่อที่มีอยู่ไม่เพียงพอต่อการ兑现คำสั่งซื้ออย่างมาก
ราคาที่ตลาดให้ตรงกว่าเดิม ผลตอบแทนพันธบัตร CoreWeave พุ่งขึ้นเป็นราว 15.8% สเปรดของ credit default swap อายุห้ารี (ต้นทุนการประกันความเสี่ยงผิดนัดชำระพันธบัตร) เกิน 1,100 เบซิสพอยต์ เมื่อต้นทุนส่วนเพิ่มของการกู้เงินสูงถึงกว่า 15% ความเร็วในการขยายธุรกิจให้เช่าการ์ดก็ไม่ถูกกำหนดโดยอุปสงค์อีกต่อไป แต่ถูกกำหนดโดยวงเงินที่เจ้าหนี้ยินดีให้
จุดขัดแย้งจึงชัดเจน Huang Renxun เห็นว่าอุปสงค์ไม่มีปัญหา ปัญหาเรื่องเงินจะถูกแก้ไข Bernstein เห็นว่าเงินที่แพงขึ้นนั้นเองหมายถึงอุปสงค์ที่มีประสิทธิผลลดลง บรรยากาศตลาดวันที่ 22 ตุลาคม คือครั้งแรกที่ตลาดลงคะแนนให้ฝ่ายหลังอย่างกว้างขวาง
คำแนะนำของ Lam ส่งความกังวลด้านการระดมทุนไปสู่คำสั่งซื้ออุปกรณ์
ฝั่งชิปปรับตัวลงแรงกว่าผู้ให้บริการคลาวด์ NVIDIA ลดลงราว 4% CoreWeave ลดลงราว 10%
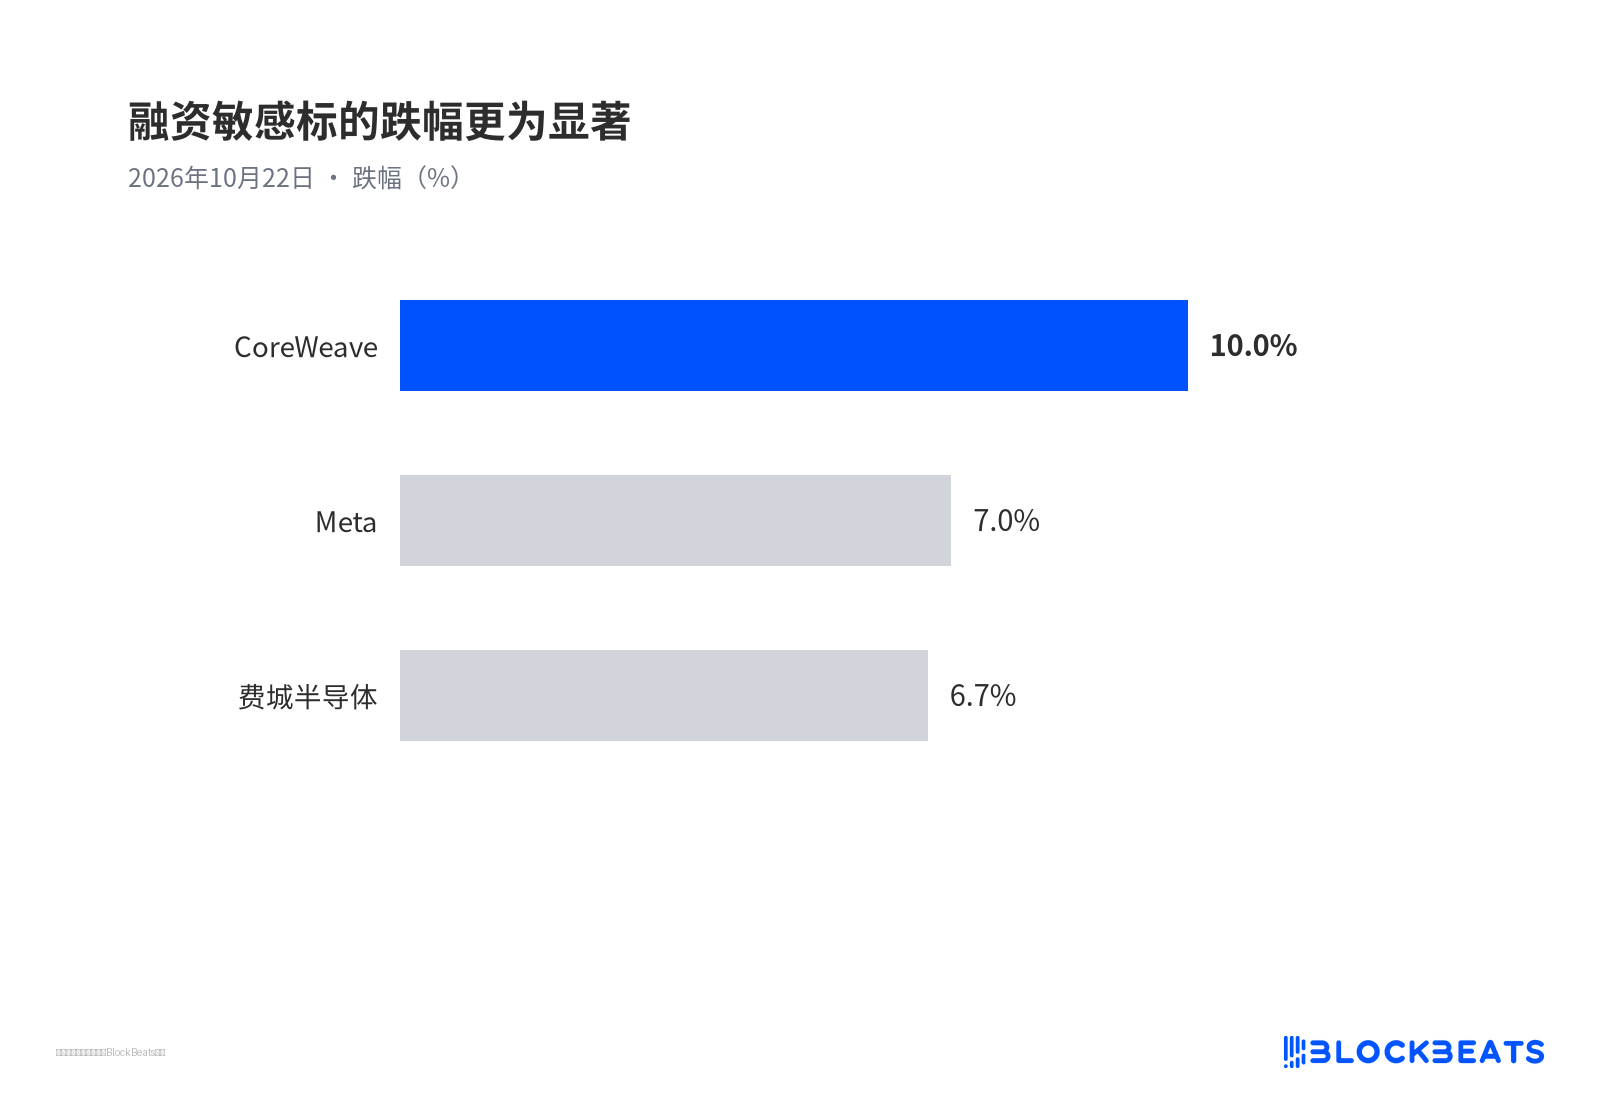
หลักทรัพย์ที่อ่อนไหวต่อการระดมทุนปรับตัวลดลงอย่างมีนัยสำคัญยิ่งกว่า
สิ่งที่ขยายอารมณ์คือ Lam Research บริษัทให้คำแนะนำรายได้สำหรับไตรมาสธันวาคมที่ค่ากลางสูงกว่าที่นักวิเคราะห์คาดการณ์เล็กน้อย แต่ต่ำกว่าความคาดหวังภายในที่สูงกว่าของฝ่ายซื้อ พร้อมทั้งเตือนว่าสัดส่วนรายได้จากลูกค้าจีนจะลดลงอย่างชัดเจน และปัญหาคอขวดในห่วงโซ่อุปทานอาจทำให้การส่งมอบบางส่วนล่าช้าออกไป ราคาหุ้นร่วงลงประมาณหนึ่งในสิบในวันนั้น
ต้องแยกแยะขนาดให้ชัด คำแนะนำของ Lam อธิบายได้เพียงการย่อตัวของหุ้นกลุ่มอุปกรณ์เอง ไม่สามารถอธิบายการลดลง 6.7% ของทั้งเซกเตอร์ได้ บทบาทของมันคือตัวอย่างที่เป็นรูปธรรม ชี้ให้เห็นว่าความกังวลด้านการระดมทุนส่งผ่านจากงบดุลของผู้ให้บริการคลาวด์ไปสู่ปัญหาความชัดเจนของคำสั่งซื้ออุปกรณ์ได้อย่างไร
แม้ Lam จะเน้นว่าความต้องการ AI ยังแข็งแกร่ง และการใช้จ่ายด้านอุปกรณ์โรงงานเวเฟอร์ทั่วโลกในปี 2027 มีโอกาสเกิน 2 แสนล้านดอลลาร์ อัตรากำไรขั้นต้นและอัตรากำไรจากการดำเนินงานของไตรมาสนั้นก็ทำสถิติสูงสุด ตลาดยังคงเทรด "ส่วนเพิ่มที่ต่ำกว่าคาด" ก่อน นี่เองคือหลักฐานว่าการประเมินมูลค่ามีความอ่อนไหวสูงต่อความชันของการใช้จ่ายลงทุน
ช่องทางการระดมทุนยังอยู่ แต่ราคาเปลี่ยนไปแล้ว
มองให้ไกลออกไป Meta คือตัวอย่างแรกที่ถูกมองเห็นในการเปลี่ยนแปลงโครงสร้างเงินทุนรอบนี้ ตามการประเมินของ Morgan Stanley การใช้จ่ายลงทุนที่เกี่ยวข้องของบริษัทคลาวด์ขนาดใหญ่พิเศษบวก neo-cloud ในปีหน้าอาจสูงถึง 1.58 ล้านล้านดอลลาร์ โดยช่องว่างกระแสเงินสดอิสระรวมสัญญาเช่าอาจสูงถึง 5.4 แสนล้านดอลลาร์ การประเมินของ Goldman Sachs ใช้ฐานที่ต่ำกว่า โดยการใช้จ่ายลงทุนของบริษัทคลาวด์ชั้นนำในปี 2026 อยู่ที่ประมาณ 8 แสนล้านดอลลาร์
ฐานการประเมินของสองวาณิชธนกิจต่างกัน ตัวเลขต่างกันเกือบหนึ่งเท่า แต่ชี้ไปที่เรื่องเดียวกัน: ขนาดของการก่อสร้าง AI ได้เกินขีดความสามารถของกระแสเงินสดภายในของบริษัทใดบริษัทหนึ่งแล้ว
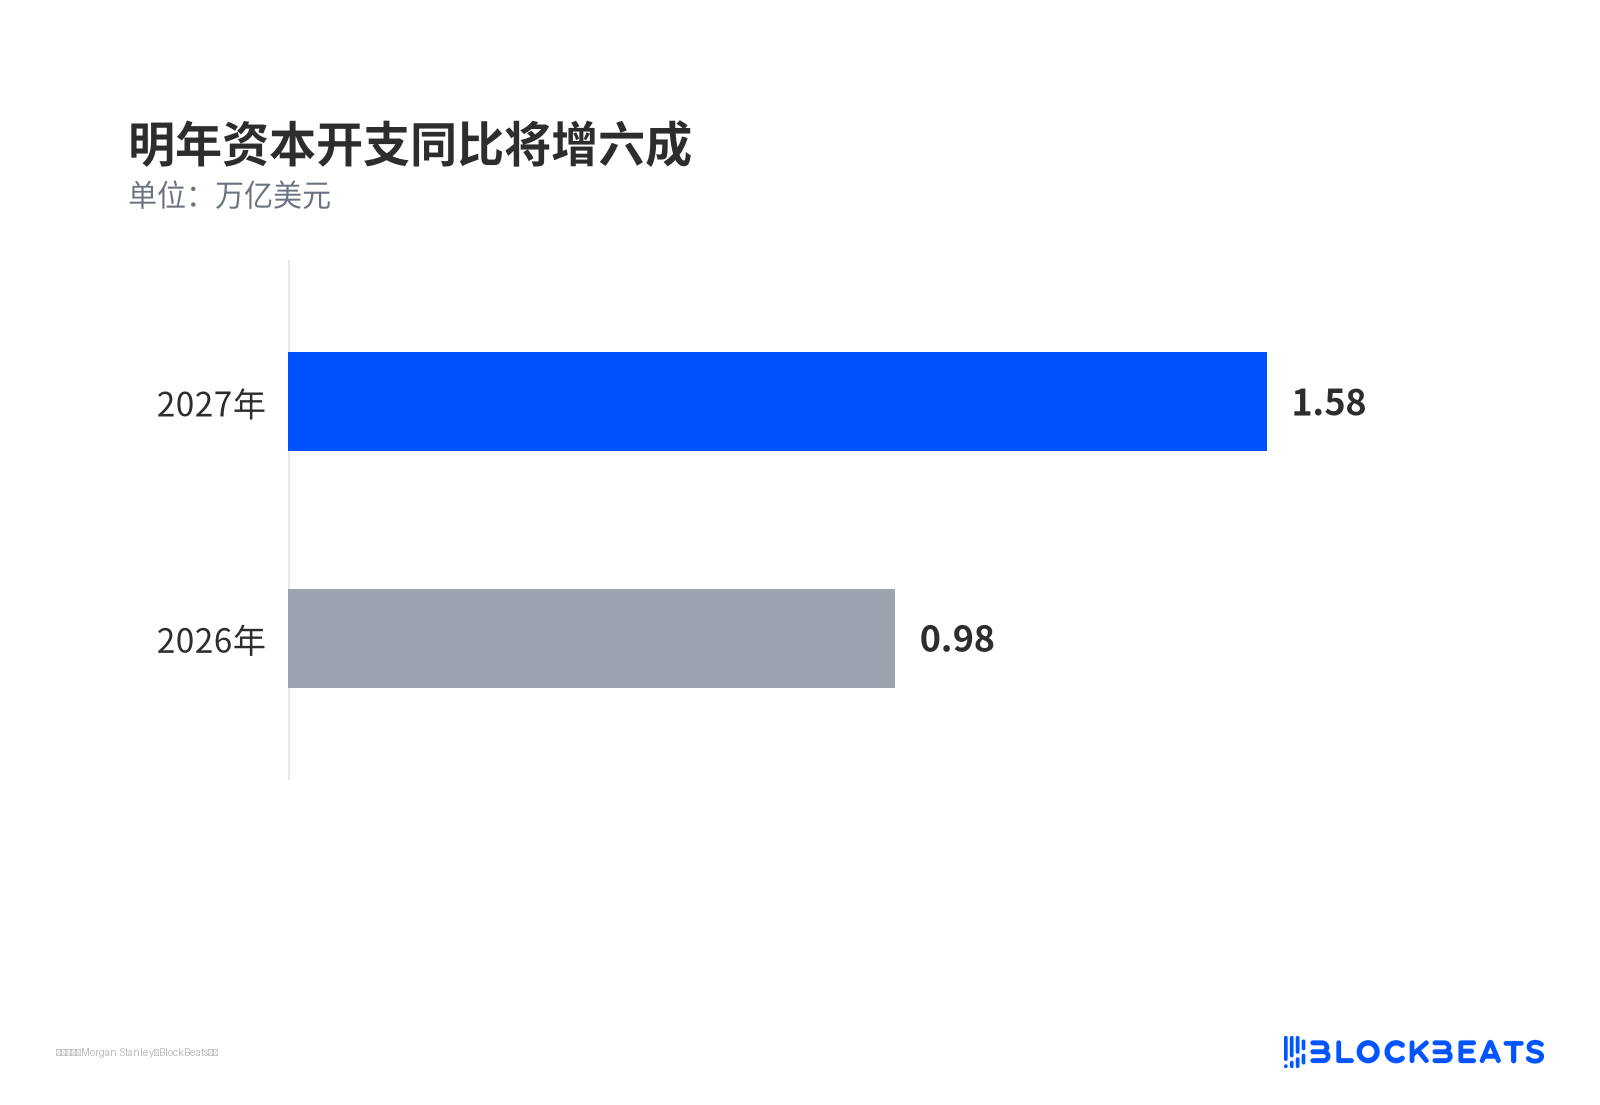
การใช้จ่ายลงทุนปีหน้าจะเพิ่มขึ้นหกสิบเปอร์เซ็นต์เมื่อเทียบปีต่อปี
หลักฐานปัจจุบันสนับสนุนได้เพียงเท่านี้ โครงสร้างการระดมทุนกำลังเปลี่ยนจากกระแสเงินสดภายในไปสู่ทุนภายนอก ตลาดเริ่มกำหนดราคาให้กับการเจือจางและส่วนต่างอัตราดอกเบี้ย มันไม่ได้สนับสนุนว่า "ความต้องการ AI ถึงจุดสูงสุดแล้ว" และไม่ได้สนับสนุนว่า "หน้าต่างการระดมทุนปิดลงแล้ว" หนี้ของ CoreWeave แม้จะแพง แต่ก็ยังมีคนซื้อ Class C ของ Meta เพียงแต่เปิดช่องทางไว้ ยังไม่ได้เพิ่มทุนขนาดใหญ่ทันที
สิ่งที่ต้องจับตาคือเมื่อใดที่ "การเจือจางที่คาดไว้" กลายเป็น "การเจือจางที่เกิดขึ้นจริง" หากต่อไปมีบริษัทชั้นนำออกหุ้นเพิ่มทุนจำนวนมากจริงหรือออกหนี้รูปแบบใหม่ แรงกดดันด้านการประเมินมูลค่าจะเปลี่ยนจากสมมติฐานส่วนลดเป็นอุปทานหุ้นที่แท้จริง หากส่วนต่างเครดิตของภาคเทคโนโลยีขยายตัวต่อเนื่อง และบริษัทนอกเหนือจาก neo-cloud ก็ถูกเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น ข้อจำกัดด้านการระดมทุนก็จะไม่ใช่กรณีเฉพาะอีกต่อไป ในทางกลับกัน หากการใช้จ่ายลงทุนในไตรมาสหน้าปรับขึ้นต่อเนื่อง คำสั่งซื้อและรายได้ตามมา การปรับตัวรอบนี้น่าจะเป็นเพียงการกำหนดราคาใหม่เป็นระยะ
สิ่งที่เหลือไว้จากวันที่ 22 ตุลาคม ไม่ใช่ข้อสรุปที่ว่า "AI จบแล้ว" แต่เป็นสมการใหม่: ความต้องการยังอยู่ แต่เบื้องหลัง GPU ทุกตัว ต้องตอบก่อนว่าเงินจะมาจากไหน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia