โกลด์แมน แซคส์ วิเคราะห์: มองบวกต่อห่วงโซ่อุปกรณ์เซมิคอนดักเตอร์ของญี่ปุ่น
TL;DR
· Kit Yu เปิดเผยการอัปเดตกลยุทธ์ ยังคงมองบวกต่อ Lasertec, Ebara, Disco และ Tokyo Electron สี่บริษัทอุปกรณ์ญี่ปุ่น
· SEAJ คาดการณ์ยอดขายอุปกรณ์เซมิคอนดักเตอร์ที่ผลิตในญี่ปุ่นในปีงบประมาณ 2026 จะเพิ่มขึ้นเป็น 5.5004 ล้านล้านเยน โดย DRAM และลอจิกขั้นสูงสำหรับ AI เป็นแรงขับเคลื่อนหลัก
· รอบการมองบวกนี้ยังคงถูกจำกัดด้วยจังหวะการสั่งซื้อ การบรรลุอัตรากำไร และข้อจำกัดการส่งออก แรงกดดันจากช่วงเวลาเดียวกันของปีก่อนของ Lasertec ในระยะสั้นก็เตือนว่าวัฏจักรไม่ได้เพิ่มขึ้นเป็นเส้นตรง
การอัปเดตกลยุทธ์ด้านอุปกรณ์ทุนเซมิคอนดักเตอร์ของญี่ปุ่นที่มุ่งเป้าไปในช่วงครึ่งหลังของปี 2026 ยังคงจัดอันดับ Lasertec, Ebara, Disco และ Tokyo Electron ไว้ที่ระดับ Buy โดยเดิมพันว่ารายจ่ายด้านทุนของ AI จะยังคงส่งต่อไปยังจุดแข็งของบริษัทญี่ปุ่น เช่น การตรวจสอบ, CMP, การตัดและเจียร และการเคลือบและพัฒนา
ตามโพสต์สาธารณะของ Kit Yu บน LinkedIn การคัดเลือกรอบนี้ไม่ได้มองหาบริษัทที่ "เหมือน AI ที่สุด" อย่างง่ายๆ แต่ดูสองสิ่ง: การเติบโตของยอดขายสามารถแซงค่าเฉลี่ยของกลุ่มได้หรือไม่ และการเติบโตของรายได้สามารถเปลี่ยนเป็นการปรับปรุงอัตรากำไรได้จริงหรือไม่ สำหรับสี่บริษัทนี้ จุดเน้นคือแพลตฟอร์มตรวจสอบ ACTIS ของ Lasertec, CMP ของ Ebara, อุปกรณ์บรรจุภัณฑ์ขั้นสูงของ Disco และพอร์ตโฟลิโอผลิตภัณฑ์ที่กว้างขึ้นและการปรับปรุงผลกำไรของ Tokyo Electron
ภูมิหลังของอุตสาหกรรมยังให้ตัวเลขที่โดดเด่นสำหรับการตัดสินใจรอบนี้ สมาคมผู้ผลิตอุปกรณ์เซมิคอนดักเตอร์แห่งญี่ปุ่น (SEAJ) ในรายงาน "Market Forecast Report" ที่เผยแพร่เมื่อวันที่ 15 มกราคม คาดการณ์ว่ายอดขายอุปกรณ์เซมิคอนดักเตอร์ที่ผลิตในญี่ปุ่นในปีงบประมาณ 2026 จะเพิ่มขึ้น 12% เมื่อเทียบเป็นรายปี เป็น 55,004 พันล้านเยน หรือ 5.5004 ล้านล้านเยน ปีงบประมาณ 2025 คาดว่าจะอยู่ที่ 4.9111 ล้านล้านเยน เพิ่มขึ้น 3% เมื่อเทียบเป็นรายปี
แหล่งที่มาของการเติบโตในปีงบประมาณ 2026 ที่ SEAJ ระบุคือ การขยายการลงทุนใน DRAM อย่างต่อเนื่อง และการเติบโตของการลงทุนในลอจิกขั้นสูงสำหรับเซิร์ฟเวอร์ AI การเติบโตในปีงบประมาณ 2025 ได้รับการสนับสนุนมากขึ้นจากการเริ่มต้นการลงทุน 2nm/GAA อย่างเต็มรูปแบบของโรงหล่อเวเฟอร์ในไต้หวัน และการลงทุนใน DRAM ที่เน้น HBM เป็นหลัก กล่าวอีกนัยหนึ่ง การลงทุนในโหนดขั้นสูงยังคงดำเนินต่อไป แต่ไม่สามารถเขียน "2nm" เป็นแรงขับเคลื่อนหลักเพียงอย่างเดียวของปีงบประมาณ 2026 ได้
สี่บริษัทยังคงถูกมองในแง่บวก เกณฑ์การคัดเลือกไม่ใช่ "ใครที่เหมือน AI ที่สุด"
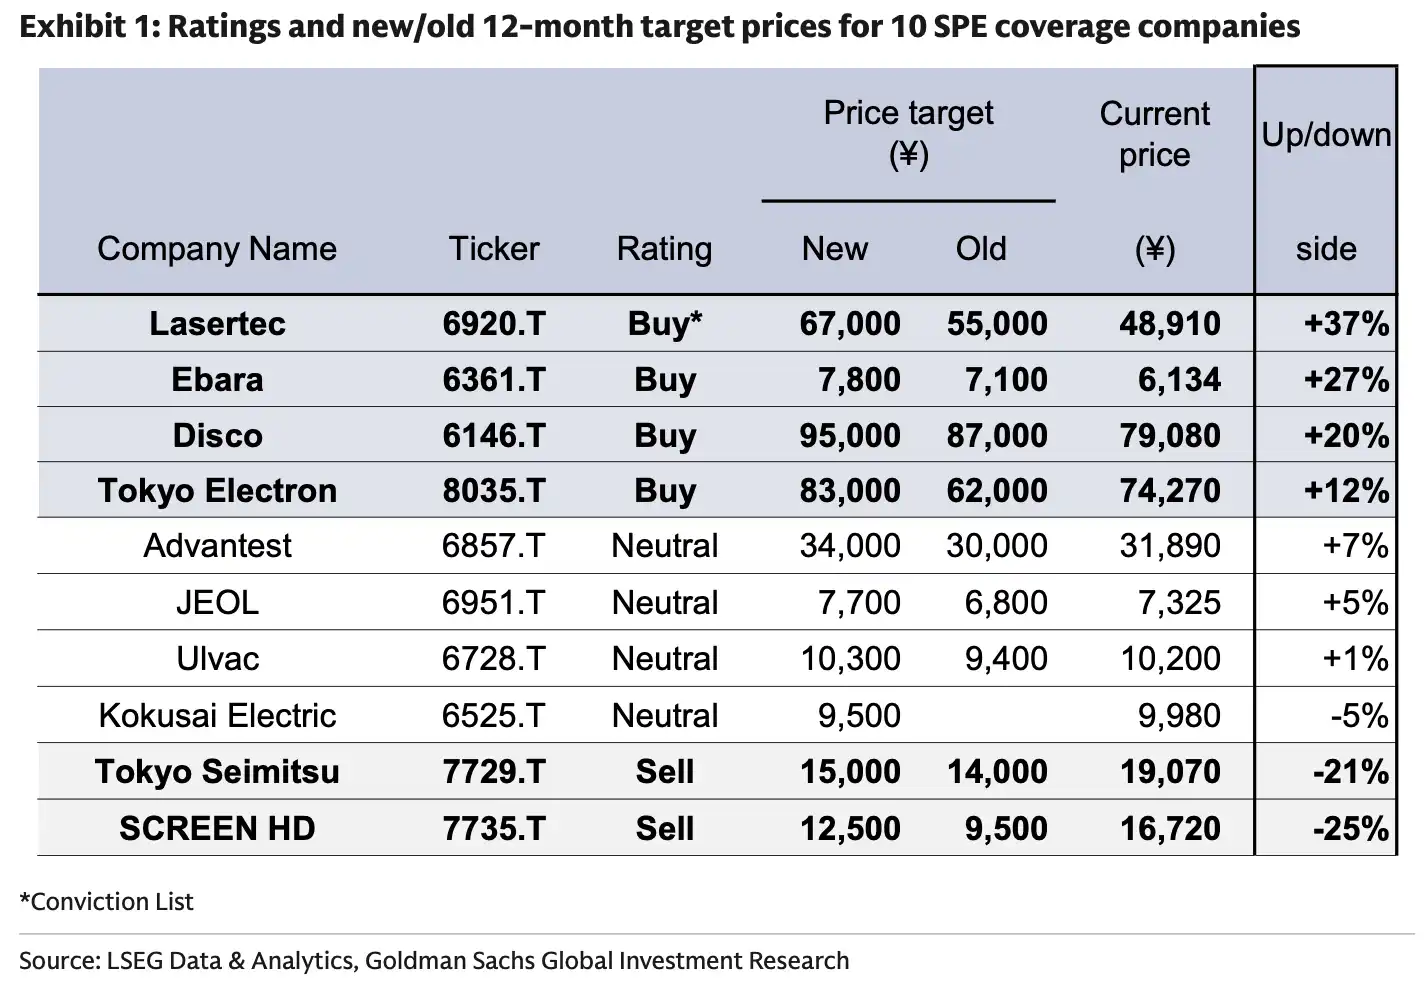
เซิร์ฟเวอร์ AI ต้องการชิปลอจิกขั้นสูงและ HBM และกระบวนการผลิตระดับสูงจะเพิ่มขั้นตอนต่างๆ เช่น การตรวจสอบ การปรับพื้นผิวให้เรียบ การบรรจุภัณฑ์ และการเคลือบและพัฒนา บริษัทอุปกรณ์ญี่ปุ่นมีส่วนแบ่งตลาดสูงในส่วนย่อยเหล่านี้มาเป็นเวลานาน ซึ่งเป็นเหตุผลว่าทำไมการอัปเดตกลยุทธ์นี้ยังคงมุ่งเน้นไปที่ห่วงโซ่อุปกรณ์ของญี่ปุ่น
คำสำคัญของ Lasertec คือ ACTIS ยิ่งกระบวนการผลิตขั้นสูงก้าวหน้าไปมากเท่าไร ความสำคัญของการตรวจสอบหน้ากากและเวเฟอร์ก็ยิ่งสูงขึ้นเท่านั้น การนำ ACTIS มาใช้ในโรงงานผลิตเวเฟอร์ที่เพิ่มขึ้น ถือเป็นกุญแจสำคัญต่อการเติบโตของรายได้ในอนาคต
จุดเด่นของ Ebara อยู่ที่ CMP หรือการขัดด้วยสารเคมีเชิงกล เมื่อมีวัสดุใหม่ โครงสร้างใหม่ และขั้นตอนกระบวนการผลิตขั้นสูงเพิ่มขึ้น ขอบเขตการใช้งาน CMP ก็ขยายกว้างขึ้น ทำให้ Ebara มีพื้นที่ในการเพิ่มส่วนแบ่งตลาด
Disco ได้รับประโยชน์โดยตรงจากบรรจุภัณฑ์ขั้นสูง HBM โครงสร้าง 3 มิติ และบรรจุภัณฑ์ชิปประสิทธิภาพสูง ทำให้ความต้องการในขั้นตอนการตัด เจียร และลดความหนาเพิ่มสูงขึ้น ตำแหน่งของ Disco ในกระบวนการเหล่านี้ ทำให้เป็นหนึ่งในผู้ได้รับประโยชน์ต้นน้ำจากการขยายกำลังการผลิตฮาร์ดแวร์ AI
Tokyo Electron อาศัยกลุ่มผลิตภัณฑ์ที่กว้างขึ้น เพื่อแสวงหาการเติบโตเพิ่มเติมเมื่อเทียบกับตลาดอุปกรณ์โรงงานผลิตเวเฟอร์โดยรวม การวางตำแหน่งในขั้นตอนการเคลือบและพัฒนา การอบชุบด้วยความร้อน และการเชื่อมต่อ ทำให้สามารถตามทันการลงทุนในลอจิกขั้นสูงที่เพิ่มขึ้นได้ง่ายขึ้น
ตลาดอุปกรณ์มูลค่า 5.5 ล้านล้านเยน เบื้องหลังคือการขยายกำลังการผลิต DRAM และลอจิกขั้นสูง
การคาดการณ์ของ SEAJ ที่ 5.5004 ล้านล้านเยน คือตัวเชื่อมโยงในห่วงโซ่อุปกรณ์นี้ที่ตลาดสามารถจับต้องได้ง่ายที่สุด
โดยปกติแล้ว ความต้องการอุปกรณ์เซมิคอนดักเตอร์จะเคลื่อนไหวตามรายจ่ายฝ่ายทุนของโรงงานผลิตเวเฟอร์ ในรอบที่ผ่านมา กระบวนการผลิตที่成熟และการขยายกำลังการผลิตในจีนเคยเป็นปัจจัยสนับสนุนสำคัญ เมื่อเข้าสู่ช่วงการขยายตัวของเซิร์ฟเวอร์ AI ความต้องการระดับไฮเอนด์ได้รับความสนใจมากขึ้น รวมถึง HBM ลอจิกขั้นสูง บรรจุภัณฑ์ขั้นสูง และการควบคุมกระบวนการที่ซับซ้อนยิ่งขึ้น
HBM ไม่ใช่ชิปหน่วยความจำธรรมดา แต่เป็นหน่วยความจำแบนด์วิดท์สูงที่ซ้อนกันหลายชั้นและผูกพันอย่างแน่นหนากับตัวเร่ง AI ความต้องการอุปกรณ์ที่เกิดขึ้นไม่ได้จำกัดอยู่แค่การผลิตเวเฟอร์ในขั้นต้นเท่านั้น แต่ยังขยายไปถึงขั้นตอนบรรจุภัณฑ์ การตัด การเจียร และการตรวจสอบอีกด้วย
โหนดลอจิกขั้นสูงก็มีตรรกะคล้ายกัน ยิ่งเข้าใกล้กระบวนการผลิตที่ล้ำสมัยมากเท่าไร ความซับซ้อนของกระบวนการก็ยิ่งสูงขึ้น และความต้องการในขั้นตอนการตรวจสอบ การเคลือบและพัฒนา CMP และการอบชุบด้วยความร้อนก็ยิ่งสูงขึ้นตามไปด้วย
นี่คือจุดแข็งของผู้ผลิตอุปกรณ์ญี่ปุ่น Tokyo Electron มีสถานะที่แข็งแกร่งในอุปกรณ์เคลือบและพัฒนา Disco เป็นผู้นำในด้านการตัดและเจียรมายาวนาน Ebara ขยายการใช้งาน CMP อย่างต่อเนื่อง และ Lasertec ยังคงมีบทบาทในขั้นตอนการตรวจสอบระดับไฮเอนด์ หากรายจ่ายฝ่ายทุนด้าน AI ยังคงเป็นจริง สิ่งที่พวกเขาได้รับไม่ใช่ผลประโยชน์จากแนวคิด แต่เป็นคำสั่งซื้ออุปกรณ์จากโรงงานผลิตเวเฟอร์และโรงงานบรรจุภัณฑ์
แต่การเติบโตของอุตสาหกรรมไม่ได้หมายความว่าทุกบริษัทจะเติบโตสูงพร้อมกัน การคาดการณ์ของ SEAJ คือยอดขายอุปกรณ์ที่ผลิตในญี่ปุ่น ไม่ใช่รายได้ของบริษัทใดบริษัทหนึ่ง และไม่ใช่การคาดการณ์ที่สมบูรณ์ของตลาดอุปกรณ์โรงงานผลิตเวเฟอร์ทั่วโลก การที่หุ้นแต่ละตัวจะ outperformed หรือไม่นั้น ยังต้องขึ้นอยู่กับจังหวะการสั่งซื้อของลูกค้า วงจรการส่งมอบผลิตภัณฑ์ ภูมิทัศน์การแข่งขัน และประสิทธิภาพของอัตรากำไร
รายได้ที่เพิ่มขึ้นยังไม่พอ อัตรากำไรที่ตามทันสำคัญกว่า
การปรับปรุงกลยุทธ์ที่กำหนดให้การปรับปรุงอัตรากำไรเป็นเกณฑ์การคัดเลือกอันดับสอง แสดงให้เห็นว่าตลาดไม่ได้มองแค่คำสั่งซื้อและรายได้เท่านั้น
บริษัทอุปกรณ์เซมิคอนดักเตอร์มักจะได้รับประโยชน์จาก Economies of Scale ในช่วงวัฏจักรขาขึ้น แต่ไม่ได้หมายความว่าอัตรากำไรจะเพิ่มขึ้นโดยอัตโนมัติ การลงทุนด้าน R&D การขยายกำลังการผลิต การเปลี่ยนแปลงส่วนผสมของผลิตภัณฑ์ การต่อรองราคาของลูกค้า และต้นทุนห่วงโซ่อุปทาน ล้วนส่งผลต่อกำไรขั้นสุดท้าย อุปกรณ์ที่เกี่ยวข้องกับกระบวนการผลิตขั้นสูงมีเกณฑ์ทางเทคนิคที่สูงกว่า และต้นทุนด้าน R&D และการสนับสนุนหลังการขายก็สูงตามไปด้วย
หนึ่งในประเด็นที่น่าสนใจของ Tokyo Electron คือการเติบโตเพิ่มเติมจากส่วนผสมของผลิตภัณฑ์และมาตรการปรับปรุงความสามารถในการทำกำไร บริษัทต้องพิสูจน์ว่าตนไม่ได้แค่เติบโตตามการขยายตัวของตลาดอุปกรณ์เท่านั้น แต่ยังสามารถรักษาการเติบโตของรายได้ไว้ได้ผ่านผลิตภัณฑ์ที่มีมูลค่าเพิ่มสูงขึ้นและประสิทธิภาพภายใน เช่นเดียวกับ Ebara และ Disco หากการขยายการใช้งาน CMP และความต้องการบรรจุภัณฑ์ขั้นสูงที่เพิ่มขึ้นนำมาซึ่งรายได้เท่านั้น แต่ไม่มีการปรับปรุงอัตรากำไรขั้นต้นหรืออัตรากำไรจากการดำเนินงาน ปฏิกิริยาของราคาหุ้นก็จะลดลง
กรณีของ Lasertec จำเป็นต้องพิจารณาแยกต่างหาก การคาดการณ์ที่แก้ไขของบริษัทเมื่อวันที่ 30 มกราคม แสดงให้เห็นว่าการคาดการณ์รายได้สำหรับ FY2026 ปรับเพิ่มขึ้นเป็น 2.2 แสนล้านเยน และ EPS อยู่ที่ 801.89 เยน แต่ยังคงต่ำกว่ารายได้จริงของ FY2025 ที่ 2.51477 แสนล้านเยน และ EPS 938.61 เยน กล่าวคือ นี่ไม่ใช่การปรับลดแนวทางล่าสุดของบริษัท แต่เป็นแรงกดดันที่ยังคงมีอยู่จากการลดลงเมื่อเทียบเป็นรายปีหลังจากฐานสูงของ FY2025
สำหรับนักลงทุน สิ่งนี้เตือนว่าไม่ควรเข้าใจว่า "การเติบโตที่แข็งแกร่งใน FY2026 ถึง FY2027" จะเป็นการปรับปรุงแบบเส้นตรงในทุกไตรมาสทางการเงิน คำสั่งซื้อจะเปลี่ยนเป็นรายได้เมื่อใด รายได้จะเปลี่ยนเป็นกำไรเมื่อใด และอัตรากำไรจะดีขึ้นอย่างชัดเจนหรือไม่ สิ่งเหล่านี้จะเป็นตัวกำหนดว่าวงจรของห่วงโซ่อุปกรณ์ AI นี้จะไปได้ไกลแค่ไหน
นอกเหนือจากเรตติ้ง Buy คำสั่งซื้อและข้อจำกัดการส่งออกยังไม่หายไป
การที่ทั้งสี่บริษัทยังคงได้รับเรตติ้ง Buy สะท้อนถึงการประเมินของนักวิเคราะห์เกี่ยวกับวัฏจักรอุปกรณ์ตั้งแต่ครึ่งหลังของปี 2026 ถึง FY2027 แต่ยังไม่ใช่ผลประกอบการที่เกิดขึ้นจริง
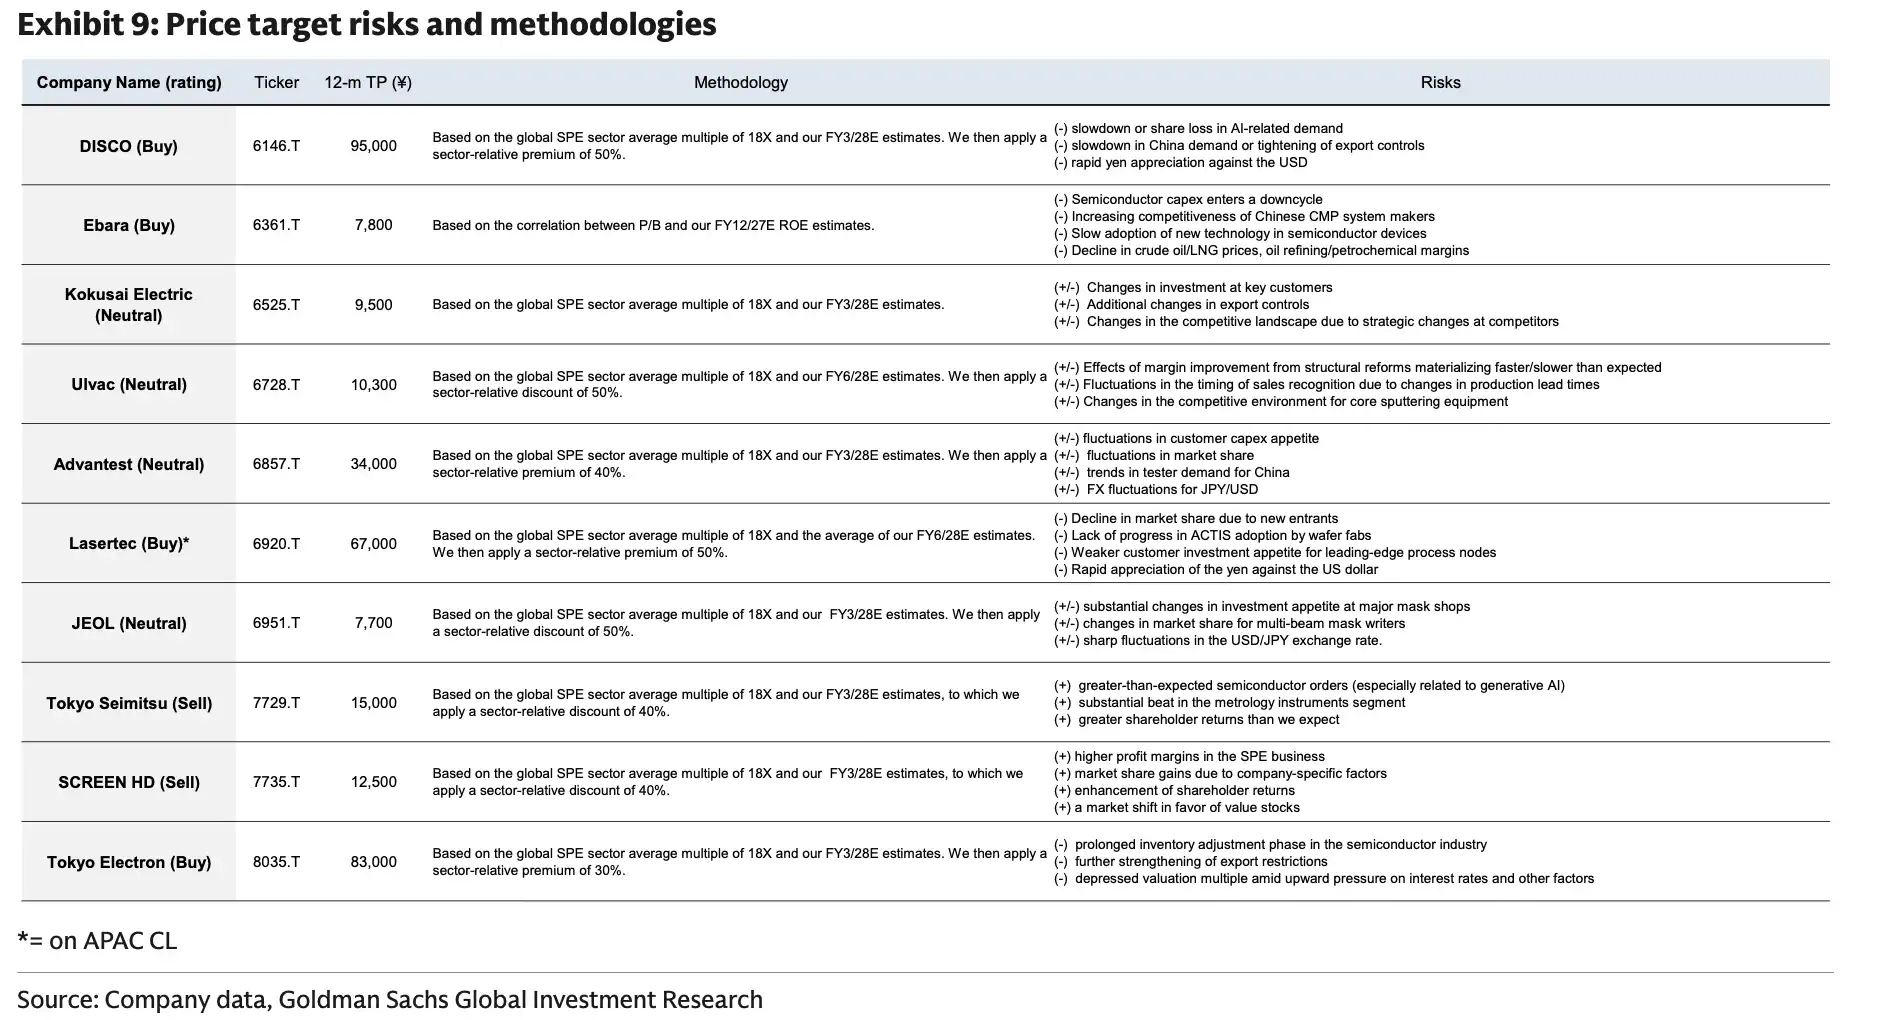
ความไม่แน่นอนโดยตรงที่สุดมาจากจังหวะของคำสั่งซื้อ ความต้องการเซิร์ฟเวอร์ AI ที่แข็งแกร่งไม่ได้หมายความว่ารายจ่ายด้านทุนของโรงงานเวเฟอร์ทั้งหมดจะดำเนินการตามแผนที่มองโลกในแง่ดีที่สุด หากผู้ให้บริการคลาวด์หรือบริษัทชิปชะลอการลงทุนใน AI การขยายกำลังการผลิตของ DRAM, HBM และลอจิกขั้นสูงก็อาจปรับเปลี่ยนได้เช่นกัน การรับรู้รายได้ของบริษัทอุปกรณ์มักจะล่าช้ากว่าการสั่งซื้อของลูกค้า ดังนั้นรายงานทางการเงินระยะสั้นอาจไม่สอดคล้องกับแนวโน้มระยะกลางอย่างสมบูรณ์
ข้อจำกัดการส่งออกก็เป็นขอบเขตเช่นกัน บริษัทอุปกรณ์ญี่ปุ่นต้องเผชิญกับข้อจำกัดทางเทคโนโลยีของสหรัฐฯ ต่อจีน นโยบายอุตสาหกรรมเซมิคอนดักเตอร์ของประเทศต่างๆ และการเปลี่ยนแปลงในพื้นที่การลงทุนของลูกค้า อุปกรณ์สำหรับกระบวนการผลิตขั้นสูงได้รับผลกระทบจากข้อจำกัดที่ชัดเจนกว่า ในขณะที่ความต้องการสำหรับกระบวนการผลิตที่成熟ก็อาจผันผวนเนื่องจากการเปลี่ยนแปลงนโยบาย สำหรับบริษัทที่มีธุรกิจครอบคลุมกว้าง เช่น Tokyo Electron และ Ebara โครงสร้างภูมิภาคและกระบวนการผลิตจะส่งผลต่อคุณภาพของรายได้
ข้อจำกัดอีกประการหนึ่งคือ โพสต์สาธารณะไม่ได้ระบุราคาเป้าหมาย การคาดการณ์กำไร และสมมติฐานการประเมินมูลค่า สิ่งที่ยืนยันได้ในตอนนี้คือการคงอันดับเรตติ้ง ชื่อของสี่บริษัท เกณฑ์การคัดเลือกสองข้อ และปัจจัยขับเคลื่อนการเติบโตหลัก หากไม่มีตัวเลขเหล่านี้ ก็ไม่สามารถเขียนเป็นข้อสรุปการซื้อขายในลักษณะ " upside เท่าไหร่" หรือ "ปรับเพิ่มราคาเป้าหมาย" ได้
ส่วนที่น่าสนใจที่สุดของการอัปเดตกลยุทธ์นี้คือ การขยายกำลังการผลิต AI ถูกแยกย่อยลงไปในกลุ่มผลิตภัณฑ์ ACTIS, CMP, Advanced Packaging และ TEL การคาดการณ์ยอดขายอุปกรณ์ในปีงบประมาณ 2026 ที่ 5.5004 ล้านล้านเยนเป็นพื้นฐานของภาคส่วนนี้ การที่สี่บริษัทนี้จะทำผลงานได้ดีกว่าตลาดจริงหรือไม่ ยังต้องรอให้คำสั่งซื้อ การส่งมอบ และอัตรากำไรมาพิสูจน์พร้อมกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง