กลยุทธ์ถูกตัดออกจากดัชนีหุ้น แรงขายจากพอร์ตแบบพาสซีฟมีมากแค่ไหน

สรุปสั้น
· 11 พฤศจิกายน 2026 MSCI ประกาศผลการทบทวนดัชนี หุ้นสามัญประเภท A ของ Strategy ถูกจัดอยู่ในรายชื่อหุ้นที่ถูกคัดออกจากดัชนี MSCI สหรัฐฯ มีผลหลังปิดตลาดวันที่ 30 พฤศจิกายน 2026
· เกณฑ์อ้างอิงคือการคัดกรอง "บริษัทที่ไม่ได้ดำเนินธุรกิจหลัก" ของ MSCI: บิตคอยน์คิดเป็นกว่าสิบเก้าส่วนสิบของสินทรัพย์ และไม่ผ่านเกณฑ์ติดต่อกันสองรอบปีบัญชี จึงถูกปฏิบัติเสมือนผู้ออกหลักทรัพย์ประเภทกองทุน กองทุนแบบพาสซีฟต้องขายหุ้น แต่บริษัทไม่จำเป็นต้องขายบิตคอยน์
· หลักทรัพย์ที่เกี่ยวข้อง: MSTR, Metaplanet, Yellow Cake, บิตคอยน์สปอต และ IBIT; ตัวเลข 2.8 พันล้านดอลลาร์ของเจพีมอร์แกนเป็นการประเมินจากแผนเดิมในปี 2025
11 พฤศจิกายน 2026 MSCI ประกาศผลการทบทวนดัชนีมาตรฐานโลกประจำเดือนพฤศจิกายน หุ้นสามัญประเภท A ของ Strategy ปรากฏอยู่ในรายชื่อหุ้นที่ถูกคัดออกจากดัชนี MSCI สหรัฐฯ โดยการเปลี่ยนแปลงมีผลหลังปิดตลาดวันที่ 30 พฤศจิกายน 2026 ข่าวเผยแพร่หลังตลาดหุ้นสหรัฐฯ ปิด MSTR ร่วงลง 1.5% ถึง 2.6% ในช่วงหลังปิดตลาด ซึ่งงบรายไตรมาสปลายเดือนตุลาคมของบริษัทได้คาดการณ์ถึงขั้นตอนนี้ไว้แล้ว สิ่งที่ต้องประเมินใหม่ไม่ใช่บิตคอยน์ 850,000 เหรียญที่ถืออยู่ แต่เป็นตำแหน่งของหุ้นตัวนี้ในพอร์ตแบบพาสซีฟ
เส้นที่ MSCI ลาก: บริษัทประเภทกองทุนไม่เข้าดัชนีหุ้น
อธิบายกลไกให้ชัดก่อน MSCI ดูก่อนว่าบริษัทมีสินทรัพย์ดำเนินงานที่มีสาระสำคัญหรือไม่ หากมีสัดส่วนไม่ถึงครึ่ง ก็ตรวจสอบกลุ่มอัตราส่วนทางการเงินต่อ หากส่วนใหญ่ไม่ผ่านเกณฑ์ก็จะถูกปฏิบัติเสมือนผู้ออกหลักทรัพย์ประเภทกองทุน และไม่ได้รับการบรรจุเข้าดัชนีหุ้น สำหรับหุ้นที่เป็นส่วนประกอบในดัชนีอยู่แล้ว ต้องไม่ผ่านเกณฑ์ติดต่อกันสองรอบปีบัญชีจึงจะถูกคัดออก
เกณฑ์การคัดกรองถูกกำหนดไว้ก่อนหน้านี้แล้ว การทบทวนครั้งนี้ดำเนินการตามเกณฑ์ใหม่ บนงบดุลของ Strategy บิตคอยน์คิดเป็นกว่าสิบเก้าส่วนสิบของสินทรัพย์รวม ธุรกิจซอฟต์แวร์เล็กน้อยเมื่อเทียบกับคลังสินทรัพย์ การไม่ผ่านเกณฑ์ติดต่อกันจึงไม่น่าแปลกใจ ก่อนหน้านี้บริษัทได้ปรากฏอยู่ในรายชื่อที่อาจถูกคัดออกแล้ว
ในรายชื่อเดียวกันที่ตลาดระบุ ยังรวมถึง Metaplanet ของญี่ปุ่น และ Yellow Cake บริษัทอังกฤษที่ถือยูเรเนียม Yellow Cake ไม่เกี่ยวข้องกับคริปโต รายละเอียดนี้สำคัญมาก: สิ่งที่ MSCI ลากเส้นคือขอบเขตระหว่าง "การห่อหุ้มสินทรัพย์" กับ "บริษัทที่ดำเนินธุรกิจ" ไม่ใช่การตั้งกฎเฉพาะสำหรับบิตคอยน์
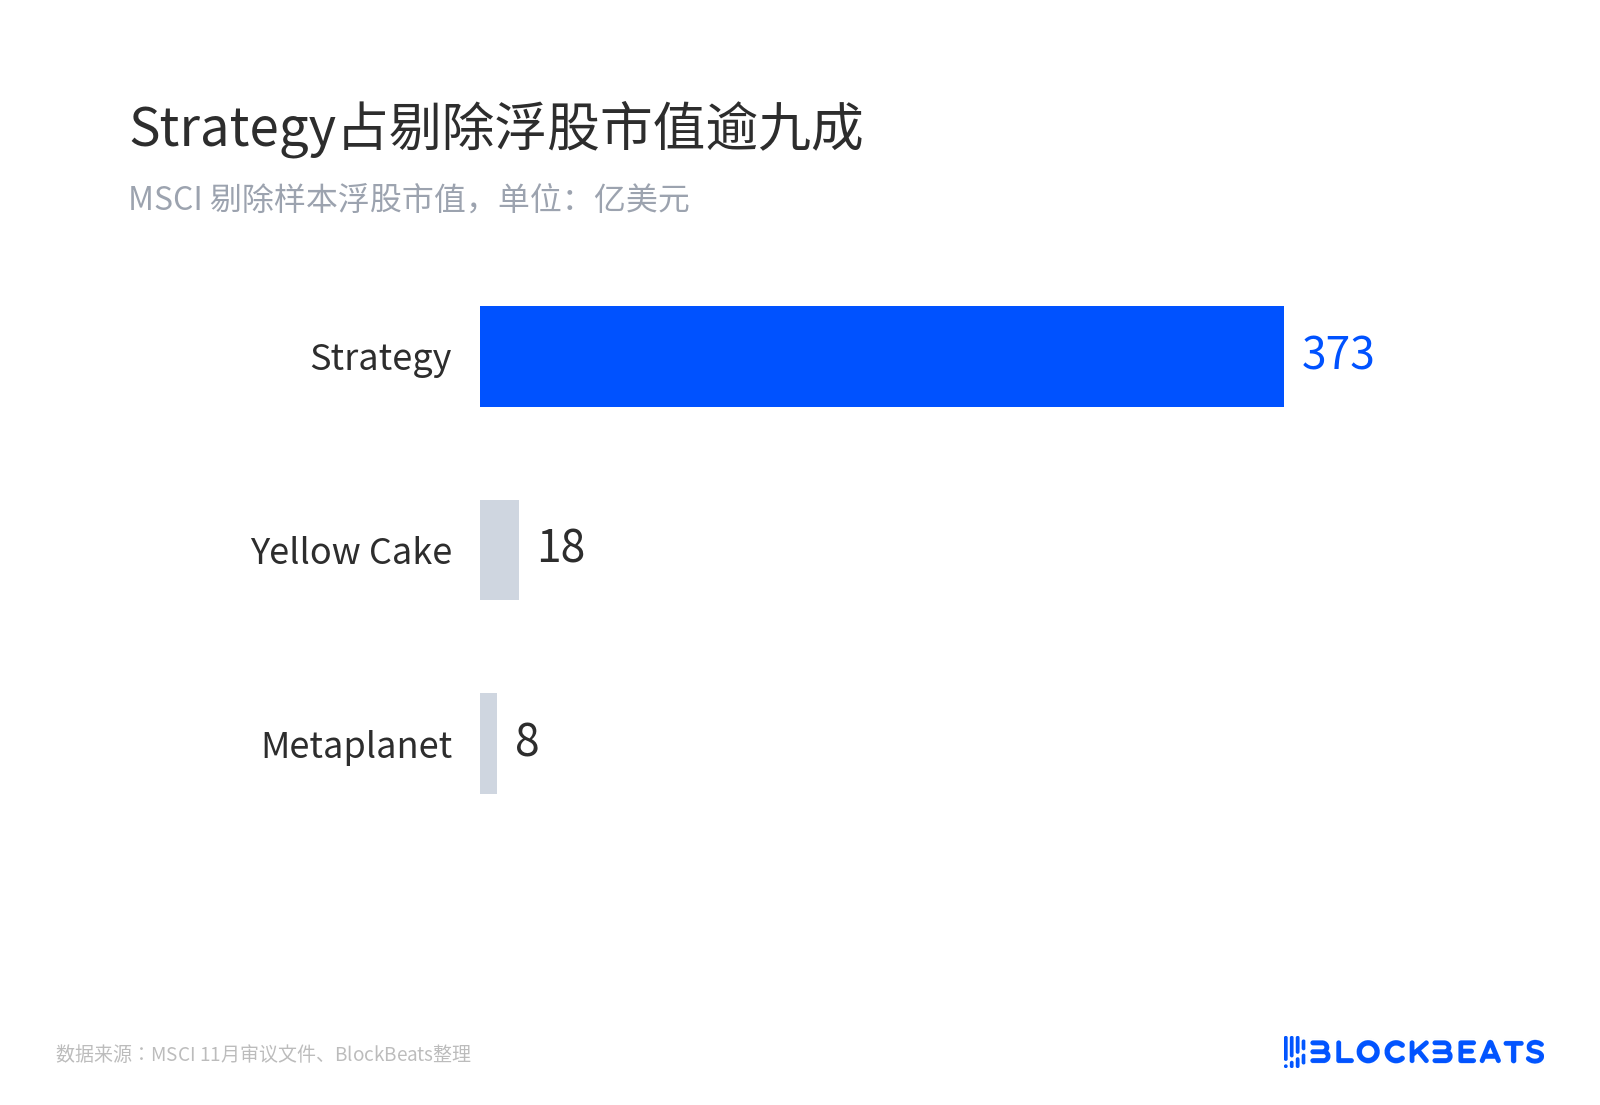
Strategy คิดเป็นสัดส่วนหุ้นลอยที่ถูกคัดออก
ความเห็นต่างอยู่ตรงนี้ จุดยืนของ MSCI เขียนอยู่ในตัวบทกฎว่า ผู้ออกหลักทรัพย์ประเภทนี้คล้ายกองทุนมากกว่า ไม่ควรคงอยู่ในดัชนีหุ้น基準 Strategy ในการตอบกลับการปรึกษาหารือกล่าวหาว่ากฎดังกล่าวเป็นการเลือกปฏิบัติต่อบริษัทคลังสินทรัพย์ดิจิทัล โดยเน้นว่าคลังบิตคอยน์รายงานเป็นส่วนงานดำเนินธุรกิจตามมาตรฐานบัญชีสหรัฐฯ และการคัดออก "จะไม่มีผลกระทบที่มีนัยสำคัญต่อธุรกิจ"
แต่รายงานรายไตรมาสของบริษัทในช่วงเดียวกันกลับระบุว่า การออกจากดัชนีอาจกดราคาหุ้น ลดสภาพคล่องและความสามารถในการระดมทุน สองประโยคนี้ต้องอ่านคู่กัน หากอ้างเพียงประโยคแรกจะได้ข้อสรุปที่มองโลกในแง่ดีเกินไป
2.8 พันล้านดอลลาร์เป็นการประเมินจากแผนเดิม ฝั่งบริษัทระบุประมาณ 13 ล้านหุ้น
หลังประกาศ ตัวเลขที่แพร่หลายที่สุดคือแรงขายแบบพาสซีฟ 2.8 พันล้านดอลลาร์ที่摩根大通ประเมิน ตัวเลขนี้มาจากรายงานของทีม Nikolaos Panigirtzoglou เมื่อพฤศจิกายน 2025 ซึ่งสอดคล้องกับแผนเดิมที่ว่า "สินทรัพย์ดิจิทัลเกินครึ่งหนึ่งของสินทรัพย์รวมจะถูกคัดออก" รายงานยังคาดการณ์ว่าหากดัชนีอื่นตามมาจะเพิ่มอีกประมาณ 8.8 พันล้านดอลลาร์ ทั้งสองตัวเลขมีเงื่อนไขกำกับ ไม่ใช่ขนาดเงินไหลออกจริงในครั้งนี้
ฝั่งบริษัทระบุน้อยกว่า ในการตอบคำปรึกษาก่อนหน้านี้ Strategy ระบุว่ากองทุนที่ติดตามดัชนี MSCI Global ถือหุ้นประมาณ 13 ล้านหุ้น คิดเป็น 3.1% ของหุ้นพื้นฐาน น้อยกว่าปริมาณซื้อขายหนึ่งวัน คิดที่ 122 ดอลลาร์ประมาณ 1.6 พันล้านดอลลาร์ จำนวนเงินเป็นการคำนวณของฝ่ายวิจัยตามราคาปัจจุบัน บริษัทให้เพียงจำนวนหุ้นและสัดส่วน
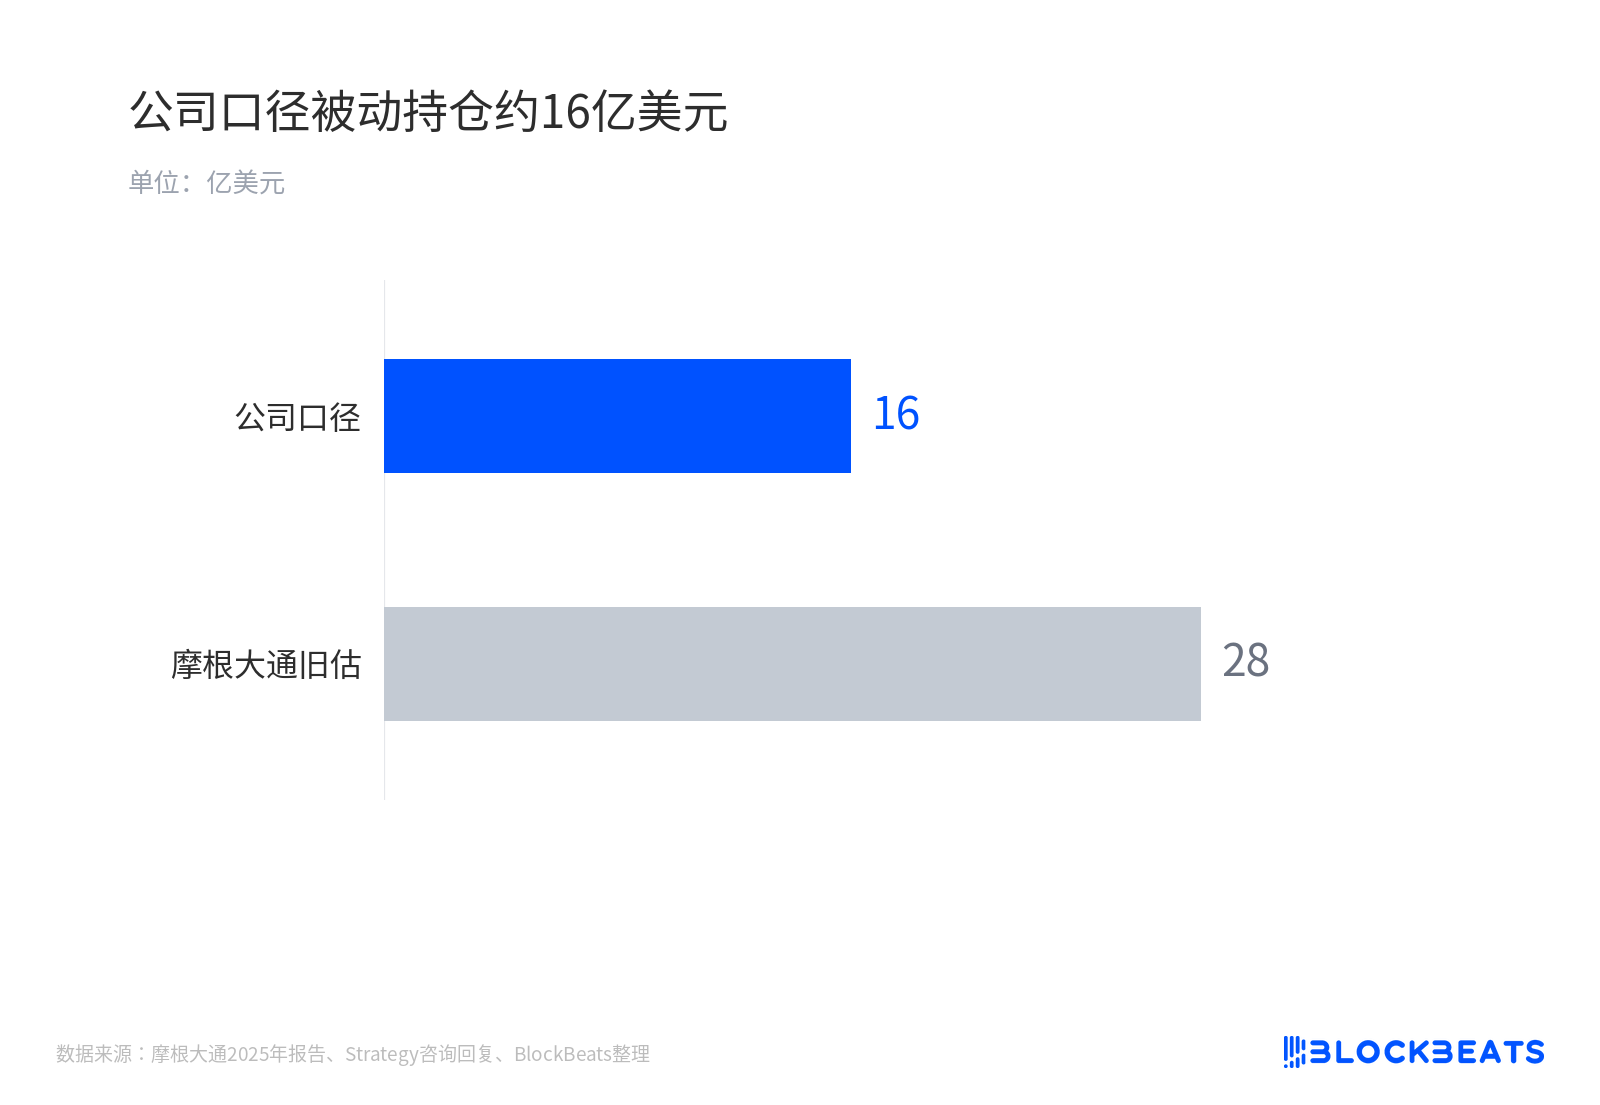
ฝั่งบริษัทระบุสถานะพาสซีฟประมาณ 1.6 พันล้านดอลลาร์
ทิศทางชัดเจน กองทุนพาสซีฟที่ติดตามดัชนี MSCI USA, World และ ACWI ต้องขายก่อนปิดตลาดวันที่ 30 พฤศจิกายน เพราะหุ้นนี้ไม่อยู่ในดัชนีแล้ว กองทุนแอคทีฟไม่ถูกจำกัด ณ เดือนพฤศจิกายน MSTR ยังอยู่ในองค์ประกอบ Nasdaq 100 ส่วน S&P 500 ไม่เคยได้รับการบรรจุเพราะไม่ผ่านเกณฑ์กำไรตามหลักบัญชีที่ยอมรับทั่วไป
ภายใต้ส่วนลด การออกหุ้นซื้อบิตคอยน์ไม่คุ้มอยู่แล้ว
การส่งต่อไปยังฝั่งสินทรัพย์ ไม่ใช่flywheelพรีเมียมที่ถูกตัดขาด แต่ส่วนลดอาจลึกขึ้น mNAV (อัตราส่วนราคาหุ้นต่อมูลค่าสุทธิของสินทรัพย์ที่ถือ) ปัจจุบันต่ำกว่า 1 ตามเกณฑ์หยาบของมูลค่าตลาดต่อมูลค่าสินทรัพย์ที่ถือประมาณ 0.82 ยังไม่หักหนี้
ฝั่งสินทรัพย์ ณ วันเปิดเผยล่าสุด บริษัทถือบิตคอยน์ 850,364 เหรียญ ต้นทุนประมาณ 64.16 พันล้านดอลลาร์ ราคาเฉลี่ย 75,456 ดอลลาร์ บิตคอยน์ขณะนั้นอยู่แถว 74,000 ดอลลาร์ ต่ำกว่าราคาเฉลี่ย สถานะขาดทุนตามราคาตลาด คิดตามราคา ณ เวลาเขียนประมาณ 62.9 พันล้านดอลลาร์ ยังเป็นเกณฑ์มูลค่าตลาด
ในสถานะส่วนลด การออกหุ้นซื้อบิตคอยน์ไม่คุ้มอยู่แล้ว การเพิ่มทุนเท่ากับใช้สินทรัพย์สุทธิหนึ่งดอลลาร์แลกเงินสดไม่ถึงหนึ่งดอลลาร์ เป็นการเจือจางผู้ถือหุ้นเดิม เมื่อสถานะในดัชนีหายไป แรงซื้อพาสซีฟก็หายไปส่วนหนึ่ง หากส่วนลดกว้างขึ้นต่อไป การเพิ่มทุนแบบ ATM จะยิ่งเริ่มยากขึ้น
ก่อนวันที่ 30 พฤศจิกายน แรงกดดันในการขายและการติดตามผลยังไม่เกิดขึ้นจริง
การปรับพอร์ตแบบพาสซีฟกระจุกตัวก่อนปิดตลาดวันที่ 30 พฤศจิกายน ระดับการวิ่งนำหน้าจะกำหนดว่าแรงกดดันในการขายจริงจะห่างจาก 2.8 พันล้านหรือ 1.6 พันล้านมากน้อยเพียงใด ตัวเลขทั้งสองนี้เป็นเพียงกรอบอ้างอิงเท่านั้น
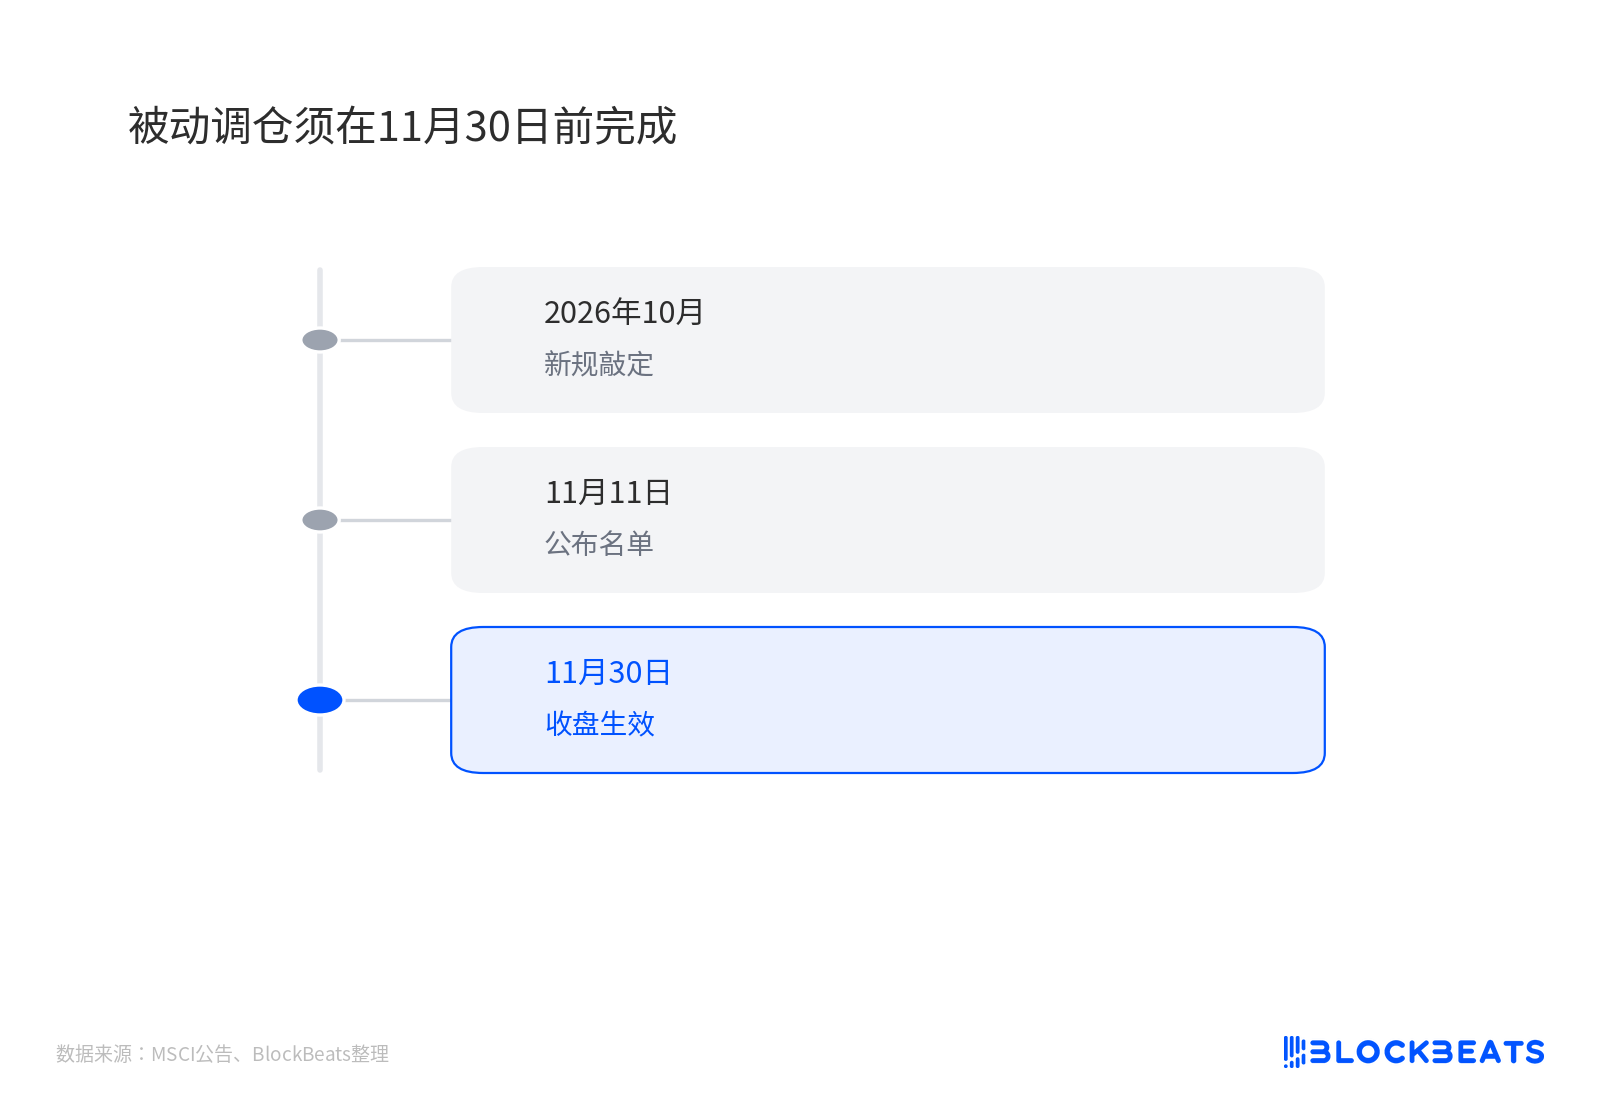
การปรับพอร์ตแบบพาสซีฟต้องเสร็จสิ้นก่อนวันที่ 30 พฤศจิกายน
สิ่งที่ควรจับตามากกว่าคือการติดตามผลในระดับดัชนี S&P Dow Jones Indices และ FTSE Russell ยังไม่ออกมาแสดงท่าทีจนถึงขณะนี้ การถือว่า "ดัชนีอื่นจะลอกเลียนแบบ" เป็นข้อเท็จจริงที่เกิดขึ้นแล้ว คือการเขียนความเป็นไปได้ให้กลายเป็นผลลัพธ์ MSCI ก็ไม่ได้อธิบายกระบวนการคัดกรองของแต่ละบริษัทเป็นรายกรณี ภายนอกทำได้เพียงอนุมานจากรายชื่อและข้อความในกฎเกณฑ์
จุดสังเกตในระดับบริษัทคือส่วนลดและการระดมทุน หากส่วนลดยังคงกว้างขึ้นเรื่อยๆ และการออกหุ้นเพิ่มทุนหยุดชะงักเป็นเวลานาน โมเดลของคลังสินทรัพย์ดิจิทัลที่พึ่งพาการออกหุ้นเพื่อซื้อเหรียญจะเปลี่ยนจากชะลอตัวเป็นการเปลี่ยนเกียร์ ซึ่งส่งผลกระทบยาวนานกว่าการปรับพอร์ตครั้งเดียว ในทางกลับกัน หาก MSTR สามารถใช้เครื่องมือเช่นสินเชื่อดิจิทัลเพื่อรักษาจังหวะการระดมทุนได้ การถูกตัดออกก็เป็นเพียงเหตุการณ์ที่ถูกซึมซับล่วงหน้าแล้วเท่านั้น
บิตคอยน์สปอตไม่มีแรงขายแบบบังคับ ประเด็นนี้ต้องแยกออกจากหุ้น สิ่งที่จะส่งผ่านไปยังราคาเหรียญคืออารมณ์ตลาดและความสามารถในการระดมทุนของอุตสาหกรรมเดียวกัน ไม่ใช่คำสั่งขายเชิงกลไกจากกองทุนดัชนี หลังวันที่ 30 พฤศจิกายน ส่วนลดแคบลงหรือไม่ การออกหุ้นเพิ่มทุนกลับมาเริ่มใหม่หรือไม่ ผู้ให้บริการดัชนีรายที่สองแสดงท่าทีหรือไม่ สิ่งเหล่านี้ต่างหากที่จะกำหนดว่าการถูกตัดออกครั้งนี้จะถูกกำหนดราคาเป็นเพียงการปรับพอร์ตเชิงเทคนิค หรือเป็นจุดแบ่ง watershed ของโมเดลการระดมทุนแบบ DAT
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง