จะเอาออกจากดัชนีได้ไหม? กลยุทธ์กำลังติดอยู่ในวิกฤต "การบีบรัดคอสี่เท่า"
ชื่อต้นฉบับ: "กลยุทธ์ระดับจุลภาคเผชิญบททดสอบความเชื่อมั่นครั้งสำคัญ: ความเสี่ยงในการถูกถอดออกจาก Nasdaq, แรงจูงใจในการขายสกุลเงินดิจิทัลเพื่อซื้อคืน และการขายของผู้บริหาร"
ผู้เขียนต้นฉบับ: Nancy, PANews
ตลาดคริปโตกำลังอยู่ในภาวะปั่นป่วน โดยความอ่อนตัวของบิตคอยน์ฉุดรั้งตลาดโดยรวมและเร่งให้เกิดภาวะฟองสบู่แตก ทำให้นักลงทุนรู้สึกระมัดระวังอย่างยิ่ง Strategy ซึ่งเป็นบริษัทชั้นนำด้าน DAT (คลังคริปโต) ในฐานะตัวชี้วัดสำคัญของตลาดคริปโต กำลังเผชิญกับแรงกดดันหลายประการ รวมถึงค่าพรีเมียม mNAV ที่ลดลงอย่างมาก การกักตุนเหรียญที่ลดลง การขายหุ้นของผู้บริหาร และความเสี่ยงที่จะถูกถอดออกจากดัชนี ซึ่งล้วนเป็นปัจจัยที่ทดสอบความเชื่อมั่นของตลาดอย่างรุนแรง
กลยุทธ์กำลังเผชิญวิกฤตความเชื่อมั่นและอาจถูกนำออกจากดัชนีหรือไม่
ขณะนี้ภาคธุรกิจ DAT (สินทรัพย์ดิจิทัลและเทคโนโลยี) กำลังเผชิญกับช่วงเวลาที่มืดมนที่สุด ด้วยราคา Bitcoin ที่ลดลงอย่างต่อเนื่อง เบี้ยประกันของบริษัท DAT หลายแห่งจึงร่วงลงอย่างหนัก ราคาหุ้นของพวกเขาตกอยู่ภายใต้แรงกดดันอย่างต่อเนื่อง และกิจกรรมการซื้อขายก็ชะลอตัวหรือแม้กระทั่งหยุดลง ส่งผลให้รูปแบบธุรกิจของพวกเขาต้องถูกทดสอบความอยู่รอด กลยุทธ์ต่างๆ ก็ถูกละเลยเช่นกัน และกำลังเผชิญกับวิกฤตความเชื่อมั่น
mNAV (อัตราส่วนมูลค่าหลักทรัพย์ตามราคาตลาด) เป็นตัวบ่งชี้สำคัญที่บ่งบอกถึงความเชื่อมั่นของตลาด เมื่อเร็วๆ นี้ เบี้ยประกัน mNAV ของ Strategy ได้ลดลงอย่างรวดเร็ว ใกล้ถึงเกณฑ์สำคัญ ข้อมูลจาก StrategyTracker แสดงให้เห็นว่า ณ วันที่ 21 พฤศจิกายน เบี้ยประกัน mNAV ของ Strategy อยู่ที่ 1.2 หลังจากก่อนหน้านี้ลดลงต่ำกว่า 1 ซึ่งคิดเป็นการลดลงประมาณ 54.9% จากระดับสูงสุดในประวัติศาสตร์ที่ 2.66 ในฐานะบริษัท DAT ที่ใหญ่ที่สุดและทรงอิทธิพลที่สุด ความล้มเหลวของ Strategy ในการรักษาเบี้ยประกันได้ก่อให้เกิดความตื่นตระหนกในตลาด สาเหตุที่แท้จริงคือการลดลงของ mNAV ทำให้ความสามารถในการจัดหาเงินทุนของบริษัทอ่อนแอลง บังคับให้บริษัทต้องออกหุ้นเพื่อเจือจางส่วนของผู้ถือหุ้นเดิม กดดันราคาหุ้น และทำให้ mNAV ลดลงอีก ก่อให้เกิดวงจรอุบาทว์

อย่างไรก็ตาม เกร็ก ซิโพลาโร หัวหน้าฝ่ายวิจัยระดับโลกของ NYDIG ชี้ให้เห็นว่า mNAV มีข้อจำกัดในฐานะตัวชี้วัดสำหรับการประเมินบริษัท DAT และควรลบออกจากรายงานของอุตสาหกรรมด้วยซ้ำ เขาเชื่อว่า mNAV อาจทำให้เข้าใจผิดได้ เนื่องจากการคำนวณนี้ไม่ได้คำนึงถึงธุรกิจที่บริษัทดำเนินงานหรือสินทรัพย์และหนี้สินอื่นๆ ที่อาจเกิดขึ้น และโดยปกติแล้วจะคำนวณจากจำนวนหุ้นที่ยังไม่ได้จำหน่ายที่คาดการณ์ไว้ โดยไม่รวมหนี้แปลงสภาพที่ยังไม่ได้แปลงสภาพ
ผลประกอบการที่ย่ำแย่ของหุ้นยังก่อให้เกิดความกังวลในตลาดอีกด้วย ข้อมูลจาก StrategyTracker แสดงให้เห็นว่า ณ วันที่ 21 พฤศจิกายน หุ้น MSTR ของ Strategy มีมูลค่าตลาดรวมประมาณ 5.09 หมื่นล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่ามูลค่าตลาดรวมของบิตคอยน์ที่ถือครองอยู่เกือบ 650,000 หน่วยที่ 6.687 หมื่นล้านดอลลาร์สหรัฐ (โดยมีต้นทุนเฉลี่ยอยู่ที่ 74,433 ดอลลาร์สหรัฐ) ซึ่งหมายความว่าราคาหุ้นของบริษัทซื้อขายอยู่ที่ "ค่าพรีเมียมติดลบ" นับตั้งแต่ต้นปี ราคาหุ้นของ MSTR ลดลง 40.9%
สถานการณ์เช่นนี้ก่อให้เกิดความกังวลของตลาดเกี่ยวกับการถอด Strategy ออกจากดัชนีต่างๆ เช่น Nasdaq 100 และ MSCI U.S. JPMorgan Chase คาดการณ์ว่าหาก MSCI ซึ่งเป็นผู้ให้บริการดัชนีทางการเงินระดับโลก ถอด Strategy ออกจากดัชนีหุ้น เงินทุนไหลออกที่เกี่ยวข้องอาจสูงถึง 2.8 พันล้านดอลลาร์สหรัฐ และหากตลาดหลักทรัพย์และผู้รวบรวมดัชนีอื่นๆ ดำเนินการตาม เงินทุนไหลออกทั้งหมดอาจสูงถึง 1.16 หมื่นล้านดอลลาร์สหรัฐ ปัจจุบัน MSCI กำลังพิจารณาข้อเสนอที่จะยกเว้นบริษัทที่มีธุรกิจหลักคือการถือครอง Bitcoin หรือสินทรัพย์ดิจิทัลอื่นๆ และถือครองงบดุลมากกว่า 50% และจะมีการตัดสินใจขั้นสุดท้ายภายในวันที่ 15 มกราคม 2569
อย่างไรก็ตาม ความเสี่ยงที่ Strategy จะถูกถอดออกจากดัชนีในปัจจุบันค่อนข้างต่ำ ยกตัวอย่างเช่น ดัชนี Nasdaq 100 จะมีการปรับมูลค่าหลักทรัพย์ตามราคาตลาดในวันศุกร์ที่สองของเดือนธันวาคมของทุกปี โดยหุ้น 100 อันดับแรกจะยังคงเดิม โดยหุ้นที่อยู่ในอันดับ 101-125 จะต้องอยู่ใน 100 อันดับแรกของปีก่อนจึงจะยังคงอยู่ และหุ้นที่อยู่ในอันดับสูงกว่า 125 จะถูกถอดออกโดยไม่มีเงื่อนไข Strategy ยังคงอยู่ในช่วงที่ปลอดภัย โดยมูลค่าหลักทรัพย์ตามราคาตลาดอยู่ใน 100 อันดับแรก และรายงานทางการเงินล่าสุดแสดงให้เห็นถึงปัจจัยพื้นฐานที่แข็งแกร่ง นอกจากนี้ นักลงทุนสถาบันหลายราย รวมถึง Arizona Pension Plan Investment Board, Renaissance Technologies, Florida Pension Plan Investment Board, Canada Pension Plan Investment Board, Swedbank และ Swiss National Bank ได้เปิดเผยการถือครองหุ้น MSTR ในรายงานไตรมาสที่สาม ซึ่งช่วยสนับสนุนความเชื่อมั่นของตลาดในระดับหนึ่ง
อัตราการสะสมของ Strategy ในช่วงที่ผ่านมาชะลอตัวลงอย่างมาก ซึ่งตลาดตีความว่าเป็นการขาด "อาวุธ" โดยเฉพาะอย่างยิ่งเมื่อพิจารณาจากรายงานทางการเงินไตรมาสที่ 3 ที่แสดงเงินสดและรายการเทียบเท่าเงินสดเพียง 54.3 ล้านดอลลาร์สหรัฐฯ นับตั้งแต่ต้นเดือนพฤศจิกายน Strategy ได้เพิ่ม Bitcoin ทั้งหมด 9,062 เหรียญ ซึ่งน้อยกว่า 79,000 เหรียญในช่วงเวลาเดียวกันของปีที่แล้วอย่างมาก ซึ่งได้รับอิทธิพลจากราคา Bitcoin ที่พุ่งสูงขึ้นเช่นกัน การเพิ่มขึ้นในเดือนนี้ส่วนใหญ่มาจากการซื้อ Bitcoin จำนวน 8,178 BTC เมื่อสัปดาห์ที่แล้ว โดยธุรกรรมอื่นๆ ส่วนใหญ่เกี่ยวข้องกับ Bitcoin หลายร้อยเหรียญ
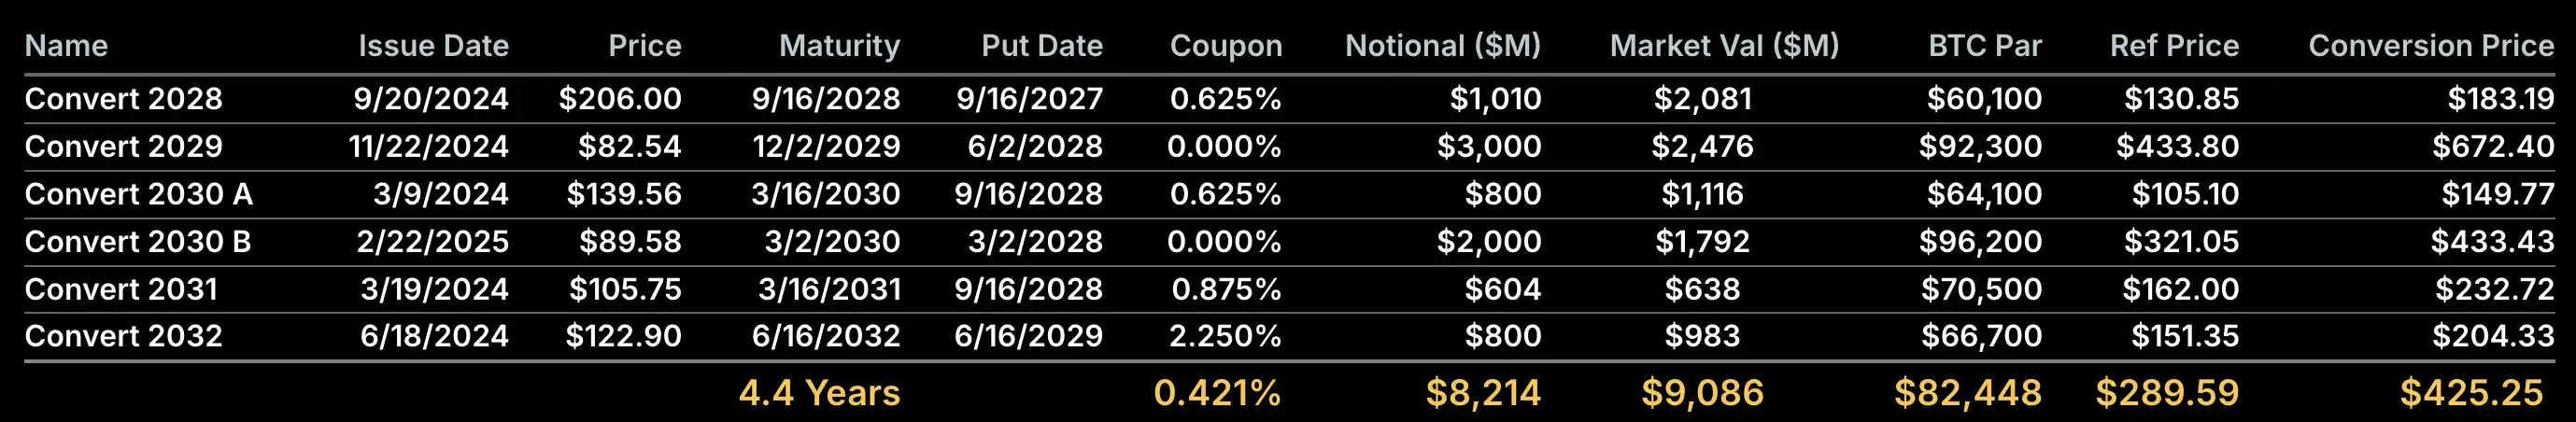
เพื่อเสริมเงินทุน Strategy ได้เริ่มแสวงหาแหล่งเงินทุนจากตลาดต่างประเทศ และได้เปิดตัวเครื่องมือทางการเงินใหม่ คือ หุ้นบุริมสิทธิ์แบบไม่มีกำหนดอายุ (ซึ่งกำหนดอัตราเงินปันผลสูงที่ 8-10%) เมื่อเร็วๆ นี้ บริษัทได้ระดมทุนประมาณ 710 ล้านดอลลาร์สหรัฐ ผ่านการออกหุ้นบุริมสิทธิ์แบบไม่มีกำหนดอายุในสกุลเงินยูโรตัวแรก คือ STRE เพื่อสนับสนุนการพัฒนาเชิงกลยุทธ์และแผนการสำรอง Bitcoin ทั้งนี้ ปัจจุบันบริษัทมีหุ้นกู้แปลงสภาพที่ยังไม่ได้ไถ่ถอนจำนวน 6 ฉบับ ซึ่งครบกำหนดชำระระหว่างเดือนกันยายน 2570 ถึงเดือนมิถุนายน 2575
ยิ่งไปกว่านั้น การเคลื่อนไหวของผู้บริหารระดับสูงยังเพิ่มความสนใจของตลาดอีกด้วย Strategy เปิดเผยในรายงานทางการเงินว่า Shao Weiming รองประธานบริหารจะลาออกจากบริษัทในวันที่ 31 ธันวาคม 2568 และเขาได้ขายหุ้น MSTR มูลค่า 19.69 ล้านดอลลาร์สหรัฐฯ ในห้าธุรกรรมนับตั้งแต่เดือนกันยายนปีนี้ อย่างไรก็ตาม การขายเหล่านี้ดำเนินการตามแผนการซื้อขาย 10b5-1 ที่จัดเตรียมไว้ล่วงหน้า ภายใต้กฎของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ของสหรัฐอเมริกา แผนการซื้อขาย 10b5-1 อนุญาตให้บุคคลภายในบริษัทซื้อขายหุ้นโดยมีกฎเกณฑ์การซื้อและขายที่กำหนดไว้ล่วงหน้า (ระบุปริมาณ ราคา หรือตารางเวลา) ซึ่งช่วยลดความเสี่ยงทางกฎหมายจากการซื้อขายโดยใช้ข้อมูลภายใน
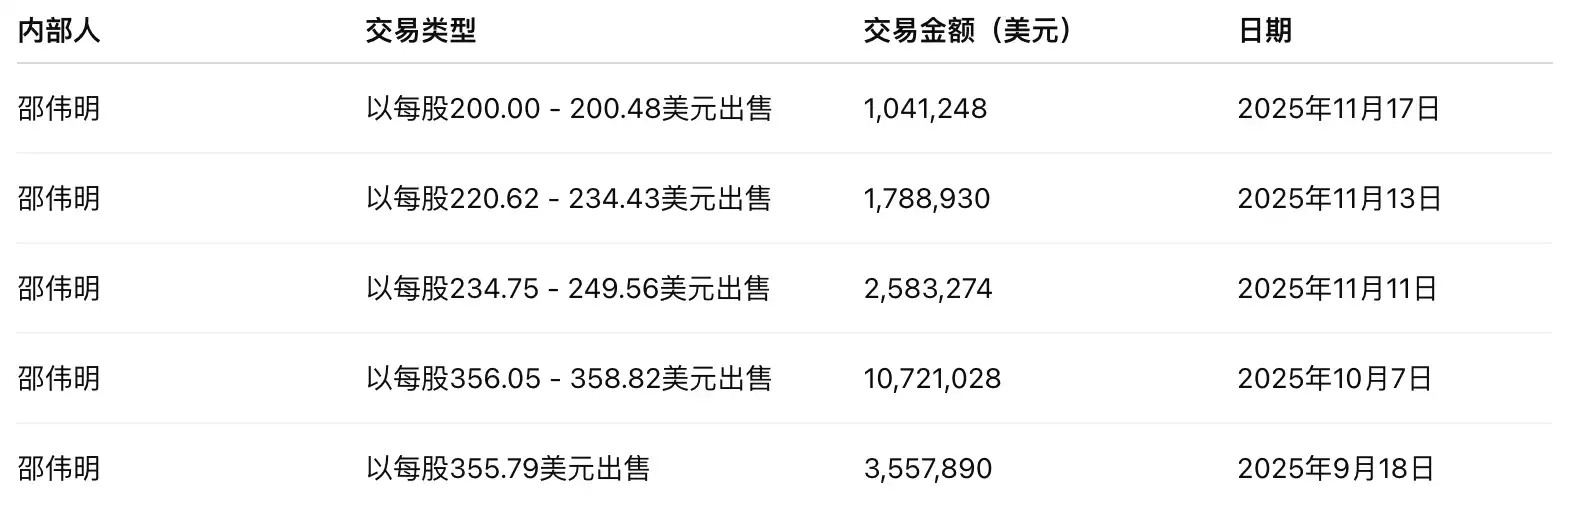
การวิเคราะห์หลายครั้งชี้ให้เห็นว่าความเสี่ยงด้านหนี้สินมีเกินจริง ส่งผลให้ผู้ลงทุนที่จ่ายเบี้ยประกันสูงต้องเผชิญกับแรงกดดันอย่างมาก
เพื่อตอบสนองต่อบรรยากาศที่ซบเซาในตลาดคริปโตและความกังวลมากมายเกี่ยวกับรูปแบบธุรกิจ DAT ไมเคิล เซย์เลอร์ ผู้ก่อตั้ง Strategy ได้ย้ำปรัชญา "HODL" ในบทความหนึ่ง โดยแสดงความมองโลกในแง่ดีเกี่ยวกับราคา Bitcoin ที่ลดลงเมื่อเร็วๆ นี้ และยังคงมองโลกในแง่ดีต่ออนาคต เขายังเน้นย้ำด้วยว่าจะไม่มีการขายสินทรัพย์ของ Strategy จนกว่า Bitcoin จะลดลงต่ำกว่า 10,000 ดอลลาร์ เพื่อสร้างความเชื่อมั่นให้กับตลาด
ในขณะเดียวกัน ตลาดก็ได้วิเคราะห์ Strategy จากหลายมุมมองเช่นกัน Matrixport ชี้ให้เห็นว่า Strategy ยังคงเป็นหนึ่งในผู้ได้รับประโยชน์สูงสุดจากตลาดกระทิง Bitcoin ครั้งนี้ ก่อนหน้านี้ตลาดมีความกังวลว่าบริษัทอาจถูกบังคับให้ขาย Bitcoin ที่ถือครองเพื่อชำระหนี้ อย่างไรก็ตาม จากโครงสร้างงบดุลและการกระจายระยะเวลาครบกำหนดชำระหนี้ในปัจจุบัน พวกเขาประเมินว่าความน่าจะเป็นที่จะ "ถูกบังคับให้ขาย Bitcoin เพื่อชำระหนี้" นั้นต่ำในระยะสั้นและไม่ใช่แหล่งที่มาหลักของความเสี่ยง ปัจจุบัน แรงกดดันที่ใหญ่ที่สุดมาจากนักลงทุนที่ซื้อด้วยราคาพรีเมียมสูง เงินทุนส่วนใหญ่ของ Strategy เกิดขึ้นเมื่อราคาหุ้นใกล้ระดับสูงสุดในประวัติศาสตร์ที่ 474 ดอลลาร์ และมูลค่าสินทรัพย์สุทธิต่อหุ้น (NAV) อยู่ที่จุดสูงสุด เมื่อ NAV ลดลงอย่างต่อเนื่องและค่าพรีเมียมถูกบีบอัด ราคาหุ้นก็ลดลงจาก 474 ดอลลาร์เหลือ 207 ดอลลาร์ ส่งผลให้เกิดการขาดทุนที่ยังไม่เกิดขึ้นจริงจำนวนมากสำหรับนักลงทุนที่เข้าสู่ตลาดในช่วงราคาพรีเมียมสูง เมื่อใช้การเพิ่มขึ้นของราคา Bitcoin ล่าสุดเป็นข้อมูลอ้างอิง ราคาหุ้นปัจจุบันของ Strategy ได้มีการปรับฐานอย่างชัดเจนจากจุดสูงสุดครั้งก่อน ทำให้การประเมินมูลค่ามีความน่าดึงดูดใจมากขึ้น และยังคงมีความคาดหวังที่จะรวมอยู่ในดัชนี S&P 500 ในเดือนธันวาคม
วิลลี่ วู นักวิเคราะห์คริปโต ได้วิเคราะห์ความเสี่ยงด้านหนี้สินของ Strategy เพิ่มเติม โดยแสดงความ "กังขาอย่างมาก" เกี่ยวกับการชำระบัญชีที่อาจเกิดขึ้นในช่วงตลาดหมี ในทวีต เขาระบุว่าหนี้สินปัจจุบันของ Strategy ประกอบด้วยตราสารหนี้แปลงสภาพรุ่นอาวุโสเป็นหลัก ซึ่งสามารถชำระคืนได้ด้วยเงินสด หุ้นสามัญ หรือทั้งสองอย่างรวมกันเมื่อครบกำหนด ในจำนวนนี้ หนี้สินของ Strategy ประมาณ 1.01 พันล้านดอลลาร์สหรัฐ จะครบกำหนดในวันที่ 15 กันยายน 2027 วู ประเมินว่าเพื่อหลีกเลี่ยงความจำเป็นในการขาย Bitcoin เพื่อชำระหนี้ ราคาหุ้นของ Strategy ในขณะนั้นจะต้องสูงกว่า 183.19 ดอลลาร์สหรัฐ ซึ่งเทียบเท่ากับราคา Bitcoin ที่ประมาณ 91,502 ดอลลาร์สหรัฐ
คี ยองจู ผู้ก่อตั้งและซีอีโอของ CryptoQuant เชื่อว่าโอกาสที่ Strategy จะล้มละลายนั้นต่ำมาก เขากล่าวอย่างตรงไปตรงมาว่า "MSTR จะล้มละลายก็ต่อเมื่อดาวเคราะห์น้อยพุ่งชนโลกเท่านั้น เซย์เลอร์จะไม่ขาย Bitcoin เว้นแต่ผู้ถือหุ้นจะเรียกร้อง ซึ่งเป็นประเด็นที่เขาย้ำต่อสาธารณะหลายครั้ง"
คี ยองจู ชี้ให้เห็นว่าแม้เซย์เลอร์จะขายบิตคอยน์เพียงเหรียญเดียว ก็จะสั่นคลอนอัตลักษณ์หลักของ MSTR ในฐานะ "บริษัทวอลต์บิตคอยน์" ส่งผลให้เกิดภาวะวิกฤตซ้ำซ้อนทั้งต่อบิตคอยน์และราคาหุ้นของ MSTR ดังนั้น ผู้ถือหุ้นของ MSTR ไม่เพียงต้องการให้มูลค่าบิตคอยน์ยังคงแข็งแกร่ง แต่ยังคาดหวังให้เซย์เลอร์ใช้กลยุทธ์สภาพคล่องต่างๆ อย่างต่อเนื่อง เพื่อให้มั่นใจว่าราคาของ MSTR จะปรับตัวสูงขึ้นไปพร้อมกับบิตคอยน์
เพื่อชี้แจงความกังวลของตลาดเกี่ยวกับความเสี่ยงด้านหนี้สิน เขาได้อธิบายเพิ่มเติมว่าหนี้สินส่วนใหญ่ของ Strategy อยู่ในรูปของหุ้นกู้แปลงสภาพ และการไม่สามารถบรรลุราคาแปลงสภาพไม่ได้หมายความว่ามีความเสี่ยงในการถูกขายกิจการ หมายความว่าหุ้นกู้จะต้องชำระคืนเป็นเงินสด และ MSTR มีหลายวิธีในการจัดการกับหนี้สินที่ครบกำหนด รวมถึงการรีไฟแนนซ์ การออกหุ้นกู้ใหม่ การขอสินเชื่อที่มีหลักประกัน หรือการใช้กระแสเงินสดจากการดำเนินงาน การไม่สามารถแปลงสภาพไม่ได้นำไปสู่การล้มละลาย แต่เป็นเพียงเหตุการณ์ปกติที่เกิดจากหนี้ครบกำหนดและไม่เกี่ยวข้องกับการขายกิจการ แม้ว่านี่จะไม่ได้หมายความว่าราคาหุ้นของ MSTR จะยังคงสูงอย่างต่อเนื่อง แต่ความคิดที่ว่าพวกเขาจะขาย Bitcoin เพื่อเพิ่มราคาหรือล้มละลายนั้นเป็นเรื่องไร้สาระอย่างสิ้นเชิง แม้ว่า Bitcoin จะร่วงลงไปถึง 10,000 ดอลลาร์ Strategy ก็จะไม่ล้มละลาย สถานการณ์ที่เลวร้ายที่สุดคือการปรับโครงสร้างหนี้ นอกจากนี้ MSTR อาจเลือกที่จะระดมเงินสดโดยใช้ Bitcoin เป็นหลักประกัน แม้ว่าจะมีความเสี่ยงในการถูกขายกิจการและเป็นทางเลือกสุดท้าย
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง