การตีความของโกลด์แมน แซคส์: ซัมซุงลงทุน 2,450 ล้านล้านวอนใน 15 ปี โดย 86% มุ่งไปที่เซมิคอนดักเตอร์ ถือว่าก้าวร้าวหรือไม่?

TL;DR
· ซัมซุง อิเล็กทรอนิกส์ ประกาศแผนการลงทุนในประเทศเกาหลีใต้ระหว่างปี 2026-2040 มูลค่ารวม 2,450 ล้านล้านวอน โดยประมาณ 2,100 ล้านล้านวอนจะทุ่มให้กับธุรกิจเซมิคอนดักเตอร์ คิดเป็นสัดส่วนประมาณ 86%
· โกลด์แมน แซคส์ คำนวณว่าหากการลงทุนนี้รวมค่าใช้จ่ายด้าน R&D แล้ว ในอีก 15 ปีข้างหน้า ค่าใช้จ่ายด้านทุนในประเทศเกาหลีใต้ของซัมซุงบวกกับค่าใช้จ่าย R&D จะอยู่ที่ประมาณ 163 ล้านล้านวอนต่อปี
· ค่าใช้จ่ายเฉลี่ยต่อปีนี้สูงกว่าฐานการคาดการณ์ปี 2026-2028 แต่ใกล้เคียงกับความต่อเนื่องของระดับการลงทุนที่มีอยู่เดิม มากกว่าการขยายตัวอย่างก้าวกระโดด
· แผนดังกล่าวตอกย้ำสัญญาณที่ซัมซุงทุ่มเทให้กับ HBM, Advanced Packaging และคลัสเตอร์เซมิคอนดักเตอร์ในประเทศเกาหลีใต้ แต่ยังขาดรายละเอียดด้านกำลังการผลิต เส้นทางเทคโนโลยี และจังหวะการลงทุนรายปี
· ตรรกะของราคาหุ้นยังคงขึ้นอยู่กับการไล่ตาม HBM ราคาหน่วยความจำ การฟื้นตัวของกำไร และการดำเนินการในระยะยาว ไม่ใช่แค่ตัวเลขรวม 2,450 ล้านล้านวอนเท่านั้น
ซัมซุง อิเล็กทรอนิกส์ กำหนดทิศทางการลงทุนเซมิคอนดักเตอร์ในประเทศเกาหลีใต้ไปจนถึงปี 2040
เมื่อวันที่ 29 มิถุนายน ซัมซุงประกาศแผนการลงทุนระยะกลางถึงยาวในประเทศเกาหลีใต้ระหว่างปี 2026 ถึง 2040 มูลค่ารวม 2,450 ล้านล้านวอน โดยประมาณ 2,100 ล้านล้านวอนจะใช้สำหรับเซมิคอนดักเตอร์ คิดเป็นสัดส่วนประมาณ 86% นี่ไม่ใช่ประกาศขยายกำลังการผลิตของโรงงานแห่งใหม่ แต่เป็นการนำเสนอแผนการลงทุนด้านการผลิตเซมิคอนดักเตอร์ HBM Advanced Packaging จอแสดงผล และการผลิตอุปกรณ์บางส่วนในประเทศเกาหลีใต้ในอีก 15 ปีข้างหน้าอย่างชัดเจน
สำหรับนักลงทุน ประเด็นสำคัญไม่ใช่ตัวเลข 2,450 ล้านล้านวอนที่ดูใหญ่โต แต่เป็นการลงทุนระยะยาวนี้หมายถึงการขยายตัวอย่างก้าวกระโดด หรือเป็นเพียงความต่อเนื่องตามธรรมชาติของค่าใช้จ่ายด้านทุนและ R&D เดิมของซัมซุง
โกลด์แมน แซคส์ ให้คำตอบที่โน้มเอียงไปทางหลัง รายงานระบุว่าหาก 2,450 ล้านล้านวอนนี้รวมค่าใช้จ่าย R&D เมื่อแบ่งเป็น 15 ปี ค่าใช้จ่ายด้านทุนในประเทศเกาหลีใต้ของซัมซุงบวกกับค่าใช้จ่าย R&D จะอยู่ที่ประมาณ 163 ล้านล้านวอนต่อปี เมื่อรวมกับฐานการคาดการณ์ปี 2026-2028 แล้ว นี่เทียบเท่ากับอัตราการเติบโตระยะยาวประมาณ 5%-6% ในช่วงปี 2029-2040 ซึ่งโกลด์แมน แซคส์ มองว่าระดับนี้ไม่มากเกินไป
นี่อธิบายว่าทำไมจุดสนใจของตลาดจึงเปลี่ยนจาก headline ตัวเลข "2,450 ล้านล้านวอน" ไปสู่ขอบเขตการลงทุน โครงสร้างโครงการ และจังหวะการดำเนินการอย่างรวดเร็ว ตัวประกาศของซัมซุงเองยังมีช่องว่างหลายจุด: ไม่ว่าจะรวมค่าใช้จ่าย R&D หรือไม่ การจัดสรรการลงทุนรายปีของแต่ละโครงการ กำลังการผลิตที่แน่นอน และตารางเวลาการเริ่มผลิต ยังไม่มีการเปิดเผยอย่างสมบูรณ์
เซมิคอนดักเตอร์ได้รับประมาณ 2,100 ล้านล้านวอน
ในแผนนี้ เซมิคอนดักเตอร์เป็นตัวเอกอย่างแท้จริง
ตามขอบเขตของประกาศ ซัมซุงจะลงทุนในประเทศเกาหลีใต้ระหว่างวันที่ 1 มกราคม 2026 ถึง 31 ธันวาคม 2040 เป็นจำนวน 2,450 ล้านล้านวอน โดยประมาณ 2,100 ล้านล้านวอนจะทุ่มให้กับเซมิคอนดักเตอร์ สัดส่วนนี้เมื่อเทียบกับโครงสร้างการลงทุนระยะยาวในอดีตของซัมซุง แสดงให้เห็นถึงการกระจุกตัวไปที่เซมิคอนดักเตอร์มากขึ้น และยังบ่งชี้ว่าเซมิคอนดักเตอร์ยังคงเป็นแกนหลักของการจัดสรรเงินทุนของซัมซุงในอีกกว่าสิบปีข้างหน้า
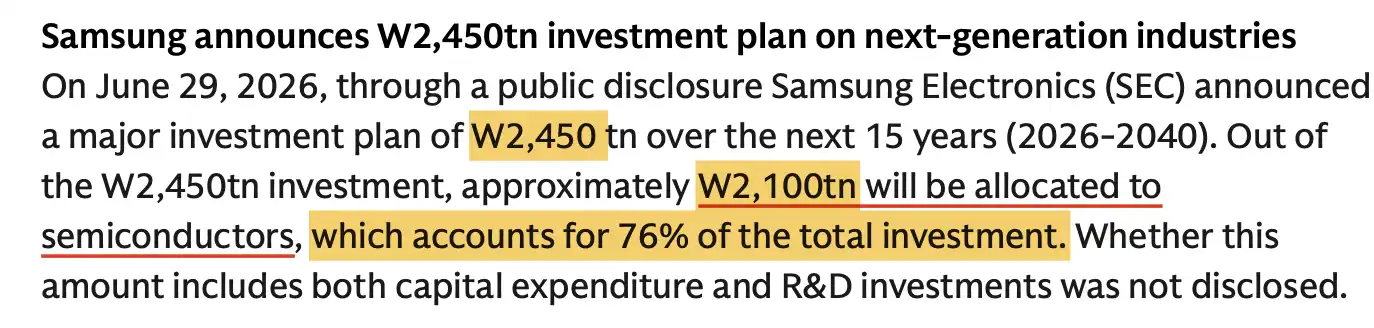
โดยเฉพาะอย่างยิ่ง ประมาณ 1,650 ล้านล้านวอนจะถูกใช้ในคลัสเตอร์เซมิคอนดักเตอร์ยงอินและนิคมเซมิคอนดักเตอร์ที่มีอยู่ ยงอินเป็นจุดยุทธศาสตร์สำคัญในแผนการผลิตเซมิคอนดักเตอร์ของซัมซุงในเกาหลีในอนาคต โดยโครงการที่เกี่ยวข้องมุ่งเน้นไปที่กระบวนการผลิตขั้นสูง หน่วยความจำ และความสามารถในการผลิตเวเฟอร์ในระยะยาว
ประกาศยังระบุด้วยว่า การลงทุนในควังจูประมาณ 400 ล้านล้านวอนจะใช้ในการพัฒนาคลัสเตอร์เซมิคอนดักเตอร์ขั้นสูงแห่งใหม่ ส่วนในออนยังและชอนันจะมีการสร้างกำลังการผลิต HBM ซึ่งตั้งอยู่ใกล้กับทรัพยากรการประกอบและแบ็คเอนด์ที่มีอยู่ของซัมซุง สำหรับห่วงโซ่อุปทานหน่วยความจำที่ขับเคลื่อนโดยความต้องการเซิร์ฟเวอร์ AI และตัวเร่งความเร็ว กำลังการผลิต HBM อัตราผลตอบแทน และการรับรองจากลูกค้ายังคงเป็นจุดตรวจสอบที่สำคัญที่สุดของซัมซุงในอีกไม่กี่ปีข้างหน้า
นอกเหนือจากเซมิคอนดักเตอร์ ธุรกิจจอแสดงผลก็ได้รับการลงทุนเช่นกัน เพื่อมุ่งสู่แผงสมาร์ทโฟนรุ่นถัดไปและไมโครดิสเพลย์ความละเอียดสูง ส่วนในกูมีจะมีการผลักดันโรงงานสมาร์ทโฟนและสายการผลิตหุ่นยนต์ฮิวแมนนอยด์ เมื่อเทียบกับเซมิคอนดักเตอร์ โครงการเหล่านี้ดูเหมือนเป็นการจัดเตรียมเสริมเพื่อรักษาการผลิตในประเทศและความสามารถของอุปกรณ์รุ่นถัดไปของซัมซุง ไม่ใช่แกนหลักของแผนการลงทุนครั้งนี้
ทำไม Goldman Sachs ถึงบอกว่าไม่ใช่การเสี่ยงเกินไป
2,450 ล้านล้านวอนครอบคลุม 15 ปี การดูยอดรวมโดยตรงอาจดูรุนแรง แต่เมื่อคิดเป็นรายปีแล้ว ข้อสรุปจะใกล้เคียงกับความต่อเนื่องของความสามารถในการลงทุนระยะยาวของซัมซุง
Goldman Sachs คาดการณ์ค่าใช้จ่ายด้านทุนและการวิจัยและพัฒนาของกลุ่มซัมซุงในปี 2026-2028 ไว้ที่ 125 ล้านล้าน 140 ล้านล้าน และ 151 ล้านล้านวอนตามลำดับ หากถือว่าแผนการลงทุนในประเทศที่ประกาศครั้งนี้รวมค่าใช้จ่ายด้านทุนและการวิจัยและพัฒนา ค่าเฉลี่ย 15 ปีจะอยู่ที่ประมาณ 163 ล้านล้านวอน ซึ่งไม่ได้สูงกว่าระดับที่คาดการณ์ไว้ในปี 2028 มากนัก
ที่สำคัญกว่านั้น ประกาศครั้งนี้เปิดเผยเฉพาะการลงทุนในประเทศเกาหลีเท่านั้น ไม่ใช่การลงทุนรวมทั่วโลก อ้างอิงจากข้อมูลค่าใช้จ่ายที่ซัมซุงเปิดเผยก่อนหน้านี้ การลงทุนในประเทศเกาหลีคิดเป็นสัดส่วนที่สูงของค่าใช้จ่ายด้านทุนและการวิจัยและพัฒนาของกลุ่มมาโดยตลอด หากสมมติว่าการลงทุนในประเทศยังคงเป็นส่วนใหญ่ของค่าใช้จ่ายด้านทุนและการวิจัยและพัฒนาของกลุ่ม และคำนวณด้วยอัตราการเติบโตระดับกลางหลักเดียวตั้งแต่ปี 2029 เป็นต้นไป การลงทุนสะสมในประเทศระหว่างปี 2026-2040 จะใกล้เคียงกับ 2,450 ล้านล้านวอน
นี่คือเหตุผลหลักที่ Goldman Sachs ประเมินว่า "ไม่ใช่การเสี่ยงเกินไป" สิ่งที่ตลาดเห็นคือตัวเลขมหาศาลที่ครอบคลุม 15 ปี แต่เมื่อแยกเป็นค่าใช้จ่ายรายปีแล้ว มันดูเหมือนการเติบโตอย่างค่อยเป็นค่อยไปบนพื้นฐานของค่าใช้จ่ายด้านทุน การวิจัยและพัฒนา และสัดส่วนในประเทศเกาหลีที่มีอยู่ ไม่ใช่การขยายตัวอย่างกะทันหันด้วยการเพิ่มเลเวอเรจ
สิ่งที่ต้องสังเกตคือ การประเมินนี้มีข้อสันนิษฐานสำคัญ: 2,450 ล้านล้านวอนรวมค่าใช้จ่ายด้านการวิจัยและพัฒนา ประกาศของซัมซุงเองไม่ได้ระบุชัดเจนในเรื่องนี้ หากในที่สุดแล้วขอบเขตไม่รวมการวิจัยและพัฒนา แรงกดดันด้านค่าใช้จ่ายด้านทุนของแผนนี้จะสูงขึ้นอย่างชัดเจน และความเข้าใจของตลาดเกี่ยวกับความเข้มข้นของการลงทุนก็จะเปลี่ยนไปตามนั้น
HBM และคลัสเตอร์ในประเทศ คือเหตุผลที่แท้จริงของเงินก้อนนี้
ซัมซุงจำเป็นต้องมีแผนการลงทุนระยะยาว โดยมีฉากหลังคือการแข่งขันในอุตสาหกรรมเซมิคอนดักเตอร์ที่เปลี่ยนจากวัฏจักรหน่วยความจำทั่วไป ไปสู่การแข่งขันระหว่างเซิร์ฟเวอร์ AI, HBM, การบรรจุขั้นสูง และคลัสเตอร์โรงงานเวเฟอร์ขนาดใหญ่
HBM คือจุดสนใจของตลาดที่ตรงที่สุด ในรอบ AI ที่ผ่านมา ความสามารถในการจัดหา HBM ส่งผลโดยตรงต่อผู้ผลิตหน่วยความจำว่าจะสามารถแบ่งปันการเติบโตของความต้องการตัวเร่ง AI ได้หรือไม่ ก่อนหน้านี้ ซัมซุงเคยเผชิญข้อกังขาจากตลาดในเรื่องการรับรองลูกค้าและความคืบหน้าของ HBM การจัดเตรียมที่เกี่ยวข้องกับ HBM ใน Onyang และ Cheonan อย่างน้อยก็แสดงให้เห็นว่าบริษัทได้รวมสายการผลิตนี้ไว้ในแผนทุนระยะยาวจนถึงปี 2040 ไม่ใช่แค่การเพิ่มกำลังการผลิตระยะสั้น
ราคาหน่วยความจำก็เป็นหนึ่งในพื้นฐานที่ Goldman Sachs ยังคงมุมมองเชิงบวก หากราคาหน่วยความจำยังคงแข็งแกร่ง และสัญญาระยะยาวกับลูกค้ามีผลผูกพันมากกว่าในอดีต การฟื้นตัวของกำไรของซัมซุงในอีกไม่กี่ปีข้างหน้าจะไม่เพียงมาจากการดีดตัวของราคาระยะสั้น แต่ยังมาจากการล็อกปริมาณระยะยาวในห่วงโซ่อุปทานพลังประมวลผล AI
โครงการใน Yongin และ Gwangju เป็นต้นนั้นเน้นไปที่ความสามารถในการผลิตระยะยาวมากกว่า โรงงานเวเฟอร์และคลัสเตอร์อุตสาหกรรมมักต้องใช้เวลาหลายปีตั้งแต่การวางแผน ก่อสร้าง จนถึงการผลิตจริง การประกาศวิสัยทัศน์การลงทุน 15 ปีล่วงหน้าช่วยส่งสัญญาณกำลังการผลิตที่มั่นคงยิ่งขึ้นไปยังห่วงโซ่อุปทาน รัฐบาลท้องถิ่น และลูกค้า
แต่การลงทุนไม่เท่ากับการชนะการแข่งขัน ซัมซุงยังคงต้องส่งมอบผลลัพธ์ในด้านการรับรองลูกค้า HBM อัตราผลผลิต ความสามารถในการบรรจุ และการพัฒนาผลิตภัณฑ์ จังหวะการขยายกำลังการผลิตของคู่แข่ง ความต้องการเซิร์ฟเวอร์ AI และวัฏจักรราคาหน่วยความจำ ก็จะเปลี่ยนระดับการดำเนินการจริงของแผนนี้เช่นกัน
ราคาเป้าหมายในแง่ดี แต่ไม่เท่ากับการลงทุนที่สำเร็จแล้ว
Goldman Sachs คงอันดับ "ซื้อ" สำหรับหุ้นสามัญของซัมซุงอิเล็กทรอนิกส์ โดยมีราคาเป้าหมาย 12 เดือนที่ 480,000 วอน คิดเป็น upside ประมาณ 48.6% จากราคาหุ้นปัจจุบันที่ประมาณ 323,000 วอนตามรายงาน ราคาเป้าหมายสำหรับหุ้นบุริมสิทธิ์อยู่ที่ 360,000 วอน คิดเป็น upside ประมาณ 71% จากราคาปัจจุบันที่ประมาณ 210,500 วอน
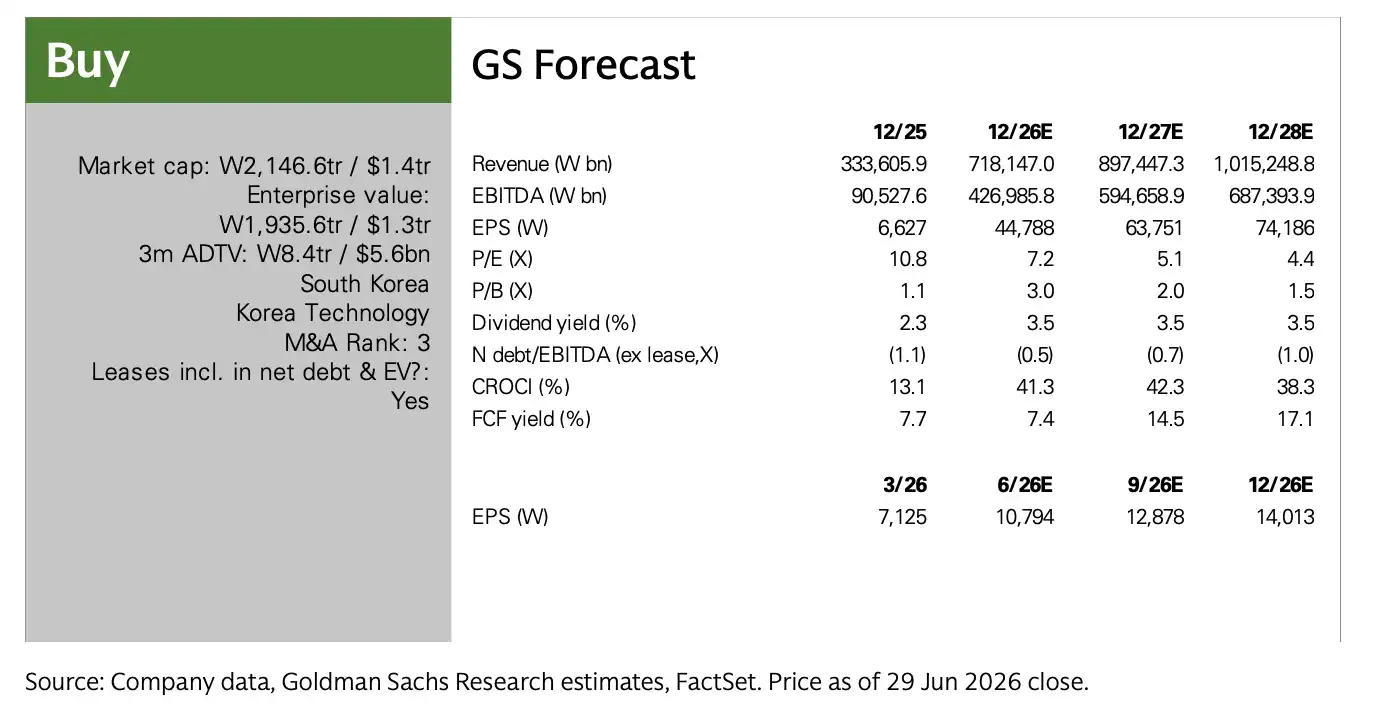
ราคาเป้าหมายนี้ไม่ได้ขับเคลื่อนโดยแผนการลงทุนครั้งนี้เพียงอย่างเดียว เส้นทางการลงทุนระยะยาว ความคืบหน้าของ HBM การฟื้นตัวของวัฏจักรหน่วยความจำ และการปรับปรุงกำไร ล้วนเป็นพื้นฐานที่สนับสนุนการประเมินมูลค่า กล่าวอีกนัยหนึ่ง แผน 2450 ล้านล้านวอนช่วยเสริมสัญญาณว่าซัมซุงยังคงเดิมพันกับเซมิคอนดักเตอร์และการผลิตในเกาหลี แต่ราคาหุ้นจะบรรลุเป้าหมายหรือไม่นั้น ยังคงต้องดูว่าการลงทุนจะเปลี่ยนเป็นคำสั่งซื้อ อัตราผลผลิต อัตรากำไร และกระแสเงินสดได้หรือไม่
สำหรับซัมซุง HBM มีความสำคัญเป็นพิเศษ ความต้องการชิป AI ทำให้หน่วยความจำแบนด์วิดท์สูงกลายเป็นจุดแข่งขันหลักของผู้ผลิตหน่วยความจำในช่วงสองปีที่ผ่านมา การสร้างกำลังการผลิตที่เกี่ยวข้องกับ HBM ใหม่ช่วยเสริมการผลิตในประเทศและการสนับสนุนการบรรจุ แต่มันเป็นเหมือนการเตรียมกำลังการผลิตและกระบวนการในอนาคต มากกว่าการพลิกกลับส่วนแบ่งตลาดในระยะสั้น
ความไม่แน่นอนที่ใหญ่ที่สุดยังคงเป็นขอบเขตและการดำเนินการ
ข้อมูลที่ชัดเจนที่สุดในแผน 15 ปีนี้คือ ซัมซุงได้วางตำแหน่งการขยายกำลังการผลิตเซมิคอนดักเตอร์ในประเทศ HBM และคลัสเตอร์การผลิตของเกาหลีให้เป็นแกนหลักจนถึงปี 2040
ปัญหาที่ยังไม่ได้รับการแก้ไขก็ชัดเจนเช่นกัน ยังไม่มีการระบุโดยตรงในประกาศว่า 2,450 ล้านล้านวอนรวมถึงค่าใช้จ่ายด้านการวิจัยและพัฒนาหรือไม่ รายละเอียดการก่อสร้างเฉพาะ การจัดสรรสายการผลิต เส้นทางเทคโนโลยี และจังหวะการลงทุนรายปีของโครงการต่างๆ เช่น ยงอิน กวางจู ออนยัง และชอนอัน ก็ยังไม่ได้รับการเปิดเผยอย่างสมบูรณ์
ซัมซุงยังได้เพิ่มเงื่อนไขในแผนในประกาศว่า วิสัยทัศน์ระยะกลางถึงยาวนี้ตั้งอยู่บนพื้นฐานของสภาวะตลาดปัจจุบัน และอาจปรับเปลี่ยนในอนาคตตามการเปลี่ยนแปลงของตลาดและสภาพแวดล้อมทางธุรกิจ สำหรับบริษัทเซมิคอนดักเตอร์ ข้อจำกัดนี้ไม่ใช่เรื่องน่าแปลกใจ ราคาหน่วยความจำ ความต้องการเซิร์ฟเวอร์ AI การรับรองลูกค้า HBM การสนับสนุนนโยบายในประเทศเกาหลี อุปทานอุปกรณ์ และสภาพแวดล้อมทางการเงิน ล้วนส่งผลต่อความเข้มข้นของการลงทุนจริงในแต่ละปี
ดังนั้น 2,450 ล้านล้านวอนจึงควรเข้าใจว่าเป็นกรอบการลงทุนระยะยาวที่ซัมซุงกำหนดไว้ มากกว่างบประมาณคงที่ในแต่ละปี โกลด์แมน แซคส์ มองว่าตัวเลขนี้ไม่ถือว่ารุนแรงเกินไป โดยมีเงื่อนไขว่าการลงทุนนี้รวมค่าใช้จ่ายด้านการวิจัยและพัฒนา และซัมซุงยังคงรักษาอัตราการเติบโตของการลงทุนในระดับเลขหลักเดียวกลางๆ ในอีกสิบกว่าปีข้างหน้า สิ่งที่ตลาดต้องตรวจสอบต่อไปไม่ใช่ยอดรวม 2,450 ล้านล้านวอน แต่คือความสามารถในการเปลี่ยนเป็นกำลังการผลิตและผลกำไรที่มีคุณภาพสูงขึ้นในแต่ละช่วงเวลา
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง