摩根大通ตีความ AI ของเกาหลี: เพิ่มหน่วยความจำ ซัมซุงและเอสเคเดิมพันการขาดแคลนจนถึงปี 2040
TL;DR
· รัฐบาลเกาหลีใต้ร่วมมือกับซัมซุงและเอสเค เปิดตัวแผนมูลค่าประมาณ 3.1 ล้านล้านดอลลาร์สหรัฐ เป้าหมายเพิ่มกำลังการผลิตหน่วยความจำเป็นสองเท่าภายในห้าปี
· ซัมซุงทุ่มทุนในยงอินและกระบวนการหลังการผลิต HBM ขณะที่เอสเคเพิ่มการลงทุนทั้งในหน่วยความจำและศูนย์ข้อมูล AI ระดับ 15 GW
· ผู้จัดหาอุปกรณ์ ไฟฟ้า และ EPC ได้รับประโยชน์ก่อน แต่ความผันผวนของวงจรหน่วยความจำและคดีฟ้องร้องด้านราคายังกดดันความรู้สึกระยะสั้น
รัฐบาลเกาหลีใต้ กลุ่มซัมซุง และกลุ่มเอสเค เปิดตัวแผนลงทุนในเซมิคอนดักเตอร์ AI มูลค่ารวมประมาณ 4,755 ล้านล้านวอน หรือประมาณ 3.1 ล้านล้านดอลลาร์สหรัฐ โดยมีเป้าหมายเพิ่มกำลังการผลิตหน่วยความจำเป็นสองเท่าภายในห้าปี และเร่งกำหนดการเปิดตัวคลัสเตอร์การผลิตขั้นสูงยงอินให้เร็วขึ้นอย่างมาก
นี่ไม่ใช่การขยายกำลังการผลิตธรรมดา เซิร์ฟเวอร์ AI กำลังผลักดันความต้องการ HBM, DRAM และ NAND บางส่วน ผู้ผลิตหน่วยความจำมีอำนาจต่อรองที่แข็งแกร่งขึ้นในช่วงสองปีที่ผ่านมา ทำให้ลูกค้าเริ่มกังวลเกี่ยวกับราคาที่พุ่งสูงขึ้นในระยะสั้นและอุปทานไม่เพียงพอ คำตอบของเกาหลีใต้ในครั้งนี้คือการใช้จ่ายทุนระยะยาวที่ครอบคลุมถึงปี 2040 เพื่อแย่งชิงอุปทานหน่วยความจำ AI ในรอบถัดไป
เจพีมอร์แกนในการวิเคราะห์แผนนี้ระบุว่า จากเงินลงทุนรวม 3.1 ล้านล้านดอลลาร์สหรัฐ ประมาณ 60-70% จะไหลไปยังอุปกรณ์ผลิตเวเฟอร์ส่วนหน้า 20-30% สำหรับโครงสร้างพื้นฐานและการก่อสร้างห้องสะอาด และส่วนที่เหลือสำหรับการบรรจุภัณฑ์หลังการผลิต ซึ่งหมายความว่าผู้ที่เห็นคำสั่งซื้อเป็นอันดับแรกอาจไม่ใช่แค่ผู้ผลิตหน่วยความจำเท่านั้น แต่ยังรวมถึงผู้จัดหาอุปกรณ์เซมิคอนดักเตอร์ โครงสร้างพื้นฐานไฟฟ้า และผู้รับเหมาก่อสร้างและจัดซื้อทางวิศวกรรม
แต่ปฏิกิริยาของตลาดไม่ได้มีแค่ความตื่นเต้น ราคาหุ้นของผู้ผลิตหน่วยความจำรายใหญ่สองรายของเกาหลีใต้อ่อนตัวลงในวันนั้น เบื้องหลังคือคำถามเดียวกัน: หากกำไรสูงมาจากการขาดแคลนและการขึ้นราคา เมื่อการขยายกำลังการผลิตจำนวนมากเกิดขึ้นจริง วงจรหน่วยความจำจะกลับมากดดันกำไรอีกครั้งหรือไม่?
ซัมซุงทุ่มในยงอิน เอสเคทุ่มในหน่วยความจำและโครงสร้างพื้นฐาน AI
แผนนี้มาจาก "โครงการซูเปอร์สามประการ" ที่เสนอโดยกระทรวงการค้า อุตสาหกรรม และพลังงานของเกาหลีใต้ โดยเซมิคอนดักเตอร์ หุ่นยนต์ AI และ AI เชิงกายภาพ และศูนย์ข้อมูล AI ถูกกำหนดให้เป็นสามเสาหลักการเติบโต สำหรับตลาดทุน สิ่งที่มีผลกระทบจริงๆ คือขนาดและกำหนดเวลาของส่วนเซมิคอนดักเตอร์
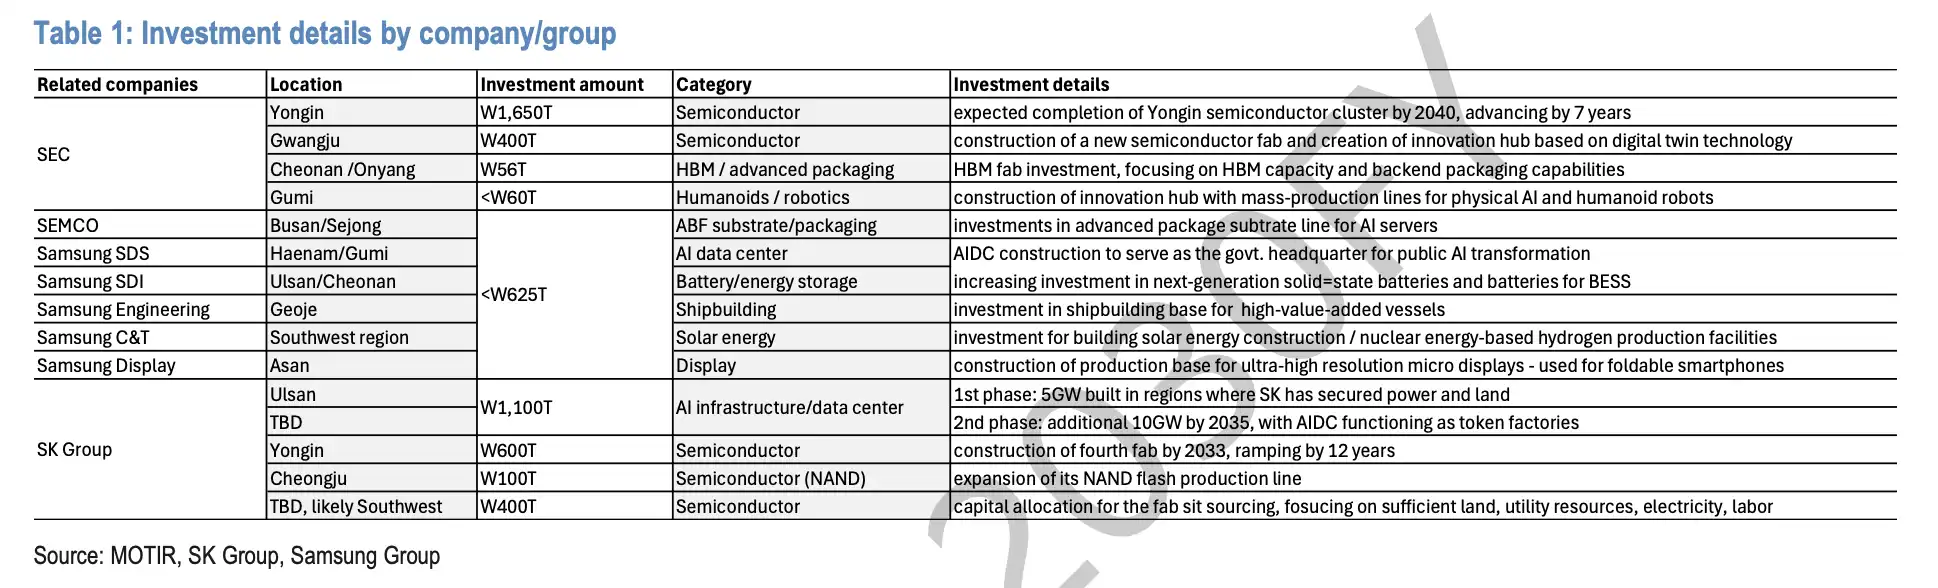
กลุ่มซัมซุงประกาศลงทุนในเกาหลีใต้ประมาณ 2,655 ล้านล้านวอน โดยซัมซุงอิเล็กทรอนิกส์จะลงทุนประมาณ 2,450 ล้านล้านวอนระหว่างปี 2026 ถึง 2040 และในส่วนเซมิคอนดักเตอร์ประมาณ 2,100 ล้านล้านวอน การลงทุนหลักที่สุดคือคลัสเตอร์ยงอินและโรงงานที่มีอยู่ มูลค่าประมาณ 1,650 ล้านล้านวอน นอกจากนี้ยังรวมถึงศูนย์การผลิตใหม่ในควังจู การลงทุนในกระบวนการบรรจุภัณฑ์หลังการผลิต HBM ในอาซานและอูซาน และสายการผลิตหุ่นยนต์ AI เชิงกายภาพและหุ่นยนต์ฮิวแมนนอยด์ในกูมี
กลุ่ม SK เปิดเผยแผนการลงทุนรวมประมาณ 2,100 ล้านล้านวอน โดยแบ่งเป็นด้านหน่วยความจำประมาณ 1,100 ล้านล้านวอน และโครงสร้างพื้นฐาน AI ประมาณ 1,000 ล้านล้านวอน ในส่วนของหน่วยความจำ ประกอบด้วย เมืองยงอินประมาณ 600 ล้านล้านวอน การขยายกำลังผลิต NAND ในชองจูประมาณ 100 ล้านล้านวอน และคลัสเตอร์เซมิคอนดักเตอร์รุ่นถัดไปทางตะวันออกเฉียงใต้ประมาณ 400 ล้านล้านวอน โดยกำหนดการเปิดโรงงานแห่งที่สี่ในยงอินถูกเลื่อนขึ้นมาเร็วขึ้นประมาณ 12 ปี
อีกหนึ่งแนวทางของ SK คือศูนย์ข้อมูล AI กลุ่มบริษัทวางแผนสร้างศูนย์ข้อมูลขนาด 15GW ภายในปี 2035 โดยเฟสแรก 5GW และเฟสที่สอง 10GW โดยได้เปลี่ยนคำนิยามศูนย์ข้อมูลจาก "สินทรัพย์จัดเก็บ" แบบดั้งเดิม มาเป็นโรงงาน AI ที่ "สร้างโทเค็น" ซึ่งแสดงให้เห็นว่าผู้ผลิตหน่วยความจำกำลังพยายามวางตำแหน่งตัวเองให้ใกล้ชิดกับห่วงโซ่โครงสร้างพื้นฐาน AI มากขึ้น
นี่คือสิ่งที่รัฐบาลเกาหลีใต้ต้องการแก้ไขด้วย "ความเร็ว": ไม่ใช่รอจนกว่าการขาดแคลนจะชัดเจนเต็มที่แล้วค่อยขยายกำลังผลิต แต่เป็นการจองกำลังผลิต ที่ดิน ไฟฟ้า และห่วงโซ่อุปทานล่วงหน้า ในขณะที่ความต้องการเซิร์ฟเวอร์ AI ยังคงอยู่ในช่วงขาขึ้น
อุปทานมีเพียงครึ่งเดียว แรงกดดันในการขยายกำลังผลิตมาจากเซิร์ฟเวอร์ AI
ผู้บริหารระดับสูงในอุตสาหกรรมหน่วยความจำได้เน้นย้ำต่อสาธารณะหลายครั้งเมื่อเร็วๆ นี้ว่า อุปทานในปัจจุบันสามารถตอบสนองความต้องการได้เพียงครึ่งเดียว และการขาดแคลนอาจเลวร้ายลงอีกในอีกไม่กี่ปีข้างหน้า การประเมินนี้ช่วยอธิบายว่าเหตุใดเกาหลีใต้จึงเต็มใจที่จะเปิดตัวแผนขยายกำลังผลิตที่ครอบคลุมระยะเวลาหลายสิบปี
คลัสเตอร์สำหรับฝึกอบรมและอนุมาน AI ต้องการ HBM มากขึ้น และยังผลักดันความต้องการ DRAM ระดับสูงและพื้นที่จัดเก็บข้อมูลสำหรับเซิร์ฟเวอร์อีกด้วย แม้ว่าวงจรอุปกรณ์อิเล็กทรอนิกส์เพื่อผู้บริโภคแบบดั้งเดิมจะยังคงผันผวน แต่เซิร์ฟเวอร์ AI กำลังเปลี่ยนแปลงโครงสร้างความต้องการหน่วยความจำ: หน่วยความจำไม่ได้เป็นเพียงส่วนประกอบของยอดจัดส่งพีซีและโทรศัพท์มือถืออีกต่อไป แต่กลายเป็นหนึ่งในคอขวดในการขยายกำลังประมวลผล AI
การคำนวณของ摩根大通แสดงให้เห็นว่า ขนาดการลงทุนในรอบนี้เทียบเท่ากับมากกว่าสองเท่าของกำลังการผลิต WSPM ที่ติดตั้งของ DRAM ในปัจจุบัน ความเร็วในการก่อสร้างกำลังการผลิตระดับ 1nm ใหม่ จะเร็วกว่าหลายเท่าเมื่อเทียบกับกว่าสิบปีที่ผ่านมา กล่าวอีกนัยหนึ่ง เกาหลีใต้ไม่ได้แค่เพิ่มกำลังการผลิตเพียงเล็กน้อย แต่กำลังเตรียมพร้อมสำหรับวงจรหน่วยความจำ AI ที่มีขนาดใหญ่ขึ้น
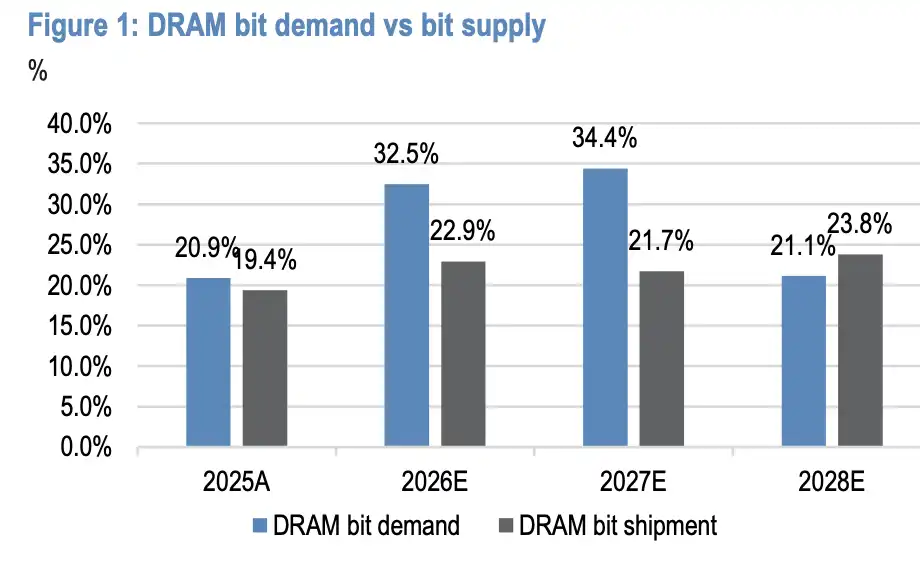
สัดส่วนความต้องการ DRAM bit จะเพิ่มขึ้นจากประมาณ 20.9%-22.9% ในปี 2025A เป็นประมาณ 32.5% ในปี 2026E และ 34.4% ในปี 2027E ในขณะที่สัดส่วนอุปทานยังคงตามหลังNAND ก็ไม่ได้อยู่นอกเหนือจากนี้โดยสิ้นเชิง ความต้องการพื้นที่จัดเก็บข้อมูลจากเซิร์ฟเวอร์ AI การอัปเกรด SSD ระดับองค์กร และข้อกำหนดด้านความหน่วงต่ำของศูนย์ข้อมูลประสิทธิภาพสูง ล้วนทำให้ NAND ได้รับการสนับสนุนอีกครั้งในบางกลุ่มตลาดเฉพาะ อย่างไรก็ตาม เมื่อเทียบกับ HBM แล้ว NAND ในระยะยาวยังคงได้รับผลกระทบจากวงจรดั้งเดิมและสินค้าคงคลังได้ง่ายกว่า
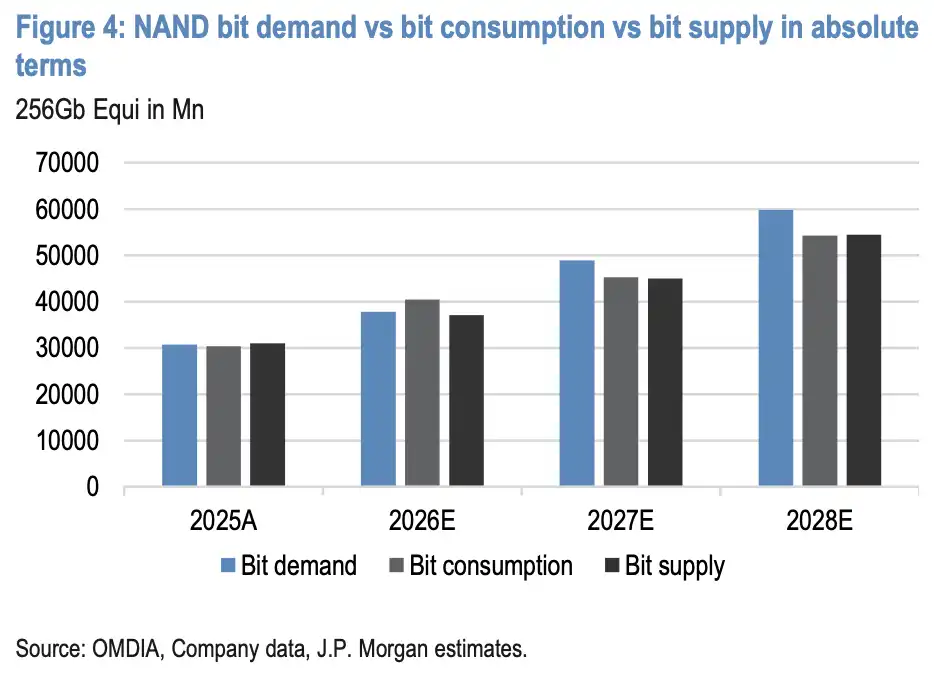
สัดส่วนความต้องการบิต NAND เพิ่มขึ้นจากประมาณ 19.3% ในปี 2025A เป็นประมาณ 28.4% ในปี 2027E โดยกราฟค่าสัมบูรณ์แสดงให้เห็นว่าความต้องการบริโภคสูงกว่าอุปทาน
อุปกรณ์ ไฟฟ้า และ EPC ได้รับออเดอร์ล่วงหน้า
หาก 60%-70% ของการลงทุนทั้งหมดไหลไปสู่อุปกรณ์ผลิตเวเฟอร์ขั้นสูง ผู้จัดจำหน่ายอุปกรณ์เซมิคอนดักเตอร์จะเป็นผู้ได้รับประโยชน์โดยตรงที่สุด การเพิ่มกำลังการผลิต DRAM และ HBM ที่เกี่ยวข้องกับกระบวนการผลิตขั้นสูง จำเป็นต้องมีการขยายตัวพร้อมกันในด้านการพิมพ์ลายวงจร การกัด การสะสม การทำความสะอาด และการวัด
ผู้ได้รับประโยชน์ลำดับที่สองคือโครงสร้างพื้นฐานและห้องสะอาด โรงงานเวเฟอร์ขั้นสูงไม่ได้ซื้อแค่อุปกรณ์เท่านั้น แต่ยังต้องมีที่ดิน ไฟฟ้า ระบบบำบัดน้ำ ห้องสะอาด และระบบบริหารจัดการโรงงาน ส่วนศูนย์ข้อมูล AI จะขยายความต้องการไฟฟ้าให้มากขึ้นไปอีก เป้าหมาย 15GW หมายถึงการลงทุนระยะยาวในระบบโครงข่ายไฟฟ้า สถานีไฟฟ้าย่อย ระบบทำความเย็น และการก่อสร้างโครงการ
นี่คือเหตุผลที่ตลาดให้ความสนใจกับแพลตฟอร์มกลุ่มบริษัทอย่าง SK Inc และ Samsung C&T หรือหน่วยงานที่เกี่ยวข้องกับการก่อสร้างโครงการ พวกเขาอาจไม่ได้ขายหน่วยความจำโดยตรง แต่มีส่วนร่วมในโครงการโรงงาน พลังงาน โครงสร้างพื้นฐาน และ EPC
จากมุมมองระยะยาว แผนนี้พยายามขยายความได้เปรียบด้านหน่วยความจำของเกาหลีไปสู่โครงสร้างพื้นฐาน AI: ด้านหน้ามี DRAM, HBM และ NAND ด้านหลังมีบรรจุภัณฑ์ และภายนอกยังมีศูนย์ข้อมูลและวิศวกรรมไฟฟ้า หากความต้องการหน่วยความจำที่เกี่ยวข้องกับการคำนวณ AI เติบโตอย่างต่อเนื่อง ผู้ผลิตเกาหลีสามารถใช้กำลังการผลิตที่มากขึ้นและโครงสร้างพื้นฐานที่สมบูรณ์ยิ่งขึ้นเพื่อล็อกลูกค้า
อย่างไรก็ตาม จินตนาการเกี่ยวกับออเดอร์ระยะยาวนี้ไม่เท่ากับการยืนยันว่ากำไรระยะสั้นจะเพิ่มขึ้นแน่นอน การรับออเดอร์อุปกรณ์เซมิคอนดักเตอร์มักเป็นไปตามจังหวะการก่อสร้างโรงงาน ส่วนโครงการไฟฟ้าและศูนย์ข้อมูลถูกจำกัดด้วยการอนุมัติ การเชื่อมต่อโครงข่าย และรอบการก่อสร้าง 3.1 ล้านล้านดอลลาร์ไม่ใช่การใช้จ่ายด้านทุนที่เกิดขึ้นครั้งเดียว แต่เป็นแผนที่ดำเนินการเป็นระยะจนถึงประมาณปี 2040
กำไรสูงจะคงอยู่ได้นานแค่ไหน คือสิ่งที่ตลาดกังวลมากที่สุด
อีกด้านหนึ่งของการลงทุนมหาศาลครั้งนี้ คือการกระจายกำไรสูงในปัจจุบันของอุตสาหกรรมหน่วยความจำกำลังถูกตั้งคำถามมากขึ้น
ข้อพิพาทระหว่าง Apple และ Micron เกี่ยวกับราคาหน่วยความจำที่พุ่งสูงขึ้นในระยะสั้น ทำให้ความไม่พอใจของฝั่งลูกค้าปรากฏชัดเจน ในสหรัฐฯ ยังมีการฟ้องร้องแบบกลุ่มผู้บริโภคต่อผู้ผลิต DRAM รายใหญ่สามราย ได้แก่ Samsung, SK Hynix และ Micron โดยกล่าวหาว่าจงใจสร้างภาวะขาดแคลนและผลักดันราคาให้สูงขึ้น แม้ว่าขณะนี้ยังไม่ถึงขั้นเป็นการสอบสวนของรัฐบาล แต่โครงสร้างตลาดผู้ผลิตหน่วยความจำรายใหญ่เพียงไม่กี่รายก็เสี่ยงต่อข้อพิพาทด้านการผูกขาดและการตั้งราคาในช่วงที่ราคาปรับตัวสูงขึ้น
ในอดีต อุตสาหกรรม DRAM เคยถูกปรับและถูกลงโทษทางอาญาจากคดีคาร์เทลในช่วงต้นทศวรรษ 2000 และยังเคยมีคดีฟ้องร้องเกี่ยวกับการจำกัดอุปทานในช่วงปี 2016-2017 ผลลัพธ์ของคดีปัจจุบันยังไม่แน่นอน แต่มันเตือนตลาดว่าเมื่ออุปทานตึงตัวทำให้เกิดกำไรส่วนเกิน ความเสี่ยงทางกฎหมายและชื่อเสียงก็จะเพิ่มขึ้นตามไปด้วย
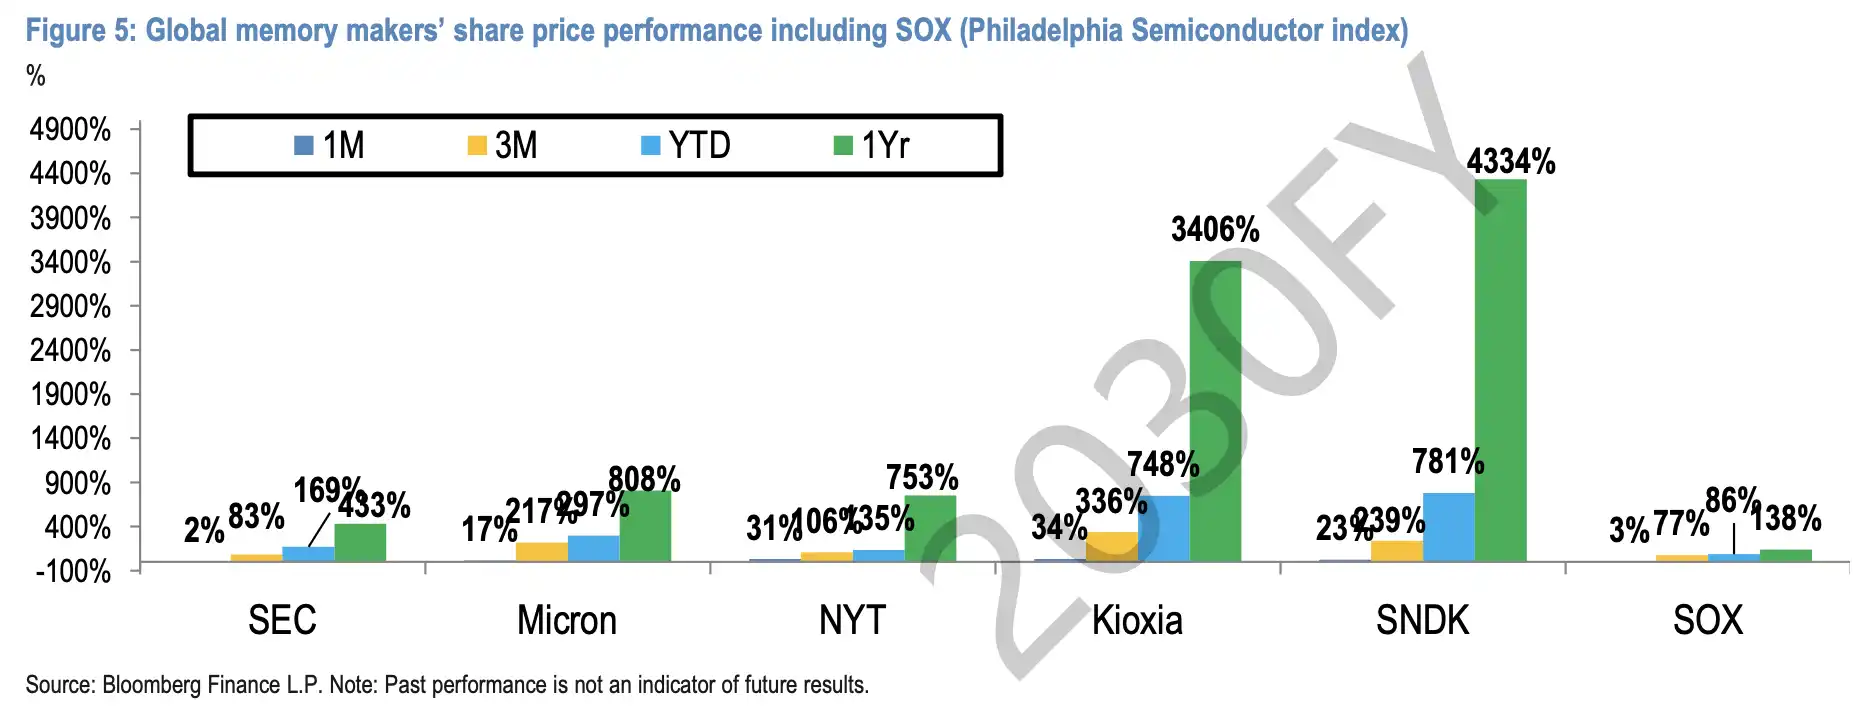
หุ้นหน่วยความจำทั่วโลกปรับตัวขึ้นอย่างมากในปีที่ผ่านมา; กราฟแสดงผลการดำเนินงานของ SEC, Micron, Kioxia, SK Hynix และดัชนี SOX ในช่วง 1 เดือน, 3 เดือน และ YTD
นี่คือเหตุผลว่าทำไมหลังจากประกาศข่าว หุ้นหน่วยความจำของเกาหลีใต้ไม่ได้ซื้อขายตามตรรกะง่ายๆ ว่า "การลงทุนมหาศาล = ข่าวดีระยะยาว" การขยายกำลังการผลิตในช่วงต้นถึงกลางของวัฏจักรมักถูกมองว่าเป็นข่าวดี เพราะมันสะท้อนถึงความต้องการของลูกค้าที่แข็งแกร่งและความชัดเจนของคำสั่งซื้อ แต่ถ้าตลาดกังวลว่าอุปทานจะไล่ตามหรือแซงหน้าความต้องการในที่สุด การขยายกำลังการผลิตแบบเดียวกันก็อาจถูกตีความว่าเป็นแรงกดดันด้านราคาในอนาคต
การเดิมพันครั้งนี้ของเกาหลีใต้มีระยะเวลายาวนานเกินไป จนถึงปี 2040 ความต้องการเซิร์ฟเวอร์ AI, เส้นทางเทคโนโลยี HBM, รายจ่ายด้านทุนของลูกค้า, นโยบายห่วงโซ่อุปทานของสหรัฐฯ และจีน รวมถึงข้อจำกัดด้านไฟฟ้าและที่ดิน ล้วนสามารถเปลี่ยนแปลงจังหวะของโครงการได้ การเพิ่มกำลังการผลิตเป็นสองเท่าในห้าปีข้างหน้าเป็นเป้าหมายที่ทรงพลังที่สุด แต่สิ่งที่กำหนดผลกำไรของผู้ผลิตหน่วยความจำอย่างแท้จริงคือความเร็วในการปล่อยอุปทานที่สอดคล้องกับความต้องการ ไม่ใช่ยอดรวมการลงทุนที่ประกาศในครั้งเดียว
ดังนั้น แผนนี้จึงเหมือนกับการเดิมพันระยะยาวของเกาหลีใต้ต่อการขาดแคลนหน่วยความจำ AI: อุปกรณ์ ไฟฟ้า และ EPC ได้รับพื้นที่แห่งจินตนาการก่อน ขณะที่ Samsung และ SK เสริมความแข็งแกร่งในตำแหน่งซัพพลายเออร์ระดับโลก แต่ราคาหน่วยความจำ ปฏิกิริยาของลูกค้า ความเสี่ยงด้านคดีความ และการกลับตัวของวัฏจักร ยังคงเป็นตัวกำหนดว่าเรื่องราวมูลค่า 3.1 ล้านล้านดอลลาร์นี้จะไปได้ไกลแค่ไหน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง