AI เวอร์ชัน "วิกฤตสินเชื่อซับไพรม์"? ภายใต้กระแสคลั่งนี้ หนี้สินแฝงมูลค่า 1.8 ล้านล้านกำลังสะสมอยู่ในที่มืด
หัวข้อต้นฉบับ: "กลิ่นของวิกฤตสินเชื่อซับไพรม์ในยุค AI? หนี้นอกงบดุล 1.8 ล้านล้านดอลลาร์ กำลังกลายเป็นระเบิดเวลาในงานเลี้ยงนี้"
ผู้เขียนต้นฉบับ: บู้ซู่ชิง, Wall Street Insight
ภายใต้กระแสความร้อนแรงของการสร้างโครงสร้างพื้นฐาน AI การขยายหนี้ในระดับที่ไม่เคยมีมาก่อนกำลังก่อตัวขึ้นอย่างเงียบๆ และส่วนที่อันตรายที่สุดไม่เคยปรากฏในงบดุลใดๆ เลย
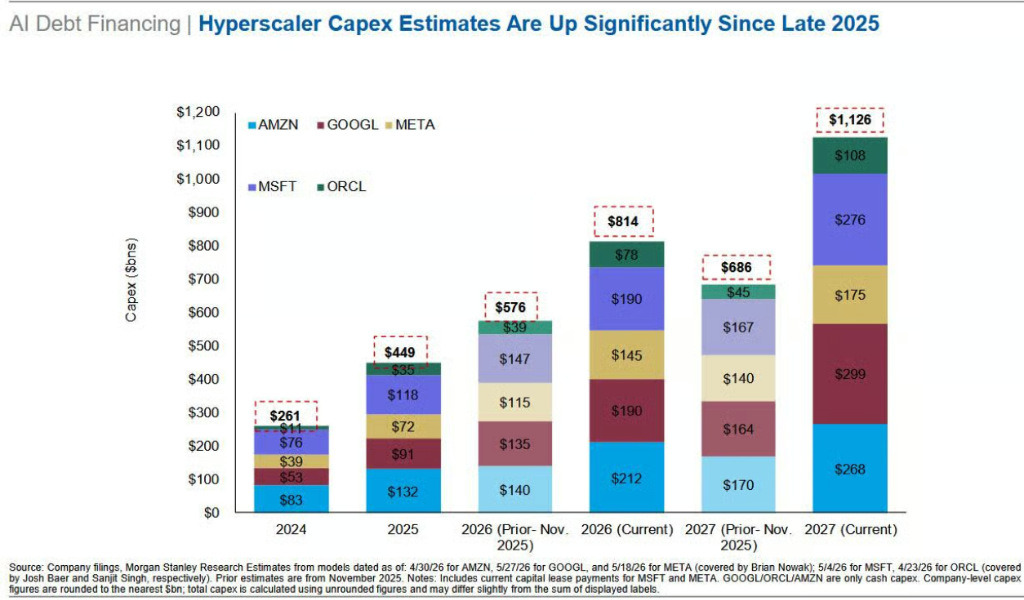
รายงานล่าสุดของ Goldman Sachs คาดการณ์ว่า ภายในปี 2027 ค่าใช้จ่ายด้านทุนของบริษัทคลาวด์ขนาดใหญ่พิเศษจะสูงถึง 1.1 ถึง 1.4 ล้านล้านดอลลาร์ ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้มาก อย่างไรก็ตาม จากการวิจัยเชิงลึกของ Morgan Stanley ตัวเลขที่ทำให้ตลาดตะลึงนี้ยังเป็นเพียงส่วนยอดของภูเขาน้ำแข็งเท่านั้น
คำมั่นสัญญาในการจัดซื้อเกือบ 1 ล้านล้านดอลลาร์ สัญญาเช่าที่ยังไม่มีผลบังคับใช้กว่า 8 แสนล้านดอลลาร์ และการจัดหาเงินทุนจากซัพพลายเออร์อีกหลายหมื่นล้าน รวมกันเป็นความเสี่ยงนอกงบดุลประมาณ 1.8 ล้านล้านดอลลาร์ หนี้สินเหล่านี้อยู่นอกงบดุล แต่ผูกมัดกระแสเงินสดในอนาคตอย่างแท้จริง
ตลาดยังไม่ได้กำหนดราคาความเสี่ยงดังกล่าวอย่างเต็มที่
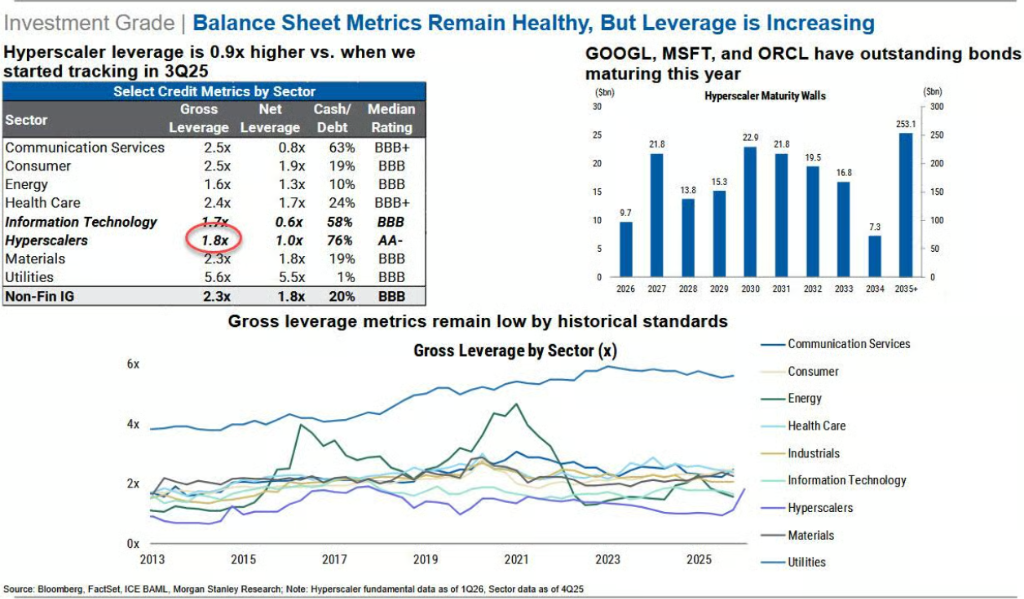
Morgan Stanley เตือนว่า อัตราส่วนเลเวอเรจของบริษัทคลาวด์ขนาดใหญ่พิเศษพุ่งขึ้นจาก 0.9 เท่าเป็น 1.8 เท่าภายในสองไตรมาส อัตราการเติบโตของค่าใช้จ่ายด้านทุนยังคงแซงหน้าอัตราการเติบโตของรายได้และกระแสเงินสดอิสระ และแรงกดดันจากค่าเสื่อมราคาที่แท้จริงยังมาไม่ถึง
ในขณะเดียวกัน สถาบันสินเชื่อเอกชนอย่าง Apollo และ Blackstone กำลังโอนเลเวอเรจไปยังระดับห่วงโซ่อุปทานผ่าน SPV (Special Purpose Vehicle) ทำให้เกิดโครงสร้างการเงินที่หมุนเวียนสูงและยากต่อการตรวจสอบ หากการ商业化ของ AI ไม่เป็นไปตามที่คาด หรือลูกค้าองค์กรหันไปใช้ทางเลือกที่ถูกกว่า จุดอ่อนของห่วงโซ่การเงินทั้งหมดจะถูกเปิดเผยอย่างรุนแรง
คลื่นการออกหนี้: AI กลายเป็นตัวแปรใหญ่ที่สุดในตลาดเปิด
ตาม "รายงานติดตามการเงินหนี้ AI" ล่าสุดของ Morgan Stanley จนถึงสิ้นเดือนพฤษภาคม 2026 มูลค่าการออกพันธบัตรที่เกี่ยวข้องกับ AI ทั่วโลกสูงถึง 2360 พันล้านดอลลาร์ เพิ่มขึ้น 357% จากช่วงเดียวกันของปี 2025
Morgan Stanley คาดว่า ยอดรวมการออกหนี้ AI ตลอดทั้งปีจะทะลุ 5700 พันล้านดอลลาร์ และในช่วงครึ่งปีหลัง เมื่อความต้องการเงินทุนสำหรับค่าใช้จ่ายด้านทุนถูกปล่อยออกมา จังหวะการออกจะเร่งตัวขึ้นอีก
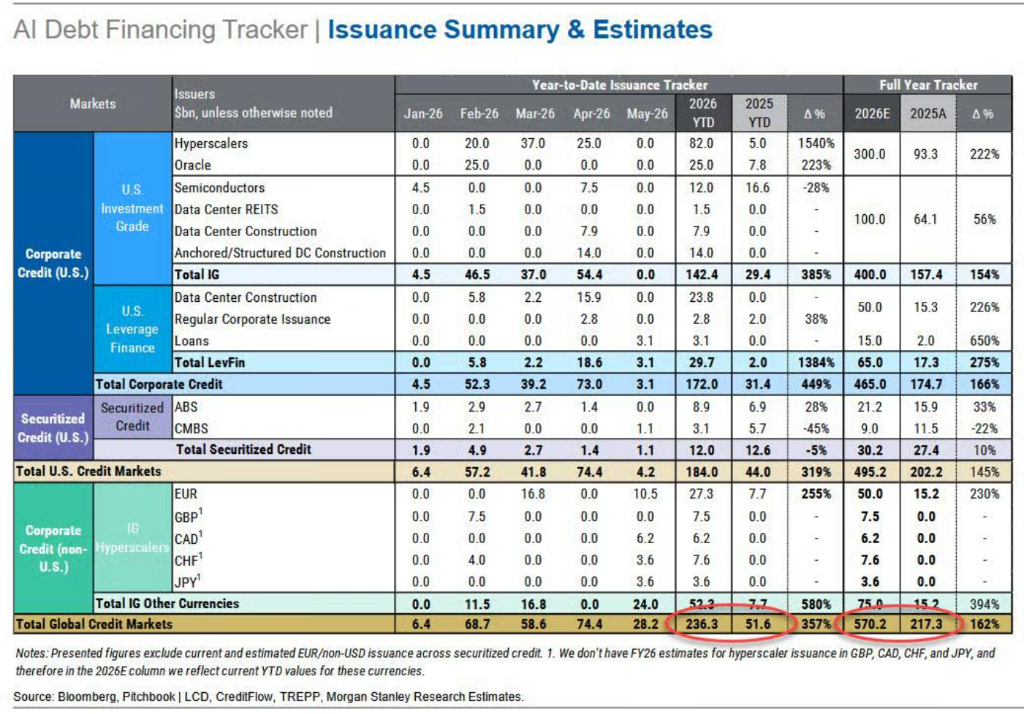
ในเดือนเมษายนเพียงเดือนเดียว การออกพันธบัตรที่เกี่ยวข้องกับ AI มีมูลค่ากว่า 7.4 หมื่นล้านดอลลาร์สหรัฐ สูงสุดเป็นประวัติการณ์ในปีนี้ โดยโครงสร้างการเงินโครงการ (สำหรับการก่อสร้างศูนย์ข้อมูล) คิดเป็น 85% ของอุปทานพันธบัตรผลตอบแทนสูง และ 40% ของอุปทานพันธบัตรระดับ investment grade ในขณะเดียวกัน บริษัทคลาวด์รายใหญ่ 5 แห่ง ได้แก่ Amazon, Meta, Google, Microsoft และ Oracle ปัจจุบันคิดเป็น 4% ของดัชนีพันธบัตรระดับ investment grade ทั้งหมด
ในด้านเลเวอเรจ อัตราส่วนหนี้สินรวมของบริษัทคลาวด์รายใหญ่เพิ่มขึ้นจาก 0.9 เท่าในไตรมาสที่สามของปี 2025 เป็น 1.8 เท่าในปัจจุบัน เพิ่มขึ้นประมาณ 0.3 เท่าต่อไตรมาส ซึ่งสูงกว่าระดับเลเวอเรจของอุตสาหกรรมพลังงานทั้งหมดแล้ว
Morgan Stanley ชี้ว่า ภายใต้แรงกดดันด้านอุปทาน ส่วนต่างเครดิตที่เกี่ยวข้องได้เลื่อนจากช่วง AA ไปสู่ช่วง A และอาจขยายตัวเพิ่มขึ้นอีก ส่วนต่างเครดิตของ Meta ปัจจุบันกว้างกว่าเกณฑ์มาตรฐาน CDX IG
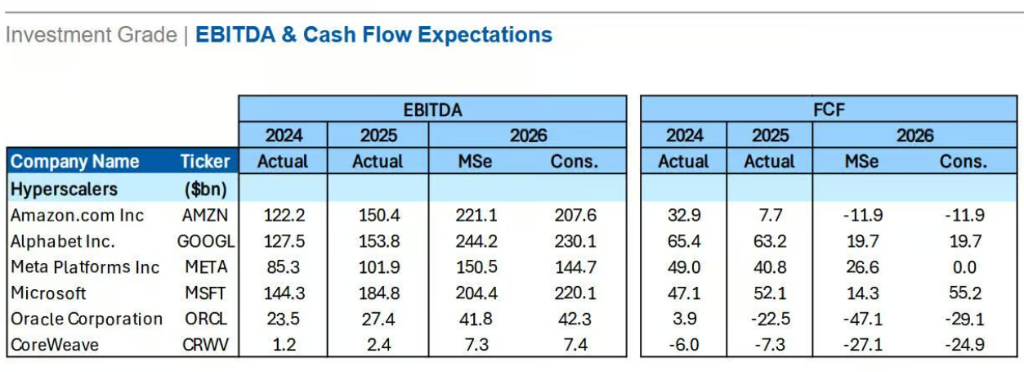
ในด้านกระแสเงินสดอิสระ Morgan Stanley คาดการณ์ว่า กระแสเงินสดอิสระของ Amazon และ Meta ในปี 2026 จะเข้าใกล้ศูนย์หรือกลายเป็นติดลบ ซึ่งในขณะนั้นการจัดหาเงินทุนเพิ่มเติมจะต้องพึ่งพาหนี้ใหม่เกือบทั้งหมด
1.8 ล้านล้านดอลลาร์ของความเสี่ยงนอกงบดุล: หนี้สินที่มองไม่เห็น กระแสเงินสดที่ถูกผูกมัด
Todd Castagno จากทีม Global Valuation, Accounting & Tax ของ Morgan Stanley ระบุในรายงานว่า การจับจ้องเพียงตัวเลขรายจ่ายฝ่ายทุนจะทำให้ประเมินภาระทางการเงินที่แท้จริงของวงจรการก่อสร้าง AI ต่ำเกินไปอย่างมาก นอกเหนือจากรายจ่ายฝ่ายทุนที่เปิดเผยแล้ว ยังมีความเสี่ยงนอกงบดุลอีกสามประเภทที่สำคัญ:
ภาระผูกพันในการจัดซื้อประมาณ 9.82 แสนล้านดอลลาร์สหรัฐ มูลค่ารวมของสัญญาจัดซื้อระยะยาวของบริษัทคลาวด์รายใหญ่และ Nvidia ใกล้ถึง 1 ล้านล้านดอลลาร์สหรัฐ ตามมาตรฐานการบัญชี เว้นแต่บริษัทจะคาดว่าสัญญาจะขาดทุน ภาระผูกพันเหล่านี้จะไม่ถูกบันทึกเป็นหนี้สินจนกว่าสินค้าจะถูกส่งมอบ ดังนั้น กระแสเงินสดออกในอนาคตเกือบ 1 ล้านล้านดอลลาร์สหรัฐจึงไม่ปรากฏเป็นหนี้สินใดๆ ในงบดุลในปัจจุบัน
ที่น่าสังเกตคือ สินค้าคงคลังและภาระผูกพันในการจัดซื้อของ Nvidia เองได้เพิ่มขึ้นเป็นประมาณ 32% ของประมาณการรายได้ที่เป็นเอกฉันท์สำหรับปีงบประมาณ 2027 ซึ่งสูงกว่าช่วงประวัติศาสตร์ที่ 15% ถึง 20% อย่างมาก ความเสี่ยงจากภาระผูกพันในห่วงโซ่อุปทานได้ขยายไปถึงฝั่งผู้ผลิตชิปแล้ว
ภาระผูกพันค่าเช่าที่ยังไม่เริ่มดำเนินการประมาณ 8.22 แสนล้านดอลลาร์สหรัฐ สัญญาเช่ามูลค่ากว่า 8 แสนล้านดอลลาร์สหรัฐได้ลงนามแล้วแต่ยังไม่เริ่มดำเนินการ จึงไม่ถูกบันทึกเป็นหนี้สินค่าเช่าในปัจจุบัน นอกจากนี้ การชำระค่าเช่าที่ผันแปร ตัวเลือกการต่ออายุสัญญา การค้ำประกันมูลค่าคงเหลือ และข้อตกลงอื่นๆ ก็อยู่นอกงบดุลเช่นกัน
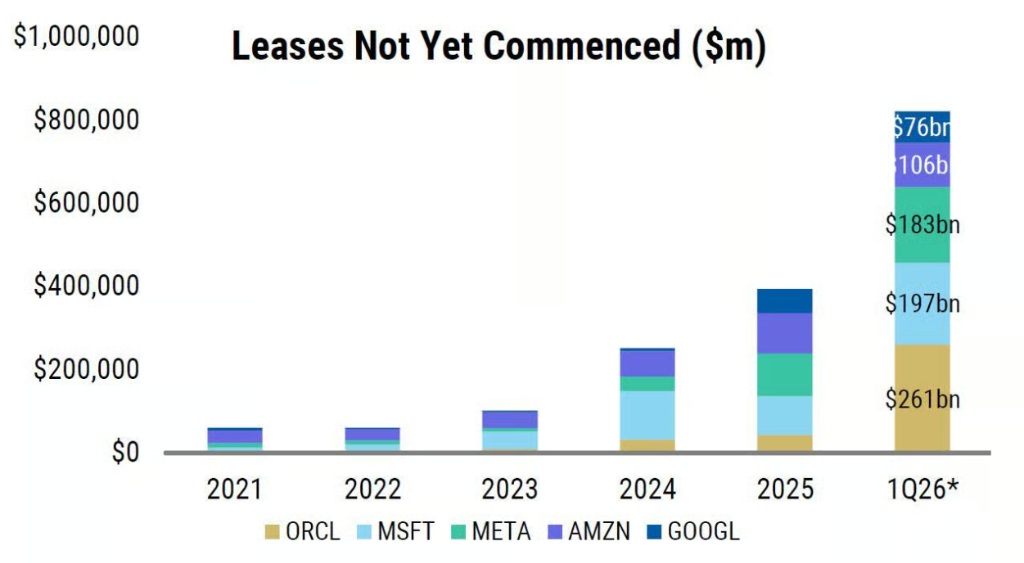
มอร์แกน สแตนลีย์ ประมาณการว่า หากรวมสัญญาเช่าทางการเงินเข้าไปด้วย อัตราส่วนรายจ่ายฝ่ายทุนต่อยอดขายของไมโครซอฟท์จะพุ่งจาก 33%/50% (ปีงบประมาณ 2026/2027) เป็น 44%/64% ส่วนออราเคิลอาจเพิ่มจาก 76%/115% เป็น 101%/189%
รายจ่ายฝ่ายทุนที่ยังไม่ได้ชำระในบัญชีเจ้าหนี้มีมูลค่าประมาณ 1.1 แสนล้านดอลลาร์ จำนวนวันชำระหนี้ (DPO) ของผู้ให้บริการคลาวด์รายใหญ่ยืดเยื้ออย่างมาก—ออราเคิลเพิ่มขึ้น 370% เมื่อเทียบปีต่อปี Meta เพิ่ม 73% และไมโครซอฟท์เพิ่ม 69%—ซึ่งหมายความว่าห่วงโซ่อุปทานทั้งหมดกำลังออกเงินล่วงหน้าให้กับการก่อสร้าง AI จริง ๆ โดยซัพพลายเออร์ต้องรับภาระสภาพคล่องที่ควรเป็นของฝั่งผู้ซื้อ
SPV และการจัดหาเงินทุนหมุนเวียน: การย้ายภาระหนี้ไปสู่ที่มืด
อีกมิติหลักของความเสี่ยงนอกงบดุล คือโครงสร้างการจัดหาเงินทุนหมุนเวียนที่สร้างผ่าน SPV
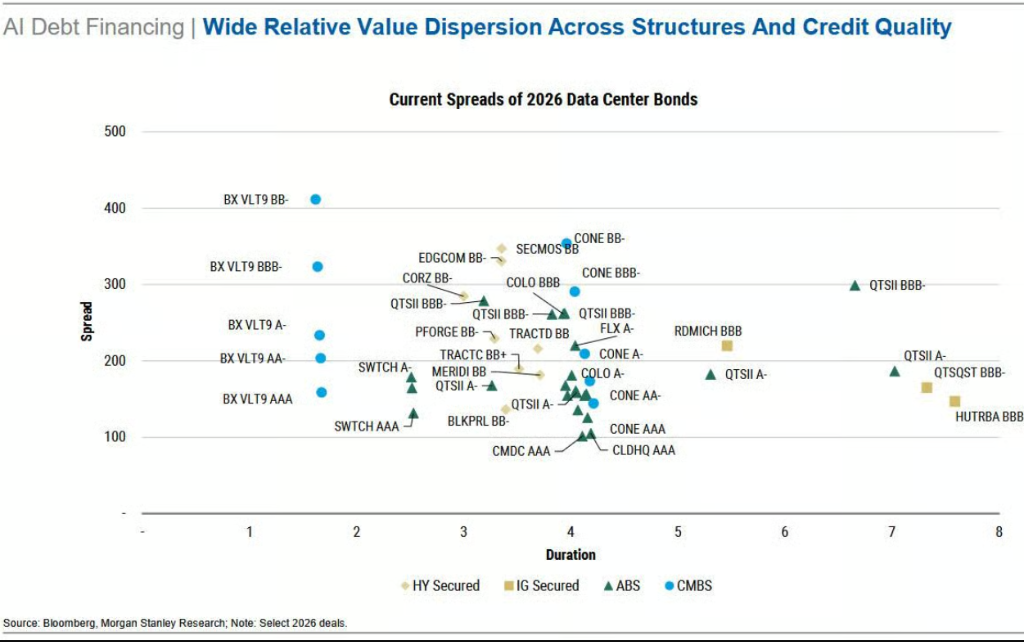
สัปดาห์นี้ Apollo และ Blackstone ร่วมกันทำธุรกรรมสินเชื่อเอกชนมูลค่า 3.5 หมื่นล้านดอลลาร์สำหรับ Anthropic โดยใช้ชิปเป็นหลักประกัน ซึ่งสะท้อนถึงตรรกะการทำงานของรูปแบบนี้อย่างชัดเจน:
Broadcom ให้การรับประกันแก่ SPV นี้ Anthropic ใช้เงินที่ระดมทุนได้ซื้อชิปของ Google ที่ผลิตโดย Broadcom ขณะที่ Google ถือหุ้น 14% ใน Anthropic; มอร์แกน สแตนลีย์ ซึ่งเป็นผู้จัดการธุรกรรมนี้ ยังให้สินเชื่อแก่ผู้ลงทุนที่เข้าร่วมด้วย
แผนภาพความสัมพันธ์ทางการเงินในระบบนิเวศ AI ของมอร์แกน สแตนลีย์ แสดงให้เห็นถึงความสัมพันธ์แบบวงจรหลายชั้นระหว่างลูกค้า นักลงทุน ซัพพลายเออร์ การจัดหาเงินทุน และการซื้อคืนระหว่าง OpenAI, Oracle, Nvidia, Microsoft, CoreWeave, AMD และ Amazon โดยเงินทุนเดียวกันหมุนเวียนซ้ำไปมาระหว่างหน่วยงานไม่กี่แห่ง และ SPV เป็นเครื่องมือหลักในการทำให้เกิดวงจรนี้
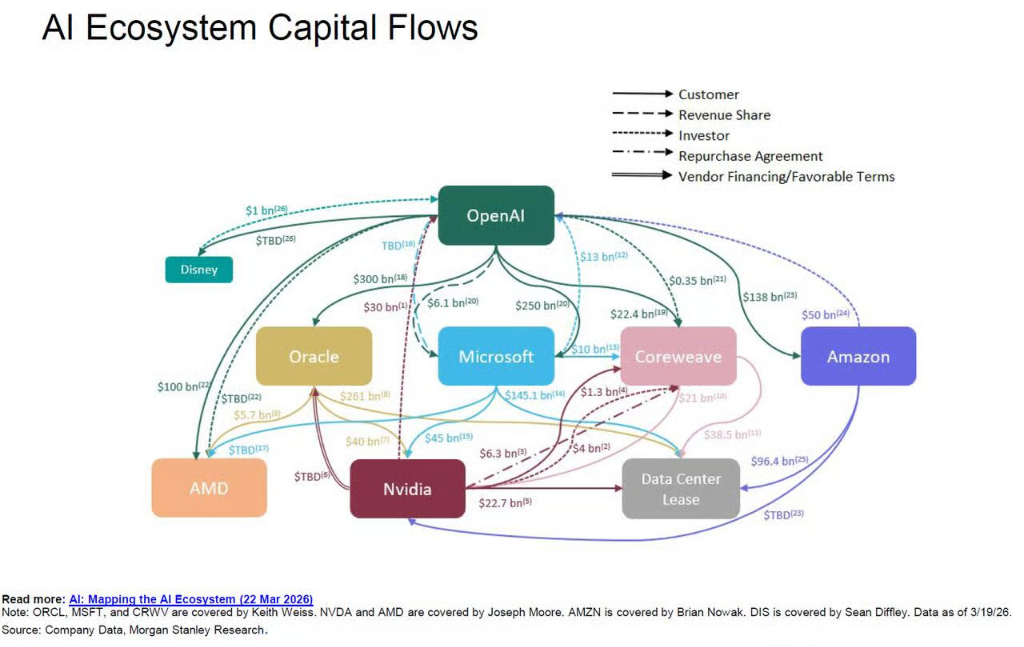
มีรายงานว่า Athene ซึ่งเป็นบริษัทประกันภัยในเครือของ Apollo มีบทบาทอย่างมากในโครงสร้างดังกล่าว—โดยระดมทุนจากการขายกรมธรรม์ประกันชีวิตให้ผู้เกษียณอายุ แล้วนำเงินไปใส่ใน SPV เพื่อเข้าร่วมการจัดหาเงินทุนโครงสร้างพื้นฐาน AI
รูปแบบนี้ย้ายภาระหนี้จากงบดุลที่มองเห็นได้ของผู้ให้บริการคลาวด์รายใหญ่ ไปสู่ระบบนิเวศสินเชื่อเอกชนและซัพพลายเออร์ ทำให้ความเสี่ยงเชิงระบบที่แท้จริงยากต่อการระบุและรวบรวมโดยผู้สังเกตการณ์ภายนอก
หน้าผาค่าเสื่อมราคาและช่องว่างการสร้างรายได้: ผลกระทบที่ถูกเลื่อนออกไป
ข้อมูลทางการเงินในปัจจุบันมีความเอนเอียงในเชิงบวกอย่างเป็นระบบ รายจ่ายลงทุนจำนวนมากถูกบันทึกเป็น "งานระหว่างก่อสร้าง" (CIP) ยังไม่เริ่มคิดค่าเสื่อมราคา ส่งผลให้อัตรากำไรที่รายงานถูกทำให้สูงเกินจริง และแรงกดดันด้านค่าใช้จ่ายในอนาคตถูกประเมินต่ำเกินไป
ยอดคงค้างของงานระหว่างก่อสร้างของ Oracle, Meta และ Google เพิ่มขึ้นประมาณ 200%, 90% และ 55% เมื่อเทียบกับปีก่อน ตามลำดับ
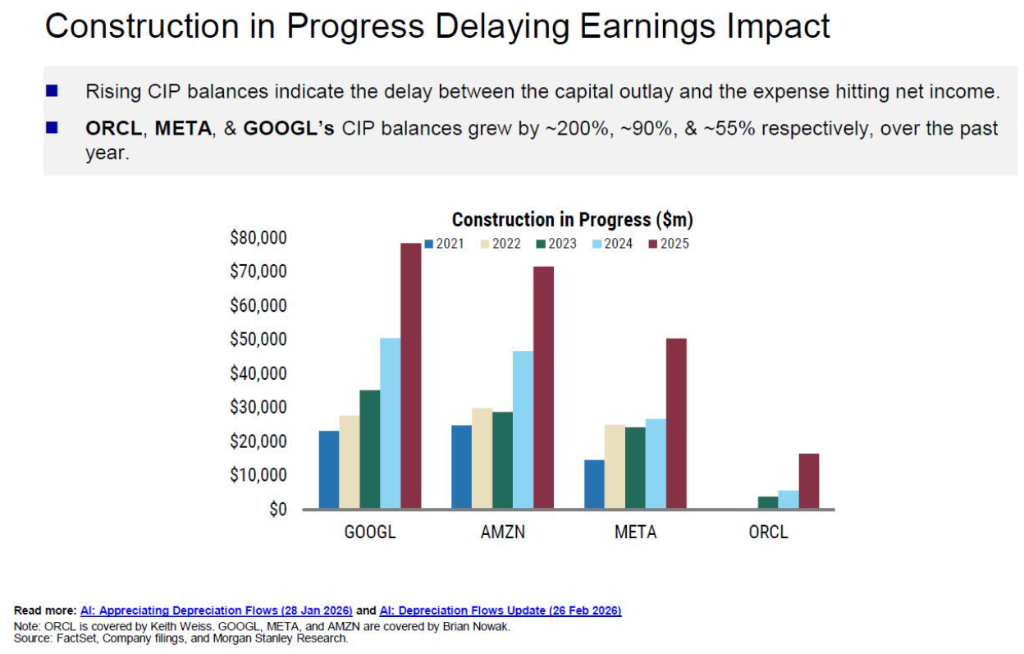
เมื่อสินทรัพย์เหล่านี้ทยอยโอนเข้าสู่การคิดค่าเสื่อมราคา ผลกระทบจะถูกปลดปล่อยออกมาอย่างรุนแรง
Morgan Stanley คาดการณ์ว่าค่าเสื่อมราคาสะสมของ Microsoft, Oracle, Meta และ Google ในสามปีข้างหน้าจะเกิน 520,000 ล้านดอลลาร์สหรัฐ ยกตัวอย่าง Oracle อัตราส่วนค่าเสื่อมราคาต่อรายได้อาจเพิ่มขึ้นจาก 7% ในปัจจุบันเป็น 28% ในปีงบประมาณ 2028 ส่วน Meta อาจเพิ่มขึ้นจาก 9% เป็น 19%
ในบริบทนี้ หนทางเดียวที่จะรักษาอัตรากำไรไว้ได้คือการเติบโตของรายได้ที่สอดคล้องกันอย่างมีนัยสำคัญ ซึ่งในปัจจุบันการปรับเพิ่มประมาณการรายได้ยังล้าหลังการปรับเพิ่มประมาณการรายจ่ายลงทุนอย่างมาก
ข้อมูลแสดงให้เห็นว่าประมาณการฉันทามติของรายจ่ายลงทุนของ Google ในปี 2026 เพิ่มขึ้น 139% เมื่อเทียบกับปีก่อน ขณะที่ Meta และ Amazon เพิ่มขึ้น 85% และ 81% ตามลำดับ ส่วน Oracle มีการปรับเพิ่มมากที่สุดถึง 175%
ในขณะเดียวกัน การปรับแก้ประมาณการรายได้กลับล่าช้าอย่างเห็นได้ชัด ความไม่สมดุลเชิงโครงสร้างที่รายจ่ายลงทุนมาก่อนการนำไปใช้ในเชิงพาณิชย์จึงปรากฏชัดเจน
นอกจากนี้ ภาระผูกพันที่เหลืออยู่ (RPO) กว่า 2 ล้านล้านดอลลาร์สหรัฐกระจุกตัวอยู่ในสัญญาระยะยาวขนาดใหญ่เพียงไม่กี่ฉบับ ความเสี่ยงจากการกระจุกตัวของคู่สัญญาจึงไม่ควรมองข้าม หากผู้เล่นหลักรายใดในระบบวงจรนี้ประสบปัญหา อาจก่อให้เกิดผลกระทบแบบลูกโซ่
ความไม่สอดคล้องของจังหวะเวลา ไม่ใช่วิกฤตสภาพคล่องทันที
ข้อสรุปของ Morgan Stanley คือความเสี่ยงดังกล่าวยังไม่ก่อให้เกิดวิกฤตความสามารถในการชำระหนี้ที่ใกล้จะเกิดขึ้นในขณะนี้ แต่เป็นผลรวมของความไม่สอดคล้องของจังหวะเวลาและช่องว่างในการเปิดเผยข้อมูล ได้แก่ แรงกดดันด้านค่าเสื่อมราคาถูกเลื่อนออกไป รายจ่ายลงทุนแซงหน้าการสร้างรายได้ การย้ายภาระหนี้ไปยังซัพพลายเออร์และชั้นสินเชื่อภาคเอกชน รวมถึงความสามารถในการเปรียบเทียบความเข้มข้นของเงินทุนระหว่างบริษัทต่างๆ ที่ลดลงเนื่องจากความแตกต่างในการจัดประเภททางบัญชี
ผู้ให้บริการคลาวด์ขนาดใหญ่ตระหนักดีว่าช่วงเวลาที่ตลาดเอื้ออำนวยในปัจจุบันมีจำกัด จึงกำลังเร่งขยายขนาดการระดมทุนให้มากที่สุด
Ryan Hammond นักวิเคราะห์ของ Goldman Sachs ชี้ว่า หากขนาดการลงทุนในโครงสร้างพื้นฐาน AI สูงถึง 2% ถึง 3% ของ GDP โดยเปรียบเทียบกับวงจรการก่อสร้างทางประวัติศาสตร์ของอุตสาหกรรมรถไฟและยานยนต์ รายจ่ายลงทุนในปี 2027 อาจสูงถึง 1.1 ล้านล้านดอลลาร์สหรัฐ ในสถานการณ์ที่รุนแรง เมื่อรวมกับกระแสเงินสดของผู้ให้บริการคลาวด์ขนาดใหญ่และขีดความสามารถของตลาดสินเชื่อระดับ investment grade ขีดจำกัดบนอาจสูงถึง 1.4 ล้านล้านดอลลาร์สหรัฐ
อย่างไรก็ตาม ทั้งหมดนี้ขึ้นอยู่กับว่าโมเดลภาษาขนาดใหญ่ (LLM) จะสามารถเพิ่มราคา token อย่างต่อเนื่อง และรักษาความภักดีของลูกค้าองค์กรให้เพียงพอได้หรือไม่ บริษัทจำนวนมากขึ้นเรื่อยๆ กำลังหันไปมองหาผลิตภัณฑ์ AI ที่มีประสิทธิภาพใกล้เคียงกัน แต่มีราคาถูกกว่าอย่างมาก
เมื่อฝั่งอุปสงค์เกิดการเปลี่ยนแปลงเชิงโครงสร้าง ระบบการระดมทุนที่ถูกสร้างขึ้นอย่างประณีตในปัจจุบัน จะต้องเผชิญกับการทดสอบแรงกดดันขั้นพื้นฐาน
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง