รายงานผลประกอบการที่แข็งแกร่งที่สุดในประวัติศาสตร์ของ Oracle กลับทำให้ราคาหุ้นร่วงลงอย่างรุนแรง การซื้อขาย AI ที่ขัดกับสัญชาตญาณตอนนี้กำลังดูตัวชี้วัดอะไรอยู่

TL;DR
· Oracle รายงานผลประกอบการที่แข็งแกร่งและแนวโน้มธุรกิจคลาวด์ แต่ราคาหุ้นร่วงกว่า 10% หลังตลาดปิด ตลาดกังวลเรื่องต้นทุนโครงสร้างพื้นฐาน AI ที่สูงเกินไป
· ความต้องการไม่ได้หายไป ปัญหาคือหลังจากผ่านต้นทุนดาต้าเซ็นเตอร์ GPU ค่าไฟฟ้า และการเงินแล้ว จะเหลือกระแสเงินสดอิสระเท่าไหร่
· สินทรัพย์ที่เกี่ยวข้อง: ORCL, NVDA, MSFT, AMZN, GOOG, META, QQQ และบริษัทที่อาจเข้าตลาดอย่าง OpenAI, Anthropic, SpaceX
รายงานผลประกอบการของ Oracle ครั้งนี้เกือบจะเป็นทุกสิ่งที่ฝั่งขาขึ้นของ AI ต้องการเห็น
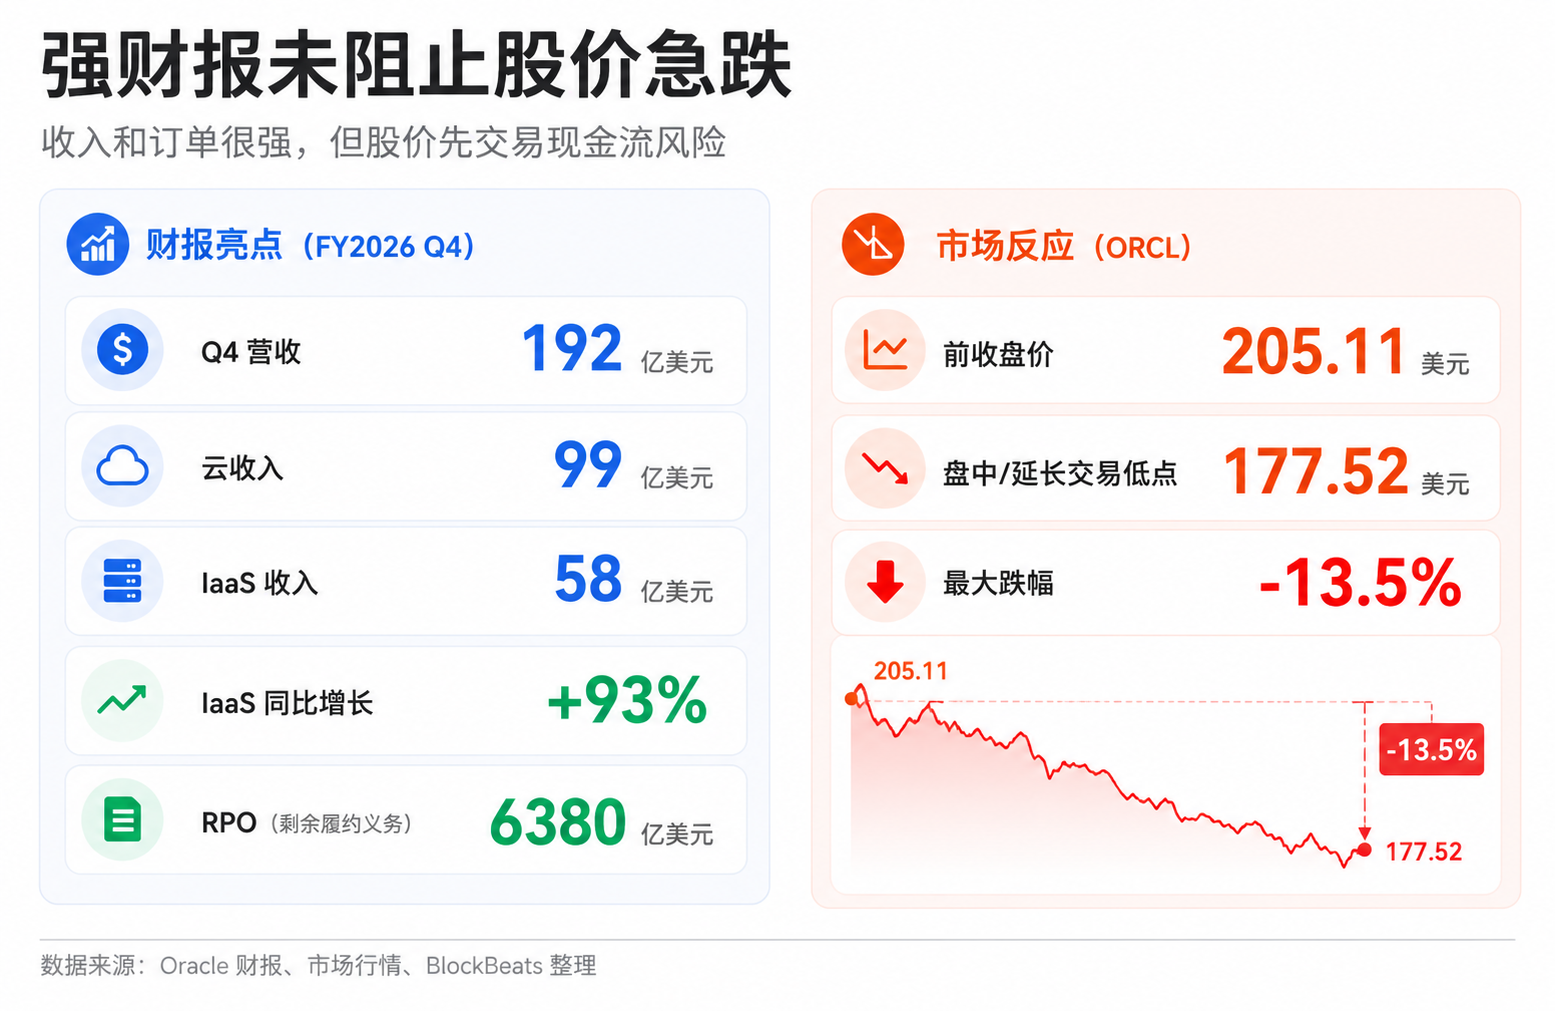
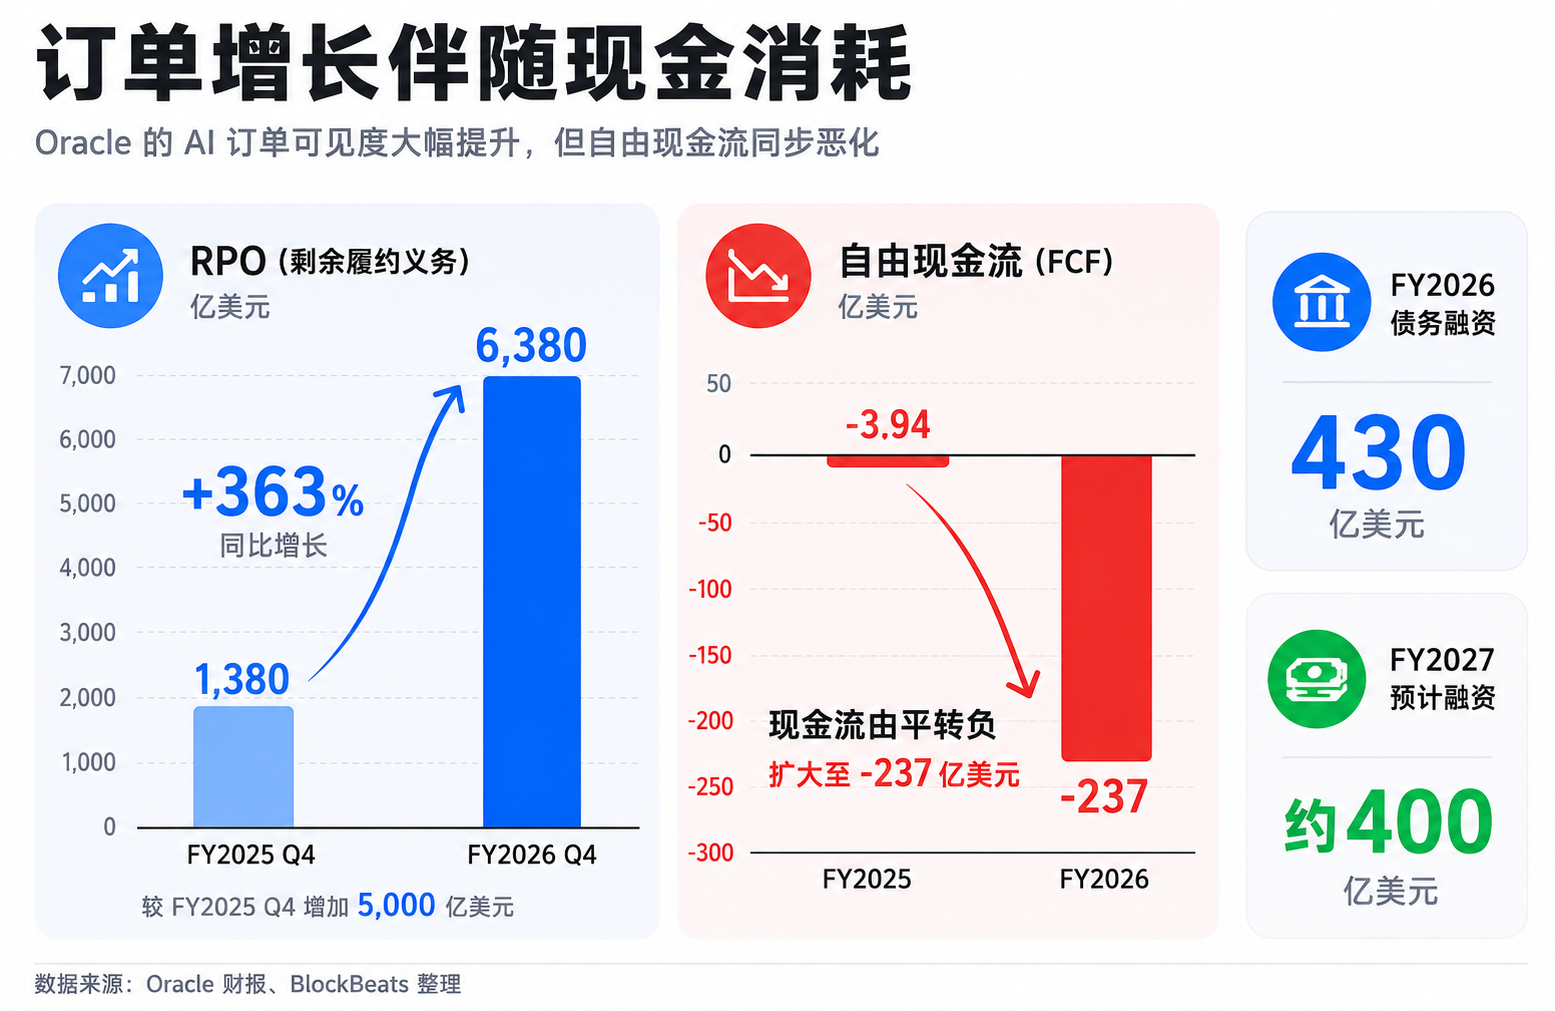
ตามรายงานทางการของ Oracle รายได้ไตรมาสที่ 4 ปีงบประมาณ 2026 อยู่ที่ 19.2 พันล้านดอลลาร์ รายได้จากคลาวด์ 9.9 พันล้านดอลลาร์ รายได้ IaaS (โครงสร้างพื้นฐานเป็นบริการ) 5.8 พันล้านดอลลาร์ เพิ่มขึ้น 93% เมื่อเทียบกับปีก่อน ภาระผูกพันที่เหลืออยู่ (RPO รายได้ที่เซ็นสัญญาแต่ยังไม่รับรู้) เพิ่มขึ้นจาก 553 พันล้านดอลลาร์เป็น 638 พันล้านดอลลาร์ แนวโน้มไตรมาสที่ 1 ปีงบประมาณ 2027 ที่บริษัทให้ไว้ก็แข็งแกร่ง โดยคาดว่ารายได้รวมจะเพิ่มขึ้น 27% ถึง 29% เมื่อเทียบกับปีก่อน รายได้จากคลาวด์ตามอัตราแลกเปลี่ยนคงที่จะเพิ่มขึ้น 57% ถึง 63% ส่วนแนวโน้มรายได้ทั้งปีอยู่ที่ 90 พันล้านดอลลาร์
แต่ปฏิกิริยาแรกของตลาดไม่ใช่การให้รางวัล แต่เป็นการขาย ข้อมูลราคาแสดงให้เห็นว่า Oracle ในการซื้อขายหลังเวลาทำการ จากราคาปิดก่อนหน้านี้ประมาณ 205.11 ดอลลาร์ ร่วงลงไปแตะ 177.52 ดอลลาร์ คิดเป็นการลดลงสูงสุดประมาณ 13.5%
การเปลี่ยนแปลงที่ควรสังเกตมากที่สุดในรอบการเทรด AI ครั้งนี้คือ บริษัทพูดถึงการเติบโต แต่ราคาหุ้นถามถึงการคืนทุน
ในช่วงสองปีที่ผ่านมา ตลาดยินดีจ่ายพรีเมียมสำหรับ "ความต้องการ AI มีมากแค่ไหน" การเติบโตของรายได้คลาวด์ คำสั่งซื้อพลังประมวลผล การจัดซื้อ GPU ความร่วมมือกับบริษัทโมเดล ล้วนเป็นเหตุผลที่ทำให้มูลค่าปรับตัวสูงขึ้น ปฏิกิริยาของ Oracle ครั้งนี้แสดงให้เห็นว่าข่าวดีชุดเดียวกันกำลังถูกตลาดคำนวณใหม่ด้วยสูตรอื่น: เพื่อให้ได้คำสั่งซื้อ บริษัทต้องใช้เงินล่วงหน้าเท่าไหร่? ต้องกู้เงินเท่าไหร่? ต้องออกหุ้นหรือไม่? หลังจากส่งมอบดาต้าเซ็นเตอร์แล้วจะเต็มกำลังการผลิตเมื่อไหร่? อัตรากำไรขั้นต้นและกระแสเงินสดอิสระจะตามมาทันเมื่อไหร่?
ความต้องการ AI ยังคงอยู่ แต่การเทรด AI กำลังเปลี่ยนจาก "ใครได้คำสั่งซื้อ" ไปสู่ "ใครคำนวณต้นทุนได้ดีกว่า"
ผลประกอบการที่ดีกระตุ้นความกังวลเรื่องการเงิน
หากดูเฉพาะด้านรายได้ Oracle ไม่ได้ดูเหมือนบริษัทที่มีปัญหา
รายได้ไตรมาสที่ 4 สูงกว่าที่ตลาดคาดการณ์ รายได้จากคลาวด์ยังคงขยายตัว โดยเฉพาะอัตราการเติบโตของ IaaS ที่แข็งแกร่ง RPO เพิ่มขึ้นอย่างมาก ซึ่งช่วยเพิ่มความชัดเจนของรายได้ในอนาคต สำหรับบริษัทที่กำลังเปลี่ยนผ่านไปสู่โครงสร้างพื้นฐานคลาวด์ AI ข้อมูลประเภทนี้ควรจะสนับสนุนเรื่องเล่าที่ว่า "ความต้องการมีอยู่จริง"
แนวทางของบริษัทก็ยังคงรุกหนักเช่นกัน รายได้ในไตรมาสถัดไปและธุรกิจคลาวด์คาดว่าจะยังคงเติบโตสูง โดยเป้าหมายรายได้รวมในปีงบประมาณ 2027 อยู่ที่ 9 หมื่นล้านดอลลาร์ เอกสารสรุปการประชุมทางโทรศัพท์และสื่อยังกล่าวถึงสัญญาโครงสร้างพื้นฐาน AI ขนาดใหญ่ ความคืบหน้าในการส่งมอบศูนย์ข้อมูล และแนวโน้มความร่วมมือกับลูกค้าอย่าง OpenAI ลูกค้ายังคงสั่งซื้ออย่างต่อเนื่อง และความต้องการพลังประมวลผล AI ก็ไม่ได้หายไปอย่างกะทันหัน
ตอนนี้ตลาดไม่ได้มองแค่ขนาดของคำสั่งซื้อเท่านั้น แต่ยังมองที่การใช้ทุนเบื้องหลังคำสั่งซื้อด้วย
AI Cloud ไม่ใช่ธุรกิจซอฟต์แวร์ที่ใช้สินทรัพย์เบา Oracle ต้องตอบสนองความต้องการของบริษัทโมเดล前沿และลูกค้าองค์กรรายใหญ่ โดยต้องสร้างศูนย์ข้อมูล จัดหาหรือเชื่อมต่อ GPU จัดการเครือข่าย ไฟฟ้า ระบบทำความเย็น และต้องใช้เงินสดจำนวนมากล่วงหน้าก่อนที่รายได้จากลูกค้าจะรับรู้เต็มที่ ยิ่งคำสั่งซื้อใหญ่ รายได้ในอนาคตยิ่งชัดเจน แต่ภาระการลงทุนล่วงหน้าก็ยิ่งหนัก
นี่คือสาเหตุที่ "ข่าวดีกลายเป็นเหตุผลในการขาย" การเติบโตของ RPO บ่งชี้ว่ามีงานในอนาคต แต่ก็ต้องการให้บริษัทสร้างกำลังการผลิตขึ้นมา การเติบโตสูงของรายได้คลาวด์พิสูจน์ให้เห็นถึงความต้องการที่แข็งแกร่ง ขณะเดียวกันก็เสริมความคาดหวังของตลาดว่ารายจ่ายด้านทุนจะเพิ่มขึ้นต่อเนื่อง นักลงทุนเริ่มแปลข้อมูลชุดเดียวกันเป็นอีกคำถามหนึ่ง: บริษัทนี้ต้องใช้งบดุลที่หนักขึ้นเพื่อแลกกับการเติบโตเหล่านี้หรือไม่?
Oracle เปิดเผยอย่างเป็นทางการว่า กระแสเงินสดอิสระในปีงบประมาณ 2026 อยู่ที่ -2.37 หมื่นล้านดอลลาร์ บริษัทได้ระดมทุนผ่านหนี้สิน 4.3 หมื่นล้านดอลลาร์ และทุน 5 พันล้านดอลลาร์ในปีงบประมาณ 2026 สำหรับปีงบประมาณ 2027 บริษัทคาดว่าจะระดมทุนผ่านหนี้สินและทุนประมาณ 4 หมื่นล้านดอลลาร์ ซึ่งรวมถึงแผนการออกหุ้น ATM มูลค่า 2 หมื่นล้านดอลลาร์ที่ประกาศไว้ และระบุว่าในปีปฏิทิน 2026 จะไม่มีการออกหนี้เพิ่มเติม
นอกจากนี้ยังมีข้อมูลย้อนกลับที่ต้องนำเข้าไปในกรอบการประเมินมูลค่า บริษัทระบุว่า ส่วนที่ลูกค้าชำระล่วงหน้าหรือจัดหา GPU เองในสัญญา AI ขนาดใหญ่รวมกันอยู่ที่ 7.5 หมื่นล้านดอลลาร์ ซึ่งสามารถลดขนาดทุนที่ Oracle ต้องจัดหาด้วยตนเองได้ กล่าวอีกนัยหนึ่ง ความกดดันไม่ได้อยู่ที่ "เงินทั้งหมดต้องออกก่อนโดย Oracle" แต่อยู่ที่ตลาดต้องยืนยันว่า หลังจากหักเงินล่วงหน้าจากลูกค้าและฮาร์ดแวร์ที่ลูกค้าจัดหาเองแล้ว ภาระทางการเงิน ค่าเสื่อมราคา และค่าใช้จ่ายในการดำเนินงานที่เหลือของบริษัทยังหนักเกินไปหรือไม่
การเติบโตยังคงมีคุณค่า แต่ตลาดเริ่มต้องการหลักฐานว่ามูลค่าของการเติบโตนั้นสูงกว่าต้นทุนของการเติบโต
โครงสร้างพื้นฐาน AI คล้ายโรงไฟฟ้า ไม่ใช่การสมัครสมาชิกซอฟต์แวร์
จุดที่ทำให้นักลงทุนเข้าใจผิดได้ง่ายที่สุดเกี่ยวกับโครงสร้างพื้นฐาน AI คือการมองว่ามันเป็นการเติบโตของซอฟต์แวร์แบบดั้งเดิม
โมเดลในอุดมคติของบริษัทซอฟต์แวร์คือเมื่อพัฒนาผลิตภัณฑ์เสร็จ ต้นทุนส่วนเพิ่มจากการเพิ่มลูกค้าใหม่จะต่ำ และการเติบโตของรายได้สามารถเปลี่ยนเป็นกำไรได้อย่างรวดเร็ว AI Cloud กลับคล้ายกับการรวมกันของโรงไฟฟ้า ทางหลวง และคลังสินค้า ก่อนที่ลูกค้าจะใช้งานจริง บริษัทต้องมีห้องเซิร์ฟเวอร์ ชิป ไฟฟ้า และเครือข่ายก่อน เมื่อลูกค้าเริ่มใช้งาน ก็ต้องรับภาระค่าเสื่อมราคา การบำรุงรักษา การใช้พลังงาน และต้นทุนการอัปเกรด
สิ่งนี้จะสร้างความไม่สอดคล้องทางเวลา: แรงกดดันด้านกระแสเงินสดเกิดขึ้นก่อน ส่วนผลกำไรจะเกิดขึ้นทีหลัง
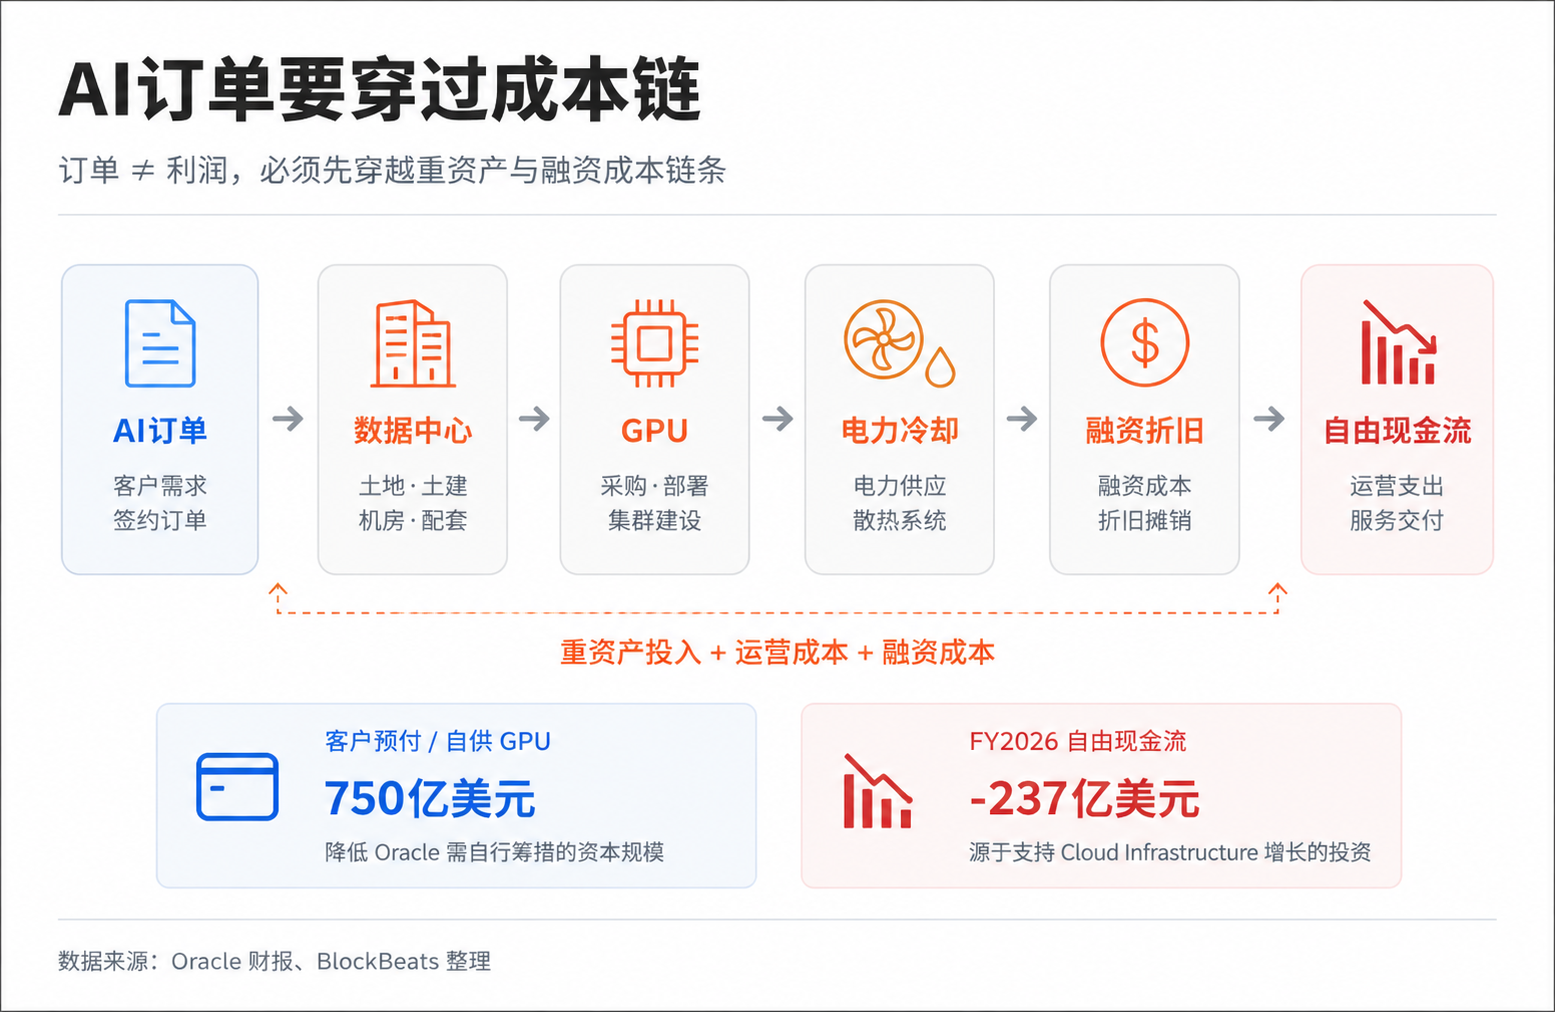
สามารถเข้าใจได้เหมือนร้านอาหารที่ได้รับจองจำนวนมาก จึงตัดสินใจเปิดสาขาเพิ่ม การจองบ่งบอกถึงความต้องการที่ดี แต่การเปิดร้านต้องเช่าที่ ตกแต่ง ซื้ออุปกรณ์ และจ้างคนก่อน ยิ่งจองมาก ยิ่งขยายเร็ว กระแสเงินสดช่วงแรกก็ยิ่งตึงตัว เฉพาะเมื่อสาขาใหม่เต็ม อัตราการหมุนเวียนโต๊ะคงที่ และรายได้ต่อหัวครอบคลุมค่าเช่าและค่าแรง การจองเหล่านี้จึงจะกลายเป็นกำไร
ศูนย์ข้อมูล AI ก็มีตรรกะคล้ายกัน เพียงแต่มูลค่าสูงกว่า วงจรยาวกว่า และความไม่แน่นอนสูงกว่า
Oracle เผชิญกับบริษัทโมเดล前沿และลูกค้าองค์กรขนาดใหญ่ ความต้องการพลังประมวลผลของพวกเขาอาจเป็นจริงมาก หรืออาจเติบโตในระยะยาว แต่ผู้ให้บริการโครงสร้างพื้นฐานต้องเดิมพันล่วงหน้า: ซื้อ GPU เท่าไหร่ สร้างความจุเท่าไหร่ จองไฟฟ้าเท่าไหร่ และเซ็นสัญญาระยะยาวในราคาเท่าไหร่ หากอัตราการใช้งานในอนาคตช้ากว่าที่คาด หรือราคาคลาวด์ลดลง หรือต้นทุนไฟฟ้าและฮาร์ดแวร์สูงกว่าที่คาด คำสั่งซื้อที่ดูดีในวันนี้อาจไม่สามารถเปลี่ยนเป็นกระแสเงินสดคุณภาพสูงได้อย่างรวดเร็ว
นี่คือเหตุผลที่ตลาดอ่อนไหวต่อรายจ่ายฝ่ายทุนเป็นพิเศษ
รายจ่ายฝ่ายทุนไม่ใช่สิ่งเลวร้ายในตัวมันเอง สำหรับผู้ให้บริการคลาวด์ การขยายกำลังการผลิตเป็นเงื่อนไขจำเป็นในการคว้าความต้องการ AI NVIDIA, Microsoft, Amazon, Google และ Meta อยู่ในห่วงโซ่เดียวกัน: บางคนขายชิป บางคนสร้างคลาวด์ บางคนฝึกโมเดล บางคนฝังโมเดลลงในผลิตภัณฑ์ ในอดีต นักลงทุนเต็มใจเชื่อว่าทั้งห่วงโซ่จะได้รับประโยชน์จากการขยายตัวของความต้องการ AI
แต่เมื่อรายจ่ายฝ่ายทุนใหญ่ขึ้นเรื่อยๆ ตลาดจะเริ่มแยกแยะระหว่าง "ใช้เงินซื้อการเติบโต" กับ "ใช้เงินซื้อกำไร"
หากศูนย์ข้อมูลของบริษัทใดเต็มเร็ว ลูกค้าต่อสัญญาอย่างสม่ำเสมอ อัตรากำไรคลาวด์ดีขึ้น และกระแสเงินสดอิสระฟื้นตัว รายจ่ายฝ่ายทุนที่สูงก็คือการล็อกกำไรในอนาคตล่วงหน้า ในทางกลับกัน หากบริษัทเพิ่มการลงทุนอย่างต่อเนื่อง แต่ต้องระดมทุนซ้ำเพื่อรองรับการขยายตัว และกำไรถูกกัดกินโดยค่าเสื่อม ราคาดอกเบี้ย และต้นทุนการดำเนินงาน การเติบโตสูงก็จะถูกหักส่วนลด
การร่วงลงของ Oracle ในครั้งนี้ โดยพื้นฐานแล้วคือตลาดกำลังนำโครงสร้างพื้นฐาน AI กลับมาวางในกรอบ "อัตราผลตอบแทนจากสินทรัพย์" แทนที่จะเป็น "เรื่องราวรายได้"
ตลาดสาธารณะเริ่มชั่งน้ำหนักสินทรัพย์ AI ใหม่
Oracle ไม่ใช่กรณีเดี่ยว มันแค่เปิดเผยปัญหาที่ใหญ่กว่าล่วงหน้า: ตลาดสาธารณะกำลังเปรียบเทียบคุณภาพของสินทรัพย์ AI ใหม่
ในอดีต การซื้อขาย AI มีลำดับที่ค่อนข้างง่าย ใครอยู่ใกล้พลังประมวลผลที่สุด ใครอยู่ใกล้โมเดลที่สุด ใครสามารถรับรายจ่าย AI ขององค์กรได้ ใครควรได้รับส่วนลดมูลค่าประเมิน NVIDIA กลายเป็นเป้าหมายหลักเนื่องจากความต้องการ GPU ผู้ให้บริการคลาวด์ได้รับการประเมินค่าใหม่จากการรองรับความต้องการฝึกและ Inference ส่วนบริษัทซอฟต์แวร์ก็เล่าเรื่องราวเกี่ยวกับฟังก์ชัน AI และการขึ้นราคาสมัครสมาชิก
ตอนนี้การจัดลำดับเริ่มละเอียดขึ้น นักลงทุนไม่ได้ถามแค่ "ใครมีเรื่องราวเกี่ยวกับ AI" อีกต่อไป แต่ถามว่า "ใครสามารถเปลี่ยนความต้องการ AI ให้อยู่ในงบกำไรขาดทุนและงบกระแสเงินสดได้"
สำหรับ Nvidia ตลาดจะดูว่ารายจ่ายฝ่ายทุนของลูกค้ามีความยั่งยืนหรือไม่ เพราะความต้องการชิปในที่สุดก็มาจากงบประมาณของผู้ให้บริการคลาวด์และบริษัทโมเดล สำหรับ Microsoft, Amazon, Google และ Meta ตลาดจะดูว่าการลงทุนใน AI สามารถเปลี่ยนเป็นรายได้จากคลาวด์ ประสิทธิภาพโฆษณา การเติบโตของการสมัครสมาชิก หรือการลดต้นทุนได้หรือไม่ สำหรับ Oracle ซึ่งเป็นผู้ขยายโครงสร้างพื้นฐาน คำถามของตลาดตรงไปตรงมากว่า: การลงทุนในศูนย์ข้อมูลสามารถสร้างอัตราการใช้งานและผลตอบแทนที่สูงพอหรือไม่
นี่คือสาเหตุที่การเสนอขายหุ้น IPO ขนาดใหญ่ที่อาจเกิดขึ้นในอนาคตมีผลกระทบ
หากบริษัทเอกชนขนาดใหญ่อย่าง SpaceX, OpenAI, Anthropic เข้าสู่ตลาดสาธารณะในอนาคต พวกเขาอาจไม่เพียงแค่ "ดูด" สภาพคล่องจาก Nasdaq อย่างง่ายดาย ในอดีต ช่วงเวลาการเสนอขาย IPO ขนาดใหญ่ไม่มีรูปแบบที่แน่นอนต่อผลการดำเนินงานของหุ้นเทคโนโลยี แต่พวกเขาจะสร้างแรงกดดันที่แท้จริง: ตลาดสาธารณะจะมีสินทรัพย์ AI หรือเทคโนโลยีจำนวนมากที่มีมูลค่าสูงมาก เรื่องราวที่แข็งแกร่งมาก แต่เส้นทางสู่ความสามารถในการทำกำไรยังต้องได้รับการพิสูจน์
เมื่อสินทรัพย์เหล่านี้ถูกวางบนชั้นเดียวกัน นักลงทุนจะเปรียบเทียบใหม่ การซื้อผู้ให้บริการคลาวด์ที่จดทะเบียนแล้ว คือการซื้อกระแสเงินสดและความสามารถของแพลตฟอร์มที่แน่นอนกว่า การซื้อบริษัทโมเดล คือการซื้อเรื่องราวทางเทคโนโลยีและจุดเริ่มต้นการใช้งานที่อยู่ข้างหน้า การซื้อบริษัทโครงสร้างพื้นฐาน คือการซื้อความแน่นอนของความต้องการพลังการประมวลผล แต่ก็ต้องรับภาระรายจ่ายฝ่ายทุน การซื้อ Nvidia คือการเดิมพันว่ารอบการลงทุนใน AI จะขยายออกไปอีก
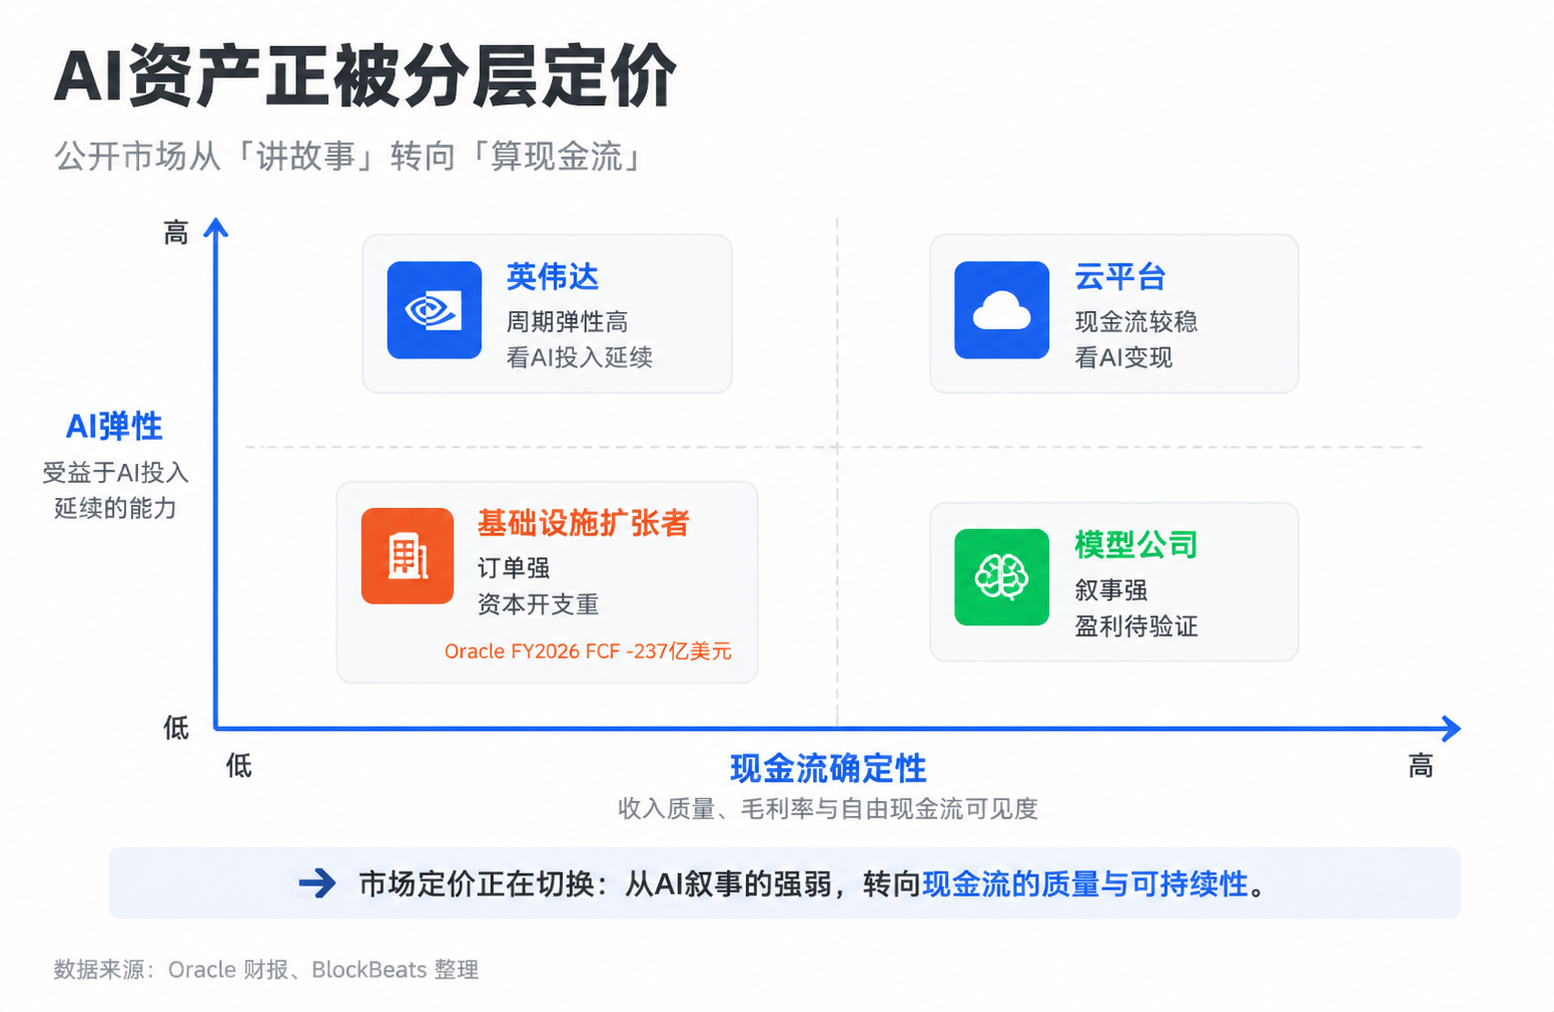
หากความเสี่ยงที่ยอมรับได้สูง นักลงทุนอาจซื้อสินทรัพย์ AI ทั้งหมดพร้อมกัน โดยคิดว่าพวกเขาอยู่บนเส้นโค้งการเติบโตเดียวกัน เมื่ออัตราดอกเบี้ย ต้นทุนทางการเงิน หรือความคาดหวังผลกำไรเปลี่ยนแปลง ตลาดจะเลือกปฏิบัติมากขึ้น ใครมีความแน่นอนของรายได้สูงกว่า ใครมีอัตรากำไรขั้นต้นที่มั่นคงกว่า ใครมีกระแสเงินสดที่ดีขึ้นเร็วกว่า มูลค่าของใครก็จะถูกรักษาไว้ได้ง่ายกว่า
การลดลงที่ขัดกับสัญชาตญาณของ Oracle เกิดขึ้นในช่วงการเปลี่ยนแปลงนี้ การซื้อขาย AI ยังไม่สิ้นสุด แต่ช่วงที่ประเมินมูลค่าเพิ่มขึ้นอย่างไม่เลือกปฏิบัติเริ่มเปราะบางมากขึ้น
ขั้นตอนต่อไป: ดูการส่งมอบศูนย์ข้อมูล
การที่ Oracle ถูกขายในครั้งนี้ ไม่สามารถสรุปได้โดยตรงว่าฟองสบู่ AI แตกแล้ว ข้อมูลด้านความต้องการยังคงแข็งแกร่ง รายได้จากคลาวด์ RPO ความร่วมมือกับลูกค้า และแนวทางของบริษัท ล้วนบ่งชี้ว่าความต้องการพลังการประมวลผลจากองค์กรและบริษัทโมเดลยังคงมีอยู่ คำพูดที่แม่นยำกว่าคือ ตลาดเริ่มแยกการกำหนดราคาระหว่างความต้องการและผลตอบแทน
ตัวแปรที่สำคัญที่สุดต่อไปคือ อัตราการใช้งานและอัตรากำไรหลังจากการส่งมอบศูนย์ข้อมูล
หากโครงการที่เกี่ยวข้องส่งมอบตามแผน ปริมาณการใช้งานของลูกค้าเพิ่มขึ้นอย่างรวดเร็ว รายได้จากคลาวด์ยังคงเป็นจริง ในขณะที่อัตรากำไรขั้นต้นไม่ได้ถูกกัดกร่อนอย่างมีนัยสำคัญจากค่าไฟฟ้า ค่าเสื่อมราคา และค่าดำเนินการ ความกังวลของตลาดเกี่ยวกับรายจ่ายฝ่ายทุนสูงจะบรรเทาลง การลดลงในวันนี้อาจเป็นเพียงการประเมินค่าใหม่ชั่วคราว: นักลงทุนเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้นก่อน จากนั้นเมื่อกระแสเงินสดพิสูจน์แล้ว ก็จะให้มูลค่าใหม่อีกครั้ง
แต่หากรายงานผลประกอบการในอนาคตแสดงให้เห็นว่ารายได้ที่เติบโตยังคงพึ่งพาการใช้จ่ายด้านทุนในขนาดที่ใหญ่ขึ้น ความต้องการทางการเงินยังคงเพิ่มขึ้น กระแสเงินสดอิสระปรับตัวดีขึ้นอย่างช้าๆ หรือการระดมทุนผ่านหุ้นทำให้เกิดแรงกดดันจากการเจือจาง Oracle ก็จะไม่ใช่แค่ปัญหาของหุ้นตัวเดียวอีกต่อไป แต่จะกลายเป็นตัวอย่างของการเปลี่ยนแปลงกรอบการประเมินมูลค่าของโครงสร้างพื้นฐาน AI
สิ่งที่นักลงทุนต้องดูในขั้นตอนต่อไปไม่ใช่แค่ว่าคำสั่งซื้อ AI จะเพิ่มขึ้นหรือไม่ แต่คือหลังจากที่คำสั่งซื้อผ่านต้นทุนของศูนย์ข้อมูล GPU พลังงาน และต้นทุนทางการเงินแล้ว จะเหลือกระแสเงินสดเท่าใด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง