คำเตือนฟองสบู่ AI: การลงทุนใน AI ให้ผลตอบแทนติดลบสำหรับยักษ์ใหญ่ด้านเทคโนโลยีส่วนใหญ่
หัวข้อต้นฉบับ: คณิตศาสตร์ที่เป็นไปไม่ได้ของกระแส AI บูม
ผู้เขียนต้นฉบับ: Joachim Klement
เรียบเรียง: Peggy, BlockBeats
หมายเหตุบรรณาธิการ: กระแส AI กำลังเปลี่ยนจากการเล่าเรื่องทางเทคนิคเข้าสู่ช่วงทดสอบทางการเงิน
ในปีที่ผ่านมา การพูดถึง AI ในตลาดมุ่งเน้นไปที่ความสามารถของโมเดล ช่องว่างด้านพลังประมวลผล และแนวโน้มการใช้งานเป็นหลัก แต่บทความนี้เตือนเราว่า สิ่งที่ต้องคำนวณจริงๆ คือผลตอบแทนจากทุนที่อยู่เบื้องหลังความเฟื่องฟูนี้ ผู้ให้บริการคลาวด์ขนาดใหญ่ เช่น Microsoft, Alphabet, Amazon, Meta, Oracle กำลังลงทุนหลายแสนล้านดอลลาร์ในศูนย์ข้อมูล AI และตามการคาดการณ์ของนักวิเคราะห์เกี่ยวกับรายได้และรายจ่ายด้านทุนในปัจจุบัน ยกเว้น Amazon แล้ว ผลตอบแทนจากการลงทุนโดยนัยของบริษัทส่วนใหญ่อาจเป็นลบ
นั่นหมายความว่า ความคล้ายคลึงกันระหว่างฟองสบู่ AI กับฟองสบู่อินเทอร์เน็ตรอบที่แล้ว ไม่ได้อยู่แค่ที่อารมณ์ตลาดเท่านั้น แต่เป็นการผูกมัดอย่างแน่นหนาของรายจ่ายด้านทุนต่อการเติบโตทางเศรษฐกิจมหภาคและความคาดหวังของราคาหุ้น ผู้เขียนชี้ให้เห็นว่า ในสี่ไตรมาสที่ผ่านมา การเติบโตของ GDP สหรัฐฯ ถึง 93% สามารถอธิบายได้ด้วยการลงทุนด้านเทคโนโลยี หากผู้ให้บริการคลาวด์ลดการลงทุนในศูนย์ข้อมูล ชิป และโครงสร้างพื้นฐาน ไม่เพียงแต่บริษัทในห่วงโซ่อุปทาน เช่น Nvidia, TSMC, ASML จะได้รับผลกระทบ แต่เศรษฐกิจสหรัฐฯ เองก็อาจเผชิญแรงกดดันอย่างรวดเร็ว
ที่น่าสนใจยิ่งกว่านั้นคือ หากบริษัท AI เช่น OpenAI, Anthropic ผลักดัน IPO ในช่วงที่อารมณ์ตลาดอยู่ในจุดสูงสุด อาจไม่ใช่แค่เหตุการณ์ระดมทุน แต่เป็นการโอนย้ายความเสี่ยง: ทุนในระยะแรกและผู้ถือหุ้นปัจจุบันจะส่งต่อความไม่แน่นอนในการเล่าเรื่อง AI ไปยังนักลงทุนรายย่อย กองทุนบำเหน็จบำนาญ และนักลงทุนอื่นๆ ที่ยังเต็มใจซื้อเรื่องราวการเติบโต
คำถามหลักของบทความนี้ไม่ใช่เรื่องที่ AI จะมีอนาคตหรือไม่ แต่คือเมื่อกระแสการตลาดลดลง ใครจะเป็นผู้จ่ายค่าการแข่งขันโครงสร้างพื้นฐานที่มีราคาแพงนี้
ต่อไปนี้คือเนื้อหาต้นฉบับ:
ในเดือนธันวาคม 1996 ประธานธนาคารกลางสหรัฐฯ อลัน กรีนสแปน เคยกล่าวว่าความเฟื่องฟูของหุ้นเทคโนโลยี สื่อ และโทรคมนาคมในขณะนั้นเริ่มแสดงสัญญาณของ "ความเจริญรุ่งเรืองที่ไร้เหตุผล" เกือบ 30 ปีต่อมา เราสามารถตัดสินกระแส AI ในปัจจุบันได้เช่นเดียวกัน
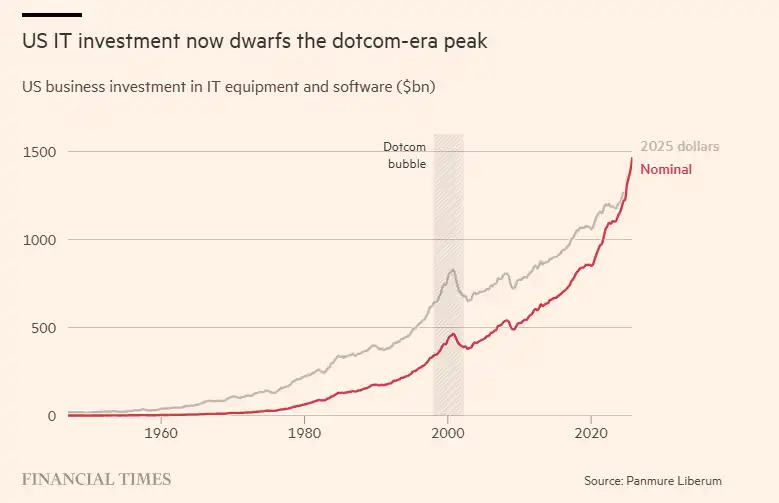
อย่างไรก็ตาม แม้กระแสเทคโนโลยีในปัจจุบันจะมีความคล้ายคลึงกับฟองสบู่อินเทอร์เน็ตรุ่นก่อน แต่ก็มีความแตกต่างที่สำคัญ: ส่วนหนึ่งของกระแสนี้มีขนาดใหญ่เกินกว่าฟองสบู่ TMT ในยุคนั้นมาก ในปี 2025 การลงทุนของบริษัทอเมริกันในอุปกรณ์ IT และซอฟต์แวร์ใกล้ถึง 1.5 ล้านล้านดอลลาร์ ขณะที่ในช่วงพีคของฟองสบู่ TMT ตัวเลขนี้อยู่ที่ 4660 พันล้านดอลลาร์ หรือแม้แต่ปรับตามอัตราเงินเฟ้อแล้วก็ยังอยู่ที่ 8290 พันล้านดอลลาร์เท่านั้น
ในความเป็นจริง เศรษฐกิจสหรัฐฯ ในตอนนี้แทบจะพึ่งพาการเติบโตจากกระแสเทคโนโลยีเพียงอย่างเดียว จากการคำนวณของผม ในสี่ไตรมาสที่ผ่านมา 93% ของการเติบโตของ GDP สหรัฐฯ สามารถอธิบายได้ด้วยการลงทุนด้านเทคโนโลยี แม้ในช่วงที่ฟองสบู่ TMT พุ่งถึงจุดสูงสุด สัดส่วนนี้ก็แทบจะแตะเพียง 60% เท่านั้น
ผู้พัฒนาโมเดลภาษาขนาดใหญ่ เช่น OpenAI และ Anthropic กำลังเตรียมเสนอขายหุ้น IPO ครั้งใหญ่ในช่วงปลายปีนี้ เพื่อใช้ประโยชน์จากความเชื่อมั่นของนักลงทุนต่อแนวโน้มการเติบโตของพวกเขา ในขณะเดียวกัน ผู้ให้บริการคลาวด์รายใหญ่ เช่น Microsoft, Alphabet, Amazon, Meta และ Oracle วางแผนที่จะลงทุนหลายแสนล้านดอลลาร์ในศูนย์ข้อมูลในช่วงห้าปีข้างหน้า เพื่อจัดหาพลังประมวลผลสำหรับการรันโมเดลเหล่านี้
ปัญหาก็อยู่ตรงนี้: คณิตศาสตร์เบื้องหลังกระแส AI เริ่มซับซ้อนขึ้น สำหรับผู้ให้บริการคลาวด์รายใหญ่เหล่านี้ ผมได้รวบรวมความคาดหวังของนักวิเคราะห์เกี่ยวกับรายจ่ายด้านทุนและรายได้ในช่วงปี 2025 ถึง 2030
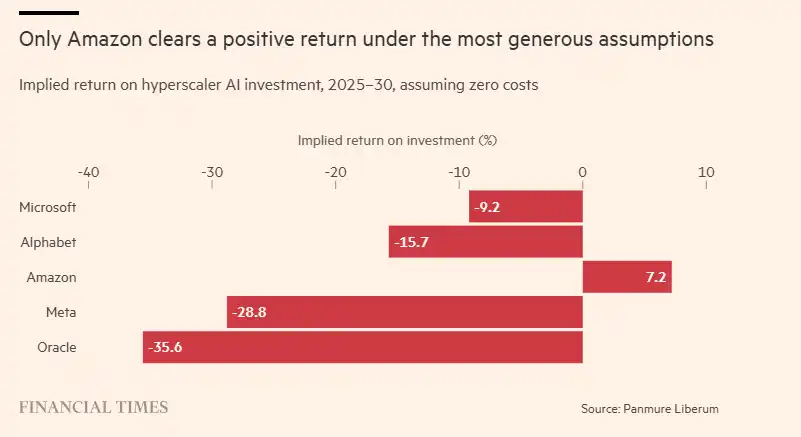
ในช่วงห้าปีนี้ การลงทุนด้านทุนของพวกเขาคาดว่าจะเติบโตในอัตรา 20% ต่อปี ซึ่งเป็นอัตราการเติบโตที่ไม่เคยเห็นมาก่อนในอุตสาหกรรมนี้ ในขณะเดียวกัน รายได้คาดว่าจะเติบโต 15% ต่อปี หากเราตั้งสมมติฐานที่กล้าหาญอย่างยิ่ง—ว่าบริษัทเหล่านี้ไม่มีต้นทุนใดๆ—แล้วรายได้ที่เพิ่มขึ้นก็สามารถมองว่าเป็นกำไรจากการลงทุนใหม่ในศูนย์ข้อมูล AI อย่างไรก็ตาม แม้ภายใต้สมมติฐานที่มองโลกในแง่ดีอย่างที่สุดนี้ อัตราผลตอบแทนจากการลงทุนโดยนัยที่ผมคำนวณได้ สำหรับทุกบริษัทยกเว้น Amazon นั้นติดลบอย่างมาก
ตัวเลขเหล่านี้ชี้ให้เห็นว่า หากผู้ให้บริการคลาวด์รายใหญ่ยังคงเดินตามเส้นทางปัจจุบัน กระแส AI จะกลายเป็นหนึ่งในเหตุการณ์ทำลายมูลค่าผู้ถือหุ้นครั้งใหญ่ที่สุดในประวัติศาสตร์ แต่พวกเขายังมีทางออกสองทาง
ทางออกแรกคือ การเพิ่มขึ้นของ AI นำมาซึ่งรายได้ที่เกินความคาดหมายในปัจจุบันสำหรับบริษัทเหล่านี้ แต่สิ่งนี้ก็เผชิญกับปัญหาทางคณิตศาสตร์เช่นกัน สมมติว่าผู้ให้บริการคลาวด์รายใหญ่เหล่านี้ต้องการอัตราผลตอบแทนจากการลงทุน 10% พวกเขาจะต้องหาแหล่งรายได้เพิ่มเติมปีละ 2 ถึง 5 ล้านล้านดอลลาร์ สำหรับกลุ่มบริษัทที่มีรายได้รวมต่อปีเพียง 1.5 ล้านล้านดอลลาร์ในปัจจุบัน นี่เป็นภารกิจที่แทบจะเป็นไปไม่ได้
ทางออกที่สองคือ การลงทุนที่วางแผนไว้ในศูนย์ข้อมูล ชิป และด้านอื่นๆ อาจไม่เกิดขึ้นจริง สาเหตุอาจเป็นเพราะนักลงทุนในตลาดหุ้นเริ่มระมัดระวังต่ออุตสาหกรรมนี้มากขึ้น หรือการจัดหาเงินกู้สำหรับศูนย์ข้อมูลกลายเป็นเรื่องยากขึ้น
แล้วจะเกิดอะไรขึ้น หากบริษัทเหล่านี้ประกาศลดแผนการลงทุนบางส่วน?
จาก NVIDIA ไปจนถึง ASML, Samsung และ TSMC ราคาหุ้นของบริษัทใหญ่ที่สุดในทุกทวีปล้วนตั้งอยู่บนพื้นฐานของแผนการลงทุนเหล่านี้ รวมถึงความคาดหวังด้านอุปสงค์ที่ตามมา
อย่าลืมว่า การเติบโตของ GDP สหรัฐฯ ในปัจจุบันนั้นแท้จริงแล้วขับเคลื่อนโดยการใช้จ่ายด้านเทคโนโลยีที่เพิ่มขึ้นอย่างต่อเนื่อง หากการใช้จ่ายเหล่านี้เริ่มลดลง เศรษฐกิจสหรัฐฯ จะเข้าสู่ภาวะถดถอยอย่างรวดเร็ว แม้ว่าการลงทุนด้านเทคโนโลยีจะลดลงเพียงเล็กน้อย เช่น ลดลง 4% ถึง 6% สถานการณ์ก็จะเป็นเช่นนี้ ในอดีต หลังจากกระแสเทคโนโลยีขนาดเล็กในทศวรรษ 1960 และในช่วงภาวะเศรษฐกิจถดถอยปี 2009 ก็เคยมีการลดลงของการลงทุนในระดับที่คล้ายคลึงกัน
การปรับลดการใช้จ่ายลงทุนในระดับปานกลางนี้ ยังคงมีแนวโน้มสูงที่จะผลักดันตลาดหุ้นสหรัฐฯ สหราชอาณาจักร และยุโรปเข้าสู่ภาวะตลาดหมีครั้งใหม่ การซ้ำรอยของภาวะตลาดหุ้นเทคโนโลยีล่มสลายในช่วงต้นศตวรรษที่ 21 เป็นความเสี่ยงที่มีอยู่จริง ในตอนนั้นตลาดหุ้นร่วงลง 50% หรือมากกว่านั้นภายในปีแรก
คำถามต่อไปคือ: เราจะได้เห็นประกาศลดแผนการลงทุนจากผู้ให้บริการคลาวด์รายใหญ่เหล่านี้เมื่อใด?
ผมคิดว่า สถานการณ์เช่นนี้ไม่น่าจะเกิดขึ้นในปี 2026 บริษัทอย่าง OpenAI, Anthropic ฯลฯ ยังคงพยายามรักษาความคึกคักของตลาดอย่างน้อยจนกว่าแต่ละบริษัทจะเสร็จสิ้นการเสนอขายหุ้น IPO ซึ่งอาจช่วยหนุนความเฟื่องฟูนี้ต่อไปในระยะสั้น แต่หลังจากนั้นล่ะ? "คณิตศาสตร์ที่เป็นไปไม่ได้" ที่ผู้ให้บริการคลาวด์รายใหญ่เผชิญอยู่จะไม่เปลี่ยนแปลงไป และกระแสการตลาดที่ร้อนแรงก็อาจจางหายไปในที่สุด ท้ายที่สุด ความเป็นจริงจะมาถึง
อาจไม่ใช่ในปี 2026 แต่อาจเกิดขึ้นในปี 2027 หรือ 2028 ท้ายที่สุดแล้ว กรีนสแปนพูดถึง "ความเจริญรุ่งเรืองที่ไร้เหตุผล" ในเดือนธันวาคม 1996 ในขณะที่ฟองสบู่แตกจริง ๆ ในอีกสามปีต่อมาในปี 2000
จากมุมมองนี้ การเสนอขายหุ้น IPO ของบริษัท AI เหล่านี้ มีแนวโน้มสูงที่จะเป็นการโอนย้ายความเสี่ยงด้านการลงทุนครั้งใหญ่: ความเสี่ยงถูกโอนจากเจ้าของเดิมไปยังนักลงทุนรายย่อย กองทุนบำเหน็จบำนาญ และนักลงทุนอื่น ๆ ที่ยินดีจ่ายเพื่อซื้อเรื่องเล่า
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง