ยักษ์ใหญ่กระแสเงินสดเป็นศูนย์ มูลค่าประเมินเกินอนาคต ทฤษฎี "ฟองสบู่ครั้งที่สี่" ของ AI กำลังมา
หัวข้อต้นฉบับ: "AI เชิงสร้างสรรค์ ไม่ใช่ฟองสบู่ครั้งที่สี่?"
ผู้เขียนต้นฉบับ: เสี่ยวจิ้ง, เทนเซ็นต์ เทคโนโลยี
หลังจาก AI เชิงสร้างสรรค์ระเบิดขึ้นเป็นเวลาสามปีครึ่ง ตลาดเข้าสู่จุดเปลี่ยนใหม่: ความมองโลกในแง่ดียังคงเร่งตัวขึ้น ขณะที่ความสงสัยก็สะสมมากขึ้น การตัดสินว่า "ฟองสบู่" มาถึงหรือไม่นั้น ไม่เพียงพอที่จะอธิบายความซับซ้อนในปัจจุบัน ซีรีส์ "ศรัทธาใน AI และฟองสบู่" จะมองหาตัวแปรสำคัญจากมุมมองที่แตกต่างของตลาด เทคโนโลยี อุตสาหกรรม และบริษัท บทความนี้เป็นบทความแรกของซีรีส์
วันที่ 9 มิถุนายน ดัชนี KOSPI ของเกาหลีใต้ฟื้นตัวอย่างรุนแรง โดยระหว่างวันเพิ่มขึ้นเกือบ 5% การเพิ่มขึ้นของฟิวเจอร์ส KOSPI 200 สูงถึง 5% ทำให้เกิดการเปิดใช้งาน sidecar การซื้อขายโปรแกรมถูกระงับเป็นเวลา 5 นาที ในวันซื้อขายก่อนหน้า (8 มิถุนายน) KOSPI เคยร่วงลงมากกว่า 8% และต่ำกว่า 8000 จุด
ในช่วงสองปีที่ผ่านมา เกาหลีใต้เกือบจะเป็นเครื่องขยายสัญญาณที่ไวที่สุดในการซื้อขาย AI ทั่วโลก: เมื่อ NVIDIA ขึ้น HBM ก็ขึ้น; เมื่อการขยายกำลังการผลิตเซิร์ฟเวอร์ AI เพิ่มขึ้น SK Hynix ก็ขึ้น; เมื่อราคาหน่วยความจำสูงขึ้น การประเมินมูลค่าของ Samsung และ Micron ก็ถูกเขียนใหม่ มันรับทั้งจินตนาการของการขยายโครงสร้างพื้นฐาน AI ทั่วโลก และความสงสัยของตลาดว่าการขยายนี้ร้อนเกินไปหรือไม่
ดังนั้น ตลาดหุ้นเกาหลีใต้จึงกระตุ้นกลไกการหยุดซื้อขายซ้ำแล้วซ้ำเล่าระหว่างการขึ้นและลง ซึ่งสะท้อนให้เห็นว่าความขัดแย้งของตลาดทุนโลกเกี่ยวกับ AI กำลังเพิ่มขึ้นเช่นกัน
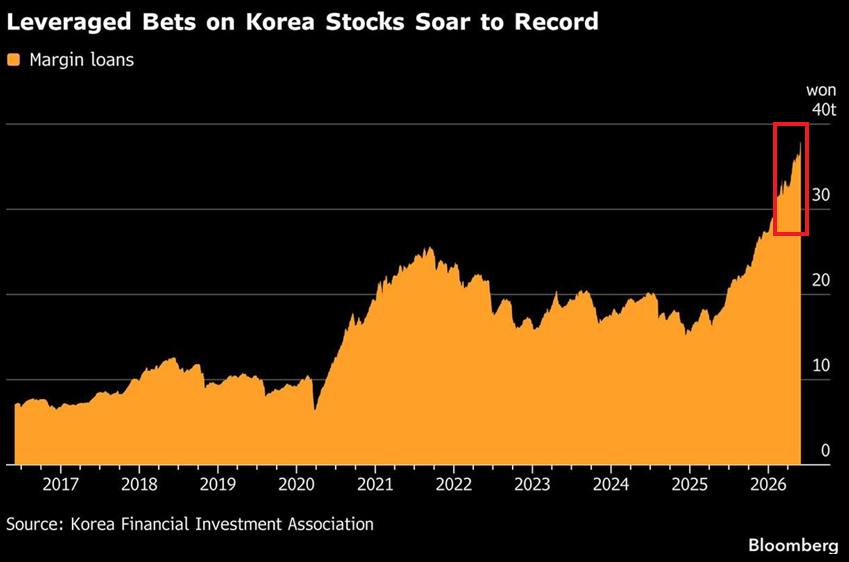
รูป: ยอดคงเหลือการกู้ยืมของตลาดหุ้นเกาหลีใต้พุ่งสูงถึงระดับประวัติศาสตร์
ในด้านหนึ่ง AI ยังคงเป็นแนวทางการลงทุนที่แน่นอนที่สุด จากชิป หน่วยความจำ คลาวด์คอมพิวติ้ง ไปจนถึงบริษัทโมเดลใหญ่ สินทรัพย์หลักเกือบทั้งหมดถูกนำกลับมาใส่ในกรอบการประเมินมูลค่า "โครงสร้างพื้นฐาน AI"
ตราบใดที่ความต้องการพลังการคำนวณยังคงเติบโต การใช้จ่ายด้านทุน การขึ้นราคาห่วงโซ่อุปทาน และการประเมินมูลค่าที่สูงในวันนี้ ก็สามารถอธิบายได้ว่าเป็นการลงทุนล่วงหน้าสำหรับการเติบโตในอนาคต
อีกด้านหนึ่ง ความสงสัยก็สะสมเช่นกัน
AI กำลังมีราคาแพงขึ้นเรื่อยๆ การใช้จ่ายด้านทุนของยักษ์ใหญ่ยังคงปรับเพิ่มขึ้น การประเมินมูลค่าของบริษัทโมเดลใหญ่ยังคงสูงขึ้น และดาวรุ่ง AI กำลังเข้าแถวเพื่อ IPO
หลังจาก AI เชิงสร้างสรรค์ระเบิดขึ้นเป็นเวลาสามปีครึ่ง การอภิปรายอย่างจริงจังเกี่ยวกับฟองสบู่ได้เกิดขึ้นสามรอบแล้ว แต่ละรอบมีเหตุการณ์กระตุ้นที่ชัดเจน ห่วงโซ่ตรรกะที่ชัดเจน และข้อสงสัยที่ดูเหมือนร้ายแรง แต่ทุกครั้งตลาดก็พบความหวังใหม่จากรอยร้าวและเพิ่มเดิมพันต่อไป
ครั้งนี้ จากปฏิกิริยาของตลาด เรายืนอยู่ที่ศูนย์กลางของความขัดแย้งรอบที่สี่แล้ว
นักลงทุนหลายรายกล่าวว่า "ยังอีกไกลกว่าจะถึงเวลาที่จะพูดถึงฟองสบู่ แม้ว่าจะเริ่มกินกระแสเงินสดของยักษ์ใหญ่ไปบ้างแล้ว แต่ยักษ์ใหญ่ยังคงทุ่มเทอย่างหนักและเร่งเครื่อง เมื่อใดที่คุณเห็นยักษ์ใหญ่ชะลอการลงทุน นั่นคือเวลาที่ควรเพิ่มความระมัดระวัง"
จาง อี้ตง กรรมการบริหาร หัวหน้าฝ่ายวิจัย และหัวหน้านักเศรษฐศาสตร์ของไห่ทงอินเตอร์เนชั่นแนล กล่าวว่า "คลื่น AI ครั้งนี้ยิ่งใหญ่กว่าคลื่นอินเทอร์เน็ตในช่วงปี 1993-2000 เสียอีก ในกระแสแห่งยุค AI ไม่มีการเปลี่ยนผ่านจากสูงไปต่ำ มีแต่การกระจายตัวเท่านั้น"
นี่คือความขัดแย้งหลักของตลาด AI ในปัจจุบัน: ทุกคนรู้ว่าราคาแพงขึ้นเรื่อยๆ ทุกคนเชื่อว่าอัตราการเติบโตจะลบล้างฟองสบู่ในการประเมินมูลค่า และไม่มีใครกล้าลงจากรถก่อน
01 สองปีครึ่ง สามครั้งของ "ทฤษฎีฟองสบู่" และฉันทามติที่อันตราย
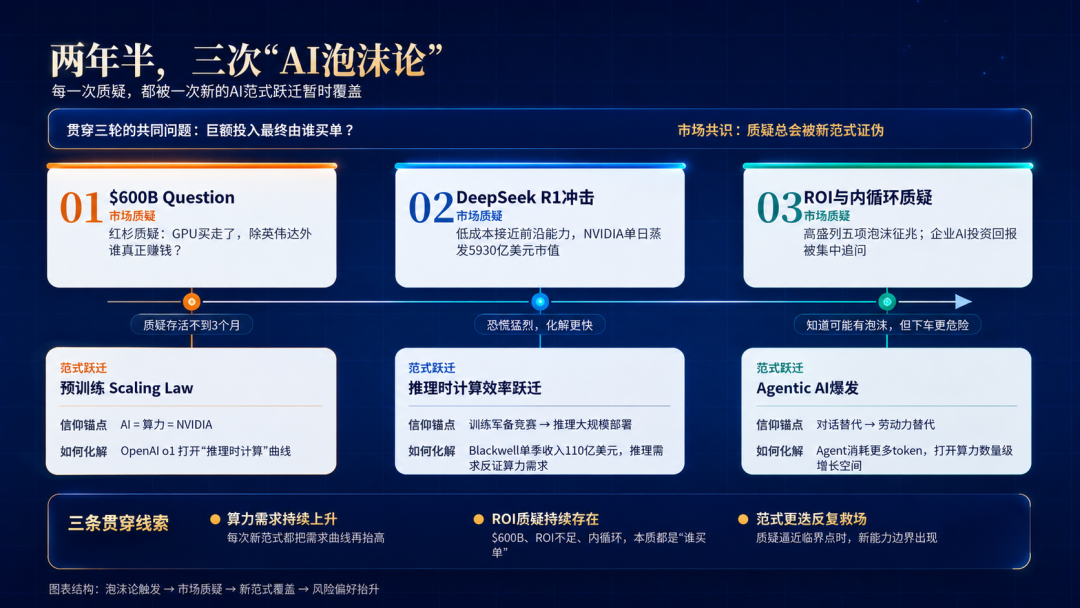
ทฤษฎีฟองสบู่ AI ดำเนินมาเป็นเวลาสองปี ทุกครั้งที่ "ทฤษฎีฟองสบู่" ปรากฏขึ้น มันสอดคล้องกับการเปลี่ยนแปลงกระบวนทัศน์ของอุตสาหกรรม AI ครั้งหนึ่ง รวมถึงความคลั่งไคล้ในทุนและการสั่นคลอนความเชื่อที่เกิดขึ้นรอบการเปลี่ยนแปลงนั้น
ครั้งแรกคือเดือนมิถุนายน 2024 Sequoia Capital เผยแพร่บทความชื่อดังเรื่อง "AI's $600B Question" ซึ่งเป็นครั้งแรกที่ตั้งคำถามต่อการใช้จ่ายด้านทุนมหาศาล คำถามที่ Sequoia ยกขึ้นมาคือ: จากรายได้ของศูนย์ข้อมูลของ NVIDIA และต้นทุนรวมในการเป็นเจ้าของ GPU ในขณะนั้น อุตสาหกรรม AI ต้องการรายได้ประมาณ 600,000 ล้านดอลลาร์ต่อปี เพื่อรองรับการลงทุนในโครงสร้างพื้นฐานนี้
กระบวนทัศน์ AI ในขณะนั้นคือ Scaling Law ของการฝึกอบรมล่วงหน้า: ยิ่งโมเดลใหญ่ยิ่งดี ยิ่งข้อมูลมากยิ่งดี ยิ่ง GPU มากยิ่งดี
ตั้งแต่ต้นปี 2024 จนถึงเวลาที่ Sequoia ตั้งคำถาม ในความคลั่งไคล้นี้ Super Micro เพิ่มขึ้น 217% และ NVIDIA เพิ่มขึ้น 150% จุดยึดความเชื่อของทั้งตลาดคือสมการง่ายๆ: AI = พลังประมวลผล = NVIDIA
เสียงตั้งคำถามของ Sequoia มีอายุขัยเพียงไม่ถึงสามเดือน
ในเดือนกันยายน 2024 OpenAI เปิดตัว o1 กระบวนทัศน์การคำนวณในเวลาอนุมานเริ่มปรากฏ ไม่ต้องพึ่งพาโมเดลที่ใหญ่กว่า แต่ใช้การคิดที่นานขึ้น ใช้การฝึกอบรมหลังการฝึก + RL เพื่อเปิดเพดานความสามารถของโมเดล เส้นโค้งการเติบโตของความสามารถ AI ใหม่เปิดขึ้น ตลาดเห็นการเติบโตของความต้องการพลังประมวลผลในมิติที่สอง
แต่กระบวนทัศน์ใหม่ก็สร้างรอยร้าวใหม่ขึ้นอย่างรวดเร็ว—DeepSeek R1 เปิดตัว ทำให้ประสิทธิภาพของเส้นทางการคำนวณในเวลาอนุมานถึงขีดสุด: ด้วยต้นทุนการฝึกอบรมน้อยกว่า 6 ล้านดอลลาร์สหรัฐ ก็สามารถบรรลุความสามารถในการอนุมานที่ใกล้เคียงกับโมเดล前沿
วันที่ 27 มกราคม 2025 มูลค่าตลาดของ NVIDIA หายไป 593 พันล้านดอลลาร์ในวันเดียว เริ่มมีแนวคิดเรื่องฟองสบู่ครั้งที่สองปรากฏขึ้น
แก่นของข้อกังขาในตลาดคือ: การบรรลุความสามารถ AI ที่เท่าเทียมกัน จำเป็นต้องใช้พลังการคำนวณมากขนาดนี้จริงหรือ? ความตื่นตระหนกรอบนี้รุนแรง แต่คลี่คลายเร็วยิ่งกว่า หนึ่งเดือนต่อมา NVIDIA รายงานผลประกอบการ Blackwell ทำรายได้ 11 พันล้านดอลลาร์ในไตรมาสเดียว สูงเกินความคาดหมายอย่างมาก ตลาดพิสูจน์ด้วยผลงานว่ากระบวนทัศน์การอนุมานแบบใหม่จะสร้างความต้องการในการอนุมานมากขึ้น ความต้องการพลังการคำนวณโดยรวมไม่ลดลงแต่กลับเพิ่มขึ้น
OpenAI ซึ่งเป็นผู้ผลักดันกระบวนทัศน์การอนุมาน กลายเป็นศูนย์กลางของกระแสนี้อย่างแท้จริง ใครก็ตามที่เซ็นสัญญากับมันก็จะพุ่งทะยาน CoreWeave ทำ IPO สำเร็จด้วยสัญญามูลค่า 11.9 พันล้านดอลลาร์เป็นเวลา 5 ปี Oracle ทำสถิติ新高ด้วยข้อตกลง 3 แสนล้านดอลลาร์จากโครงการ "Stargate" Broadcom ได้รับคำสั่งซื้อชิปแบบกำหนดเองมูลค่าหมื่นล้านดอลลาร์
ครั้งนี้ความเชื่อมั่นของตลาดสั่นคลอนสั้นที่สุด OpenAI สร้าง "หุ้นแนวคิด" เป็นชุด จุดยึดศรัทธาเปลี่ยนจาก "การแข่งขันอาวุธฝึกอบรม" ไปเป็น "การปรับใช้การอนุมานในวงกว้าง"
ครั้งที่สามคือระหว่างเดือนตุลาคมถึงพฤศจิกายน 2025
Goldman Sachs เผยแพร่รายงานระบุสัญญาณฟองสบู่ของ AI ห้าประการ: CapEx ถึงจุดสูงสุด การเติบโตของกำไรองค์กรชะลอตัว หนี้สินของบริษัทเทคโนโลยีเพิ่มสูงขึ้น วงจรการลดดอกเบี้ยของ Fed เริ่มต้นขึ้น และส่วนต่างเครดิตขยายตัว พร้อมเปรียบเทียบอย่างชัดเจนกับช่วงก่อนฟองสบู่อินเทอร์เน็ตในปี 1997 ในการสำรวจผู้จัดการกองทุนของ Bank of America เป็นครั้งแรกในรอบ 20 ปีที่มีการตัดสินว่า "ลงทุนมากเกินไป" นิตยสาร Wired และ The Atlantic ตีพิมพ์รายงานเชิงลึกในสัปดาห์เดียวกัน ชี้ไปที่ข้อค้นพบเดียวกัน: 95% ของการลงทุน AI ในองค์กรไม่ก่อให้เกิดผลตอบแทนจริง
วาทกรรมที่ว่าการลงทุน AI มหาศาลหมุนเวียนอยู่ภายในห่วงโซ่อุตสาหกรรม AI ถูกผลักดันถึงจุดสูงสุด รายได้ของ NVIDIA มาจากผู้ให้บริการคลาวด์ รายได้ AI ของผู้ให้บริการคลาวด์เติบโตจากการขยายกำลังการผลิตของบริษัทโมเดล มูลค่าของบริษัทโมเดลมาจากนักลงทุน ผลตอบแทนของนักลงทุนมาจากการประเมินมูลค่าบนกระดาษของบริษัทโมเดล
แต่ใครเป็นผู้จ่ายค่า AI ใน upstream?
ยักษ์ใหญ่ตลาดหุ้นสหรัฐฯ ในการประชุมผลประกอบการ Q3 ปี 2025 เกือบจะใช้คำตอบเดียวกันตอบคำถามของนักวิเคราะห์ พร้อมตอบโต้การประเมินของ Goldman Sachs เกี่ยวกับ CapEx ที่ถึงจุดสูงสุด: "เรายอมลงทุนมากเกินไป ดีกว่าสูญเสียอนาคต" Goldman Sachs ยังทิ้งท้ายไว้เล็กน้อยในรายงานว่า ปัจจุบันคล้ายปี 1997 มากกว่าปี 1999 นัยคือ: สัญญาณฟองสบู่ปรากฏแล้ว แต่ยังห่างไกลจากการแตก
ในเดือนพฤศจิกายน 2025 Fed ลดดอกเบี้ยอีก 25 จุดพื้นฐาน สภาพคล่องยังคงหนุนการประเมินมูลค่า NASDAQ ทำสถิติ新高ท่ามกลางข้อกังขา ความเห็นพ้องของตลาดกลายเป็น: ฉันรู้ว่าอาจมีฟองสบู่ แต่การลงจากรถตอนนี้อันตรายกว่าการอยู่บนรถ
แต่สิ่งที่ช่วยคลี่คลายข้อกังขาในรอบนี้ได้จริงๆ คือการมาถึงของกระบวนทัศน์ใหม่
ในช่วงครึ่งหลังของปี 2025 Agentic AI ระเบิดขึ้นอย่างรุนแรง AI เปลี่ยนจากการสนทนาเป็นพนักงานดิจิทัลที่สามารถวางแผน ดำเนินการ และพัฒนาตัวเองได้อย่างอิสระ AI เข้ามาแทนที่เวิร์กโฟลว์โดยตรง เพดานรายได้พุ่งจาก "การแทนที่การค้นหา" ไปสู่ "การแทนที่แรงงาน" ที่สำคัญกว่านั้น Agent ใช้โทเค็นมากกว่าการสนทนาหลายสิบเท่าโดยธรรมชาติ ความต้องการพลังการประมวลผลไม่เพียงแต่ไม่ลดลง แต่ยังเปิดพื้นที่การเติบโตในระดับทวีคูณอีกด้วย
เมื่อมองย้อนกลับไปสามระลอกแรกของ "ทฤษฎีฟองสบู่" จะเห็นว่ามีสามเส้นทางที่เชื่อมโยงกันตลอดมา
ความต้องการพลังการประมวลผลจะคงอยู่นานแค่ไหน ใครจะเป็นผู้รับผิดชอบค่าใช้จ่ายมหาศาลของ AI และอัตราส่วนผลตอบแทนต่อการลงทุนของพวกเขา โมเดลขนาดใหญ่จะมีการก้าวกระโดดทางกระบวนทัศน์ใหม่หรือไม่
หลังจากสามระลอก ตลาดได้สร้างฉันทามติที่อันตราย: "ข้อกังขาจะถูกพิสูจน์ว่าเป็นเท็จในไม่ช้า"
ประสบการณ์จากพฤติกรรมการเงินแสดงให้เห็นว่านักลงทุนที่กลับเข้าสู่ตลาดหลังจากประสบกับความตื่นตระหนกมักมีความเสี่ยงสูงกว่าก่อนหน้านี้ เพราะพวกเขาได้ "พิสูจน์แล้ว" ว่าความตื่นตระหนกนั้นผิด
02 ฟองสบู่ AI ครั้งที่สี่และรอยร้าวสามประการ
ในไม่กี่วันซื้อขายที่ผ่านมา ตลาดสั่นคลอนอย่างรุนแรง
รอยร้าวแรกปรากฏขึ้นระหว่าง "กำไร" และ "กระแสเงินสด" ของยักษ์ใหญ่เทคโนโลยี
ในฤดูกาลรายงานผลประกอบการไตรมาส 1 ปี 2026 กำไรของยักษ์ใหญ่ทำสถิติ新高 ขณะที่กระแสเงินสดกลับเป็นศูนย์ กระแสเงินสดอิสระของ Amazon ลดลง 95% เมื่อเทียบกับปีก่อน สี่ยักษ์ใหญ่เทคโนโลยีใช้จ่ายรวมกันวันละ 2 พันล้านดอลลาร์ "การเติบโตของกำไรสุทธิ" ของบางยักษ์ใหญ่ถูกตีความว่าเป็นการประเมินมูลค่าหุ้นใหม่จากการลงทุนในบริษัท AI โดยใช้ผลตอบแทนจากการลงทุนใน AI เพื่อพิสูจน์ว่าการลงทุนใน AI ถูกต้อง เป็นการวนซ้ำ
Goldman Sachs ให้ตัวเลขในเดือนเมษายน: ในปี 2026 ประมาณ 40% ของการเติบโตของกำไรที่คาดการณ์ของ S&P 500 มาจากผลกระทบของห่วงโซ่อุตสาหกรรมจากการลงทุนด้าน AI การคำนวณของธนาคารเพื่อการลงทุนและสื่อหลายแห่งแสดงให้เห็นว่าในปี 2026 ค่าใช้จ่ายด้านทุนที่เกี่ยวข้องกับ AI ของผู้ให้บริการคลาวด์ขนาดใหญ่หลายรายเข้าสู่ระดับ 6 แสนถึง 7 แสนล้านดอลลาร์
มีสื่อวิจารณ์ว่า: "ยักษ์ใหญ่เทคโนโลยีในซิลิคอนแวลลีย์จนเหลือแต่กำไร" ซึ่งหมายความว่าการเติบโตโดยรวมของบริษัทจดทะเบียนในสหรัฐฯ ถูกสร้างบนก้อนอิฐก้อนเดียวกัน AI CapEx สามารถเพิ่มขึ้นเท่านั้น ไม่สามารถลดลงได้ กระทบเพียงจุดเดียวก็ส่งผลทั้งระบบ
Morgan Stanley ชี้ให้เห็นว่า: ในปี 2026 อัตราส่วน CapEx ต่อรายได้ขององค์กรขนาดใหญ่พิเศษจะสูงถึง 34% และในปี 2028 จะสูงถึง 37% แซงหน้าสถิติสูงสุดในประวัติศาสตร์ 32% ในยุคฟองสบู่ดอทคอมปี 2000 อย่างเป็นทางการ ในช่วงสามปีตั้งแต่ปี 2026 ถึง 2028 ค่าใช้จ่ายรวมด้านโครงสร้างพื้นฐาน AI ของยักษ์ใหญ่เพียงห้ารายจะสูงถึง 2 ล้านล้านดอลลาร์
ที่ซ่อนเร้นยิ่งกว่านั้นคือ บริษัททั้งห้าแห่งยังมีภาระผูกพันในการเช่านอกงบดุลเกือบ 1 ล้านล้านดอลลาร์สหรัฐ ซึ่งก็คือสัญญาระยะยาวที่เซ็นสำหรับศูนย์ข้อมูลที่ยังสร้างไม่เสร็จ ซึ่งไม่ได้ปรากฏอยู่ในงบดุลใดๆ เลย
ปริมาณการเรียกใช้ AI ทั่วโลกกำลังพุ่งสูงขึ้นอย่างรวดเร็ว หลายบริษัทตะโกนว่า "tokenmaxing" อารมณ์ Fomo แพร่กระจายไปทั่ว ซีอีโอต่างกลัวว่าจะถูก AI ทิ้งไว้ข้างหลัง จึงแย่งกันรูดบัตรให้พนักงานเพื่อ "ปั่น token"
เพียงแต่ ในขบวนการ "tokenmaxing" การสิ้นเปลืองจำนวนมากมาจากความซ้ำซ้อนเชิงระบบภายในสถาปัตยกรรม Agent การออกแบบ Harness ที่มากเกินไป ทำให้เกิดฟองสบู่ขนาดใหญ่ในปริมาณการเรียกใช้ token ของโมเดลใหญ่ ยังไม่มีหน่วยงานใดแยกสัดส่วนระหว่าง "การคำนวณที่มีประสิทธิภาพ" และ "การหมุนเปล่าของสถาปัตยกรรม" ได้
ตามรายงานของสื่อต่างประเทศ Uber เผาผลาญงบประมาณ AI coding ทั้งปีหมดภายใน 4 เดือนแรกของปี 2026
ภายใต้การสนับสนุนของ tokenmaxing วิศวกรเริ่มใช้เครื่องมืออย่าง Claude Code เป็นแรงงานแบบขนาน: ทำงานหลายอย่างพร้อมกัน เปิด worktree หลายอันพร้อมกัน Agent ค้นหา สร้าง รายงานข้อผิดพลาด และซ่อมแซมด้วยตัวเองเป็นเวลานาน ปริมาณการใช้ AI ดูเหมือนจะเพิ่มขึ้น แต่ฝ่ายการเงินยากที่จะตัดสินได้ทันทีว่า token เหล่านี้ในที่สุดแลกมาด้วยผลผลิตที่วัดได้เป็นปริมาณเท่าใด
ปริมาณการเรียกใช้เป็นตัวชี้วัดหลักในการประเมินมูลค่าของบริษัทโมเดล แต่ถ้าตัวชี้วัดนี้เองอ้วนลม มูลค่าหลายล้านล้านที่สร้างบนนั้นจะเชื่อถือได้แค่ไหน?
กระบวนทัศน์ Agentic มีประสิทธิผลจริงหรือไม่ในการเพิ่มผลผลิตขององค์กร นี่คือรอยร้าวที่สองของตลาด
งานรื่นเริงของตลาดทุนยังคงดำเนินต่อไป Anthropic มีรายงานว่ามีมูลค่าประมาณ 9650 พันล้านดอลลาร์สหรัฐ และได้ยื่นขอ IPO อย่างลับๆ แล้ว; OpenAI ก็ได้ยื่นขอ IPO อย่างลับๆ เช่นกัน หลังการระดมทุนล่าสุดมีมูลค่า 8520 พันล้านดอลลาร์สหรัฐ
ชัดเจนว่า ตลาดกำลังจ่ายเต็มราคาสำหรับอนาคตที่ยังไม่เกิดขึ้นจริง นี่ไม่จำเป็นต้องหมายถึงการล่มสลาย แต่มันอาจหมายถึงพื้นที่สำหรับความผิดพลาดที่แคบมาก
"การเปลี่ยนแปลงทางเทคโนโลยีที่ยิ่งใหญ่ทั้งหมดก่อให้เกิดฟองสบู่ ไม่มีใครสามารถตัดสินได้อย่างแม่นยำสมบูรณ์ คุณต้องทุ่มเงินจำนวนมากเพื่อ抢占ส่วนแบ่งตลาด โดยไม่ต้องกังวลว่าใช้จ่ายมากเกินไป หรือลงทุนไม่พอแล้วเสียส่วนแบ่งตลาด" เมื่อวันที่ 3 มิถุนายน เรย์ ดาลิโอ (Ray Dalio) ผู้ก่อตั้ง Bridgewater Associates กล่าวในการให้สัมภาษณ์
ดาลิโอเชื่อว่า ฟองสบู่แตกเกิดขึ้นเมื่อนักลงทุนพยายามเปลี่ยนความมั่งคั่งทางบัญชีเป็นเงินสด และตลาดที่ขับเคลื่อนด้วย AI ในปัจจุบัน "กำลังเดินตามเส้นทางนี้" แม้ว่า AI เอง "เป็นเทคโนโลยีที่ยอดเยี่ยม"
ภายใต้มุมมองนี้ คุณค่าระยะยาวของเทคโนโลยีและฟองสบู่การประเมินมูลค่าระยะสั้นสามารถอยู่ร่วมกันได้ เช่นเดียวกับที่อินเทอร์เน็ตยังคงปรับเปลี่ยนเศรษฐกิจโลกอย่างลึกซึ้งแม้หลังจากฟองสบู่ดอทคอมแตก
การพูดถึงฟองสบู่ของ Generative AI ในเชิงมหภาคเป็นหัวข้อที่สื่อชื่นชอบ แต่มันไม่ใช่ "ประเด็นที่มีประสิทธิภาพ" ในสายตาของนักลงทุน
ปีเตอร์ ทีล (Peter Thiel) กล่าวว่า "เทคโนโลยี AI เป็นของจริง แต่ตลาดได้ใช้ราคาล่วงหน้าไปแล้ว 15-20 ปี" เขาขายหุ้น Nvidia ทั้งหมดในไตรมาสที่ 3 ของปี 2025 มูลค่า 100 ล้านดอลลาร์ คิดเป็น 40% ของพอร์ตการลงทุนของกองทุน พร้อมลดสัดส่วน Tesla ลง 76% และลดพอร์ตทั้งหมดลง 65% เขาเคยคาดการณ์ฟองสบู่ดอทคอมได้อย่างแม่นยำในปี 1999 ครั้งนี้การคาดการณ์ของเขาจะแตกต่างหรือไม่? ยังไม่มีคำตอบ
แต่สิ่งที่แน่นอนคือ ปีเตอร์ ทีล พลาดโอกาสจากกระแสความคลั่งไคล้ในกระบวนทัศน์ใหม่ของ Agent ที่เริ่มขึ้นในช่วงปลายปี 2025
ไม่ใช่แค่ทีลเท่านั้น รายงานประจำไตรมาสแรกของปี 2026 ของ Berkshire Hathaway แสดงให้เห็นว่าถือเงินสดของ巴菲特เพิ่มขึ้นเป็น 397,400 ล้านดอลลาร์ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ คิดเป็น 59% ของสินทรัพย์ทั้งหมด
แนวโน้มระยะยาวของวิวัฒนาการเทคโนโลยีที่สดใสไม่ได้หมายความว่านักลงทุนจะไม่ทำการทำกำไรหรือลดพอร์ตในระยะสั้น ความขัดแย้งระหว่างแนวโน้มระยะยาวและกลยุทธ์การลงทุนระยะสั้นคือรอยร้าวที่สามของตลาด
เหนือรอยร้าวทั้งสาม เส้นประสาทของตลาดเริ่มไวต่อความรู้สึก เมื่ออัตราดอกเบี้ยของสหรัฐฯ มีแนวโน้มสูงขึ้น และตลาดเริ่มตั้งคำถามว่ารายจ่ายด้านทุนของ AI ร้อนแรงเกินไปหรือไม่ เกาหลีใต้ซึ่งเป็นหนึ่งในตลาดที่ "บริสุทธิ์ที่สุด" ในคลื่น AI นี้ เริ่มมีความผันผวนอย่างรุนแรง การขึ้นของมันมาจากศรัทธาใน AI และการร่วงลงอย่างรุนแรงก็มาจากความศรัทธาใน AI ที่สั่นคลอน
การซื้อขายเพื่อการลงทุนจึงเข้าสู่ช่วงที่ยากลำบากอย่างยิ่ง
นักลงทุนที่มีประสบการณ์หลายคนยังคงเชื่อมั่นว่า "ฟองสบู่ของ AI ยังมาไม่ถึง" แต่การตัดสินว่า AI เป็นฟองสบู่หรือถูกประเมินค่าต่ำเกินไป กับการสร้างระบบการลงทุนที่มีประสิทธิภาพนั้นเป็นสองสิ่งที่แตกต่างกันโดยสิ้นเชิง อย่างแรกคือการตัดสินทิศทาง ส่วนอย่างหลังคือการทดสอบที่ครอบคลุมทั้งจังหวะเวลา ขนาดพอร์ต การประเมินมูลค่า กระแสเงินสด และทางออก
ในตลาดที่ศรัทธายังคงอยู่และความผันผวนเพิ่มขึ้น การมองเห็นแนวโน้มระยะยาวไม่ได้หมายความว่าคนส่วนใหญ่จะสามารถทนต่อการปรับฐานระยะสั้นได้
ฟองสบู่ Generative AI ครั้งที่สี่อาจยังมาไม่ถึง แต่ช่วงเวลาที่ต้องเพิ่มความระมัดระวังมาถึงแล้ว กัปตันที่มีประสบการณ์และความสามารถในการปรับตัวสูงสามารถฝ่าคลื่นยักษ์เพื่อค้นหาสมบัติได้ แต่กะลาสีธรรมดาอาจจมลงในพายุ
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง