ถ้าไม่มีเจนเซน หวง NVIDIA จะยังมีมูลค่าเท่าไหร่?
สรุปสั้น
· Stifel ได้ใช้การเปลี่ยนแปลงผู้นำเป็นสถานการณ์ฐาน โดยปรับลดราคาเป้าหมายของ NVIDIA จาก 315 ดอลลาร์เหลือ 205 ดอลลาร์ พร้อมคงอันดับความน่าลงทุน "ซื้อ"
· การปรับครั้งนี้เกิดขึ้นหลักๆ ที่ตัวคูณการประเมินมูลค่า โดย Stifel ลดอัตราส่วนราคาต่อกำไรคาดการณ์ปีงบประมาณ 2028 จาก 20 เท่าเหลือ 13 เท่า และยังคาดว่าผลประกอบการระยะใกล้อาจทำได้ดีกว่าคาดเล็กน้อย
· Dan Ives และ Gene Munster เคยประเมินว่าการจากไปของ Jensen Huang อาจทำให้มูลค่าของ NVIDIA ลดลง 20% ถึง 30% แต่ขณะนั้นให้ความน่าจะเป็นของการจากไปเพียง 10% ถึง 15%
· เมื่อมีรายงานเรื่องการถอดถอนและการค้นหาผู้สืบทอด ข้อสรุปเดิมที่ว่า "ความเสี่ยงจากการจากไปถูกสะท้อนในราคาหุ้นแล้ว" จึงต้องทบทวนใหม่
· TIKR ประเมินว่า หากประมาณการกำไรไม่เปลี่ยนแปลง ส่วนลด 20% ถึง 30% จะกดอัตราส่วนราคาต่อกำไรล่วงหน้าของ NVIDIA ลงเหลือประมาณ 10 ถึง 12 เท่า
· หากข้อจำกัดการส่งออกในอนาคตส่งผลต่อยอดขายที่รวมอยู่ในประมาณการแล้ว ตลาดยังต้องปรับลดประมาณการกำไรลงด้วย ทำให้ทั้งตัวคูณการประเมินมูลค่าและกำไรอาจเผชิญแรงกดดันพร้อมกัน
เสื้อหนังอันเป็นเอกลักษณ์ของ Jensen Huang กำลังกลายเป็นอุปมาที่วอลล์สตรีทใช้ถกเถียงเรื่องการประเมินมูลค่าของ NVIDIA
เมื่อวันที่ 10 พฤศจิกายน Scott Galloway กล่าวในพอดแคสต์ 《Pivot》 ว่าคืนนั้นอุตสาหกรรม AI ราวกับ "ยืนอยู่ได้ด้วยเสื้อหนังเพียงตัวเดียว" เมื่อคณะกรรมการของ NVIDIA เปิดการสอบสวนอิสระต่อ Jensen Huang นักลงทุนเริ่มกำหนดราคาให้กับสถานการณ์ที่แทบไม่เคยถูกพูดถึงอย่างจริงจังในอดีต — หากผู้ก่อตั้งจากไป NVIDIA จะยังมีค่าเท่าไร?
นักวิเคราะห์บางส่วนประเมินเบื้องต้นว่ามูลค่าอาจลดลง 20% ถึง 30% ต่อมา บริษัทหลักทรัพย์เริ่มปรับราคาเป้าหมาย เมื่อวันที่ 12 พฤศจิกายน ตามรายงานของ Investing.com Stifel ปรับลดราคาเป้าหมายของ NVIDIA จาก 315 ดอลลาร์เหลือ 205 ดอลลาร์ ลดลงราว 35% พร้อมคงอันดับความน่าลงทุน "ซื้อ"
ณ เวลาที่เผยแพร่รายงาน NVIDIA ยังไม่ได้ประกาศการเปลี่ยนแปลงผู้นำ แต่ในกรอบการประเมินมูลค่าของ Stifel การเปลี่ยนแปลงผู้บริหารได้กลายเป็นสถานการณ์ฐานแล้ว
มูลค่าของ Jensen Huang เริ่มสะท้อนออกมาเป็นส่วนลดอัตราส่วนราคาต่อกำไร
การปรับของ Stifel มอบชุดตัวเลขที่เป็นรูปธรรมให้กับคำถามที่ว่า "Jensen Huang มีค่าเท่าไร"
สถาบันแห่งนี้ใช้ประมาณการกำไรต่อหุ้นสำหรับปีงบประมาณ 2028 ที่ 15.65 ดอลลาร์ ซึ่งจะนำไปใช้คำนวณอัตราส่วนราคาต่อกำไร (P/E) สำหรับราคาเป้าหมาย โดยลดจาก 20 เท่าลงเหลือ 13 เท่า ตามเกณฑ์นี้ อัตราส่วน P/E ที่ 13 เท่าสอดคล้องกับประมาณ 203 ดอลลาร์ ซึ่งใกล้เคียงกับราคาเป้าหมายใหม่ที่ 205 ดอลลาร์
อัตราส่วน P/E สะท้อนว่านักลงทุนยินดีจ่ายในราคาเท่าใดต่อกำไรหนึ่งดอลลาร์ เมื่อประมาณการกำไรอยู่ในระดับใกล้เคียงเดิม การที่ตัวคูณลดลงหมายถึงความเชื่อมั่นของนักลงทุนต่อการเติบโตในอนาคตอ่อนแอลง และราคาที่พวกเขายินดีจ่ายก็ลดลงตามไปด้วย
Stifel ยังคงมีมุมมองเชิงบวกต่อผลการดำเนินงานระยะใกล้ของ NVIDIA สถาบันแห่งนี้คาดว่าผลประกอบการไตรมาสที่สามของปีงบประมาณ 2027 ที่บริษัทจะประกาศในวันที่ 17 พฤศจิกายน มีแนวโน้มสูงกว่าคาดเล็กน้อย โดยอุปทานยังคงเป็นปัจจัยหลักที่จำกัดการเติบโต และประมาณการกำไรปีงบประมาณ 2028 ยังมีช่องว่างที่จะปรับขึ้นได้ ในขณะเดียวกัน ผู้สืบทอดตำแหน่ง กำหนดเวลาการส่งมอบ ตำแหน่งของผู้บริหารระดับสูงคนสำคัญจะยังคงอยู่หรือไม่ และช่องทางการขายและการจัดการด้านการปฏิบัติตามกฎการส่งออกจะปรับเปลี่ยนอย่างไร ล้วนเพิ่มความไม่แน่นอนต่อการเติบโตในระยะยาว
สถาบันอื่นก็กำลังประเมินความเสี่ยงนี้ใหม่เช่นกัน ตามรายงานของ Investing.com เบิร์นสไตน์ปรับลดอันดับความน่าเชื่อถือของ NVIDIA จาก " outperform" ลงเป็น "market perform" และลดราคาเป้าหมายลงเหลือ 200 ดอลลาร์ มอร์แกน สแตนลีย์นำบริษัทออกจากรายชื่อหุ้นแนะนำอันดับต้น แต่ยังคงอันดับความน่าเชื่อถือ "overweight" และราคาเป้าหมายที่ 300 ดอลลาร์ การ权衡ระหว่างกำไรและการประเมินมูลค่าของแต่ละสถาบันได้แสดงความแตกต่างอย่างชัดเจนแล้ว
ความสำคัญของ Jensen Huang ปรากฏชัดเจนก่อนอื่นในโครงสร้างองค์กรของ NVIDIA Robert Cyran คอลัมนิสต์ของ Reuters Breakingviews ชี้ว่าที่ NVIDIA มีผู้บริหารกว่ากว่า 60 คนรายงานตรงต่อ Jensen Huang โดยผู้บริหารระดับสูงสี่คนใต้เขามีสถานะเท่าเทียมกัน โครงสร้างที่หมุนรอบผู้ก่อตั้งนี้ทำให้ผู้สืบทอดตำแหน่งต้องรับผิดชอบหลายบทบาทพร้อมกัน ทั้งการตัดสินใจด้านเทคโนโลยี การประสานงานภายใน และการสื่อสารกับลูกค้า อีกทั้งยังเพิ่มความยากลำบากในการส่งมอบตำแหน่งอย่างเร่งด่วน
ความสัมพันธ์ทางธุรกิจภายนอกบริษัทก็เป็นบททดสอบผู้สืบทอดเช่นกัน ลูกค้ารายใหญ่ เช่น ไมโครซอฟต์ แอมะซอน และกูเกิล ยังคงจัดซื้อชิปของ NVIDIA อย่างต่อเนื่อง และยังมีแรงจูงใจในการพัฒนาผลิตภัณฑ์ของตนเองที่มีต้นทุนต่ำกว่า Jensen Huang เพิ่มต้นทุนให้ลูกค้าในการเปลี่ยนผู้จัดจำหน่ายด้วยการขยายฮาร์ดแวร์และซอฟต์แวร์ประกอบ ขณะเดียวกันก็สร้างความร่วมมือด้านการเงินกับสถาบันอย่าง Apollo และ Blackstone เพื่อช่วยลูกค้าระดมทุนจัดซื้อชิป Cyran เห็นว่าการลงทุนและการสนับสนุนทางการเงินแก่ลูกค้ารายเล็กยังช่วยขยายกลุ่มผู้ซื้อ และจำกัดอำนาจต่อรองของลูกค้ารายใหญ่จำนวนน้อย
การจัดการชุดนี้เชื่อมโยงความสามารถในการแข่งขันของผลิตภัณฑ์ การระดมทุนของลูกค้า และการเติบโตของคำสั่งซื้อเข้าด้วยกัน ความสามารถของผู้สืบทอดในการสานต่อความร่วมมือที่เกี่ยวข้องจะส่งผลต่อการประเมินรายได้และอัตรากำไรในอนาคตของนักลงทุน และยังกำหนดว่า NVIDIA จะสามารถรักษาส่วนเพิ่มการประเมินมูลค่าไว้ได้มากเพียงใด
ผลกระทบ 20% ถึง 30% ขึ้นอยู่กับความน่าจะเป็นการลาออก
ก่อนที่ Stifel จะปรับราคาเป้าหมาย Dan Ives และ Gene Munster ได้พยายามหาปริมาณผลกระทบจากการจากไปของ Huang Renxun
Dan Ives จาก Yorkville Ives & Co. กล่าวเมื่อวันที่ 10 พฤศจิกายนว่า หาก Huang Renxun ถูกถอดออกจากตำแหน่ง CEO มูลค่าบริษัทและหุ้นของ NVIDIA อาจลดลง 25% ถึง 30% ในขณะนั้น เขาประเมินความน่าจะเป็นของสถานการณ์นี้ไว้ที่ประมาณ 15%
Gene Munster จาก Deepwater Asset Management ประเมินผลกระทบไว้ที่ประมาณ 20% เขาเชื่อว่าในขณะนั้นราคาหุ้นอาจสะท้อนความน่าจะเป็นของการจากไปไว้ประมาณ 25% แล้ว ขณะที่การประเมินของเขาเองอยู่ที่ 10% ถึง 15%
TIKR จึงทำการคำนวณถ่วงน้ำหนักด้วยความน่าจะเป็นอย่างง่าย ตามการประเมินของ Ives การสูญเสียมูลค่าประเมิน 25% ถึง 30% คูณด้วยความน่าจะเป็นที่จะเกิดขึ้น 15% เทียบเท่าผลกระทบต่อมูลค่าประเมินโดยรวมประมาณ 3.75% ถึง 4.5% ตามการประเมินของ Munster ผลกระทบอยู่ที่ประมาณ 2% ถึง 3%
จากสมมติฐานเหล่านี้ TIKR ในบทความเมื่อวันที่ 11 พฤศจิกายนเห็นว่าการปรับตัวลงสองวันทำการติดต่อกันอาจได้ดูดซับความเสี่ยงจากการจากไปไว้ส่วนใหญ่แล้ว
แต่ข้อสรุปนี้ขึ้นอยู่กับเวลาของการเผยแพร่ข่าวอย่างมาก
ต่อมา Wall Street Journal รายงานว่าคณะกรรมการกำลังเตรียมถอด Huang Renxun ขณะที่ Bloomberg รายงานว่าบริษัทได้ว่าจ้างบริษัทหัวล่าคนและกำลังพิจารณาแต่งตั้ง CEO ชั่วคราว เมื่อถึงเวลาที่ Stifel เผยแพร่การประเมินล่าสุด การเปลี่ยนผ่านผู้นำได้กลายเป็นสถานการณ์ฐานแล้ว สมมติฐานความน่าจะเป็น 10% ถึง 15% ก่อนหน้านี้จึงจำเป็นต้องประเมินใหม่
หากนักลงทุนเห็นว่าการจากไปมีแนวโน้มเกิดขึ้นมากขึ้นเรื่อยๆ แม้การประเมินขนาดความสูญเสียมูลค่าหลังการจากไปจะคงเดิม ส่วนลดความเสี่ยงที่ราคาหุ้นปัจจุบันต้องสะท้อนก็จะขยายออกไป การตัดสินว่าความเสี่ยงได้ถูกสะท้อนในราคาหุ้นอย่างเพียงพอแล้วหรือไม่ จำเป็นต้องประเมินทั้งความน่าจะเป็นการจากไปและผลกระทบที่แท้จริงของการเปลี่ยนผู้บริหารต่อมูลค่าบริษัทไปพร้อมกัน
ประมาณการกำไรไม่เปลี่ยนแปลง NVIDIA อาจลดลงถึงระดับ P/E 10 ถึง 12 เท่า
TIKR เห็นว่าการประเมินมูลค่าของ NVIDIA ยังมีปัจจัยสนับสนุน โดยอ้างอิงจากความคาดหวังของตลาดต่อการเติบโตของกำไร
ตามฉันทามติที่ TIKR อ้างอิง กำไรต่อหุ้นปรับปรุงของ NVIDIA จะเพิ่มจาก 9.32 ดอลลาร์ในปีงบประมาณสิ้นสุดมกราคม 2027 เป็น 21.41 ดอลลาร์ในปีงบประมาณสิ้นสุดมกราคม 2029 เติบโตกว่าสองเท่าในสองปี
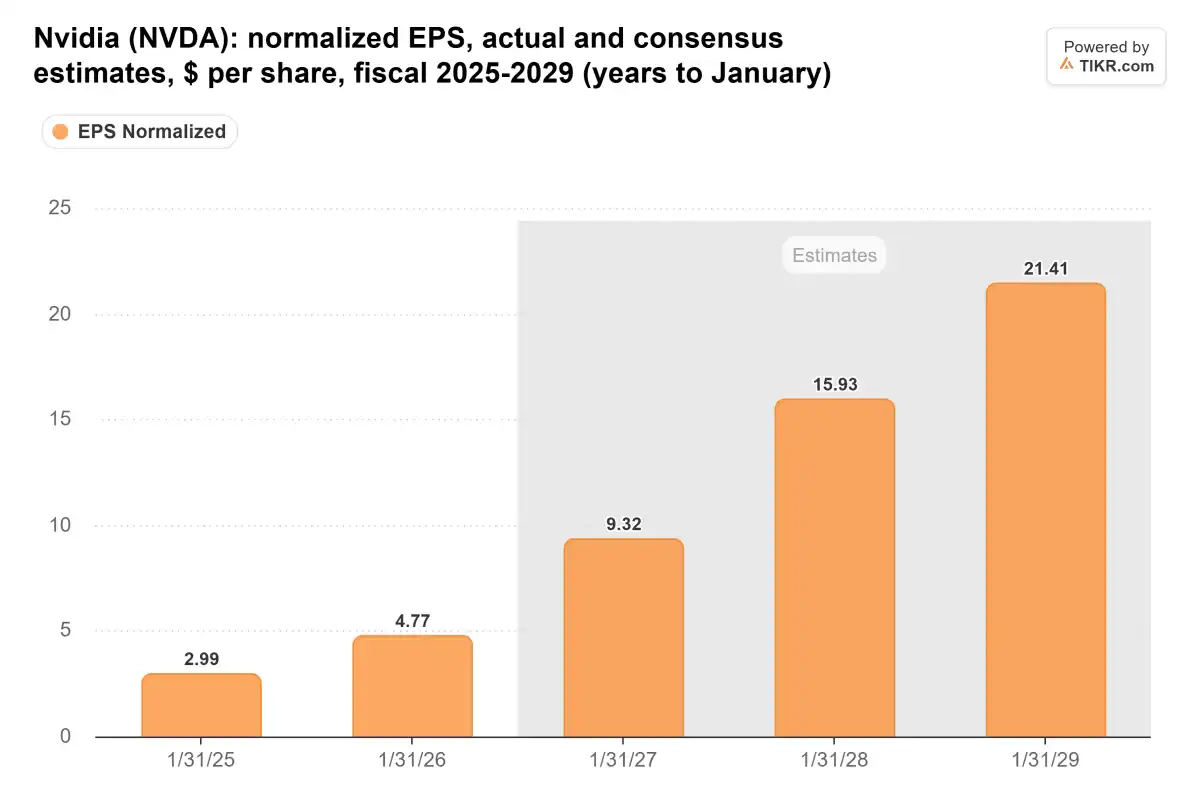
กำไรต่อหุ้นปรับปรุงของ NVIDIA สำหรับปีงบประมาณ 2025-2029 หน่วยเป็นดอลลาร์สหรัฐ พื้นที่สีเทาคือประมาณการฉันทามติของตลาด
ข้อมูลจาก TIKR ระบุว่า ณ วันที่ 9 พฤศจิกายน อัตราส่วนราคาต่อกำไรล่วงหน้า 12 เดือนของ NVIDIA อยู่ที่ประมาณ 14.8 เท่า ซึ่งอยู่ในระดับต่ำของช่วงสามปีที่ผ่านมา และต่ำกว่าค่าเฉลี่ยประมาณ 30.1 เท่าในช่วงเดียวกัน
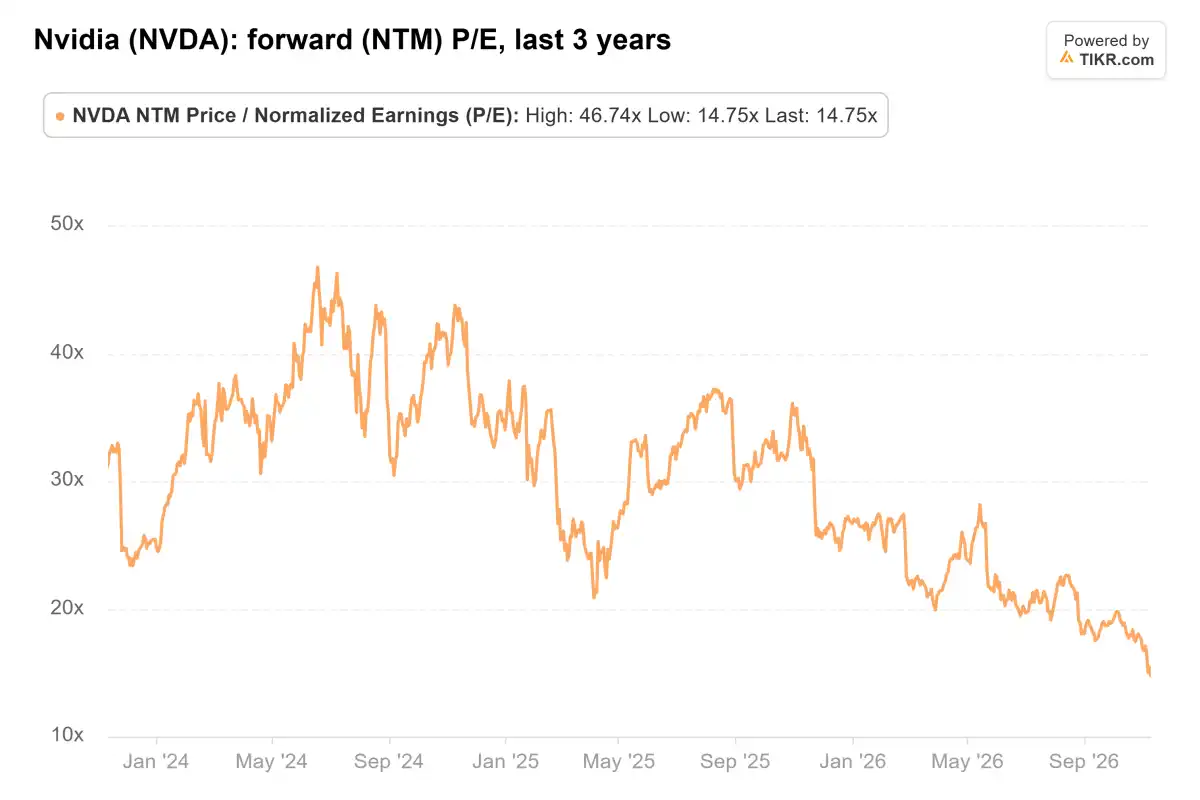
อัตราส่วนราคาต่อกำไรล่วงหน้า 12 เดือนของ NVIDIA ในช่วงสามปีที่ผ่านมา โดยค่าล่าสุดในกราฟอยู่ที่ 14.75 เท่า
หากประมาณการกำไรยังคงเดิม ราคาหุ้นจะรับส่วนลด 20% ถึง 30% จากพื้นฐานนี้ ซึ่งเทียบเท่ากับอัตราส่วนราคาต่อกำไรประมาณ 10.4 ถึง 11.8 เท่า นี่คือสิ่งที่ TIKR กล่าวว่า "หากไม่มี Jensen Huang NVIDIA อาจกลายเป็นหุ้นที่มีอัตราส่วนราคาต่อกำไร 10 ถึง 12 เท่า"
การคำนวณนี้ใช้ราคาหุ้นและประมาณการกำไร ณ ขณะนั้น เมื่อราคาและการประเมินของตลาดเปลี่ยนแปลง ตัวคูณที่สอดคล้องกันก็จะเปลี่ยนไปด้วย นอกจากนี้ TIKR ใช้กำไรคาดการณ์ล่วงหน้า 12 เดือน ขณะที่ Stifel ใช้กำไรคาดการณ์ปีงบประมาณ 2028 ซึ่งทั้งสองมีเกณฑ์การประเมินมูลค่าที่แตกต่างกัน
การคำนวณทั้งสองแบบสะท้อนร่วมกันว่า ตลาดยังคงคาดการณ์ว่ากำไรของ NVIDIA จะเติบโตอย่างต่อเนื่อง แต่กำลังทบทวนว่าควรจ่ายราคาเท่าใดสำหรับกำไรเหล่านี้ การที่ผู้สืบทอดยังไม่ชัดเจน เสถียรภาพของผู้บริหาร และความต่อเนื่องเชิงกลยุทธ์ ล้วนอาจเป็นปัจจัยที่กดตัวคูณการประเมินมูลค่า
ส่วนลดนี้จะคงอยู่มากน้อยเพียงใดในท้ายที่สุด ขึ้นอยู่กับว่า NVIDIA จะสามารถจัดเตรียมแผนการส่งมอบที่เชื่อถือได้หรือไม่ และผู้สืบทอดจะสามารถรักษาการดำเนินงานด้านผลิตภัณฑ์ ความสัมพันธ์กับลูกค้า และความร่วมมือด้านการเงินได้หรือไม่
หากประมาณการกำไรถูกปรับลดลงด้วย การประเมินมูลค่าใหม่จะลึกยิ่งขึ้น
การคำนวณข้างต้นยังมีสมมติฐานร่วมกันอีกประการหนึ่ง นั่นคือกำไรในประมาณการของนักวิเคราะห์จะสามารถเกิดขึ้นได้จริง
TIKR ชี้ว่า หากการทบทวนในภายหลังนำไปสู่การเข้มงวดกฎการส่งออก และส่งผลกระทบต่อยอดขายที่ได้รวมอยู่ในประมาณการแล้ว นักวิเคราะห์จะต้องปรับลดประมาณการกำไรต่อหุ้นลง ในเวลานั้น ราคาเป้าหมายอาจเผชิญแรงกดดันทั้งจากกำไรที่ลดลงและการหดตัวของตัวคูณการประเมินมูลค่าพร้อมกัน
แนวโน้มผลประกอบการก่อนหน้าของ NVIDIA ได้ตั้งสมมติฐานว่าไม่มีรายได้จากธุรกิจคอมพิวติ้งศูนย์ข้อมูลจากจีน ดังนั้นผลกระทบของนโยบายในภายหลังจำเป็นต้องพิจารณาถึงลูกค้า ภูมิภาค และช่องทางการขายที่เฉพาะเจาะจง เพื่อดูว่าข้อจำกัดใหม่จะกระทบประมาณการรายได้ที่มีอยู่หรือไม่
รายงานผลประกอบการในวันที่ 17 พฤศจิกายนจะเป็นบททดสอบครั้งหนึ่ง บริษัทเคยให้คำแนะนำรายได้รายไตรมาสไว้ที่ 108,000 ล้านดอลลาร์ บวกหรือลบ 2% Stifel คาดว่าผลประกอบการจริงมีแนวโน้มจะสูงกว่าคาดเล็กน้อย และนักลงทุนจะให้ความสนใจกับคำแนะนำการเติบโตในอนาคต รวมถึงคำอธิบายของผู้บริหารเกี่ยวกับอุปทาน ความต้องการของลูกค้า และการจัดวางผู้นำ
“หากไม่มีหวงเหรินซวิน NVIDIA จะยังมีมูลค่าเท่าไร” ในขณะนี้ยังขึ้นอยู่กับตัวแปรสองกลุ่ม หากบริษัทสามารถรักษาการเติบโตของกำไรได้ต่อไป สิ่งที่ตลาดจะปรับเป็นหลักคืออัตราส่วนราคาต่อกำไรที่ยินดีจ่าย แต่หากการเปลี่ยนแปลงของผู้บริหารส่งผลกระทบต่อการดำเนินธุรกิจและคาดการณ์คำสั่งซื้อเพิ่มเติม การคาดการณ์กำไรก็อาจเผชิญกับการปรับลดลงได้เช่นกัน
แผนการสืบทอดตำแหน่งจะสร้างเสถียรภาพให้ทีมหลักได้หรือไม่ แผนผลิตภัณฑ์จะดำเนินไปตามกำหนดได้หรือไม่ และลูกค้าจะสามารถระดมทุนเพื่อจัดซื้อกำลังประมวลผลได้อย่างต่อเนื่องหรือไม่ สิ่งเหล่านี้จะกำหนดว่าส่วนลดที่วอลล์สตรีทให้ในขณะนี้เป็นค่าชดเชยความเสี่ยงในช่วงการเปลี่ยนผ่าน หรือเป็นการปรับมูลค่าที่จะยืดเยื้อมากกว่าเดิม
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง