หลังจากที่ตลาดได้วิเคราะห์ความคาดหวังในการลดอัตราดอกเบี้ยแล้ว เราจะตีความทิศทางของสินทรัพย์เสี่ยงอย่างไร?
ชื่อเดิม: "เช้าวันพฤหัสบดี ทิศทางสินทรัพย์เสี่ยงไม่ได้ถูกกำหนดโดยการลดอัตราดอกเบี้ยเอง"
ผู้เขียนต้นฉบับ: David, TechFlow
วันพฤหัสบดีนี้ (ตามเวลาปักกิ่ง) ธนาคารกลางสหรัฐฯ จะประกาศการตัดสินใจเรื่องอัตราดอกเบี้ยครั้งสุดท้ายของปีนี้ ความคาดหวังของตลาดยังคงสอดคล้องกันมาก:
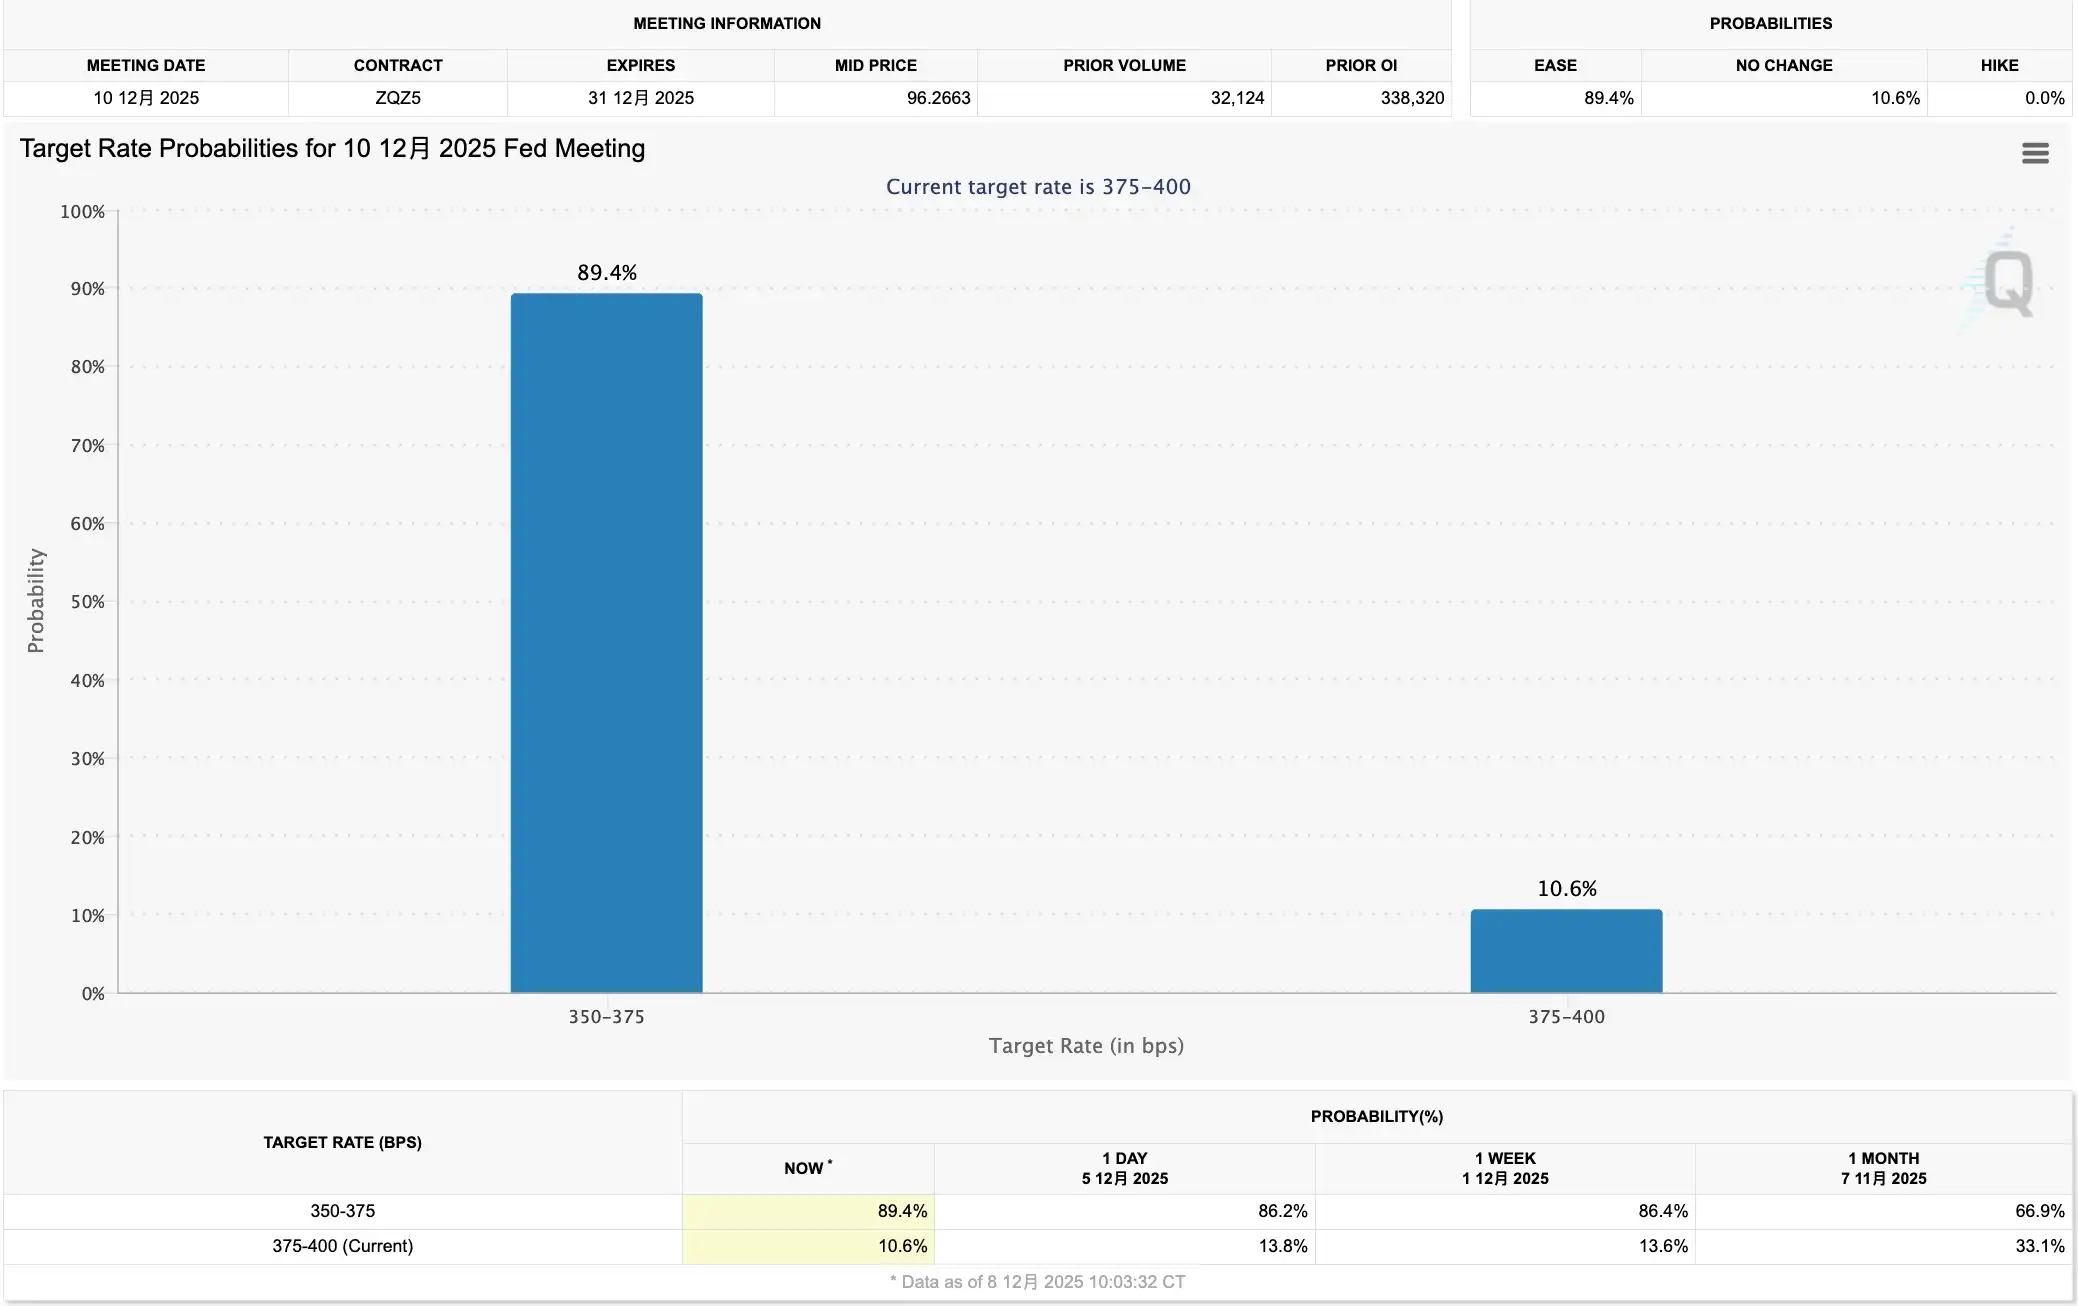
ตามข้อมูลของ CME FedWatch โอกาสที่อัตราดอกเบี้ยจะปรับลด 25 จุดพื้นฐานอยู่ที่มากกว่า 85%
หากดำเนินการดังกล่าว จะเป็นการลดอัตราดอกเบี้ยครั้งที่สามติดต่อกันนับตั้งแต่เดือนกันยายน ส่งผลให้อัตราดอกเบี้ยเงินทุนของรัฐบาลกลางลดลงมาอยู่ที่ช่วง 3.5%-3.75%
สำหรับนักลงทุนคริปโตที่คุ้นเคยกับคำบอกเล่าที่ว่า " การลดอัตราดอกเบี้ย = ข่าวดี " นี่ฟังดูเป็นข่าวดี
ปัญหาคือเมื่อทุกคนคาดหวังว่าอัตราดอกเบี้ยจะปรับลด การปรับลดดังกล่าวก็จะไม่ได้เป็นปัจจัยขับเคลื่อนตลาดอีกต่อไป
ตลาดการเงินเปรียบเสมือนเครื่องจักรแห่งความคาดหวัง ราคาไม่ได้สะท้อนถึง "สิ่งที่เกิดขึ้น" แต่สะท้อนถึง "สิ่งที่เกิดขึ้นเมื่อเทียบกับความคาดหวัง"
ความน่าจะเป็น 85% หมายความว่าอัตราดอกเบี้ยลดลงนั้นได้ถูกกำหนดราคาไว้ครบถ้วนแล้ว เว้นแต่จะมีเรื่องเซอร์ไพรส์ใดๆ ไม่เช่นนั้น ตลาดจะไม่ตอบสนองมากนักเมื่อมีการประกาศออกมาจริงในช่วงเช้าตรู่ของวันพฤหัสบดี
แล้วตัวแปรที่แท้จริงคืออะไร?
จุดยืนของเฟดสำหรับปีหน้า การลดอัตราดอกเบี้ยลง 25 จุดพื้นฐานนั้นแทบจะแน่นอนอยู่แล้ว แต่วงจรการลดอัตราดอกเบี้ยจะกินเวลานานแค่ไหน และจะมีการลดอีกกี่ครั้งในปี 2025 นั้นเป็นคำถามสำคัญที่ตลาดกำลังพิจารณาอยู่
เช้าตรู่ของวันพฤหัสบดี ธนาคารกลางสหรัฐฯ จะอัปเดตการคาดการณ์อัตราดอกเบี้ยในอนาคตพร้อมกัน ซึ่งการคาดการณ์เหล่านี้มักมีผลกระทบต่อแนวโน้มตลาดมากกว่าการตัดสินใจลดอัตราดอกเบี้ยในปัจจุบัน
แต่คราวนี้มีปัญหาเพิ่มเติมอีกประการหนึ่ง นั่นก็คือ ธนาคารกลางสหรัฐฯ เองก็อาจไม่สามารถมองเห็นสิ่งต่างๆ ได้ชัดเจนนัก
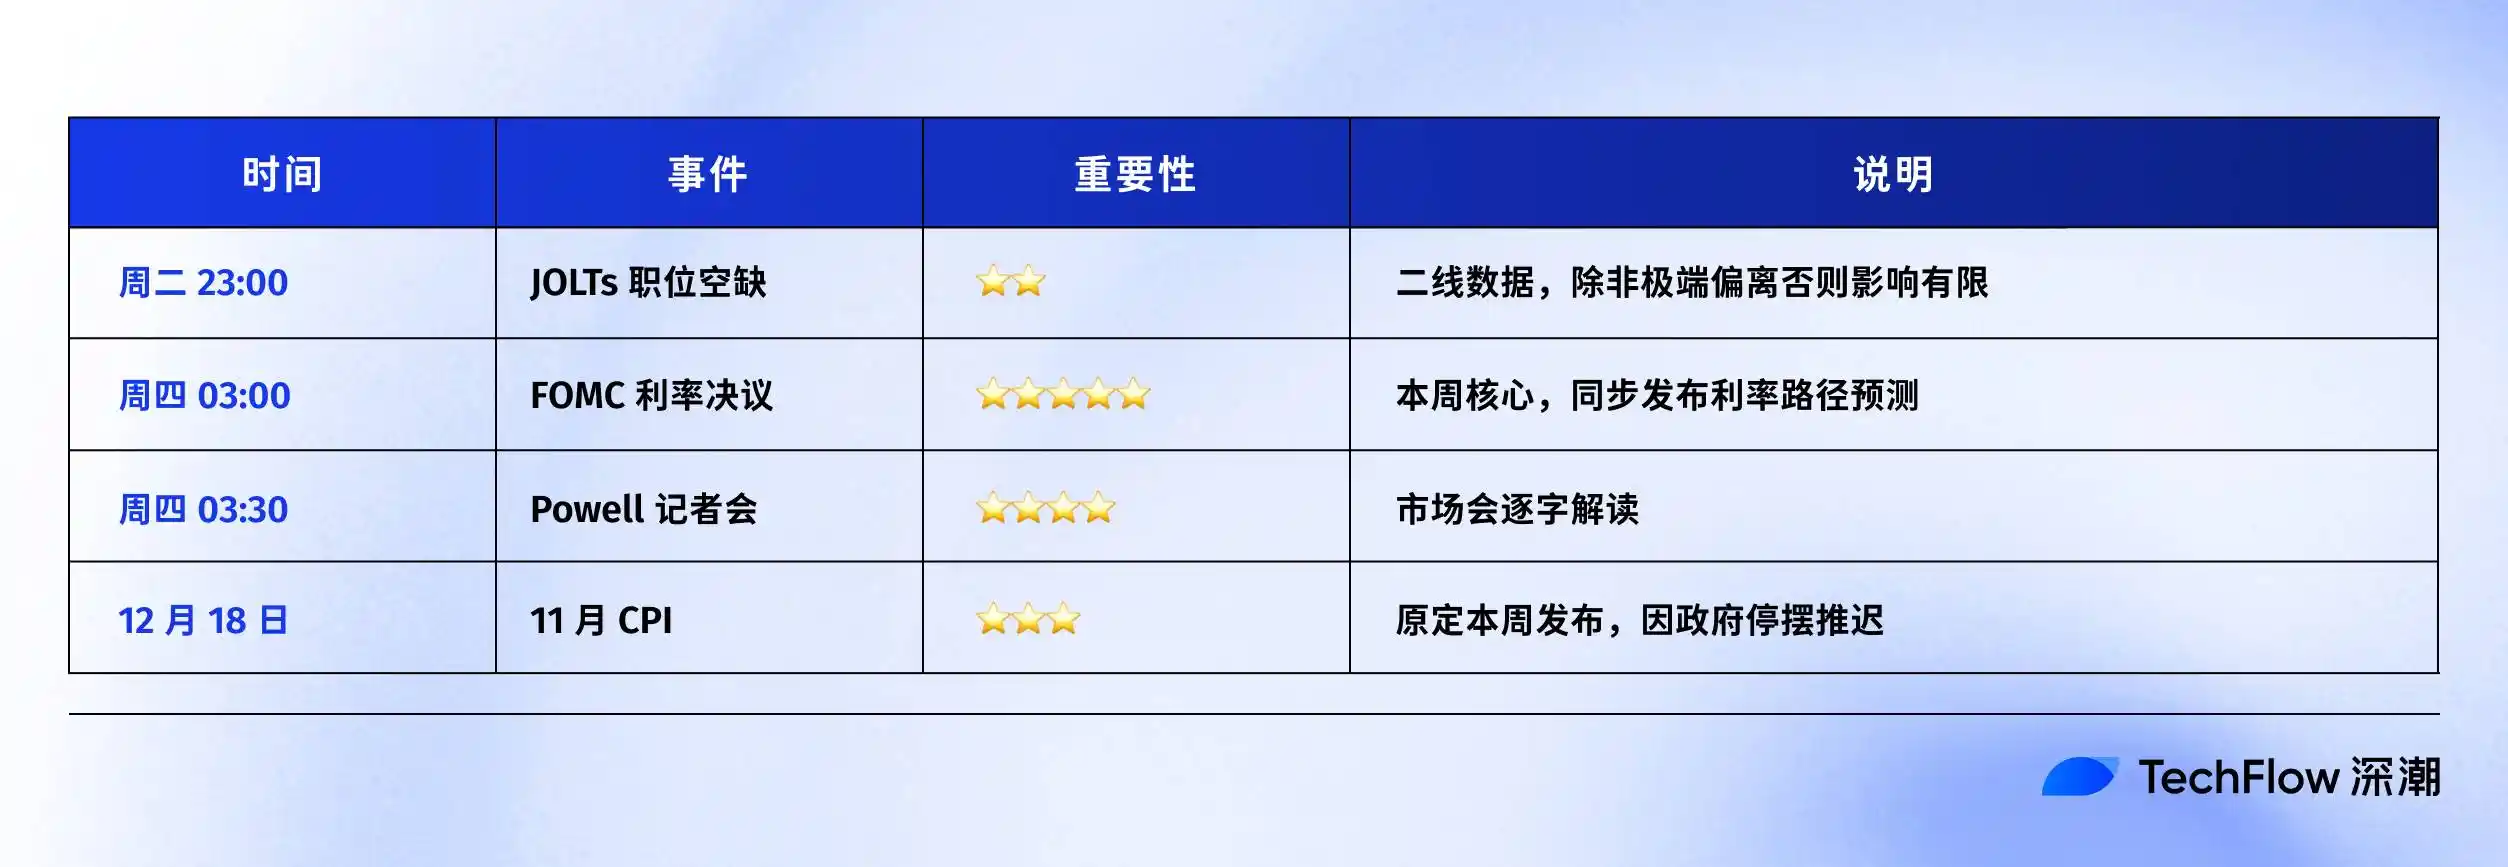
สาเหตุคือรัฐบาลกลางของสหรัฐฯ ปิดทำการเป็นเวลา 43 วัน ตั้งแต่วันที่ 1 ตุลาคม ถึง 12 พฤศจิกายน ในช่วงเวลาดังกล่าว กรมสถิติได้ระงับการทำงาน ส่งผลให้การเผยแพร่ดัชนีราคาผู้บริโภค (CPI) เดือนตุลาคมถูกยกเลิก และ การเผยแพร่ดัชนีราคาผู้บริโภค (CPI) เดือนพฤศจิกายนถูกเลื่อนออกไปเป็นวันที่ 18 ธันวาคม ซึ่งช้ากว่าการประชุม FOMC ในสัปดาห์นี้ถึงหนึ่งสัปดาห์เต็ม
ซึ่งหมายความว่าเจ้าหน้าที่ธนาคารกลางสหรัฐฯ ขาดข้อมูลเงินเฟ้อจากสองเดือนที่ผ่านมาเมื่อหารือเกี่ยวกับแนวโน้มอัตราดอกเบี้ย
เมื่อผู้มีอำนาจตัดสินใจเองต้องคลำหาทางในความมืด คำแนะนำที่พวกเขาให้ก็จะคลุมเครือมากขึ้น และความคลุมเครือมักหมายถึงความผันผวนของตลาดที่มากขึ้น
มาดูไทม์ไลน์ของสัปดาห์นี้กัน:
มาวิเคราะห์กันอย่างละเอียดว่าเฟดอาจส่งสัญญาณประเภทใด และปฏิกิริยาของตลาดแต่ละประเภทจะสอดคล้องกันอย่างไร
ความคาดหวังในปีหน้า
หลังการประชุม FOMC แต่ละครั้ง เฟดจะเผยแพร่ "สรุปการคาดการณ์เศรษฐกิจ"
มีแผนภูมิด้านในแสดงความคาดหวังของสมาชิกคณะกรรมการเฟดทุกคนเกี่ยวกับอัตราดอกเบี้ยในอนาคต
สมาชิกคณะกรรมการแต่ละคนจะพล็อตจุดเพื่อระบุตำแหน่งที่พวกเขาเชื่อว่าอัตราดอกเบี้ยควรอยู่ที่จุดใด ณ สิ้นปี เนื่องจากจุดดังกล่าวมีลักษณะเหมือนจุดกระจัดกระจาย ตลาดจึงมักเรียกจุดเหล่านี้ว่า "dot plot" คุณสามารถดู dot plot ต้นฉบับจากปีก่อนๆ ได้ที่เว็บไซต์ของธนาคารกลางสหรัฐฯ
ภาพด้านล่างนี้เป็นแผนภาพจุดที่เผยแพร่ในการประชุม FOMC เมื่อวันที่ 17 กันยายน
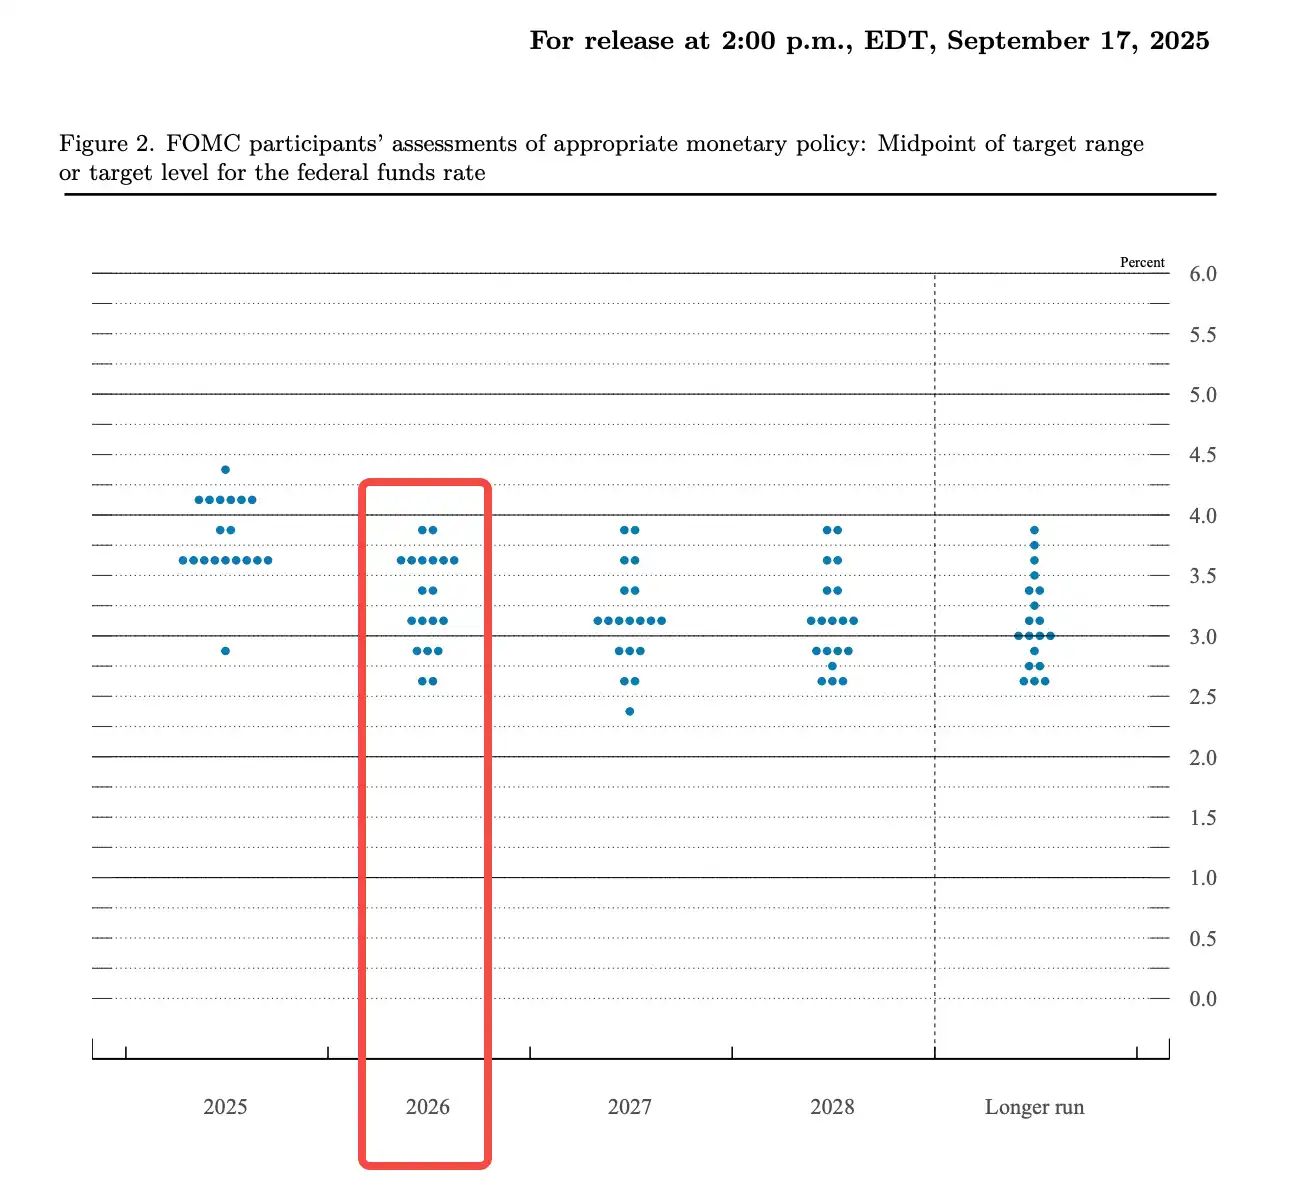
แสดงให้เห็นถึงความแตกแยกและความเห็นพ้องต้องกันภายในธนาคารกลางสหรัฐฯ หากประเด็นต่างๆ สอดคล้องกัน แสดงว่าสมาชิกคณะกรรมการมีมุมมองที่คล้ายคลึงกัน และแนวทางนโยบายค่อนข้างชัดเจน
หากจุดต่างๆ กระจายกันมาก บ่งบอกถึงความขัดแย้งภายใน และอนาคตที่เต็มไปด้วยความไม่แน่นอน
สำหรับตลาดคริปโต ความไม่แน่นอนถือเป็นปัจจัยเสี่ยงอย่างหนึ่ง ความไม่แน่นอนกดความอยากเสี่ยง ทำให้กองทุนมีแนวโน้มที่จะรอจังหวะการลงทุนแทนที่จะเข้าสู่ตลาด
จากกราฟจะเห็นได้ว่าคะแนนในคอลัมน์ปี 2568 ส่วนใหญ่กระจุกตัวอยู่ในสองประเด็นหลัก คือ ประมาณ 8-9 จุด คิดเป็น 3.5%-3.625% และ 7-8 จุด คิดเป็น 3.75%-4.0% แสดงให้เห็นว่าคณะกรรมการฯ แบ่งออกเป็นสองฝ่าย
กลุ่มหนึ่งเชื่อว่าควรมีการลดจำนวนลงอีก 1-2 ครั้งในปีนี้ ขณะที่อีกกลุ่มเชื่อว่าควรมีการหยุดชั่วคราวหรือลดเพียงครั้งเดียว ค่ามัธยฐานอยู่ที่ประมาณ 3.6% ซึ่งหมายความว่าคนส่วนใหญ่คาดการณ์ว่าจะมีการลดลงอีก 2 ครั้งภายในปี 2025 (รวมถึงการลดลงในสัปดาห์นี้ด้วย)
เมื่อมองไปข้างหน้าถึงปี 2569 ความแตกแยกในหมู่สมาชิกเฟดก็ยิ่งเพิ่มมากขึ้น
อัตราดอกเบี้ยปัจจุบันอยู่ที่ 3.75%-4.00% หากลดลงเหลือประมาณ 3.4% ภายในสิ้นปีหน้า หมายความว่าจะมีการปรับลดอัตราดอกเบี้ยเพียง 1-2 ครั้งตลอดทั้งปี อย่างไรก็ตาม จากแผนภูมิ สมาชิกคณะกรรมการบางคนเชื่อว่าควรลดลงเหลือ 2.5% (เทียบเท่ากับการลดอัตราดอกเบี้ย 4-5 ครั้ง) ขณะที่บางคนเชื่อว่าควรคงอัตราดอกเบี้ยไว้ที่ 4.0% (โดยไม่มีการปรับลดอัตราดอกเบี้ยใดๆ)
ภายในคณะกรรมการชุดเดียวกัน การคาดการณ์ที่เข้มข้นที่สุดและอนุรักษ์นิยมที่สุดมีความแตกต่างกันถึงหกครั้งในการปรับลดอัตราดอกเบี้ย นี่เป็นคณะกรรมการธนาคารกลางสหรัฐฯ ที่มีความแตกแยกกันอย่างมาก
การแยกตัวครั้งนี้เป็นสัญญาณ
หากธนาคารกลางสหรัฐฯ เองเกิดความสับสน ตลาดก็จะตัดสินใจอย่างเด็ดขาด ปัจจุบัน เทรดเดอร์กำลังเดิมพันอย่างดุเดือดมากกว่าคำแนะนำอย่างเป็นทางการ CME FedWatch แสดงให้เห็นว่า ตลาดกำลังประเมินแนวโน้มการปรับลดอัตราดอกเบี้ย 2-3 ครั้งในปี 2569 ขณะที่แผนภาพจุดอย่างเป็นทางการแสดงค่ามัธยฐานเพียง 1
ดังนั้น การประชุม FOMC วันพฤหัสบดีนี้ จึงเป็นเสมือน “การจับคู่” ระหว่างเฟดและตลาดในระดับหนึ่ง เฟดจะปรับตัวให้สอดคล้องกับตลาด หรือจะยึดมั่นในจังหวะของตัวเอง?
สามสถานการณ์ สามปฏิกิริยา
จากข้อมูลปัจจุบัน FOMC มีทิศทางที่เป็นไปได้ประมาณสามประการในสัปดาห์นี้
1. สถานการณ์ที่น่าจะเป็นไปได้มากที่สุดคือ "สอดคล้องกับที่คาดการณ์ไว้" ได้แก่ การปรับลดอัตราดอกเบี้ย 25bp แผนภาพจุดยังคงคำแนะนำจากการประชุมเมื่อเดือนกันยายนปีที่แล้ว และพาวเวลล์เน้นย้ำถึง "การพึ่งพาข้อมูล" ซ้ำแล้วซ้ำเล่าในการแถลงข่าวโดยไม่ได้ให้ทิศทางที่ชัดเจน
ในสถานการณ์เช่นนี้ ตลาดไม่น่าจะเผชิญกับความผันผวนอย่างมีนัยสำคัญ เนื่องจากได้มีการประเมินผลกระทบจากการปรับลดอัตราดอกเบี้ยไว้แล้ว แนวทางยังคงไม่เปลี่ยนแปลง และยังไม่มีสัญญาณการซื้อขายใหม่ๆ เกิดขึ้น ตลาดคริปโตมีแนวโน้มที่จะปรับตัวตามตลาดหุ้นสหรัฐฯ โดยมีความผันผวนเล็กน้อยก่อนที่จะกลับสู่แนวโน้มเดิม
นี่เป็นเกณฑ์มาตรฐานความคาดหวังของสถาบัน Wall Street ส่วนใหญ่ รวมถึงรายงานการวิจัยล่าสุดจาก Goldman Sachs และ Raymond James ซึ่งชี้ไปในทิศทางนี้
2. สถานการณ์ที่น่าจะเป็นไปได้มากที่สุดต่อไปคือท่าที "ผ่อนคลาย" : การปรับลดอัตราดอกเบี้ย 25bp แต่แผนภาพจุดชี้ให้เห็นถึงการปรับลดสองครั้งหรือมากกว่าในปี 2569 ถ้อยคำของพาวเวลล์ค่อนข้างอ่อน โดยเน้นย้ำว่าความเสี่ยงด้านตลาดแรงงานมีน้ำหนักมากกว่าความเสี่ยงด้านเงินเฟ้อ
นี่เท่ากับว่าเฟดสอดคล้องกับความคาดหวังของตลาดและยืนยันแนวทางการผ่อนคลายนโยบายการเงิน ค่าเงินดอลลาร์ที่อ่อนค่าลงจะหนุนสินทรัพย์ที่อ้างอิงสกุลเงินดอลลาร์ ขณะที่การคาดการณ์สภาพคล่องที่ดีขึ้นจะหนุนความเชื่อมั่นของตลาด BTC และ ETH อาจปรับตัวตามการฟื้นตัวของตลาดหุ้นสหรัฐฯ โดย BTC อาจทดสอบระดับสูงสุดเมื่อเร็วๆ นี้
3. สถานการณ์ที่มีโอกาสเกิดขึ้นน้อยกว่าแต่ไม่สามารถควบคุมได้คือท่าทีแบบ "เข้มงวด" : แม้ว่าการปรับลดอัตราดอกเบี้ยจะอยู่ที่ 25bp แต่พาวเวลล์ก็เน้นย้ำถึงความยืดหยุ่นของอัตราเงินเฟ้อ โดยบ่งชี้ว่ามีพื้นที่จำกัดสำหรับการปรับลดอัตราดอกเบี้ยเพิ่มเติมในปีหน้า หรืออาจมีการลงคะแนนเสียงคัดค้านหลายเสียง ซึ่งบ่งชี้ถึงการต่อต้านภายในต่อการผ่อนคลายนโยบายการเงินอย่างต่อเนื่อง
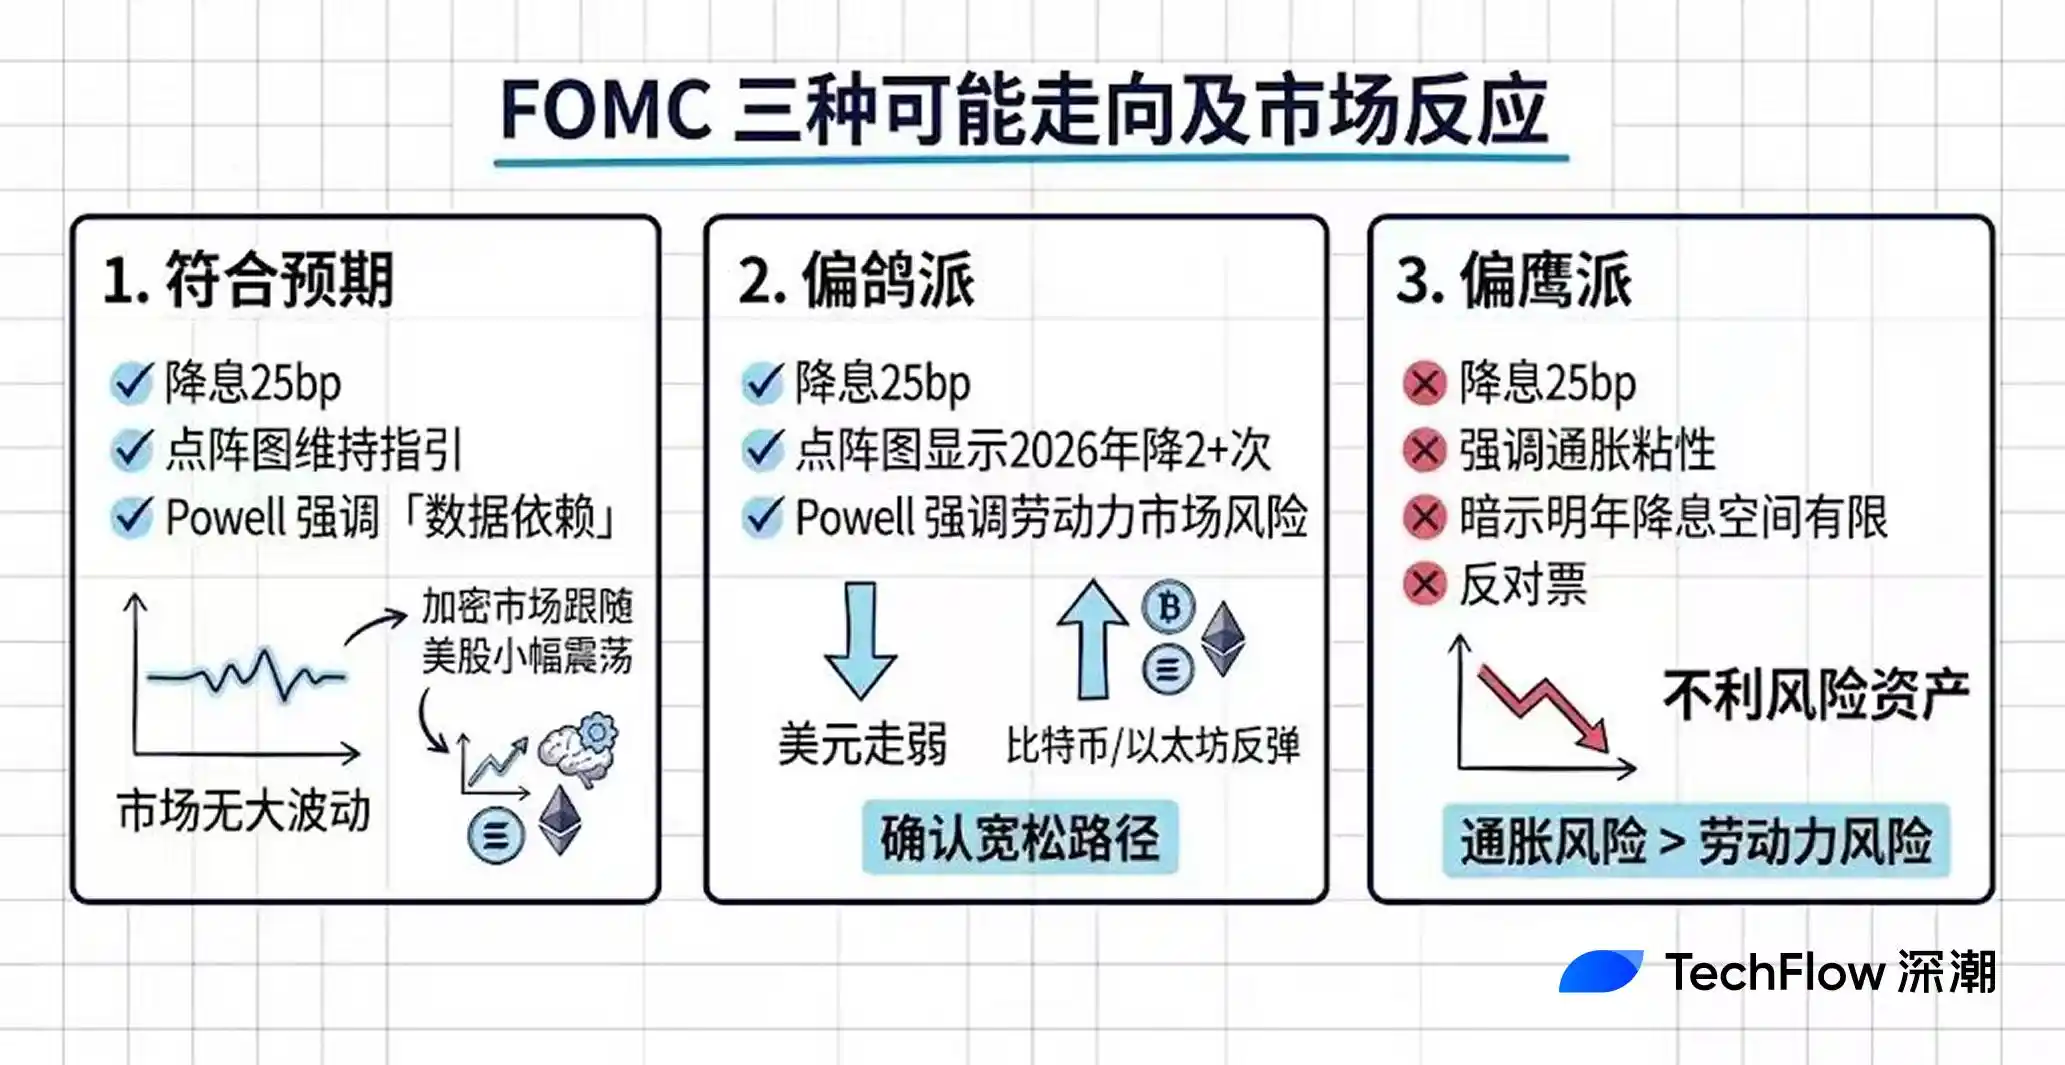
นี่เท่ากับเป็นการบอกตลาดว่า "คุณคิดมากเกินไป" ค่าเงินดอลลาร์ที่แข็งค่าขึ้นและความคาดหวังด้านสภาพคล่องที่ตึงตัวขึ้นกำลังสร้างแรงกดดันต่อสินทรัพย์เสี่ยง ตลาดคริปโตอาจเผชิญกับการปรับฐานระยะสั้น โดยเฉพาะอย่างยิ่งสำหรับอัลท์คอยน์ที่มีค่าเบต้าสูง
อย่างไรก็ตาม หากถ้อยคำเป็นเพียงการเหยี่ยวมากกว่าการเปลี่ยนแปลงนโยบายที่สำคัญ การลดลงมักจะจำกัดอยู่เพียงเท่านั้น และอาจเป็นโอกาสในการเข้าได้
โดยปกติแล้ว ธนาคารกลางสหรัฐฯ จะปรับจุดกราฟตามข้อมูลล่าสุด แต่ครั้งนี้ เนื่องจากรัฐบาลปิดทำการ ทำให้ขาดข้อมูลดัชนีราคาผู้บริโภค (CPI) ย้อนหลังไปสองเดือน และสามารถตัดสินใจได้เพียงจากข้อมูลที่ไม่สมบูรณ์เท่านั้น
สิ่งนี้นำไปสู่ปฏิกิริยาลูกโซ่หลายครั้ง ประการแรก ค่าอ้างอิงของพล็อตจุดลดลง แม้แต่สมาชิกคณะกรรมการเองก็ไม่แน่ใจว่าจุดที่วาดจะกระจัดกระจายมากขึ้นหรือไม่
ประการที่สอง การแถลงข่าวของพาวเวลล์มีความสำคัญมากขึ้น และตลาดจะพิจารณาทุกคำที่เขาใช้ชี้นำ หากสัญญาณของแผนภาพจุด (dot plot) ขัดแย้งกับน้ำเสียงของพาวเวลล์ ตลาดจะสับสนมากขึ้น และความผันผวนอาจทวีความรุนแรงขึ้น
สำหรับนักลงทุนคริปโต นั่นหมายความว่าการเคลื่อนไหวของตลาดในช่วงเช้าของวันพฤหัสบดีอาจคาดเดาได้ยากกว่าปกติ
แทนที่จะเดิมพันกับทิศทาง ให้มุ่งเน้นไปที่ความผันผวนโดยตรง เมื่อความไม่แน่นอนเพิ่มขึ้น การควบคุมขนาดสถานะของคุณจึงสำคัญกว่าการเดิมพันว่าตลาดจะขึ้นหรือลง
ข้อมูลตำแหน่งงานว่างคืนนี้ไม่สำคัญเท่าที่คุณคิด
เรากำลังพูดถึง FOMC ของวันพฤหัสบดี แต่จะมีการเปิดเผยข้อมูลอีกครั้งในคืนนี้ (วันอังคาร เวลา 23:00 น. ตามเวลาปักกิ่ง): JOLTs
บางครั้งผู้คนบนโซเชียลมีเดียก็มักจะพูดเกินจริงถึงความสำคัญของมัน โดยอ้างว่ามัน "กำหนดทิศทางของสภาพคล่องอย่างเงียบๆ" แต่เอาจริงๆ แล้ว JOLT ไม่ได้มีความสำคัญมากนักในข้อมูลเศรษฐกิจมหภาค หากคุณมีเวลาจำกัด ลองติดตามการประชุม FOMC ในวันพฤหัสบดีดูสิ
หากคุณต้องการเรียนรู้เพิ่มเติมเกี่ยวกับภูมิหลังของตลาดแรงงาน โปรดอ่านต่อ
JOLTs ย่อมาจาก Job Openings and Labor Turnover Survey ซึ่งจัดทำโดยสำนักงานสถิติแรงงานแห่งสหรัฐอเมริกา (BLS) เป็นประจำทุกเดือน โดยจะติดตามจำนวนตำแหน่งงานว่าง จำนวนพนักงานที่ได้รับการว่าจ้าง และจำนวนพนักงานที่ลาออกจากบริษัท
ตัวเลขที่น่าสนใจที่สุดคือ “ตำแหน่งงานว่าง” ยิ่งตัวเลขสูงแสดงว่ามีความต้องการรับสมัครงานจากบริษัทมากขึ้น และตลาดแรงงานก็จะตึงตัวมากขึ้น
ในช่วงที่ตัวเลขสูงสุดในปี 2565 ตัวเลขนี้ทะลุ 12 ล้านคน หมายความว่าบริษัทต่างๆ กำลังเร่งสรรหาบุคลากร และค่าจ้างก็เพิ่มขึ้นอย่างรวดเร็ว ซึ่งเฟดกังวลว่าจะผลักดันให้อัตราเงินเฟ้อสูงขึ้น ปัจจุบัน ตัวเลขนี้ลดลงเหลือประมาณ 7.2 ล้านคน ซึ่งแทบจะเท่ากับระดับก่อนเกิดการระบาดใหญ่
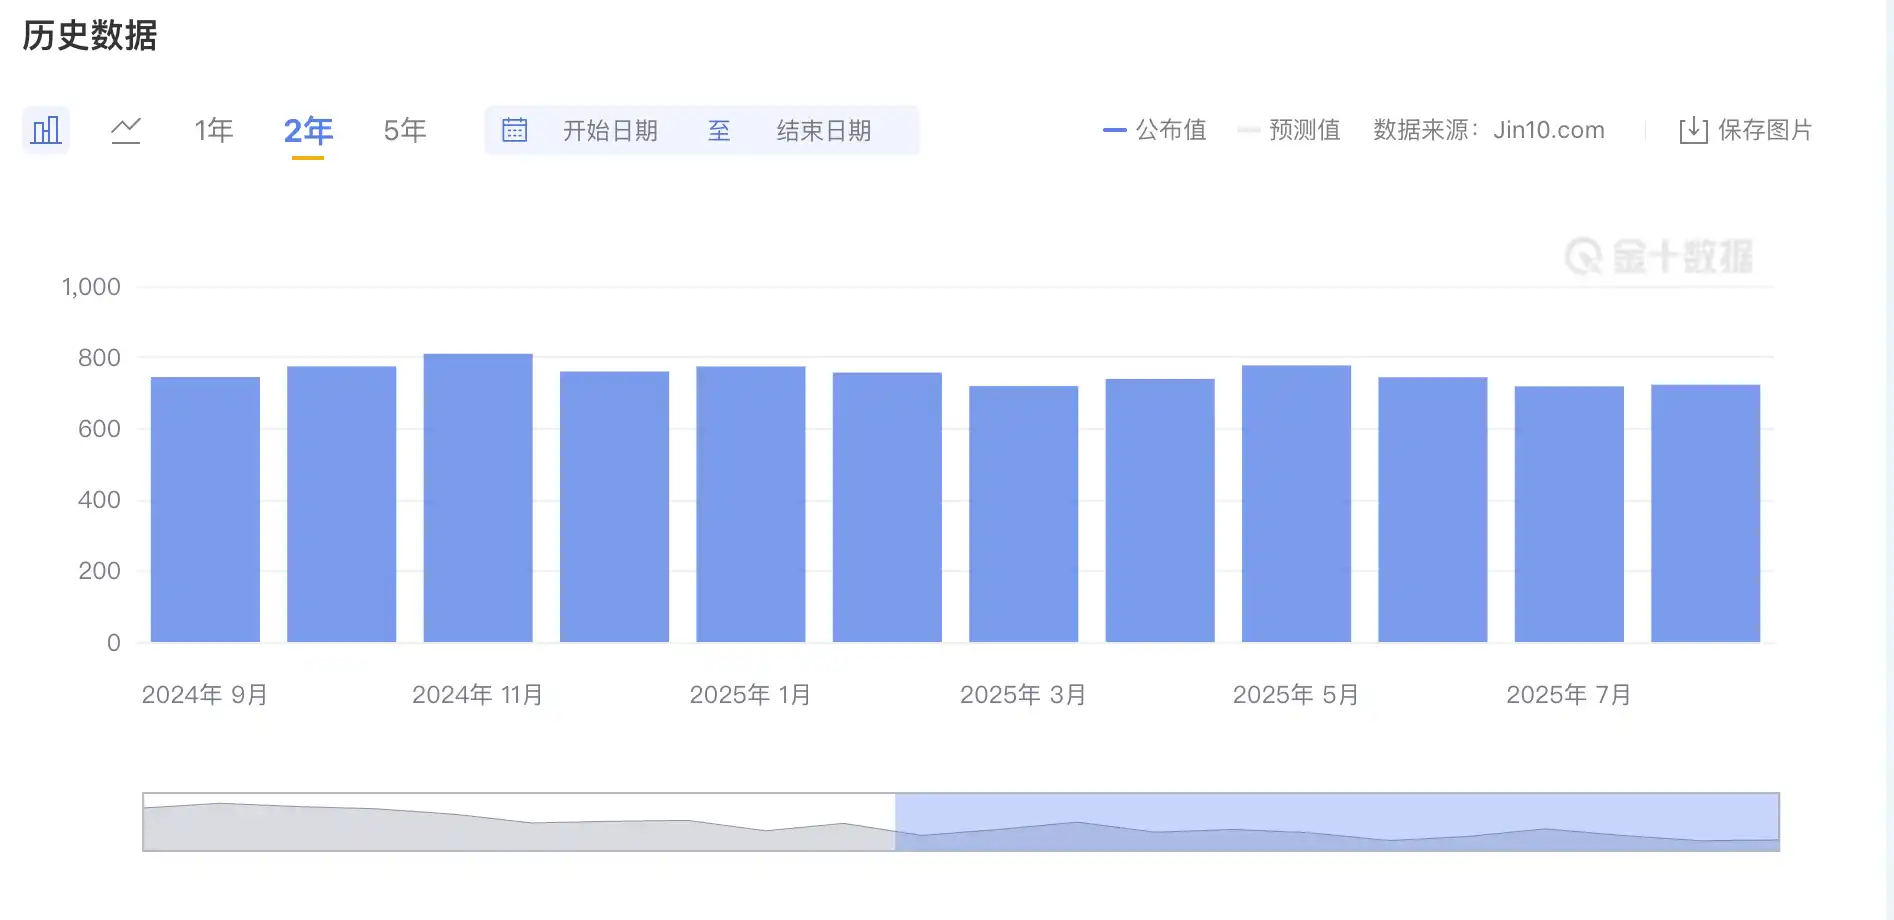
ที่มาของภาพ: Jinshi Data
เหตุใดความสำคัญของข้อมูลนี้จึงอาจถูกประเมินสูงเกินไป?
ประการแรก JOLTs เป็นตัวบ่งชี้ที่ล่าช้า ข้อมูลวันนี้มาจากเดือนตุลาคม แต่ปัจจุบันเป็นเดือนธันวาคมแล้ว ตลาดให้ความสำคัญกับข้อมูลที่ทันเหตุการณ์มากขึ้น เช่น จำนวนผู้ขอรับสวัสดิการว่างงานครั้งแรกรายสัปดาห์ และรายงานการจ้างงานนอกภาคเกษตรรายเดือน
ประการที่สอง จำนวนตำแหน่งงานว่างที่คาดว่าจะอยู่ที่ประมาณ 7.1 ล้านตำแหน่งนั้นไม่ถือว่า "สูงเกินไป" นักวิเคราะห์เคยชี้ว่าอัตราส่วนตำแหน่งงานว่างต่อประชากรว่างงานลดลงต่ำกว่า 1.0 แล้วในเดือนสิงหาคม ซึ่งหมายความว่าปัจจุบันมีตำแหน่งงานว่างน้อยกว่า 1 ตำแหน่งต่อผู้ว่างงาน 1 คน
นี่แตกต่างอย่างสิ้นเชิงจากสถานการณ์ในปี 2022 ที่ "คนว่างงาน 1 คนมีงาน 2 งาน " เรื่องเล่าเกี่ยวกับตลาดแรงงานที่ "ร้อนแรงเกินไป" นั้นล้าสมัยไปแล้ว
ตามการคาดการณ์ของ LinkUp และ Wells Fargo ตัวเลข JOLTs ของเดือนตุลาคมที่จะประกาศคืนนี้มีแนวโน้มว่าจะอยู่ที่ประมาณ 7.13-7.14 ล้าน ไม่ต่างจาก 7.2 ล้านในครั้งก่อนมากนัก
หากข้อมูลตรงตามที่คาดการณ์ ตลาดก็จะไม่ตอบสนอง ซึ่งนั่นเป็นเพียงการยืนยันเรื่องเล่าที่มีอยู่เดิมที่ว่าตลาดแรงงานยังคงเย็นลงอย่างช้าๆ และจะไม่ทำให้ความคาดหวังของใครๆ ที่มีต่อเฟดเปลี่ยนแปลงไป
ข้อมูลของคืนนี้เป็นเพียง "อาหารเรียกน้ำย่อย" ก่อนการประชุม FOMC เท่านั้น ส่วนอาหารจานหลักจริงๆ จะอยู่ในเช้าวันพฤหัสบดี
จะเกิดอะไรขึ้นกับ BTC ของฉัน?
บทก่อนหน้านี้ทั้งหมดได้กล่าวถึงข้อมูลเศรษฐกิจมหภาคแล้ว แต่คุณอาจกังวลเกี่ยวกับคำถามหนึ่งมากกว่า: สิ่งเหล่านี้ส่งผลต่อ BTC และ ETH ที่ฉันถืออยู่อย่างไรกันแน่?
สรุปแล้ว มันจะมีผลกระทบ แต่ไม่ใช่ว่าจะง่ายแบบ "ลดอัตราดอกเบี้ย = ขึ้นราคา"
การตัดสินใจเกี่ยวกับอัตราดอกเบี้ยของเฟดมีอิทธิพลต่อตลาดคริปโตผ่านหลายช่องทาง
อันดับแรกคือดอลลาร์สหรัฐฯ การลดอัตราดอกเบี้ยหมายถึงผลตอบแทนจากสินทรัพย์ที่อ้างอิงสกุลเงินดอลลาร์ลดลง ทำให้กองทุนหันไปลงทุนในสินทรัพย์อื่นแทน เมื่อดอลลาร์อ่อนค่าลง สินทรัพย์ที่อ้างอิงสกุลเงินดอลลาร์ (รวมถึง BTC) มักจะให้ผลตอบแทนที่ดีกว่า
ประการที่สอง คือสภาพคล่อง ในสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำ ต้นทุนการกู้ยืมจึงต่ำ และมีเงินในตลาดมากขึ้น ซึ่งบางส่วนไหลเข้าสู่สินทรัพย์เสี่ยง ตลาดกระทิงในช่วงปี 2020-2021 ส่วนใหญ่เป็นผลมาจากการผ่อนคลายเชิงปริมาณแบบไม่จำกัดของธนาคารกลางสหรัฐฯ
ประการที่สามคือการยอมรับความเสี่ยง เมื่อเฟดส่งสัญญาณผ่อนคลายทางการเงิน นักลงทุนก็ยินดีที่จะรับความเสี่ยงมากขึ้น และเงินทุนก็ไหลออกจากพันธบัตรและกองทุนตลาดเงินไปยังหุ้นและสกุลเงินดิจิทัล ในทางกลับกัน กระแสเงินทุนที่แข็งกร้าวจะทำให้เงินทุนไหลกลับไปยังสินทรัพย์ปลอดภัย
ทั้งสามช่องทางนี้รวมกันก่อให้เกิดห่วงโซ่การส่งผ่านของ "นโยบายของเฟด → ดอลลาร์สหรัฐ/สภาพคล่อง → การยอมรับความเสี่ยง → สินทรัพย์เข้ารหัส"
ในทางทฤษฎี ปัจจุบัน BTC มีสองตัวตนที่เป็นที่นิยม: "ทองคำดิจิทัล" หรือ "สินทรัพย์ที่มีความเสี่ยง"
หากเป็นทองคำดิจิทัล ราคาน่าจะปรับตัวสูงขึ้นในช่วงที่ตลาดเกิดความตื่นตระหนก เช่นเดียวกับทองคำ และมีความสัมพันธ์เชิงลบกับตลาดหุ้น หากเป็นสินทรัพย์เสี่ยง ราคาน่าจะปรับตัวขึ้นและลงตามดัชนี Nasdaq และให้ผลตอบแทนที่ดีในช่วงที่มีสภาพคล่องสูง
ในความเป็นจริง BTC มีลักษณะคล้ายกับอย่างหลังมากขึ้นในช่วงไม่กี่ปีที่ผ่านมา
จากการวิจัยของ CME พบว่าตั้งแต่ปี 2020 ความสัมพันธ์ระหว่าง BTC และ Nasdaq 100 พุ่งสูงขึ้นจากใกล้ศูนย์เป็นประมาณ 0.4 และบางครั้งอาจสูงเกิน 0.7 เมื่อไม่นานมานี้ Kobeissi Letter ระบุว่าความสัมพันธ์ 30 วันของ BTC เคยสูงถึง 0.8 ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2022
อย่างไรก็ตาม ปรากฏการณ์ที่น่าสนใจอย่างหนึ่งเพิ่งเกิดขึ้นเมื่อไม่นานมานี้ รายงานของ CoinDesk ระบุว่า ความสัมพันธ์ระหว่าง BTC และ Nasdaq ลดลงเหลือ -0.43 ในช่วง 20 วันที่ผ่านมา ซึ่งแสดงให้เห็นถึง ความสัมพันธ์เชิงลบ อย่างชัดเจน
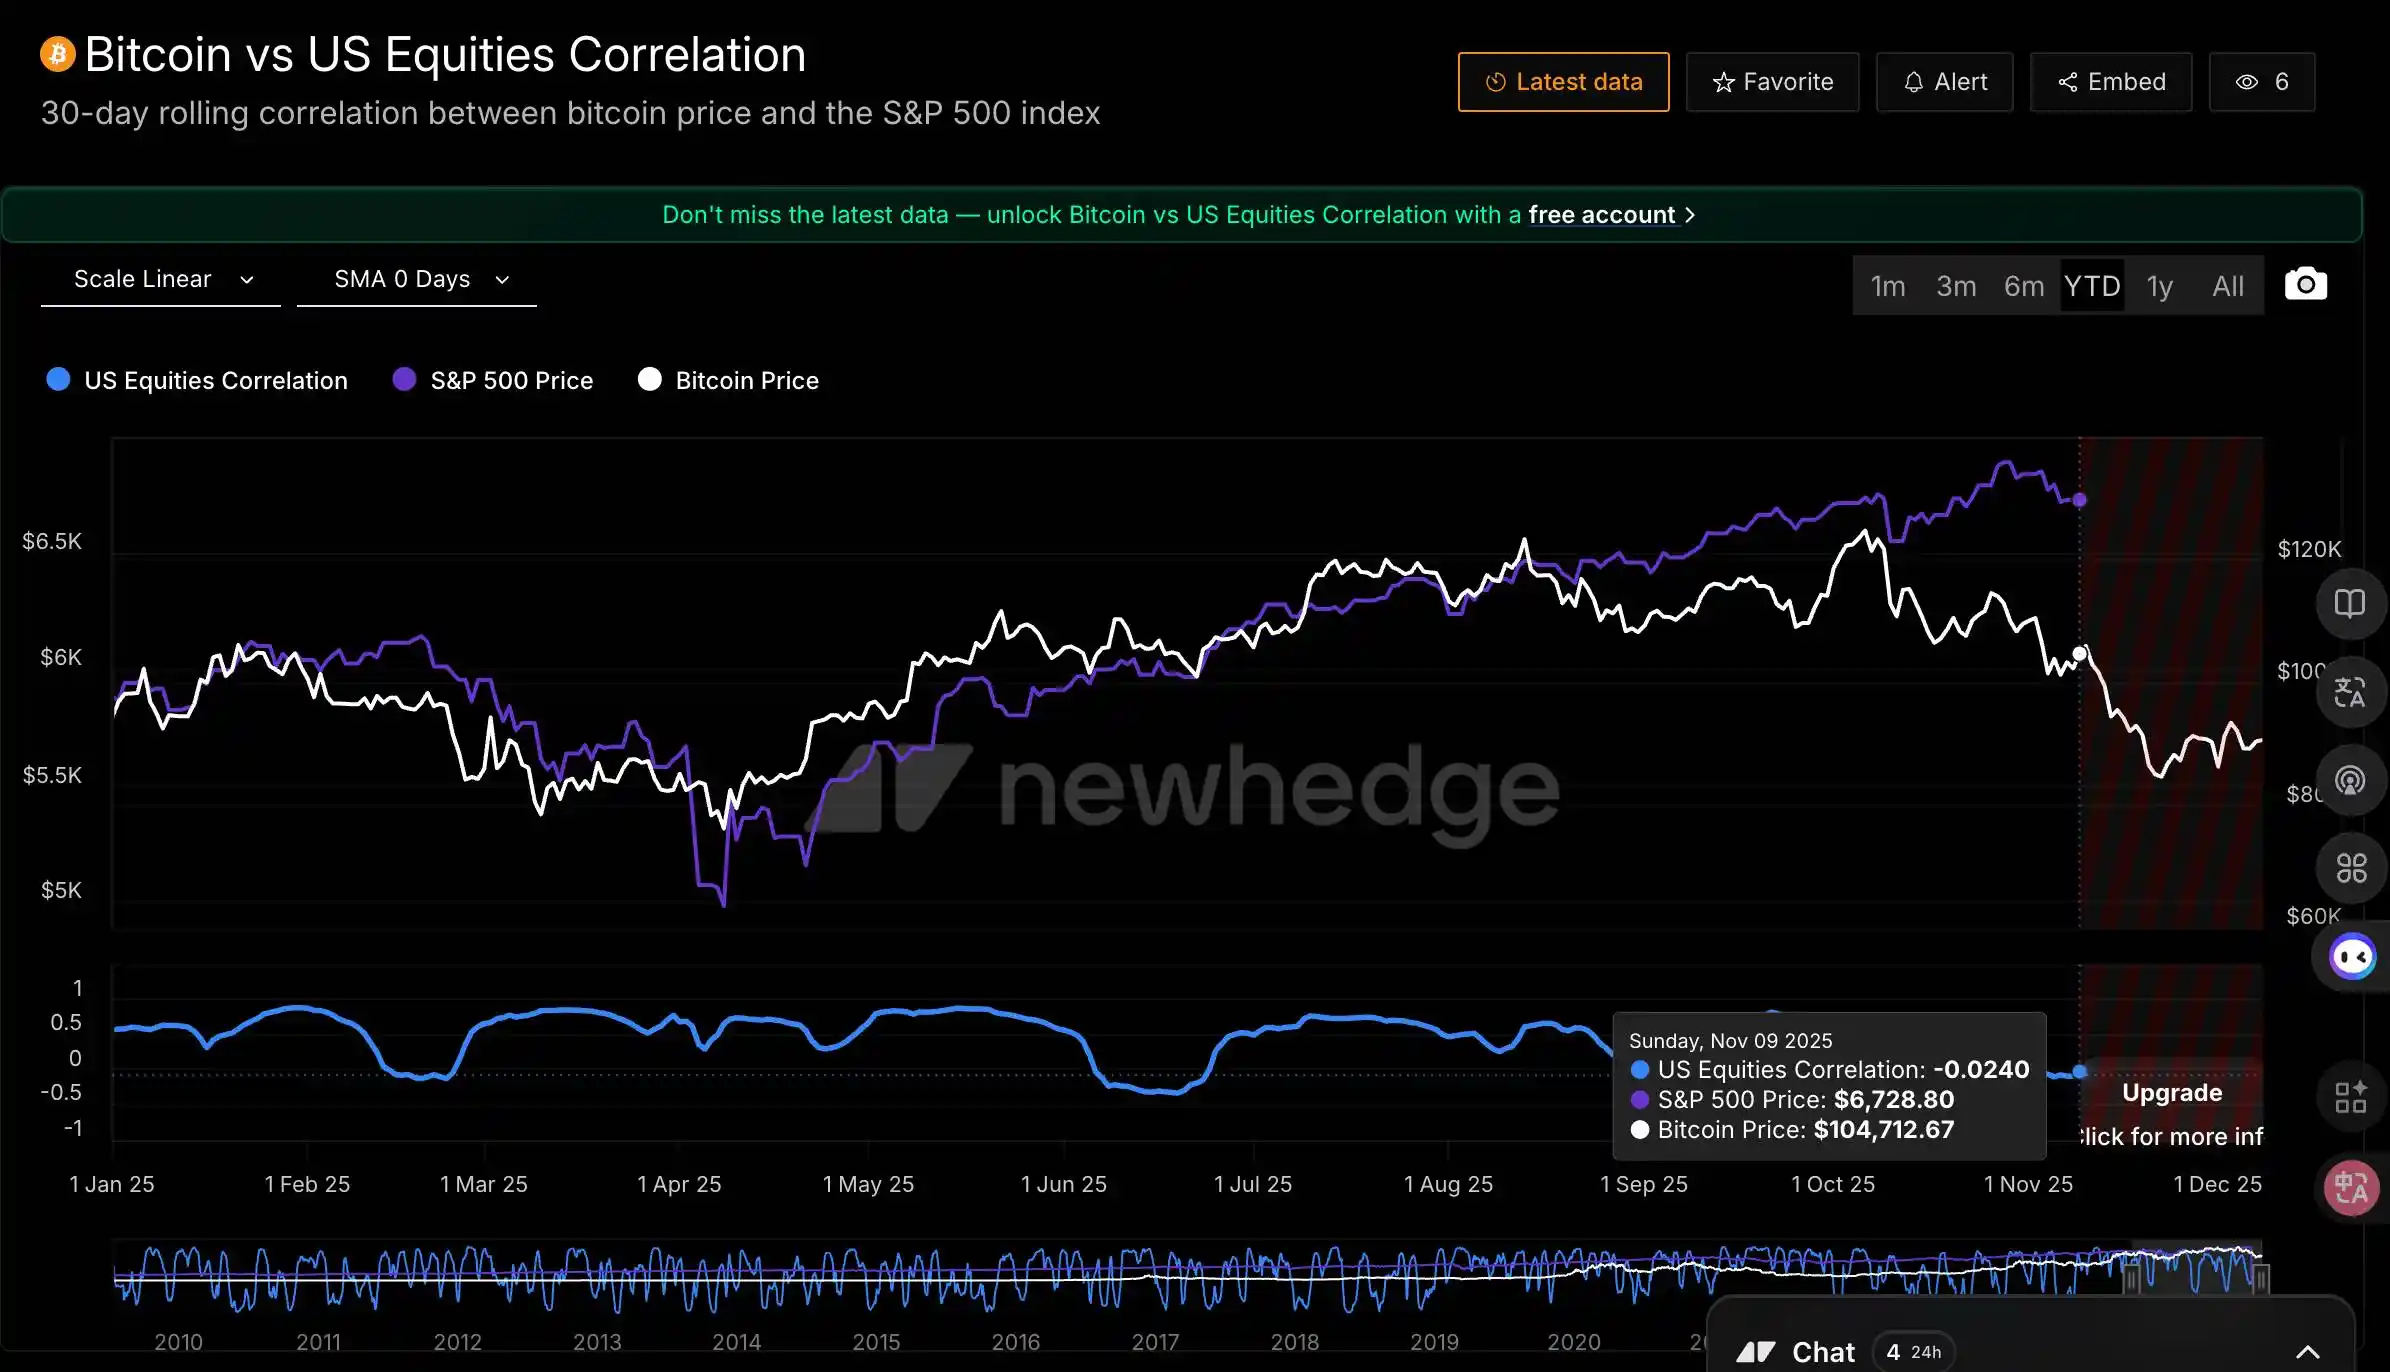
แหล่งที่มาของข้อมูล: https://newhedge.io/
Nasdaq อยู่ห่างจากจุดสูงสุดตลอดกาลเพียง 2% ในขณะที่ BTC ลดลง 27% จากจุดสูงสุดในเดือนตุลาคม
Wintermute ผู้ดูแลตลาดได้ให้คำอธิบายว่า ปัจจุบัน BTC แสดง "แนวโน้มเบ้เชิงลบ" โดยจะร่วงลงมากขึ้นเมื่อตลาดหุ้นตกต่ำ และ จะตอบสนองอย่างเชื่องช้าเมื่อตลาดหุ้นขึ้น พวกเขากล่าวว่า BTC "แสดงค่าเบต้าสูงในทิศทางที่ผิดเท่านั้น"
นั่นหมายความว่าอย่างไร?
หาก FOMC ส่งสัญญาณผ่อนคลายทางการเงินในสัปดาห์นี้และหุ้นสหรัฐฯ ปรับตัวสูงขึ้น BTC อาจไม่ฟื้นตัวตามไปด้วย อย่างไรก็ตาม หาก FOMC ส่งสัญญาณผ่อนคลายทางการเงินและหุ้นสหรัฐฯ ปรับตัวลดลง BTC อาจร่วงลงอย่างรุนแรงยิ่งกว่าเดิม นี่คือโครงสร้างความเสี่ยงที่ไม่สมดุล
สรุป
เมื่อกล่าวเช่นนั้นแล้ว นี่คือกรอบการทำงานสำหรับการติดตามอย่างต่อเนื่อง
สัปดาห์นี้ (9-12 ธันวาคม) ควรให้ความสนใจเรื่องอะไรบ้าง?
จุดสนใจหลักอยู่ที่การประชุม FOMC ในเช้าวันพฤหัสบดี โดยเฉพาะอย่างยิ่ง ให้จับตาดูสามประเด็น ได้แก่ การเปลี่ยนแปลงของแผนภาพจุด (dot plot) โดยเฉพาะอย่างยิ่งการคาดการณ์อัตราดอกเบี้ยเฉลี่ยสำหรับปี 2026 ถ้อยคำในการแถลงข่าวของพาวเวลล์มีแนวโน้มไปทางขาลงหรือขาลง และมีการลงมติเห็นต่างหลายครั้งหรือไม่
กลางถึงปลายเดือนธันวาคม ควรระวังอะไรบ้าง?
ดัชนีราคาผู้บริโภค (CPI) เดือนพฤศจิกายนจะประกาศในวันที่ 18 ธันวาคม หากข้อมูลเงินเฟ้อฟื้นตัว ตลาดอาจปรับลดการคาดการณ์การลดอัตราดอกเบี้ยในปีหน้า ซึ่ง ณ จุดนี้ แนวคิดของเฟดที่ว่า "ยังคงผ่อนคลายนโยบายการเงินต่อไป" จะถูกท้าทาย
ไตรมาส 1 ปี 2569 ควรเน้นอะไร?
ประการแรกคือการเปลี่ยนแปลงตำแหน่งประธานเฟด วาระการดำรงตำแหน่งของพาวเวลล์จะสิ้นสุดลงในเดือนพฤษภาคม 2569
ประการที่สอง คือผลกระทบต่อเนื่องของนโยบายของทรัมป์ การขยายอัตราภาษีศุลกากรเพิ่มเติมอาจผลักดันให้คาดการณ์เงินเฟ้อสูงขึ้น และจำกัดขอบเขตของเฟดในการผ่อนคลายนโยบายการเงิน
นอกจากนี้ ควรติดตามสถานการณ์ตลาดแรงงานอย่างต่อเนื่องว่ากำลังถดถอยลงอย่างรวดเร็วหรือไม่ หากการเลิกจ้างเริ่มเพิ่มขึ้น ธนาคารกลางสหรัฐฯ อาจถูกบังคับให้เร่งลดอัตราดอกเบี้ย ซึ่งจะเป็นสถานการณ์ที่แตกต่างออกไปโดยสิ้นเชิง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง