กระแสการจดทะเบียนบริษัทคริปโตกำลังมาแรง วิธีเล่นหุ้นแบบ on-chain Pre-IPO
ขนาดและอุปสรรคของตลาดไพรเวทอิควิตี้
ในช่วงไม่กี่ทศวรรษที่ผ่านมา ตลาดไพรเวทอิควิตี้ทั่วโลกมีขนาดใหญ่และเติบโตอย่างรวดเร็ว แต่กลับมีการปิดตัวลงอย่างมาก จากการวิจัยของ Yann Robard หุ้นส่วนของ Dawson Management ในบทความ "Why Private Equity Wins: Reflecting on a Quaint Century of Outperformance" ตลอด 25 ปีที่ผ่านมา ตลาดไพรเวทอิควิตี้ได้สร้างมูลค่ามากกว่าตลาดหุ้นสาธารณะประมาณสามเท่าในช่วงเวลาเดียวกัน บริษัทที่โดดเด่นหลายแห่งได้ชะลอหรือแม้กระทั่งหลีกเลี่ยงการเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO) โดยระดมทุนได้หลายพันล้านดอลลาร์ผ่านการระดมทุนจากภาคเอกชนหลายรอบ ยกตัวอย่างเช่น OpenAI ได้รับเงินทุน 6.6 พันล้านดอลลาร์จากนักลงทุนอย่าง Microsoft และ SoftBank ในเดือนตุลาคม 2567 และระดมทุนได้อีก 4 หมื่นล้านดอลลาร์ในเดือนมีนาคม 2568 ทำให้เป็นรอบการระดมทุนจากบริษัทเอกชน (Private Equity) ที่ใหญ่ที่สุดในประวัติศาสตร์ ด้วยเงินทุนจากบริษัทเอกชนจำนวนมาก บริษัทหลายแห่งสามารถคงสถานะเป็นบริษัทเอกชนหรือเข้าจดทะเบียนในตลาดหลักทรัพย์ได้ช้า ส่งผลให้เงินปันผลเติบโตมหาศาลเกิดขึ้นก่อนที่บริษัทจะเข้าจดทะเบียนในตลาดหลักทรัพย์เสียอีก แต่มีเพียงนักลงทุนสถาบันเท่านั้นที่สามารถมีส่วนร่วมในผลกำไรเหล่านี้ได้ โดยไม่รวมประชาชนทั่วไป
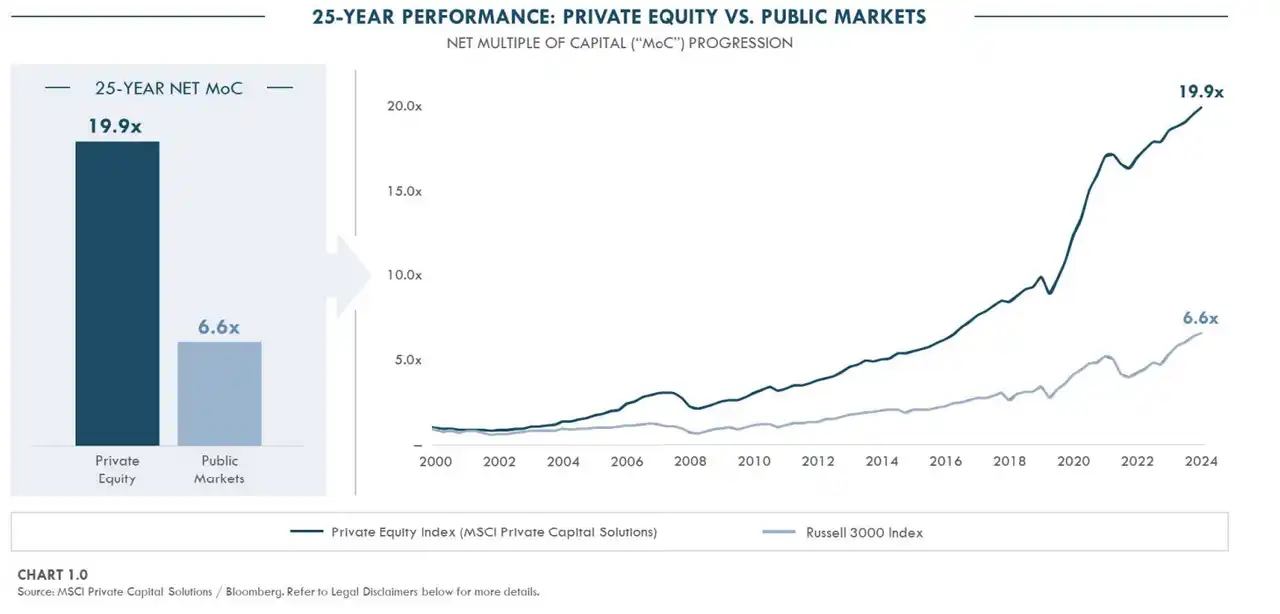
แผนภูมิเปรียบเทียบการสร้างมูลค่าในตลาดเอกชนและตลาดสาธารณะในช่วง 25 ปีที่ผ่านมา ที่มา: Dawsonpartners
โดยทั่วไปแล้ว แพลตฟอร์มซื้อขายรองจำนวนหนึ่งที่มุ่งเป้าไปที่นักลงทุนรายใหญ่ (เช่น Forge และ EquityZen ในสหรัฐอเมริกา) มีช่องทางในการโอนหุ้นก่อน IPO ที่จำกัด อย่างไรก็ตาม แพลตฟอร์มเหล่านี้ส่วนใหญ่ใช้รูปแบบการจับคู่แบบ peer-to-peer ซึ่งมีอุปสรรคในการเข้าซื้อขายสูง โดยทั่วไปจะมุ่งเป้าไปที่นักลงทุนที่ได้รับการรับรองเท่านั้น โดยมีเงินลงทุนขั้นต่ำหลายหมื่นดอลลาร์ รูปแบบ OTC นี้ส่งผลให้สภาพคล่องในตลาดต่ำ ขาดกลไกการค้นหาราคา และการซื้อขายที่ไม่มีประสิทธิภาพ ยิ่งไปกว่านั้น กฎบัตรของบริษัทยูนิคอร์นหลายแห่งยังกำหนดข้อจำกัดที่เข้มงวดเกี่ยวกับการโอนหุ้น โดยกำหนดให้บริษัทต้องได้รับการอนุมัติจากพนักงานหรือผู้ถือหุ้นรายแรกในการขายหุ้น
ภายใต้กรอบการกำกับดูแลปัจจุบัน ตลาดรองของหุ้นเอกชนแทบจะปิดกั้นนักลงทุนทั่วไป อย่างไรก็ตาม อุปสรรคนี้กำลังค่อยๆ แผ่ขยายออก ยกตัวอย่างเช่น ในเดือนมิถุนายนปีนี้ Nasdaq Private Market (NPM) ได้เปิดตัว Tape D ซึ่งเป็นชุดข้อมูลบริษัทเอกชนแบบเรียลไทม์ที่ช่วยเพิ่มความโปร่งใสด้านราคาและการมองเห็นมูลค่าสำหรับบริษัทเอกชนและบริษัทก่อน IPO ผู้ใช้สามารถเข้าถึงข้อมูลนี้ผ่าน API ซึ่งยังช่วยสร้างสภาพแวดล้อมที่สมดุลมากขึ้นสำหรับ Oracle ตลาดก่อน IPO ไม่ใช่เรื่องใหม่ในวงการคริปโต ในช่วงไม่กี่ปีที่ผ่านมา ข้อจำกัดด้านประสิทธิภาพทางเทคนิค การปฏิบัติตามกฎระเบียบ และความรู้ความเข้าใจของนักลงทุนที่ไม่เพียงพอ เป็นอุปสรรคต่อการใช้งานในวงกว้าง อย่างไรก็ตาม สถานการณ์กำลังพัฒนา โดยมีการพัฒนาที่สำคัญในด้านความสามารถในการปรับขนาดบล็อกเชนและประสบการณ์ผู้ใช้ รวมถึงโครงสร้างพื้นฐานที่แข็งแกร่งขึ้นสำหรับการดูแลสินทรัพย์ KYC/AML และด้านอื่นๆ ยิ่งไปกว่านั้น บริษัท AI และคริปโตกำลังก้าวเข้าสู่การเสนอขายหุ้นต่อสาธารณะ (IPO) อย่างรวดเร็ว ซึ่งสร้างกระแสและความต้องการการลงทุนใหม่ๆ สำหรับการเข้าสู่ตลาดหุ้นที่มีการเติบโตสูงเหล่านี้ก่อนใคร เมื่อเทียบกับการลงทุนในสินทรัพย์คริปโตที่มีความผันผวนสูงเพียงอย่างเดียว ผลิตภัณฑ์โทเคนก่อนการเสนอขายหุ้นต่อสาธารณะ (IPO) นำเสนอช่องทางการออกที่มีโครงสร้างและคาดการณ์ได้ ซึ่งดึงดูดเงินทุนที่มองหาโอกาสการลงทุนที่หลากหลายมากขึ้น ที่สำคัญกว่านั้น กลุ่มคนรุ่นมิลเลนเนียลและเจเนอเรชัน Z กำลังกลายเป็นนักลงทุนหลัก โดยนิยมการลงทุนโดยตรง การซื้อขายบ่อยครั้ง และมองหาโอกาสการลงทุนในหุ้นเอกชนที่มีศักยภาพสูง เช่น SpaceX, OpenAI และ Anthropic อย่างจริงจัง อย่างไรก็ตาม ภายใต้กรอบการทำงานแบบเดิม ข้อตกลงเหล่านี้แทบจะเข้าถึงไม่ได้สำหรับพวกเขา หากตลาดก่อนการเสนอขายหุ้นต่อสาธารณะ (IPO) สามารถใช้ประโยชน์จากการสร้างโทเคนแบบออนเชน (on-chain tokenization) เพื่อแบ่งหุ้นที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ออกเป็นหน่วยลงทุนขนาดเล็กที่มีอุปสรรคในการเข้าลงทุนต่ำ และนำเสนอกลไกสภาพคล่องรองที่โปร่งใส ก็อาจช่วยให้นักลงทุนรุ่นใหม่เหล่านี้มีจุดเข้าลงทุนที่ควบคุมต้นทุนและบริหารจัดการด้วยตนเอง ซึ่งสอดคล้องกับค่านิยมของพวกเขา ซึ่งจะนำไปสู่แหล่งเงินทุนค้าปลีกทั่วโลกที่เพิ่มขึ้นอย่างไม่เคยมีมาก่อนสู่หุ้นเอกชน
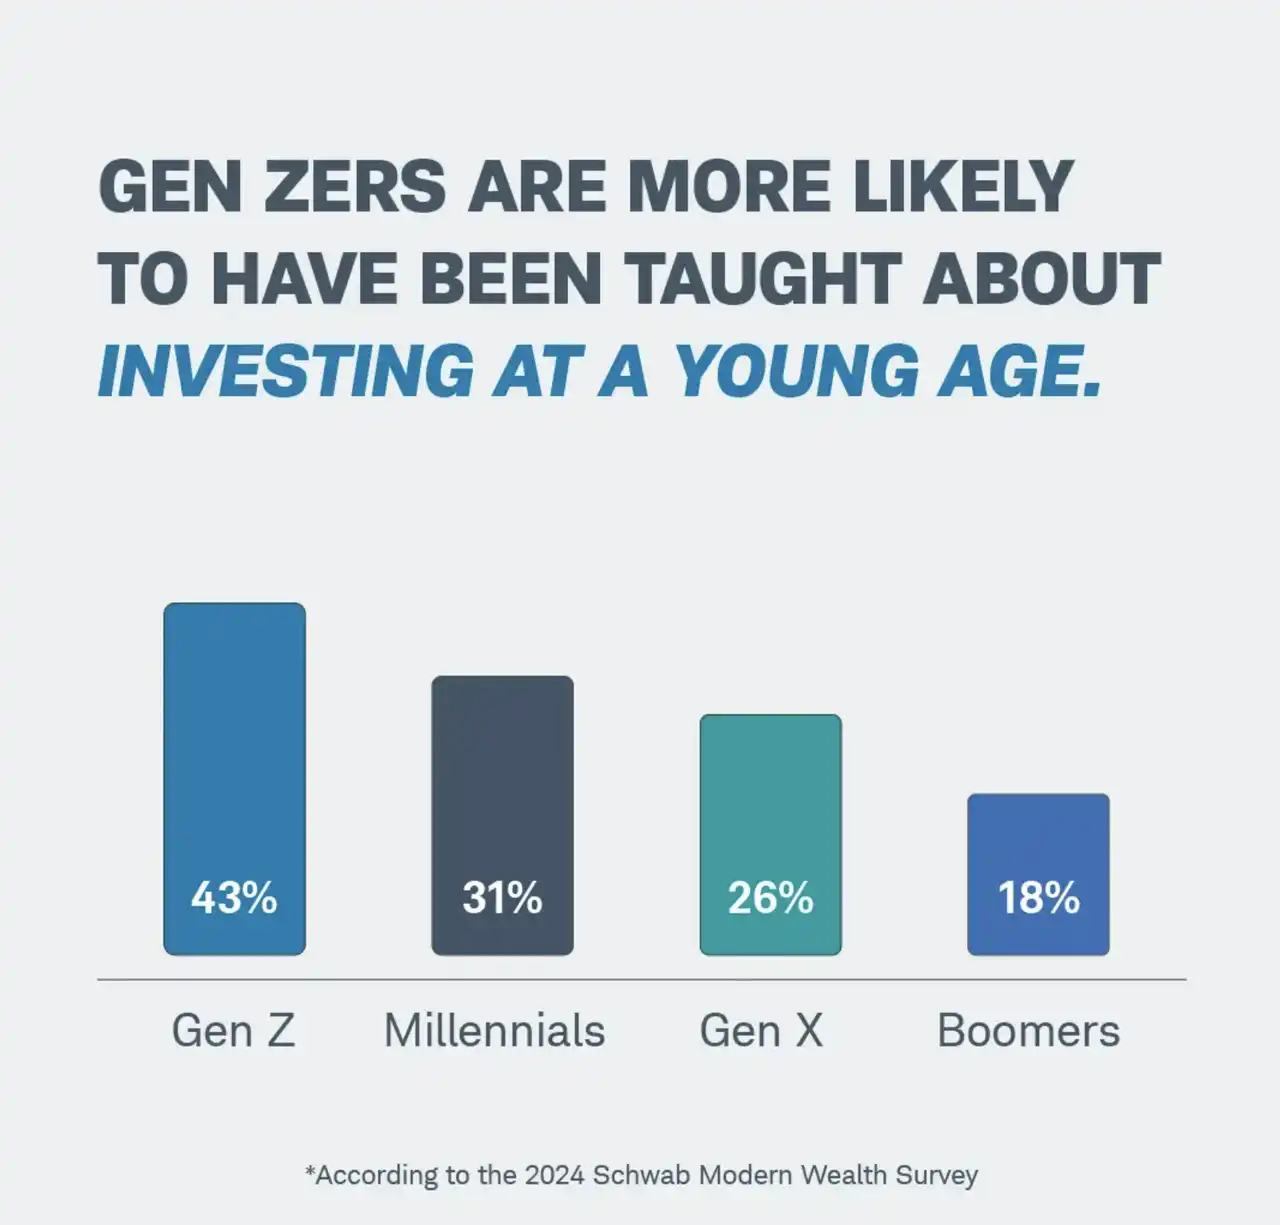
คนรุ่น Genz และ Millennial มีแนวโน้มที่จะนำเงินไปลงทุนมากกว่านำไปฝากในกองทุนบำเหน็จบำนาญ สำหรับข้อมูลโดยละเอียดเพิ่มเติมเกี่ยวกับมิติเหล่านี้ โปรดดู: รายงานการวิจัย Medium ของ Jarsy
ด้วยการแปลงสินทรัพย์เป็นโทเค็น หุ้นที่ไม่เคยจดทะเบียนในตลาดหลักทรัพย์มาก่อนซึ่งมีราคาแพงและหายาก สามารถถูกแบ่งออกเป็นโทเค็นดิจิทัลขนาดเล็กและซื้อขายบนเครือข่ายได้ตลอด 24 ชั่วโมงทุกวัน สัญญาอัจฉริยะยังสามารถดำเนินการตามสิทธิ์ต่างๆ เช่น เงินปันผลและการลงคะแนนเสียงโดยอัตโนมัติ ซึ่งช่วยเพิ่มความโปร่งใสและประสิทธิภาพ ที่สำคัญกว่านั้น หากโทเค็นเหล่านี้สามารถซื้อขายได้บนตลาดแลกเปลี่ยนแบบกระจายศูนย์ (DEX) หรือแพลตฟอร์มที่เป็นไปตามมาตรฐาน ผู้สร้างตลาดและกลุ่มสภาพคล่องจะสามารถเสนอราคาอย่างต่อเนื่อง หลีกเลี่ยงปัญหาการขาดสภาพคล่องที่มักพบในการซื้อขายแบบเพียร์ทูเพียร์เพียงอย่างเดียว ในทางทฤษฎี การแปลงสินทรัพย์เอกชนเป็นโทเค็นจะช่วยให้นักลงทุนรายย่อยทั่วโลกสามารถมีส่วนร่วมในการเติบโตของบริษัทเอกชนชั้นนำโดยมีอุปสรรคในการเข้าซื้อขายน้อยที่สุด ปรับปรุงการค้นพบราคา และทำให้การกำหนดราคาเป็นไปตามตลาดและโปร่งใสมากขึ้น
แน่นอนว่า ยิ่งวิสัยทัศน์ยิ่งใหญ่เท่าไหร่ ความเป็นจริงก็ยิ่งจำกัดมากขึ้นเท่านั้น ความซับซ้อนของกฎระเบียบแบบดั้งเดิม การต่อต้านจากบริษัทเอกชน และความซับซ้อนของการบูรณาการทางเทคโนโลยี ล้วนเป็นความท้าทายที่ยังไม่ได้รับการแก้ไขบนเส้นทางการแปลงสินทรัพย์เป็นโทเค็นในปัจจุบัน ถึงกระนั้น ในช่วงปีที่ผ่านมา ด้วยแนวโน้มนโยบายที่เปลี่ยนแปลงไป เราได้เห็นโครงการต่างๆ มากมายที่สำรวจการซื้อขายก่อน IPO แบบออนเชน บางโครงการมุ่งเน้นไปที่อนุพันธ์และการซื้อขายแบบเลเวอเรจ ขณะที่บางโครงการมีความเชี่ยวชาญในการโอนสินทรัพย์จริงแบบโทเค็น การซื้อขายแบบออนเชนก่อน IPO: แพลตฟอร์มในหมวดหมู่นี้ให้ความสำคัญกับประสบการณ์การซื้อขาย และมักไม่ได้ถือหุ้นจริงในบริษัทที่อยู่ภายใต้การซื้อขายโดยตรง แต่กลับอนุญาตให้ผู้ใช้เดิมพันมูลค่าของบริษัทเอกชนผ่านอนุพันธ์หรือกลไกอื่นๆ วิธีการนี้มีข้อได้เปรียบคือมีอุปสรรคในการเข้าซื้อขายต่ำและหลีกเลี่ยงกระบวนการโอนสินทรัพย์ที่ซับซ้อน อย่างไรก็ตาม ความท้าทายอยู่ที่ความเสี่ยงด้านราคาและการปฏิบัติตามกฎระเบียบ Ventuals: สัญญาซื้อขายล่วงหน้าแบบถาวรก่อนการเสนอขายหุ้น IPO พร้อมเลเวอเรจ 10 เท่าบน Hyperliuqid Ventuals เป็นโครงการใหม่ที่ Paradigm บ่มเพาะและก่อตั้งโดย Alvin Hsia ผู้ร่วมก่อตั้งแพลตฟอร์มคอนเทนต์ยอดนิยม Subs.fun และก่อนหน้านี้เคยดำรงตำแหน่ง Entrepreneur in Residence (EIR) ของ Paradigm บน Shadow ซึ่งเป็นแพลตฟอร์มข้อมูลแบบครบวงจร Ventuals มีเป้าหมายที่จะให้ผู้ใช้สามารถซื้อขายสัญญาซื้อขายล่วงหน้าแบบถาวรบนบล็อกเชน Hyperliquid ได้ รูปแบบนี้คล้ายกับรูปแบบการซื้อขายสัญญาทั่วไปในตลาดคริปโต แต่สินทรัพย์อ้างอิงคือดัชนีประเมินมูลค่าของสตาร์ทอัพยอดนิยม ข้อได้เปรียบหลักของ Ventuals คือสามารถให้บริการตลาดซื้อขายได้โดยไม่ต้องถือหุ้นอ้างอิง อันที่จริงแล้ว มันคล้ายกับแพลตฟอร์มทำนายผลอย่าง Polymarket มากกว่า แน่นอนว่าสิ่งนี้ยังช่วยให้สามารถหลีกเลี่ยงข้อกำหนดด้านกฎระเบียบหลักทรัพย์แบบดั้งเดิมหลายประการ (เช่น การยืนยันตัวตน คุณสมบัติของนักลงทุนที่มีคุณสมบัติเหมาะสม ฯลฯ)แพลตฟอร์มนี้ใช้มาตรฐาน HIP-3 ของ Hyperliquid เพื่อสร้างตลาดสัญญาแบบถาวรที่กำหนดเอง และใช้กลไก "optimistic oracle" เพื่อรวบรวมข้อมูลการประเมินมูลค่า: ทุกคนสามารถส่งการประเมินมูลค่าบริษัทและวางเงินมัดจำได้ หากไม่มีการโต้แย้ง ราคาจะมีผลบังคับใช้ ข้อพิพาทใดๆ จะได้รับการแก้ไขผ่านการลงคะแนนเสียงบนเครือข่าย กลไกนี้จะนำฉันทามติเกี่ยวกับการประเมินมูลค่าส่วนบุคคล ซึ่งโดยปกติแล้วยากที่จะได้มา มาใช้ในบล็อกเชน ซึ่งเป็นพื้นฐานสำหรับการกำหนดราคา วิธีการกำหนดราคาของ Ventuals ก็น่าสนใจเช่นกัน แทนที่จะใช้ราคาหุ้นในรอบการระดมทุนล่าสุดของบริษัทโดยตรง จะใช้มูลค่าของบริษัทหารด้วย 1 พันล้านดอลลาร์สหรัฐเป็นราคาอ้างอิงสำหรับโทเค็น ตัวอย่างเช่น หากการประเมินมูลค่าล่าสุดของ OpenAI อยู่ที่ 350 พันล้านดอลลาร์สหรัฐ ราคาเริ่มต้นของโทเค็น vOAI หนึ่งโทเค็นจะอยู่ที่ 350 ดอลลาร์สหรัฐ การออกแบบนี้ช่วยลดอุปสรรคในการเข้าใช้งานและทำให้ตัวเลขราคามีความชัดเจน อย่างไรก็ตาม ปัญหาคือการประเมินมูลค่าบริษัทเอกชนนั้นโดยเนื้อแท้แล้วมีความคลุมเครือและไม่ค่อยมีการอัปเดต โดยอาศัยข้อมูลทางการเงินหรือข้อมูลการซื้อขายรองเป็นครั้งคราวเป็นหลัก แม้ว่า Ventuals จะใช้เทคนิคการปรับราคาให้เรียบ เช่น ออราเคิล (Oracles) และ EMA (ค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โพเนนเชียล) แต่ความไม่สมดุลของข้อมูลยังคงเป็นข้อเสียเปรียบที่สำคัญ เมื่อข้อมูลอ้างอิงมีความล่าช้าหรือบิดเบือน การซื้อขายตราสารอนุพันธ์ที่อิงตามข้อมูลดังกล่าวอาจเพิ่มความผันผวนของตลาดได้ แพลตฟอร์มอย่าง Polymarket ที่ใช้ออราเคิลต่างประสบปัญหาที่เกี่ยวข้องกับข้อบกพร่องเหล่านี้ การซื้อขายที่รวดเร็วในปริมาณมากอาจนำไปสู่ปัญหาที่ใหญ่ขึ้นสำหรับ Ventuals ด้วยทีมผู้ก่อตั้งที่ใช้เงินทุนของนักลงทุนเพื่อซื้อรถเฟอร์รารี่ มูลค่าตลาดของพวกเขาจึงลดลงฮวบฮาบ ที่มา: Ventuals ในฐานะแพลตฟอร์มการซื้อขาย จุดขายที่สำคัญที่สุดของ Ventuals คือการเสนอโอกาสในการซื้อขายแบบ long หรือ short พร้อมเลเวอเรจสูงสุด 10 เท่า ช่วยให้ผู้ใช้ "ได้รับผลตอบแทนสูงด้วยการลงทุนเพียงเล็กน้อย" อย่างไรก็ตาม ขณะนี้แพลตฟอร์มยังอยู่ในช่วงทดสอบ (ทำงานบนเครือข่ายทดสอบเท่านั้น) Ventuals กำลังดำเนินการตามแนวทางการซื้อขายตราสารอนุพันธ์แบบกระจายศูนย์อย่างสมบูรณ์ โดยใช้การจับคู่แบบออนเชนประสิทธิภาพสูง (ความสามารถของ Hyperliquid ในการประมวลผลคำสั่งซื้อขาย 100,000 รายการต่อวินาที) เพื่อสร้างตลาดแลกเปลี่ยนก่อน IPO ทั่วโลกโดยไม่จำเป็นต้องมีคนกลางที่เชื่อถือได้ แน่นอนว่าความท้าทายด้านการปฏิบัติตามกฎระเบียบยังคงมีอยู่มาก แม้ว่าจะไม่ได้ถือหุ้นจริง แต่สัญญาเหล่านี้ก็เป็นเพียงการเดิมพันราคาหลักทรัพย์ และหน่วยงานกำกับดูแลอาจยังคงพิจารณาว่าเป็นตราสารอนุพันธ์หลักทรัพย์ นอกจากนี้ ยังไม่แน่ชัดว่าใครจะเป็นผู้จัดหาสภาพคล่องและรับประกันความถูกต้องของออราเคิล Earlybird: ตลาด Long-Short ก่อน IPO บน SolanaEarlybird สร้างขึ้นโดยทีมงานเบื้องหลัง Hyperspace ตลาดซื้อขาย NFT บน Solana (ซึ่งยุติการดำเนินงานในปี 2024 และ Twitter เปลี่ยนชื่อเป็น Earlybird) นอกจากนี้ยังช่วยให้ผู้ใช้สามารถ "ซื้อหรือขายหุ้นของบริษัทต่างๆ ก่อนการเสนอขายหุ้น IPO" ซึ่งถือเป็นแพลตฟอร์มซื้อขายหุ้นเอกชนยุคใหม่สำหรับนักลงทุนรายย่อย ทีมงานซึ่งได้รับเงินลงทุนจากบริษัทร่วมทุนคริปโตชั้นนำ (เช่น Dragonfly และ Pantera) และสั่งสมประสบการณ์ในอุตสาหกรรม NFT บน Solana กำลังเปลี่ยนโฟกัสไปที่ตลาดก่อนการเสนอขายหุ้น IPO ดูเหมือนว่า Oracle บนทั้งสองแพลตฟอร์มจะให้ราคาที่แตกต่างกันเล็กน้อย ยังไม่ชัดเจนว่าปัญหานี้จะได้รับการแก้ไขหลังจากการเปิดตัวหรือไม่ ในอนาคต การเพิ่ม Polymarket อาจช่วยให้สามารถซื้อขายแลกเปลี่ยนข้ามแพลตฟอร์มได้ ทีมผู้ก่อตั้ง Earlybird ประกอบด้วย Kamil Mafoud และ Santhosh Narayan ผู้ร่วมก่อตั้ง Hyperspace หลังจากที่ Hyperspace ปิดตัวลงในปี 2024 มีรายงานว่าทีมงานได้เริ่มมุ่งเน้นไปที่ Earlybird อันที่จริง แนวคิดของ "แพลตฟอร์มก่อน IPO" อาจดูคุ้นเคยสำหรับพวกเขามากกว่า "แพลตฟอร์ม NFT" ทั้งคู่มีประสบการณ์การทำงานที่ Morgan Stanley และเป็นนักวิเคราะห์การลงทุนมาหลายปี ดังนั้นคอนเนคชั่นกับ Wall Street จึงน่าจะมีความสำคัญในสาขานี้มากกว่าในอุตสาหกรรมคริปโทเคอร์เรนซี รูปแบบเฉพาะของผลิตภัณฑ์ Earlybird ยังไม่เปิดเผยทั้งหมด (แพลตฟอร์มนี้ยังอยู่ในช่วงเบต้าแบบปิดบนแอปพลิเคชัน) แต่คุณสามารถทดลองใช้งานบน Dev testnet ได้ (มีโบนัสทดลองใช้ 10,000 ดอลลาร์ ฮ่าๆ) เมื่อพิจารณาจากสื่อส่งเสริมการขายแล้ว น่าจะคล้ายกับ Ventuals ที่ใช้อนุพันธ์แบบออนเชนหรือสินทรัพย์จำลองเพื่อให้ผู้ใช้สามารถเดิมพันมูลค่าของบริษัทเอกชนได้ สภาพแวดล้อมออนเชนความเร็วสูงและค่าธรรมเนียมต่ำของ Solana ยังเหมาะสำหรับการสร้างตลาดซื้อขายแบบเรียลไทม์ ทีมงานอาจนำระบบ orderbook หรือกลไกสร้างตลาดแบบ AMM มาใช้เพื่อสร้างสภาพคล่องที่ต่อเนื่องมากกว่า OTC แบบดั้งเดิม สิ่งที่น่าสังเกตก็คือ Solana มีแนวทางปฏิบัติที่คล้ายคลึงกันอยู่แล้วในการซื้อขายสินทรัพย์ก่อน IPO เช่น PreStocks และแม้แต่หุ้นสหรัฐฯ ในเครือก่อนหน้านี้ (เช่น สินทรัพย์สังเคราะห์ mStock บน Mango Markets ที่ปัจจุบันไม่มีจำหน่ายแล้ว)
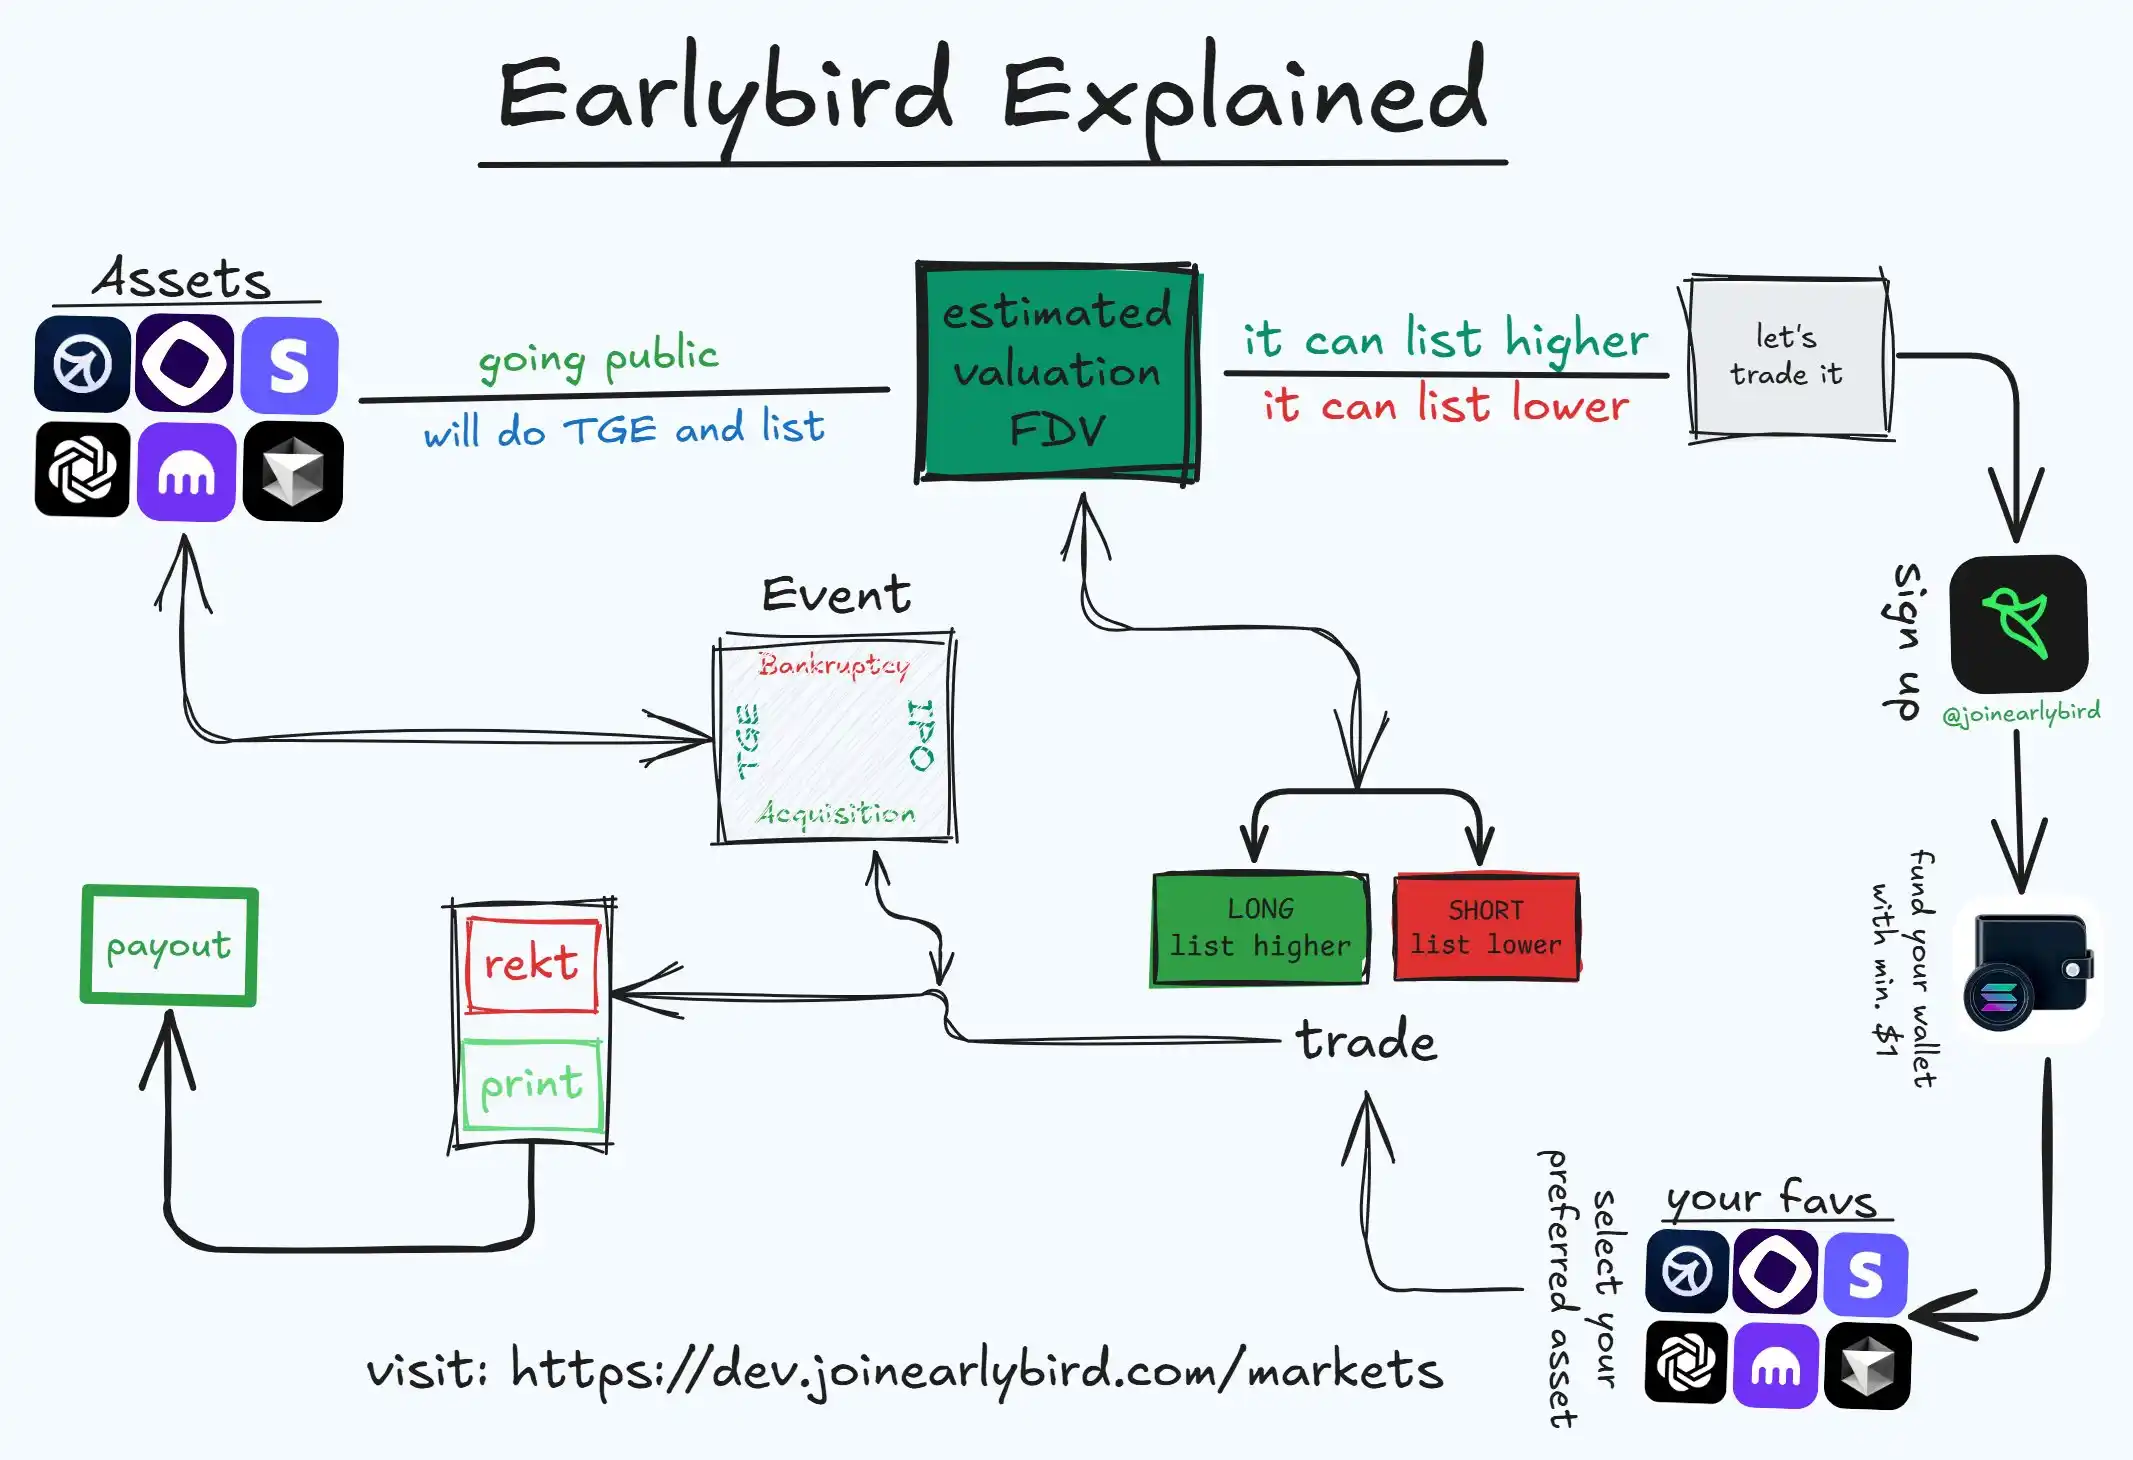
ตรรกะการซื้อขายแบบ Earlybird แหล่งที่มา: @0xprotonkid
เพื่อให้มั่นใจว่าโทเคนแต่ละตัวได้รับการสนับสนุนจากหุ้นจริง PreStocks จึงมีผู้ดูแลสินทรัพย์ที่อยู่ภายใต้การกำกับดูแลและได้ให้คำมั่นว่าจะเปิดเผยรายงานการตรวจสอบอย่างสม่ำเสมอ อย่างไรก็ตาม ทีมงานยังไม่ได้เปิดเผยเอกสารประกอบรายละเอียดที่สนับสนุนการถือครอง โดยระบุเพียงว่าโทเคนทั้งหมดมีหลักประกันเต็มจำนวน 100% เนื่องจาก PreStocks มีส่วนเกี่ยวข้องกับหุ้นของบริษัทเอกชน จึงต้องเผชิญกับแรงกดดันอย่างมากในการปฏิบัติตามกฎระเบียบ ดังนั้น PreStocks จึงได้ปิดกั้นผู้ใช้จากเขตอำนาจศาลสำคัญๆ เช่น สหรัฐอเมริกา (ไม่จำเป็นต้องทำ KYC สำหรับการซื้อขายแบบ on-chain แต่จำเป็นสำหรับการสร้างหรือไถ่ถอน PreStocks) บริษัทจดทะเบียนในสิงคโปร์เนื่องจากกฎระเบียบที่ค่อนข้างผ่อนปรน
Xavier Ekkel ผู้ก่อตั้ง PreStocks ได้ระบุวิสัยทัศน์ของเขาที่จะทำให้การลงทุนในหุ้นนอกตลาดเป็นเรื่องง่ายเหมือนการซื้อขายหุ้นในตลาดหลักทรัพย์ ด้วยการเปิดโอกาสให้นักลงทุนรายย่อยเข้าถึงตลาดยูนิคอร์นได้อย่างไม่มีข้อจำกัด PreStocks จึงได้ลดทอนการผูกขาดในตลาดรองแบบดั้งเดิมลงบ้าง อย่างไรก็ตาม รูปแบบนี้ก็มีข้อจำกัดอย่างมาก ประการแรก สภาพคล่อง: เนื่องจากอุปทานหุ้นต่อบริษัทมีจำกัด (ปัจจุบัน มูลค่าตลาดของโทเคนของบริษัทเดียวบนแพลตฟอร์ม PreStocks โดยทั่วไปอยู่ที่เพียงไม่กี่แสนดอลลาร์สหรัฐ) ความลึกของตลาดจึงต่ำ และธุรกรรมขนาดใหญ่อาจส่งผลกระทบต่อราคา เมื่อเปรียบเทียบกับสถาบันรองที่จัดตั้งขึ้นอย่าง Forge ซึ่งจัดการขนาดธุรกรรมเฉลี่ยเกิน 5 ล้านดอลลาร์สหรัฐ และมีระบบจัดการคำสั่งซื้อขายระดับสถาบัน ระบบการซื้อขายของ PreStocks จำเป็นต้องได้รับการสนับสนุนจากฐานผู้ใช้ที่กว้างขวางกว่า ประการที่สอง ความสามารถในการปรับขนาดถูกจำกัดด้วยโครงสร้างการถือหุ้นแบบ 1:1 สำหรับแต่ละเป้าหมายใหม่ PreStocks จะต้องเจรจาซื้อหุ้นจริงแบบออฟไลน์ การดำเนินการนี้จำเป็นต้องปรึกษาหารือเป็นรายกรณีกับผู้ขาย (พนักงาน VC กองทุน ฯลฯ) ซึ่งเป็นกระบวนการที่ยาวนานและขึ้นอยู่กับความเต็มใจของบริษัทเป้าหมาย ประการที่สาม PreStocks เองไม่ใช่ตลาดหลักทรัพย์ที่ได้รับอนุญาตและดำเนินงานในพื้นที่สีเทา หากหน่วยงานกำกับดูแลเปลี่ยนจุดยืน แพลตฟอร์มอาจถูกบังคับให้จำกัดหรือขายสินทรัพย์ที่เกี่ยวข้อง โดยรวมแล้ว PreStocks มีแนวทางที่เป็นรูปธรรมมากกว่าตราสารอนุพันธ์ โดยใช้เงินจริงเพื่อ "ซื้อตั๋ว" ให้กับนักลงทุนรายย่อย ข้อดีคือการคุ้มครองนักลงทุนที่มากขึ้น (ได้รับการสนับสนุนจากหุ้นจริง รับประกันผลตอบแทนที่แท้จริงในการเสนอขายหุ้น IPO ในอนาคต) แต่ข้อเสียคือต้นทุนการดำเนินงานที่สูงและความท้าทายที่สำคัญด้านการปฏิบัติตามกฎระเบียบ ผมเชื่อว่า Repuic ต้องการพัฒนา PreStocks ให้เป็น "แพลตฟอร์มการซื้อขายที่มีสภาพคล่องสูง" บนเครือข่าย เพื่อแจกจ่ายโทเคนมิเรอร์ เนื่องจากดำเนินการภายใต้กฎ Reg CF ซึ่งจำกัดการลงทุนไว้ที่ 5,000 ดอลลาร์สหรัฐ และกำหนดให้มีการล็อกอัพเป็นเวลาหนึ่งปี รวมถึงจำกัดสภาพคล่องและข้อจำกัด "การล็อกอัพ" ของ INX ซึ่งเป็นตลาดแลกเปลี่ยนรวมศูนย์ที่เข้าซื้อกิจการและเป็นไปตามข้อกำหนด ซึ่งขัดแย้งกับวัตถุประสงค์ดั้งเดิมของผลิตภัณฑ์ Repuic จึงเลือก "เส้นทาง" ของ PreStocksอ่านเพิ่มเติม: Figma มีกำหนดจะเป็น IPO ที่ใหญ่ที่สุดในตลาดหุ้นสหรัฐฯ ในปีนี้ คุณสามารถซื้อหุ้นเอกชนของ Republic ได้หรือไม่?
แพลตฟอร์มที่เน้นการแปลงหุ้นจริงเป็นโทเค็น
แพลตฟอร์มประเภทนี้เปิดโอกาสให้ผู้ใช้ปลายทางสามารถซื้อหุ้นในบริษัทเอกชนได้โดยตรง โดยพื้นฐานแล้วคือการออกหลักทรัพย์แบบออนเชนหรือการระดมทุนแบบคราวด์ฟันดิ้งแบบส่วนตัว โดยปกติแล้ว ธุรกรรมเหล่านี้กำหนดให้ต้องถือหรือล็อกหุ้นจริง และใช้โทเค็นเป็นหลักฐานเพื่อให้นักลงทุนสามารถแบ่งปันผลกำไรในอนาคตได้ รูปแบบนี้ใกล้เคียงกับระบบการเงินแบบดั้งเดิม แต่ยืมบล็อกเชนมาใช้ในการลงทะเบียนและหมุนเวียน ดังนั้นจึงมักดำเนินการโดยบริษัทการเงินแบบดั้งเดิมหรือบริษัทฟินเทคJarsy: เว็บไซต์ซื้อขายโทเคนหุ้นแบบกลุ่ม ในบรรดาโครงการก่อนการเสนอขายหุ้น IPO มากมาย Jarsy โดดเด่นด้วยความก้าวหน้าอย่างต่อเนื่อง เปิดตัวอย่างเงียบๆ บนเครือข่าย Arbitrum ในปี 2024 Jarsy, Inc. บริษัทจากซานฟรานซิสโกที่อยู่เบื้องหลัง ก่อตั้งโดย Hanqin, Chunyang Shen และ Yiying Hu ทีมผู้ก่อตั้งประกอบด้วยอดีตผู้บริหารของ Uber China และหัวหน้าทีมวิศวกรรมของ Afterpay ซึ่งนำความเข้าใจอย่างลึกซึ้งเกี่ยวกับการดำเนินงานและกฎระเบียบของผลิตภัณฑ์อินเทอร์เน็ต Jarsy ได้รับเงินทุน 5 ล้านดอลลาร์สหรัฐจาก Breyer Capital และนักลงทุนรายอื่นๆ รวมถึงผู้นำในอุตสาหกรรมอย่าง Evan Cheng ซีอีโอของ Mysten Labs, Nathan McCauley ซีอีโอของ Anchorage และ Richard Liu ซีอีโอของ Huma Finance ภารกิจของ Jarsy คือ "สร้างความเป็นประชาธิปไตยให้กับการลงทุนภาคเอกชนผ่านบล็อกเชน" ด้วยการสนับสนุนสินทรัพย์ทางกายภาพแบบ 1:1 ที่เข้มงวด ทำให้นักลงทุนทั่วไปสามารถเข้าถึงหุ้นในบริษัทระดับยูนิคอร์นได้ รูปแบบการดำเนินงานของ Jarsy เริ่มต้นด้วยการนำผลิตภัณฑ์หุ้นของบริษัทเป้าหมายก่อนการเสนอขายหุ้นต่อสาธารณะครั้งแรก (IPO) ลงบนแพลตฟอร์มก่อน ซึ่งผู้ใช้สามารถจองซื้อหุ้นล่วงหน้าได้ (ชำระเป็นสกุลเงินดอลลาร์สหรัฐฯ หรือดอลลาร์สหรัฐฯ) เมื่อถึงยอดจองซื้อที่กำหนด Jarsy จะเจรจากับกองทุนร่วมลงทุน ผู้ถือหุ้นรายแรก หรือพนักงานที่ถือหุ้นในบริษัท เพื่อนำเงินที่ระดมทุนมาซื้อหุ้นจริงตามจำนวนที่กำหนด หากการเข้าซื้อกิจการประสบความสำเร็จ โทเคนที่มีมูลค่าเท่ากับจำนวนหุ้นที่ชำระจริงจะถูกผลิตขึ้นและแจกจ่ายให้กับนักลงทุน หากการเจรจาล้มเหลวหรือระดมทุนได้ไม่เพียงพอ เงินจะถูกส่งคืน กระบวนการนี้คล้ายกับการโอนหุ้นแบบไพรเวทอิควิตี้ทั่วไป แต่ใช้หลักการระดมทุนแบบคราวด์ฟันดิ้งที่ว่า "ระดมทุนก่อน แล้วค่อยซื้อ" และใช้โทเคนบนเครือข่ายเป็นหลักฐานการถือหุ้น
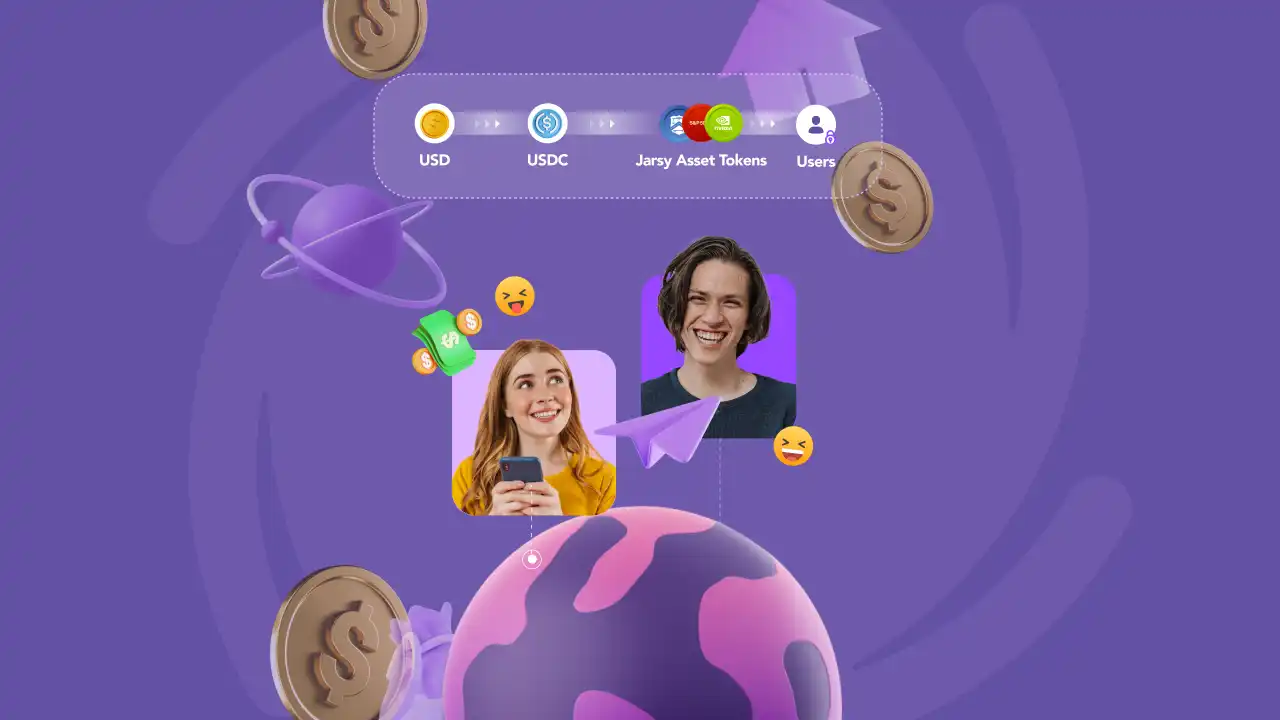
เช่นเดียวกัน Jarsy ถือครองสินทรัพย์หุ้นทั้งหมดใน SPV (Special Purpose Vehicle) เฉพาะ และมีหน้าแสดงหลักฐานการสำรองหุ้นแบบเรียลไทม์บนเครือข่ายเพื่อให้เข้าถึงได้ง่าย โทเค็น Jarsy แต่ละโทเค็นที่นักลงทุนซื้อ (เช่น JSPACEX แทนหุ้น SpaceX) จะได้รับการสนับสนุนจากหุ้นจริงหนึ่งหุ้น แม้ว่าผู้ถือโทเค็นจะไม่ใช่ผู้ถือหุ้นตามกฎหมายของบริษัท แต่พวกเขาจะได้รับผลประโยชน์ทางเศรษฐกิจที่แทบจะเหมือนกัน ซึ่งรวมถึงสภาพคล่องในอนาคตในการเสนอขายหุ้นต่อสาธารณะ (IPO) การพิจารณาในการเข้าซื้อกิจการ และแม้แต่เงินปันผลที่อาจเกิดขึ้น สิ่งนี้ทำให้ Jarsy แตกต่างจากโครงการอื่นๆ ที่กล่าวถึงข้างต้น ทำให้ดูเหมือนเป็น "เว็บไซต์ซื้อขายแบบกลุ่ม" ของ Private Equity มากกว่า
อย่างไรก็ตาม Jarsy ช่วยลดอุปสรรคในการเข้าร่วมได้อย่างมาก โดยเริ่มต้นการลงทุนเพียง 10 ดอลลาร์สหรัฐฯ ที่น่าทึ่งยิ่งกว่านั้นคือ ยกเว้นนักลงทุนในสหรัฐอเมริกา นักลงทุนทั่วโลกสามารถเข้าร่วมได้โดยไม่จำเป็นต้องมีใบรับรองนักลงทุนที่ได้รับการรับรอง Jarsy ยังเพิ่มประสิทธิภาพประสบการณ์ผู้ใช้ Web2 อีกด้วย กระบวนการนี้รองรับการลงทะเบียนอีเมลและการชำระเงินด้วยสกุลเงิน fiat และยังสร้างกระเป๋าเงินส่วนตัวสำหรับผู้ใช้ ทำให้แทบไม่เห็นความซับซ้อนของบล็อกเชนเมื่อซื้อโทเค็น Jarsy ให้ความสำคัญกับการปฏิบัติตามกฎระเบียบและความสะดวกในการใช้งาน โดยมีเป้าหมายเพื่อสร้างผลิตภัณฑ์เชื่อมโยงระหว่างอินเทอร์เฟซ Web2 และแบ็กเอนด์ Web3 นับตั้งแต่เปิดตัว Jarsy ได้เปิดตัวโทเค็นอิควิตี้ในบริษัทชั้นนำ เช่น Anthropic, Stripe และ Perplexity AI และมีผลิตภัณฑ์หลายรายการขายหมดทันทีแน่นอนว่าโมเดล Jarsy ยังคงเผชิญกับความท้าทายสำคัญสองประการ ประการแรกคือสภาพคล่อง เนื่องจากอุปทานของโทเคน Jarsy แต่ละตัวขึ้นอยู่กับจำนวนหุ้นที่ได้รับจริง และตัวไพรเวทอิควิตี้เองก็ไม่มีการกำหนดราคาตลาดสาธารณะ เมื่อผู้ถือโทเคนขนาดใหญ่จำนวนมากขายออกไป ราคาอาจร่วงลงหรือไม่มีผู้ซื้อซื้อได้ง่าย ปัจจุบัน โทเคนที่ Jarsy ถือครองมากที่สุดคือ X.ai (ประมาณ 350,000 ดอลลาร์สหรัฐ), Circle (490,000 ดอลลาร์สหรัฐ) และ SpaceX (670,000 ดอลลาร์สหรัฐ) ซึ่งทั้งสองไม่มีขนาดใหญ่เลย ในตลาดที่ตื้นเขินเช่นนี้ คำสั่งขายที่มีมูลค่าหลายหมื่นดอลลาร์สหรัฐอาจทำให้ราคาร่วงลง และเห็นได้ชัดว่ามีปริมาณการซื้อขายไม่เพียงพอ
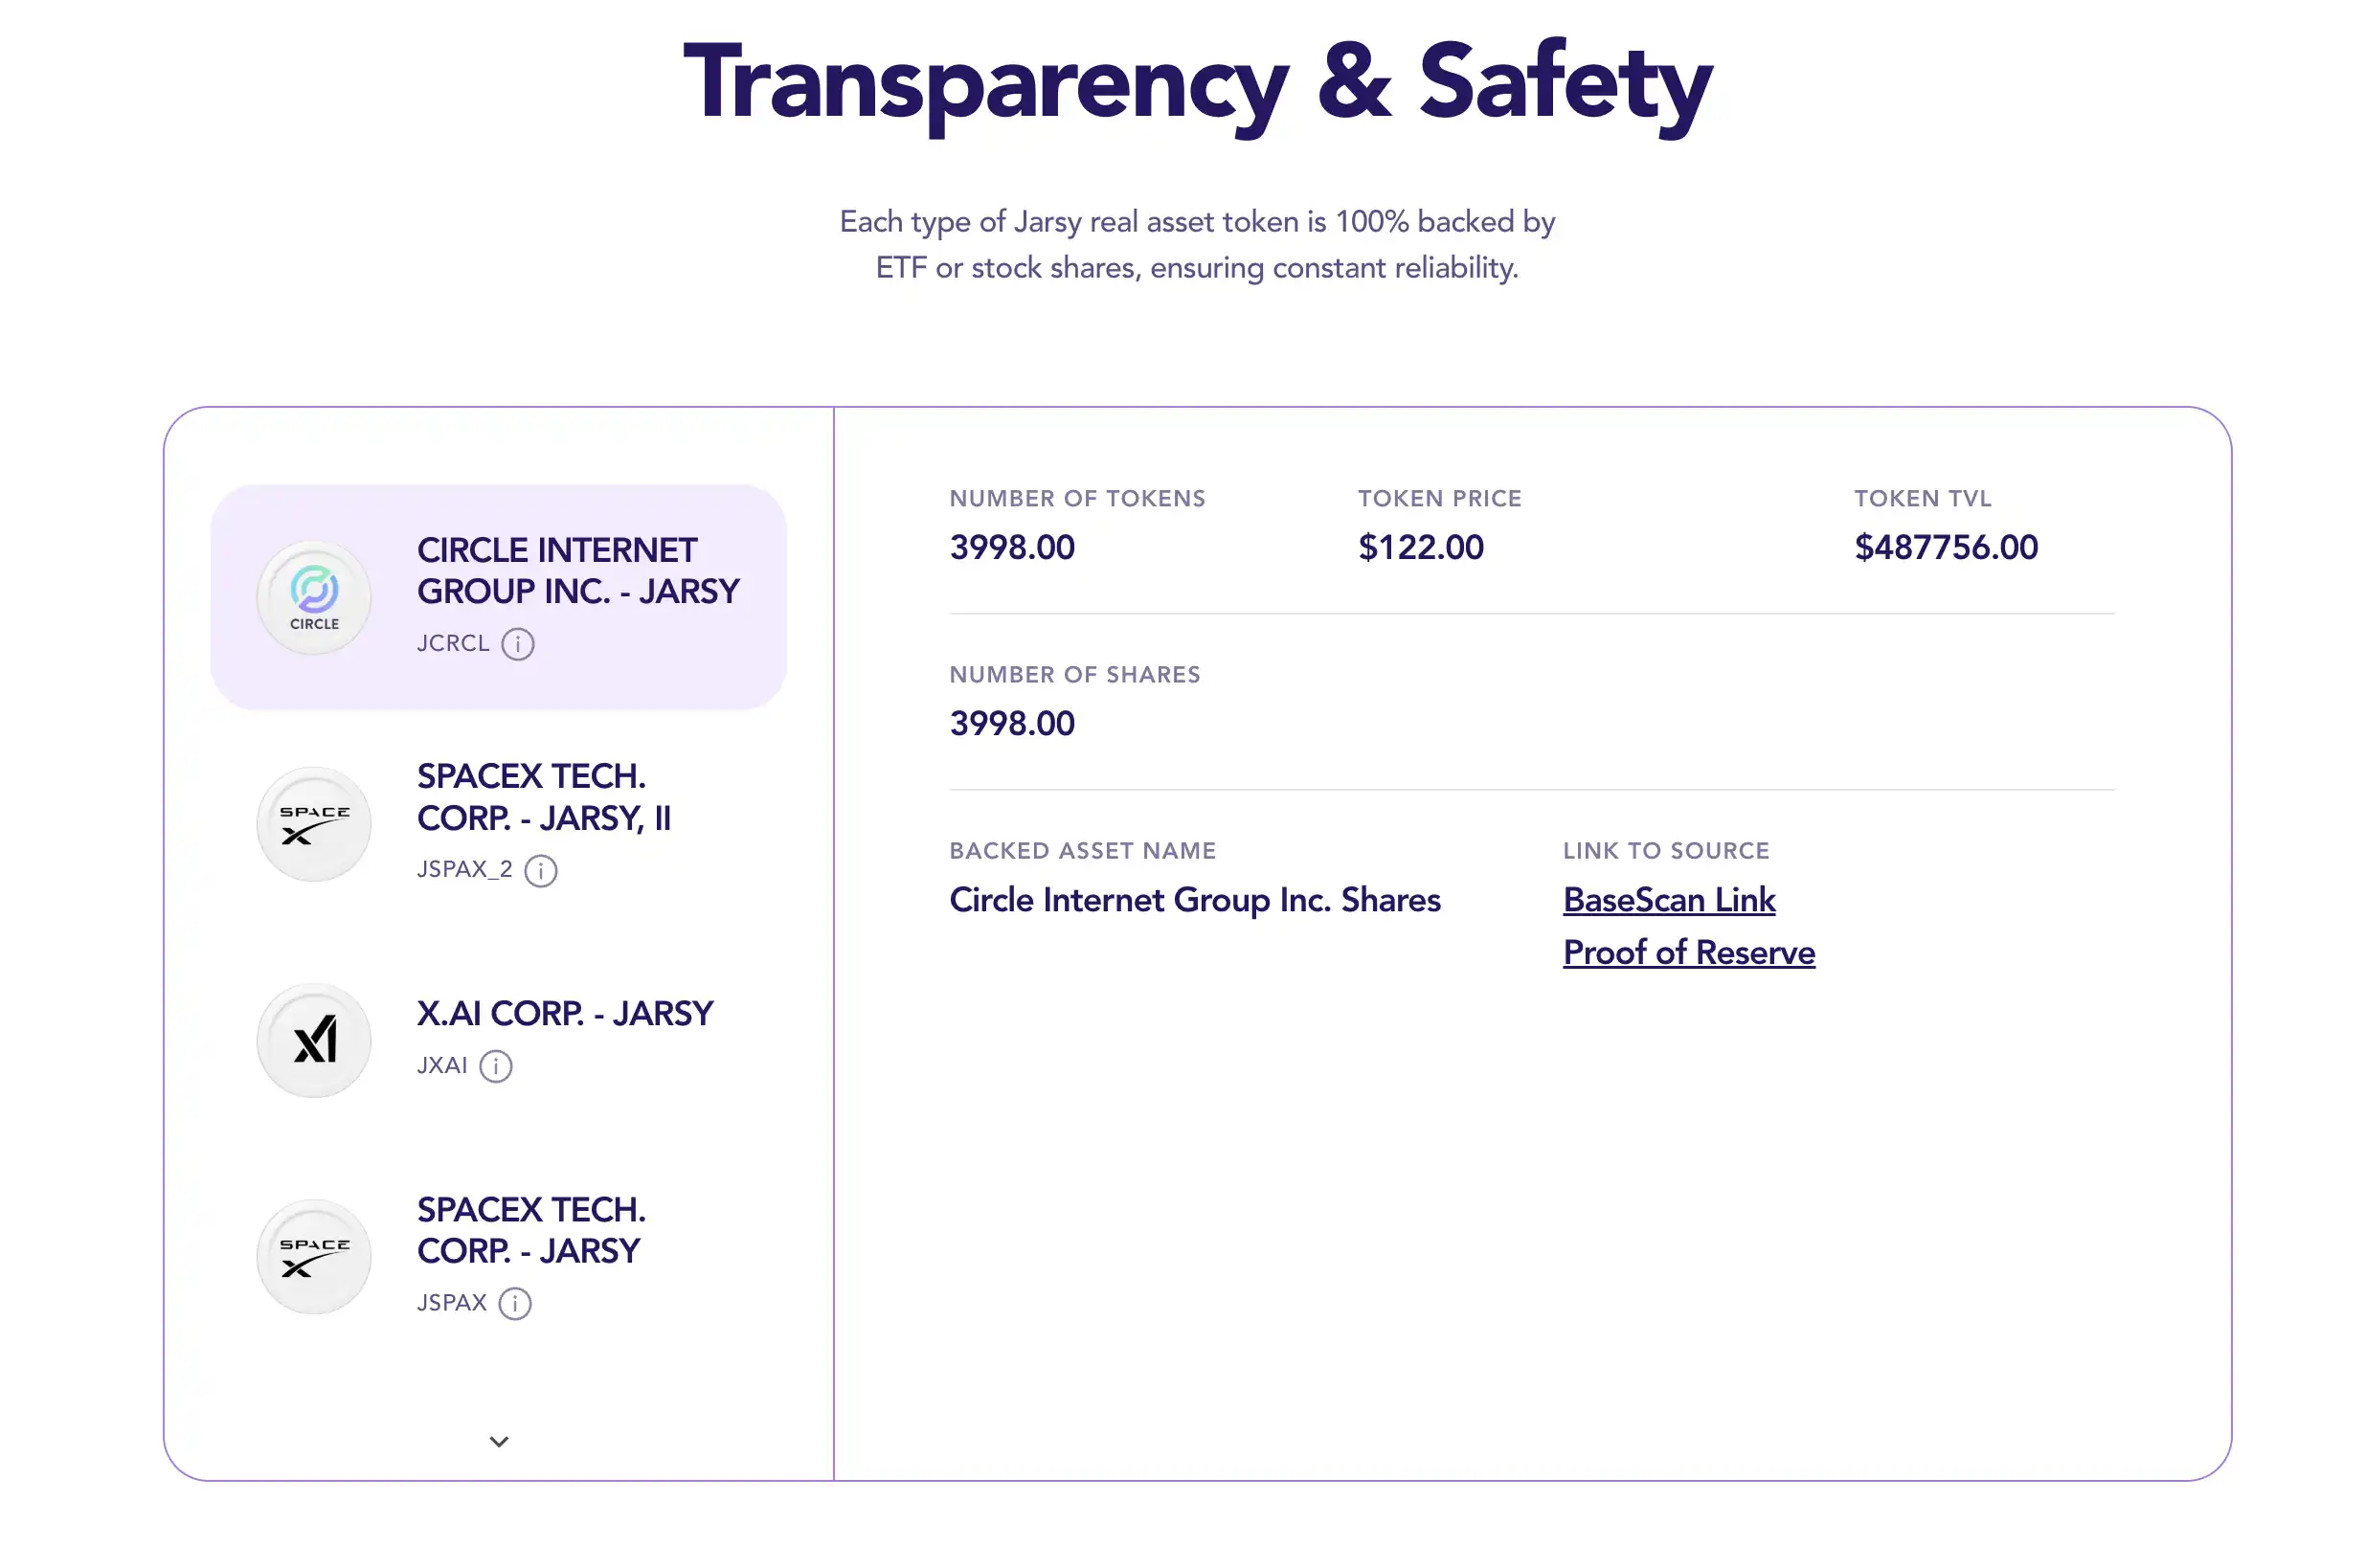
ประการที่สอง โครงการใดๆ ที่มี "สินทรัพย์จริง" จะต้องเผชิญกับปัญหาคอขวดในการขยายกิจการ ความพยายามที่จำเป็นในการเพิ่มโทเคน Jarsy แต่ละตัวนั้นสูงกว่าแพลตฟอร์มอนุพันธ์มาก และเครือข่ายและทรัพยากรที่จำเป็นก็สูงมาก ยิ่งไปกว่านั้น แม้ Jarsy จะอ้างว่า "ต้องปฏิบัติตามกฎระเบียบก่อน" แต่ Jarsy ก็ยังเสนอโทเค็นหลักทรัพย์ที่ไม่ได้ลงทะเบียน และสภาพแวดล้อมด้านกฎระเบียบของสหรัฐอเมริกาก็ยังคงไม่แน่นอน อย่างไรก็ตาม Jarsy ได้ร่วมมือเชิงรุกกับบริษัทกฎหมายชั้นนำอย่าง WSGR (Wilson Sonsini, Goodrich & Rosati) เพื่อวางแผนกลยุทธ์ด้านการปฏิบัติตามกฎระเบียบ ซึ่งแสดงให้เห็นถึงความตั้งใจที่จะขอการยกเว้นหรือการอนุมัติจากหน่วยงานกำกับดูแล ซึ่งอาจทำให้ Jarsy ได้รับความนิยมมากขึ้นในหมู่สถาบันต่างๆ ในสภาพแวดล้อมด้านกฎระเบียบปัจจุบัน Han Qin ซีอีโอ กล่าวว่า "เราก่อตั้ง Jarsy ขึ้นเพื่อนำโอกาสการลงทุนภาคเอกชนที่ถูกผูกขาดโดยสถาบันมาสู่คนทั่วไป" แม้จะมีความท้าทาย เช่น สภาพคล่องและการปฏิบัติตามกฎระเบียบ Jarsy ก็ได้ก้าวแรกที่สำคัญ ด้วยการเป็นหนึ่งใน "แพลตฟอร์มโทเค็นหุ้น" ที่ปฏิบัติตามกฎระเบียบมากขึ้น เมื่อฐานผู้ใช้และฐานสินทรัพย์ขยายตัว และหากได้รับการอนุมัติจากหน่วยงานกำกับดูแลอย่างค่อยเป็นค่อยไป โทเค็นของ Jarsy อาจถูกนำไปใช้หมุนเวียนในตลาดรองที่ปฏิบัติตามกฎระเบียบในอนาคต ทำให้ "หุ้นก่อน IPO" กลายเป็นสินทรัพย์หลักอย่างแท้จริง Opening Bell: ผู้บุกเบิกการเปลี่ยนแปลงหุ้นแบบดั้งเดิมด้วยบล็อกเชน แพลตฟอร์ม Opening Bell ซึ่งเปิดตัวโดย Superstate นำเสนอทางเลือกใหม่ให้กับบริษัทต่างๆ ในการนำหุ้นของตนเองมาไว้ในบล็อกเชนโดยตรง ซึ่งแตกต่างจากโครงการที่กล่าวถึงข้างต้น ซึ่งบุคคลที่สามจะซื้อหุ้นและออกโทเคน แต่ในกรณีนี้ตัวบริษัทเองจะกลายเป็นผู้ออกหุ้นเอง ในเดือนพฤษภาคม 2568 Superstate (บริษัทฟินเทคที่ปฏิบัติตามกฎระเบียบ ก่อตั้งโดย Robert Leshner ผู้ก่อตั้ง Compound และคนอื่นๆ) ได้ประกาศเปิดตัว Opening Bell ซึ่งช่วยให้หุ้นที่จดทะเบียนกับสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) หรือบริษัทเอกชนที่มีสิทธิ์สามารถซื้อขายบนบล็อกเชน Solana ได้ตลอด 24 ชั่วโมงทุกวัน กล่าวโดยสรุปคือ บริษัทที่จดทะเบียนในตลาดหลักทรัพย์หรือบริษัทเอกชนสามารถออกโทเคนหุ้นทุนแบบออนเชนบนแพลตฟอร์ม Opening Bell ได้ เพื่อให้แน่ใจว่าโทเคนเหล่านี้แสดงถึงหุ้นทุนที่ถูกต้องตามกฎหมายอย่างแท้จริง (ไม่ใช่โทเคนสังเคราะห์จากมิเรอร์)ผู้ที่เริ่มใช้โมเดลนี้ ได้แก่ Upexi (สัญลักษณ์ UPXI) ซึ่งจดทะเบียนในตลาดหลักทรัพย์ Nasdaq และ SOL Strategies ของแคนาดา Galaxy Digital ซึ่งเพิ่งได้รับความสนใจอย่างมากสำหรับหุ้นโทเคนที่ใช้ Ethereum ก็มีส่วนเกี่ยวข้องด้วย (แม้ว่า SOL Strategies จะเป็นบริษัทเดียวที่ยังไม่ได้จดทะเบียนในตลาดหลักทรัพย์ Nasdaq) ซึ่งจำเป็นต้องมีกรอบทางกฎหมายที่เข้มงวด ยกตัวอย่างเช่น Superstate ได้จดทะเบียนตัวแทนโอนดิจิทัลในสหรัฐอเมริกาเพื่อให้แน่ใจว่าทะเบียนผู้ถือหุ้นแบบ on-chain สอดคล้องกับทะเบียนแบบดั้งเดิม การเกิดขึ้นของ Opening Bell ถือเป็นการผสานรวมระหว่างการเงินแบบดั้งเดิมและบล็อกเชนเข้าด้วยกันอีกครั้ง แพลตฟอร์มนี้ทำให้หุ้นของบริษัทสามารถซื้อขายได้แบบเรียลไทม์ ตลอด 24 ชั่วโมง มอบความยืดหยุ่นและความโปร่งใสอย่างที่ไม่เคยมีมาก่อน ทำให้หุ้น "เปิดตลอดเวลา" เช่นเดียวกับสกุลเงินดิจิทัล บริษัทเอกชนยังสามารถใช้ Opening Bell เพื่อเข้าถึงสภาพคล่องได้ก่อนใคร บริษัทที่วางแผนจะเข้าจดทะเบียนในตลาดหลักทรัพย์หรือบริษัทที่ไม่เร่งรีบในการเสนอขายหุ้นต่อสาธารณะ (IPO) สามารถใช้ประโยชน์จากหุ้นแบบ on-chain เพื่อเข้าถึงนักลงทุนทั่วโลก ระดมทุน หรือเพิ่มสภาพคล่องให้กับผู้ถือหุ้น Superstate ได้ระบุอย่างชัดเจนว่าลูกค้าเป้าหมายของ Opening Bell ประกอบด้วยทั้งบริษัทจดทะเบียนในตลาดหลักทรัพย์และบริษัทเอกชนระยะปลายที่ต้องการสภาพคล่อง แน่นอนว่าการพัฒนารูปแบบนี้ยังต้องได้รับการอนุมัติจากหน่วยงานกำกับดูแล บริษัทต่างๆ เช่น SOL Strategies ได้ยื่นแผนงานที่ใช้บล็อกเชนแล้ว แต่แผนงานเหล่านี้ถูกระบุว่า "รอการอนุมัติจากหน่วยงานกำกับดูแล" อย่างไรก็ตาม อย่างน้อยในแง่ของแนวโน้ม หน่วยงานกำกับดูแลกำลังแสดงทัศนคติที่เปิดกว้างมากขึ้นในการหารือเกี่ยวกับการสร้างโทเค็นสินทรัพย์ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ของสหรัฐอเมริกาได้จัดการประชุมโต๊ะกลมเกี่ยวกับการสร้างโทเค็นหลักทรัพย์ในปี 2025 และแม้แต่บริษัทยักษ์ใหญ่ดั้งเดิมอย่าง Blackstone และ Robinhood ก็ได้แสดงการสนับสนุนต่อสาธารณะ Superstate มีประสบการณ์ที่ประสบความสำเร็จกับ stablecoin (USTB) และกองทุนพันธบัตรรัฐบาลแบบ on-chain และการขยายธุรกิจเข้าสู่ตลาดหุ้นก็เป็นไปอย่างทันท่วงที สำหรับโครงการก่อน IPO นั้น Opening Bell นำเสนอเส้นทางที่เป็นไปได้สู่การ IPO แบบแอบแฝง โดยหลีกเลี่ยงกระบวนการ IPO แบบดั้งเดิมที่ใช้เวลานาน และหันมาใช้ประโยชน์จากบล็อกเชนเพื่อเปิดใช้งานการซื้อขายหุ้นสาธารณะในช่วงการเสนอขายหุ้นต่อสาธารณะ ยกตัวอย่างเช่น บริษัทระดับยูนิคอร์นอาจออกโทเคนหุ้นบางส่วนเพื่อซื้อขายบน Opening Bell ก่อน จากนั้นจึงเปิดตัว IPO อย่างเป็นทางการ หรือควบรวมกิจการกับบล็อกเชนโดยตรงเมื่อเงื่อนไขพร้อม วิธีนี้ค่อนข้างคล้ายกับตลาด OTC ในอดีต แต่ด้วยเทคโนโลยีแบบออนเชน ความโปร่งใสและประสิทธิภาพจึงได้รับการปรับปรุงอย่างมาก หากมองในมุมหนึ่ง หากรูปแบบนี้ได้รับการยอมรับ การเสนอขายหุ้น IPO ในอนาคตอาจไม่จำเป็นต้องมีผู้รับประกันการจัดจำหน่ายหลักทรัพย์จากวอลล์สตรีทอีกต่อไป แต่จะดำเนินการแบบออนเชนแทน จากมุมมองนี้ Superstate ก็เปรียบเสมือน "Binance Alpha" ของ Nasdaq
อ่านเพิ่มเติม: Superstate เปิดตัวหุ้น On-Chain, SOL Reserve นำการต่อสู้ระหว่าง Crypto-Stock กลับสู่ Chain
ยุคแห่งการลงทุนแบบประชาธิปไตยมาถึงแล้วหรือยัง?
การทำให้โอกาสในการลงทุนสำหรับบริษัทเอกชนมีความเปิดกว้างและมีประสิทธิภาพมากขึ้นเป็นแนวโน้มที่น่าตื่นเต้นสำหรับนักลงทุนทั่วไปอย่างไม่ต้องสงสัย จากมุมมองของการสร้างความมั่งคั่ง สิ่งนี้จะช่วยลดช่องว่างระหว่างประชาชนทั่วไปและนักลงทุนสถาบัน อย่างไรก็ตาม ภาคส่วนก่อน IPO แบบ On-Chain ยังคงนำเสนอทั้งโอกาสและความเสี่ยง การปฏิบัติตามกฎระเบียบและการต่อต้านจากบริษัทเป้าหมายเปรียบเสมือนดาบดาโมคลีสที่คอยควบคุมโครงการเหล่านี้
การยอมรับกฎระเบียบและความร่วมมือควรเป็นทิศทางหลักของธุรกรรมก่อน IPO แบบ On-Chain สถาบันการเงินและนักลงทุนแบบดั้งเดิมจำนวนมากขึ้นเรื่อยๆ กำลังแสดงความสนใจในด้านนี้ ยกตัวอย่างเช่น ตลาดหลักทรัพย์ฮ่องกงและแนสแด็กต่างกำลังศึกษาวิจัยหลักทรัพย์ในรูปแบบโทเคน VC ที่มีชื่อเสียงอาจพิจารณาร่วมมือกับแพลตฟอร์มเหล่านี้เพื่อนำหุ้นบางส่วนออกสู่ตลาดแบบออนเชนโดยไม่กระทบต่อการควบคุมของบริษัท หากรูปแบบความร่วมมือใหม่ระหว่างหุ้นส่วนจำกัดและหุ้นส่วนทั่วไปนี้ประสบความสำเร็จ คาดว่าจะช่วยเร่งการนำโทเคนของไพรเวทอิควิตี้มาใช้อย่างมีนัยสำคัญ อย่างไรก็ตาม การซื้อขายแบบออนเชนก่อนการเสนอขายหุ้นต่อสาธารณะ (IPO) ถือเป็นมหาสมุทรสีน้ำเงินแห่งใหม่ที่น่าจับตามองอย่างไม่ต้องสงสัย "ม้าโทรจัน" ของหุ้นที่ไม่ได้จดทะเบียนในตลาดหลักทรัพย์ที่ซื้อขายได้อย่างอิสระอาจเปิดประตูสู่ "ประตู" สู่ตลาดทุนรูปแบบสุดท้าย บางทีเราอาจกำลังก้าวไปอีกขั้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง