สัญญาถาวรของ Crypto กำลังได้รับความนิยมเพิ่มขึ้น แต่ทำไมตัวเลือกถึงไม่สามารถตามทัน?
ชื่อเรื่องต้นฉบับ: การซื้อขายออปชัน
ผู้เขียนต้นฉบับ: Sumanth Neppalli, Joel John, Decentralised.co
คำแปลต้นฉบับ: Luffy, Foresight News
จำ Sam Bankman-Fried ได้ไหม? เขาเคยทำงานที่ Jane Street และต่อมามีชื่อเสียงจากการทดลอง "การเสียสละอย่างมีประสิทธิภาพ" และการยักยอกทรัพย์ Jane Street ตกเป็นข่าวสองเรื่องในเดือนที่ผ่านมา:
คนหนึ่งถูกสงสัยว่ามีส่วนช่วยในการรัฐประหาร (ถูกกล่าวหา); อีกคนกำลังทำการทดลองการเก็งกำไรในตลาดออปชันของอินเดีย (และถูกกล่าวหาว่าไม่มีเงินจ้างทนายความที่สามารถเอาชนะพวกเขาในศาลได้)
ธุรกรรมเหล่านี้บางรายการมีมูลค่าสูงมากจนรัฐบาลอินเดียตัดสินใจห้าม Jane Street ทำธุรกิจในประเทศนี้โดยสิ้นเชิงและยึดเงินทุนของพวกเขาไป Matt Levine ได้สรุปเรื่องนี้ไว้อย่างละเอียดในคอลัมน์ Bloomberg ของเขา แต่สรุปสั้นๆ ก็คือ "การเก็งกำไร" นี้ทำงานดังนี้: 1. ขายพุตในตลาดที่มีสภาพคล่องสูง (เช่น 100 ล้านดอลลาร์) 2. ค่อยๆ เข้าซื้อสินทรัพย์อ้างอิงในตลาดที่มีสภาพคล่องต่ำ (เช่น ปริมาณการซื้อขาย 10 ล้านดอลลาร์ต่อวัน) ในตลาดอย่างอินเดีย ปริมาณออปชั่นมักจะสูงกว่าหุ้นอ้างอิงหลายเท่า นี่เป็นลักษณะของตลาด ไม่ใช่จุดบกพร่อง แม้ว่าสินทรัพย์อ้างอิงจะหายาก ตลาดก็ยังคงมีสภาพคล่องได้เสมอ ตัวอย่างเช่น ปริมาณรวมของ ETF ทองคำสูงกว่าปริมาณสำรองทองคำจริงมาก อีกตัวอย่างหนึ่ง ราคาหุ้นของ GameStop ที่พุ่งสูงขึ้นในปี 2022 ส่วนหนึ่งเป็นผลมาจากขนาดของสถานะขายชอร์ตที่มากกว่าจำนวนหุ้นที่ยังไม่ได้ขาย กลับมาที่เรื่องราวกันต่อ กลับไปที่กรณีของ Jane Street
เมื่อคุณ "ซื้อ" ออปชันพุต คุณกำลังเดิมพันว่าราคาจะลดลง หรือพูดอีกอย่างก็คือ คุณซื้อสิทธิ์ในการขายสินทรัพย์ในราคาที่ตกลงกันไว้ (เช่น ราคาใช้สิทธิ) การซื้อออปชันคอลนั้นตรงกันข้าม คุณซื้อสิทธิ์ในการซื้อสินทรัพย์ในราคาที่กำหนดไว้ล่วงหน้า ผมจะอธิบายเรื่องนี้โดยใช้โทเค็น PUMP ที่กำลังจะออกมาเป็นตัวอย่าง
สมมติว่าผมเดิมพันว่ามูลค่าที่เจือจางเต็มที่ (FDV) ของโทเค็น PUMP จะน้อยกว่า 4 พันล้านดอลลาร์เมื่อออนไลน์ (บางทีอาจเป็นเพราะไม่ชอบการลงทุนร่วมทุนและตลาด Meme) ผมก็จะซื้อออปชันพุต คนที่ขายออปชันให้ผมอาจเป็นนักลงทุนร่วมทุนที่มีโควตาโทเค็น PUMP และเชื่อว่าราคาจะสูงขึ้นเมื่อออนไลน์
VC ที่ขายออปชันพุตจะได้รับค่าพรีเมียม สมมติว่าฉันจ่ายค่าพรีเมียม 0.10 ดอลลาร์ หากโทเค็นมีราคาอยู่ที่ 3.10 ดอลลาร์ และราคาใช้สิทธิของฉันอยู่ที่ 4 ดอลลาร์ ฉันสามารถทำกำไรได้ 0.90 ดอลลาร์จากการใช้สิทธิ์พุตออปชัน ซึ่งจริงๆ แล้วคือ 0.80 ดอลลาร์หลังจากหักค่าพรีเมียมแล้ว VC ถูกบังคับให้ขายโทเค็นในราคาที่ต่ำกว่าที่คาดไว้ (3.10 ดอลลาร์) ซึ่งเทียบเท่ากับการสูญเสียส่วนต่าง 0.90 ดอลลาร์
ทำไมฉันจึงควรทำเช่นนี้? เพราะเลเวอเรจสูงมาก: ฉันสามารถขายชอร์ตสินทรัพย์มูลค่า 4 ดอลลาร์ด้วยเงิน 0.1 ดอลลาร์ ทำไมฉันถึงได้รับเลเวอเรจสูงขนาดนั้น? เพราะผู้ขายออปชัน (VC) เชื่อว่าราคาจะไม่ลดลงต่ำกว่า 4 ดอลลาร์ ยิ่งไปกว่านั้น VC (และเครือข่ายของเขา) อาจซื้อ PUMP ที่ราคา 4 ดอลลาร์ เพื่อให้แน่ใจว่าราคาจะยังคงอยู่ที่ 4.5 ดอลลาร์เมื่อใช้สิทธิ์ออปชัน นี่คือสิ่งที่รัฐบาลอินเดียกล่าวหาว่า Jane Street ทำ
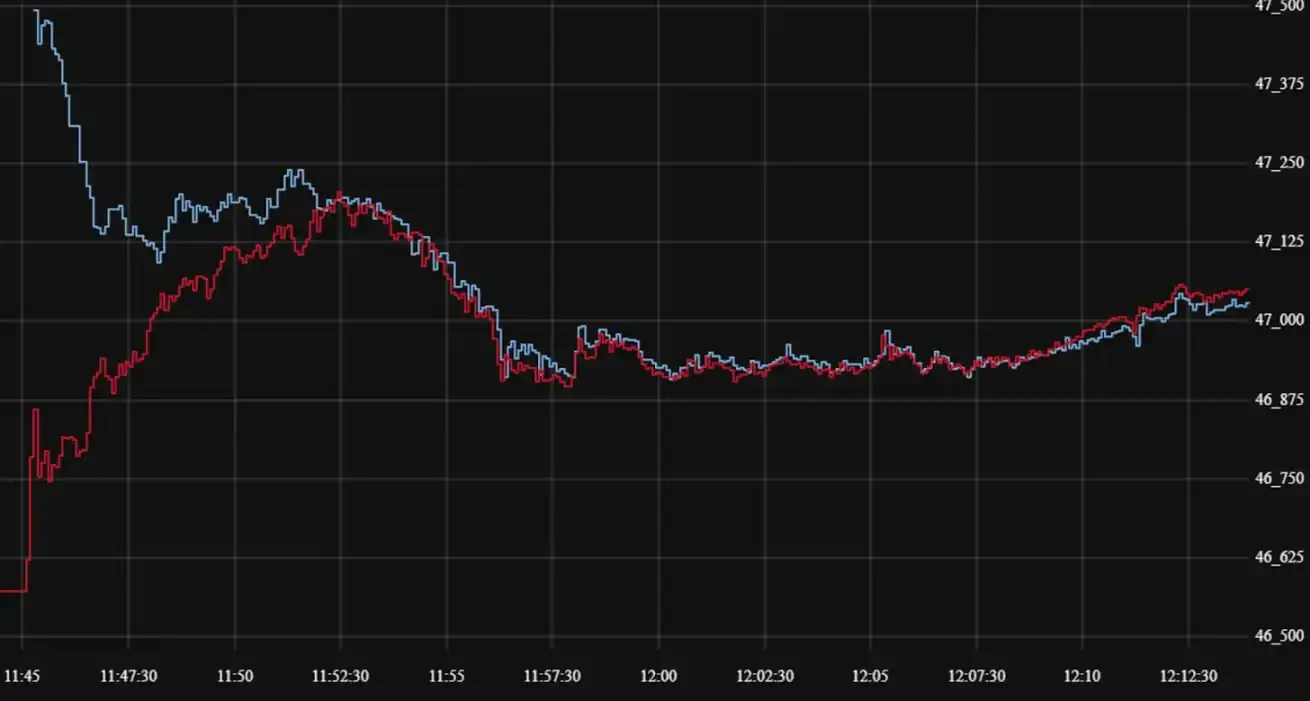
ที่มา: Bloomberg
อย่างไรก็ตาม ในกรณีของ Jane Street พวกเขาไม่ได้ซื้อขายโทเค็น PUMP แต่ซื้อขายหุ้นอินเดีย โดยเฉพาะดัชนี NIFTY Bank นักลงทุนรายย่อยมักซื้อขายออปชันเนื่องจากเลเวอเรจสูงในตลาดนั้น สิ่งที่พวกเขาต้องทำคือ: ซื้อหุ้นอ้างอิงบางส่วนที่มีสภาพคล่องค่อนข้างต่ำซึ่งเป็นส่วนประกอบของดัชนี
จากนั้น เมื่อการซื้อแบบ Spot ผลักดันให้ราคาดัชนีสูงขึ้น ให้ขายออปชันคอลดัชนีในราคาพรีเมียมที่สูงขึ้น ซื้อออปชันพุตดัชนีในเวลาเดียวกัน และสุดท้ายขายหุ้นเพื่อดึงดัชนีให้ลดลง กำไรมาจาก Call Premium และ Put Gain และอาจขาดทุนเล็กน้อยจากการซื้อขายแบบ Spot แต่กำไรจาก Put มักจะเพียงพอที่จะชดเชยการขาดทุนนี้
แผนภูมิด้านบนอธิบายวิธีการเทรดนี้: เส้นสีแดงคือราคาซื้อขายดัชนี และเส้นสีน้ำเงินคือราคาซื้อขายออปชัน ในทางปฏิบัติ พวกเขาขายออปชัน (กดราคาลง เก็บค่า Premium) และซื้อสินทรัพย์อ้างอิง (ดันราคาขึ้น โดยไม่ต้องจ่ายค่าออปชัน) — ทั้งหมดนี้คือการทำ Arbitrage
แล้วเรื่องนี้เกี่ยวข้องกับหัวข้อวันนี้อย่างไร?
ไม่เชิงครับ ผมแค่อยากอธิบายแนวคิดของ Put, Call และราคาใช้สิทธิ สำหรับผู้ที่ยังไม่คุ้นเคยกับคำศัพท์เหล่านี้
ในตอนนี้ ผมและ Sumanth จะสำรวจคำถามง่ายๆ ข้อหนึ่ง: ทำไมตลาดออปชันคริปโตถึงยังไม่เติบโตอย่างก้าวกระโดด? ด้วยกระแสหลักจาก Hyperliquid การซื้อขายแบบ Perpetual Swaps บนเครือข่ายกำลังกลับมาร้อนแรงอีกครั้ง และการซื้อขายแบบ Perpetual Swaps ของหุ้นก็กำลังจะเกิดขึ้นในอนาคต แต่แล้วออปชั่นล่ะ? เช่นเดียวกับเรื่องอื่นๆ เราเริ่มต้นด้วยบริบททางประวัติศาสตร์ จากนั้นวิเคราะห์รายละเอียดการทำงานของตลาดเหล่านี้ และสุดท้ายมองไปยังอนาคต สมมติฐานของเรา: หาก Perpetual Swaps ได้รับความนิยม ตลาดออปชั่นก็จะตามมา
คำถามคือ ทีมไหนกำลังพัฒนาผลิตภัณฑ์ออปชัน? พวกเขาจะใช้กลไกอะไรเพื่อหลีกเลี่ยงการทำผิดพลาดซ้ำรอยเหมือนในงาน DeFi Summer 2021?
เรายังไม่มีคำตอบที่ชัดเจน แต่เราสามารถให้เบาะแสบางอย่างได้
ปริศนาของสัญญาถาวร
จำได้ไหมกับช่วงการระบาดใหญ่? “วันวานอันแสนสุข” ที่เรานั่งอยู่บ้านและคาดเดาว่าการทดลองแยกตัวทางสังคมครั้งใหญ่ครั้งนี้จะกินเวลานานแค่ไหน นั่นคือช่วงเวลาที่เราได้เห็นข้อจำกัดของตลาดสัญญาถาวร เช่นเดียวกับสินค้าโภคภัณฑ์หลายชนิด น้ำมันมีตลาดซื้อขายล่วงหน้าที่เทรดเดอร์สามารถวางเดิมพันราคาได้ แต่เช่นเดียวกับสินค้าโภคภัณฑ์อื่นๆ น้ำมันจะมีค่าก็ต่อเมื่อมีความต้องการ ข้อจำกัดที่เกิดจากการระบาดใหญ่ทำให้ความต้องการน้ำมันและผลิตภัณฑ์ที่เกี่ยวข้องลดลงอย่างมาก
เมื่อคุณซื้อสัญญาซื้อขายล่วงหน้าแบบส่งมอบจริง (ชำระโดยไม่ใช้เงินสด) คุณจะได้รับสิทธิ์ในการรับสินทรัพย์อ้างอิงในราคาที่ตกลงกันไว้ในอนาคต ดังนั้น หากผมถือครองน้ำมันระยะยาว ผมจะ "รับ" น้ำมันเมื่อสัญญาหมดอายุ เทรดเดอร์ส่วนใหญ่ไม่ได้ถือครองสินค้าโภคภัณฑ์จริง แต่จะขายให้กับโรงงานหรือคู่สัญญาที่รับผิดชอบด้านโลจิสติกส์ (เช่น รถบรรทุกน้ำมัน)
แต่ในปี 2020 สถานการณ์เริ่มบานปลาย ไม่มีใครต้องการน้ำมันมากขนาดนั้น และเทรดเดอร์ที่ซื้อสัญญาซื้อขายล่วงหน้าต้องรับผิดชอบในการดูแลทรัพย์สิน ลองนึกภาพดู: ผมเป็นนักวิเคราะห์อายุ 27 ปีในธนาคารเพื่อการลงทุน และผมถูกขอให้รับมอบน้ำมัน 1 ล้านแกลลอน ผู้อำนวยการฝ่ายปฏิบัติตามกฎระเบียบของผมซึ่งอายุ 40 กว่าๆ จะบังคับให้ผมขายทั้งหมดก่อน และนั่นคือสิ่งที่เกิดขึ้นจริงๆ
ในปี 2020 ราคาน้ำมันลดลงสู่ระดับติดลบชั่วครู่ สิ่งนี้แสดงให้เห็นอย่างชัดเจนถึงข้อจำกัดของฟิวเจอร์สแบบฟิวเจอร์สทางกายภาพ: คุณต้องรับสินค้าเอง และการรับสินค้าต้องใช้เงิน ถ้าผมเป็นแค่เทรดเดอร์ที่เดิมพันราคาน้ำมัน ไก่ หรือเมล็ดกาแฟ แล้วทำไมผมต้องรับสินค้าจริงด้วยล่ะ? ผมจะนำสินค้าจากโรงงานผลิตไปยังท่าเรือดูไบได้อย่างไร? นี่คือความแตกต่างเชิงโครงสร้างระหว่างฟิวเจอร์สคริปโตและฟิวเจอร์สแบบดั้งเดิม
ในวงการคริปโต การรับสินทรัพย์อ้างอิงแทบจะไม่มีค่าใช้จ่ายอะไรเลย เพียงแค่เข้ากระเป๋าเงินของคุณเท่านั้น
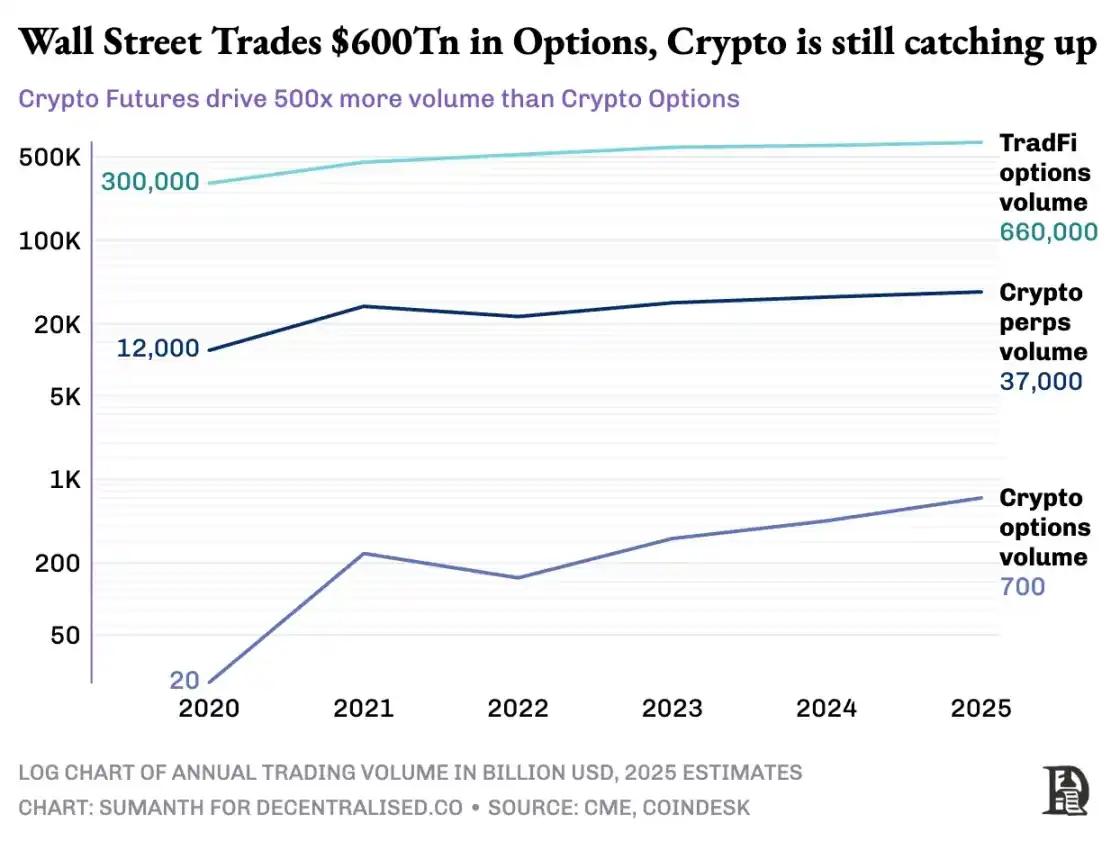
อย่างไรก็ตาม ตลาดออปชันคริปโตเคอร์เรนซีไม่เคยเติบโตอย่างก้าวกระโดด ในปี 2020 ตลาดออปชันของสหรัฐฯ มีการซื้อขายประมาณ 7 พันล้านสัญญา ปัจจุบันตัวเลขดังกล่าวอยู่ที่เกือบ 12 พันล้านสัญญา โดยมีมูลค่าโดยประมาณประมาณ 45 ล้านล้านดอลลาร์ ตลาดออปชันของสหรัฐฯ มีขนาดใหญ่กว่าตลาดฟิวเจอร์สประมาณเจ็ดเท่า และเกือบครึ่งหนึ่งของการซื้อขายมาจากนักลงทุนรายย่อยที่สนใจออปชันระยะสั้นที่หมดอายุในวันหรือสุดสัปดาห์นั้น โมเดลธุรกิจของ Robinhood ตั้งอยู่บนพื้นฐานนี้: การให้บริการช่องทางการซื้อขายออปชันที่รวดเร็ว สะดวก และฟรี รวมถึงการทำกำไรผ่านรูปแบบ "การชำระเงินตามกระแสคำสั่งซื้อ" (ซึ่งจ่ายโดยผู้ดูแลสภาพคล่อง เช่น Citadel)
แต่สถานการณ์ของอนุพันธ์คริปโทเคอร์เรนซีนั้นแตกต่างออกไปอย่างสิ้นเชิง: สัญญาแบบไม่มีกำหนดระยะเวลา (Perpetual contracts) มีมูลค่าการซื้อขายประมาณ 2 ล้านล้านดอลลาร์ต่อเดือน ซึ่งมากกว่าออปชันถึง 20 เท่า (ประมาณ 1 แสนล้านดอลลาร์ต่อเดือน) ตลาดคริปโทเคอร์เรนซีไม่ได้สืบทอดรูปแบบการเงินแบบดั้งเดิมที่มีอยู่เดิม แต่ได้สร้างระบบนิเวศของตัวเองขึ้นมาตั้งแต่ต้น
สภาพแวดล้อมด้านกฎระเบียบเป็นตัวกำหนดความแตกต่างนี้ ตลาดแบบดั้งเดิมอยู่ภายใต้การควบคุมของคณะกรรมการกำกับการซื้อขายสินค้าโภคภัณฑ์ล่วงหน้า (CFTC) ของสหรัฐอเมริกา ซึ่งกำหนดให้สัญญาซื้อขายล่วงหน้าต้องถูกโรลโอเวอร์ (rolled over) ซึ่งก่อให้เกิดความขัดแย้งในการดำเนินงาน กฎระเบียบของสหรัฐอเมริกากำหนดขีดจำกัดสูงสุดของเลเวอเรจมาร์จิ้นหุ้นไว้ที่ประมาณ 2 เท่า และห้าม "สัญญาแบบถาวร 20 เท่า" ดังนั้น ออปชันจึงกลายเป็นวิธีเดียวสำหรับผู้ใช้ Robinhood (เช่น นักลงทุนรายย่อยที่มีเงินเพียง 500 ดอลลาร์) ที่จะเปลี่ยนความผันผวนของราคาหุ้น Apple เพียง 1% ให้เป็นผลตอบแทนมากกว่า 10%
สภาพแวดล้อมที่ไร้การควบคุมของคริปโทเคอร์เรนซีได้สร้างพื้นที่สำหรับนวัตกรรม ทุกอย่างเริ่มต้นจากสัญญาซื้อขายล่วงหน้าแบบถาวรของ BitMEX: ดังที่ชื่อบ่งบอก สัญญาซื้อขายล่วงหน้าประเภทนี้ไม่มีวัน "ส่งมอบ" และเป็นแบบถาวร คุณไม่จำเป็นต้องถือสินทรัพย์อ้างอิง เพียงแค่ซื้อขายซ้ำๆ ก็ได้ ทำไมเทรดเดอร์จึงใช้สัญญาแบบถาวร? มีสองเหตุผล:
1. สัญญาแบบ Perpetual มีค่าธรรมเนียมต่ำกว่าการซื้อขายแบบ Spot
2. สัญญาแบบ Perpetual มีเลเวอเรจสูงกว่า
เทรดเดอร์ส่วนใหญ่ชอบความเรียบง่ายของ Perpetual Swap ในทางตรงกันข้าม การซื้อขายออปชันจำเป็นต้องเข้าใจตัวแปรหลายตัวพร้อมกัน ได้แก่ การเลือกราคาใช้สิทธิ ราคาสินทรัพย์อ้างอิง การสลายตัวตามเวลา ความผันผวนโดยนัย และการป้องกันความเสี่ยงแบบ Delta เทรดเดอร์คริปโตส่วนใหญ่เปลี่ยนจากการซื้อขายแบบ Spot มาเป็น Perpetual Swap โดยตรง โดยข้ามขั้นตอนการเรียนรู้ออปชันไปโดยสิ้นเชิง
ในปี 2016 BitMEX ได้เปิดตัว Perpetual Swap ซึ่งกลายเป็นเครื่องมือเลเวอเรจยอดนิยมสำหรับเทรดเดอร์คริปโตในทันที ในปีเดียวกันนั้น ทีมเล็กๆ ของเนเธอร์แลนด์ได้เปิดตัว Deribit แพลตฟอร์มการซื้อขายแรกที่เน้นการซื้อขายออปชันสกุลเงินดิจิทัล ในขณะนั้น Bitcoin มีการซื้อขายต่ำกว่า 1,000 ดอลลาร์ และเทรดเดอร์ส่วนใหญ่คิดว่าออปชันมีความซับซ้อนและไม่จำเป็น สิบสองเดือนต่อมา กระแสก็เปลี่ยนไปอย่างกะทันหัน: Bitcoin พุ่งสูงถึง 20,000 ดอลลาร์ และนักขุดที่มีสินค้าคงคลังจำนวนมากก็เริ่มซื้อ Put Option เพื่อล็อกกำไร ในปี 2019 ออปชัน Ethereum ได้เริ่มใช้งาน และภายในเดือนมกราคม 2020 มูลค่าสัญญาออปชันแบบเปิด (Open Interest) ของออปชันมีมูลค่าเกิน 1 พันล้านดอลลาร์สหรัฐเป็นครั้งแรก
ปัจจุบัน Deribit จัดการปริมาณออปชันคริปโตทั้งหมดมากกว่า 85% ซึ่งเป็นสัญญาณที่แสดงให้เห็นถึงความเข้มข้นของตลาด เมื่อสถาบันต้องการซื้อขายในปริมาณมาก พวกเขาจะไม่ไปที่สมุดคำสั่งซื้อขาย แต่จะติดต่อฝ่ายเสนอราคาหรือสื่อสารผ่าน Telegram ซึ่งจะดำเนินการผ่านอินเทอร์เฟซของ Deribit ปริมาณการซื้อขายของ Deribit หนึ่งในสี่มาจากช่องทางส่วนตัวเหล่านี้ ซึ่งเน้นย้ำถึงความโดดเด่นของสถาบันในตลาดที่ดูเหมือนจะถูกครอบงำโดยนักลงทุนรายย่อย
Deribit มีความโดดเด่นตรงที่อนุญาตให้มีหลักประกันข้ามตลาด ตัวอย่างเช่น คุณซื้อขายฟิวเจอร์สแบบ long (Bitcoin มูลค่า 100,000 ดอลลาร์) และซื้อออปชันแบบ put มูลค่า 95,000 ดอลลาร์ในเวลาเดียวกัน หากราคา Bitcoin ร่วงลง สัญญาฟิวเจอร์สระยะยาวจะขาดทุน แต่มูลค่าของสัญญาพุตออปชันจะป้องกันไม่ให้ราคาพุ่งสูงขึ้น แน่นอนว่ามีตัวแปรหลายอย่าง เช่น เวลาสิ้นสุดของสัญญาออปชัน หรือเลเวอเรจของสัญญาฟิวเจอร์ส แต่คุณสมบัติการค้ำประกันข้ามตลาดของ Deribit ถือเป็นเหตุผลสำคัญที่ทำให้ Deribit ครองตลาดอยู่
ในทางทฤษฎีแล้ว การทำเช่นนี้ทำได้ง่ายด้วยออปชันแบบออนเชน: สัญญาอัจฉริยะสามารถติดตามราคาใช้สิทธิและวันหมดอายุ หลักประกันการถือครอง และชำระเงินได้โดยไม่ต้องผ่านตัวกลาง อย่างไรก็ตาม หลังจากการทดลองห้าปี ปริมาณการซื้อขายรวมของตลาดออปชันแบบกระจายศูนย์ยังคงน้อยกว่า 1% ของตลาดออปชัน ในขณะที่ตลาดออปชันแบบกระจายศูนย์ที่มีสัญญาแบบไม่มีกำหนดมีสัดส่วนประมาณ 10% ของปริมาณการซื้อขายฟิวเจอร์ส
เพื่อทำความเข้าใจสาเหตุ เราจำเป็นต้องทบทวนสามขั้นตอนของการพัฒนาออปชันแบบออนเชน
ยุคหินแห่งออปชั่น
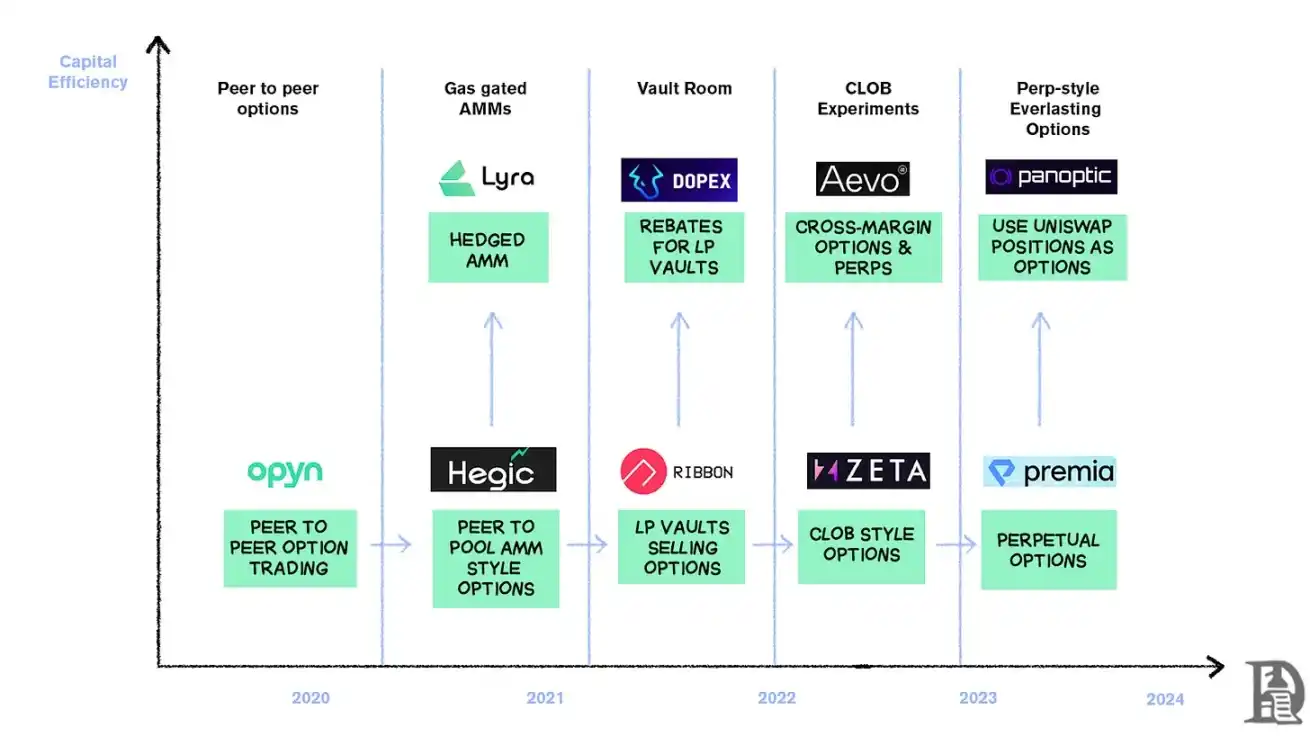
ในเดือนมีนาคม 2020 Opyn ได้เปิดเสรีการออกออปชั่น: ล็อก ETH เป็นหลักประกัน เลือกราคาใช้สิทธิและวันหมดอายุ จากนั้นสัญญาอัจฉริยะจะสร้างโทเค็น ERC20 ที่แสดงถึงสิทธิ์ โทเค็นเหล่านี้สามารถซื้อขายได้บนแพลตฟอร์มใดๆ ที่รองรับ ERC20 เช่น Uniswap, SushiSwap หรือแม้แต่การโอนผ่านกระเป๋าเงินโดยตรง
ออปชั่นแต่ละตัวเป็นโทเค็นที่ซื้อขายได้แยกกัน: ออปชั่นคอลมูลค่า 1,000 ดอลลาร์เดือนกรกฎาคมเป็นโทเค็นหนึ่ง และออปชั่นคอลมูลค่า 1,200 ดอลลาร์เป็นอีกโทเค็นหนึ่ง ซึ่งนำไปสู่ประสบการณ์การใช้งานที่กระจัดกระจาย แต่ตลาดยังคงดำเนินไปตามปกติ เมื่อหมดอายุ ผู้ถือออปชั่นที่ "อยู่ในสถานะเงิน" สามารถใช้สิทธิ์ออปชั่นและรับเงินได้ และสัญญาจะคืนหลักประกันที่เหลือให้กับผู้ขาย ยิ่งไปกว่านั้น ผู้ขายต้องล็อกมูลค่าตามสัญญาไว้เต็มจำนวน การขายออปชั่นคอล 10 ETH จำเป็นต้องอายัด 10 ETH ไว้จนกว่าจะหมดอายุเพื่อรับค่าพรีเมียม 0.5 ETH
ระบบนี้ทำงานได้ดีจนกระทั่งถึงช่วง DeFi Summer เมื่อค่าธรรมเนียมแก๊สพุ่งสูงถึง 50-200 ดอลลาร์ต่อออปชั่น ค่าใช้จ่ายในการออกออปชั่นมักจะสูงกว่าค่าพรีเมียม และโมเดลทั้งหมดก็พังทลายลงแทบจะในชั่วข้ามคืน
นักพัฒนาหันมาใช้โมเดล Liquidity Pool แบบ Uniswap Hegic เป็นผู้นำการเปลี่ยนแปลงนี้ โดยอนุญาตให้ทุกคนตั้งแต่นักลงทุนรายย่อยไปจนถึงนักลงทุนรายใหญ่ สามารถฝาก ETH ไว้ในคลังข้อมูลสาธารณะได้ ผู้ให้บริการสภาพคล่อง (LP) จะรวมหลักประกันไว้ในคลังข้อมูล และสัญญาอัจฉริยะจะเสนอราคาออปชั่นสำหรับการซื้อขาย อินเทอร์เฟซของ Hegic ช่วยให้ผู้ใช้สามารถเลือกราคาใช้สิทธิและวันหมดอายุได้
หากเทรดเดอร์ต้องการซื้อออปชันคอลออปชัน 1 ETH สำหรับสัปดาห์หน้า ผู้ดูแลสภาพคล่องอัตโนมัติ (AMM) จะใช้แบบจำลอง Black-Scholes เพื่อกำหนดราคาและดึงข้อมูลความผันผวนของ ETH จาก Oracle ภายนอก หลังจากที่เทรดเดอร์คลิก "ซื้อ" สัญญาจะหัก 1 ETH จากพูลเป็นหลักประกัน สร้าง NFT ที่บันทึกราคาใช้สิทธิและวันหมดอายุ และส่งไปยังกระเป๋าเงินของผู้ซื้อโดยตรง ผู้ซื้อสามารถขาย NFT ต่อบน OpenSea ได้ทุกเมื่อ หรือรอจนหมดอายุก็ได้
สำหรับผู้ใช้ มันแทบจะเหมือนเวทมนตร์: การซื้อขายเกิดขึ้น ไม่จำเป็นต้องมีคู่สัญญา และค่าพรีเมียมไหลไปยัง LP (หักค่าธรรมเนียมโปรโตคอล) เทรดเดอร์ชื่นชอบประสบการณ์แบบคลิกเดียว และ LP ก็ชื่นชอบผลตอบแทน Vault สามารถออกออปชันที่มีราคาใช้สิทธิ์/วันหมดอายุหลายรายการพร้อมกันได้โดยไม่ต้องมีการบริหารจัดการอย่างแข็งขัน
เวทมนตร์นี้คงอยู่จนถึงเดือนกันยายน 2020 Ethereum ประสบภาวะตกต่ำอย่างรุนแรง และกฎการกำหนดราคาที่เรียบง่ายของ Hegic ทำให้ Put Option ถูกขายในราคาถูกเกินไป ผู้ถือ Put Option ได้ใช้สิทธิ์ ทำให้ Vault ต้องจ่าย ETH มากกว่าที่คาดไว้มาก ในเวลาเพียงหนึ่งสัปดาห์ รายได้จากค่าพรีเมียมตลอดทั้งปีก็หายไป และ LP ได้เรียนรู้บทเรียนอันเจ็บปวด: การออกออปชันในตลาดที่สงบอาจดูเหมือนง่าย แต่หากปราศจากการจัดการความเสี่ยงที่เหมาะสม พายุอาจทำลายทุกอย่างได้
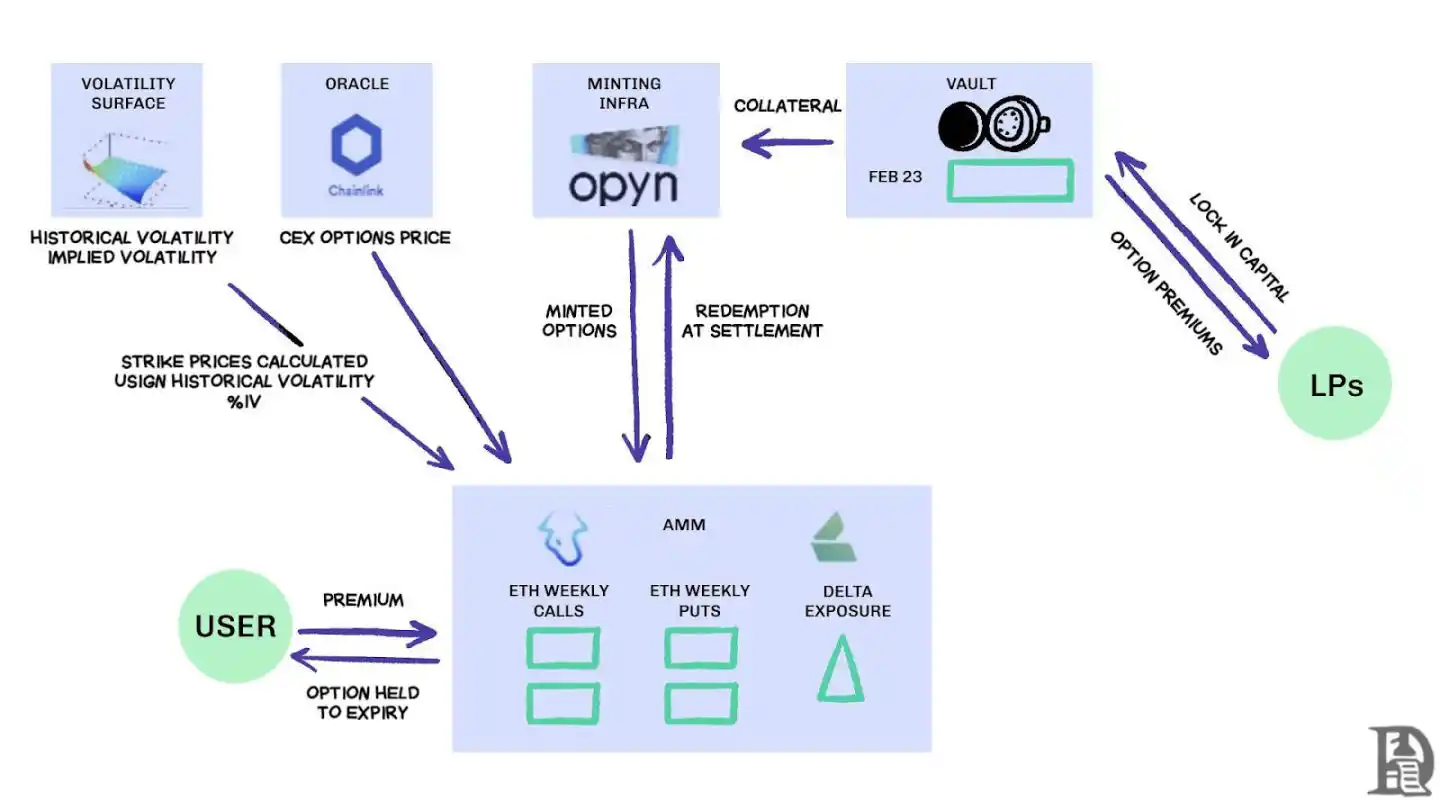
AMM ต้องล็อกหลักประกันเพื่อรับประกันออปชัน
Lyra (ปัจจุบันเปลี่ยนชื่อเป็น Derive) พยายามแก้ปัญหานี้โดยการรวมกลุ่มสภาพคล่องและการจัดการความเสี่ยงอัตโนมัติ: หลังจากการซื้อขายแต่ละครั้ง Lyra จะคำนวณ Net Delta Exposure ของกลุ่ม (ผลรวมของ Net Delta Exposure สำหรับราคาใช้สิทธิและวันหมดอายุของออปชันทั้งหมด) หาก Vault มี Net Short Exposure เท่ากับ 40 ETH หมายความว่าทุกๆ การเพิ่มขึ้นของราคา ETH 1 ดอลลาร์ Vault จะขาดทุน 40 ดอลลาร์ Lyra จะสร้างสถานะ Long Position 40 ETH บนสัญญา Synthetix Perpetual เพื่อป้องกันความเสี่ยงจากทิศทาง
AMM ใช้แบบจำลอง Black-Scholes ในการกำหนดราคา โดยส่งการคำนวณแบบ on-chain ราคาแพงไปยัง Oracle นอกเครือข่ายเพื่อควบคุมค่าธรรมเนียมแก๊ส การป้องกันความเสี่ยงแบบเดลต้านี้ช่วยลดการขาดทุนของวอลต์ลงครึ่งหนึ่งเมื่อเทียบกับกลยุทธ์ที่ไม่ได้ป้องกันความเสี่ยง แม้จะมีการออกแบบที่ชาญฉลาด แต่ระบบก็ยังคงอาศัยสภาพคล่องของ Synthetix
เมื่อวิกฤตการณ์ของ Terra Luna ก่อให้เกิดความตื่นตระหนกและเทรดเดอร์ต่างพากันถอนตัวออกจาก Synthetix staking pool สภาพคล่องก็เหือดแห้ง ทำให้ต้นทุนการป้องกันความเสี่ยงของ Lyra พุ่งสูงขึ้นและส่วนต่างราคา (spread) กว้างขึ้นอย่างมาก การป้องกันความเสี่ยงที่ซับซ้อนจำเป็นต้องมีแหล่งสภาพคล่องจำนวนมาก ซึ่ง DeFi ยังคงประสบปัญหาในการจัดหาให้ได้อย่างน่าเชื่อถือ
กำลังมองหาไฟ
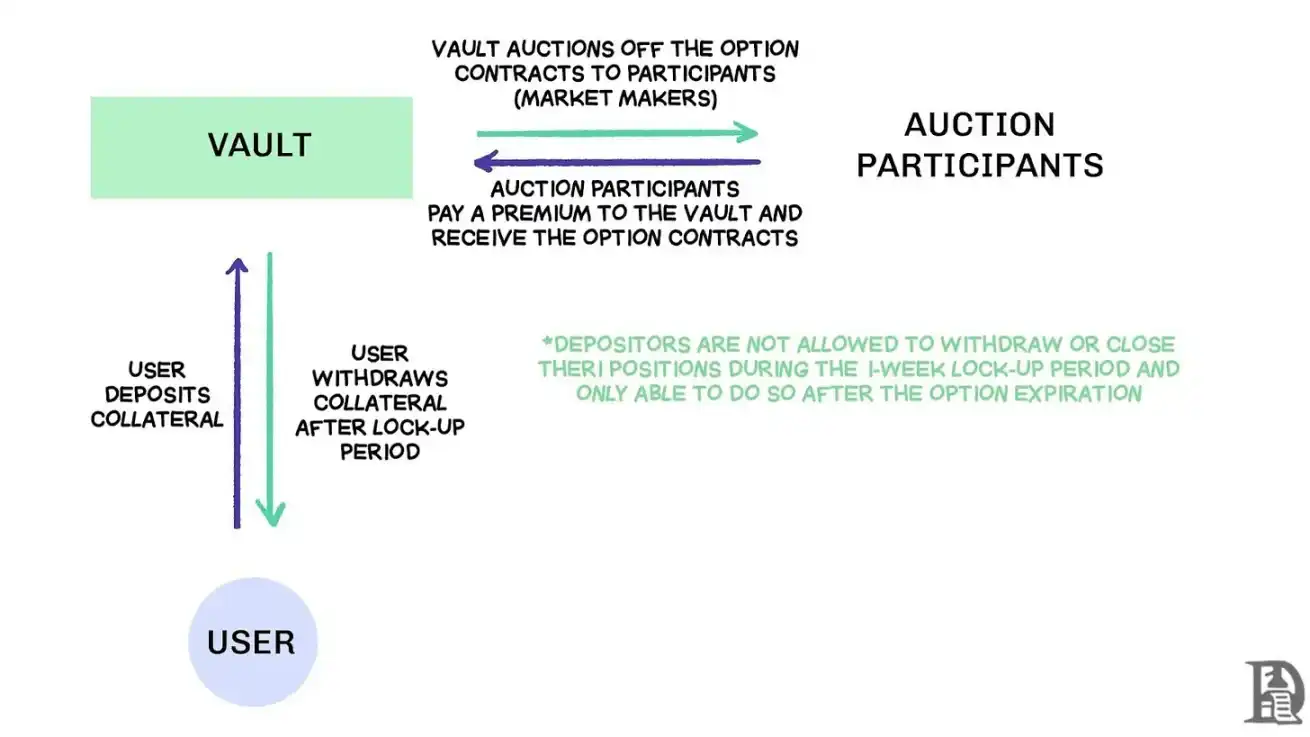
Decentralized Option Vaults (DOVs) ไหลผ่านคำสั่งซื้อขายผ่านการประมูล ที่มา: Treehouse Research
ต้นปี 2021 Decentralized Option Vaults (DOVs) ได้ถือกำเนิดขึ้น Ribbon Finance เป็นผู้บุกเบิกโมเดลนี้ และกลยุทธ์ก็เรียบง่าย: ผู้ใช้ฝาก ETH เข้า Vault และขายออปชัน Covered Call ผ่านการประมูลแบบ Off-chain ทุกวันศุกร์ ผู้ดูแลสภาพคล่องจะเสนอราคาตามกระแสคำสั่งซื้อขาย และเงินพรีเมียมจะถูกส่งคืนให้กับผู้ฝากเงินเป็นรายได้ กระบวนการทั้งหมดจะรีเซ็ตทุกวันพฤหัสบดีหลังจากออปชันได้รับการชำระบัญชีและหลักประกันถูกปลดล็อก
ในช่วงที่ตลาดกระทิงพุ่งสูงขึ้นในปี 2021 โดยที่ความผันผวนโดยนัย (IV) สูงกว่า 90% ผลตอบแทนแบบพรีเมียมรายสัปดาห์กลับกลายเป็นผลตอบแทนรายปี (APY) ที่น่าทึ่ง การประมูลรายสัปดาห์ยังคงสร้างผลตอบแทนที่น่าประทับใจ และผู้ฝากเงินก็ได้รับผลกำไรจาก ETH ที่ดูเหมือนจะไร้ความเสี่ยง แต่เมื่อตลาดถึงจุดสูงสุดในเดือนพฤศจิกายนและ ETH เริ่มร่วงลง วอลต์ก็เริ่มสร้างผลตอบแทนติดลบ และรายได้จากพรีเมียมไม่เพียงพอที่จะชดเชยการลดลงของ ETH
คู่แข่งอย่าง Dopex และ ThetaNuts ได้เลียนแบบโมเดลนี้และเพิ่มโทเค็นส่วนลดเพื่อลดผลกระทบจากช่วงเวลาที่ขาดทุน แต่ก็ยังไม่สามารถแก้ไขจุดอ่อนหลักจากความผันผวนที่รุนแรงได้ ทั้งในโมเดล AMM และ DOV เงินทุนจะถูกล็อคไว้จนกว่าจะครบกำหนด ผู้ใช้ที่ฝาก ETH เพื่อรับพรีเมียมจะต้องติดแหง็กเมื่อ ETH ร่วงลง และไม่สามารถปิดสถานะได้เมื่อจำเป็น
สมุดคำสั่งซื้อขาย
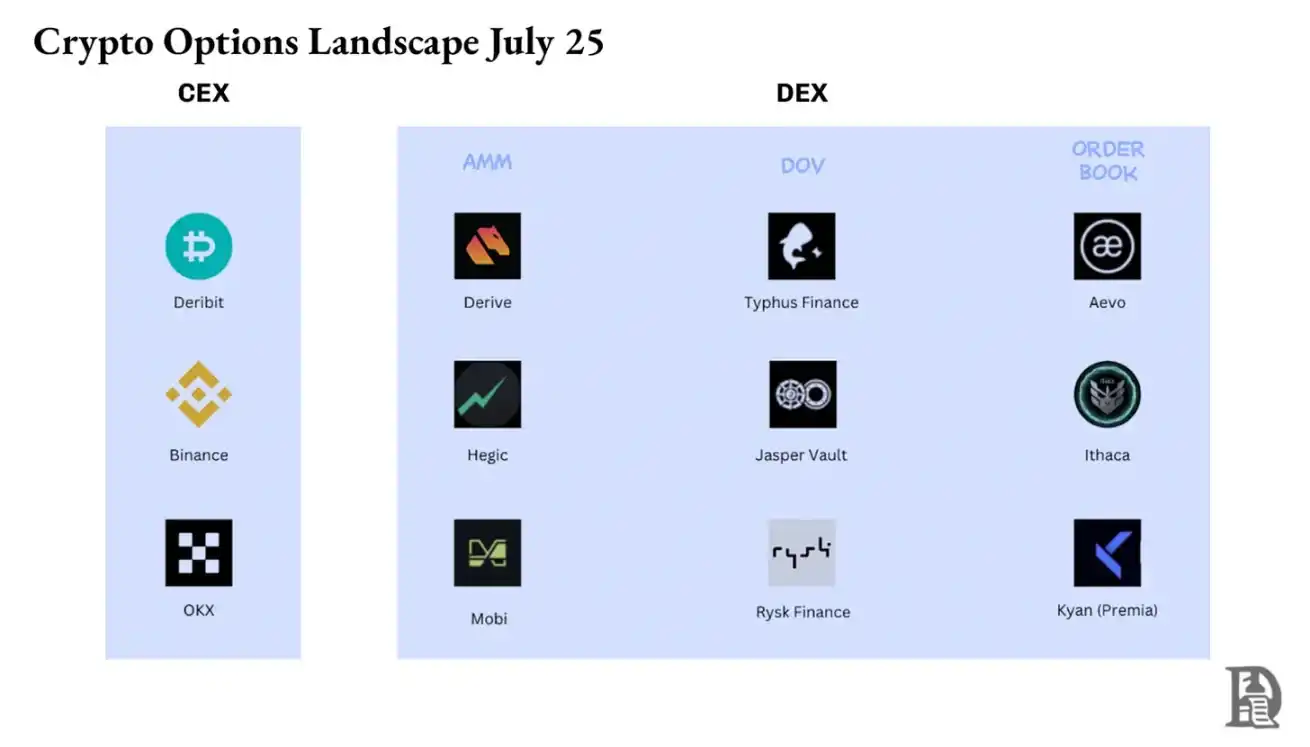
ทีมระบบนิเวศ Solana ได้เรียนรู้จากข้อจำกัดของ AMM ในโปรโตคอลออปชั่นยุคแรกๆ และใช้แนวทางที่แตกต่างออกไปโดยสิ้นเชิง พวกเขาพยายามเลียนแบบโมเดลสมุดคำสั่งซื้อขายแบบจำกัดกลาง (CLOB) ของ Deribit บนเครือข่าย โดยใช้กลไกจับคู่คำสั่งซื้อขายที่ซับซ้อนเพื่อให้เกิดการชำระราคาที่แทบจะทันที และนำผู้สร้างตลาด (market maker) มาเป็นคู่สัญญาผู้ขายของออปชั่นแต่ละตัว
ผลิตภัณฑ์รุ่นแรกๆ เช่น PsyOptions พยายามวางสมุดคำสั่งซื้อขายไว้บนเครือข่ายทั้งหมด โดยแต่ละใบเสนอราคาใช้พื้นที่บล็อก และผู้สร้างตลาดต้องล็อกหลักประกัน 100% ทำให้ใบเสนอราคามีน้อย ผลิตภัณฑ์รุ่นที่สอง เช่น Drift และ Zeta Markets ได้ย้ายสมุดคำสั่งซื้อขายออกจากเครือข่ายและชำระราคาบนเครือข่ายหลังจากจับคู่แล้ว ทีม Ribbon กลับมาสู่สนามรบอีกครั้งด้วย Aevo โดยนำสมุดคำสั่งซื้อขายและกลไกจับคู่ไปไว้บน Optimism Layer2 ประสิทธิภาพสูง
ที่สำคัญกว่านั้น ผลิตภัณฑ์เหล่านี้รองรับสัญญาแบบถาวรและออปชันบนแพลตฟอร์มเดียวกัน พร้อมด้วยระบบมาร์จิ้นรวมที่คำนวณความเสี่ยงสุทธิของผู้ดูแลสภาพคล่อง นี่คือปัจจัยความสำเร็จเดียวกันกับ Deribit ที่ช่วยให้ผู้ดูแลสภาพคล่องสามารถนำหลักประกันกลับมาใช้ใหม่ได้
ผลลัพธ์ที่ได้นั้นหลากหลาย สเปรดแคบลงเนื่องจากผู้ดูแลสภาพคล่องสามารถอัปเดตราคาได้บ่อยครั้งโดยไม่ต้องจ่ายค่าธรรมเนียมแก๊สที่สูง แต่จุดอ่อนของโมเดล CLOB จะถูกเปิดเผยในช่วงนอกเวลาทำการ นั่นคือ เมื่อผู้ดูแลสภาพคล่องมืออาชีพในสหรัฐอเมริกาออฟไลน์ สภาพคล่องจะหายไป และเทรดเดอร์รายย่อยต้องเผชิญกับสเปรดที่สูงมากและราคาดำเนินการที่ต่ำ การพึ่งพาผู้ดูแลสภาพคล่องที่กระตือรือร้นนี้นำไปสู่ "โซนตาย" ชั่วคราว ซึ่ง AMM แม้จะมีข้อบกพร่องก็ไม่เคยประสบมาก่อน ทีมอย่าง Drift ได้เปลี่ยนไปใช้สัญญาแบบถาวรและละทิ้งออปชันอย่างสิ้นเชิง
ทีมต่างๆ เช่น Premia กำลังสำรวจโมเดลไฮบริด AMM-CLOB เพื่อค้นหาจุดกึ่งกลางระหว่างสมุดคำสั่งซื้อขายแบบออนเชนเต็มรูปแบบที่ให้สภาพคล่องตลอด 24 ชั่วโมงทุกวัน กับผู้ดูแลสภาพคล่องที่สามารถเพิ่มความลึกได้ อย่างไรก็ตาม มูลค่ารวมที่ล็อกไว้ (TVL) ไม่เคยเกิน 10 ล้านดอลลาร์สหรัฐฯ ธุรกรรมขนาดใหญ่ยังคงต้องอาศัยผู้ดูแลสภาพคล่องในการแทรกแซง และ Slippage ยังคงสูงอยู่
เหตุใดออปชันจึงประสบปัญหา
สภาพคล่องของออปชันกำลังไหลจาก AMM ไปยังสมุดคำสั่งซื้อขายDerive ได้ยกเลิก AMM บนเครือข่าย และสร้างแพลตฟอร์มซื้อขายใหม่โดยใช้สมุดคำสั่งซื้อขาย พร้อมกลไกจัดการความเสี่ยงแบบข้ามมาร์จิ้น การอัปเกรดนี้ดึงดูดผู้ให้บริการอย่าง Galaxy และ GSR และปัจจุบันแพลตฟอร์มรองรับปริมาณออปชันบนเครือข่ายประมาณ 60% ทำให้เป็นแพลตฟอร์มซื้อขายออปชันแบบกระจายศูนย์ที่ใหญ่ที่สุดของ DeFi
Vlad พูดถึงการออกแบบสมุดคำสั่งซื้อขายแบบจำกัด
เมื่อผู้ดูแลสภาพคล่องขายออปชัน BTC มูลค่า 120,000 ดอลลาร์สหรัฐ และป้องกันความเสี่ยงด้วย BTC สปอต ระบบจะระบุสถานะที่หักล้างเหล่านี้ และคำนวณข้อกำหนดมาร์จิ้นโดยอิงจากความเสี่ยงสุทธิของพอร์ตโฟลิโอ แทนที่จะเป็นข้อกำหนดของสถานะแต่ละรายการ เครื่องมือจะประเมินสถานะแต่ละสถานะอย่างต่อเนื่อง ได้แก่ การรับประกันสัญญาซื้อขายล่วงหน้ามูลค่า 120,000 ดอลลาร์สหรัฐที่หมดอายุในเดือนมกราคม 2026, การขายชอร์ตสัญญารายสัปดาห์ของสัปดาห์หน้า, การซื้อ BTC แบบ Spot และการเรียกเก็บมาร์จิ้นจากเทรดเดอร์โดยอิงจากความเสี่ยงสุทธิตามทิศทางการลงทุน
การป้องกันความเสี่ยงจะช่วยชดเชยความเสี่ยง ทำให้มีหลักประกันเหลือสำหรับนำไปใช้ในการเสนอราคาครั้งต่อไป
โปรโตคอลแบบ On-chain จะทำลายวงจรนี้เมื่อแปลงค่าใช้สิทธิและวันหมดอายุแต่ละรายการเป็นโทเค็น ERC-20 ของตนเอง การป้องกันความเสี่ยงของสัญญา BTC แบบ Perpetual จะไม่ได้รับการยอมรับจากออปชั่นซื้อมูลค่า 120,000 ดอลลาร์สหรัฐที่ถูกสร้างขึ้นในวันศุกร์หน้า แม้ว่า Derive จะได้แก้ไขปัญหานี้บางส่วนโดยการเพิ่มสัญญาแบบ Perpetual เข้าไปในสำนักหักบัญชีเพื่อให้สามารถทำ Cross-Margin ได้ แต่ค่าสเปรดยังคงสูงกว่า Deribit มาก ค่าสเปรดสำหรับสถานะที่เทียบเท่ากันมักจะสูงกว่า 2-5 เท่า
หมายเหตุ: ราคามะม่วงเป็นเพียงคำอธิบาย สมมติว่าผมขายสิทธิ์ซื้อมะม่วงให้ใครสักคนในราคา 10 ดอลลาร์สหรัฐฯ ในราคาพรีเมียม 1 ดอลลาร์สหรัฐฯ มะม่วงเหล่านี้จะสุกภายในสามวัน ตราบใดที่ผมยังมีมะม่วง (สินทรัพย์อ้างอิง) ผมก็สามารถเก็บมะม่วงได้ในราคาพรีเมียม (1 ดอลลาร์สหรัฐฯ) โดยไม่ต้องกังวลว่าราคามะม่วงในตลาดจะสูงขึ้น
ผมจะไม่ขาดทุน (เฮดจ์ฟันด์) เว้นแต่ราคามะม่วงจะเพิ่มขึ้น ซึ่งทำให้เกิดต้นทุนค่าเสียโอกาส หากสุมานธ์ซื้อออปชันนี้ (จ่ายเงินให้ผม 1 ดอลลาร์สหรัฐฯ) เขาสามารถขายมะม่วงได้ในราคา 15 ดอลลาร์สหรัฐฯ หักค่าพรีเมียมออกไป 4 ดอลลาร์สหรัฐฯ สามวันนี้คือวันหมดอายุของออปชัน เมื่อสิ้นสุดธุรกรรม ผมจะยังคงเก็บมะม่วงไว้ หรือจะได้รับมะม่วงทั้งหมด 11 ดอลลาร์สหรัฐฯ (เงินมะม่วง 10 ดอลลาร์สหรัฐฯ + พรีเมียม 1 ดอลลาร์สหรัฐฯ)
ในตลาดแลกเปลี่ยนแบบรวมศูนย์ สวนมะม่วงของผมและตลาดอยู่ในเมืองเดียวกัน และพวกเขารู้จักหลักทรัพย์ที่ผมซื้อขายอยู่ ผมจึงสามารถใช้เงินส่วนต่างที่ Sumanth จ่ายเป็นหลักประกันเพื่อชดเชยค่าใช้จ่ายอื่นๆ (เช่น ค่าแรง) ได้ แต่ในตลาดแบบ on-chain ตลาดทั้งสองตั้งอยู่ในสถานที่ที่แตกต่างกันในทางทฤษฎีและไม่ไว้วางใจกัน เนื่องจากตลาดส่วนใหญ่อาศัยเครดิตและความน่าเชื่อถือ รูปแบบนี้จึงไม่มีประสิทธิภาพด้านเงินทุน ผมอาจสูญเสียเงินเพียงแค่การส่งต่อการชำระเงินของ Sumanth ให้กับผู้ให้บริการด้านโลจิสติกส์
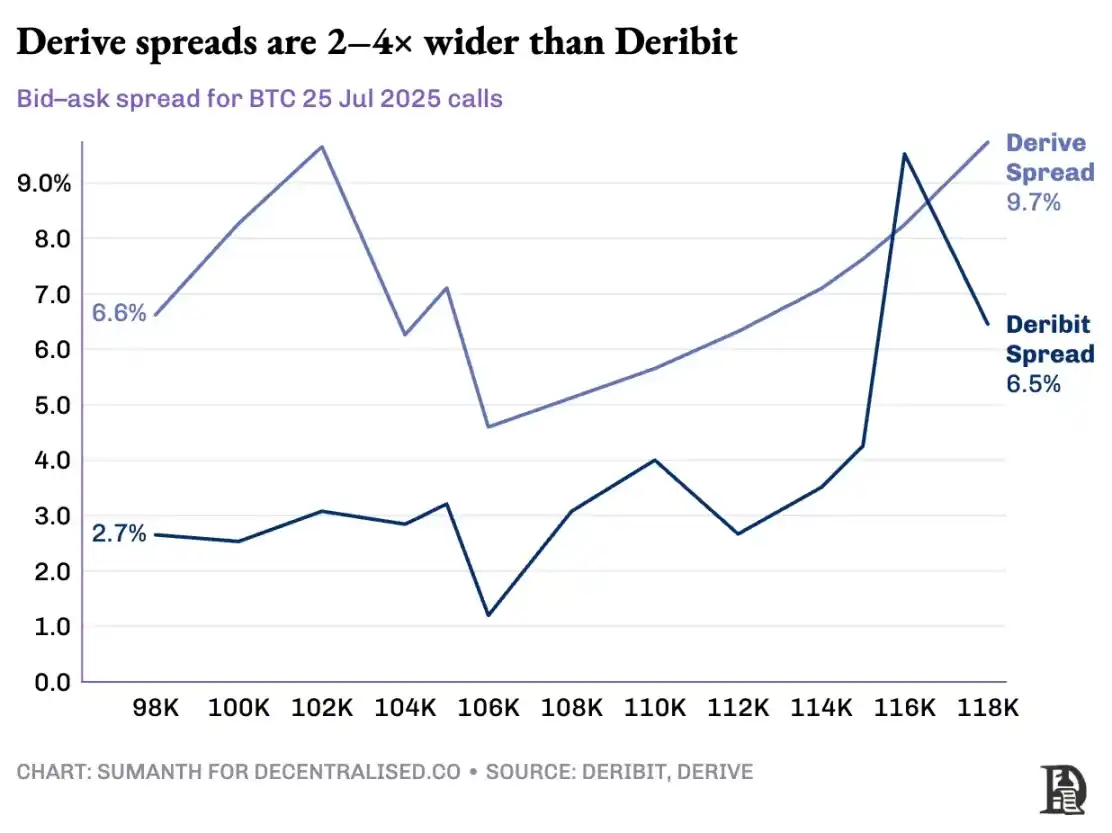
Deribit ได้รับประโยชน์จากการพัฒนา API หลายปีและระบบที่ปรับแต่งให้เหมาะสมกับแพลตฟอร์มของพวกเขาโดยแพลตฟอร์มการซื้อขายแบบอัลกอริทึมมากมาย เครื่องมือบริหารความเสี่ยงของ Derive เปิดให้บริการมานานกว่าหนึ่งปีแล้ว และยังไม่มีคำสั่งซื้อขายจำนวนมากที่จำเป็นสำหรับตลาดสัญญาซื้อขายแบบ Spot และแบบ Perpetual เพื่อป้องกันความเสี่ยงได้อย่างมีประสิทธิภาพ ผู้ดูแลสภาพคล่องจำเป็นต้องเข้าถึงสภาพคล่องระดับสูงในตราสารหลายประเภทได้ทันทีเพื่อจัดการความเสี่ยง และจำเป็นต้องสามารถถือสถานะออปชันพร้อมกันและป้องกันความเสี่ยงได้อย่างง่ายดายด้วยสัญญาแบบ Perpetual
การแลกเปลี่ยนแบบกระจายศูนย์ของสัญญาแบบ Perpetual ช่วยแก้ปัญหาสภาพคล่องโดยการกำจัดการแยกส่วนอย่างสมบูรณ์ สัญญาแบบ Perpetual ทั้งหมดสำหรับสินทรัพย์เดียวกันจะเหมือนกัน: มีกลุ่มสินทรัพย์ขนาดใหญ่หนึ่งกลุ่ม อัตราเงินทุนหนึ่งอัตรา และสภาพคล่องที่สม่ำเสมอ ไม่ว่าเทรดเดอร์จะเลือกเลเวอเรจ 2 เท่าหรือ 100 เท่า เลเวอเรจจะมีผลต่อข้อกำหนดมาร์จิ้นเท่านั้น ไม่ใช่โครงสร้างของตลาด
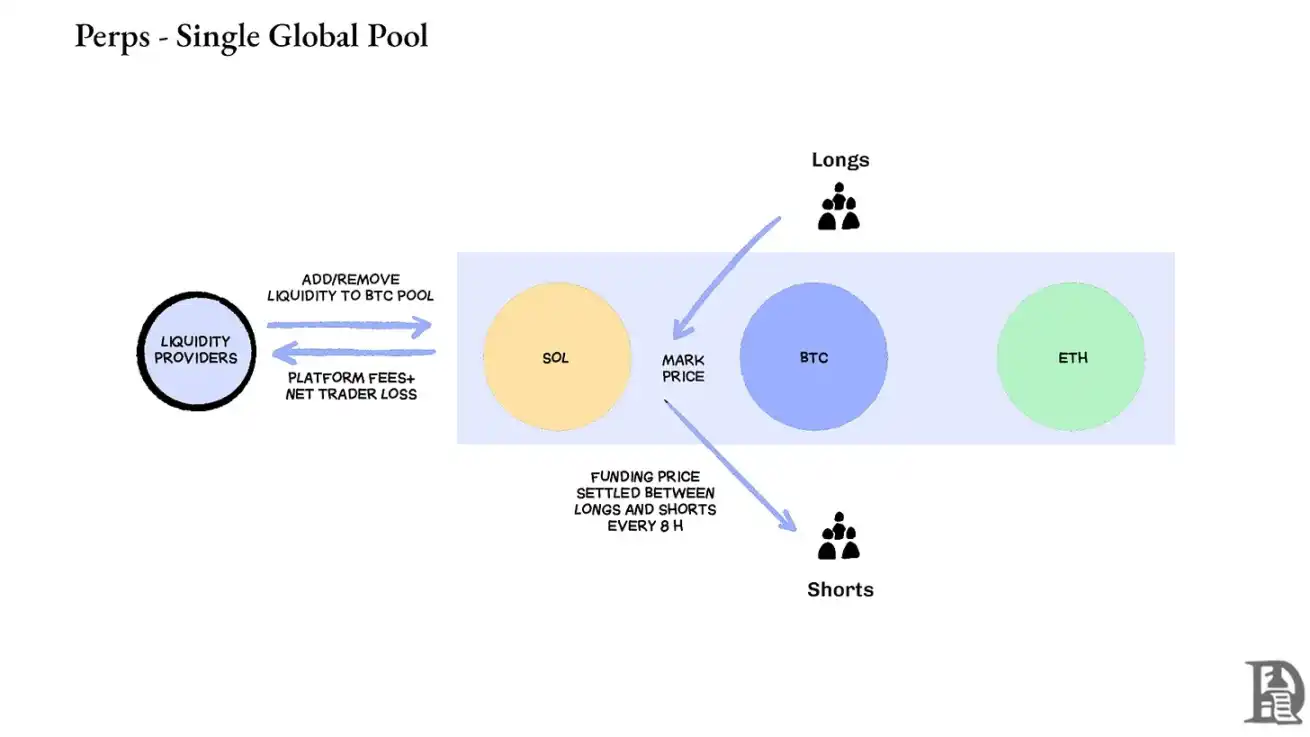
การออกแบบนี้ทำให้แพลตฟอร์มอย่าง Hyperliquid ประสบความสำเร็จอย่างมาก โดยห้องนิรภัยมักทำหน้าที่เป็นคู่สัญญาในการค้าปลีก โดยกระจายค่าธรรมเนียมธุรกรรมให้กับผู้ฝากเงินในห้องนิรภัย
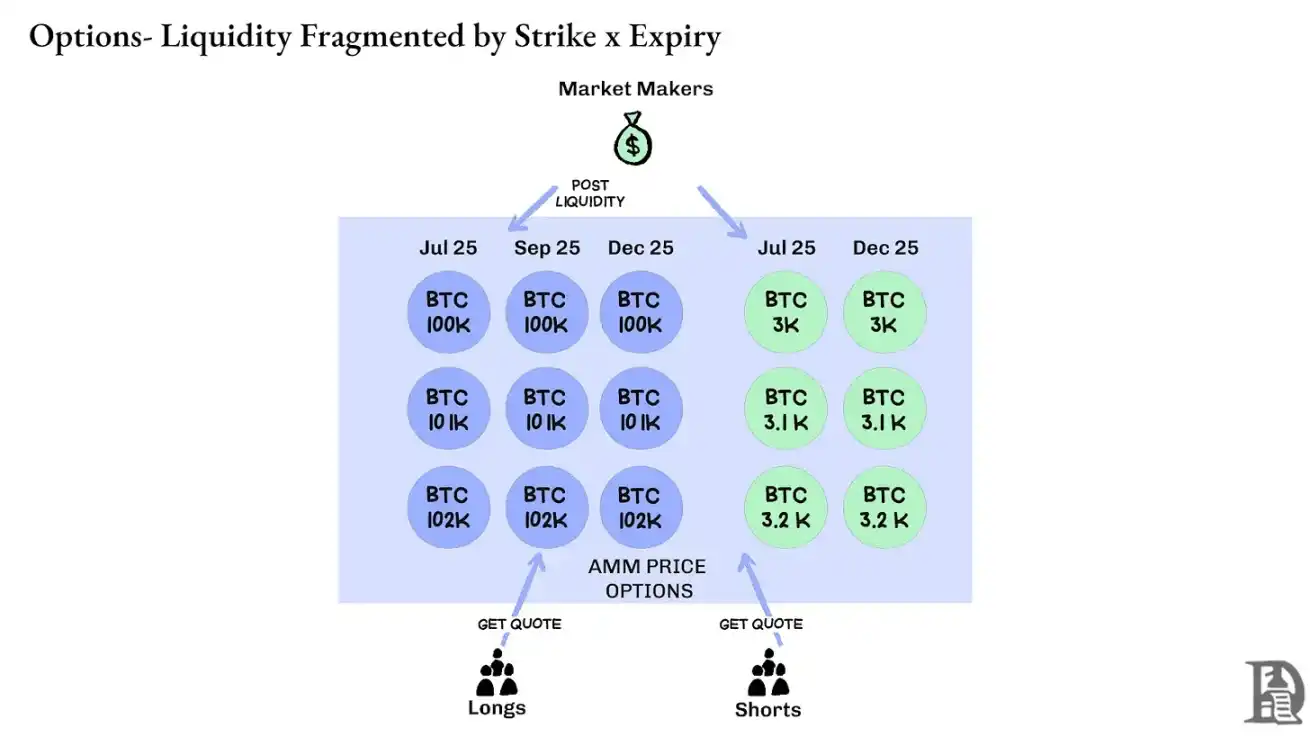
ในทางตรงกันข้าม ออปชั่นจะแบ่งสภาพคล่องออกเป็น "ไมโครแอสเซท" หลายพันรายการ โดยแต่ละชุดราคาที่ใช้สิทธิและวันหมดอายุจะก่อให้เกิดตลาดอิสระที่มีลักษณะเฉพาะตัว ส่งผลให้เงินทุนกระจัดกระจาย และแทบจะเป็นไปไม่ได้เลยที่จะบรรลุความลึกที่ผู้ซื้อขายที่เชี่ยวชาญต้องการ นี่คือเหตุผลหลักที่ทำให้ออปชันแบบ on-chain ไม่สามารถทำกำไรได้ อย่างไรก็ตาม เมื่อพิจารณาถึงสภาพคล่องที่เกิดขึ้นบน Hyperliquid สิ่งนี้อาจเปลี่ยนแปลงไปในเร็วๆ นี้
อนาคตของออปชัน Crypto
เมื่อมองย้อนกลับไปถึงการเปิดตัวโปรโตคอลออปชันหลักทั้งหมดในช่วงสามปีที่ผ่านมา รูปแบบที่ชัดเจนได้ปรากฏขึ้น: ประสิทธิภาพของเงินทุนกำหนดความอยู่รอด โปรโตคอลที่บังคับให้เทรดเดอร์ล็อกหลักประกันแยกต่างหากสำหรับแต่ละสถานะ ไม่ว่ารูปแบบการกำหนดราคาของพวกเขาจะซับซ้อนเพียงใดหรืออินเทอร์เฟซของพวกเขาจะลื่นไหลเพียงใด ในที่สุดก็สูญเสียสภาพคล่อง
ผู้สร้างตลาดมืออาชีพทำงานบนมาร์จิ้นที่บางเฉียบและต้องการทุกเพนนีเพื่อดำเนินการอย่างมีประสิทธิภาพในหลายสถานะ หากโปรโตคอลกำหนดให้พวกเขาวางหลักประกันมูลค่า 100,000 ดอลลาร์สหรัฐฯ สำหรับออปชันซื้อ Bitcoin และอีก 100,000 ดอลลาร์สหรัฐฯ สำหรับสัญญาซื้อขายแบบถาวรที่ใช้ป้องกันความเสี่ยง แทนที่จะมองว่าหลักประกันนั้นเป็นการชดเชยความเสี่ยง (ซึ่งอาจต้องการกำไรสุทธิเพียง 20,000 ดอลลาร์สหรัฐฯ) การเข้าร่วมในตลาดก็จะไม่ทำกำไร พูดง่ายๆ คือ ไม่มีใครอยากผูกมัดเงินไว้มากมายแล้วได้เงินมาเพียงเล็กน้อย
ที่มา: TheBlock
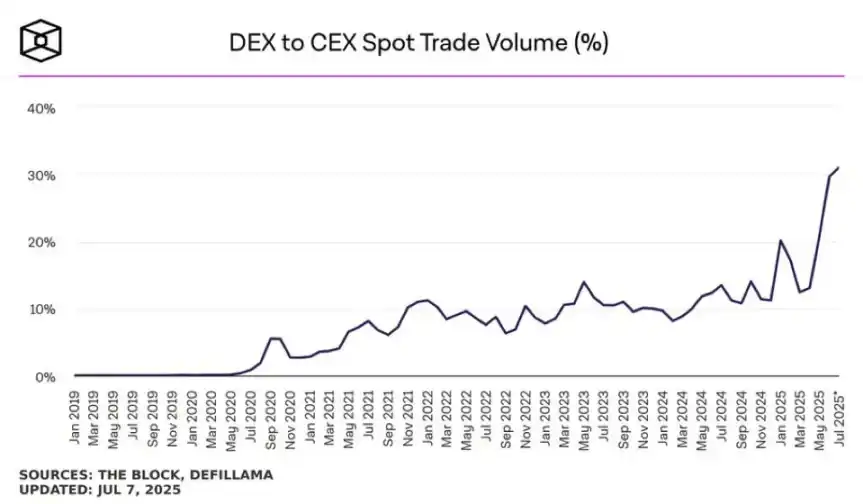
ตลาดสปอตบนแพลตฟอร์มอย่าง Uniswap มีการซื้อขายมากกว่า 1 พันล้านดอลลาร์ต่อวันเป็นประจำ โดยมี Slippage น้อยที่สุด และ DEX แบบ Perpetual Swap อย่าง Hyperliquid ประมวลผลเงินหลายร้อยล้านดอลลาร์ต่อวันด้วยค่าสเปรดที่สามารถแข่งขันกับตลาดแลกเปลี่ยนแบบรวมศูนย์ได้ รากฐานสภาพคล่องที่โปรโตคอลออปชันต้องการอย่างยิ่งนั้นมีอยู่จริงแล้ว
ปัญหาคอขวดคือโครงสร้างพื้นฐานมาโดยตลอด ซึ่งเป็น "ระบบประปา" ที่เทรดเดอร์มืออาชีพมองข้าม ผู้สร้างตลาดต้องการแหล่งรวมสภาพคล่องที่กว้างขวาง ความสามารถในการป้องกันความเสี่ยงทันที การชำระบัญชีทันทีเมื่อสถานะไม่ดี และระบบมาร์จิ้นแบบรวมศูนย์ที่ถือว่าพอร์ตโฟลิโอทั้งหมดเป็นสถานะเดียว
เราได้เขียนเกี่ยวกับแนวทางโครงสร้างพื้นฐานร่วมกันของ Hyperliquid ซึ่งสร้างสถานะผลรวมเป็นบวกตามที่ DeFi เคยสัญญาไว้มานานแต่ไม่ค่อยได้ทำ นั่นคือ แอปพลิเคชันใหม่แต่ละตัวจะเสริมความแข็งแกร่งให้กับระบบนิเวศทั้งหมด แทนที่จะแข่งขันกันเพื่อสภาพคล่องที่มีอยู่อย่างจำกัด
เราเชื่อว่าในที่สุดออปชันจะเชื่อมโยงกันผ่านแนวทาง "โครงสร้างพื้นฐานมาก่อน" นี้ ในขณะที่ความพยายามในช่วงแรกมุ่งเน้นไปที่ความซับซ้อนทางคณิตศาสตร์หรือเศรษฐศาสตร์โทเค็นอันชาญฉลาด HyperEVM สามารถแก้ปัญหา "ท่อประปา" หลักได้: การจัดการหลักประกันแบบรวมศูนย์ การดำเนินการแบบอะตอมมิก สภาพคล่องเชิงลึก และการชำระบัญชีทันที
เราเห็นการเปลี่ยนแปลงด้านหลักหลายประการของพลวัตของตลาด:
· ผู้สร้างตลาดจำนวนน้อยลงที่เข้าร่วมในรูปแบบดั้งเดิมใหม่ๆ และยอมรับความเสี่ยงหลังจากเหตุการณ์ FTX ล่มสลายในปี 2022 ปัจจุบัน ผู้เล่นสถาบันแบบดั้งเดิมกำลังกลับเข้าสู่ตลาดสกุลเงินดิจิทัล
· มีเครือข่ายที่ได้รับการพิสูจน์แล้วมากกว่าซึ่งสามารถตอบสนองความต้องการปริมาณงานธุรกรรมที่สูงขึ้น
· ตลาดยอมรับตรรกะบางส่วนและสภาพคล่องที่ไม่ได้อยู่ในเชนอย่างสมบูรณ์ได้มากขึ้น
หากตัวเลือกจะกลับมา อาจจำเป็นต้องมีบุคลากรที่มีความสามารถสามประเภท: นักพัฒนาที่เข้าใจวิธีการทำงานของผลิตภัณฑ์ ผู้เชี่ยวชาญที่เข้าใจแรงจูงใจของผู้สร้างตลาด และบุคคลที่สามารถรวมเครื่องมือเหล่านี้ไว้ในผลิตภัณฑ์ที่เป็นมิตรกับผู้ค้าปลีก แพลตฟอร์มออปชันแบบออนเชนจะช่วยให้บางคนสร้างความมั่งคั่งที่พลิกชีวิตได้หรือไม่? ท้ายที่สุด Memecoin ก็ทำได้ พวกเขาทำให้ความฝันที่จะสร้างรายได้หลายล้านด้วยเงินเพียงไม่กี่ร้อยดอลลาร์กลายเป็นจริง ความผันผวนที่สูงของ Memecoin ทำให้ Memecoin ประสบความสำเร็จ แต่มันขาด "ปรากฏการณ์ลินดี" (ยิ่งอยู่นานเท่าไหร่ ก็ยิ่งมีเสถียรภาพมากขึ้นเท่านั้น)
ในทางตรงกันข้าม ออปชันมีทั้งปรากฏการณ์ลินดีและความผันผวน แต่คนทั่วไปเข้าใจได้ยาก เราเชื่อว่าจะมีแอปพลิเคชันสำหรับผู้บริโภคบางประเภทที่มุ่งเน้นการเชื่อมช่องว่างนี้
ตลาดออปชันคริปโทเคอร์เรนซีในปัจจุบันมีความคล้ายคลึงกับสภาพตลาดก่อนการก่อตั้งตลาดซื้อขายสินค้าโภคภัณฑ์ชิคาโก (CBOE) นั่นคือ มีการทดลองมากมาย ขาดมาตรฐาน และส่วนใหญ่เน้นการเก็งกำไรมากกว่าการป้องกันความเสี่ยง แต่เมื่อโครงสร้างพื้นฐานของคริปโทเคอร์เรนซีเติบโตเต็มที่และเข้าสู่การดำเนินการเชิงพาณิชย์อย่างแท้จริง สถานการณ์นี้จะเปลี่ยนไป สภาพคล่องระดับสถาบันจะถูกนำมาไว้ในเครือข่ายผ่านโครงสร้างพื้นฐานที่เชื่อถือได้ รองรับระบบมาร์จิ้นข้ามและกลไกการป้องกันความเสี่ยงแบบผสมผสาน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง