



ผู้นำพุ่งขึ้น 10 เท่า ออปชันบนเชนอาจเป็นแนวโน้มหลักใหม่ของตลาดกระทิง
ในงานประชุม DAS ที่จัดโดย Blockworks เจฟฟ์ ผู้ก่อตั้ง Hyperliquid ระบุชัดเจนว่า "ออปชันเป็นโอกาสในด้านการซื้อขายบนเชนที่ยังควรค่าแก่การพัฒนาต่อ" เขากล่าวว่าออปชันมีบทบาทสำคัญในTraditional Finance แต่ผลิตภัณฑ์บนเชนยังไม่ถึง "ความเร็วหลุดพ้น" นักพัฒนาสามารถสร้างผลิตภัณฑ์ вокругตลาดนี้ เพื่อให้นักเทรดสามารถป้องกันความเสี่ยงกับสปอตและสัญญาฟิวเจอร์สแบบ perpetual ได้สะดวกยิ่งขึ้น
Lighter ก็ได้ใส่ออปชันไว้ในโรดแมปตั้งแต่เนิ่นๆ แล้ว Vlad Novakovski ผู้ก่อตั้งระบุชัดเจนในการสัมภาษณ์ก่อนหน้านี้ว่าออปชันเป็นส่วนสำคัญของโรดแมป Lighter และได้หารือถึงความเป็นไปได้ในการจดทะเบียนผลิตภัณฑ์เช่นออปชันหุ้น pre-IPO
ออปชันแบบคอลและพุตแบบดั้งเดิมที่กล่าวถึงนี้ สามารถสร้างโครงสร้างผลตอบแทนที่แตกต่างกันโดยการรวมราคาใช้สิทธิและวันหมดอายุ ซึ่งมีตำแหน่งผลิตภัณฑ์ที่แตกต่างจากสัญญาไบนารีในตลาดทำนายที่ชำระบัญชีตาม "ใช่" หรือ "ไม่" เมื่อครบกำหนด
PerpDEX ที่ใหญ่ที่สุดสองแห่งต่างเริ่มหารืออย่างจริงจังเกี่ยวกับออปชัน การแข่งขันด้านการซื้อขายบนเชนกำลังก้าวไปสู่ตลาดอนุพันธ์ที่สมบูรณ์ยิ่งขึ้น
ผมเชื่อว่าออปชันบนเชนจะกลายเป็นหนึ่งในแกนหลักของรอบตลาดกระทิงรอบใหม่ และ Derive ซึ่งดำเนินธุรกิจในตลาดนี้มาหลายปี กำลังอยู่ในตำแหน่งที่ควรค่าแก่การทำความรู้จักใหม่
ทำไมต้องออปชัน?
ในเดือนกุมภาพันธ์ปีนี้ ผมได้หารือใน《ออปชันบนเชน จุดตัดของนักขุด DeFi และนักเทรด》ว่า เงินทุนบนเชนสองประเภทที่ดูเหมือนแตกต่างกันกำลังมุ่งสู่สองปลายของตลาดออปชัน
ปลายหนึ่งคือนักเทรดที่คุ้นเคยกับการใช้เลเวอเรจ พวกเขาต้องการใช้เงินต้นจำกัดเพื่อแสดงความคิดเห็น แต่บ่อยครั้งถูกกวาดออกจากตลาดจากความผันผวนของราคาก่อนที่การคาดการณ์จะเป็นจริง อีกปลายหนึ่งคือผู้ที่คุ้นเคยกับการฝากโทเค็นเพื่อรับผลตอบแทน เงินอุดหนุนจากการแอร์ดรอป ความต้องการกู้ยืม และการเก็งกำไรจากอัตราดอกเบี้ยเงินทุน ล้วนไม่สามารถให้ผลตอบแทนเกินปกติได้อย่างไม่จำกัด ในที่สุดเงินทุนต้องตอบคำถามว่า ผลตอบแทนมาจากใคร และตัวเองแบกรับความเสี่ยงอะไร
ออปชันทำให้ความต้องการสองประเภทนี้มาพบกัน
สำหรับผู้ซื้อออปชันที่ชำระค่า premium เต็มจำนวนและไม่มีการกู้ยืม ค่า premium ที่จ่ายไปในตอนแรกคือความสูญเสียสูงสุดของการซื้อขายนี้ การที่สินทรัพย์อ้างอิงลดลงระหว่างทางจะไม่กระตุ้นการชำระบัญชีมาร์จิ้นโดยตรงเหมือนตำแหน่ง perpetual ที่มีเลเวอเรจสูง นักเทรดสามารถเลือกกำหนดเวลาสำหรับการคาดการณ์ของตนเองได้
ลักษณะของออปชันเหมาะมากสำหรับความต้องการซื้อขายบางอย่างในตลาดกระทิง มองว่า ETH จะพุ่งขึ้นอย่างมากในอีกไม่กี่เดือน แต่ไม่ต้องการแบกรับการย่อตัวทุกครั้งภายในไม่กี่เดือน สามารถซื้อคอลออปชันได้ หากถือสปอตจำนวนมากอยู่แล้วและต้องการปกป้องกำไรบางส่วน สามารถซื้อพุตออปชันได้
ผู้ขายออปชันได้รับค่าพรีเมียมโดยการแบกความเสี่ยงไว้ ผู้ที่ถือสินทรัพย์จริงสามารถขายคอลออปชันที่ราคาใช้สิทธิสูงกว่า เพื่อแลกกับพื้นที่ขาขึ้นบางส่วนเป็นรายได้ค่าพรีเมียมที่ผู้ซื้อออปชันจ่ายให้
แก่นหลักของการตัดสินในบทความเดือนกุมภาพันธ์ คือผลตอบแทนจะค่อยๆ กลับสู่แก่นแท้ของ "การสะท้อนความเสี่ยง" ตลาดกระทิงจะเพิ่มความต้องการสองประเภทพร้อมกัน คือคนที่ยินดีจ่ายค่าพรีเมียมเพื่อไล่ตามขาขึ้น และคนที่ต้องการปกป้องกำไรและใช้ความตื่นตระหนกของตลาดสร้างรายได้เพิ่มเติม ออปชันสามารถเชื่อมโยงพวกเขาเหล่านี้เข้าด้วยกันได้พอดี
ในช่วงหลายปีที่ผ่านมา อินเทอร์เฟซที่ซับซ้อน สภาพคล่องที่กระจัดกระจาย และกลไกการดำเนินการที่ไม่成熟พอ ทำให้ความต้องการเหล่านี้ยากที่จะสร้างขนาดบนเชนได้ ปัจจุบัน ฝั่งซัพพลายได้เกิดการเปลี่ยนแปลงแล้ว
ปริมาณซื้อขายเร่งตัว
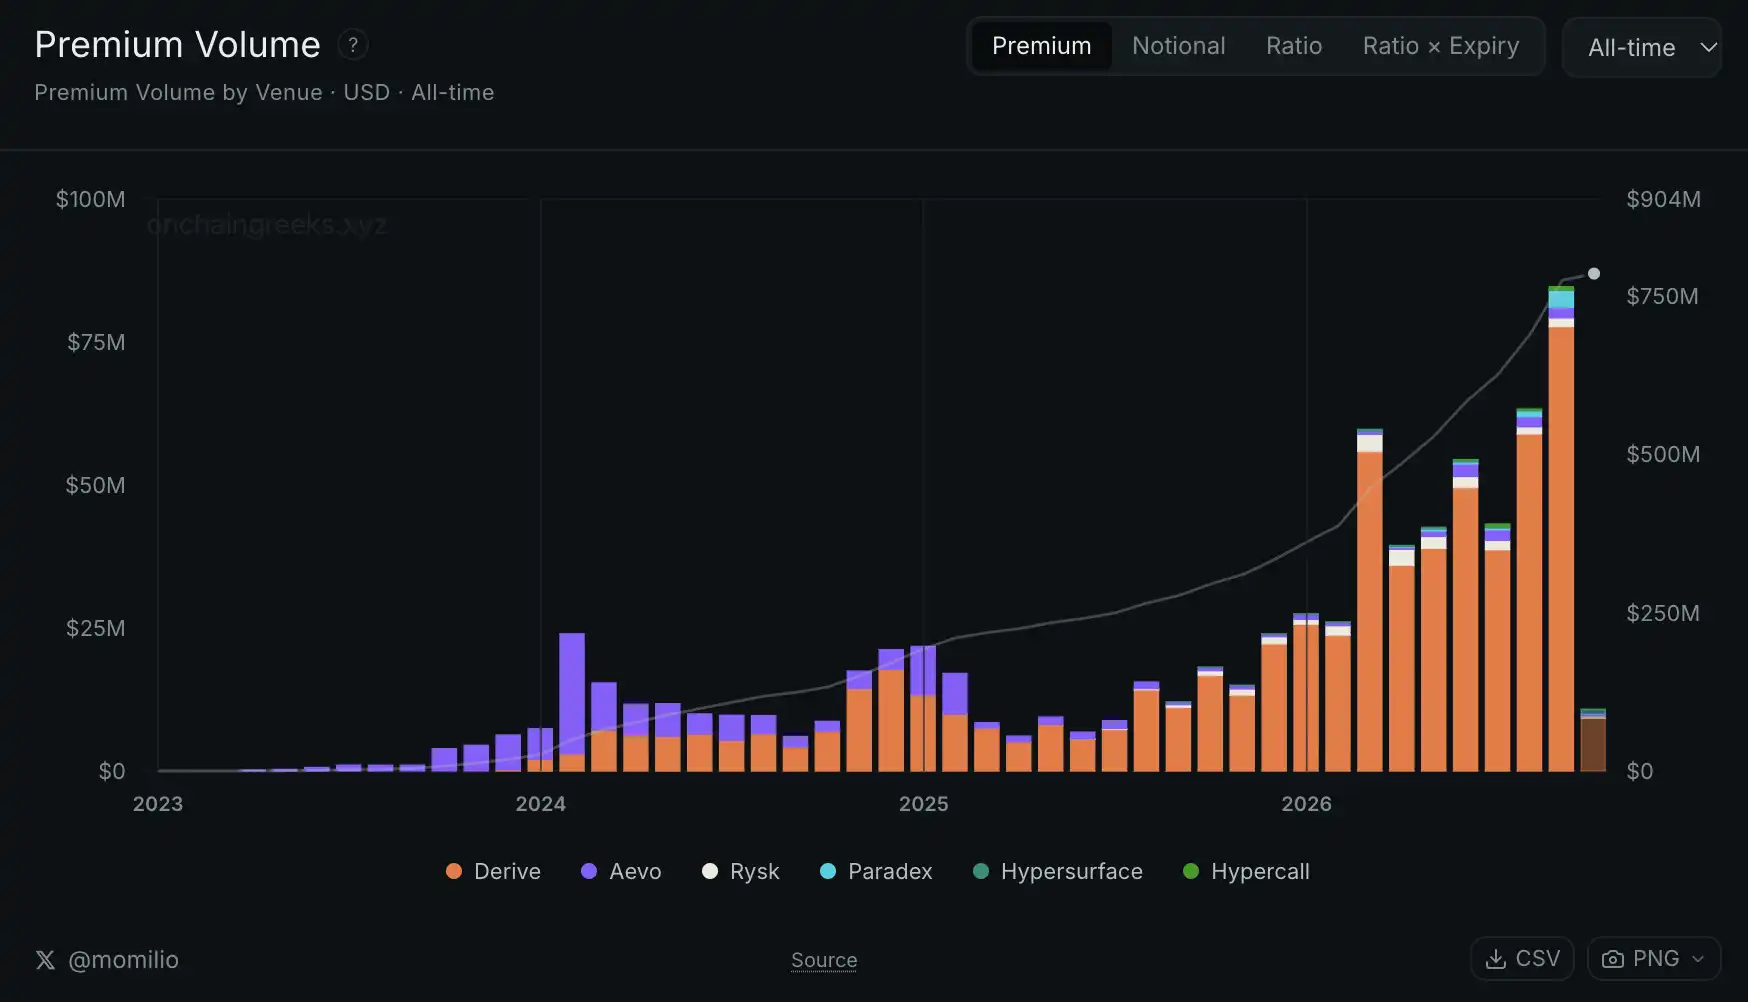
ช่วงต้นปีนี้ ปริมาณค่าพรีเมียมรายเดือนของออปชันบนเชนอยู่ที่ประมาณยี่สิบกว่าล้านดอลลาร์ มาถึงเดือนกันยายนแตะแปดสิบกว่าล้านดอลลาร์แล้ว ค่าพรีเมียมคือจำนวนเงินที่จ่ายจริงในการซื้อขายสัญญาออปชัน ช่วยให้เราสังเกตขนาดการซื้อขายจริงของผลิตภัณฑ์ประเภทนี้
ในเดือนกันยายน ปริมาณซื้อขายตามมูลค่าสัญญารวมของออปชันอยู่ที่ 4.829 พันล้านดอลลาร์ เติบโต 121.7% เมื่อเทียบเดือนต่อเดือน ส่วน Derive มีปริมาณซื้อขายตามมูลค่าสัญญาเติบโต 99.3% มาอยู่ที่ 3.827 พันล้านดอลลาร์
การเติบโตนี้เกิดขึ้นในขณะที่คู่แข่งเริ่มมีปริมาณซื้อขาย Hypercall และ Paradex ขยายส่วนแบ่งตลาด ส่วนแบ่งปริมาณซื้อขายตามมูลค่าสัญญาของ Derive ลดลงจาก 88.1% เหลือ 79.3% แต่หากคิดตามค่าพรีเมียม Derive ยังคงครองส่วนแบ่ง 91.6% ปริมาณซื้อขายตามมูลค่าสัญญาวัดขนาดสินทรัพย์ที่สัญญาอ้างอิง ซึ่งแตกต่างจากเกณฑ์ค่าพรีเมียม ข้อมูลทั้งสองชุดร่วมกันสะท้อนภาพว่า อุตสาหกรรมเริ่มขยายตัว และ Derive ยังคงรักษาตำแหน่งผู้นำไว้ได้
ราคาของ DRV ก็ได้ผ่านการประเมินค่าใหม่แล้ว นับตั้งแต่บทความก่อนหน้าที่เราแนะนำ DRV เป็นครั้งแรก ราคาโทเคนพุ่งจาก 0.043 ดอลลาร์ไปสู่จุดสูงสุดในช่วงที่ประมาณ 0.504 ดอลลาร์ เพิ่มขึ้นสูงสุดเกิน 10 เท่า ตลาดเริ่มกำหนดราคาใหม่สำหรับการเติบโตของออปชันบนเชนแล้ว
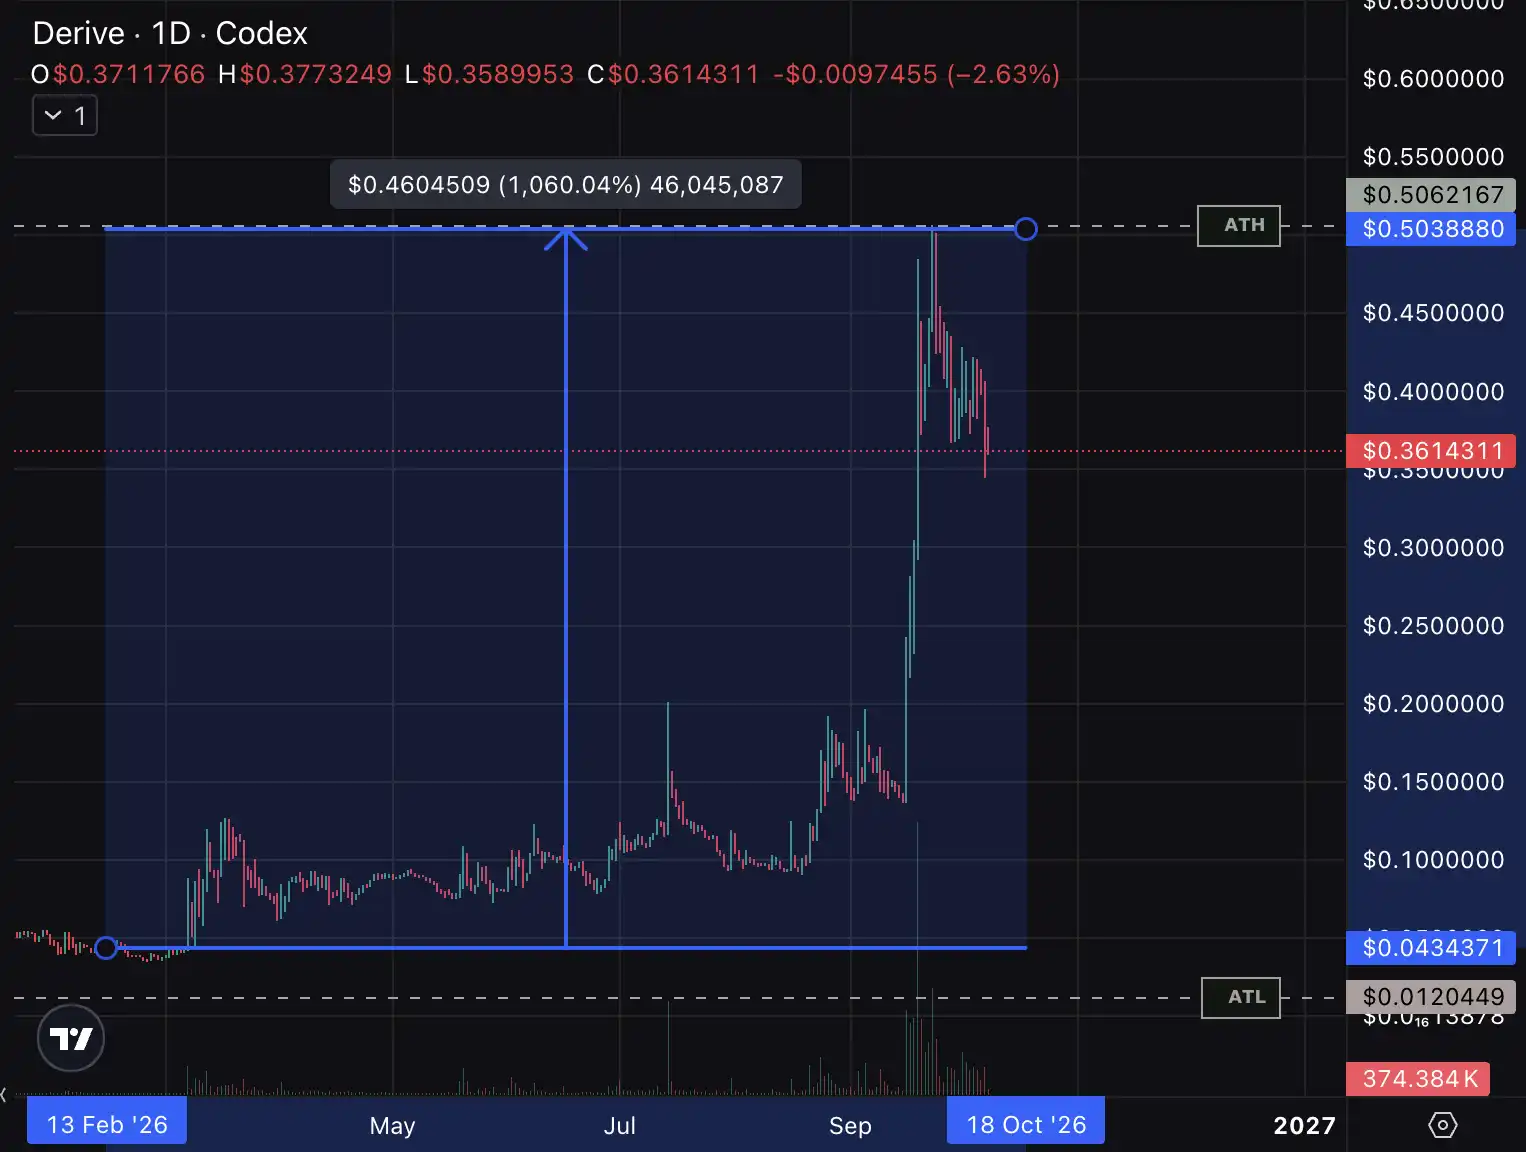
หลังจากเพิ่มขึ้นสิบเท่า เหตุผลที่จะติดตามต่อไปต้องลงลึกถึงว่าธุรกิจจะเติบโตได้มากแค่ไหน ข้อมูลตรงหน้าพิสูจน์ว่าปริมาณซื้อขายกำลังเพิ่มขึ้น พื้นที่ในก้าวต่อไปขึ้นอยู่กับว่าผู้ซื้อขาย สินทรัพย์ และแอปพลิเคชันเพิ่มเติมจะเข้าสู่ตลาดนี้ได้หรือไม่
ยังมีข้อมูลอ้างอิงที่มีความหมายมากกว่านั้นอีก ปริมาณการซื้อขายตามสัญญามูลค่าตามทฤษฎีของออปชันในทุกแพลตฟอร์มบนเชน เมื่อรวมกันแล้วคิดเป็นเพียงประมาณ 6.8% ของ Deribit เพียงเจ้าเดียว เมื่อเทียบกับตลาดออปชันแบบรวมศูนย์ที่เติบโตเต็มที่แล้ว ออปชันบนเชนยังมีพื้นที่ในการเจาะตลาดอีกมาก
ทำไม Derive จึงประสบความสำเร็จ
Derive เดิมชื่อ Lyra หลังจากผ่านเส้นทางผู้ทำตลาดอัตโนมัติในช่วงแรก มันค่อยๆ สร้างระบบสมุดคำสั่ง ระบบสอบถามราคา RFQ และระบบหลักประกันแบบพอร์ตรวม
สัญญาฟิวเจอร์สแบบ perpetual โดยทั่วไปสามารถรวมสภาพคล่องของสินทรัพย์เดียวกันไว้ในตลาดเดียวได้ แต่ออปชันมีความแตกต่างกันที่ราคาใช้สิทธิ วันหมดอายุ และทิศทางทั้งคอลและพุท สินทรัพย์หนึ่งรายการจะถูกแบ่งออกเป็นสัญญาหลายฉบับ ผู้ทำตลาดต้องเสนอราคาแยกกัน และเทรดเดอร์ก็ต้องหาชุดค่าผสมที่เหมาะสม หากดูเพียงสมุดคำสั่งของสัญญาใดสัญญาหนึ่ง ก็เป็นเรื่องง่ายที่จะสรุปว่า "ออปชันบนเชนไม่มีสภาพคล่อง"
RFQ มอบวิธีการซื้อขายอีกทางหนึ่ง เทรดเดอร์ส่งสัญญา ขนาด และชุดค่าผสมที่ต้องการซื้อขาย ผู้ทำตลาดเสนอราคาตามนั้น และเทรดเดอร์ยอมรับราคาที่เหมาะสมจากในนั้น สถาบันมืออาชีพสามารถคำนวณราคาตามความเสี่ยงและสภาวะตลาดในขณะนั้นได้ ขณะที่เทรดเดอร์ก็สามารถหาสภาพคล่องสำหรับความต้องการเฉพาะได้โดยตรง
นี่คือคุณค่าทางธุรกิจของ Derive มันเปลี่ยนกระบวนการที่เดิมต้องติดต่อโต๊ะซื้อขายมืออาชีพทีละราย เจรจาสิทธิ์การเข้าถึง และรอราคา ให้กลายเป็นช่องทางซื้อขายที่สามารถใช้ซ้ำได้ นอกเหนือจากสมุดคำสั่งแล้ว เครือข่ายราคาจากสถาบันที่ RFQ รวบรวมไว้ ยังเป็นความสามารถที่ดึงดูดการซื้อขายขนาดใหญ่และกลยุทธ์ที่ซับซ้อน
ออปชันยังนำมาซึ่งความต้องการป้องกันความเสี่ยงด้วย หลังจากผู้ทำตลาดขายคอลออปชันแล้ว สามารถซื้อสัญญาฟิวเจอร์สแบบ perpetual ในขนาดหนึ่งเพื่อชดเชยความเสี่ยงด้านราคาบางส่วน และปรับสถานะตามการเปลี่ยนแปลงของตลาด ตลาดสัญญาบนเชนที่เติบโตเต็มที่มอบสถานที่ป้องกันความเสี่ยงที่สะดวกกว่าสำหรับการทำตลาดออปชัน
สิ่งนี้อธิบายความสัมพันธ์ที่มักถูกมองข้าม นั่นคือ หลังจากสัญญาฟิวเจอร์สแบบ perpetual บนเชนเติบโตขึ้นแล้ว ออปชันจึงขยายขนาดได้ง่ายขึ้น ผลิตภัณฑ์ทั้งสองประเภทสามารถเพิ่มปริมาณการซื้อขายร่วมกัน และมอบสภาพคล่องให้แก่กันและกัน
Derive เองก็มีผลิตภัณฑ์ฟิวเจอร์สแบบ perpetual เช่นกัน ในบัญชีหลักประกันแบบพอร์ตรวมที่อนุญาตให้ความเสี่ยงหักกลบกันได้ ผู้ทำตลาดสามารถจัดการออปชันและสถานะป้องกันความเสี่ยงร่วมกัน ลดหลักประกันที่ถูกใช้ซ้ำซ้อน ธุรกิจออปชันเดียวกันจึงมีโอกาสนำมาซึ่งปริมาณการซื้อขาย perpetual และความต้องการกู้ยืมในภายหลัง การประเมิน Derive จึงจำเป็นต้องนำธุรกิจที่เกี่ยวข้องเหล่านี้มาพิจารณาด้วย
Derive V3
Derive เพิ่งเสร็จสิ้นการอัปเกรด V3 โดยใช้วิธี "จับคู่นอกเชน ตรวจสอบบนเมนเน็ต" พร้อมทั้งเพิ่มความสามารถในการแยกความเสี่ยง หลักประกันแบบพอร์ตรวมข้ามสินทรัพย์ และการปรับใช้คลังสินค้าคงคลังแบบเนทีฟ สถาปัตยกรรมนี้ผสมผสานความเร็วในการดำเนินการเข้ากับการชำระบัญชีที่ตรวจสอบได้บนเชน มอบพื้นที่มากขึ้นสำหรับนักพัฒนาในการเชื่อมต่อ
ในมุมมองทางธุรกิจ นี่หมายความว่า Derive สามารถให้บริการอินเทอร์เฟซและกลยุทธ์ได้มากขึ้น เทรดเดอร์มืออาชีพใช้ออร์เดอร์บุ๊กและระบบสอบถามราคา เทรดเดอร์รายย่อยสามารถเลือกสินทรัพย์ ราคาเป้าหมาย และระยะเวลาผ่านแอปพลิเคชันฟรอนต์เอนด์ของบุคคลที่สาม ผู้ถือโทเคนสามารถฝากสินทรัพย์เข้าคลังที่ดำเนินกลยุทธ์ออปชันเฉพาะ ช่องทางที่แตกต่างกันสามารถใช้ชุดระบบเสนอราคา การบริหารความเสี่ยง และการชำระบัญชีเดียวกันได้ในที่สุด
เส้นทางการเติบโตแบบขยายขนาดของออปชันสามารถแบ่งได้เป็นสองประเภท ประเภทแรกคือคลังรายได้และผลิตภัณฑ์โครงสร้าง อีกประเภทคือฟรอนต์เอนด์ที่เทรดเดอร์ทั่วไปสามารถเข้าใจได้ ประเภทแรกมอบกลยุทธ์ที่ซับซ้อนให้ผลิตภัณฑ์ดำเนินการ ส่วนประเภทหลังลดอุปสรรคในการเลือกและการดำเนินการ
สำหรับผู้ที่ถือทองคำหรือโทเคนหุ้น การขายออปชันคอลแบบมีหลักประกันสามารถเป็นเครื่องมือในการสร้างรายได้จากค่าพรีเมียม สำหรับผู้ที่ต้องการควบคุมเงินลงทุนในการเก็งกำไรครั้งเดียว แอปพลิเคชันสามารถแสดงเส้นผลตอบแทนเมื่อครบกำหนดและขาดทุนสูงสุดได้โดยตรง ผลิตภัณฑ์ที่เข้าใจง่ายขึ้นมีโอกาสดึงดูดผู้ที่ก่อนหน้านี้ไม่ได้เข้าสู่ตลาดออปชันด้วยตนเอง
Derive จึงมีโอกาสเหมือน Hyperliquid ที่จะขยายจากสถานที่ซื้อขายแห่งเดียว ไปสู่โครงสร้างพื้นฐานอนุพันธ์ที่อยู่เบื้องหลังแอปพลิเคชันหลายแห่ง ทีมบุคคลที่สามรับผิดชอบการหาลูกค้าและผลิตภัณฑ์ โปรโตคอลชั้นล่างรองรับการจับคู่คำสั่ง ตลาดที่มันสามารถให้บริการได้ในอนาคตจะขยายไปพร้อมกับการเติบโตของแอปพลิเคชันเหล่านี้
DRV รองรับการเติบโตทางธุรกิจอย่างไร
ตามคำอธิบายของ Derive เกี่ยวกับโครงสร้างองค์กร มันไม่ได้ออกหุ้นอิสระให้นักลงทุนภายนอกเพื่อแบ่งมูลค่าของโปรโตคอล ทรัพย์สินทางปัญญาหลักเช่นออร์เดอร์บุ๊กและ RFQ ถูกถือโดยมูลนิธิเพื่อ DAO โดย Derive Labs ทำหน้าที่เป็นผู้ให้บริการสนับสนุนการพัฒนาและการดำเนินการ โทเคน DRV อยู่ในศูนย์กลางของการกำกับดูแล แรงจูงใจสำหรับผู้มีส่วนร่วม และการสะสมมูลค่าของโปรโตคอล
เส้นทางที่ตรงที่สุดคือการซื้อคืนที่สนับสนุนด้วยรายได้ แหล่งที่มาของค่าธรรมเนียมของ Derive รวมถึงการซื้อขาย การจับคู่คำสั่ง การชำระบัญชี และส่วนต่างราคา รายได้ของโปรโตคอลถูกจัดสรรตามกฎการกำกับดูแล ส่วนหนึ่งใช้สำหรับซื้อ DRV ในตลาดทุกสัปดาห์
สัดส่วนการซื้อคืนในช่วงแรกอยู่ที่ 25% จากนั้นเพิ่มขึ้นเป็น 35% ตั้งแต่วันที่ 14 ตุลาคม Derive DAO ผ่านการลงคะแนนกำกับดูแล สัดส่วนค่าธรรมเนียมโปรโตคอลที่ใช้สำหรับการซื้อคืนจะเพิ่มขึ้นอีกเป็น 50% และดำเนินการและเปิดเผยเป็นรายสัปดาห์ต่อไป
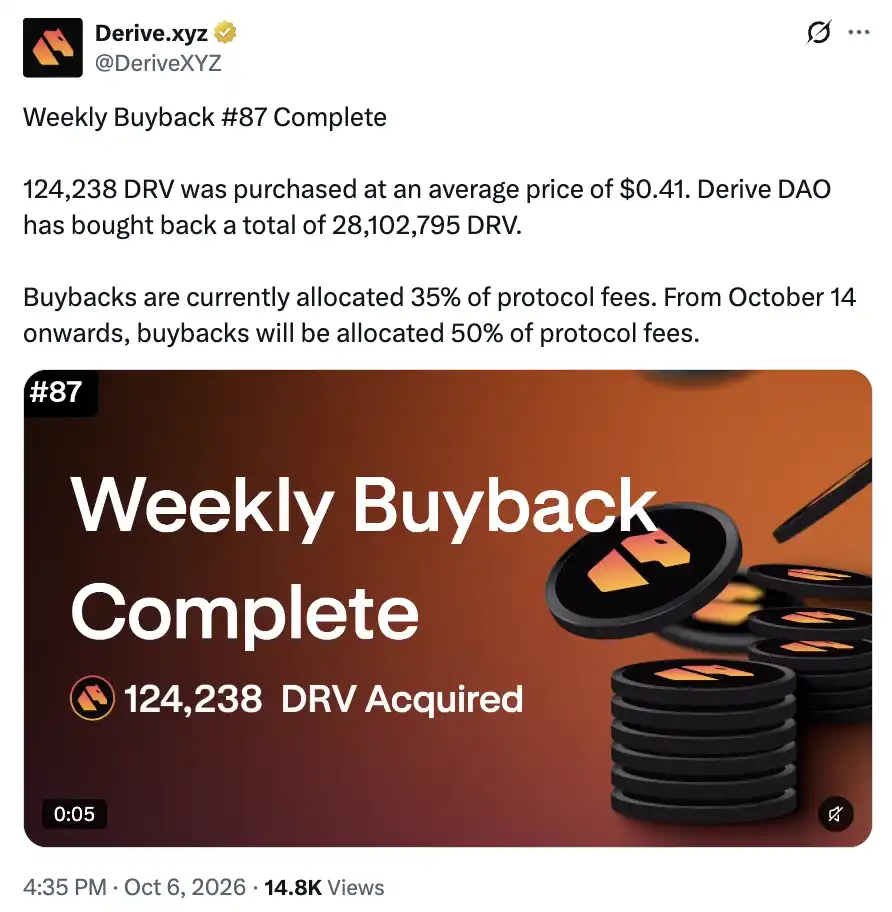
ณ วันที่ 6 ตุลาคม Derive ได้ดำเนินการซื้อคืนรายสัปดาห์ครั้งที่ 87 แล้ว สะสมซื้อ DRV ทั้งหมด 28,102,795 โทเคน ในสัปดาห์นั้นซื้อ DRV จำนวน 124,238 โทเคนที่ราคาเฉลี่ย 0.41 ดอลลาร์ ประมาณการจากราคาเฉลี่ยที่เปิดเผย ใช้เงินประมาณ 51,000 ดอลลาร์
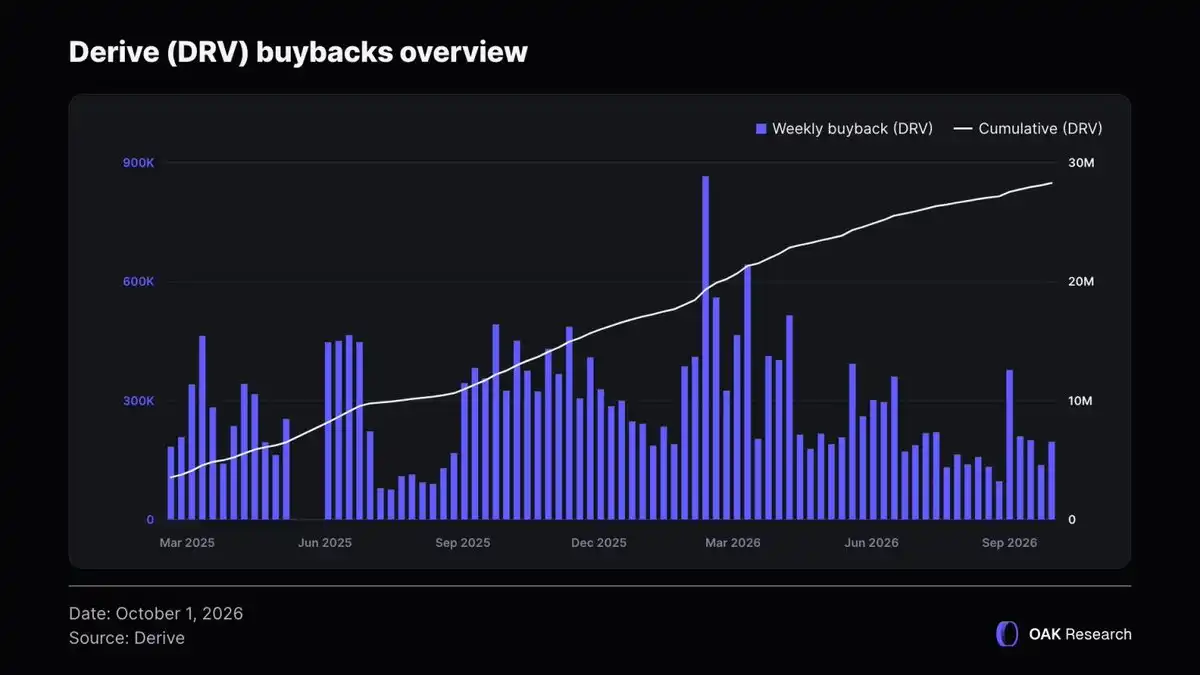
จากสถิติของ OAK Research ในช่วงหนึ่งปีครึ่งที่ผ่านมา จำนวนการซื้อคืนสะสมของ DRV เพิ่มขึ้นอย่างต่อเนื่อง ใกล้แตะ 30 ล้านดอลลาร์แล้ว รายได้ค่าธรรมเนียมที่เกิดจากโปรโตคอลกำลังสนับสนุนแรงซื้อ DRV อย่างต่อเนื่อง
ภายใต้สมมติฐานที่ค่าธรรมเนียมโปรโตคอลไม่เปลี่ยนแปลง การเพิ่มสัดส่วนการซื้อคืนจาก 35% เป็น 50% หมายความว่างบประมาณการซื้อคืนเพิ่มขึ้นประมาณ 43% หากการเติบโตของธุรกิจยังคงสร้างรายได้ค่าธรรมเนียมเพิ่มขึ้น ทั้งสองปัจจัยสามารถร่วมกันขยายเงินทุนที่ใช้ซื้อ DRV ได้
Derive ยังมีช่องว่างในการขยายแหล่งรายได้ มันได้สร้างความสามารถด้านการซื้อขายออปชัน การเสนอราคาทำตลาด และการบริหารความเสี่ยงแล้ว V3 และแอปพลิเคชันของบุคคลที่สามสามารถเพิ่มสินทรัพย์และผลิตภัณฑ์ได้อย่างต่อเนื่อง ธุรกิจสัญญาและสินเชื่อที่เกี่ยวข้องก็มีโอกาสสร้างรายได้ กลไกการซื้อคืนทำให้การเติบโตของธุรกิจสามารถสร้างความต้องการโทเคนได้อย่างต่อเนื่อง
ทำให้เค้กใหญ่ขึ้น
หลังจากคำกล่าวของ Jeff ตลาดมักจะมุ่งความสนใจไปที่คำถามที่ว่า "Hyperliquid ทำออปชัน จะส่งผลกระทบต่อ Derive หรือไม่" การแข่งขันย่อมเกิดขึ้นอย่างแน่นอน ขนาดของเทรดเดอร์ สภาพคล่องในการป้องกันความเสี่ยง และความสามารถในการกระจายของ Hyperliquid และ Lighter ล้วนน่าจับตามอง
แต่การที่ทั้งสองแพลตฟอร์มให้ความสนใจออปชันพร้อมกัน ก็หมายความว่าคนที่คุ้นเคยกับการซื้อขายบนเชนจะมีโอกาสเข้าถึงผลิตภัณฑ์ประเภทนี้มากขึ้น เมื่อความต้องการซื้อขายของตลาดโดยรวมขยายตัว การลดลงของส่วนแบ่งตลาดและการเติบโตของธุรกิจสามารถเกิดขึ้นพร้อมกันได้ ข้อมูลเดือนกันยายนได้แสดงให้เห็นสถานการณ์นี้แล้ว
ด้วยการจำลองสถานการณ์ง่ายๆ หากขนาดอุตสาหกรรมขยายตัวห้าเท่า และส่วนแบ่งของ Derive ลดจาก 90% เหลือ 60% ขนาดธุรกิจของมันก็ยังสามารถเติบโตได้ประมาณ 3.3 เท่าของเดิม
ข้อได้เปรียบในการเป็นผู้บุกเบิกของ Derive ก็ไม่ควรถูกมองข้าม เครือข่ายเสนอราคาที่เชื่อมต่อแล้ว เครื่องมือบริหารความเสี่ยงที่ผ่านการทดสอบจากการซื้อขายจริง การจัดการป้องกันความเสี่ยงภายในบัญชี และสถานะออปชันที่มีอายุยาวนานหลายเดือน ล้วนเพิ่มต้นทุนในการย้ายแพลตฟอร์ม แพลตฟอร์มใหม่จำเป็นต้องให้เหตุผลที่เพียงพอแก่เทรดเดอร์ในการย้ายเงินทุนและกลยุทธ์ระยะยาวไปด้วยกัน
ตลาดที่มีปริมาณซื้อขาย สามารถสร้างรายได้ และกำลังขยายผลิตภัณฑ์และการกระจาย ควรค่าแก่การศึกษาอย่างจริงจังก่อนที่ผู้คนจะเริ่มพูดถึงมันมากขึ้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia






