โครงการนำร่องมีน้ำหนักมากกว่าความต้องการ อนาคตของการสร้างโทเค็นหุ้นสหรัฐฯ
ชื่อเรื่องเดิม: "นักบินมีน้ำหนักมากกว่าความต้องการ อนาคตของการสร้างโทเค็นหุ้นของสหรัฐฯ"
ผู้เขียนต้นฉบับ: Kokii
ทำไมการสร้างโทเค็นหุ้นจึงเป็นเรื่องยาก
เพื่อทำความเข้าใจกับปัญหาของการสร้างโทเค็นหุ้น ก่อนอื่นเราต้องเห็นกุญแจสู่ความสำเร็จของสินทรัพย์ RWA/ออฟไลน์บนเครือข่าย ไม่ว่าจะเป็นเครือข่ายของพันธบัตรรัฐบาล กองทุน หุ้น สินเชื่อส่วนบุคคล หรือแม้แต่สิทธิในทรัพย์สินทางปัญญา สิ่งสำคัญคือองค์กรต้องถือสินทรัพย์ทางกายภาพแบบออฟไลน์ จากนั้นจึงออกโทเค็นชุดหนึ่งบนเครือข่าย เช่นเดียวกับการออกเมมคอยน์ ไม่มีเกณฑ์ทางเทคนิค
แต่ทุกฝ่ายในโครงการต้องกลับไปที่ประเด็นหลักสี่ประเด็น: ทำไมต้องออก? จะออกอย่างไร? จะขายอย่างไร? จะใช้อย่างไร? หากไม่แก้ไขปัญหาข้างต้น RWA ก็จะเป็นเพียงเหมือนเมมคอยน์ส่วนใหญ่ โดยไม่มีความต้องการและสภาพคล่องที่แท้จริง
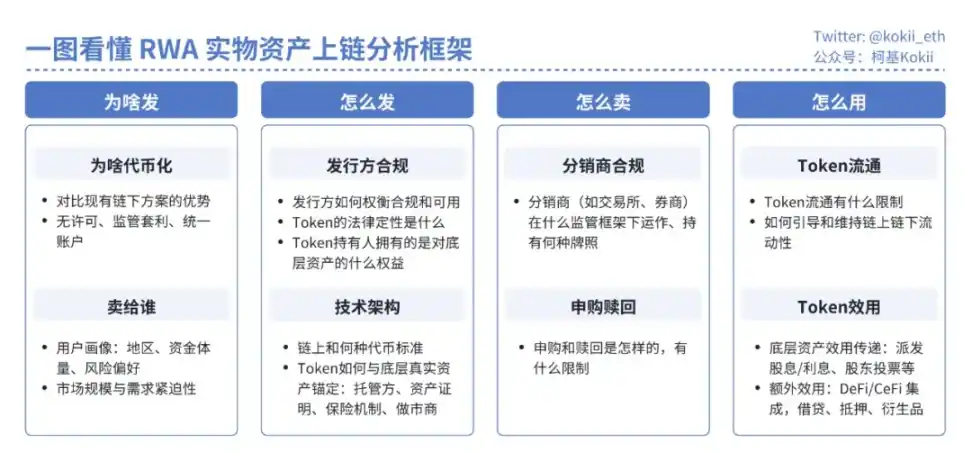
โดยใช้ประเภทผลิตภัณฑ์ RWA ที่ประสบความสำเร็จมากที่สุด เช่น พันธบัตรกระทรวงการคลังสหรัฐที่แปลงเป็นโทเค็น/กองทุนตลาดเงิน ซึ่งเป็นเครื่องมือหนี้ที่ได้มาตรฐานซึ่งมีสิทธิพื้นฐานและกระแสเงินสดที่คาดการณ์ได้ โดยแกนหลักของการแปลงเป็นโทเค็นของพันธบัตรกระทรวงการคลังได้ผ่าน 3 ขั้นตอน ได้แก่ การระบุความต้องการที่แท้จริง การจัดตั้งกรอบการออกที่สอดคล้อง และการสร้างยูทิลิตี้ของโทเค็น:
· เหตุใดจึงต้องออก:นักลงทุนสถาบัน [Crypto VC/Fund] มี stablecoin ที่ไม่ได้ใช้งานจำนวนมากบนเครือข่ายและต้องการสถานการณ์ที่มีดอกเบี้ยที่ปราศจากความเสี่ยง
· วิธีการออก:กองทุน - โครงสร้างผู้จัดการกองทุน โทเค็นเป็นตัวแทนของหุ้นกองทุนอย่างถูกต้องตามกฎหมาย กองทุนมีหน้าที่ออกโทเค็นและถือครองทรัพย์สิน ผู้จัดการกองทุนมีหน้าที่ตัดสินใจลงทุน กองทุนและผู้จัดการกองทุน จะต้องได้รับใบอนุญาตตามข้อกำหนด และยังต้องมีการสนับสนุนบริการในระดับสถาบัน เช่น ผู้ดูแล การตรวจสอบ และรายงานความโปร่งใส
· วิธีขาย:KYC/AML นักลงทุนที่มีคุณสมบัติสามารถซื้อได้หลังปี 2020 7*24
· วิธีใช้:ยูทิลิตี้อนุพันธ์โทเค็น DeFi กระแสหลักรองรับแล้ว สามารถใช้จำนองและยืม stablecoin ได้ และแพลตฟอร์มการซื้อขายแบบรวมศูนย์บางแห่งรองรับเป็นหลักประกัน
ในฐานะใบรับรองความเป็นเจ้าของที่มีสิทธิ์ที่ซับซ้อน (รวมถึงสิทธิ์ในการกำกับดูแล) และกระแสเงินสดที่ไม่แน่นอน การสร้างโทเค็นของหุ้นจะต้องเอาชนะอุปสรรคด้านปฏิบัติการและการปฏิบัติตามข้อกำหนดที่ยิ่งใหญ่มากมาย
เหตุใดจึงออก
ความพยายาม RWA ในช่วงแรกมักคลุมเครือว่าทำไมจึงออก โดยมุ่งเน้นไปที่สินทรัพย์ทางเลือก เช่น เงินกู้จากภาคเอกชน กองทุนหุ้นภาคเอกชน และอสังหาริมทรัพย์ โดยหวังว่าการดำเนินการที่มีประสิทธิภาพ การชำระเงินผ่านบล็อคเชนจะช่วยปรับปรุงสภาพคล่อง แต่สภาพคล่องที่จำกัดของสินทรัพย์เหล่านี้เองไม่ใช่ปัญหาทางเทคนิค แต่ถูกจำกัดด้วยปัญหาที่ลึกซึ้งกว่า เช่น ความไม่สมดุลของข้อมูล การขาดการทดแทน ความท้าทายด้านราคา และความต้านทานของผู้ออกหลักทรัพย์ต่อตลาดรองเพื่อสภาพคล่อง ปัญหาเหล่านี้เกิดขึ้นนอกเครือข่ายและไม่สามารถแก้ไขได้ด้วยการเข้าสู่เครือข่ายเพียงอย่างเดียว
ประโยชน์ของการวางสินทรัพย์ทางกายภาพไว้ในเครือข่ายนั้นถือเป็นเรื่องธรรมดาไปแล้ว โดยจะสรุปสั้นๆ ดังนี้:
· การเข้าถึงโดยไม่ต้องขออนุญาต:รวมถึง [เงินทุน] ที่ลดเกณฑ์การลงทุน [ผลิตภัณฑ์] ที่ขจัดอุปสรรคทางภูมิศาสตร์และทางการเงิน เช่น บัญชีธนาคาร การปฏิบัติตามข้อกำหนด การควบคุมการแลกเปลี่ยนเงินตราต่างประเทศ และการซื้อขาย [เวลา] 7*24*365 การเคลียร์และชำระเงินทันที; นอกเหนือไปจากการเก็งกำไรจากกฎระเบียบที่เกิดจากการไม่ได้รับอนุญาต แพลตฟอร์มดั้งเดิมของสกุลเงินดิจิทัล เช่น กระเป๋าเงินและแพลตฟอร์มการซื้อขายสามารถขยายไปสู่ธุรกิจดั้งเดิมได้โดยไม่ต้องมีใบอนุญาต
· ความสามารถในการจัดทำ DeFi:ใช้โปรโตคอล DeFi เช่น การซื้อขาย การให้กู้ยืม และอนุพันธ์ เพื่อนำความโปร่งใสและความสามารถในการจัดทำของ DeFi ไปใช้กับสินทรัพย์ดั้งเดิมและรับโอกาสในการสร้างรายได้เพิ่มเติม
· บัญชีรวม:หากการหมุนเวียนของ stablecoin เพิ่มขึ้นในอนาคต และกิจกรรมทางเศรษฐกิจส่วนใหญ่ได้รับการชำระบนเครือข่าย สินทรัพย์ทางกายภาพบนเครือข่ายจะทำให้บัญชีหนึ่งสามารถจัดการสินทรัพย์ต่างๆ ที่โบรกเกอร์ต่างๆ ถืออยู่ได้อย่างสม่ำเสมอ และใช้หลักประกันร่วมกัน
สิ่งสำคัญคือการค้นหากลุ่มผู้ใช้เป้าหมาย เรื่องราวของความเท่าเทียมทางการเงินนั้นเกินจริง และเราไม่สามารถคาดหวังให้พี่น้องชาวแอฟริกันที่ไม่มีบัญชีธนาคารซื้อพันธบัตรและหุ้นของสหรัฐฯ ได้ ตลาดที่ทำงานได้ดีต้องมีผู้เข้าร่วมจำนวนเพียงพอ ความต้องการนี้สามารถมาจากภารกิจทางการเมืองที่มอบหมายโดยระดับบน ซึ่งอาจเป็นนักลงทุนรายย่อยที่มีมูลค่าสุทธิสูงที่มีประสบการณ์ หรือผู้ลงทุนสถาบันที่เริ่มสำรวจบล็อคเชน
มีแนวโน้มสูงมากที่ผู้ใช้เป้าหมายของโครงการ RWA จะเป็นนักลงทุนรายย่อยที่มีมูลค่าสุทธิสูงและนักลงทุนสถาบันที่เข้ามาลงทุนจริง ๆ จากนั้น คำถามที่ตามมาคือจะออกและขายอย่างไร และจะหลีกเลี่ยงการควบคุมอย่างเข้มงวดได้อย่างไร
นักลงทุนจำเป็นต้องทราบลักษณะทางกฎหมาย หน่วยงานที่ออก กลไกการควบคุมความเสี่ยง กลไกการยึดของโทเค็นที่ซื้ออย่างชัดเจนว่าได้รับการสนับสนุน สามารถแลกคืนได้หรือไม่ และมีผลทางกฎหมายหรือไม่ ก่อนหน้านี้ Mirror Protocol และ Synthetix ของ DeFi และ Binance และ FTX ของ CeFi พยายามสร้างโทเค็นหุ้นของสหรัฐฯ แต่ทั้งหมดล้มเหลว/ปิดตัวลงเนื่องจากแรงกดดันด้านกฎระเบียบหรือการออกแบบผลิตภัณฑ์ที่ไม่ถนัดและไม่สามารถหาตลาดได้
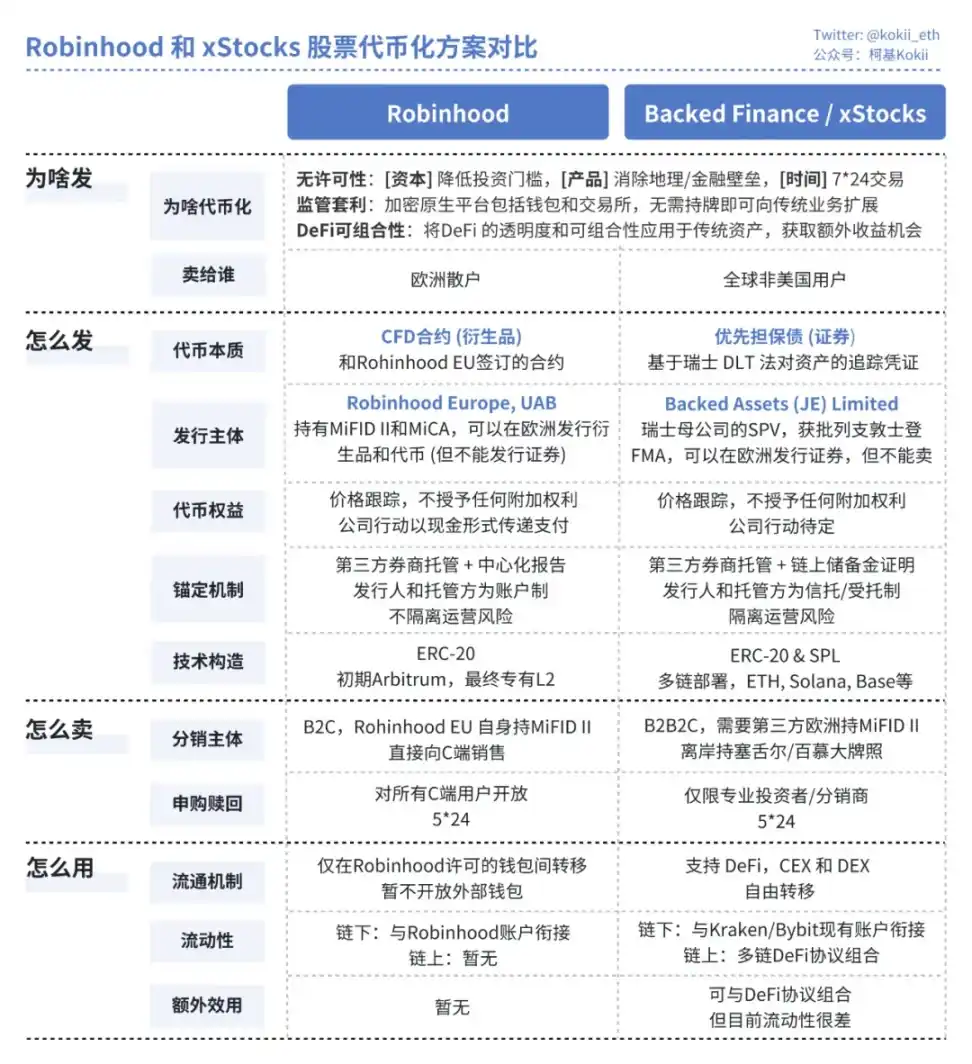
เมื่อไม่นานมานี้ Robinhood และ xStocks ได้ออกแบบโทเค็นที่มีการทำแผนที่ 1:1 อย่างสมบูรณ์ การลงทะเบียนหลักทรัพย์แบบรวมศูนย์ และการปฏิบัติตามและถูกกฎหมายอย่างสมบูรณ์ภายใต้ร่างกฎหมายที่ค่อนข้างเป็นมิตรที่มีอยู่
แผนปัจจุบัน
a.Robinhood
· วิธีการออก:แกนหลักทางกฎหมายคือการออกสัญญาอนุพันธ์ทางการเงินภายใต้กรอบงาน EU MiFID II โดยนิติบุคคลที่ได้รับอนุญาต Robinhood Europe UAB ในลิทัวเนีย โทเค็นที่ผู้ใช้ถือครองเป็นเพียงใบรับรองดิจิทัลของสัญญานี้ และคู่สัญญาคือ Robinhood เอง หุ้นจริงนั้นถือไว้เป็นตำแหน่งป้องกันความเสี่ยงโดยบริษัทนายหน้าซื้อขายหลักทรัพย์ในเครือของ Robinhood ในสหรัฐฯ
· วิธีการขาย:ใช้รูปแบบ B2C โดยมี Robinhood Europe เป็นผู้ออกและผู้ขายเพียงรายเดียวที่ติดต่อกับผู้ใช้ปลีกในยุโรปโดยตรงในแอป สภาพคล่องมีให้ทั้งหมดภายในแพลตฟอร์ม ซึ่งเป็นระบบปิด
· วิธีใช้:สัญญาอัจฉริยะของโทเค็นมีกลไกไวท์ลิสต์ที่เข้มงวดฝังอยู่ ซึ่งทำให้ไม่สามารถหมุนเวียนได้อย่างอิสระและไม่มีองค์ประกอบ DeFi ภายนอก
b.xStocks
· วิธีการออก:แกนหลักทางกฎหมายคือการถือหุ้นจริงผ่าน SPV ระยะไกลเพื่อการล้มละลายที่จัดตั้งขึ้นในลิกเตนสไตน์ภายใต้กรอบของพระราชบัญญัติ DLT ของสวิส โทเค็นที่ผู้ใช้ถือครองนั้นเป็นหนี้ที่มีหลักประกันอาวุโสที่ได้รับการสนับสนุนด้วยสินทรัพย์ 1:1 ตามกฎหมาย (ใบรับรองการติดตาม) ซึ่งกลไกความน่าเชื่อถือถูกสร้างขึ้นบนการดูแลของบุคคลที่สามที่เป็นอิสระและ Chainlink Proof of Reserves (PoR) ที่ใครๆ ก็สามารถตรวจสอบได้แบบเรียลไทม์
· วิธีการขาย: โดยใช้โมเดล B2B2C ผู้ให้บริการด้านการเงินที่ได้รับการสนับสนุนจะให้บริการการไถ่ถอนในตลาดหลักในระดับสถาบัน และแพลตฟอร์มการซื้อขายที่ได้รับอนุญาต เช่น Kraken และ Bybit ทำหน้าที่เป็นผู้จัดจำหน่ายเพื่อให้บริการแก่ผู้ใช้ในตลาดรอง สภาพคล่องนั้นจัดทำโดยผู้สร้างตลาดมืออาชีพบนแพลตฟอร์มการซื้อขายแบบรวมศูนย์และกลุ่มสภาพคล่องในโปรโตคอลแบบกระจายอำนาจ (เช่น Jupiter และ Kamino บน Solana)
· วิธีใช้:สามารถโอนได้อย่างอิสระและประกอบเป็น DeFi ได้อย่างสมบูรณ์ สามารถใช้เป็นหลักประกันสำหรับการให้กู้ยืม
ตามกฎหมาย โทเค็นจะติดตามราคาเท่านั้น ไม่ใช่หุ้นบนเชนโดยตรง ส่วนสิทธิอื่นๆ ของหุ้น (สิทธิในการลงคะแนนเสียง สิทธิในการรับเงินปันผล) และการดำเนินการขององค์กร (เช่น การแยกส่วน การควบรวมกิจการ การถอดถอนออกจากรายชื่อ การชำระบัญชี) ก็อยู่ระหว่างการพิจารณาเช่นกัน ในขณะเดียวกัน ยูทิลิตี้เพิ่มเติมที่นำมาจากการสร้างโทเค็นยังไม่ได้รับการสร้างขึ้น โทเค็นของ Robinhood สามารถหมุนเวียนได้ภายในระบบนิเวศเท่านั้น และแม้ว่า xStocks จะสามารถรวมเข้ากับโปรโตคอล DeFi ได้ แต่สภาพคล่องในปัจจุบันยังต่ำมาก และถือได้ว่าไม่มีอยู่จริง
โซลูชั่นทั้งสองนี้คล้ายกับการเก็งกำไรโดยหน่วยงานกำกับดูแลของแพลตฟอร์มดั้งเดิมของสกุลเงินดิจิทัลภายใต้เงื่อนไขการกำกับดูแลที่ผ่อนปรนมากขึ้นในปัจจุบัน ซึ่งใช้เพื่อดึงดูดความสนใจของตลาดเพื่อเรียกร้องราคาที่ดีกว่าในตลาดทุน ไม่ว่าจะใช้แนวคิดใด การสร้างโทเค็นหุ้นในปัจจุบันมีอุปสรรคเชิงโครงสร้างหลายประการที่ยากต่อการแก้ไขในระยะสั้น:
· ความต้องการที่ไม่ชัดเจน: สำหรับผู้ใช้หลักที่ไม่ใช่ชาวสหรัฐฯ มีช่องทางการซื้อขายหุ้นสหรัฐฯ ที่เติบโตเต็มที่ ต้นทุนต่ำ และมีสภาพคล่องสูงจำนวนมากอยู่แล้วในตลาด (เช่น โบรกเกอร์ออนไลน์ เช่น IBKR, CFD เป็นต้น) และการสร้างโทเค็นหุ้นไม่มีข้อได้เปรียบที่ชัดเจนในประสบการณ์ของผู้ใช้และอัตรา
· ปัญหาสภาพคล่อง:การซื้อขายนอกเครือข่ายเป็นศูนย์กลางของการค้นพบราคา สภาพคล่องบนเครือข่ายมีขนาดเล็กเกินไปและกระจัดกระจายอย่างรุนแรงเมื่อเทียบกับตลาดแบบดั้งเดิม ส่งผลให้มีสลิปเปจสูงสำหรับการทำธุรกรรมขนาดใหญ่
· ความเสี่ยงในการสร้างตลาด:ในช่วงเวลาที่ตลาดหุ้นพื้นฐานปิดทำการ (เช่น วันหยุดสุดสัปดาห์) ผู้สร้างตลาดไม่สามารถป้องกันความเสี่ยงได้และต้องขยายสเปรดหรือถอนสภาพคล่องออก ส่งผลให้การซื้อขายตลอด 24 ชั่วโมงทุกวันมีความน่าเชื่อถือต่ำและคุ้มทุน
· สิทธิ์ไม่สมบูรณ์:ทั้งสองโมเดลปัจจุบันได้ประนีประนอมสิทธิ์ของผู้ถือหุ้นหลักอย่างมาก ผู้ถือจะได้รับผลประโยชน์ทางเศรษฐกิจจากหุ้นเท่านั้น ในขณะที่สิทธิในการกำกับดูแลกิจการ เช่น การลงคะแนนเสียง จะถูกสกัดกั้นและจัดการโดยผู้ออกหลักทรัพย์ (SPV หรือ Robinhood) ซึ่งมีฟังก์ชันจำกัดเมื่อเทียบกับเครื่องมือที่ครบเครื่อง เช่น ADR
หนทางข้างหน้า
แม้ว่าความเป็นจริงจะดูสิ้นหวัง แต่ความสำคัญที่แท้จริงของ "โครงการนำร่อง" นี้คือการสำรวจความเป็นไปได้ในอนาคต อนาคตของหุ้นโทเค็นขึ้นอยู่กับตำแหน่งสูงสุดในระบบนิเวศทางการเงินทั้งหมด · เส้นทาง A: กระแสหลักและโครงสร้างพื้นฐาน หากกรอบการกำกับดูแลกระแสหลักระดับโลกครบสมบูรณ์และชัดเจนขึ้น สกุลเงินดิจิทัลที่มีเสถียรภาพจะไหลเข้าสู่ครัวเรือนหลายพันครัวเรือน สถาบันการเงินหลักๆ จะใส่สินทรัพย์จำนวนหนึ่งลงในห่วงโซ่ และผู้ดูแลที่ออกหลักทรัพย์จะค่อยๆ พัฒนาเป็นยักษ์ใหญ่ทางการเงินแบบดั้งเดิม เช่น JPMorgan Chase และ Bank of New York Mellon เมื่อถึงเวลานั้น โทเค็นหุ้นจะกลายเป็น "ซูเปอร์ ADR ที่ประกอบขึ้นได้" ที่ทรงพลังยิ่งขึ้น บล็อคเชนกลายมาเป็นชั้นการชำระเงินแบบรวมของตลาดหุ้นต่างๆ ทั่วโลก ซึ่งรวมเข้ากับโปรโตคอล DeFi ต่างๆ และบริษัทต่างๆ จะเข้าจดทะเบียนในตลาดหลักทรัพย์โดยตรงผ่านการออก STO บนเชน · เส้นทาง B: แพลตฟอร์มสินทรัพย์นอกชายฝั่งและสินทรัพย์เกิดใหม่ หากกฎระเบียบหลักยังคงเข้มงวดขึ้น โลกของคริปโตอาจพัฒนาไปสู่ศูนย์นวัตกรรมนอกชายฝั่งที่มีประสิทธิภาพ เมื่อถึงเวลานั้น โทเค็นไนเซชันจะไม่พยายามแข่งขันกับ NYSE สำหรับการซื้อขายหุ้นของ Apple อีกต่อไป แต่จะกลายเป็น "แพลตฟอร์มเปิดตัว" สำหรับสินทรัพย์ใหม่หรือสินทรัพย์ที่ไม่มีสภาพคล่อง เช่น การลงทุนในหุ้นเอกชนของบริษัทก่อน IPO การโอนหุ้นของกองทุน VC และแม้แต่การแปลงกระแสรายได้ในอนาคตให้เป็นหลักทรัพย์ เช่น ทรัพย์สินทางปัญญา
ความไม่บรรลุนิติภาวะในปัจจุบันของหุ้นโทเค็นไม่ใช่สัญญาณของความล้มเหลว แต่เป็นขั้นตอนเริ่มต้นและจำเป็นในการสร้างเป็นโครงสร้างพื้นฐาน การวัดความสำเร็จไม่ควรวัดว่าสามารถให้ประสบการณ์การซื้อขายหุ้น Apple ที่ดีขึ้นในปัจจุบันได้หรือไม่ แต่ควรวัดว่าจะสร้างตลาดใหม่และพฤติกรรมทางการเงินแบบใดสำหรับวันพรุ่งนี้ สำหรับผู้เข้าร่วมตลาดทุกคน การเข้าใจเรื่องนี้ถือเป็นกุญแจสำคัญในการคว้าโอกาสในปฏิวัติทางการเงินครั้งใหม่นี้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง