ถูกกล่าวหาว่ามีคำสั่งซื้อขายที่หลอกลวง ความรับผิดชอบอยู่ที่ Hyperliquid จริงหรือ?
มีคนวางคำสั่งขายน้ำมันดิบจำนวนมากบน Hyperliquid ดูเหมือนเตรียมกดราคาให้ร่วง แต่กลับซื้ออย่างต่อเนื่องอีกด้านหนึ่ง พอการซื้อขายเสร็จสิ้น คำสั่งขายเหล่านั้นก็ถูกถอนออกไป
นี่คือข้อพิพาทการซื้อขายน้ำมันดิบที่ Bloomberg รายงานเมื่อเร็วๆ นี้
บริษัทติดตามตรวจสอบตลาด Solidus Labs พบว่า ระหว่างวันที่ 8 ถึง 10 มีนาคมปีนี้ สองบัญชีได้ส่งคำสั่งวางที่น่าผิดปกติมูลค่ากว่า 170 ล้านดอลลาร์สหรัฐฯ ทำกำไรได้ประมาณ 119,000 ดอลลาร์สหรัฐฯ ในสามวัน ในช่วงนั้น ทุกๆ 1 ดอลลาร์สหรัฐฯ ที่ซื้อขายจริง มีคำสั่งอีกด้านประมาณ 30 ดอลลาร์สหรัฐฯ ที่ถูกยกเลิก
Solidus อธิบายพฤติกรรมนี้ว่ามีลักษณะของ Spoofing Spoofing คือการวางคำสั่งลวง: วางคำสั่งขนาดใหญ่เพื่อสร้างผลกระทบต่อผู้อื่น แต่การซื้อขายที่ต้องการทำจริงกลับซ่อนอยู่อีกด้านหนึ่ง
แม้ Spoofing จะผิดกฎหมาย แต่การมองว่าเป็นปัญหาที่มีเฉพาะใน Hyperliquid ก็ดูจะไม่ยุติธรรมนัก
พฤติกรรมของที่อยู่
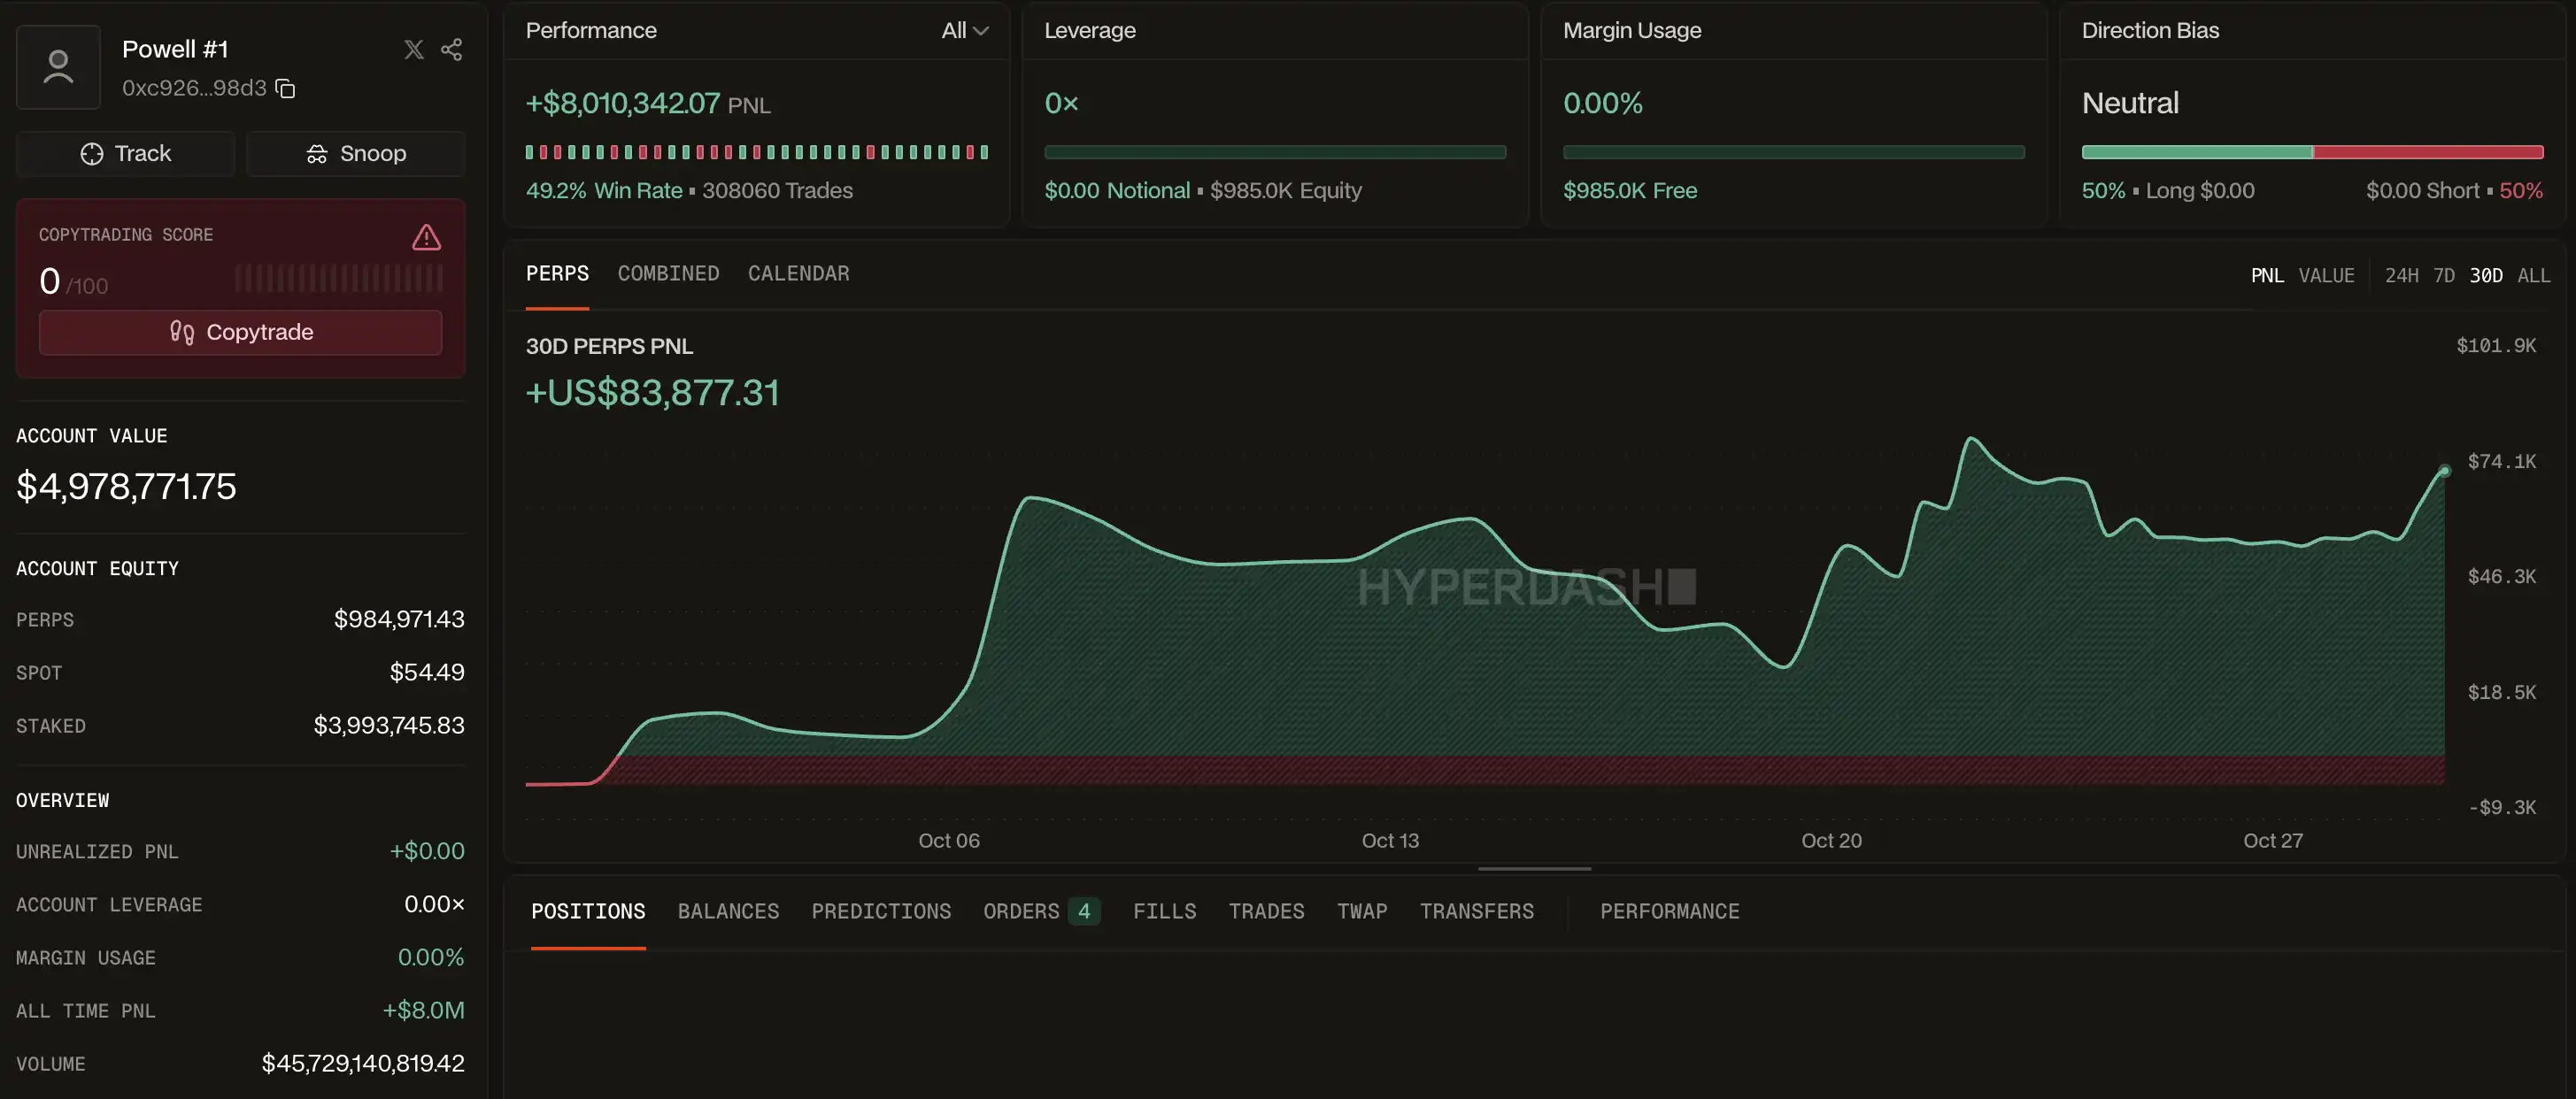
ตามบันทึกบนเชน สามารถพบกลุ่มบัญชีที่สอดคล้องกับรายงานอย่างมาก: บัญชีหลัก 0xc926…98d3 และบัญชีย่อย 0x2577…4897 ทั้งสองบัญชีในการซื้อขายน้ำมันดิบสามวันนี้ หักค่าธรรมเนียมแล้วทำกำไรได้รวมประมาณ 119,000 ดอลลาร์สหรัฐฯ
ในช่วงนั้น ราคา Brent ร่วงจากประมาณ 83.06 ดอลลาร์สหรัฐฯ ลงไปที่ 81.42 ดอลลาร์สหรัฐฯ แล้วดีดกลับขึ้นอย่างรวดเร็ว บัญชีหลักวางคำสั่งขายประมาณ 200,000 ดอลลาร์สหรัฐฯ ซ้ำๆ เหนือราคา พอวางเสร็จก็ถอนออก อัปเดตราคา แล้ววางใหม่ คนที่เฝ้าจอเห็นคือด้านบนมีน้ำมันดิบจำนวนมากรอขายอยู่ตลอดเวลา
ในขณะเดียวกัน บัญชีนี้ก็ซื้อด้วย ใน 15 วินาทีก่อนและหลังการร่วงแรง บัญชีหลักซื้อสัญญาน้ำมันดิบจริงประมาณ 458,000 ดอลลาร์สหรัฐฯ
บัญชีย่อยกระจายคำสั่งไว้หลายระดับราคา: วางคำสั่งขายด้านบน วางคำสั่งซื้อด้านล่าง แล้วปรับตามราคาอย่างต่อเนื่อง บัญชีนี้ก็ซื้อสัญญาประมาณ 18,000 ดอลลาร์สหรัฐฯ ในการร่วงแรงครั้งนี้ด้วย
กล่าวคือ เมื่อคำสั่งขายขนาดใหญ่ปรากฏขึ้นซ้ำๆ กลุ่มบัญชีนี้ก็กำลังซื้อในเวลาเดียวกัน พฤติกรรมเช่นนี้顯然ตรงกับลักษณะของ spoofing
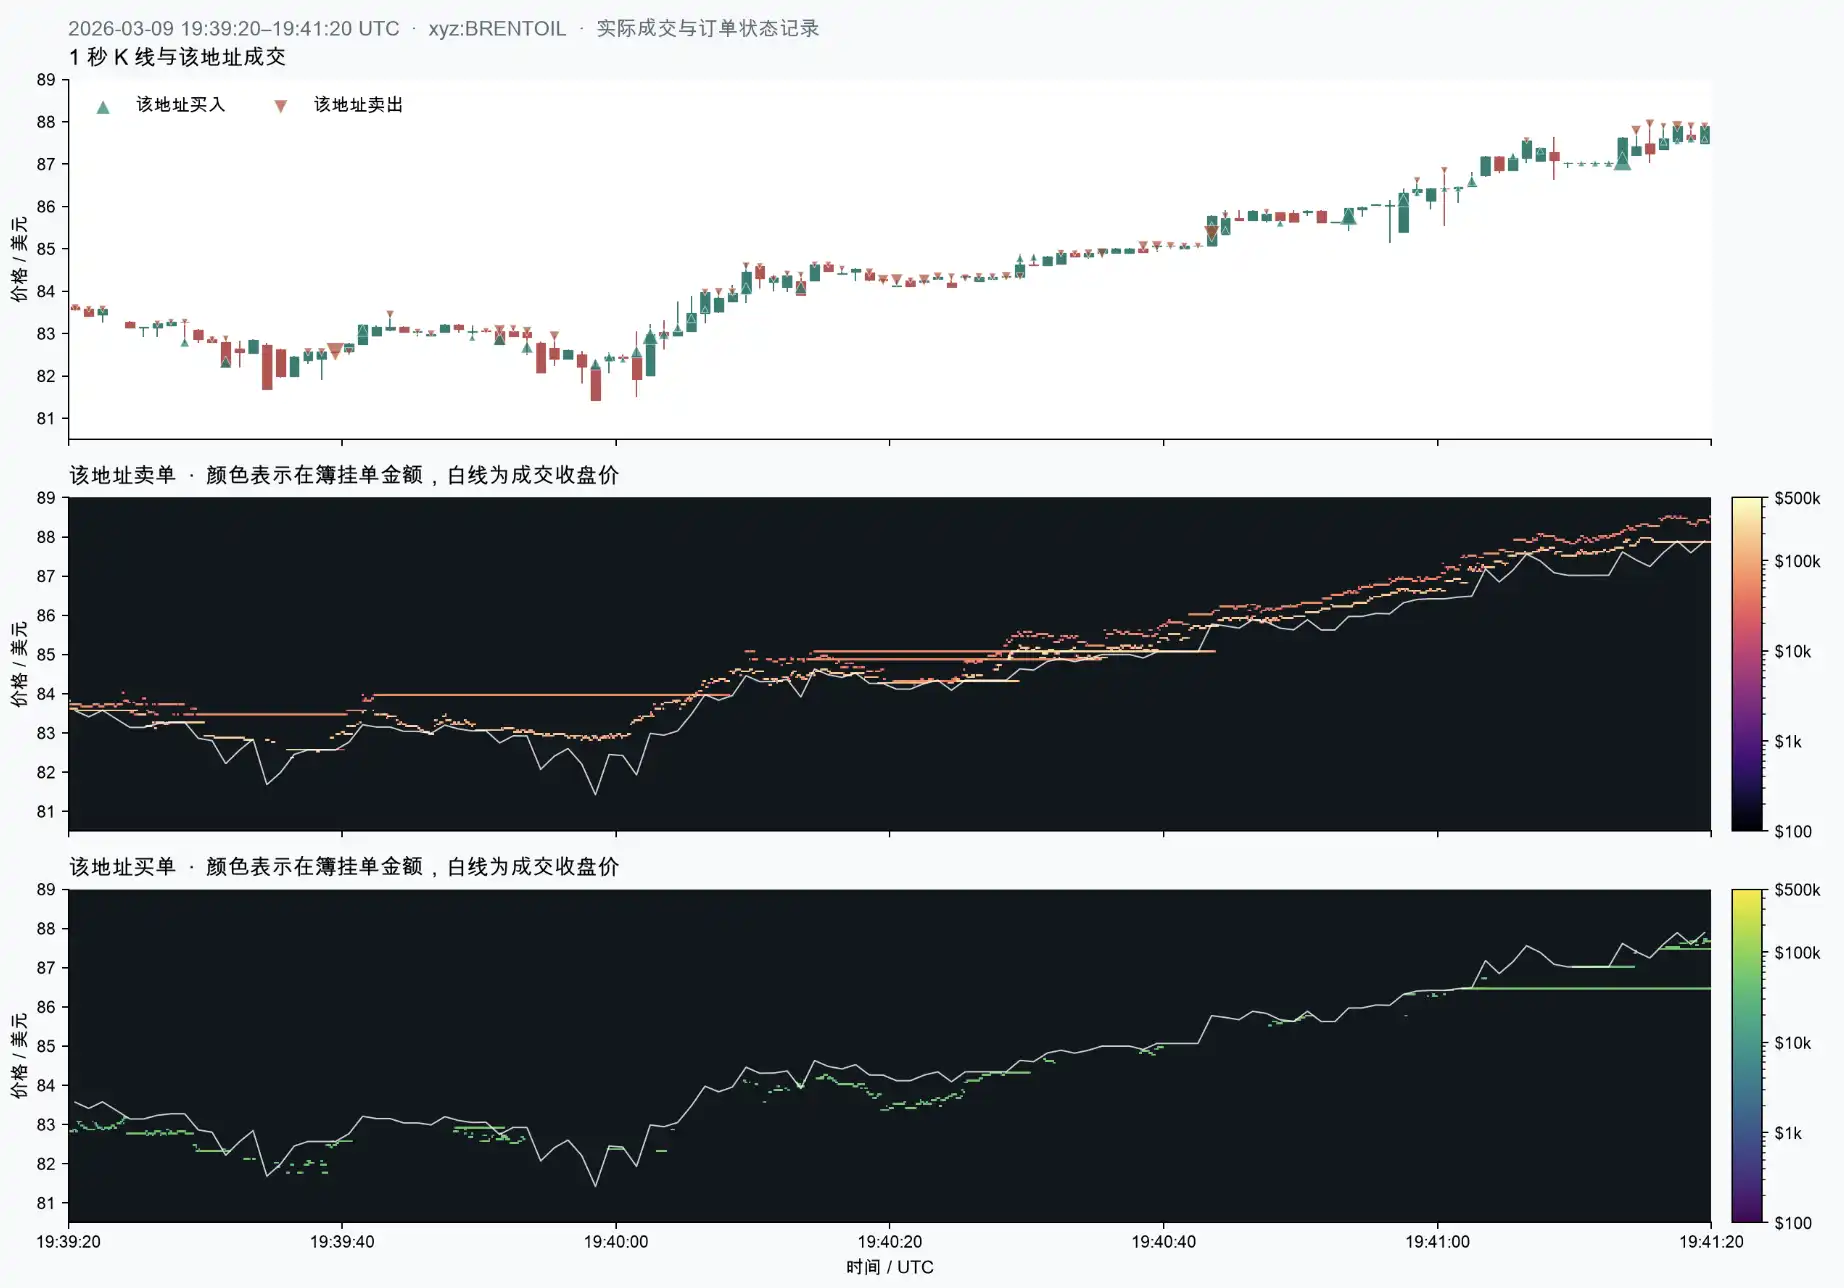
กราฟแท่งเทียนของบัญชีหลักและฮีตแมปคำสั่งซื้อขายที่ตั้งไว้ของแต่ละアドレス
กราฟแท่งเทียนของบัญชีย่อยและฮีตแมปคำสั่งซื้อขายที่ตั้งไว้ของแต่ละアドレス
คำสั่งซื้อขายหลอกลวง
สมมติว่าคุณกำลังจะซื้อน้ำมันดิบ แล้วเห็นคำสั่งขายปรากฏขึ้นเหนือราคาในปริมาณที่มากกว่าคนอื่นอย่างชัดเจน คุณจะคิดอย่างไร?
เป็นเรื่องง่ายที่จะรู้สึกว่ามีรายใหญ่กำลังรีบขาย ราคาคงจะลงอีก คนที่Originallyอยากซื้อก็ตัดสินใจรอก่อน ส่วนคนที่ถือสถานะอยู่แล้วก็กลัวว่าจะลงหนักกว่าเดิม จึงเลือกขายออกไปก่อน
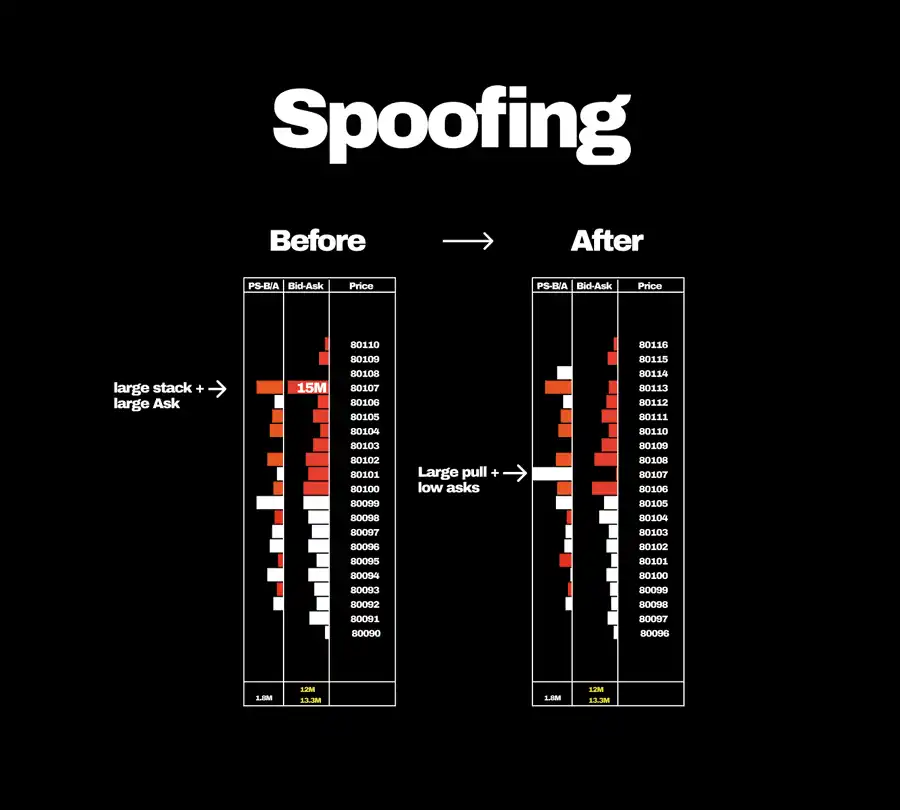
หากคำสั่งขายขนาดใหญ่นั้นมีไว้เพื่อให้ทุกคนเกิดปฏิกิริยาเช่นนี้ ผู้ที่ตั้งคำสั่งก็บรรลุเป้าหมาย เขาวางคำสั่งซื้อที่ต้องการให้จับคู่จริงไว้ด้านล่าง รอให้คนอื่นขายสัญญามาให้เอง พอซื้อได้ครบแล้วก็ยกเลิกคำสั่งขายขนาดใหญ่ด้านบนนั้น
คำสั่งขายกดดันตลาด คำสั่งซื้อรับของให้ตัวเอง
กลับทิศทางกันก็เช่นเดียวกัน คนที่อยากขายสามารถตั้งคำสั่งซื้อขนาดใหญ่ก่อน เพื่อให้คนอื่นรู้สึกว่ามีเงินทุนค้ำอยู่ด้านล่าง บางคนจึงขึ้นราคาซื้อและไล่ตามตลาดเข้าไป เขาก็ฉวยโอกาสขายออก แล้วยกเลิกคำสั่งซื้อขนาดใหญ่นั้น
สิ่งที่คำสั่งซื้อขายหลอกลวงใช้ประโยชน์ก็คือ ผู้คนจะตัดสินจากหน้าจอคำสั่งซื้อขายว่าคนอื่นอยากซื้อหรืออยากขาย เทรดเดอร์ทั่วไปจะดูคำสั่งขนาดใหญ่ โปรแกรมซื้อขายอัตโนมัติก็จะปรับราคาเสนอตามความหนาบางของฝั่งซื้อขาย (Bid/Ask Depth) คำสั่งที่เด่นชัดพอสามารถทำให้คนจำนวนมากตอบสนองพร้อมกันได้
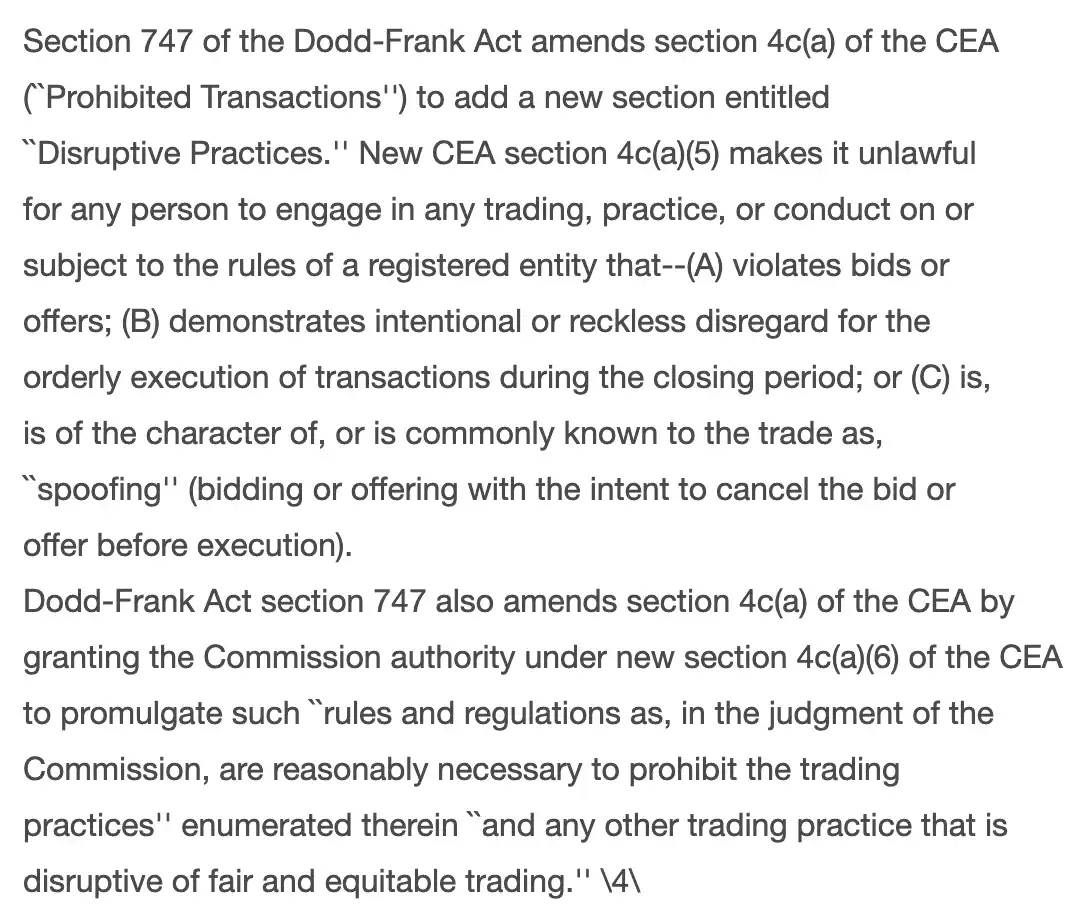
ตลาดฟิวเจอร์สของสหรัฐฯ ห้ามพฤติกรรมประเภทนี้อย่างชัดเจนแล้ว ประเด็นสำคัญทางกฎหมายคือ "ในขณะที่ส่งคำสั่ง ได้ตั้งใจไว้แล้วว่าจะยกเลิกคำสั่งนั้นก่อนใกล้จะจับคู่ เพื่อหลอกลวงตลาด"
ปัญหาเก่าของ CEX
การพูดถึงคำสั่งซื้อขายหลอกลวงปรากฏมานานแล้วบนแพลตฟอร์มซื้อขายแบบรวมศูนย์
Kraken เมื่อแนะนำเรื่องการปั่นตลาดบนเว็บไซต์ทางการ ได้ใช้คำอธิบายว่า "คำสั่งขายขนาดใหญ่กดราคา ซื้อที่ระดับต่ำ แล้วยกเลิกคำสั่งขาย" เพื่ออธิบายกลวิธีนี้โดยตรง นอกจากนี้ยังเฝ้าระวังอีกวิธีหนึ่งเป็นพิเศษ คือการกระจายคำสั่งไปยังระดับราคาที่อยู่ติดกันหลายระดับ ทำให้ฝั่งหนึ่งของหน้าจอคำสั่งดูหนาเป็นพิเศษ สร้างภาพว่ามีเงินจำนวนมากกำลังซื้อหรือขายอยู่
ในช่วงสองสุดสัปดาห์ติดต่อกันของเดือนนี้ มีคำสั่งซื้อหลอกลวงเหล่านี้ปรากฏขึ้นบน Kraken คำสั่งซื้อเหล่านี้สร้างความรู้สึกว่ามีคนซื้ออย่างต่อเนื่อง ช่วยให้ราคาปรับตัวสูงขึ้น
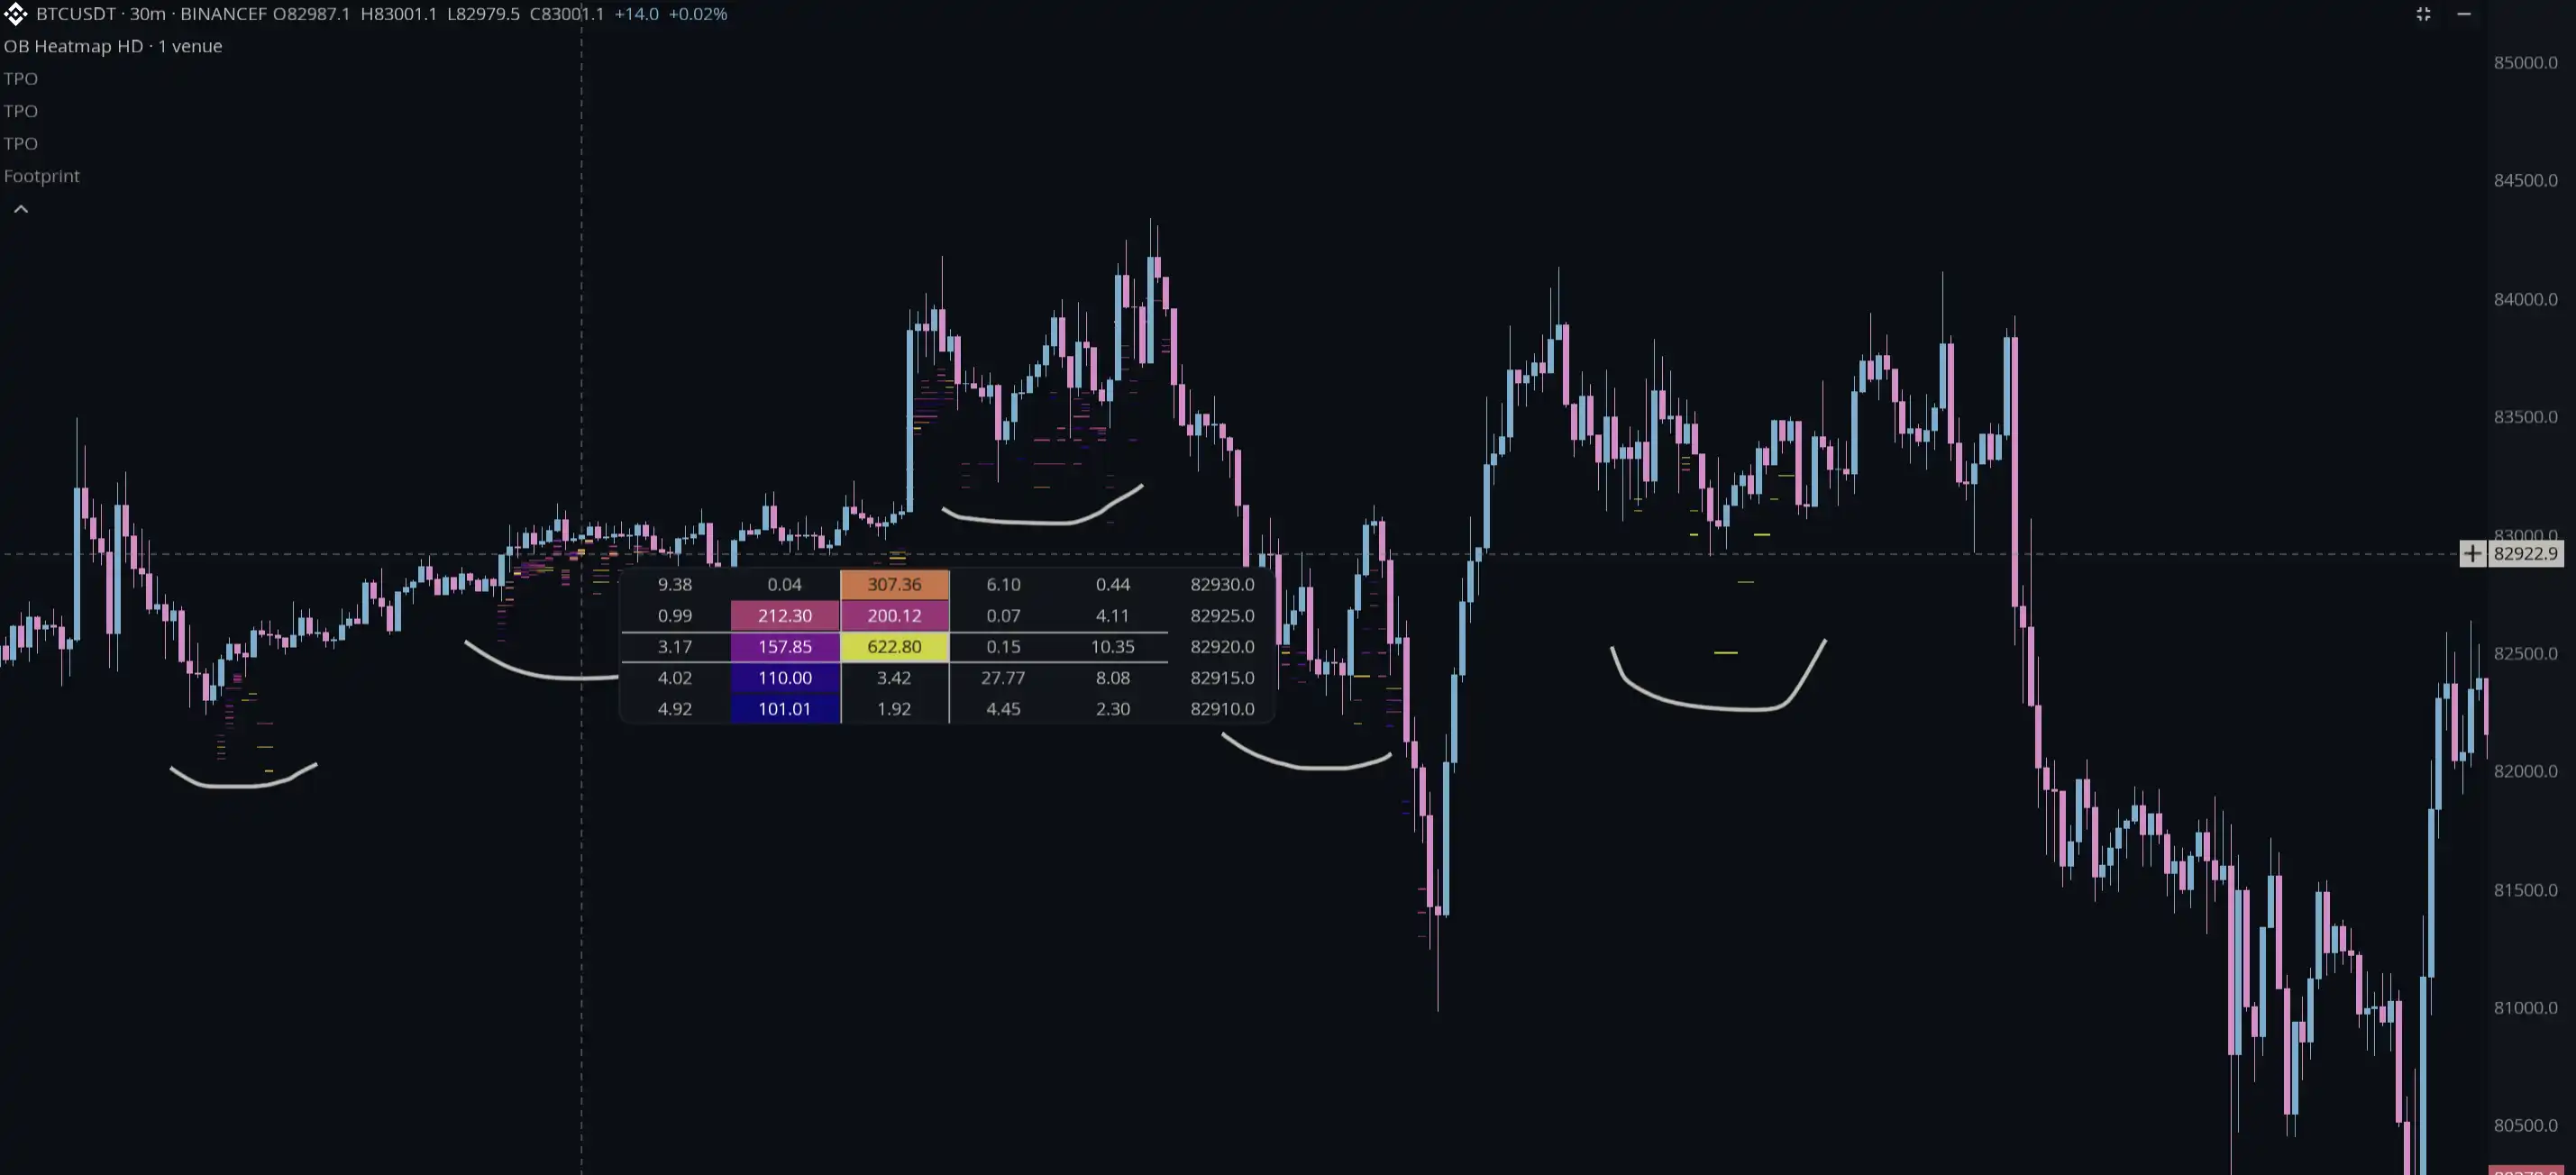
สำหรับผู้ที่เชื่อว่า "กำแพงคำสั่งซื้อขนาดใหญ่คือแนวรับ" ความเสี่ยงอยู่ตรงนี้: คุณตัดสินใจซื้อตามคำสั่งซื้อนั้น แต่คนที่วางคำสั่งซื้อสามารถถอนมันออกได้ทุกเมื่อ คุณได้ทำการซื้อขายสำเร็จแล้ว เขาเพียงแค่เปลี่ยนราคาเสนอ
แพลตฟอร์มซื้อขายจัดพฤติกรรมประเภทนี้ไว้ในการเฝ้าระวัง และเทรดเดอร์ก็พูดคุยกันอย่างต่อเนื่องถึงวิธีระบุพฤติกรรมเหล่านี้ ในบริบทเช่นนี้ การนำคำสั่งซื้อหลอกลวงมาห่อหุ้มว่าเป็นปัญหาใหม่ที่เกิดขึ้นบนแพลตฟอร์มซื้อขายบนเชนนั้นยากที่จะทำให้คนเชื่อถือ
บางครั้ง สินทรัพย์ที่ผู้ Manipulate ต้องการขายจริงๆ อาจไม่ได้อยู่ในตลาดเดียวกันด้วยซ้ำ
ในช่วงสุดสัปดาห์ที่สภาพคล่องไม่ดี เงินทุนขนาดใหญ่มักใช้คำสั่งซื้อหลอกลวงใน BTC ทำให้ราคา BTC ค่อยๆ ปรับตัวสูงขึ้น เพื่ออาศัยความช่วยเหลือจากอัลกอริทึมในการดันราคาเหรียญ altcoin ช่วยให้ตัวเองออกจากตลาดได้
แพลตฟอร์มที่โปร่งใสกลับกลายเป็นเป้า
Hyperliquid มีจุดที่แตกต่างจากแพลตฟอร์มซื้อขายแบบรวมศูนย์ในเรื่องนี้: คำสั่งซื้อ การยกเลิกคำสั่งซื้อ และการซื้อขายสำเร็จมีบันทึกเปิดเผยต่อสาธารณะ
เราสามารถค้นหากลุ่มบัญชีเหล่านี้ได้ เห็นว่าพวกเขาวางคำสั่งซื้อที่ตำแหน่งใด ถอนออกเมื่อใด และสุดท้ายซื้อเข้าไปเท่าไร ก็เพราะข้อมูลเหล่านี้สามารถถูกตรวจสอบได้โดยนักวิจัยภายนอก
หากเปลี่ยนไปใช้แพลตฟอร์มซื้อขายแบบรวมศูนย์ สิ่งที่คนทั่วไปเห็นมักเป็นเพียงความลึกของสมุดคำสั่งซื้อที่สรุปแล้ว กำแพงคำสั่งซื้อถูกถอนออกไป ใครเป็นคนวาง? คำสั่งขายอีกฝั่งของราคาเป็นของคนเดียวกันหรือไม่? ผู้สังเกตการณ์ภายนอกยากที่จะเชื่อมโยงคำถามเหล่านี้เข้าด้วยกัน
การค้นพบธุรกรรมที่ผิดปกติ แน่นอนว่าควรตรวจสอบ แพลตฟอร์มก็ควรเฝ้าระวังและจัดการกับพฤติกรรมการ Manipulate แต่ในเมื่อ CEX ก็เผชิญกับความเสี่ยงประเภทเดียวกัน ก็ควรได้รับการตรวจสอบแบบเดียวกัน
การจ้องมองเพียง Hyperliquid และกล่าวหาปัญหาเก่าที่ข้ามหลายแพลตฟอร์มซื้อขายว่าเป็นข้อบกพร่องเฉพาะของมัน ดูเหมือนเป็นการวาดเป้าไว้รอบลูกศรที่ยิงไปแล้ว
สิ่งที่ควรตั้งคำถามจริงๆ คือแต่ละแพลตฟอร์มซื้อขายยินดีเปิดเผยข้อมูลมากน้อยเพียงใด และทำอะไรบ้างหลังจากค้นพบความผิดปกติ ใครมีข้อมูลที่ตรวจสอบได้ง่ายกว่า ก็กล่าวหาว่าคนนั้นมีปัญหามากที่สุดก่อน ข้อสรุปเช่นนี้ไม่มีน้ำหนักโน้มน้าวใจ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง