รายได้ป๊อปมาร์ทในไตรมาสที่สามลดลงเกือบห้าสิบเปอร์เซ็นต์ หลังจากลาบูบู้จะรักษาการเติบโตอย่างไร
สรุปย่อ
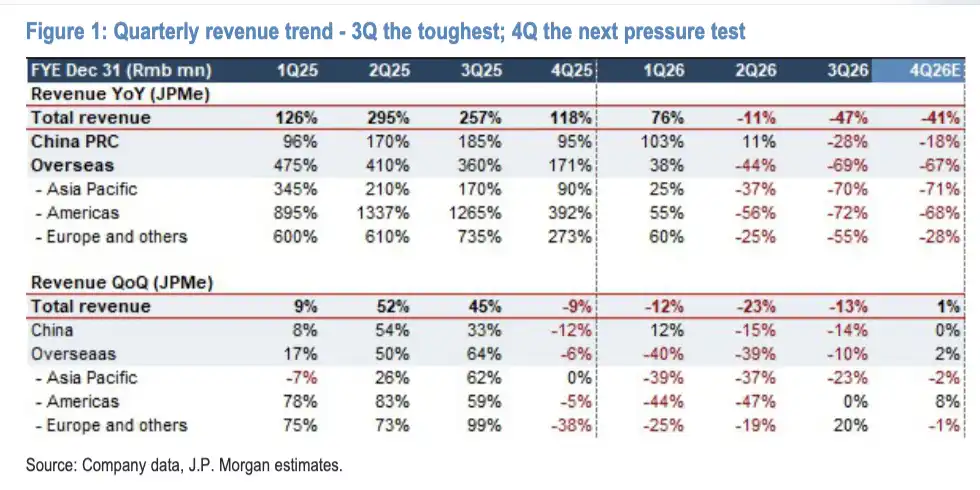
· รายได้ไตรมาส 3 ลดลง 45%—50% เมื่อเทียบปีต่อปี อ่อนแอกว่าที่摩根大通คาดการณ์ไว้ก่อนหน้านี้ที่ลดลง 37% โดยตลาดต่างประเทศปรับตัวชัดเจนเป็นพิเศษ
· 摩根大通ปรับลดคาดการณ์กำไรสุทธิหลังปรับปรุงปี 2026 ลงประมาณ 16% เหลือ 7,871 ล้านหยวน คงอันดับเครดิต «ลดน้ำหนัก» และปรับลดราคาเป้าหมายเหลือ 100 ดอลลาร์ฮ่องกง
· คาดการณ์รายได้ไตรมาส 4 เติบโตเพียงประมาณ 1% เมื่อเทียบไตรมาสต่อไตรมาส อัตรากำไรสุทธิครึ่งปีหลังลดลงเหลือประมาณ 21% การฟื้นตัวของยอดขายและการดูดซับต้นทุนกลายเป็นปัจจัยสำคัญ
· สินค้าคงคลังแตะจุดสูงสุดช่วงประมาณเดือนพฤษภาคมและเริ่มลดลงในเดือนสิงหาคม การจัดซื้อทั่วโลกและการโอนย้ายข้ามภูมิภาคคาดว่าจะช่วยปรับปรุงประสิทธิภาพการสต๊อกสินค้า
· ร้าน flagship, IP ใหม่ และการดำเนินงานสมาชิกกำลังสร้างการเติบโตเพิ่มเติม แต่จะสามารถชดเชยช่องว่างอุปสงค์หลังกระแส Labubu จางลงได้หรือไม่นั้นยังต้องพิสูจน์
การปรับตัวของผลประกอบการ 泡泡玛特 ยังคงดำเนินต่อไป
ในไตรมาส 3 ปี 2026 รายได้รวมของบริษัทลดลง 45%—50% เมื่อเทียบปีต่อปี รายได้ในตลาดจีนลดลง 25%—30% ขณะที่ตลาดต่างประเทศทั้งเอเชียแปซิฟิก อเมริกา และยุโรปมีอัตราการลดลงชัดเจนยิ่งกว่า
ผลประกอบการนี้อ่อนแอกว่าที่摩根大通คาดการณ์ไว้ก่อนหน้านี้ที่ลดลง 37% และใกล้เคียงกับขอบล่างของช่วงคาดการณ์ฝั่ง买方ที่ทาง摩根大通ระบุไว้ ในรายงานวิจัยวันที่ 28 ตุลาคม 摩根大通ปรับลดราคาเป้าหมายของ泡泡玛特จาก 110 ดอลลาร์ฮ่องกงเหลือ 100 ดอลลาร์ฮ่องกง คงอันดับเครดิต «ลดน้ำหนัก» และปรับลดคาดการณ์กำไรสุทธิหลังปรับปรุงปี 2026 จาก 9,341 ล้านหยวนเหลือ 7,871 ล้านหยวน ลดลงประมาณ 16% และลดลงประมาณ 39% เมื่อเทียบกับปี 2025
สิ่งที่ตลาดต้องประเมินใหม่คือ: ในเมื่อไม่มีสินค้าฮิตระดับ Labubu อีกตัวหนึ่ง IP ที่มีอยู่ เครือข่ายร้านค้า และระบบสมาชิกของ泡泡玛特จะสามารถรองรับรายได้และกำไรในระดับปกติได้มากเพียงใด
กุญแจของไตรมาส 4 คือยอดขายจะหยุดลดลงเมื่อเทียบไตรมาสต่อไตรมาสได้หรือไม่
ไตรมาส 3 เผชิญกับฐานเปรียบเทียบปีต่อปีที่สูง ดังนั้นการที่ไตรมาส 4 จะทรงตัวเมื่อเทียบไตรมาสต่อไตรมาสได้หรือไม่ สะท้อนแนวโน้มการดำเนินงานระยะสั้นได้ดีกว่าอัตราการลดลงเมื่อเทียบปีต่อปีเสียอีก
摩根大通คาดการณ์ว่าการ泡泡玛特จะมีรายได้ไตรมาส 4 ประมาณ 6,560 ล้านหยวน ลดลงประมาณ 41% เมื่อเทียบปีต่อปี และเติบโตประมาณ 1% เมื่อเทียบไตรมาสต่อไตรมาส โดยรายได้ในตลาดจีนทรงตัวเมื่อเทียบไตรมาสต่อไตรมาส ส่วนรายได้ต่างประเทศเติบโตประมาณ 2% เมื่อเทียบไตรมาสต่อไตรมาส ซึ่งหมายความว่าทาง摩根大通ยังไม่ได้รวมการฟื้นตัวชัดเจนจากช่วงไฮซีซันไว้ในการคาดการณ์ฐาน
การประเมินของฝ่ายบริหารค่อนข้างเป็นไปในเชิงบวก จากรายงานวิจัยระบุว่า บริษัทคาดว่ารายได้ในตลาดจีนไตรมาสที่สี่จะทรงตัวในระดับใกล้เคียงกับไตรมาสก่อนและเพิ่มขึ้นเล็กน้อย ทั้งปียังมีแนวโน้มรักษาการเติบโตเป็นบวกได้ หลังตลาดต่างประเทศเข้าสู่ช่วงไฮซีซั่นไตรมาสที่สี่ คาดว่ารายได้จะเติบโตเมื่อเทียบกับไตรมาสก่อน แต่ยุโรปยังคงมีความไม่แน่นอนอยู่บ้าง
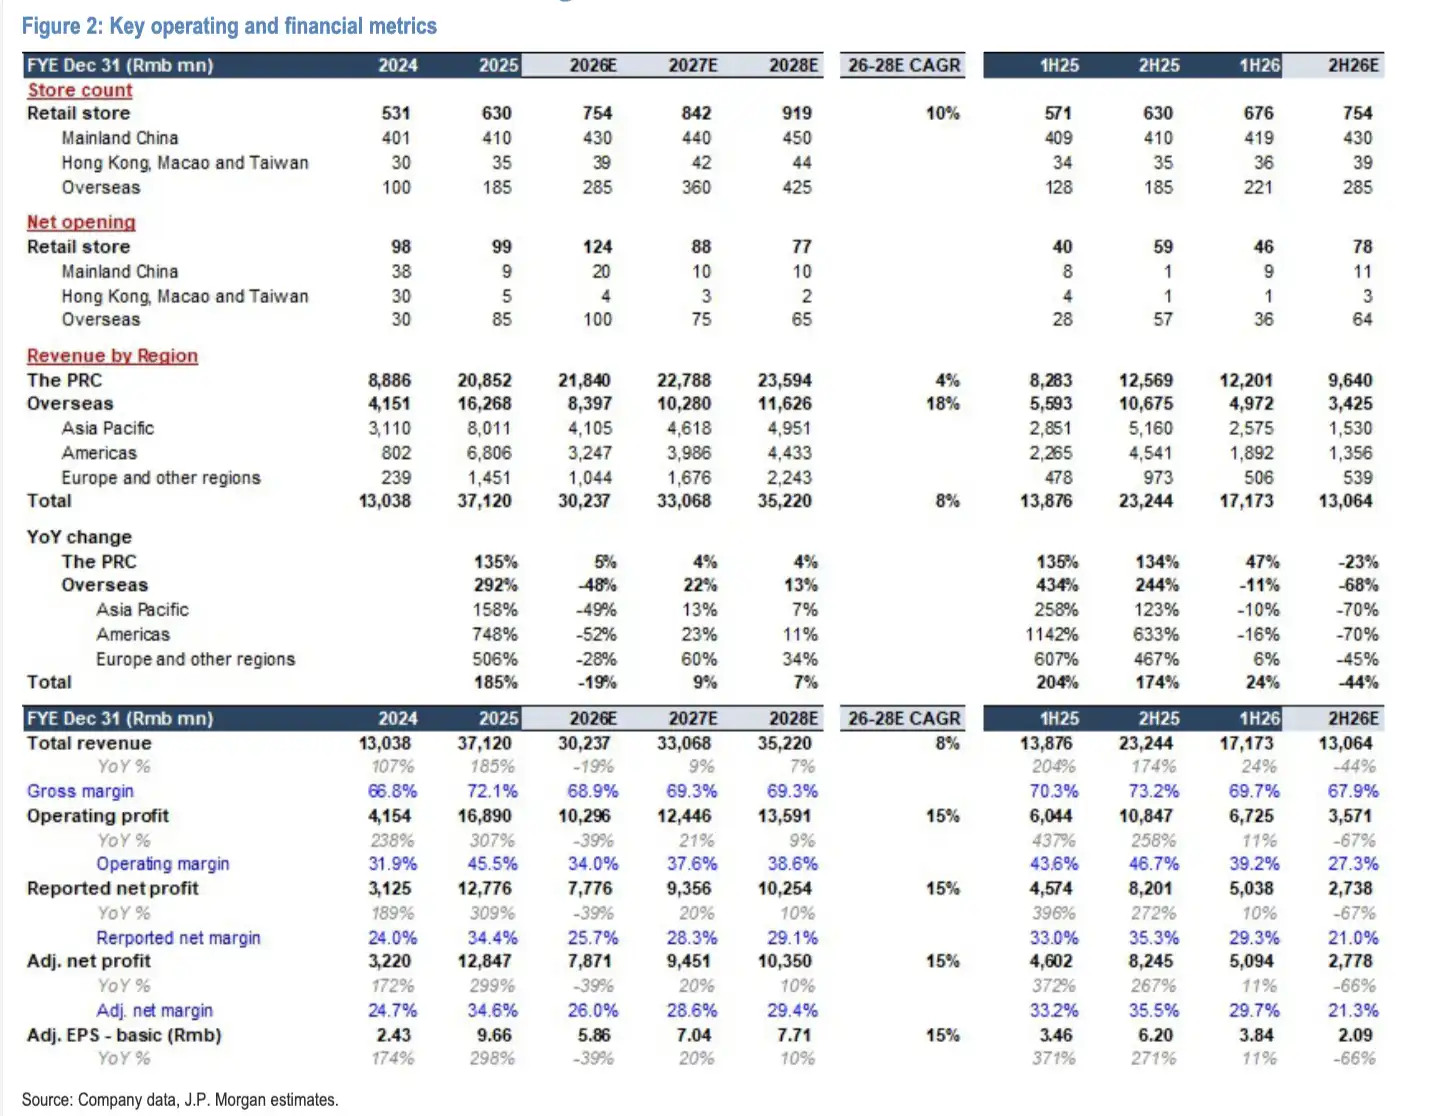
ความแตกต่างตามภูมิภาคยังสะท้อนอยู่ในประมาณการทั้งปี เจพีมอร์แกนคาดว่า รายได้ตลาดจีนปี 2026 อยู่ที่ประมาณ 2.184 หมื่นล้านหยวน เติบโตประมาณ 5% เมื่อเทียบปีต่อปี รายได้ต่างประเทศประมาณ 8.4 พันล้านหยวน ลดลงประมาณ 48% เมื่อเทียบปีต่อปี รายได้รวมทั้งปีคาดว่าจะอยู่ที่ 3.0237 หมื่นล้านหยวน ลดลงประมาณ 19% เมื่อเทียบปีต่อปี
ประมาณการของสถาบันการเงินแห่งนี้สำหรับปี 2027 ยังคงรวมถึงการฟื้นตัวแบบค่อยเป็นค่อยไป โดยคาดว่ารายได้จะเติบโตประมาณ 9% กำไรสุทธิปรับปรุงเพิ่มขึ้นประมาณ 20% แต่การประเมินนี้จำเป็นต้องได้รับการสนับสนุนจากการปรับปรุงการดำเนินงานธุรกิจต่างประเทศ และการทรงตัวของยอดขายและอัตรากำไรอย่างค่อยเป็นค่อยไป
รายได้ลดลง ต้นทุนการเปิดร้านยังคงสะสม
การชะลอตัวของยอดขายกำลังขยายแรงกดดันด้านค่าใช้จ่าย
ฝ่ายบริหารคาดว่า อัตรากำไรขั้นต้นครึ่งปีหลังปี 2026 จะลดลงไม่เกิน 2 จุดเปอร์เซ็นต์เมื่อเทียบกับครึ่งปีแรก ขณะที่อัตราส่วนค่าใช้จ่ายเพิ่มขึ้นและอัตรากำไรสุทธิลดลง แรงกดดันต่ออัตรากำไรขั้นต้นมาจากสองปัจจัยหลัก ประการแรก สัดส่วนรายได้ต่างประเทศลดลง ขณะที่อัตรากำไรขั้นต้นธุรกิจต่างประเทศสูงกว่าภายในประเทศ ประการที่สอง บริษัทปรับราคาในบางตลาดต่างประเทศเชิงรุกเพื่อรักษาความสามารถในการแข่งขัน ตามคำอธิบายของฝ่ายบริหาร การปรับราคาเหล่านี้ไม่ได้เกิดจากการระบายสต็อก
สิ่งที่ลดได้ยากกว่าคือต้นทุนร้านค้า ร้านค้าใหม่ในต่างประเทศนำมาซึ่งค่าใช้จ่ายด้านบุคลากร ค่าเช่า และการตกแต่ง หลังจากรายได้ลดลง ต้นทุนที่ค่อนข้างคงที่เหล่านี้จะคิดเป็นสัดส่วนที่สูงขึ้นของรายได้ กดดันอัตรากำไรให้ลดลงอีก
เจพีมอร์แกนคาดว่า อัตรากำไรสุทธิปรับปรุงครึ่งปีหลังของบริษัทจะอยู่ที่ประมาณ 21.3% ต่ำกว่าครึ่งปีแรกที่ 29.7% อัตรากำไรสุทธิปรับปรุงทั้งปีประมาณ 26% ต่ำกว่าปี 2025 ที่ 34.6% ประมาณการกำไรสุทธิปรับปรุงปี 2026 ของสถาบันการเงินแห่งนี้ยังต่ำกว่าฉันทามติบลูมเบิร์กที่ระบุในรายงานวิจัยประมาณ 26% การประเมินของทั้งสองฝ่ายเกี่ยวกับความสามารถในการรักษาอัตรากำไรมีความแตกต่างกันอย่างชัดเจน
ภายใต้บริบทนี้ การขยายร้าน flagship ไม่เพียงแต่เป็นวิธีการดึงดูดลูกค้า แต่ยังเพิ่มข้อกำหนดด้านประสิทธิภาพการดำเนินงานอีกด้วย
ป๊อปมาร์ทกำลังเร่งการวางแผนร้าน flagship ในต่างประเทศ ร้าน flagship ปารีสเปิดในเดือนกันยายน ร้านลอนดอนเข้าสู่ช่วงทดลองดำเนินการแล้ว ณ สิ้นเดือนกันยายน จำนวนร้านในสหรัฐอเมริกามีมากกว่า 100 แห่ง โครงการสำรองในอนาคตยังรวมถึงนิวยอร์ก มิลาน และร้าน flagship แห่งใหม่ในสหรัฐอเมริกาและปารีส
ร้าน flagship บางแห่งในประเทศได้แสดงความสามารถในการดึงดูดลูกค้าที่แข็งแกร่ง ตามการเปิดเผยของฝ่ายบริหาร ยอดขายร้าน flagship ในเดือนตุลาคมยังคงเติบโตในระดับสองหลักเมื่อเทียบกับเดือนสิงหาคม จำนวนลูกค้าเฉลี่ยต่อเดือนมากกว่าค่าเฉลี่ยของ 50 ร้านแรกถึงสองเท่า การมีส่วนร่วมของลูกค้าใหม่และอัตราการแปลงก็สูงกว่าเช่นกัน ยอดขายเดือนแรกของร้าน flagship บางแห่งเกิน 10 ล้านหยวน
แต่ผลงานของ flagship store บางแห่งยังต้องแปลงเป็นผลตอบแทนของเครือข่ายสาขาโดยรวม หากรอบ IP ที่แข็งแกร่งรอบถัดไปยังมาไม่ถึง ร้านใหญ่จะสามารถสร้างยอดขายได้เพียงพอต่อเนื่องและครอบคลุมต้นทุนที่เพิ่มขึ้นหรือไม่ จะกลายเป็นบททดสอบหลักของกลยุทธ์การขยายสาขา
สินค้าคงคลังดีขึ้น IP ใหม่ยังต้องใช้เวลาในการสานต่อ
สินค้าคงคลังเป็นสัญญาณเชิงบวกในอัปเดตครั้งนี้
ตามที่ผู้บริหารเปิดเผย สินค้าคงคลังรวมของบริษัทแตะจุดสูงสุดช่วงประมาณเดือนพฤษภาคม เริ่มลดลงในเดือนสิงหาคม และภายในสิ้นเดือนกันยายนมีแนวโน้มลดลงอย่างชัดเจน บริษัทย้ำการควบคุมสินค้าคงคลังอย่างเข้มงวด ปัจจุบันไม่มีแผนส่งเสริมการขายขนาดใหญ่
ห่วงโซ่อุปทานก็อยู่ระหว่างการปรับตัว Pop Mart ได้จัดตั้งทีมจัดซื้อระดับโลกที่สำนักงานใหญ่ เปลี่ยนจากรูปแบบที่สี่ภูมิภาคจัดซื้อแยกกัน เป็นแต่ละภูมิภาคส่งความต้องการและสำนักงานใหญ่จัดซื้อแบบรวมศูนย์ เพื่อลดการสต็อกซ้ำของสินค้ายอดนิยมและความคลาดเคลื่อนของอุปสงค์อุปทานระหว่างภูมิภาค
การโอนย้ายสินค้าระหว่างภูมิภาคเพิ่มขึ้น คลังสินค้าในจีนก็สนับสนุนการจัดส่งให้ตลาดต่างประเทศ อีคอมเมิร์ซในสหรัฐฯ บรรลุการปฏิบัติตามคำสั่งซื้อในท้องถิ่นแล้ว ส่วนยุโรปตั้งเป้าบรรลุการปฏิบัติตามคำสั่งซื้อในท้องถิ่นภายในสิ้นปี มาตรการเหล่านี้คาดว่าจะเพิ่มประสิทธิภาพสินค้าคงคลังและโลจิสติกส์ แต่ท้ายที่สุดยังต้องอาศัยการฟื้นตัวของยอดขายปลายทางประกอบกัน
ด้านการดำเนินงานลูกค้า ตลาดจีนมีการปรับตัวดีขึ้นบ้าง ไตรมาสสามยอดผู้เข้าใช้ร้านค้าปลีกเพิ่มขึ้นเมื่อเทียบปีต่อปี จำนวนลูกค้าใหม่เติบโตสองหลัก อัตราเติบโตเร่งขึ้นจากไตรมาสสอง อัตราการซื้อซ้ำโดยรวมทรงตัวเมื่อเทียบปีต่อปี อัตราการรักษาลูกค้าปีที่สองดีขึ้น จำนวนสมาชิกที่บริโภคข้าม IP และข้ามหมวดหมู่ก็เพิ่มขึ้น
ระบบสมาชิกต่างประเทศยังอยู่ระหว่างการสร้าง ปัจจุบันยกเว้นสองสามตลาด ระบบสมาชิกได้เปิดตัวในตลาดอื่นแล้ว การได้มาซึ่งสมาชิก也被纳入การดำเนินงานร้านค้าและการประเมินผล อย่างไรก็ตาม สัดส่วนยอดขายสมาชิกในภูมิภาคเอเชียแปซิฟิกยังต่ำกว่าจีน และความสมบูรณ์ของการบริโภคข้ามช่องทางก็ยังมีช่องว่าง
ด้านผลิตภัณฑ์ Pop Mart กำลังขยายกลุ่ม IP Twinkle Twinkle ทำผลงานได้ดีในไตรมาสสาม Dimoo ได้รับความสนใจในตลาดยุโรปและอเมริกาผ่านความร่วมมือกับ Pixar กิจกรรมครบรอบ 20 ปีของ Molly สร้างความสนใจในกรุงเทพฯ Crybaby ก็มีแผนเปิดร้านธีมแห่งแรกในกรุงเทพฯ ในไตรมาสสาม IP หกอันดับแรก contribuited ยอดขายรวมในตลาดเอเชียแปซิฟิกเกิน 60%
ความคืบหน้าเหล่านี้แสดงว่าการดำเนินงานหลาย IP ยังคงเดินหน้า แต่ในปัจจุบันยังไม่เพียงพอที่จะยืนยันว่า IP ใดจะสามารถลอกแบบขนาดยอดขายของ Labubu ได้
ธุรกิจเนื้อหาและหมวดหมู่ใหม่ก็ต้องใช้เวลาเช่นกัน ภาพยนตร์ Labubu ยังอยู่ในขั้นตอนบท ภาพยนตร์แอนิเมชันกำลังหารือกับพันธมิตรต่างประเทศ ผู้บริหารคาดว่าจะไม่เพิ่มงบประมาณเนื้อหาอย่างมีนัยสำคัญในระยะสั้น ร้านขนม ร้าน POPOP และร้านไลฟ์สไตล์ Hirono กำลังดำเนินการขนาดเล็ก ส่วนหมวดหมู่ตัวต่อมีความคืบหน้าค่อนข้างช้า
ราคาเป้าหมาย 100 ดอลลาร์ฮ่องกงที่เจพีมอร์แกนให้ สอดคล้องกับอัตราส่วนราคาต่อกำไร (P/E) ที่คาดการณ์ไว้ที่ 12 เท่าสำหรับปี 2027 ซึ่งคำนวณจากกำไรต่อหุ้นที่คาดการณ์ไว้ในปี 2027 คูณด้วยมูลค่าที่ 12 เท่า สถาบันการเงินแห่งนี้ใช้ตัวคูณมูลค่าใกล้เคียงกับหุ้นกลุ่มสินค้าอุปโภคบริโภคที่ไม่จำเป็นของจีน สะท้อนถึงการประเมินอย่างระมัดระวังต่อการชะลอตัวของการเติบโตและแรงกดดันต่ออัตรากำไร
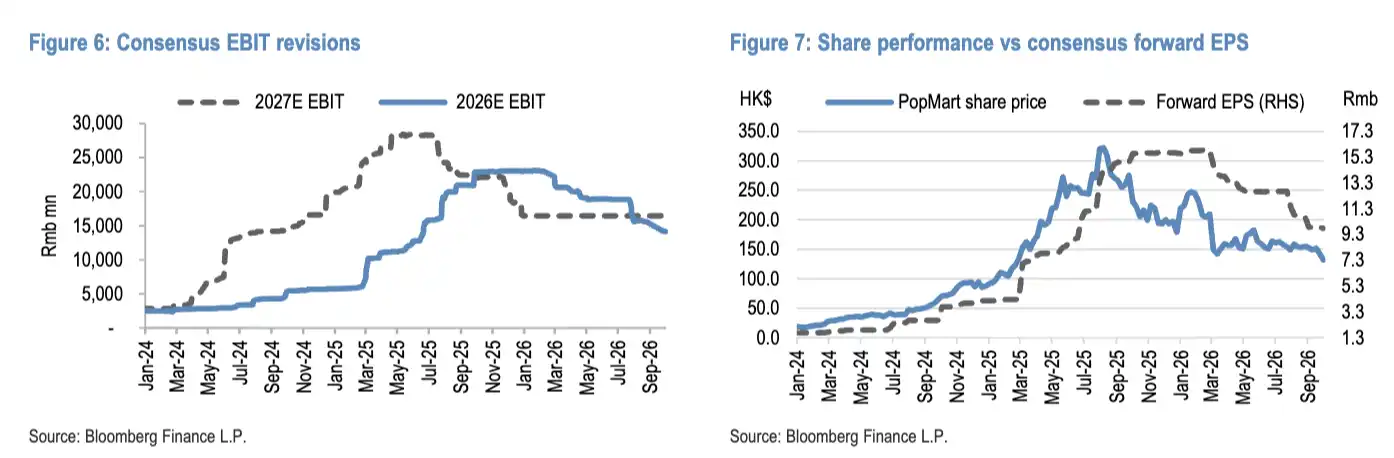
ตัวแปรที่ต้องตรวจสอบต่อไปมีความชัดเจนมากขึ้นแล้ว: ยอดขายในไตรมาสที่สี่จะหยุดการลดลงเมื่อเทียบกับไตรมาสก่อนได้หรือไม่ ร้านค้าต่างประเทศจะปรับปรุงผลตอบแทนจากการดำเนินงานได้หรือไม่ และ IP อื่นนอกเหนือจาก Labubu จะสามารถขยายการมีส่วนร่วมต่อรายได้อย่างต่อเนื่องได้หรือไม่ การลดลงของสินค้าคงคลังส่งสัญญาณการปรับตัวดีขึ้น แต่ความสามารถในการรักษาคาดการณ์กำไรให้มีเสถียรภาพยังคงขึ้นอยู่กับความเร็วในการฟื้นตัวของยอดขายและการดูดซับต้นทุน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง