โกลด์แมน แซคส์ตีความ MSFT: Azure เติบโต 48% อัตรากำไรขั้นต้นคลาวด์ฟื้นตัว การลงทุน AI ของไมโครซอฟต์ถึงจุดเปลี่ยนของผลตอบแทนแล้วหรือยัง?
สรุปย่อ
·รายได้ Azure เติบโต 48% เมื่อเทียบปีต่อปีที่อัตราแลกเปลี่ยนคงที่ สูงกว่าคาดการณ์ 44% ถึง 45% และเร่งตัวขึ้นจากไตรมาสก่อน
·อัตรากำไรขั้นต้นคลาวด์ฟื้นตัวจาก 65% เป็น 66% การเติบโตและความสามารถในการทำกำไรดีขึ้นพร้อมกัน
·รายจ่ายลงทุนรวมสัญญาเช่าการเงินอยู่ที่ 45.2 พันล้านดอลลาร์ เติบโต 30% เมื่อเทียบปีต่อปี ต่ำกว่าที่ตลาดคาดไว้ที่ 48%
·การเติบโตของ M365 Commercial Cloud ได้รับแรงหนุนจากการอัปเกรดเป็นผลิตภัณฑ์ระดับสูงและรายได้แบบ consumption ของ GitHub Copilot การ商业化 AI กำลังสร้างรายได้ผ่านหลายช่องทาง
·อัตราการเติบโตของคำสั่งซื้อเชิงพาณิชย์และภาระผูกพันตามสัญญาคงเหลือชะลอตัวลง จำเป็นต้องพิจารณาประกอบกับฐานที่สูงและจังหวะการส่งมอบในระยะต่อไป
Goldman Sachs คงคำแนะนำซื้อและราคาเป้าหมาย 640 ดอลลาร์ กำลังการผลิตใหม่ การจัดสรรพลังประมวลผล และผลตอบแทนจากเงินลงทุนยังคงเป็นตัวแปรสำคัญ
Microsoft รายงานผลประกอบการที่ธุรกิจคลาวด์เติบโตเร่งขึ้น อัตรากำไรฟื้นตัว ขณะที่รายจ่ายลงทุนต่ำกว่าคาด
จากรายงานประเมินเบื้องต้นไตรมาสแรกปีงบประมาณ 2027 ของ Goldman Sachs ที่เผยแพร่เมื่อวันที่ 28 ตุลาคม รายได้ Azure ของ Microsoft ในไตรมาสนี้เติบโต 48% เมื่อเทียบปีต่อปีที่อัตราแลกเปลี่ยนคงที่ สูงกว่าคาดการณ์ก่อนหน้าที่ 44% ถึง 45% และสูงกว่าที่ตลาดคาดไว้ที่ 45% เมื่อเทียบกับอัตราการเติบโต 42% ในไตรมาสก่อน การเติบโตเร่งตัวขึ้นอีก ขณะที่รายงานของ Goldman Sachs เผยแพร่ หุ้น Microsoft ปรับขึ้นประมาณ 4% ในการซื้อขายหลังตลาดปิด
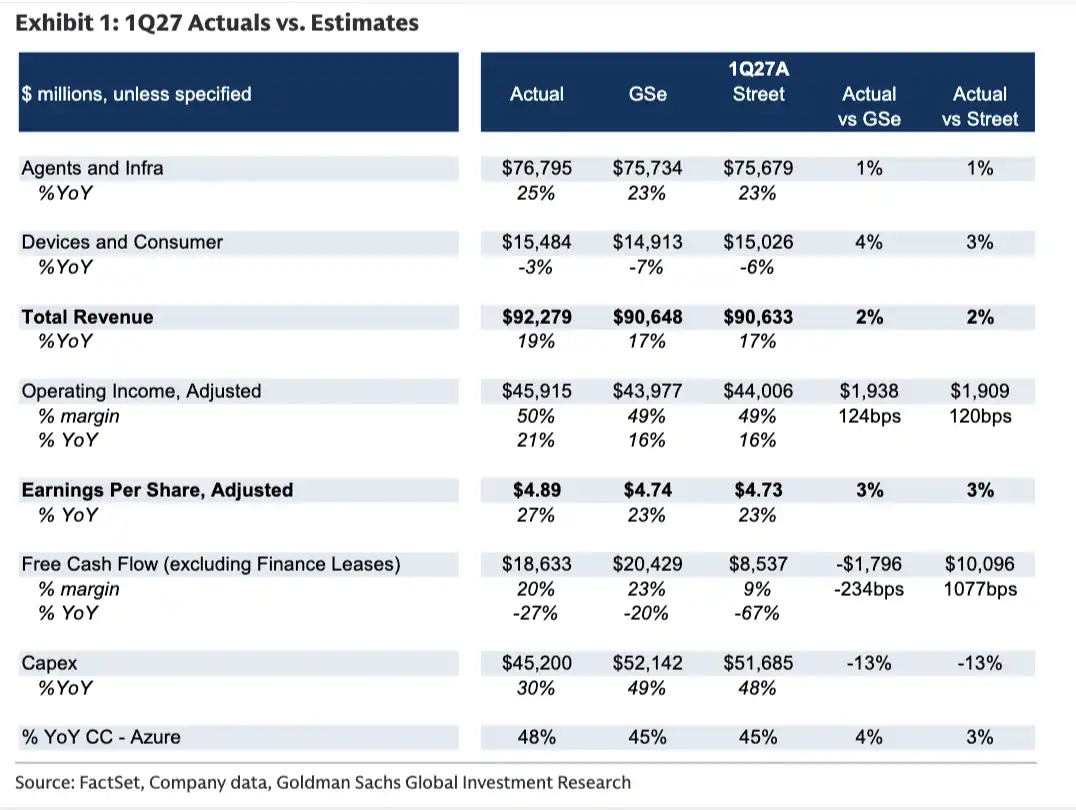
รายได้รวมในไตรมาสนี้อยู่ที่ประมาณ 92,279 ล้านดอลลาร์ เติบโต 19% เมื่อเทียบปีต่อปี สูงกว่าที่ตลาดคาดไว้ประมาณ 2% กำไรต่อหุ้นปรับปรุงอยู่ที่ 4.89 ดอลลาร์ สูงกว่าที่ตลาดคาดไว้ที่ 4.73 ดอลลาร์ หรือเกินกว่าประมาณ 3%
ข้อมูลชุดนี้เป็นแรงหนุนด้านรายได้เพิ่มเติมสำหรับการลงทุน AI ของ Microsoft อย่างไรก็ตาม คำถามหลักหลังรายงานผลประกอบการยังคงเป็น: เมื่อกำลังการประมวลผลใหม่ทยอยเปิดใช้งาน ธุรกิจคลาวด์จะรักษาการเติบโตได้หรือไม่ และการปรับตัวดีขึ้นของอัตรากำไรจะดำเนินต่อไปได้นานเพียงใด?
Azure เติบโตเร่งขึ้น อัตรากำไรขั้นต้นคลาวด์ฟื้นตัว
Azure เป็นแหล่งเติบโตที่โดดเด่นที่สุดของผลประกอบการไตรมาสนี้ อัตราการเติบโตของรายได้ที่อัตราแลกเปลี่ยนคงที่ 48% ทั้งสูงกว่าคาดการณ์และสอดคล้องกับแนวโน้มการเร่งตัวจากไตรมาสก่อน
ในขณะเดียวกัน อัตรากำไรขั้นต้นคลาวด์ของ Microsoft ฟื้นตัวจาก 65% ในไตรมาสก่อนเป็น 66% สำหรับ Microsoft ที่ขยายโครงสร้างพื้นฐาน AI อย่างต่อเนื่อง การเปลี่ยนแปลงของอัตรากำไรขั้นต้นเป็นตัวชี้วัดสำคัญในการดูว่าการเติบโตของรายได้สามารถแปลงเป็นกำไรได้หรือไม่ การฟื้นตัวในไตรมาสเดียวเป็นสัญญาณเชิงบวก แต่จะเป็นการปรับตัวดีขึ้นอย่างต่อเนื่องหรือไม่ ยังต้องติดตามการใช้กำลังการผลิตใหม่และต้นทุนที่เปลี่ยนแปลงในระยะต่อไป
โกลด์แมน แซคส์ระบุจังหวะและขนาดของการเติบโตของ Azure ในปีงบประมาณ 2027 เป็นประเด็นหลักที่จับตามองในการประชุมผลประกอบการ โดยเฉพาะอย่างยิ่งการที่ไมโครซอฟต์จัดสรรกำลังประมวลผลระหว่างผลิตภัณฑ์ของตนเองกับลูกค้าบุคคลที่สาม และความชัดเจนของกำลังการผลิตศูนย์ข้อมูลที่เพิ่มขึ้นใหม่ในปี 2027
การจัดสรรกำลังประมวลผลส่งผลต่อจังหวะการเติบโตของธุรกิจต่างๆ ของไมโครซอฟต์ ผลิตภัณฑ์ AI ของตนเองต้องการการสนับสนุนจากโครงสร้างพื้นฐาน ขณะที่ความต้องการคลาวด์ของลูกค้าภายนอกก็ต้องการกำลังการผลิตรองรับเช่นกัน การที่อุปทานใหม่จะพร้อมใช้งานเมื่อใด และจะจัดสรรไปยังธุรกิจใด จะส่งผลต่อความเร็วในการแปลงความต้องการเป็นรายได้
Copilot ขับเคลื่อนการอัปเกรด โครงสร้างรายจ่ายลงทุนยังต้องจับตา
นอกจาก Azure แล้ว Microsoft 365 Commercial Cloud ยังมีสัญญาณการเติบโตที่เร่งขึ้น
ตามเกณฑ์ที่รายงาน รายได้ Microsoft 365 Commercial Cloud เติบโต 18% เมื่อเทียบปีต่อปีที่อัตราแลกเปลี่ยนคงที่ สูงกว่า 15% ในไตรมาสก่อนหน้า หากปรับผลกระทบของฐานเปรียบเทียบที่เกิดจากการรับรู้รายได้ในปีก่อน อัตราการเติบโตอยู่ที่ 19% เทียบกับ 16% ในไตรมาสก่อนหน้า
การเติบโตหลักมาจากการที่ลูกค้าอัปเกรดไปยังผลิตภัณฑ์ระดับสูง เช่น Copilot, E5 และ E7 ซึ่งผลักดันให้รายได้เฉลี่ยต่อผู้ใช้ (ARPU) เพิ่มขึ้น รายได้แบบ consumption ที่คิดตามการใช้งานของ GitHub Copilot ที่เพิ่มขึ้นก็เป็นปัจจัยขับเคลื่อนเช่นกัน ซึ่งหมายความว่าการ商业化ของ AI สามารถเกิดขึ้นได้ทั้งผ่านการที่ลูกค้าองค์กรอัปเกรดการสมัครสมาชิก และผ่านการสร้างรายได้จากการใช้งานจริงที่เพิ่มขึ้น
ในทางตรงกันข้าม การเติบโตของ Microsoft 365 Consumer Cloud ชะลอตัวจาก 22% ในไตรมาสก่อนหน้าเหลือ 16% สะท้อนภาพที่แตกต่างกันระหว่างฝั่งองค์กรและฝั่งผู้บริโภค
โกลด์แมน แซคส์ต้องการทราบความคิดเห็นช่วงเริ่มต้นเกี่ยวกับการอัปเกรดเป็น E7 เพิ่มเติม และรอบการอัปเกรดนี้แตกต่างจากครั้งก่อนอย่างไร ขณะเดียวกัน การที่ลูกค้าองค์กรใช้ผลิตภัณฑ์อย่าง Foundry ในการเชื่อมต่อและจัดการโมเดลต่างๆ และวิธีที่วิศวกร部署แนวหน้าช่วยลูกค้านำโครงการ AI ไปปฏิบัติจริง ก็เป็นประเด็นที่จับตามองเช่นกัน
ด้านรายจ่ายลงทุน ไมโครซอฟต์ใช้จ่าย 45.2 พันล้านดอลลาร์ในไตรมาสนี้ รวมสัญญาเช่าการเงิน เพิ่มขึ้น 30% เมื่อเทียบปีต่อปี ต่ำกว่าที่ตลาดคาดไว้ที่ประมาณ 51.7 พันล้านดอลลาร์ และอัตราการเติบโต 48% เมื่อเทียบปีต่อปี
แต่การใช้จ่ายในไตรมาสเดียวที่ต่ำกว่าคาดยังไม่เพียงพอที่จะบ่งชี้ว่าเส้นทางการลงทุนตลอดทั้งปีเปลี่ยนแปลงไป โกลด์แมน แซคส์ยังคงรอการอัปเดตแนวโน้มรายจ่ายลงทุนและผลตอบแทนจากเงินลงทุนจากผู้บริหาร
โครงสร้างรายจ่ายก็ควรค่าแก่การจับตาเช่นกัน สัดส่วนของสินทรัพย์อายุสั้นในรายจ่ายลงทุนเพิ่มขึ้นจากประมาณสองในสามเป็นประมาณสามในสี่ เมื่อโครงสร้างสินทรัพย์เปลี่ยนแปลงไป ค่าเสื่อมราคา อัตราการใช้งาน และการคืนทุนในภายหลัง จะกลายเป็นตัวแปรสำคัญในการประเมินความคุ้มค่าทางเศรษฐกิจของโครงสร้างพื้นฐาน AI
เบื้องหลังเป้าราคา 640 ดอลลาร์ ยังต้องพิสูจน์อุปทานและผลตอบแทน
ตัวชี้วัดคำสั่งซื้อไม่ได้เร่งตัวขึ้นในทุกด้าน คำสั่งซื้อเชิงพาณิชย์ของ Microsoft ลดลง 11% เมื่อเทียบปีต่อปีตามอัตราแลกเปลี่ยนคงที่ ซึ่ง Goldman Sachs ระบุว่าสาเหตุหลักมาจากฐานที่สูงจากการเติบโต 111% ในช่วงเดียวกันของปีก่อน ภาระผูกพันตามสัญญาที่เหลืออยู่เชิงพาณิชย์ (RPO คือมูลค่าสัญญาที่ลงนามแล้วแต่ยังไม่รับรู้เป็นรายได้) เติบโต 73% เมื่อเทียบปีต่อปี ต่ำกว่า 84% ในไตรมาสก่อนหน้า
ภาระผูกพันตามสัญญาที่เหลืออยู่ยังคงเติบโตในอัตราสูง แต่ความเร็วในการแปลงเป็นรายได้จำเป็นต้องพิจารณาประกอบกับระยะเวลาสัญญา การจัดส่ง และอุปทานกำลังประมวลผล การลดลงของคำสั่งซื้อเชิงพาณิชย์เมื่อเทียบปีต่อปีก็ต้องเข้าใจภายใต้บริบทของฐานที่สูงในปีก่อน
Goldman Sachs คงอันดับความน่าเชื่อถือ "ซื้อ" ของ Microsoft และเป้าราคา 12 เดือนที่ 640 ดอลลาร์ โดยประเมินจากอัตราส่วนราคาต่อกำไร 28 เท่าของกำไรสุทธิปรับปรุงใน 12 เดือนข้างหน้า เมื่อเทียบกับราคาปิด 531.33 ดอลลาร์ ณ วันที่ 27 ตุลาคมที่รายงานใช้ คิดเป็น upside ประมาณ 20.5%
การประเมินนี้ยังเผชิญกับความเสี่ยงหลายประการ: การเพิ่มกำลังการผลิตชิปที่พัฒนาขึ้นเองช้ากว่าคาด อาจจำกัดการเพิ่มส่วนแบ่งตลาดและการขยายอัตรากำไรขั้นต้น; การลงทุนที่เพิ่มขึ้นอย่างไม่คาดคิดในโครงการนอกเหนือจาก Azure อาจส่งผลต่อการจัดสรรทุน; การเปลี่ยนแปลงผู้บริหารระดับสำคัญ และการที่ลูกค้าเปลี่ยนไปใช้ซอฟต์แวร์แบบกำหนดเองในวงกว้างขึ้น也可能สร้างแรงกดดันต่อธุรกิจ
สำหรับไตรมาสนี้ การเติบโตของ Azure อัตรากำไรขั้นต้นของคลาวด์ และรายจ่ายลงทุนร่วมกันเป็นสัญญาณเชิงบวก สิ่งที่ต้องพิสูจน์ในขั้นต่อไปคือ ศูนย์ข้อมูลใหม่สามารถส่งมอบได้ตามแผนหรือไม่ ชิปที่พัฒนาขึ้นเองสามารถเพิ่มกำลังการผลิตได้อย่างราบรื่นหรือไม่ และผลิตภัณฑ์อย่าง Copilot สามารถกระตุ้นให้ลูกค้าจ่ายเงินอัปเกรดอย่างต่อเนื่องได้หรือไม่ ตัวแปรเหล่านี้จะกำหนดว่า Microsoft สามารถเปลี่ยนความต้องการ AI เป็นรายได้ กำไร และกระแสเงินสดได้มากน้อยเพียงใด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง