เบสเซนต์ลงมือกลับกลายเป็นดาบสองคม: เยนแข็งค่า พันธบัตรสหรัฐดิ่ง ตลาดหุ้นสหรัฐขาขึ้นเสี่ยงสะดุด?
พาดหัวข่าวต้นฉบับ: "เป่าเงินเยนให้สูงขึ้น แต่กลับปกป้องพันธบัตรสหรัฐฯ ไม่ได้! เบสเซนต์เป็น 'เพื่อนร่วมทีมหมู' ของหุ้นสหรัฐฯ หรือ?"
ผู้เขียนต้นฉบับ: หลงเยว่, วอลล์สตรีทซีเอ็น
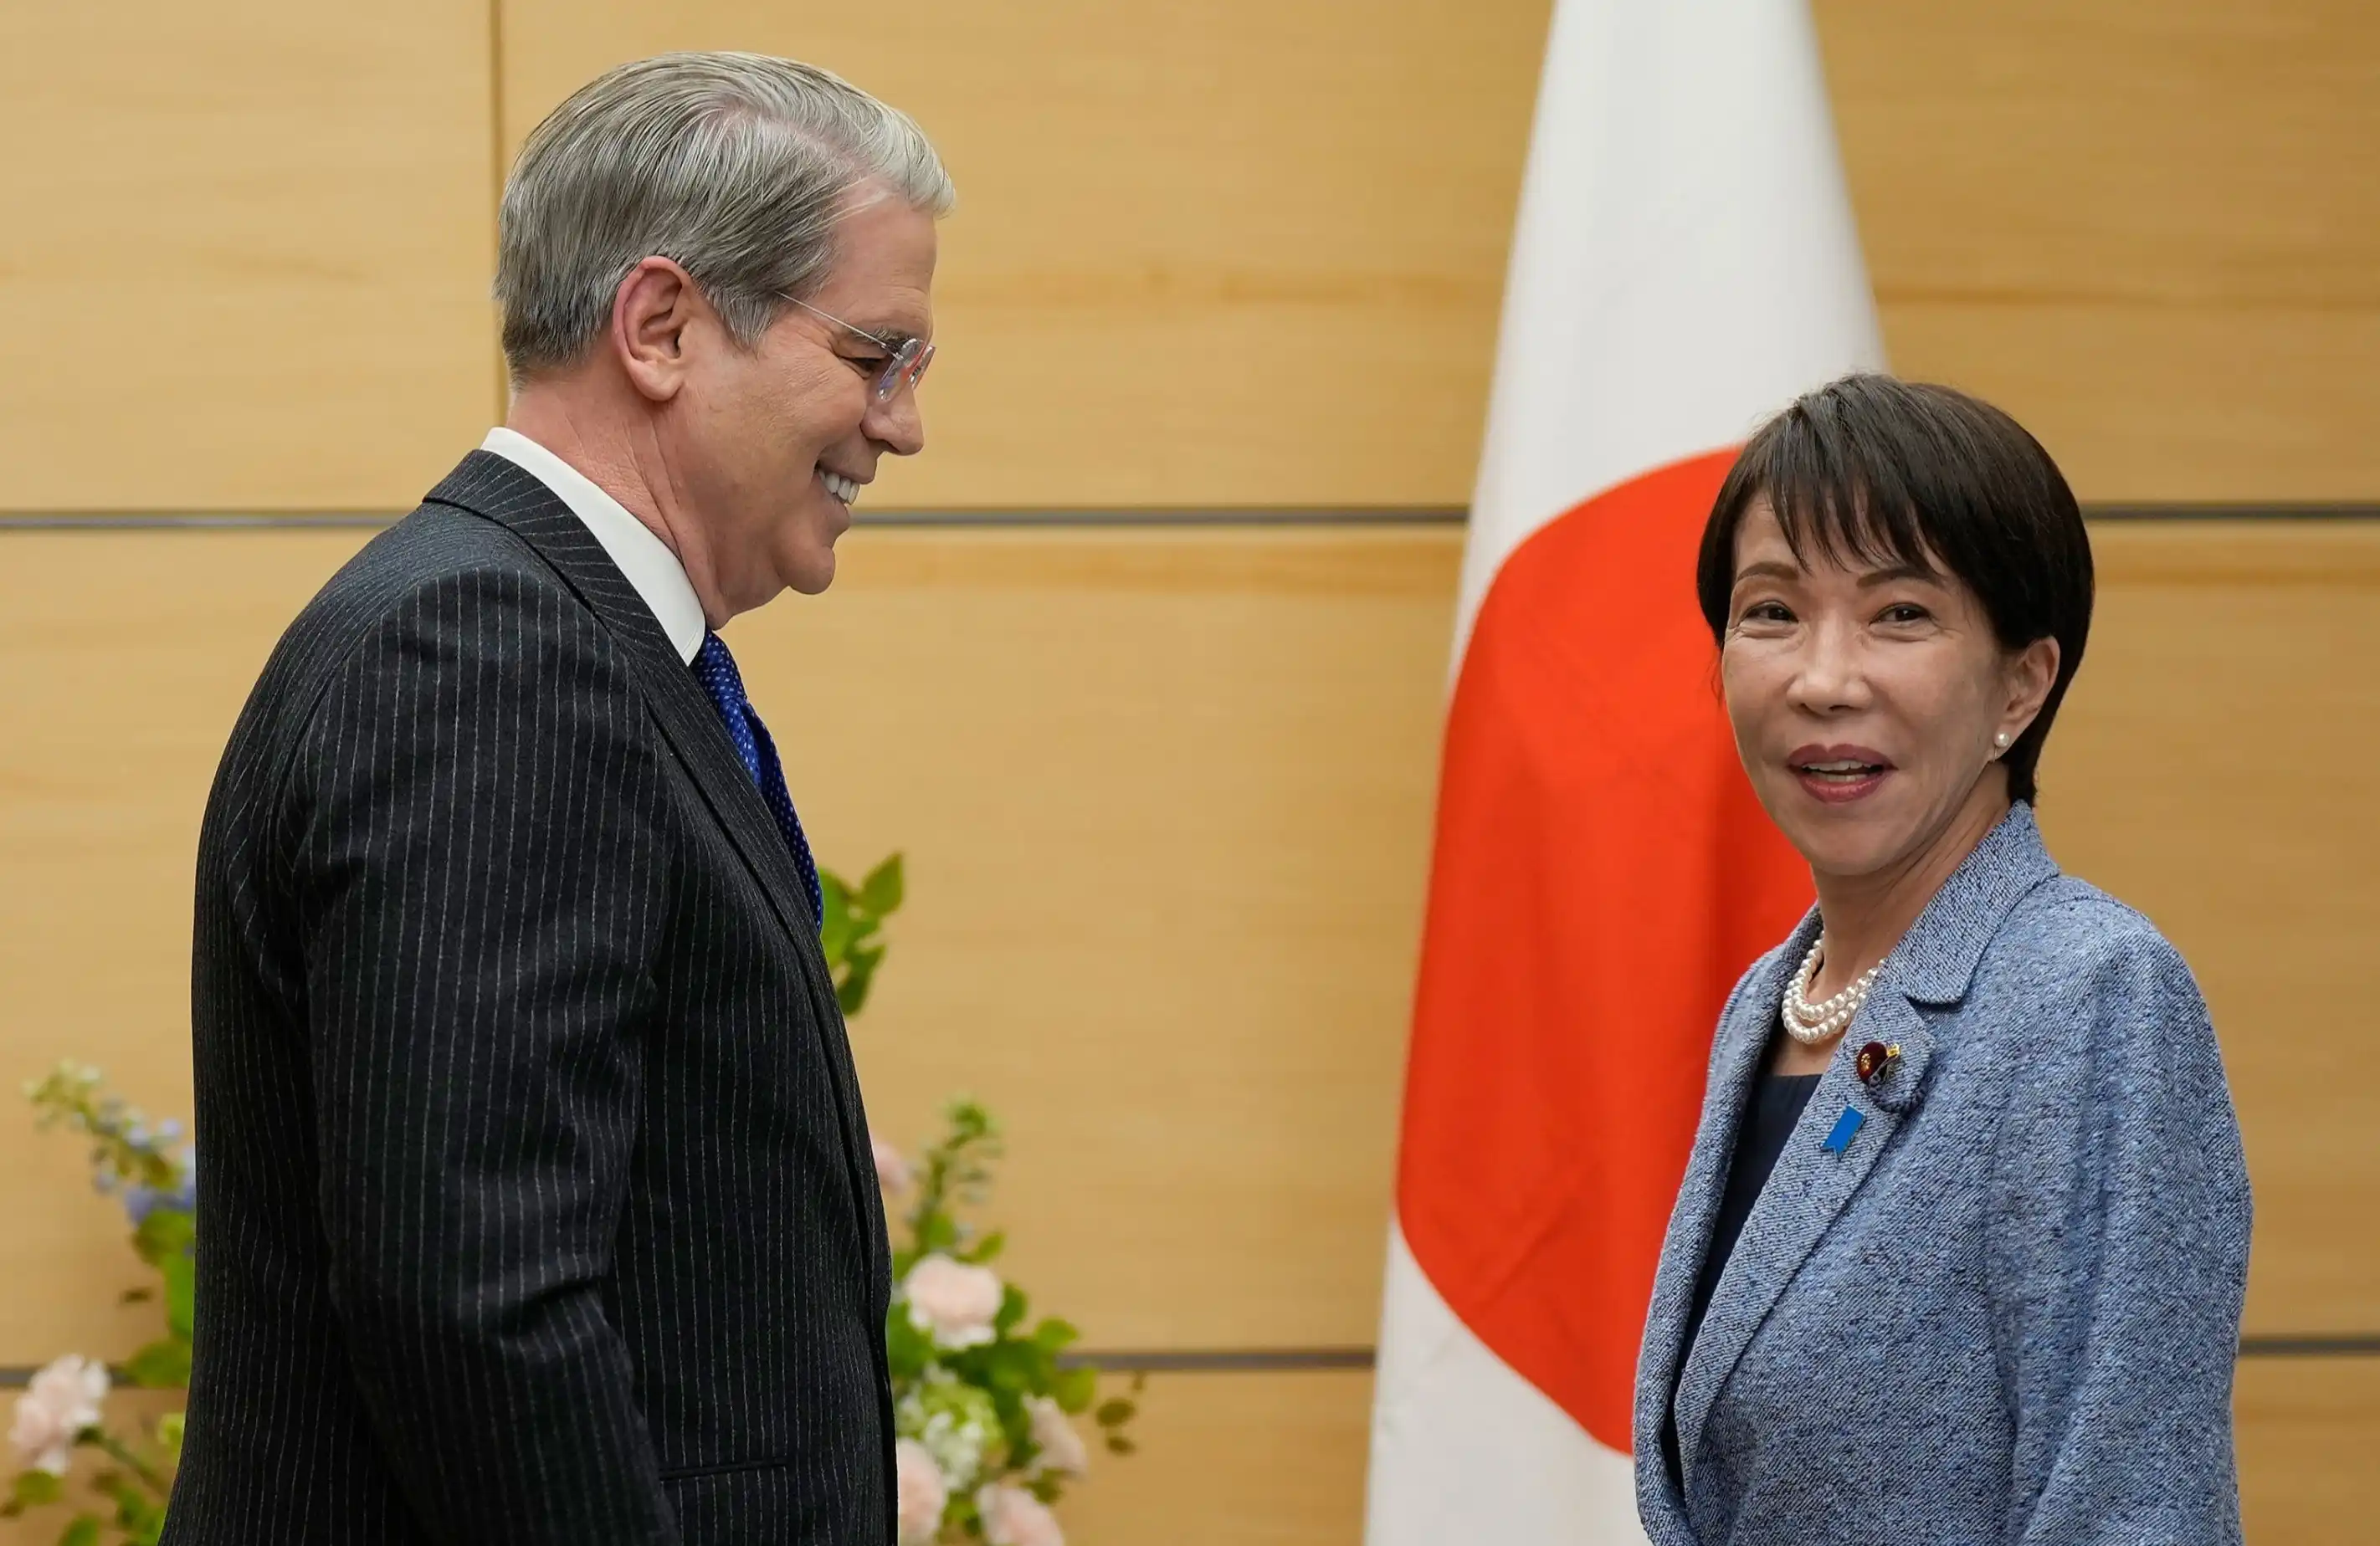
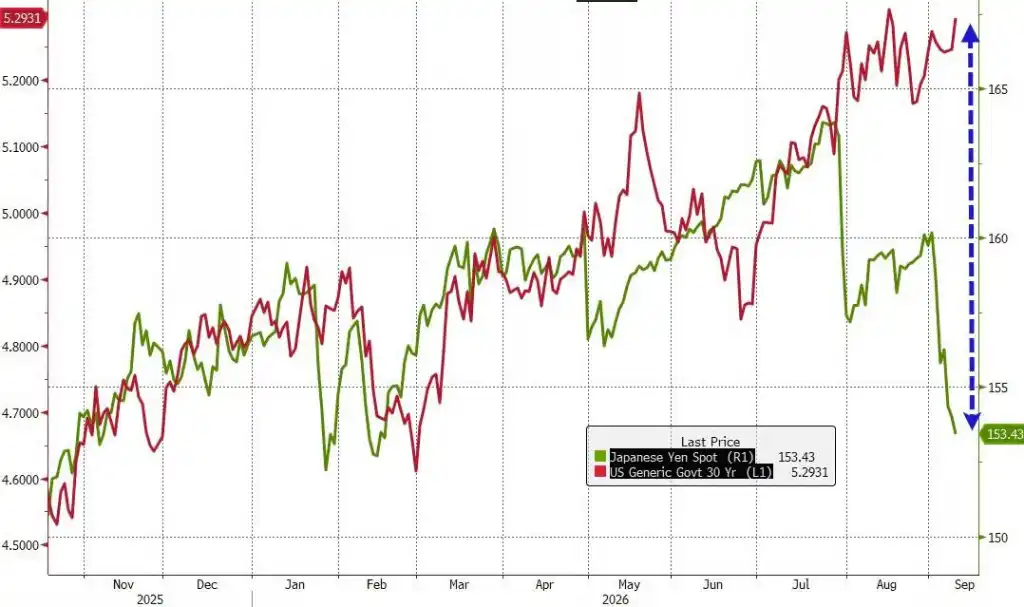
รัฐมนตรีกระทรวงการคลังสหรัฐฯ เบสเซนต์ออกมาตรการต่อเนื่องในสัปดาห์นี้: เริ่มจากเตือนตลาดอย่างเปิดเผยว่าอย่าชอร์ตเงินเยน เงินเยนก็แข็งค่าขึ้นทันที จากนั้นขยายขนาดการซื้อคืนพันธบัตรสหรัฐฯ อย่างมีนัยสำคัญ พยายามกดอัตราผลตอบแทนระยะยาว ผลปรากฏว่า เงินเยนขึ้น แต่พันธบัตรสหรัฐฯ กลับร่วงลง
สองเรื่องนี้หากมองแยกกัน ต่างมีตรรกะของตัวเอง แต่เมื่อรวมกันกลับกลายเป็นภัยคุกคามสองชั้นต่อตลาดกระทิงของหุ้นสหรัฐฯ ที่ดำเนินมาเกือบสี่ปี — เงินเยนที่แข็งค่าขึ้นกระแทกการเทรดแบบแครี่ และอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่สูงขึ้นกดดันการประเมินมูลค่า
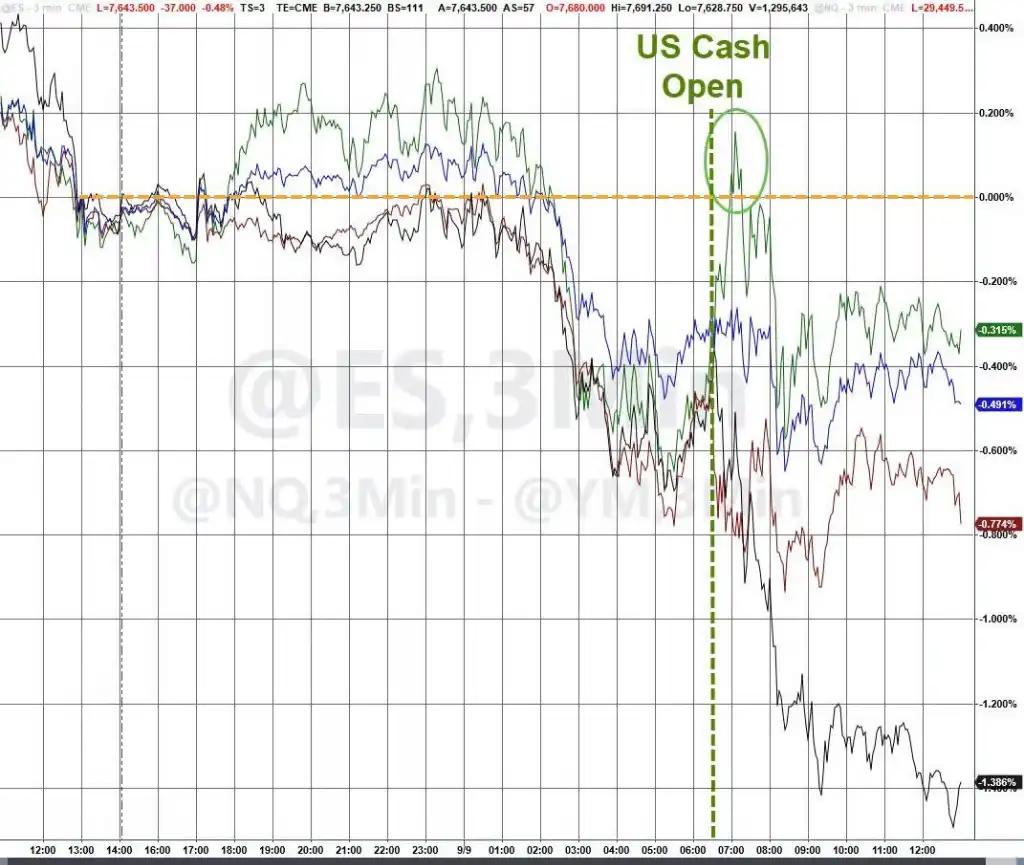
วันพุธที่ 9 กันยายน หุ้นสหรัฐฯ ร่วงลงเป็นวันที่สามติดต่อกัน ดาวโจนส์ร่วงกว่า 400 จุด หรือ 0.8%; S&P 500 ลดลง 0.5%; แนสแด็ก ลดลง 0.6% หุ้นเทคโนโลยี AI โดนหนักที่สุด
การซื้อคืนพันธบัตรสหรัฐฯ แบบ "เครื่องยิงถั่ว" ตลาดไม่ซื้อ
วันพุธ กระทรวงการคลังสหรัฐฯ ประกาศเพิ่มวงเงินสูงสุดในการซื้อคืนพันธบัตรระยะยาวแบบครั้งเดียวเป็น 6 พันล้านดอลลาร์ เพิ่มขึ้นสามเท่าจากขนาดที่กำหนดไว้เมื่อเดือนที่แล้ว
แต่ปฏิกิริยาของตลาดคือ: ผิดหวัง
ก่อนหน้านี้เบสเซนต์เคยส่งสัญญาณต่อสาธารณะว่าขนาดการซื้อคืนอาจเกิน 4 พันล้านดอลลาร์ วอลล์สตรีทเคยคาดว่าวงเงินสูงสุดต่อครั้งอาจสูงถึง 8 ถึง 1 หมื่นล้านดอลลาร์ เมื่อตัวเลข 6 พันล้านดอลลาร์ออกมา อัตราผลตอบแทนพันธบัตรสหรัฐฯ กลับไม่ลดลงแต่เพิ่มขึ้น
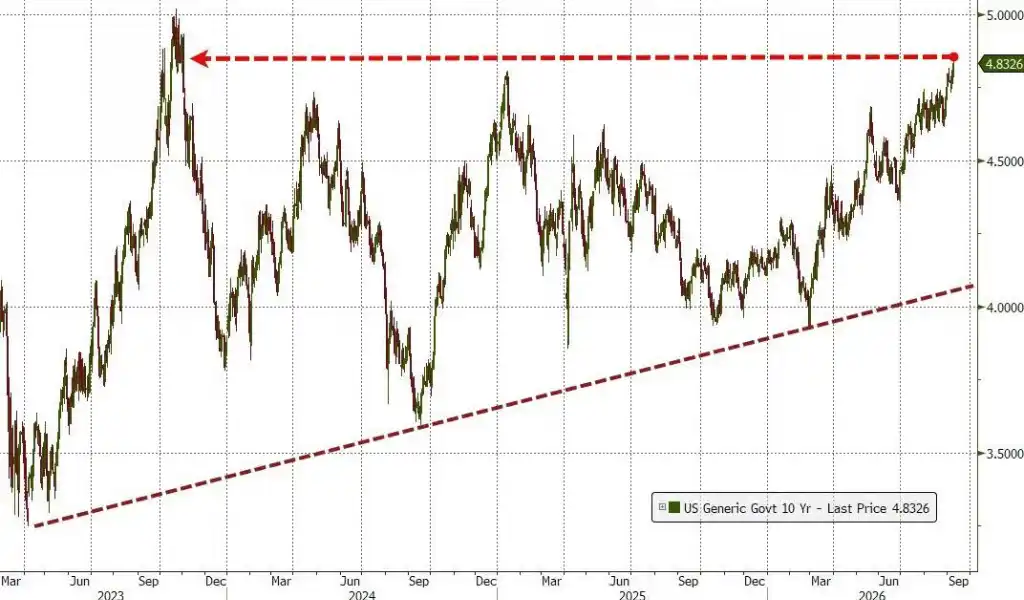
อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีแตะ 4.836% ระหว่างวัน สูงสุดนับตั้งแต่เดือนตุลาคม 2023 อัตราผลตอบแทนพันธบัตรอายุ 30 ปีอยู่ที่ 5.285% ใกล้แตะจุดสูงสุดในรอบยี่สิบปีที่ 5.30% ที่แตะเมื่อเดือนที่แล้ว
Elias Haddad จาก Brown Brothers Harriman & Co. พูดตรงๆ ว่า: "สำหรับตอนนี้ กระทรวงการคลังเอาเครื่องยิงถั่วมาสู้กับสงครามรถถัง"
Steven Zeng นักกลยุทธ์จาก Deutsche Bank กล่าวเช่นกันว่า: "เหมือนกับว่ากระทรวงการคลังสร้างสัตว์ประหลาดขึ้นมา ตอนนี้ต้องป้อนอาหารมันไม่หยุด" เขาชี้ว่าประกาศ 6 พันล้านดอลลาร์ล้มเหลวในการสร้าง "ผล震慑" ที่นักลงทุนคาดหวัง
ช่วงค่ำวันพุธ กระทรวงการคลังประมูลพันธบัตรอายุ 10 ปีวงเงิน 3.9 หมื่นล้านดอลลาร์ที่อัตราผลตอบแทน 4.834% สร้างสถิติอัตราผลตอบแทนสูงสุดในการประมูลพันธบัตรอายุนี้
Dustin Reid หัวหน้านักกลยุทธ์ด้านรายได้คงที่ของ Mackenzie Investments กล่าวว่า «การที่พวกเขาจะจัดการสถานการณ์นี้อย่างไรนั้นยังอยู่ในช่วงเริ่มต้น กระทรวงการคลังคงไม่พอใจกับปฏิกิริยาของตลาดในวันนี้อย่างแน่นอน»
เบสเซนต์เองก็ยอมรับ: ควบคุมราคา «สมดุล» ไม่ได้
เมื่อเผชิญกับปฏิกิริยารุนแรงจากตลาด เบสเซนต์ยอมรับในงานกิจกรรมที่รัฐเท็กซัสเมื่อวันอังคารว่า เขาไม่สามารถเปลี่ยนแปลงราคา «สมดุล» ของพันธบัตรรัฐบาลได้ เป้าหมายเพียงเพื่อชะลอจังหวะความผันผวนของราคาและป้องกันไม่ให้เรื่องเล่าที่เป็นพิษฝังตัวและแพร่กระจาย
เขาได้อธิบายว่าการพุ่งขึ้นอย่างรวดเร็วของอัตราดอกเบี้ยระยะยาวเกิดจากความตื่นตระหนกของตลาดต่อ «การที่สหรัฐฯ ไม่สามารถชำระหนี้ได้» โดยกล่าวว่าความกังวลดังกล่าว «ไร้สาระ แต่เคยกลายเป็นเรื่องเล่าหลัก»
Angelo Manolatos และ Francis Brown นักกลยุทธ์มหภาคของ Wells Fargo ระบุในรายงานวิจัยว่า «ยังต้องมีตัวกระตุ้นอื่นเพื่อผลักดันให้อัตราผลตอบแทนระยะยาวปรับตัวลง» รวมถึงการชะลอตัวของการเติบโตและเงินเฟ้อ ราคาพลังงานที่ลดลง ความไม่แน่นอนของนโยบายเฟดที่ลดลง การปรับโครงสร้างการคลัง หรือการหดตัวของขนาดการออกพันธบัตรบริษัท
ความเป็นจริงในปัจจุบันคือ: เงื่อนไขเหล่านี้ไม่มีข้อใดเป็นจริง ราคาน้ำมันที่สูงยังคงผลักดันความคาดหวังเงินเฟ้อให้สูงขึ้น ตลาดกำลังกำหนดราคาความน่าจะเป็นที่เฟดจะขึ้นดอกเบี้ยในการประชุม FOMC สัปดาห์หน้าไว้ที่ 62% การออกพันธบัตรบริษัทในสัปดาห์นี้ก็อยู่ในช่วงสูงสุดตามฤดูกาล โดยเมื่อวันอังคารมีผู้ออกพันธบัตร 18 ราย ซึ่งเป็นวันที่คึกคักที่สุดเป็นอันดับสามของปี
«ฉันคือเจ้ามือ» — เงินเยนถูกดันขึ้นแล้ว แต่ราคาที่ต้องจ่ายคืออะไร?
หนึ่งวันก่อนที่การซื้อคืนพันธบัตรรัฐบาลสหรัฐฯ จะเจอทางตัน เบสเซนต์ได้ส่งคำเตือนที่แข็งกร้าวต่อเทรดเดอร์ที่ชอร์ตเงินเยนในงานกิจกรรมเดียวกันที่รัฐเท็กซัส
ตามรายงานของ Bloomberg เขากล่าวว่า «ตอนนี้ฉันเป็นเจ้ามือ ดังนั้นเมื่อเราเข้าแทรกแซงเงินเยน ฉันรู้ดีว่าชาวญี่ปุ่น ธนาคารกลางญี่ปุ่น และผู้กำหนดนโยบายญี่ปุ่นจะทำอะไร ถ้าอยากเดิมพันสวนทางกับฉันก็เชิญเลย»
ความมั่นใจในคำพูดนี้มาจากสองด้าน: หนึ่ง เบสเซนต์อ้างว่าเขารู้ทิศทางของนโยบายญี่ปุ่น สอง ตามรายงาน ธนาคารกลางญี่ปุ่นมีแนวโน้มจะขึ้นอัตราดอกเบี้ยนโยบาย 25 จุดเบสิสในเดือนนี้
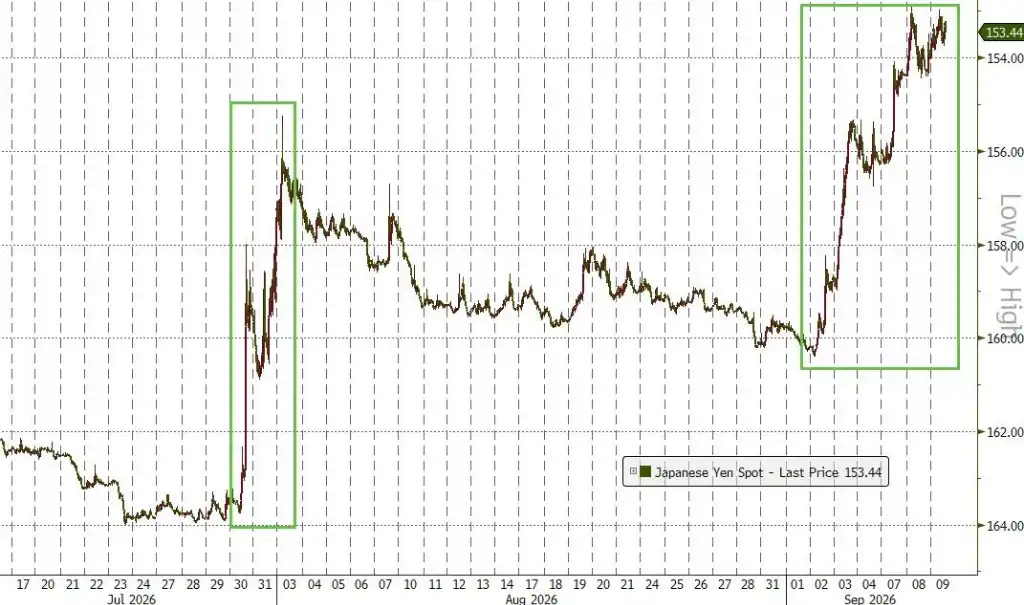
เงินเยนยังคงแข็งค่าต่อเนื่องในวันพุธ โดยแตะระดับ 153.49 เยนต่อ 1 ดอลลาร์ระหว่างวัน หลังจากที่เมื่อวันก่อนทำระดับแข็งแกร่งที่สุดนับตั้งแต่เดือนกุมภาพันธ์
แต่ปัญหาคือ: เงินเยนที่แข็งค่าขึ้นไม่ใช่ข่าวดีสำหรับหุ้นสหรัฐฯ
เงินเยนขึ้นแล้ว «ระเบิดเวลา» ของ carry trade เริ่มเดินเครื่อง
เงินเยนเป็นสกุลเงินระดมทุนที่ถูกที่สุดในโลกมาเป็นเวลานาน ตรรกะทั่วไปของ carry trade คือ: กู้ยืมเงินเยนดอกเบี้ยต่ำ แลกเป็นดอลลาร์ แล้วซื้อสินทรัพย์ผลตอบแทนสูงเช่นหุ้นเทคโนโลยีสหรัฐฯ
เงินเยนแข็งค่า หมายความว่าต้นทุนของดีลนี้สูงขึ้น ผู้ถือสถานะเผชิญแรงกดดันในการปิดสถานะ
Steve Sosnick หัวหน้านักกลยุทธ์ของ Interactive Brokers กล่าวว่า แรงขึ้นของเงินเยนในปัจจุบัน «เพียงพอที่จะทำให้บางคนที่กู้เงินเยนไปลงทุนแบบเลเวอเรจในหุ้นสหรัฐฯ ที่พุ่งสูงเกิดความสั่นคลอน»
Rich Privorotsky หัวหน้าฝ่าย Delta-One ของ Goldman Sachs ก็ชี้ว่า ไม่ว่าจะมองถ้อยคำของ Bessent อย่างไร «เงินเยนกำลังแข็งค่าขึ้นอย่างต่อเนื่อง客观上 และตลาดกำลังเดิมพันว่าธนาคารกลางญี่ปุ่นจะ收紧นโยบายและเงินทุนจะไหลกลับ»
เขายังตั้งคำถามสำคัญว่า «เมื่อการปิดสถานะ yen carry trade เกิดขึ้นและเงินทุนไหลกลับสู่พันธบัตรและหุ้นญี่ปุ่น จะเกิดอะไรขึ้น?»
การประเมินของเขาคือ «S&P และหุ้นขนาดใหญ่โดยรวมรู้สึกหนักอย่างบอกไม่ถูก โดยไม่มีเหตุผลพื้นฐานที่ชัดเจน น่าสังเกตว่าสถานะเลเวอเรจและ carry บางส่วนอาจกำลังค่อยๆ แพร่กระจายออกจากระบบ»
Jordan Rizzuto ประธานเจ้าหน้าที่การลงทุนของ GammaRoad Capital Partners ระบุตรงๆ ว่า «นี่คือความเสี่ยงที่ใหญ่ที่สุดที่ตลาดกระทิงกำลังเผชิญ»
ทางสองแพร่งของ Bessent: เงินเยนอ่อนเกินไปก็ไม่ได้ แข็งเกินไปก็ไม่ได้
ที่นี่มีความขัดแย้งภายในที่กำลังรบกวนตรรกะนโยบายของ Bessent
ตามรายงานของ MarketWatch ขนาดการถือครองหลักทรัพย์ต่างประเทศของญี่ปุ่น ณ สิ้นเดือนสิงหาคมลดลงเกือบ 8.8 หมื่นล้านดอลลาร์ ญี่ปุ่นเป็นผู้ถือพันธบัตรสหรัฐฯ รายสำคัญมาโดยตลอด
Rizzuto จาก GammaRoad ชี้ว่า หากญี่ปุ่นกำลังขายสินทรัพย์พันธบัตรสหรัฐฯ เร็วๆ นี้ ประเด็นนี้ควรได้รับความสนใจอย่างสูง เพราะสิ่งนี้เกิดขึ้นหลังจากที่สหรัฐฯ เพิ่งร่วมมือกับญี่ปุ่น干预ตลาดค่าเงินเพื่อพยุงเงินเยน «สิ่งนี้ทำให้คุณรู้สึกถึงน้ำหนักของสองเรื่องนี้» เขากล่าว
กระทรวงการคลังต้องการให้เงินเยนแข็งค่าพอ เพื่อที่ญี่ปุ่นจะไม่จำเป็นต้องขายพันธบัตรสหรัฐฯ เพื่อระดมทุน แต่ถ้าเงินเยนแข็งค่ามากเกินไปและการปิดสถานะ carry trade เกิดขึ้นในวงกว้าง ผลกระทบต่อหุ้นเทคโนโลยีสหรัฐฯ จะตรงมากขึ้น
ในตลาดมีเทรดเดอร์กระซิบกันอยู่แล้วว่า Bessent เข้าใจความสัมพันธ์เชิงเหตุและผลกลับด้านหรือไม่ — เขาหวังว่าจะบรรเทาแรงกดดันของพันธบัตรสหรัฐฯ ระยะยาวด้วยการดันเงินเยนให้แข็งค่า แต่ตามปกติแล้วส่วนต่างอัตราดอกเบี้ยเป็นตัวขับเคลื่อนการไหลของอัตราแลกเปลี่ยน ไม่ใช่ในทางกลับกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง