เบสเซนต์เข้าช่วยเหลือพันธบัตรสหรัฐฯ อดีตอาจารย์ที่ปรึกษาออกมาวิพากษ์วิจารณ์ต่อสาธารณะว่า นี่คือ "ความผิดพลาด"
หัวข้อต้นฉบับ: 「『อาจารย์ของเบสเซนต์』คัดค้านเบสเซนต์อย่างรุนแรง: การซื้อคืนพันธบัตรสหรัฐคือการเผาผลาญ『ทรัพย์สินที่สะสมมาสองศตวรรษ』--ความน่าเชื่อถือของพันธบัตรสหรัฐ」
ผู้เขียนต้นฉบับ: หลงเยว่, วอลล์สตรีทอินไซต์
นักลงทุนมหาเศรษฐี Stanley Druckenmiller เขียนบทความวิพากษ์วิจารณ์ต่อสาธารณะถึงมาตรการขยายโครงการซื้อคืนพันธบัตรระยะยาวของรัฐบาลของเบสเซนต์ รัฐมนตรีว่าการกระทรวงการคลังสหรัฐ ซึ่งเป็นศิษย์เก่าของเขาในอดีต โดยเรียกมาตรการนี้ว่าเป็น『ความผิดพลาด』 เขาเห็นว่าข้อมูลเงินเฟ้อ การจ้างงาน และการขาดดุลในปัจจุบันไม่สนับสนุนการกดอัตราผลตอบแทน และการดำเนินการนี้โดยเนื้อแท้คือการบริหารจัดการราคา而非การบริหารสภาพคล่อง ซึ่งจะเป็นการอุดหนุนการเลื่อนเวลาทางการคลังและเผาผลาญความน่าเชื่อถือของพันธบัตรสหรัฐ และในประวัติศาสตร์ การบริหารอัตราผลตอบแทนไม่เคยจบลงด้วยดี อาจารย์และศิษย์ที่เคยสื่อสารกันเกือบทุกวัน กำลังเผชิญหน้ากันโดยตรงในการบริหารจัดการตลาดพันธบัตรสหรัฐ
เมื่อวันที่ 24 สิงหาคม นักลงทุนมหาเศรษฐี Stanley Druckenmiller ตีพิมพ์บทความวิจารณ์ในวอลล์สตรีทเจอร์นัลชื่อ《ปล่อยให้ตลาดพันธบัตรพูด》(Let the Bond Market Speak) วิพากษ์วิจารณ์ต่อสาธารณะถึงแผนการขยายการซื้อคืนพันธบัตรระยะยาวของเบสเซนต์ รัฐมนตรีว่าการกระทรวงการคลังสหรัฐ โดยเรียกตรงๆ ว่าเป็น『ความผิดพลาด』
Druckenmiller เป็นอาจารย์ที่ปรึกษาของเบสเซนต์ในวงการกองทุนเฮดจ์ฟันด์ในช่วงแรก ตามรายงานของบลูมเบิร์ก ในช่วงที่เบสเซนต์บริหารกองทุนเฮดจ์ฟันด์ของตนเอง เขาสื่อสารกับ Druckenmiller เกือบทุกวัน ทั้งคู่เคยฝึกฝนภายใต้การนำของจอร์จ โซรอส ซึ่งเป็นบุคคลในตำนานที่โด่งดังจากการชอร์ตเงินปอนด์และต่อสู้กับธนาคารกลางและรัฐบาลต่างๆ
『รัฐบาลที่ปกป้องราคาโดยขัดกับปัจจัยพื้นฐาน ในที่สุดมักจะเป็นฝ่ายแพ้』 Druckenmiller เขียนในบทความ
เมื่ออาจารย์เริ่มวิพากษ์วิจารณ์ศิษย์ บทความวิจารณ์ที่ใช้ภาษารุนแรงนี้อาจเป็นเสียงคัดค้านต่อสาธารณะที่มีน้ำหนักมากที่สุดเท่าที่เคยมีมาต่อมาตรการของเบสเซนต์ที่พยายามมีอิทธิพลต่ออัตราผลตอบแทนพันธบัตร
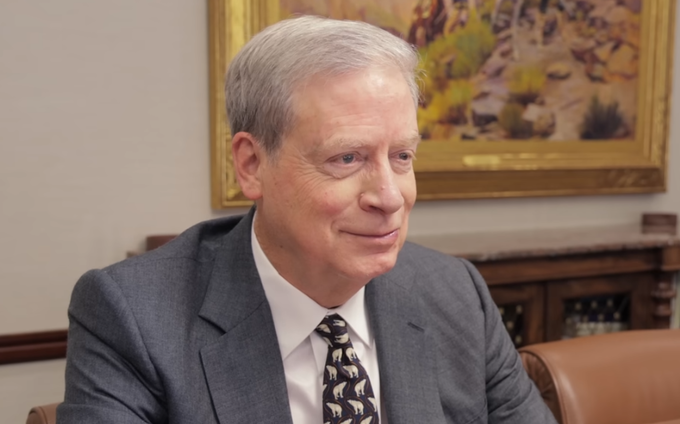
ภาพหน้าจอวิดีโอของ Stanley Druckenmiller
ปัจจัยพื้นฐานไม่สนับสนุนการกดอัตราผลตอบแทน
ดรักเคนมิลเลอร์ชี้ให้เห็นเพิ่มเติมว่า ข้อมูลมหภาคในปัจจุบันไม่สนับสนุนตรรกะของการกดอัตราผลตอบแทนระยะยาวเลย:
· เงินเฟ้ออยู่ระหว่าง 3%-4% สูงกว่าเป้าหมายของเฟดอย่างต่อเนื่องตั้งแต่ปี 2021
· อัตราการว่างงาน 4.1% ถือเป็นการจ้างงานเต็มรูปแบบไม่ว่าจะนิยามแบบใด
· การขาดดุลการคลังใกล้ระดับ 6% ของ GDP — “สหรัฐฯ ไม่เคยเห็นตัวเลขนี้ในช่วงสันติภาพและภาวะการจ้างงานเต็มที่มาก่อน”
· หนี้สาธารณะทะลุ 40 ล้านล้านดอลลาร์ในสัปดาห์เดียวกับที่กระทรวงการคลังเข้าแทรกแซง
· ค่าใช้จ่ายดอกเบี้ยสุทธิในปีงบประมาณนี้จะเกิน 1.1 ล้านล้านดอลลาร์ มากกว่างบประมาณด้านกลาโหม
ภายใต้บริบทเช่นนี้ อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปียังคงอยู่ที่หรือต่ำกว่าระดับอัตราการเติบโตทางเศรษฐกิจที่แท้จริง ดรักเกนมิลเลอร์กล่าวว่า:
นี่หมายความว่าผู้กู้ (รัฐบาลกลาง) ที่ดำเนินการขาดดุล 6% ในภาวะการจ้างงานเต็มที่และอัตราเงินเฟ้อสูงกว่าเป้าหมาย ยังคงมีต้นทุนทางการเงินที่ประมาณเท่ากับอัตราการเติบโตทางเศรษฐกิจ ในมุมมองทางประวัติศาสตร์ นี่คือสภาพคล่องทางการเงินที่ผ่อนคลาย ไม่ใช่ตึงตัว
เขาเขียนว่า:
ตลาดพันธบัตรไม่ได้ทำหน้าที่เป็น 'ตำรวจพันธบัตร' อย่างที่บางคนกล่าว มันเป็นเพียงลูกพลับอ่อนที่เริ่มส่งเสียงในที่สุด ขณะที่กระทรวงการคลังรีบกดมันลงไป
“ทุกจุดเบสิสของการกดดันโดย人为 คือการอุดหนุนการ procrastination”
ตรรกะหลักของดรักเกนมิลเลอร์คือ: อัตราผลตอบแทนระยะยาวคือกลไกเดียวที่เหลืออยู่ในการบังคับวินัยทางการคลังของสหรัฐฯ
ทั้งสองพรรคในช่วงทศวรรษที่ผ่านมาต่างขยายคำมั่นสัญญาและเพิกเฉยต่อเลขคณิตทางการเงิน จะมีการลงมือก็ต่อเมื่อต้นทุนของการไม่ลงมือปรากฏชัดเจนและเร่งด่วน — เมื่ออัตราดอกเบี้ยจำนองเริ่มกัดกร่อน เมื่อการประมูลพันธบัตรรัฐบาลเกิด tail เมื่อต้นทุนทางการเมืองของการขึ้นราคาพันธบัตรระยะยาวในที่สุดก็เกินต้นทุนทางการเมืองของการแตะต้องรายจ่าย
เขาชี้ให้เห็นผลลัพธ์โดยตรง:
ทุกจุดเบสิสของการกดดันอัตราผลตอบแทนโดย人为 คือการอุดหนุนการ procrastination การกดอัตราดอกเบี้ยระยะยาวลงจะทำให้การคาดการณ์ต้นทุนดอกเบี้ยดูดีขึ้น ลดความเร่งด่วนที่ปรากฏ และทำให้ผู้ดำรงตำแหน่งสามารถรับรองกับผู้มีสิทธิเลือกตั้งได้ว่าหนี้เป็นปัญหาของคนอื่น
เขายังชี้ให้เห็นว่าการดำเนินการซื้อคืนพันธบัตรที่ขยายขนาดนี้ เกิดขึ้นในช่วงโค้งสุดท้ายของการเลือกตั้งกลางเทอมพอดี
แม้เพียงการบริหารหนี้ที่ดูเหมือนจะตามปฏิทินการเมือง ก็จะ消耗สินทรัพย์ที่ใช้เวลาสองศตวรรษในการสะสม: ความน่าเชื่อถือของตลาดพันธบัตรสหรัฐฯ สินทรัพย์ประเภทนี้จะไม่ฟื้นมูลค่าได้ง่ายนัก
แบบอย่างทางประวัติศาสตร์: การจัดการอัตราผลตอบแทนจบลงอย่างไร
ดรักเกนมิลเลอร์อ้างถึงประวัติศาสตร์เพื่อเตือนว่าถนนสายนี้จะนำไปสู่จุดใด:
ระหว่างปี 1942 ถึง 1951 ธนาคารกลางสหรัฐฯ กดดันอัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวเพื่อจัดหาเงินทุนให้สงครามโลกครั้งที่สอง เพดานนี้ยังคงอยู่ต่อหลังสงครามสิ้นสุด โดยใช้การพิมพ์เงินเพื่อจัดหาเงินทุนให้การขาดดุล และในที่สุดก็ก่อให้เกิดอัตราเงินเฟ้อสองหลัก จนกระทั่งข้อตกลงกระทรวงการคลัง-ธนาคารกลางในปี 1951 จึงได้รื้อกลไกนี้ และในปีต่อๆ มา การกดดันทางการเงินอย่างเงียบๆ ก็เก็บภาษีจากคนรุ่นนักออม
ผู้กำหนดนโยบายของสหรัฐฯ มีเหตุผลที่แบ่งเส้นแบ่งระหว่างการบริหารจัดการหนี้สินกับการบริหารจัดการราคา การแทรกแซงครั้งนี้เริ่มละลายเส้นแบ่งนั้น
เขายังเตือนถึงเส้นทางการยกระดับ: หลังจากเบสเซนต์ประกาศเพียงหนึ่งวันก็ส่งสัญญาณว่าขนาดของการดำเนินการอาจเกิน 4 พันล้านดอลลาร์; เมื่อตลาดพันธบัตรไม่ตอบสนอง เจ้าหน้าที่ระดับสูงของกระทรวงการคลังบอกกับนักข่าวว่าสามารถใช้บัญชีทั่วไปของกระทรวงการคลัง (TGA) เข้าแทรกแซงได้
เมื่อตลาดเชื่อว่ากระทรวงการคลังกำลังปกป้องราคาใดราคาหนึ่ง ทุกครั้งที่อัตราผลตอบแทนสูงขึ้นจะกลายเป็นการทดสอบความมุ่งมั่นของทางการ และขนาดของการดำเนินการจะต้องขยายตัวอย่างต่อเนื่องเพื่อผ่านการทดสอบเหล่านี้
คำแนะนำของเขา: ปล่อยให้ตลาดเป็นผู้พูด
ดรูเคนมิลเลอร์ให้แนวทางที่เขาคิดว่าถูกต้องในตอนท้ายของบทความ:
· นำการดำเนินการซื้อคืนกลับสู่วัตถุประสงค์เดิม: ขนาดเล็ก เป็นประจำ มุ่งเน้นการจัดการสภาพคล่องของพันธบัตรที่ไม่ใช่รุ่นปัจจุบัน ประกาศในการประชุมรีไฟแนนซ์รายไตรมาส และไม่เพิ่มขนาดเป็นการชั่วคราวเมื่ออัตราผลตอบแทนสูงขึ้น
· ยืดอายุหนี้อย่างซื่อสัตย์ ยอมรับการกำหนดราคาของตลาด — "หากพันธบัตรอายุ 30 ปีต้องใช้อัตรา 5.5% ถึงจะดูดซับได้ นั่นไม่ใช่วิกฤต นั่นคือบิลที่ต้องจ่าย"
· วิธีเดียวที่จะลดอัตราผลตอบแทนระยะยาวได้จริง: แก้ไขการขาดดุลพื้นฐาน ผลักดันการปฏิรูประบบประกันสังคม
บทสรุปของเขาคือ:
รัฐบาลปกป้องราคาต่อสู้กับปัจจัยพื้นฐาน จะแพ้เสมอ ตัวแปรเดียวคือมันใช้เงินไปเท่าไหร่ก่อนที่จะยอมแพ้ แผนการปรับการคลังที่น่าเชื่อถือ จะมีผลต่อการลดอัตราผลตอบแทนระยะยาวมากกว่าขนาดของโครงการซื้อคืนนี้ถึง 1,000 เท่า
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง