อาร์เธอร์ เฮย์ส: ทำไมถึงมองบวก ENA อย่างแรง
หัวข้อต้นฉบับ: Yen-quake
ผู้เขียนต้นฉบับ: Arthur Hayes ผู้ร่วมก่อตั้ง BitMEX
ผู้แปลและเรียบเรียงต้นฉบับ: Golem, Odaily 星球日报
หมายเหตุบรรณาธิการ: Arthur Hayes ในบทความล่าสุดของเขา 《Yen-quake》 เชื่อว่าอัตราแลกเปลี่ยนเงินเยนต่อดอลลาร์สหรัฐกำลังจะแข็งค่าขึ้น และเส้นทางที่เป็นไปได้มากที่สุดคือรัฐบาลญี่ปุ่นใช้กลไก FIMA โดยนำพันธบัตรรัฐบาลที่ถือครองไปค้ำประกันกับธนาคารกลางสหรัฐเพื่อทำ repo financing ยืมดอลลาร์สหรัฐ แล้วนำดอลลาร์เหล่านั้นไปซื้อเงินเยน Arthur Hayes ยังกล่าวอีกว่านี่จะทำให้สภาพคล่องของดอลลาร์สหรัฐพุ่งสูงขึ้น ส่งผลให้ราคาสินทรัพย์อย่างบิตคอยน์และทองคำแท่งปรับตัวสูงขึ้น โดยเขาเชื่อว่าในปัจจุบันนอกจากบิตคอยน์และอีเธอเรียมจะถูกประเมินต่ำเกินไปแล้ว ในอีกไม่กี่เดือนข้างหน้า ENA ยังมีแนวโน้มที่จะเพิ่มขึ้น 5-10 เท่าอีกด้วย
Arthur Hayes เปิดเผยว่า "กระสุน" ของเขายังไม่ได้ใช้หมดทั้งหมด สิ่งที่ต้องรอในตอนนี้คือ Warsh เรียกประชุมคณะอนุกรรมการและแก้ไขกฎ FIMA เพื่อเปิดทางให้ญี่ปุ่นใช้กลไก FIMA ผลักดันให้เงินเยนแข็งค่าขึ้น Odaily 星球日报 ได้แปลและเรียบเรียงเนื้อหาหลักของบทความทั้งหมดดังนี้ enjoy~
ในช่วงทศวรรษที่ผ่านมา เงินเยนอ่อนค่าลงเรื่อย ๆ จนกลายเป็นอ่อนแออย่างมาก ผลักดันให้ตลาดสินทรัพย์ทั่วโลกปรับตัวสูงขึ้นอย่างต่อเนื่อง แต่เช่นเดียวกับสิ่งดี ๆ ทั้งหมดที่เป็นประโยชน์ต่อผู้ถือครองสินทรัพย์ทางการเงินที่มั่งคั่ง สถานการณ์เช่นนี้ย่อมต้องสิ้นสุดลงในที่สุด เงินเยนเป็นสกุลเงินที่ถูกประเมินต่ำเกินไปอย่างรุนแรงที่สุดในโลก และเป็นประเด็นถกเถียงระหว่างสองมหาอำนาจอย่างจีนและสหรัฐฯ รวมถึงผู้มีสิทธิเลือกตั้งชาวญี่ปุ่นทั่วไป การแก้ปัญหาปมเงินเยนนี้มีสามแนวทาง แต่กระทรวงการคลังสหรัฐและนักการเมืองญี่ปุ่นชื่นชอบเพียงแนวทางเดียวเท่านั้น
ผมจะอธิบายกลไกการทำงานของแต่ละวิธีที่ผลักดันให้เงินเยนแข็งค่าขึ้น และสรุปเหตุผลว่าทำไมวิธีสุดท้ายจึงเป็นทางเลือกที่ต้องการ จากนั้นผมจะ探讨วิธีการนำวิธีที่สามนี้ไปปฏิบัติในระดับการเมือง สุดท้ายผมจะอธิบายอย่างละเอียดว่าทำไมเมื่อสภาพคล่องของดอลลาร์สหรัฐพุ่งสูงขึ้น บิตคอยน์และคริปโตเคอร์เรนซีจะพุ่งขึ้นอย่างรุนแรง (ผมรู้ว่านี่ก็เป็นเหตุผลที่พวกคุณอ่าน "เรื่องไร้สาระแบบมนุษย์" ของผมเหล่านี้)
สามแนวทางมีดังนี้:
1. ธนาคารกลางญี่ปุ่น (BOJ) ขึ้นอัตราดอกเบี้ยอย่างมาก เพื่อขจัดส่วนต่างอัตราดอกเบี้ยระหว่างดอลลาร์สหรัฐกับเงินเยน (อย่างน้อยในส่วนของอัตราดอกเบี้ยระยะสั้น)
2. รัฐบาลโน้มน้าวสถาบันในประเทศและสถาบันสาธารณะ (เช่น กองทุนบำเหน็จบำนาญของรัฐบาลญี่ปุ่น GPIF) ให้เปลี่ยนกลยุทธ์การลงทุน ขายสินทรัพย์ต่างประเทศและซื้อสินทรัพย์ในประเทศ
3. 【แนวทางที่ต้องการ】กระทรวงการคลังญี่ปุ่น (MOF) นำพันธบัตรรัฐบาลสหรัฐที่ถือครองไปค้ำประกันกับธนาคารกลางสหรัฐผ่านวิธี repo เพื่อแลกเป็นดอลลาร์สหรัฐ จากนั้นขายดอลลาร์สหรัฐในตลาดแลกเปลี่ยนเงินตราต่างประเทศและซื้อเงินเยน
ก่อนที่จะลงลึกในรายละเอียด เหล่า "degens" ในวงการคริปโตควรถามตัวเองก่อนว่า: ทำไมต้องมาพูดถึงการแข็งค่าของเงินเยนในเวลานี้? ตลอดหลายทศวรรษที่ผ่านมา มีคนนับไม่ถ้วนที่เคยประกาศว่าเงินเยนกำลังจะแข็งค่าและจะยุติการค้า carry trade ทั่วโลก เมื่อสองสัปดาห์ก่อน เจ้าหน้าที่ระดับสูงด้านนโยบายการเงินของสหรัฐฯ และญี่ปุ่นได้ดำเนินการแทรกแซงค่าเงินร่วมกัน ซึ่งแน่นอนว่าทางการเรียกอย่างสุภาพว่า "การแทรกแซง" การกระทำแบบเดียวกันนี้ หากคนธรรมดาทำ จะเรียกว่า "การสมคบคิด" และ "การ conspire" แต่เมื่อผู้ดำเนินการกลายเป็นรัฐ กลับเรียกกันต่างออกไปโดยสิ้นเชิง
รัฐมนตรีคลังสหรัฐฯ Bessent ประกาศว่าเขาต้องการให้ Fed เพิ่มวงเงินคู่สัญญาสำหรับเครื่องมือ FIMA repo เพื่อให้กระทรวงการคลังญี่ปุ่นสามารถใช้ทุนสำรองมหาศาลของตนเพื่อปกป้องอัตราแลกเปลี่ยนเงินเยน กระทรวงการคลังญี่ปุ่นก็ประกาศเช่นกันว่ากำลังร่วมมือกับสหรัฐฯ เพื่อกดค่าเงินดอลลาร์เมื่อเทียบกับเยนให้ต่ำลง ทางการได้ระบุชัดเจนว่าจะเปลี่ยนแปลงภูมิทัศน์การเงินโลก ดังนั้นเราจึงต้องให้ความสำคัญ
สามแนวทางในการทำให้เงินเยนแข็งค่า
แนวทางที่หนึ่งและสองใช้ไม่ได้เลย เพราะทุกฝ่ายที่เกี่ยวข้องไม่สามารถรับผลกระทบทางการเมืองและเศรษฐกิจจากการเบี่ยงเบนจากนโยบายที่กำหนดไว้ตั้งแต่ทศวรรษ 2010 ได้
แนวทางที่หนึ่ง: ธนาคารกลางญี่ปุ่นขึ้นดอกเบี้ย
การซื้อขายค่าเงินมักอิงจากส่วนต่างอัตราดอกเบี้ย โดยดอลลาร์ให้ผลตอบแทนสูงกว่าเยนถึง 2.75% การกู้ยืมเยน แลกเป็นดอลลาร์ และซื้อพันธบัตรรัฐบาลสหรัฐฯ ให้ผลตอบแทนส่วนต่างที่เป็นบวก ดังนั้นตามหลักการ no-arbitrage อัตราแลกเปลี่ยนดอลลาร์ต่อเยนต้องปรับขึ้น (คือเงินเยนอ่อนค่าลงเมื่อเทียบดอลลาร์) เพื่อชดเชยส่วนต่างดอกเบี้ยนี้ วิธีตรงที่สุดในการทำให้เงินเยนแข็งค่าขึ้นเมื่อเทียบดอลลาร์คือให้ธนาคารกลางญี่ปุ่นขึ้นดอกเบี้ย ให้ระดับดอกเบี้ยเทียบเท่ากับธนาคารกลางอื่นๆ ที่ขึ้นดอกเบี้ยกันหลังโควิด
เพื่อเข้าใจปัญหาที่ธนาคารกลางญี่ปุ่นเผชิญในการขึ้นดอกเบี้ย ต้องจำไว้ว่า: เนื่องจากนโยบายควบคุมเส้นอัตราผลตอบแทน (YCC) ที่ใช้มากกว่าทศวรรษที่ผ่านมา ซึ่งจำกัดอัตราผลตอบแทนพันธบัตรญี่ปุ่นอายุ 10 ปีด้วยการพิมพ์เงินซื้อพันธบัตร ธนาคารกลางญี่ปุ่นจึงกลายเป็นผู้ถือพันธบัตรญี่ปุ่น "ขยะ" เหล่านี้รายใหญ่ที่สุด
เมื่อดอกเบี้ยปรับขึ้น ราคาพันธบัตรจะลดลง ยิ่งราคาพันธบัตรลดต่ำลง ขาดทุนที่ยังไม่รับรู้ของธนาคารกลางญี่ปุ่นก็ยิ่งมากขึ้น ต่างจากนักลงทุนทั่วไป ธนาคารกลางญี่ปุ่นที่พิมพ์เงินได้ไม่จำกัดสามารถรับขาดทุนเยนไม่จำกัดได้ อย่างไรก็ตาม หากธนาคารกลางญี่ปุ่นพิมพ์เงินจำนวนมหาศาลจนโลกสูญเสียความเชื่อมั่นในเงินเยน และไม่ยอมรับการชำระเงินด้วยเยนสำหรับน้ำมัน อาหาร ยา และอื่นๆ สถานการณ์จะวิกฤต
แม้ปัจจุบันยังไม่ถึงจุดนั้น แต่ธนาคารกลางญี่ปุ่นต้องเผชิญกับแนวโน้มหายนะที่อาจเกิดขึ้นนี้ เพราะกลัวเห็นขาดทุนในงบดุล ธนาคารกลางญี่ปุ่นจึงลังเล ขึ้นดอกเบี้ยเพียงเล็กน้อย ได้แต่ดูตลาดเทขายพันธบัตรญี่ปุ่นระยะยาว ผลลัพธ์คือ เงินเยนยังคงอ่อนค่า และเงินเฟ้อที่เกิดจากพลังงานนำเข้าส่งผลกระทบอย่างรุนแรงต่อรากฐานสังคมญี่ปุ่น
นักการเมืองไม่ต้องการให้ธนาคารกลางญี่ปุ่นขึ้นอัตราดอกเบี้ย เพราะพวกเขาต้องออกพันธบัตรรัฐบาลญี่ปุ่นเพื่อชดเชยการขาดดุลการคลัง หากอัตราผลตอบแทนเพิ่มขึ้น ต้นทุนการชำระหนี้ก็จะเพิ่มขึ้นตามไปด้วย ซึ่งจะลดทอนความสามารถของพวกเขาในการใช้เงินอุดหนุนภาครัฐต่างๆ (มักเป็นการลดภาษีบริโภค) เพื่อ "ซื้อใจ" ประชาชนทั่วไป
หากธนาคารกลางญี่ปุ่นขึ้นอัตราดอกเบี้ยอย่างรวดเร็วจนทำให้เงินเยนแข็งค่า และส่งผลให้ความผันผวนของอัตราแลกเปลี่ยนดอลลาร์ต่อเยนเพิ่มสูงขึ้น นักลงทุนทั้งหมดที่ใช้เงินเยนในการกู้ยืมเพื่อซื้อหุ้นหรือพันธบัตรทั่วโลกจะถูกบังคับให้ปิดสถานะ
ยังจำเดือนกรกฎาคม 2024 ได้ไหม? ตอนนั้นอัตราแลกเปลี่ยนเงินเยนพุ่งจาก 160 เป็น 140 ภายในไม่กี่วันทำการ ผมเคยเขียนบทความสองชิ้นวิเคราะห์เรื่องนี้อย่างละเอียด แต่พูดสั้นๆ คือ ผู้ว่าการธนาคารกลางญี่ปุ่นคนใหม่ อุเอดะ คาซึโอะ ประกาศขึ้นอัตราดอกเบี้ยอย่างไม่คาดคิด พร้อมสัญญาว่าจะขึ้นอีกในอนาคต ตลาดจึงตื่นตระหนก นักเก็งกำไรที่ชอร์ตเงินเยนและลองสินทรัพย์ทางการเงินอื่นๆ ต่างพากันปิดสถานะ ตอนนั้นมีข่าวลือว่า PM ของกองทุนเฮดจ์ฟันด์หลายแห่งถูกบังคับให้ลาออก เหมือนที่ Kenny G ทำให้ Leopold เทพหุ้น AI ต้องอำลา
ตอนนั้นอัตราแลกเปลี่ยนเงินเยนแตะ 140 ดัชนีแนสแด็ก 100 และดัชนีนิกเกอิต่างร่วงลงกว่า 10% ธนาคารกลางญี่ปุ่นตื่นตระหนก และเมื่อวันที่ 12 สิงหาคม ประกาศว่าจะพิจารณา "สภาวะตลาด" ในการประเมินเส้นทางการขึ้นอัตราดอกเบี้ยในอนาคต ซึ่งในทางปฏิบัติหมายความว่าการขึ้นอัตราดอกเบี้ยในอนาคตถูกพักไว้ เมื่อข่าวออก เงินเยนอ่อนค่า ตลาดหุ้นแตะจุดต่ำสุดและฟื้นตัว กลับสู่โมเมนตัมขาขึ้นอีกครั้ง
เมื่อเทียบกับธนาคารกลางประเทศอื่นๆ ธนาคารกลางญี่ปุ่นเดินหน้าเร็วเกินไปในกระบวนการทำให้อัตราดอกเบี้ยเป็นปกติ จึงไม่สามารถทนต่อแรงกดดันรุนแรงในตลาดที่เกิดขึ้นได้
ทางเลือกที่สอง: "Japan Inc." ขายสินทรัพย์ต่างประเทศเพื่อนำเงินเยนกลับประเทศ
ผมนิยาม "Japan Inc." ว่าหมายถึงองค์กรธุรกิจและภาครัฐที่ถือสินทรัพย์ทางการเงิน
Albert J. Alletzhauser เล่าเกร็ดน่าสนใจในหนังสือ "The House of Nomura: The Inside Story of the Legendary Japanese Financial Dynasty" ว่า หลังตลาดหุ้นล่มในปี 1987 กระทรวงการคลังญี่ปุ่นเคยสั่งให้นามูระซื้อหุ้นสหรัฐฯ เพื่อพยุงตลาด ในฐานะบริษัทเอกชน นามูระไม่มีความผูกพันที่จะต้องทำตามคำสั่งนี้ แต่ญี่ปุ่นเป็นสังคมที่ให้ความสำคัญกับการทำตามกันและการดำเนินการแบบกลุ่ม นามูระจึงทำตามในที่สุด
หลายครั้ง เป้าหมายสูงสุดขององค์กรไม่ใช่ผลตอบแทนผู้ถือหุ้น แต่คือการจ้างงานเต็มรูปแบบและการรักษา "เกียรติของชาติ" (ไม่ว่าจะนิยามอย่างไรก็ตาม) หากรัฐบาลแนะนำให้ภาคเอกชนและบุคคลทั่วไปขายสินทรัพย์ต่างประเทศ (ส่วนใหญ่คือหุ้นสหรัฐฯ และพันธบัตรสหรัฐฯ) ขายดอลลาร์แลกเงินเยน และโอนเงินกลับประเทศ "บริษัทญี่ปุ่น" ก็ต้องปฏิบัติตาม
ตัวชี้วัดที่สามารถส่งสัญญาณ "การไหลกลับของเงินทุนญี่ปุ่น" ได้ดีที่สุด ก็คือความเคลื่อนไหวของกองทุนบำเหน็จบำนาญที่ใหญ่ที่สุดของญี่ปุ่น นั่นคือกองทุนลงทุนบำเหน็จบำนาญรัฐบาลญี่ปุ่น (GPIF) โดย GPIF บริหารจัดการโดยคณะกรรมการระบบราชการ ซึ่งสมาชิกได้รับการแต่งตั้งจากหน่วยงานต่างๆ ของรัฐบาล
ในปี 2014 เพื่อให้สอดคล้องกับนโยบายการพิมพ์เงินจำนวนมหาศาลภายใต้นโยบาย "อาเบะโนมิกส์" นายกรัฐมนตรีในขณะนั้นได้ใช้ความพยายามหลายปีในการเปลี่ยนตัวผู้รับผิดชอบ GPIF เพื่อผลักดันให้พวกเขาลงมติเพิ่มสัดส่วนการลงทุนในหุ้นและพันธบัตรต่างประเทศในพอร์ตการลงทุน สิ่งนี้มีความสำคัญอย่างยิ่ง เนื่องจากพอร์ตการลงทุนที่ GPIF บริหารมีขนาดสูงถึง 1 ถึง 2 ล้านล้านดอลลาร์สหรัฐ ในเดือนตุลาคม 2014 เมื่อกลยุทธ์การลงทุนของพวกเขาเปลี่ยนแปลงไป ก็ได้จุดกระแสคลื่นที่ไม่อาจหยุดยั้งได้ พวกเขาเริ่มขายเงินเยนเพื่อแลกเป็นเงินดอลลาร์ และซื้อหุ้นและพันธบัตรสหรัฐฯ
มาตรการนี้ได้สร้างผู้ขายเงินเยนเชิงโครงสร้าง ซึ่งทำให้นักเก็งกำไรรู้สึกอุ่นใจ พวกเขาสามารถใช้เงินเยนราคาถูกในการจัดหาเงินทุนสำหรับสินทรัพย์ทางการเงินประเภทต่างๆ โดยไม่ต้องกังวลว่าเงินเยนจะแข็งค่าขึ้นเมื่อต่ออายุหรือชำระคืนเงินกู้
เหตุผลที่ผมกล่าวถึง GPIF ก็เพราะว่านายคาตายามะ ผู้รับผิดชอบกระทรวงการคลังญี่ปุ่น เพิ่งประกาศว่าในความเห็นของเขา ถึงเวลาแล้วที่จะปรับกลยุทธ์การลงทุนของ GPIF ให้เอียงไปทางหลักทรัพย์ในประเทศมากกว่าหลักทรัพย์ต่างประเทศ อย่างไรก็ตาม ข้าราชการภายใน GPIF ไม่เห็นด้วย และประกาศต่อสาธารณะว่าจะยึดมั่นในผลประโยชน์สูงสุดของผู้เอาประกันภัย เห็นได้ชัดว่าในเมื่อพวกเขาเป็นผู้สนับสนุน "อาเบะโนมิกส์" พวกเขาจึงไม่มีทางสนับสนุนการเปลี่ยนจุดเน้นการลงทุนไปสู่หลักทรัพย์ในญี่ปุ่นอย่างแน่นอน
เช่นเดียวกับที่อาเบะควบคุมสถานการณ์ได้ผ่านการจัดวางบุคลากรระหว่างปี 2012 ถึง 2014 นายกรัฐมนตรีทาคาอิจิก็ต้องใช้วิธีการเดียวกันนี้ สำหรับเราในฐานะนักลงทุน สัญญาณชัดเจนมาก: กลยุทธ์การลงทุนของ GPIF ในที่สุดจะเปลี่ยนแปลง บังคับให้พวกเขาขายหลักทรัพย์ต่างประเทศมูลค่าหลายแสนล้านดอลลาร์ และการไหลกลับของเงินทุนจะผลักดันให้เงินเยนแข็งค่าขึ้น
กระบวนการนี้แม้ต้องใช้เวลาหลายปีจึงจะเสร็จสิ้น แต่ก็เพียงพอที่จะทำให้เบสเซนต์กังวลอย่างมาก เพราะมันหมายความว่า "เจแปน อิงค์" ซึ่งเป็นหนึ่งในผู้ถือหลักทรัพย์สหรัฐฯ รายใหญ่ที่สุด จะเปลี่ยนจากฝ่ายซื้อเป็นฝ่ายขาย สิ่งนี้จะทำลายตลาดหุ้นและพันธบัตรรัฐบาลที่ "ท่านสุภาพบุรุษอเมริกา" ใช้ค้ำจุนอาณาจักรที่ใช้จ่ายฟุ่มเฟือยของตน อย่างไรก็ตาม เนื่องจาก "ท่านสุภาพบุรุษอเมริกา" ให้หลักประกันด้านความมั่นคงแห่งชาติแก่ญี่ปุ่น "เจแปน อิงค์" จึงไม่สามารถขายสินทรัพย์สหรัฐฯ ที่ตนถืออยู่ได้ในทางปฏิบัติ
สิ่งที่กล่าวมาข้างต้นไม่ใช่ข้อมูลใหม่ใดๆ ทุกคนต่างคิดว่าอัตราแลกเปลี่ยนเงินเยนอยู่ในระดับต่ำ ทั้งสหรัฐฯ และญี่ปุ่นต่างก็ต้องการให้เงินดอลลาร์แข็งค่าขึ้นเมื่อเทียบกับเงินเยน แต่หากอัตราแลกเปลี่ยนเงินดอลลาร์ต่อเงินเยนลดลงจาก 160 เหลือ 90 (มูลค่ายุติธรรมตามความเสมอภาคของอำนาจซื้อ) ทั้งสองฝ่ายก็จะไม่สามารถทนต่อความสูญเสียที่เกิดขึ้นได้
และในนาทีที่วอร์ช ผู้เป็นเพื่อนสนิทของทรัมป์และมีฉายาว่า "เพียงพอน" (ซึ่งหน้าตาก็เหมือนเพียงพอนจริง ๆ และการกระทำก็เจ้าเล่ห์และ treacherous พอกัน) เข้ารับตำแหน่งประธานธนาคารกลางสหรัฐ แผนทางเลือกที่สามก็ได้รับอนุมัติให้เริ่มดำเนินการได้แล้ว
ข้อตกลง "กระทรวงการคลัง-ธนาคารกลางสหรัฐ" ปี 2026 ยังคงมีผลบังคับใช้อย่างมั่นคง นอกจากจะใช้เครื่องมือ reverse repo และอัตราดอกเบี้ยนโยบายที่ต่ำกว่าอัตราการเติบโต nominal เพื่อให้เงินทุนโดยตรงแก่ตั๋วเงินคลังระยะสั้นที่เบสเซนต์ออกแล้ว วอร์ชยังมีอำนาจดำเนินการ "แผนสาม" เพื่อปรับอัตราแลกเปลี่ยนดอลลาร์ต่อเยนให้อยู่ในระดับที่จำเป็นสำหรับการสร้างสมดุลใหม่ของระบบเศรษฐกิจโลกในคราวเดียว
แผนสาม: การให้กู้แก่สหรัฐอเมริกา
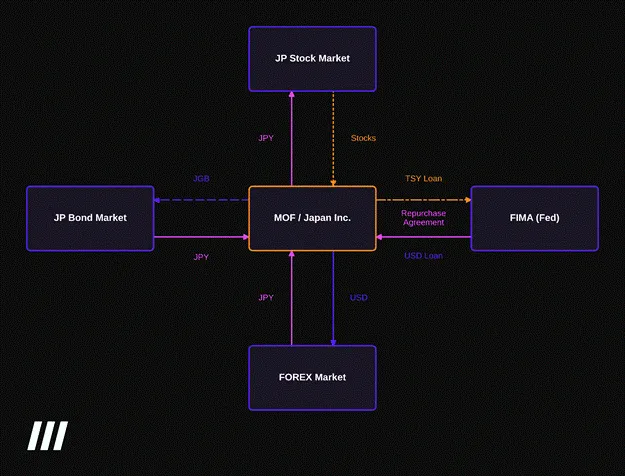
เบสเซนต์พูดชัดเจนมากว่า กระทรวงการคลังญี่ปุ่นและบริษัทญี่ปุ่นต่าง ๆ ไม่ควรระดมทุนที่จำเป็นสำหรับการพยุงเยนด้วยการเทขายหลักทรัพย์สหรัฐฯ แต่ควรใช้กลไก FIMA ในการนำพันธบัตรรัฐบาลที่ถือครองไปค้ำประกันกับธนาคารกลางสหรัฐเพื่อทำ repo financing กู้ยืมดอลลาร์ แล้วนำดอลลาร์เหล่านั้นไปซื้อเยน แผนของเขามีข้อบกพร่องเล็กน้อย ซึ่งผมจะพูดถึงในภายหลัง แต่แผนภาพ "กล่องและลูกศร" ข้างต้นแสดงถึงกระบวนการนี้อย่างชัดเจน ลองมาทบทวนกระบวนการนี้อีกครั้ง:
1. กระทรวงการคลังญี่ปุ่นซื้อพันธบัตรรัฐบาล และได้รับเงินกู้ดอลลาร์จากกลไก FIMA ของธนาคารกลางสหรัฐ
2. กระทรวงการคลังญี่ปุ่นเทขายดอลลาร์และซื้อเยนในตลาดแลกเปลี่ยนเงินตราต่างประเทศทั่วโลก
3. กระทรวงการคลังญี่ปุ่นนำเงินเยนเหล่านั้นไปลงทุนใหม่ในประเทศ ด้วยการซื้อพันธบัตรรัฐบาลญี่ปุ่นและหุ้นญี่ปุ่น
ผลกระทบหลักของนโยบายนี้ได้แก่:
· ธนาคารกลางสหรัฐให้เงินทุนดอลลาร์ผ่านการพิมพ์เงิน ขนาดงบดุลของธนาคารกลางจะขยายตัวตามยอดคงค้าง FIMA repo ที่เพิ่มขึ้น
· อัตราแลกเปลี่ยนดอลลาร์ต่อเยนลดลง หมายความว่าเยนแข็งค่า
· อัตราผลตอบแทนพันธบัตรญี่ปุ่นลดลงจากผลของการซื้อพันธบัตรญี่ปุ่นด้วยเยน
· ตลาดหุ้นญี่ปุ่นปรับตัวขึ้นจากผลของการซื้อหุ้นด้วยเยน
แล้วใครกันที่เป็น "ผู้รับกรรม" ในเรื่องนี้?
1. ผู้เสียภาษีชาวอเมริกัน: ญี่ปุ่นติดหนี้ผู้เสียภาษีชาวอเมริกัน เงินจำนวนนี้จะไม่มีวันได้รับการชำระคืนด้วยเหตุผลทางการเมือง เพราะนี่เป็นการพิมพ์เงินล้วน ๆ ซึ่งจะก่อให้เกิดเงินเฟ้อในระดับสินทรัพย์ทางการเงินและสินค้าจับต้องได้ สหรัฐอเมริกาไม่สามารถใช้ฐานปฏิบัติการแนวหน้าในภูมิภาคเอเชียแปซิฟิกเพื่อต่อต้านจีนและรัสเซีย มาเรียกร้องให้ชำระคืนเงินกู้นี้ได้
2. ใครก็ตามที่ชอร์ตเยน: เมื่อแนวโน้มชัดเจนขึ้น พวกเขาต้องปิดสถานะทันที นี่ไม่ใช่ปัญหาใหญ่ เพราะความผันผวนของอัตราแลกเปลี่ยนดอลลาร์ต่อเยนจะลดลง ซึ่งจะทำให้การค้าพกพาเยน (yen carry trade) สามารถปิดสถานะได้อย่างเป็นระเบียบเป็นเวลาหลายปี
ทำไมแผนที่สามจึงยังไม่ถูกนำไปใช้?
สถานการณ์ปัจจุบันคือ กลไก FIMA มีเพดานวงเงิน 6 หมื่นล้านดอลลาร์สำหรับเงินกู้คงค้างต่อคู่สัญญาแต่ละราย ในการดำเนินการล่าสุดเพื่อควบคุมอัตราแลกเปลี่ยนดอลลาร์ต่อเยน กระทรวงการคลังสหรัฐและกระทรวงการคลังญี่ปุ่นได้อัดฉีดเงินมากกว่า 1 แสนล้านดอลลาร์ แต่กลับผลักดันให้เยนแข็งค่าขึ้นเพียง 5% และผลของการแข็งค่านี้คงอยู่เพียงไม่กี่วันทำการเท่านั้น หากต้องการใช้กลไก FIMA จำเป็นต้องยกเลิกเพดานนี้อย่างสมบูรณ์ และขยายขอบเขตคู่สัญญาที่มีคุณสมบัติให้ครอบคลุมบริษัทขนาดใหญ่ของญี่ปุ่นและสถาบันการลงทุนกึ่งสาธารณะ (เช่น GPIF)
ใครเป็นผู้บริหารกลไก FIMA? ในช่วงการระบาดของโควิด-19 คณะกรรมการตลาดเปิดกลาง (FOMC) ได้มอบอำนาจในการปรับเปลี่ยนวิธีการดำเนินงานของกลไก FIMA ให้แก่คณะอนุกรรมการว่าด้วยเงินตราต่างประเทศ สมาชิกที่มีสิทธิออกเสียงของคณะกรรมการนี้ประกอบด้วย วอร์ช (ประธาน FOMC) วิลเลียมส์ (รองประธาน FOMC และประธานธนาคารกลางนิวยอร์ก) และเจฟเฟอร์สัน (รองประธานคณะกรรมการธนาคารกลาง) คณะกรรมการจะประชุมตามความจำเป็นโดยไม่มีการเผยแพร่รายงานการประชุมหรือบันทึกการลงคะแนน ภายนอกสามารถทราบได้เพียงผลการตัดสินใจเท่านั้น
แล้วคณะกรรมการนี้จะเชื่อฟังเบสเซนต์หรือไม่? คำตอบคือเชื่อฟังอย่างแน่นอน
ทรัมป์และวอร์ชสื่อสารกันบ่อยครั้ง เนื่องจากเบสเซนต์ได้อธิบายอย่างชัดเจนถึงวิธีการปรับอัตราแลกเปลี่ยนดอลลาร์ต่อเยนเพื่อปรับสมดุลเศรษฐกิจโลกใหม่ ทรัมป์จึงสนับสนุนเรื่องนี้อย่างเต็มที่ ดังนั้นทรัมป์และเบสเซนต์จะส่งคำสั่งไปยังวอร์ช วอร์ชเคยพิสูจน์แล้วว่าตนเป็นเพียง "เสือกระดาษ" ที่เจ้าเล่ห์และขู่ไปวันๆ ภายใต้การบริหารของธนาคารกลางนิวยอร์กที่นำโดยวิลเลียมส์ งบดุลของธนาคารกลางยังคงขยายตัวต่อเนื่องผ่าน RMP
วอร์ชเคยอ้างว่าตนจะรับฟังความเห็นของตลาดในการกำหนดนโยบาย และตลาดเรียกร้องให้ขึ้นดอกเบี้ยอย่างชัดเจน เนื่องจากอัตราผลตอบแทนพันธบัตรอายุ 2 ปีสูงกว่าอัตราดอกเบี้ยเงินกู้ระหว่างธนาคารที่มีผลบังคับใช้มากกว่า 0.5% แต่วอร์ชกลับปฏิเสธที่จะขึ้นดอกเบี้ยในการประชุมเดือนกรกฎาคม แทนที่จะปฏิรูปวิธีการดำเนินงานของธนาคารกลางอย่างสิ้นเชิงและรุนแรงในทันที วอร์ชกลับตั้งคณะทำงานพิเศษห้าคณะเพื่อศึกษาโดยเฉพาะว่าธนาคารกลางควรเปลี่ยนแปลงอย่างไรและเพราะเหตุใด เกรงว่ากว่าจะถึงเวลาที่คณะทำงานเหล่านี้เสนอข้อเสนอแนะใดๆ "โกโดต์" คงจะปรากฏตัวไปนานแล้ว
(หมายเหตุ Odaily: ที่มาจากเรื่อง "รอโกโดต์" Arthur Hayes กำลังประชดประชันประสิทธิภาพของคณะทำงานทั้งห้า——)
ดังนั้น วอร์ชได้พิสูจน์ในเวลาอันสั้นว่าเขาเป็นเพียงนักการเมืองพรรคที่เชื่อฟังคำสั่งอีกคนหนึ่ง ที่ทำเพียงตามที่นายสั่งเท่านั้น เหมือนกับรุ่นก่อนของเขา "ไอ้พวกอ่อนแอ" พาวเวลล์ ที่ยอมจำนนและไร้กระดูกสันหลัง และเยลเลน "คุณยายคนแคระในสวน" ก่อนหน้านั้นอีก (ซึ่งกลายเป็น "สาวซ่าส์" หลังจากได้เลื่อนตำแหน่งเป็นรัฐมนตรีคลัง)
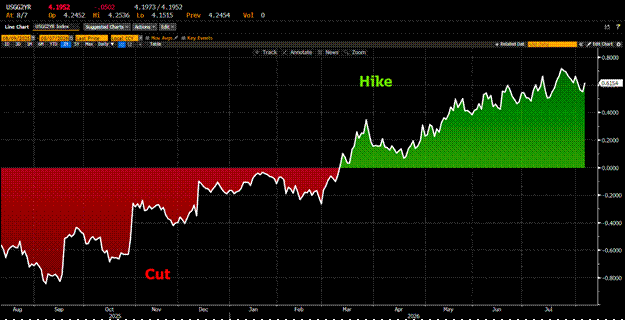
ส่วนต่างระหว่างอัตราผลตอบแทนพันธบัตรรัฐบาลอายุสองปีกับอัตราดอกเบี้ยเงินกู้ยืมข้ามคืนที่มีประสิทธิผลของธนาคารกลางสหรัฐ
ฉันไม่รู้ว่า Warsh จะเรียกประชุมคณะอนุกรรมการเมื่อไหร่เพื่อประกาศปรับกลไก FIMA ซึ่งจะอนุญาตให้พิมพ์เงินได้อย่างไม่จำกัดเพื่อบิดเบือนอัตราแลกเปลี่ยนดอลลาร์สหรัฐต่อเยนให้อ่อนค่าลง แต่ฉันมั่นใจว่ามันจะเกิดขึ้นจริง ที่จริงแล้ว ฉันเดิมพันว่ามันต้องเกิดขึ้นแน่นอน และกำลังเพิ่มความเสี่ยงในการลงทุนในสินทรัพย์ที่สะท้อนผลกระทบจากการขยายงบดุลของธนาคารกลางสหรัฐครั้งใหญ่อีกครั้งอย่างต่อเนื่อง สินทรัพย์เหล่านี้ได้แก่ บิตคอยน์ ทองคำแท่ง และหุ้นของบริษัททำเหมืองทองคำ
การดำเนินการตามทางเลือกที่สามจะผลักดันราคาบิตคอยน์ให้สูงขึ้น
ยิ่งธนาคารกลางสหรัฐพิมพ์เงินมากเท่าไหร่ ราคาบิตคอยน์ก็ยิ่งสูงขึ้นเท่านั้น ถ้าเช่นนั้น กลเกมของ FIMA นี้จะเพียงพอที่จะกลายเป็น "ปั๊ม" ขนาดใหญ่ที่ฉีดเงินมหาศาลหลายล้านล้านดอลลาร์เข้าไป เพื่อผลักดันราคาสินทรัพย์ที่เราถือครองให้สูงขึ้นได้หรือไม่
ในตอนนี้ เรามุ่งเน้นเฉพาะการถือครองพันธบัตรรัฐบาลเท่านั้น เนื่องจากพันธบัตรรัฐบาลเป็นสินทรัพย์เดียวที่มีคุณสมบัติเป็นหลักประกันสำหรับ FIMA สถานการณ์ในอนาคตอาจเปลี่ยนแปลง แต่เราจะโฟกัสที่สินทรัพย์ที่เครื่องมือนี้อนุญาตให้ใช้ในปัจจุบันก่อน สองหน่วยงานที่มีการถือครองพันธบัตรรัฐบาลสหรัฐมากที่สุดคือรัฐบาลญี่ปุ่นและ GPIF โดยรัฐบาลญี่ปุ่นถือพันธบัตรรัฐบาลสหรัฐ 1.143 ล้านล้านดอลลาร์ และ GPIF ถือ 2.3 แสนล้านดอลลาร์ รวมเป็น 1.373 ล้านล้านดอลลาร์
นี่เป็นจำนวนที่ค่อนข้างมหาศาล เพื่อให้เข้าใจขนาดนี้ได้ง่ายขึ้น เราสามารถอ้างอิงสถานการณ์ในช่วงการระบาดของโควิด-19 ที่ธนาคารกลางสหรัฐพิมพ์เงินประมาณ 4 ล้านล้านดอลลาร์ ซึ่งเห็นได้จากการขยายงบดุลของธนาคารกลางสหรัฐในช่วงปี 2020 ถึงปลายปี 2021
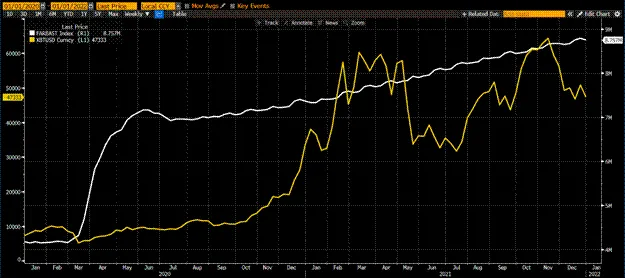
มีความสัมพันธ์ที่ชัดเจนมากระหว่างการเติบโตของขนาดงบดุลของธนาคารกลางสหรัฐ (เส้นสีขาว) กับการพุ่งขึ้นของราคาบิตคอยน์ (เส้นสีทอง) ฉันเคยคาดการณ์ในบทความก่อนหน้านี้ว่าการก่อสร้างในด้าน AI กำลังเข้าสู่ระยะการสิ้นเปลืองทุน ข้อสรุปนี้มีความสำคัญอย่างยิ่ง เพราะรัฐบาลทรัมป์ต้องการให้สภาพคล่องส่วนนี้ถูกใช้เพื่อผลักดันการใช้จ่ายด้านทุน AI ภายในสหรัฐ แทนที่จะถูกใช้เพื่อผลักดันราคาคริปโตเคอร์เรนซีให้สูงขึ้น
แต่ฉันคิดว่า การให้สินเชื่อแก่บริษัท AI ที่ไม่สามารถสร้างผลตอบแทนจากทุนที่เป็นบวกได้ในขณะนี้ (ไม่ว่าจะเป็นผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษที่ลงทุนมหาศาลแต่ไม่สามารถทำกำไรได้จริง หรือห้องปฏิบัติการ AI ของสหรัฐที่ไม่สามารถทำกำไรได้ตาม "ราคาโทเคนในตลาดจีน") ถือเป็นการสิ้นเปลืองโดยเนื้อแท้ และการเพิ่มขึ้นของราคาบิตคอยน์ก็สะท้อนวิธีการใช้ทุนที่ไม่ก่อให้เกิดผลผลิตนี้อย่างชัดเจน
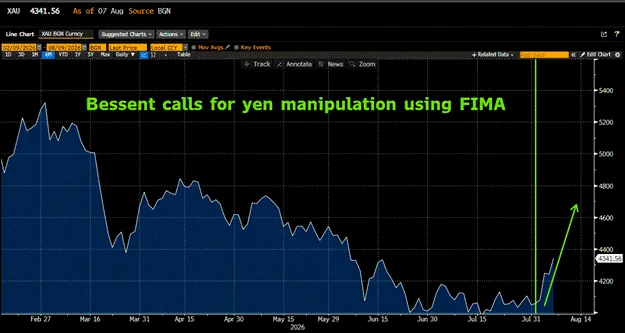
ราคาทองคำปรับตัวขึ้นอย่างรุนแรงจากจุดต่ำสุดในรอบระยะเวลาที่ผ่านมา ซึ่งส่งสัญญาณให้เราทราบว่า ตลาดยินดีที่จะนำกระแสเงินเฟ้อของสกุลเงินดอลลาร์ที่กำลังจะมาถึงไปสู่สินทรัพย์ทางการเงินการคลัง มากกว่าที่จะมอบเงินให้กับ "เครื่องเผาเงิน" อย่าง OpenAI ของอัลต์แมน หรือศูนย์ข้อมูลอวกาศที่เลื่อนลอยของมาสก์
งานเลี้ยงของเหรียญทางเลือกกำลังจะมาถึง มอง ENA ผลตอบแทน 5 เท่า
ฉันรู้ว่าพวกคุณทุกคนอยากรู้ว่าเราที่ Maelstrom กำลังทำอะไรอยู่ แต่การสร้างความเชื่อมั่นในการลงทุนนั้น ต้องเข้าใจภาพรวมเศรษฐกิจมหภาคก่อน
อย่างที่ฉันได้กล่าวไปก่อนหน้านี้ เมื่อเบสเซนต์พูด ฉันจะตั้งใจฟังอย่างเต็มที่ ถ้าจะบอกว่าเขามีทักษะอะไรเป็นพิเศษ นั่นก็คือการบิดเบือนค่าเงิน แค่ลองกูเกิลประวัติอันรุ่งโรจน์ของเขาที่เคยร่วมงานกับโซรอส คุณก็จะเข้าใจ การใช้ "กลเม็ด" ทางการเงินแบบนี้ ไม่จำเป็นต้องได้รับการอนุมัติจากนักการเมืองที่มาจากการเลือกตั้ง หรือจากคนที่กำลังจะหมดวาระและต้องเผชิญกับการรับรองต่อหน้าคณะกรรมาธิการวุฒิสภา เพียงแค่เรียกคณะอนุกรรมาธิการตลาดแลกเปลี่ยนเงินตราต่างประเทศที่ปกติง่วงนอนให้มาแก้กฎกติกาสักหน่อย ก็สามารถกระตุ้นให้เกิดการพิมพ์เงินดอลลาร์อย่างมหาศาลได้
เมื่อฉันเห็นข่าวที่เบสเซนต์เรียกร้องให้ปฏิรูปกลไก FIMA ฉันก็เกิดสัญชาตญาณแบบขาขึ้นทันทีนักวิเคราะห์มหภาคทุกคนที่ฉันติดตามต่างเห็นว่า นี่เป็นสัญญาณบ่งชี้ถึงการเปลี่ยนแปลงครั้งสำคัญของอัตราแลกเปลี่ยนดอลลาร์ต่อเยน คุณต้องวางตำแหน่งล่วงหน้า เพราะครั้งนี้พวกเขาจริงจัง
การพิมพ์เงินเป็นการตัดสินใจทางการเมืองที่ทำขึ้นเพื่อแก้ไขความเป็นจริงทางเศรษฐกิจที่ไม่ยั่งยืน การเมืองมักซับซ้อน แต่ในสถานการณ์ปัจจุบัน เจตนาของรัฐบาลทรัมป์ชัดเจนมาก: ต้องการให้คุณเข้าสู่บัญชีนายหน้าและซื้อสินทรัพย์ทางการเงิน ด้วยเหตุนี้ เบสเซนต์จึงส่งสัญญาณอย่างชัดเจนต่อทุกคนที่ยินดีรับฟัง ระบุว่าเงินที่พิมพ์ออกมาจะเริ่มไหลบ่าไปจากที่ใด ฉันกำลังฟังอยู่ และจะปฏิบัติตาม "หน้าที่" ของฉัน — Buy in
เราถือ Bitcoin จำนวนมากอยู่แล้ว ดังนั้นคำถามต่อไปคือใครจะทำได้ดีกว่ากัน?
แม้นี่จะไม่ใช่บทความแนะนำหุ้น AI แต่ถ้าคุณสนใจเรื่องนั้น ก็สามารถซื้อตอนราคาต่ำได้เต็มที่ "จุดต่ำของ Leopold" ได้มอบจังหวะเข้าซื้อสินทรัพย์ที่เกี่ยวข้องกับ AI ที่ยอดเยี่ยมให้คุณแล้วพูดถึงคริปโต หุ้นศักยภาพขนาดใหญ่ที่ยังไม่ระเบิดคือ ETH ซึ่งเป็นเหรียญหลักเพียงหนึ่งเดียวที่ยังไม่สามารถทำจุดสูงสุดใหม่ในตลาดปี 2025 นอกจากนี้ Ethereum จะกลายเป็นชั้นความปลอดภัยของสินทรัพย์ RWA
ต่อไปที่จะแนะนำคือเหรียญทางเลือกที่อยู่ในจุดต่ำ แต่คาดว่าจะเพิ่มขึ้นได้ง่ายถึง 5 ถึง 10 เท่า นั่นคือ Ethena (ENA)
ปัญหาหนึ่งของ Ethena คือการขาดกลไกการซื้อคืน แต่เมื่อพิจารณาว่าปัจจุบันมันยังคงเป็นสเตเบิลคอยน์ดอลลาร์ที่มียอดหมุนเวียนอันดับที่หก ก็สามารถมองข้ามจุดนี้ไปได้ ปัญหาของ ENA อยู่ที่ว่า เนื่องจากราคาเหรียญที่ลดลงทำให้ผลตอบแทนจาก Bitcoin basis หายไป ผลตอบแทนจากการถือ USDe จึงสูงกว่าพันธบัตรสหรัฐเพียงเล็กน้อยเท่านั้น การที่ต้องแบกรับความเสี่ยงคู่สัญญาจากแพลตฟอร์มซื้อขายแบบรวมศูนย์และความเสี่ยงจากสัญญาอัจฉริยะเพื่อที่จะถือ USDe แบบ staking นั้นไม่คุ้มค่าเลย
ด้วยเหตุนี้ ปริมาณอุปทานหมุนเวียนจึงลดลง 75% จากจุดสูงสุด และราคาโทเค็น ENA ก็ร่วงลงมากกว่า 90% แต่แม้สภาพคล่องดอลลาร์จะเพิ่มขึ้นเพียงเล็กน้อยในอนาคต ก็สามารถผลักดันราคา Bitcoin ให้สูงขึ้น ซึ่งจะดันผลตอบแทน basis ให้สูงขึ้น และนำไปสู่การไหลเข้าของเงินทุนจำนวนมากสู่ USDe การที่ ENA จะหลุดพ้นจากภาวะซบเซาไม่ต้องใช้เงื่อนไขมากนัก ดังนั้นในอีกไม่กี่เดือนข้างหน้า มันอาจเป็นตัวเลือก "เก็งกำไร" ที่น่าพิจารณาสำหรับการเพิ่มขึ้น 5 เท่าอย่างรวดเร็ว
ตอนนี้ฉันยังไม่ได้ยิงกระสุนจนหมด เราต้องรอให้ Warsh เรียกประชุมคณะอนุกรรมการและแก้ไขกฎ FIMA จับตาดูให้ดี เรื่องนี้อาจเกิดขึ้นทันทีโดยที่ไม่มีใครสังเกตอย่างไรก็ตาม ราคาทองคำและอัตราแลกเปลี่ยนดอลลาร์ต่อเยนน่าจะเริ่มผันผวนก่อนที่จะมีการประกาศนโยบาย เพราะบรรดาเจ้าสัวที่ใกล้ชิดกับรัฐบาลทรัมป์มีแนวโน้มสูงที่จะวางตำแหน่งล่วงหน้าก่อนที่ข่าวจะประกาศออกมา สถานการณ์เช่นนี้เกิดขึ้นบ่อยครั้งในสินทรัพย์ประเภทอื่น และตลาดทองคำกับตลาด Forex ก็ไม่มีข้อยกเว้น
สรุปแล้ว ยุคของเงินเยน "ราคาถูก" กำลังจะสิ้นสุดลง
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia