โห่ร้องซื้อเข้าไป ทำไมโกลด์แมน แซคส์ ยังคงมองบวกต่อซัมซุงและเอสเค ไฮนิกซ์

TL;DR
· หุ้นซัมซุง อิเลคโทรนิคส์ และ SK ไฮนิกซ์ ร่วงลง 23% และ 35% ตามลำดับในเดือนที่ผ่านมา แต่โกลด์แมน แซคส์ยังคงแนะนำ "ซื้อ" โดยมองว่าตลาดประเมินความยั่งยืนของกำไรต่ำเกินไป
· โกลด์แมน แซคส์คาดว่า ASP แบบผสมของ HBM ในปี 2027 ของทั้งสองบริษัทจะใกล้เคียง 2.9 ดอลลาร์/Gb โดยราคาสินค้าประเภทเดียวกันจะปรับขึ้นประมาณ 60% ส่วนที่เหลือมาจากการปรับปรุงส่วนผสมผลิตภัณฑ์
· สัญญาระยะยาว 3-5 ปี ราคาขั้นต่ำ และการชำระเงินล่วงหน้าช่วยเพิ่มความชัดเจนของอุปสงค์ แต่ความต้องการเซิร์ฟเวอร์ AI จังหวะการขยายกำลังการผลิต เงื่อนไขสุดท้ายของ LTA และการ追赶ของ CXMT ยังคงเป็นความเสี่ยงหลัก
หุ้นซัมซุง อิเลคโทรนิคส์ และ SK ไฮนิกซ์ ร่วงลง 23% และ 35% ตามลำดับในเดือนที่ผ่านมา แต่โกลด์แมน แซคส์ยังคงย้ำอันดับ "ซื้อ" สำหรับทั้งสองบริษัท รายงานระบุว่า การปรับขึ้นราคา HBM ใหม่ในปี 2027 การขยายสัญญาจัดหาสินค้าระยะยาว และระดับสต็อกซัพพลายเออร์ที่อยู่ในระดับต่ำ คาดว่าจะช่วยลดความผันผวนของกำไรในรอบความทรงจำนี้ และเพิ่มความชัดเจนของรายได้และกำไรในอนาคต
ตลาดยังไม่ยอมรับตรรกะนี้อย่างเต็มที่ นักลงทุนกังวลว่าความคาดหวังราคาหน่วยความจำจะอ่อนแอลง เงื่อนไขสัญญาระยะยาวไม่โปร่งใสเพียงพอ สต็อกของผู้ผลิตโมดูลเพิ่มขึ้น อุปทานจากจีนเพิ่มขึ้น และการขยายกำลังการผลิตในที่สุดจะนำไปสู่ภาวะล้นเกินอีกครั้ง ผลประกอบการไตรมาสสองของไฮนิกซ์ต่ำกว่าคาดการณ์ ยังทำให้ตลาดสงสัยในความยั่งยืนของกำไรเพิ่มมากขึ้น
คำตอบของโกลด์แมน แซคส์สามารถสรุปได้เป็นสามประเด็น: HBM จะสร้างพรีเมียมราคาเทียบกับ DRAM แบบดั้งเดิมอีกครั้งในปี 2027; ลูกค้ากำลังล็อกกำลังการผลิตล่วงหน้าผ่านสัญญาหลายปี; และสต็อกต่ำพร้อมกับความต้องการ SSD ระดับองค์กรช่วยลดความเสี่ยงที่อุตสาหกรรมจะเปลี่ยนไปสู่ภาวะล้นเกินในระยะสั้น
เบื้องหลัง 2.9 ดอลลาร์/Gb: HBM ต้องเรียกคืนพรีเมียมอีกครั้ง
HBM เป็นส่วนประกอบหน่วยความจำสำคัญของตัวเร่ง AI ราคาของมันส่งผลโดยตรงต่อความยืดหยุ่นของกำไรของซัมซุง อิเลคโทรนิคส์ และ SK ไฮนิกซ์ในสองปีข้างหน้า
โกลด์แมน แซคส์คาดว่าในปี 2027 ASP แบบผสมของ HBM ของซัมซุงและไฮนิกซ์จะใกล้เคียง 2.9 ดอลลาร์/Gb ซึ่งสอดคล้องกับการเติบโตปีต่อปีที่ 87% และ 100% โดยราคาสินค้าหลักตามการคำนวณแบบเดียวกันจะเพิ่มขึ้นประมาณ 60% ส่วนที่เหลือมาจากการปรับปรุงส่วนผสมผลิตภัณฑ์ รวมถึงสัดส่วน HBM รุ่นใหม่และจำนวนชั้นที่สูงขึ้นที่เพิ่มขึ้น
พื้นฐานของการปรับขึ้นราคาในปี 2027 มาจากอุปสงค์และอุปทานเป็นอันดับแรก ความต้องการเซิร์ฟเวอร์ AI ยังอาจเติบโตเร็วกว่าอุปทาน HBM ในขณะที่ความยากในการผลิต HBM รุ่นล่าสุดกำลังเพิ่มขึ้น ดายหลักและดายฐานเริ่มใช้กระบวนการผลิตที่ล้ำหน้ากว่า การซ้อนชั้นที่สูงขึ้นจะเพิ่มความซับซ้อนของกระบวนการและลดอัตราผลผลิต HBM รุ่นใหม่ใช้กำลังการผลิตเวเฟอร์มากขึ้น ซึ่งจำกัดอุปทานที่มีประสิทธิภาพเพิ่มเติม
อีกเหตุผลหนึ่งคือความสัมพันธ์ด้านราคาระหว่าง HBM กับ DRAM แบบดั้งเดิมได้เปลี่ยนแปลงไปแล้ว โดยปกติ HBM จะมีการเจรจาราคาเป็นรายปี ราคาจึงค่อนข้างคงที่ภายในหนึ่งปี ขณะที่ DRAM แบบดั้งเดิมจะปรับราคารายเดือนหรือรายไตรมาส ซึ่งสามารถสะท้อนการเปลี่ยนแปลงของตลาดได้เร็วกว่า ณ ไตรมาสที่สองของปี 2026 ราคา DRAM แบบดั้งเดิมได้แซงหน้า HBM ไปแล้ว โกลด์แมน แซคส์คาดการณ์ว่าราคาขายเฉลี่ยของ DRAM แบบดั้งเดิมจะเพิ่มขึ้นเป็นประมาณ 2 ดอลลาร์ต่อกิกะบิตภายในสิ้นปี 2026 ซึ่งสูงกว่าระดับ 0.5 ถึง 0.6 ดอลลาร์ต่อกิกะบิต ณ สิ้นปี 2025 อย่างมาก
หาก HBM ยังคงต้องรักษาอัตรากำไรและส่วนต่างราคาที่สมกับเป็นผลิตภัณฑ์ระดับพรีเมียม การกำหนดราคาใหม่ในปี 2027 จึงเป็นสิ่งจำเป็น Visible Alpha มีมุมมองร่วมจากตลาดว่าราคาขายเฉลี่ยของ HBM ของ SK ไฮนิกซ์ในปี 2027 อยู่ที่ประมาณ 2.3 ดอลลาร์ต่อกิกะบิต ขณะที่โกลด์แมน แซคส์คาดการณ์ไว้ที่ 2.9 ดอลลาร์ ซึ่งสูงกว่าประมาณ 24%
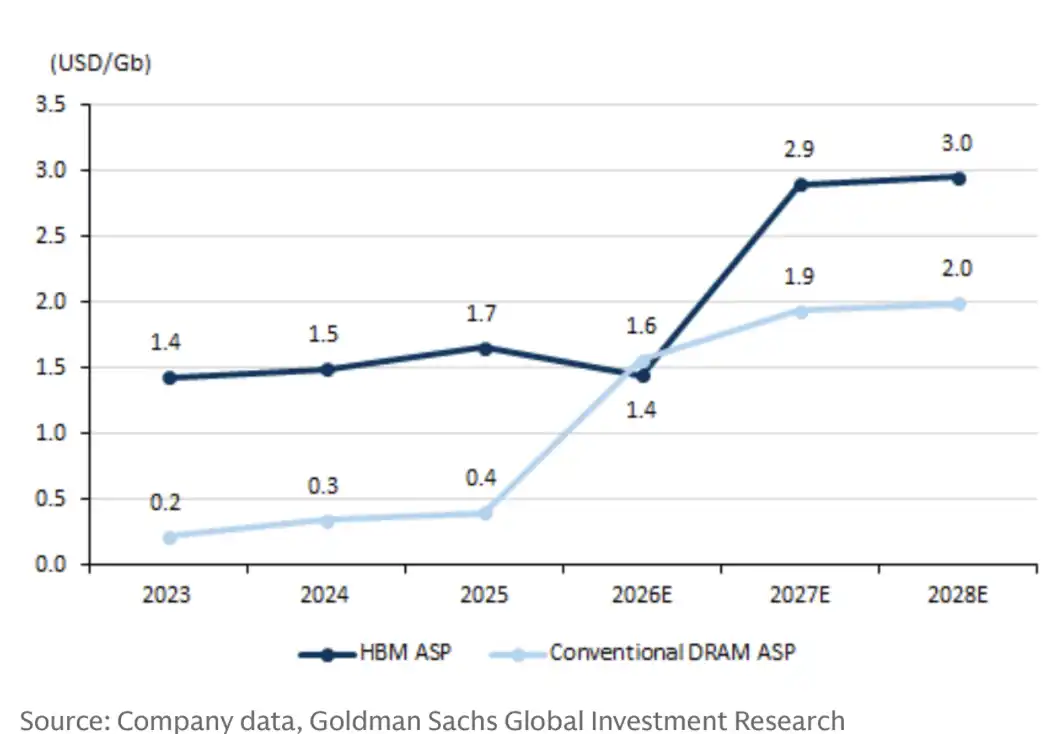
ราคาขายเฉลี่ยแบบผสมของ HBM ของ SK ไฮนิกซ์จะเพิ่มขึ้นเป็น 2.9 ดอลลาร์ต่อกิกะบิตในปี 2027 ซึ่งจะสร้างส่วนต่างราคากับ DRAM แบบดั้งเดิมขึ้นมาใหม่
สัดส่วนรายได้จาก HBM ก็จะเพิ่มขึ้นตามไปด้วย โกลด์แมน แซคส์คาดการณ์ว่าสัดส่วน HBM ต่อรายได้ DRAM ของซัมซุงและ SK ไฮนิกซ์ จะเพิ่มขึ้นจาก 8% และ 14% ในปี 2026 เป็น 16% และ 22% ในปี 2027 และเพิ่มขึ้นเป็น 18% และ 25% ในปี 2028 ตามลำดับ หากราคาและปริมาณการจัดส่งเป็นไปตามคาด หน่วยความจำที่เกี่ยวข้องกับ AI จะกลายเป็นส่วนที่มีความสำคัญและมองเห็นได้ชัดเจนยิ่งขึ้นในโครงสร้างกำไรของทั้งสองบริษัท
สัญญาระยะยาวล็อกปริมาณ 3 ถึง 5 ปี ลูกค้าจองกำลังการผลิตล่วงหน้า
การกำหนดราคารายปีของ HBM อธิบายพื้นที่การปรับขึ้นราคาในปี 2027 ขณะที่สัญญาระยะยาว (LTA) หลายปีตอบคำถามว่าทำไมวัฏจักรหน่วยความจำรอบนี้อาจมีเสถียรภาพมากขึ้น
ในวัฏจักรหน่วยความจำแบบดั้งเดิม ลูกค้ามักจะสั่งซื้อจำนวนมากในช่วงที่อุปทานตึงตัว แล้วลดการจัดซื้อลงอย่างรวดเร็วเมื่ออุปสงค์อ่อนแอลง ผู้ผลิตที่ขยายกำลังการผลิตตามความคาดหวังของภาวะเฟื่องฟูมักต้องแบกรับความเสี่ยงจากราคาที่ตกต่ำและสต็อกที่เพิ่มขึ้นเพียงลำพัง ข้อตกลงระยะยาวรอบใหม่เริ่มกระจายความเสี่ยงบางส่วนให้กับลูกค้าล่วงหน้าผ่านระยะเวลาสัญญาที่ยาวขึ้น อัตราความครอบคลุมที่สูงขึ้น การป้องกันราคา และการชำระเงินล่วงหน้า
โกลด์แมน แซคส์ระบุว่า ปัจจุบันระยะเวลาของ LTA มักอยู่ที่ 3 ถึง 5 ปี โดยข้อตกลงส่วนใหญ่ใช้ระยะเวลา 5 ปีเป็นพื้นฐาน ขณะที่ลูกค้าบางรายใช้ 3 ปี ซัมซุงใช้โครงสร้างสัญญาแบบหมุนเวียน โดยแต่ละปีจะขยายระยะเวลาสัญญาออกไปอีกหนึ่งปีผ่านการเจรจา ดังนั้นระยะเวลาความร่วมมือจริงอาจเกิน 5 ปี
อัตราความครอบคลุมก็ขยายตัวเพิ่มขึ้นเช่นกัน ซัมซุงได้เซ็นสัญญากับลูกค้าศูนย์ข้อมูลรายใหญ่ 5 อันดับแรกของโลกแล้ว และกำลังเจรจาขั้นสุดท้ายกับลูกค้ารายใหญ่อีก 5 รายที่เกี่ยวข้องกับความต้องการ AI เมื่อสัญญาที่เกี่ยวข้องเสร็จสมบูรณ์ ข้อตกลงหลายปีคาดว่าจะครอบคลุมกำลังการผลิตตามแผนประมาณ 60% ถึง 70%
SK Hynix เปิดเผยว่าได้เสร็จสิ้นการเจรจาข้อตกลงระยะยาว (LTA) กับลูกค้าประมาณ 10 ราย รวมถึงลูกค้ารายสำคัญ ขณะที่ Micron เปิดเผยว่าได้ลงนามข้อตกลงกับลูกค้าเชิงกลยุทธ์ 16 ฉบับ ครอบคลุมปริมาณการจัดส่ง DRAM ประมาณ 20% และปริมาณการจัดส่ง NAND ประมาณหนึ่งในสามภายในระยะเวลาสัญญา และคาดว่าข้อตกลงประเภทนี้จะครอบคลุมรายได้ของบริษัทมากกว่า 50% ในที่สุด
แรงผูกพันของสัญญาระยะยาวก็เพิ่มขึ้นเช่นกัน รูปแบบการกำหนดราคาที่มีการหารือในปัจจุบัน主要包括ราคาคงที่ ช่วงราคาที่มีเพดานบนและล่าง และราคาพื้น ราคาแบบช่วงสามารถลดความผันผวนที่รุนแรงได้ ขณะที่ราคาพื้นช่วยจำกัดความเสี่ยงด้านขาลงของซัพพลายเออร์ พร้อมคงสิทธิ์ในการรับผลประโยชน์เมื่อราคาตลาดปรับตัวสูงขึ้น
ข้อตกลงบางฉบับยังเพิ่มเงื่อนไข take-or-pay การชำระเงินล่วงหน้า และบทลงโทษสำหรับการผิดสัญญา Micron คาดว่าจะได้รับเงินฝากสดและคำมั่นทางการเงินที่เกี่ยวข้องมูลค่า 22,000 ล้านดอลลาร์สหรัฐ ขณะที่ SanDisk เปิดเผยหลักประกันทางการเงินและการชำระเงินล่วงหน้ามากกว่า 11,000 ล้านดอลลาร์สหรัฐ Samsung ยังระบุว่าได้รับเงินชำระล่วงหน้าประมาณหนึ่งในสี่ของยอดรวมตามสัญญาแล้ว
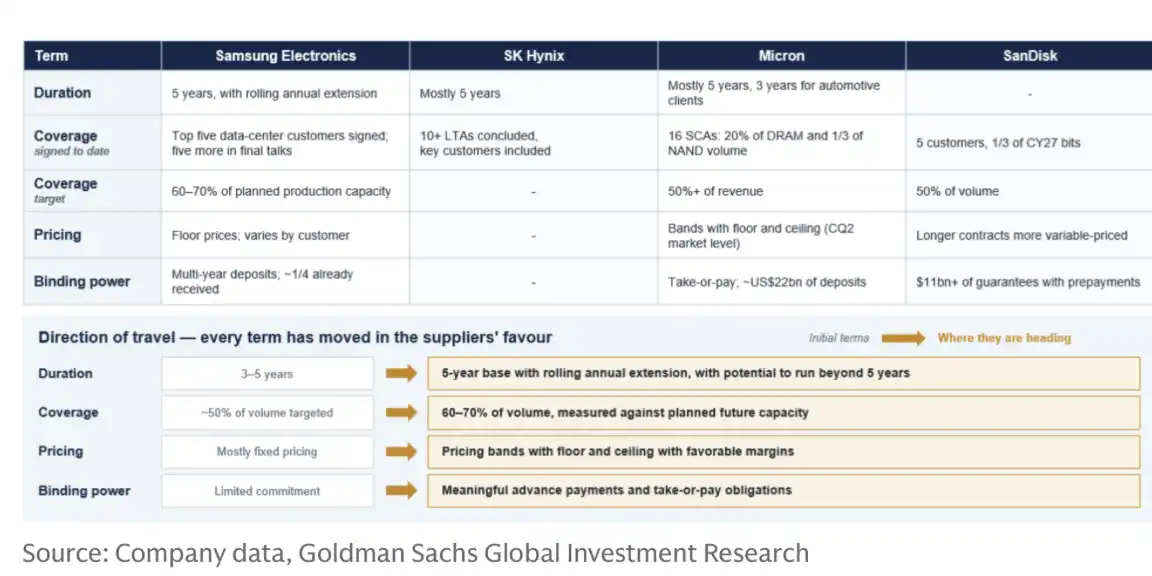
ตารางสรุปเงื่อนไขข้อตกลงระยะยาว (LTA) เน้นระยะเวลา 3 ถึง 5 ปี เป้าหมายการครอบคลุม 60% ถึง 70% ช่วงราคา ราคาพื้น การชำระเงินล่วงหน้า และหลักประกันทางการเงิน
สำหรับผู้ผลิตหน่วยความจำ การได้รับคำมั่นจากลูกค้ามากขึ้นก่อนการขยายกำลังการผลิตสามารถลดความเสี่ยงเชิงรับจากการเปลี่ยนแปลงของอุปสงค์ในอนาคตได้ การใช้จ่ายด้านทุนที่เพิ่มขึ้นอาจยังคงสร้างแรงกดดันด้านอุปทาน แต่หากกำลังการผลิตในอนาคตถูกครอบคลุมด้วยสัญญาในสัดส่วนที่สูงแล้ว เกราะป้องกันเมื่อราคาปรับตัวลงก็จะหนาขึ้น
สต็อกต่ำชั่วคราวกดความกังวลเรื่องการพลิกกลับของวัฏจักร
ความกังวลล่าสุดของตลาดเกี่ยวกับสต็อกที่เพิ่มขึ้นของผู้ผลิตโมดูลไม่ได้ไร้เหตุผล อุปสงค์สมาร์ตโฟนและพีซีที่ค่อนข้างอ่อนแอ ผลักดันให้ผู้ผลิตโมดูลบางรายเพิ่มสต็อกจริง
Goldman Sachs มองว่าการเปลี่ยนแปลงนี้ส่งผลกระทบต่อความรู้สึกของตลาดมากกว่าพื้นฐานของอุตสาหกรรม ตลาดของผู้ผลิตโมดูลคิดเป็นเพียงสัดส่วนหลักเดียวของตลาดหน่วยความจำโดยรวม ขณะที่สต็อกของผู้จัดจำหน่ายที่สำคัญกว่าและลูกค้ารายใหญ่ยังอยู่ในระดับที่ดีต่อสุขภาพ
ณ สิ้นไตรมาสที่สองของปี 2026 Goldman Sachs ประเมินว่าสต็อก DRAM และ NAND ของผู้จัดจำหน่ายอยู่ที่ 2 ถึง 4 สัปดาห์ ซึ่งต่ำกว่าระดับปกติที่ 4 ถึง 5 สัปดาห์ และต่ำกว่าระดับมากกว่า 10 สัปดาห์ที่มักพบก่อนช่วงขาลงของวัฏจักรหน่วยความจำอย่างมาก เมื่อพิจารณาว่าการขยายกำลังการผลิตและอัตราการเติบโตของอุปทานในอีก 12 ถึง 18 เดือนข้างหน้าอาจยังต่ำกว่าการเติบโตของอุปสงค์ สถานะสต็อกต่ำจึงมีแนวโน้มที่จะคงอยู่ต่อไป
สต็อกฝั่งลูกค้าก็ถูกประเมินว่าอยู่ใกล้ระดับปกติ แม้การจัดซื้อในหลายไตรมาสที่ผ่านมาจะค่อนข้างมาก แต่การจัดหาหน่วยความจำสำหรับเซิร์ฟเวอร์ส่วนใหญ่ถูกใช้ในการผลิตทันที ไม่ได้เกิดการกักตุนอย่างชัดเจน สต็อกต่ำผนวกกับอัตราความครอบคลุมของ LTA ที่สูงขึ้น ทำให้ความน่าจะเป็นที่ราคาหน่วยความจำจะพลิกกลับอย่างกะทันหันในระยะสั้นค่อนข้างต่ำ
เอ็นเตอร์ไพรส์ SSD รองรับความต้องการ NAND ยังไม่เข้าสู่ภาวะล้นตลาด
ความแข็งแกร่งของ HBM ไม่ได้หมายความว่าอุตสาหกรรมหน่วยความจำทั้งหมดจะปราศจากความเสี่ยง NAND และ DRAM แบบดั้งเดิมยังคงได้รับผลกระทบจากความต้องการอุปกรณ์อิเล็กทรอนิกส์เพื่อผู้บริโภคที่อ่อนแอ เช่น สมาร์ทโฟนและพีซี
โกลด์แมน แซคส์ ประเมินว่า ความต้องการที่เพิ่มขึ้นหลักของ NAND กำลังเปลี่ยนไปสู่เซิร์ฟเวอร์ AI และ SSD ระดับองค์กร รายงานคาดการณ์ว่า ความต้องการ SSD ระดับองค์กรในปี 2026 ถึง 2028 จะอยู่ที่ 474EB, 619EB และ 755EB ตามลำดับ คิดเป็นการเติบโตปีต่อปีที่ 66%, 31% และ 22% แม้ความต้องการฝั่งผู้บริโภคจะอ่อนแอ ความต้องการเซิร์ฟเวอร์ยังมีโอกาสชดเชยแรงกดดันส่วนหนึ่งได้
การขยายตัวฝั่งอุปทานก็ค่อนข้างระมัดระวัง การลงทุนด้านรายจ่ายฝ่ายทุนของผู้ผลิตหลักมุ่งเน้นไปที่ DRAM มากขึ้น ขณะที่การลงทุนใน NAND เน้นการเปลี่ยนผ่านเทคโนโลยีมากกว่าการเพิ่มกำลังการผลิตเวเฟอร์ในวงกว้าง โกลด์แมน แซคส์ จึงคาดการณ์ว่า ในระยะกลาง อัตราการเติบโตของอุปทาน NAND อาจยังต่ำกว่าอัตราการเติบโตของความต้องการ
ราคาสปอต NAND ที่อ่อนตัวลงเมื่อเร็วๆ นี้ ยังกระจุกตัวอยู่ในผลิตภัณฑ์เฉพาะ เช่น TLC 512Gb ขณะที่ผลิตภัณฑ์อื่นๆ เช่น TLC 1Tb มีแนวโน้มค่อนข้างคงที่ ราคา TLC 512Gb เพิ่มขึ้นเกือบ 600% ในปีที่ผ่านมา การปรับฐานล่าสุดเกิดขึ้นหลังจากที่ outperformance ผลิตภัณฑ์อื่นๆ อย่างมีนัยสำคัญ จึงยังไม่สามารถมองได้โดยตรงว่า NAND ทั้งตลาดกำลังเข้าสู่ภาวะล้นตลาด
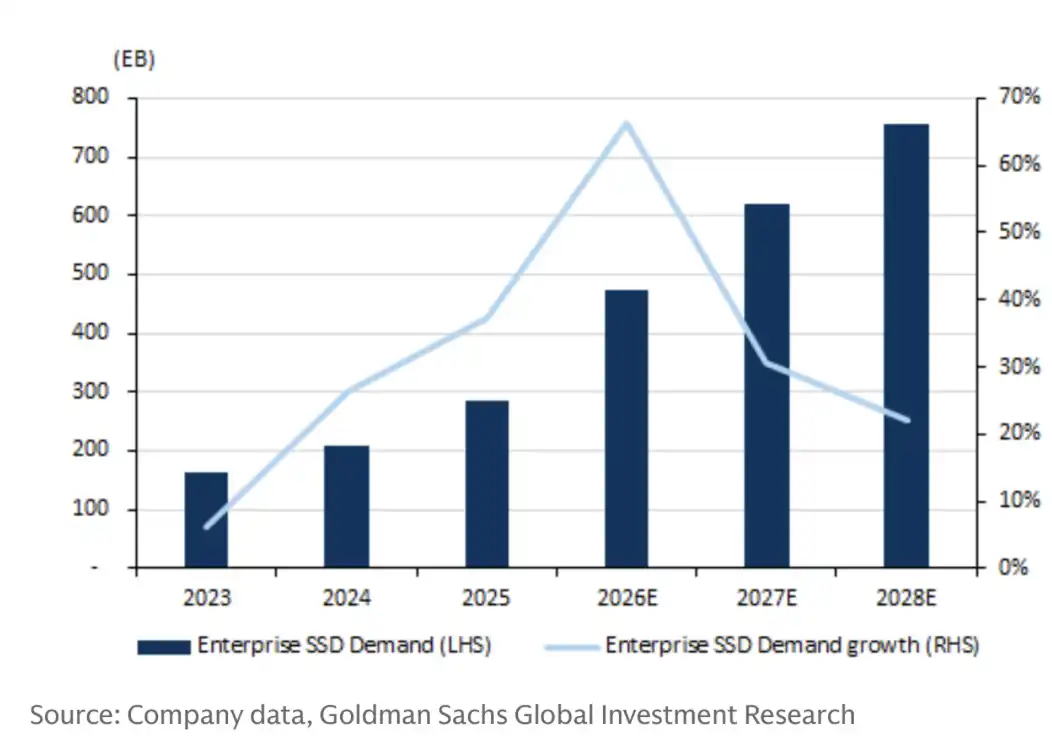
ความต้องการ SSD ระดับองค์กรและอัตราการเติบโตปีต่อปี ความต้องการปี 2026E, 2027E และ 2028E อยู่ที่ 474EB, 619EB และ 755EB คิดเป็นการเติบโตปีต่อปีที่ 66%, 31% และ 22%
แบบจำลองอุปสงค์-อุปทานของโกลด์แมน แซคส์ ก็ยังค่อนข้างตึงตัว ในปี 2027 ช่องว่างอุปสงค์-อุปทานของ DRAM, NAND และ HBM คาดว่าจะอยู่ที่ประมาณ 5.9%, 4.6% และ 6.0% ตามลำดับ โดย HBM ตึงตัวที่สุด ช่องว่างอุปสงค์-อุปทานไม่ได้หมายความว่าราคาจะต้องปรับตัวสูงขึ้นอย่างต่อเนื่อง แต่แสดงให้เห็นว่าภายใต้แรงผลักดันจากสต็อกต่ำและความต้องการเซิร์ฟเวอร์ AI NAND ยังไม่ได้เข้าสู่ภาวะล้นตลาดโดยตรงจากความอ่อนแอของฝั่งผู้บริโภค
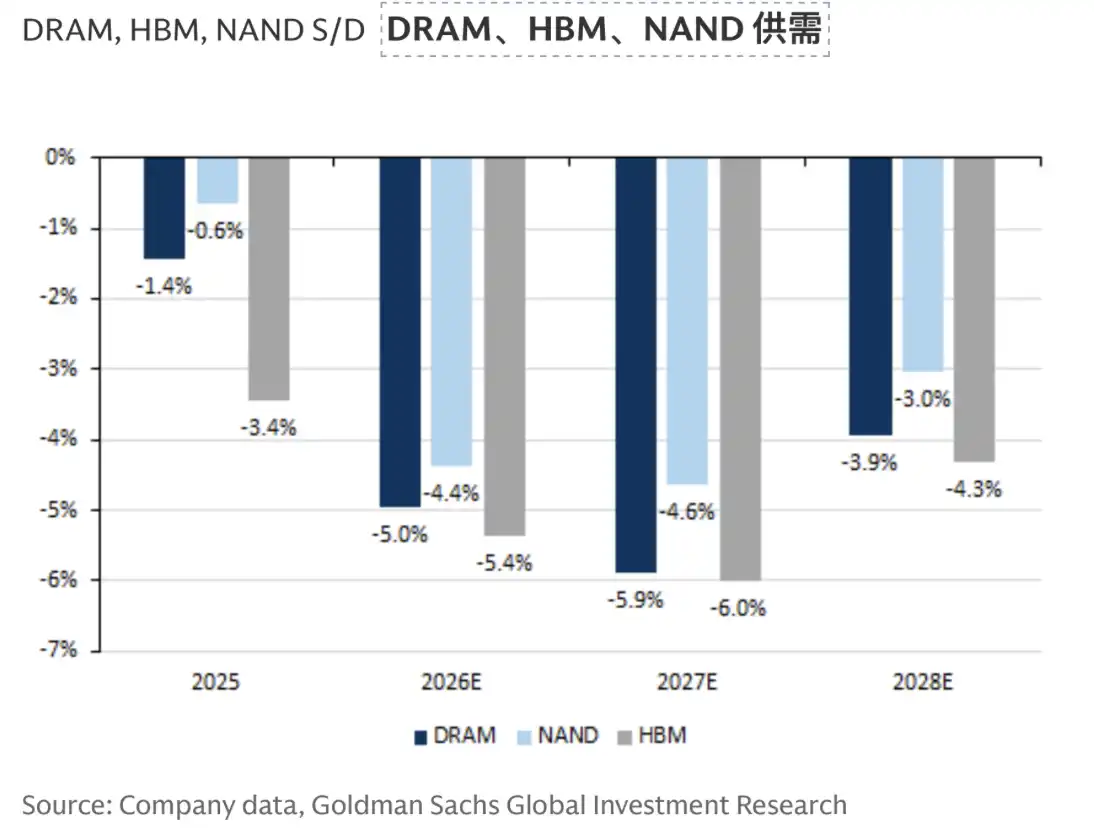
ในปี 2027 DRAM, NAND และ HBM ต่างมีช่องว่างอุปทาน โดย HBM มีความตึงตัวด้านอุปสงค์-อุปทานมากที่สุด
CXMT ระยะสั้นยากจะเปลี่ยนภาวะขาดแคลน ระยะยาวยังคงเป็นตัวแปรด้านอุปทาน
ตลาดยังให้ความสนใจกับผลกระทบของการขยายกำลังการผลิตของ ChangXin Memory ต่ออุปสงค์-อุปทาน DRAM ทั่วโลก โกลด์แมน แซคส์ คาดการณ์ว่า CXMT จะพึ่งพาความต้องการในประเทศจีนเป็นหลักในการขยายส่วนแบ่งตลาด ขณะที่ยอดขายต่างประเทศจะได้รับผลกระทบจากเงื่อนไขทางธุรกิจและปัจจัยทางภูมิรัฐศาสตร์ เมื่อพิจารณาถึงช่องว่างทางเทคโนโลยี CXMT ในระยะสั้นถึงกลางยังไม่เพียงพอที่จะเปลี่ยนแปลงสถานการณ์ความตึงตัวของอุปสงค์-อุปทานหน่วยความจำทั่วโลกอย่างมีนัยสำคัญ
การเติบโตของ CXMT ในตลาด DRAM สำหรับอุปกรณ์เคลื่อนที่ในปัจจุบันส่วนใหญ่มาจากการจัดซื้อของผู้ผลิตโทรศัพท์จีน ตามข้อมูลของ TrendForce ที่อ้างอิงในรายงาน การจัดส่ง DRAM สำหรับอุปกรณ์เคลื่อนที่ของ CXMT ในปีนี้ประมาณ 70% ยังคงเป็น LPDDR4(X) ในขณะที่ Samsung และ SK Hynix เปลี่ยนไปใช้ LPDDR5(X) เป็นหลักแล้ว โดยผลิตภัณฑ์ที่เกี่ยวข้องคาดว่าจะคิดเป็น 75% ถึง 85% ของการจัดส่ง DRAM สำหรับอุปกรณ์เคลื่อนที่
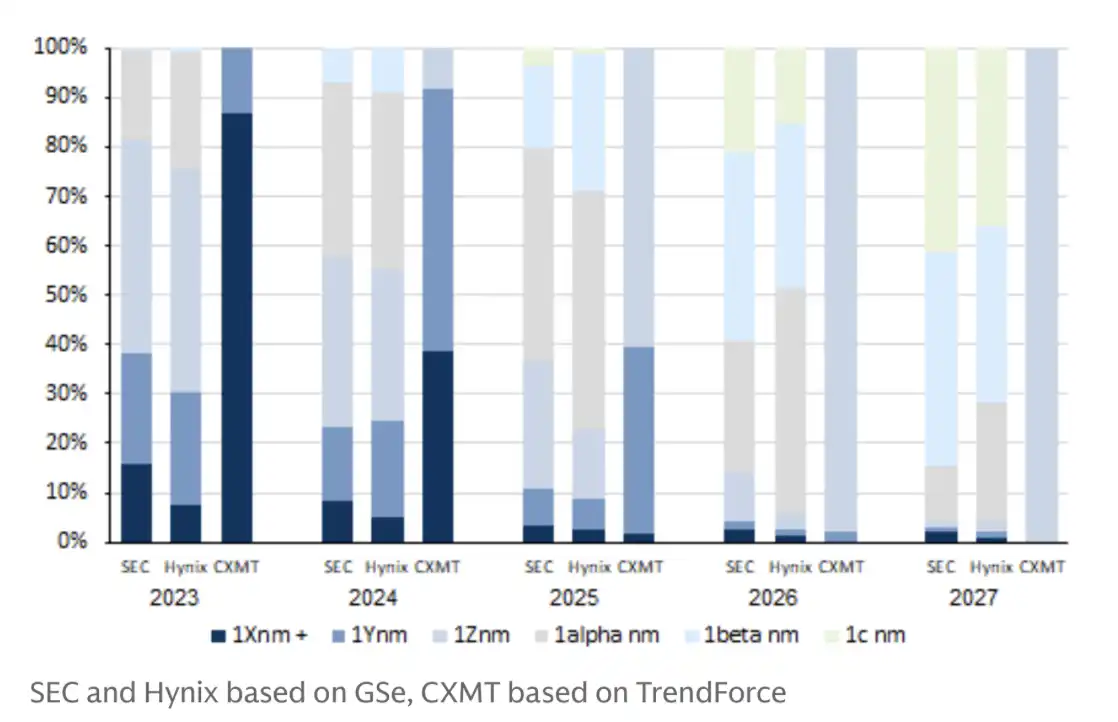
CXMT ยังคงมีช่องว่างด้านกระบวนการผลิตเมื่อเทียบกับผู้ผลิตเกาหลี กระบวนการผลิตหลักของ CXMT ในปัจจุบันยังล้าหลังผู้ผลิตชั้นนำระดับโลกประมาณ 2 ถึง 3 รุ่น การขยายกำลังการผลิตในระยะสั้นจึงไม่สามารถเปลี่ยนแปลงอุปสงค์และอุปทานของ DRAM ระดับไฮเอนด์ได้โดยตรง
โหนดเทคโนโลยีก็มีความแตกต่างเช่นกัน กระบวนการผลิตหลักของ CXMT ในปัจจุบันเทียบเท่ากับโหนด 1z โดยประมาณ ในขณะที่ผู้ผลิตชั้นนำระดับโลกกำลังเปลี่ยนผ่านจากโหนด 1a, 1b ไปสู่โหนด 1c ซึ่งมีช่องว่างประมาณ 2 ถึง 3 รุ่น ในอดีต การเปลี่ยนผ่านกระบวนการผลิตแต่ละรุ่นมักใช้เวลาหลายปี การไล่ตามให้ทันจะไม่เสร็จสิ้นทันทีเพียงแค่การขยายกำลังการผลิต
ข้อจำกัดด้านอุปกรณ์จะส่งผลต่อความเร็วในการอัปเกรดด้วย กระบวนการผลิต DRAM ที่ล้ำหน้ากว่านั้นต้องใช้อุปกรณ์ผลิตเวเฟอร์ เช่น EUV ในขณะที่ผู้ผลิตจีนยังคงถูกจำกัดในการเข้าถึงอุปกรณ์ที่เกี่ยวข้อง อีกทั้งอุปกรณ์ลิโธกราฟีในประเทศยังต้องใช้ระยะเวลาการวิจัยและพัฒนาที่ยาวนานเพื่อให้ได้ประสิทธิภาพเทียบเท่า EUV
การไล่ตาม HBM มีความยากยิ่งกว่า นอกเหนือจากกระบวนการผลิต DRAM แบบดั้งเดิมแล้ว HBM ยังเกี่ยวข้องกับการบรรจุขั้นสูง ความเร็วในการส่งข้อมูล การใช้พลังงาน อัตราผลผลิต และความสามารถในการผลิตไดตาย่อยฐาน หาก CXMT ต้องการสร้างความสามารถในการแข่งขันในด้าน HBM ยังต้องอาศัยการยกระดับซัพพลายเชนกระบวนการผลิตขั้นสูงและการบรรจุในประเทศจีนไปพร้อมกัน
ดังนั้นความเสี่ยงจึงยังไม่หายไป หากความต้องการเซิร์ฟเวอร์ AI ต่ำกว่าที่คาดการณ์ พื้นที่ในการปรับขึ้นราคา HBM จะแคบลง หากข้อกำหนดสุดท้ายของ LTA ในด้านการคุ้มครองราคา การชำระเงินล่วงหน้า หรือภาระผูกพันในการจัดซื้ออ่อนแอกว่าสมมติฐานปัจจุบัน ความสามารถในการมองเห็นผลกำไรก็จะลดลง หากอุปทานของกระบวนการผลิตที่เติบโตเต็มที่ยังคงขยายตัวอย่างต่อเนื่อง ราคาของ DRAM แบบดั้งเดิมและผลิตภัณฑ์สำหรับผู้บริโภคก็อาจยังคงเผชิญแรงกดดัน
การประเมินมูลค่าที่ต่ำหลังการปรับฐานของ Samsung Electronics และ SK Hynix สะท้อนให้เห็นว่านักลงทุนยังคงสงสัยว่าวงจรหน่วยความจำรอบนี้จะสามารถหลุดพ้นจากความผันผวนอย่างรุนแรงในอดีตได้หรือไม่ แกนหลักของมุมมองเชิงบวกของ Goldman Sachs คือการปรับขึ้นราคา HBM การล็อกปริมาณด้วยสัญญาระยะยาว และระดับสินค้าคงคลังที่ต่ำเกิดขึ้นพร้อมกัน สิ่งที่ต้องพิสูจน์จริง ๆ ต่อไปคือ คำสั่งซื้อเซิร์ฟเวอร์ AI จะเติบโตต่อเนื่องหรือไม่ ข้อกำหนดของ LTA จะได้รับการปฏิบัติตามหรือไม่ และกำลังการผลิตใหม่จะสามารถรักษาความยับยั้งชั่งใจก่อนที่อุปสงค์จะขยายตัวได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง