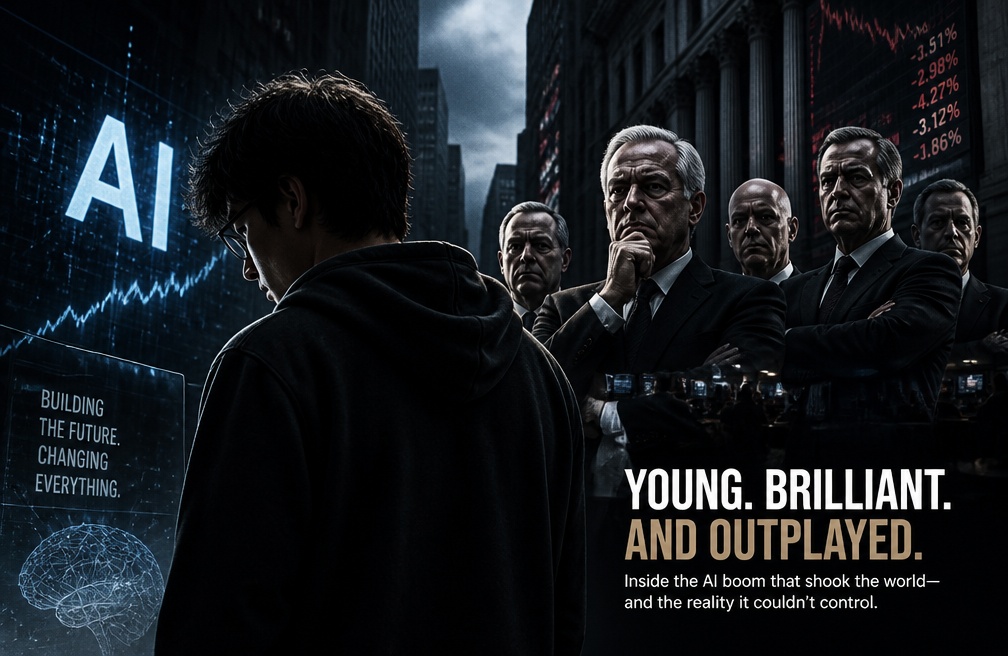
ทบทวนเหตุการณ์การล้างพอร์ตของกองทุนหุ้น AI อัจฉริยะวัย 25 ปี: เลเวอเรจ 4 เท่าพบกับการโจมตีทั้งฝั่งซื้อและขาย ตำแหน่งมูลค่าหมื่นล้านถูกไล่ล่าจนต้องปิดสถานะ
หัวข้อต้นฉบับ: Martin Shkreli วิเคราะห์การล่มสลายของ Situational Awareness
แหล่งที่มา: พอดแคสต์ TBPN
เรียบเรียงต้นฉบับ: Deep潮 TechFlow
คำชี้แจงผลประโยชน์: Martin Shkreli ปัจจุบันเป็นนักลงทุนรายบุคคลที่กระตือรือร้น โดยในพอดแคสต์ได้กล่าวถึงการถือหุ้นที่เกี่ยวข้องกับ AI บางส่วนของตนเอง (รวมถึง Kosha ในญี่ปุ่น) เขายังดำเนินบริษัทเทคโนโลยีการแพทย์ DrugDash และธุรกิจสมัครสมาชิกแบบเสียค่าบริการ มุมมองในตอนนี้อ้างอิงจากประสบการณ์การเทรดในวอลล์สตรีทของเขา แต่เมื่อพูดถึงหุ้นเฉพาะ อาจมีความสอดคล้องกับทิศทางผลประโยชน์จากการถือครองส่วนตัวของเขา
พูดถึงเรื่องนี้ Martin Shkreli คือ "เด็กเลวทางการเงิน" ที่ครั้งหนึ่งเคยคนเดียว搅動วงการแพทย์และวอลล์สตรีทของสหรัฐฯ ถูกฟ้องข้อหาปั่นหุ้นบริษัทยาและถูกตัดสินจำคุก 7 ปี เนื่องจากตัวเขาเองเป็น "ปรมาจารย์" ด้านการใช้เลเวอเรจ การชอร์ต และการเล่นเกมกับหน่วยงานกำกับดูแล การที่เขามาวิเคราะห์การล่มสลายของกองทุนเฮดจ์ฟันด์ AI มูลค่า 45,000 ล้านดอลลาร์ในครั้งนี้ มุมมองที่เฉียบคมและความเข้าใจกฎป่าของวอลล์สตรีทของเขานั้นเหนือกว่านักวิจารณ์การเงินทั่วไปอย่างมาก
สรุปประเด็นสำคัญ
1. กองทุน Situational Awareness ใช้เลเวอเรจประมาณ 4 เท่า ซึ่งหมายความว่าการปรับตัวลง 25% ก็เพียงพอที่จะทำให้มูลค่าสุทธิของกองทุนเป็นศูนย์ เมื่อมูลค่าตลาดของพอร์ตลดลงจาก 120,000 ล้านดอลลาร์เหลือประมาณ 90,000 ล้านดอลลาร์ เงินต้น 3,500 ล้านดอลลาร์อาจหดเหลือ 500 ล้านดอลลาร์ ซึ่งกระตุ้นให้โบรกเกอร์หลักเข้าควบคุมโดยบังคับ
2. ผู้เล่นในตลาดเริ่ม "shooting against the fund" ตั้งแต่วันจันทร์และอังคารของสัปดาห์นี้ นั่นคือการขายหุ้นที่ทับซ้อนกับพอร์ตของกองทุนเป้าหมายและชอร์ตสินทรัพย์ที่กองทุนถืออยู่ เพื่อเร่งการล่มสลายของอีกฝ่ายอย่างแข็งขัน นี่คือปฏิบัติการแบบดาร์วินคลาสสิกของวอลล์สตรีท
3. ผู้เสนอราคาหลักสามรายในการประมูลสินทรัพย์คือ Jane Street, Millennium และ Citadel โดย最終 Citadel ชนะการประมูล Shkreli เชื่อว่าหลังจาก Citadel เข้ารับช่วงต่อ อาจได้รับกำไรลอยตัวทันที 3,000-4,000 ล้านดอลลาร์ หากสามารถย่อยพอร์ตเหล่านี้ได้อย่างราบรื่น
4. Shkreli เชื่อว่าเรื่องเล่าเชิงมหภาค (สงคราม ราคาน้ำมัน ความวิตกกังวลเกี่ยวกับโอเพนซอร์ส การลงทุนด้านทุนของคลาวด์ยักษ์ใหญ่ถึงจุดสูงสุด) ล้วนเป็นเสียงรบกวน สิ่งที่กำหนดราคาจริงๆ คือความต้องการซื้อขายของเทรดเดอร์ 5% ที่อยู่ชายขอบ และระดับเลเวอเรจที่พวกเขาใช้
5. Leopold เคยทำงานที่ FTX จนถึงวันก่อนที่บริษัทจะล้มละลาย ควรจะได้เรียนรู้บทเรียนด้านการบริหารความเสี่ยง แต่กลับกลับเข้ามาใหม่ในเวลาไม่ถึงสองปีด้วยเลเวอเรจที่สูงขึ้นและความเข้มข้นที่มากขึ้น นอกจากนี้ เขายังทำลายธรรมเนียมที่เฮดจ์ฟันด์ไม่ลงทุนในหุ้นเอกชน โดยถือหุ้นใหญ่ในสินทรัพย์ที่มีสภาพคล่องต่ำมาก เช่น Anthropic
6. มีกองทุนแม่เหล็กขนาดใหญ่ในนิวยอร์กเคยปฏิเสธ Leopold ระหว่างการระดมทุน โดยให้เหตุผลว่า "ไม่มีประสบการณ์ ลงทุนไม่ได้" ต่อมา Leopold สร้างผลตอบแทน 20 เท่า ทำให้ฝ่ายนั้นรู้สึกอับอาย แต่หลังจากการล้างพอร์ตในรอบนี้ "ในระดับหนึ่งก็ถูกพิสูจน์ว่าพวกเขาพูดถูก"
7. Shkreli ใช้ Kelly Criterion อธิบายว่า ถึงแม้คุณจะมีอัตราได้เปรียบในการชนะ 60/40 แต่ถ้าขนาด仓位เกินกว่าขนาดที่เหมาะสมที่สุด 2-10 เท่า ผลจำลองจะจบลงที่ศูนย์เสมอ
สรุปมุมมองที่น่าสนใจ
"ผมคุยกับเพื่อนในวงการถึง Long-Term Capital Management, Amaranth และเหตุการณ์ล้างพอร์ตชื่อดังอื่นๆ ที่เกิดจากปัญหาสภาพคล่อง ครั้งนี้ Situational Awareness ถือว่าติดอันดับแน่นอน"
"เมื่อตลาดรู้ว่ากองทุนใดต้องบังคับชำระบัญชี สิ่งที่คนอื่นทำได้ดีที่สุดคือการขายหุ้นที่ถือซ้ำกับกองทุนนั้น และเริ่มชอร์ตทุกอย่างที่มันถืออยู่ มันโหดร้ายและเป็นไปตามกฎธรรมชาติ แต่พบได้ทั่วไปในวอลล์สตรีท"
"สิ่งเหล่านั้นไม่ใช่แก่นแท้ สิ่งที่สำคัญจริงๆ คือแนวโน้มการซื้อขายของผู้ซื้อและผู้ขาย เงินฉลาดเข้าตลาดเร็ว ซื้อต่อเมื่อราคาขึ้น ต่อมาคนที่ฉลาดน้อยกว่าเห็นการพุ่งขึ้นก็อยากเข้ามา มือที่อ่อนแอที่สุดมักซื้อที่จุดสูงสุด และเป็นกลุ่มแรกที่ตื่นตระหนกขาย ทุกฟองสบู่คล้ายกัน: ความตื่นเต้น จุดสูงสุด แล้วทุกคนตื่นตระหนกพร้อมกัน ปัจจัยพื้นฐานแทบไม่มีบทบาทในช่วงเวลาแบบนี้"
"Ken อยากเป็นคนที่ทุกคนไปหาเมื่อเกิดปัญหา Buffett แก่แล้วและไม่อยากรับงานแบบนี้ แต่ Citadel ทำแบบนี้ตอน Amaranth ล้างพอร์ต"
"เฮดจ์ฟันด์ที่สวมหมวก venture capital ไปทำ private equity มักจบไม่สวย นับย้อนหลัง 50 ปีของประวัติศาสตร์เฮดจ์ฟันด์ มีน้อยคนมากที่ทำทั้งสองด้านได้ดีพร้อมกัน"
"Leopold ไม่ได้ทำอะไรผิด ระดับเลเวอเรจกำหนดชะตากรรมไว้แล้ว แค่มีลมปะทะเล็กน้อย เขาก็ต้องล้างพอร์ต ไม่มีทางจบแบบอื่น น่าเสียดายจริงๆ"
"ถ้าคุณจะถือหุ้นเหล่านี้ คุณต้องแน่ใจว่าถือได้แม้มันจะร่วงไปที่ P/E 2 เท่าหรือ 1 เท่าโดยไม่กระพริบตา คนเดียวในโลกที่ถือ 1 แสนล้านดอลลาร์โดยไม่กระพริบตาได้ คงมีแค่ระดับ Citadel เท่านั้น"
เนื้อหาหลัก
หนึ่ง: เปิดฉาก เดือนที่บ้าคลั่งที่สุดในประวัติศาสตร์วอลล์สตรีท
Shkreli เปิดพอดแคสต์ด้วยการพูดตรงๆ ว่า 24 ชั่วโมงที่ผ่านมาเป็นหนึ่งในประสบการณ์ที่บ้าคลั่งที่สุดในอาชีพการลงทุนของเขา เขาเล่าว่า ตัวเองและเพื่อนในวงการได้ยินข่าวลือเกี่ยวกับปัญหาของกองทุน Situational Awareness ตั้งแต่กลางสัปดาห์ก่อน และเริ่มชัดเจนขึ้นในคืนวันพฤหัสและเช้าวันศุกร์ เขาเทียบเหตุการณ์นี้กับ Long-Term Capital Management (LTCM), Amaranth และเหตุการณ์ล้างพอร์ตที่ขับเคลื่อนด้วยสภาพคล่องชื่อดังอื่นๆ โดยเห็นว่า "ติดอันดับแน่นอน"
สิ่งที่สร้างความประทับใจให้เขาคือ กองทุนจัดการเรื่องความลับได้ดีพอสมควร แต่ตลาดมีประสาทสัมผัสที่เฉียบคม ผู้เล่นรายใหญ่บางรายอาจเริ่มวางแผนตั้งแต่วันจันทร์หรืออังคารของสัปดาห์นี้ เขาอ้างคำพูดของ Cramer นายเก่าของเขาว่า สิ่งนี้เรียกว่า "shooting against a fund" หมายความว่า เมื่อกองทุนใดกองทุนหนึ่งถูกบังคับให้ชำระบัญชี กลยุทธ์ที่ดีที่สุดของคนอื่นคือการขายหุ้นที่ถือครองร่วมกันกับกองทุนนั้น พร้อมกับชอร์ตทุกอย่างที่กองทุนถืออยู่ นี่ไม่ใช่เรื่องศีลธรรม แต่เป็นทฤษฎีเกมล้วนๆ
สอง สาเหตุที่แท้จริง: ไม่ใช่สงคราม ไม่ใช่น้ำมัน แต่เป็นเทรดเดอร์ส่วนเพิ่มและเลเวอเรจ
พิธีกรโยนคำบรรยายระดับมหภาคออกมาเป็นชุดเพื่อทดสอบ: สงครามอิหร่าน-อเมริกา? ราคาน้ำมัน? ความกังวลเรื่อง AI โอเพนซอร์ส? การใช้จ่ายด้านทุนของคลาวด์ยักษ์ใหญ่ถึงจุดสูงสุด? Shkreli ปฏิเสธทั้งหมดทีละข้อ
"สิ่งเหล่านั้นไม่ใช่แก่นแท้ สิ่งที่สำคัญจริงๆ คือแนวโน้มการซื้อขายของผู้ซื้อและผู้ขาย" เขาอธิบายเส้นทางจิตวิทยาของฟองสบู่แบบคลาสสิก: เงินฉลาดเข้าซื้อก่อน ราคาขึ้นก็ซื้อต่อ; ผู้ตามหลังเห็นผลตอบแทน 400% ถูกขับเคลื่อนด้วยความกลัวพลาดโอกาสจึงเข้าตาม; มือที่อ่อนแอที่สุดซื้อที่จุดสูงสุด และเป็นกลุ่มแรกที่ขายด้วยความตื่นตระหนก Shkreli ประชดตัวเองว่า "คนอย่างฉัน คือคนที่เริ่มซื้อใกล้จุดสูงสุด ฉันคิดว่าเมมโมรีเจ๋งมาก การเทรดคอขวดเจ๋งมาก"
เขาย้ำว่า ในช่วงเวลาแบบนี้ ปัจจัยพื้นฐานแทบไม่มีผล เพราะราคาถูกกำหนดโดยเทรดเดอร์ส่วนเพิ่มเพียง 5% เท่านั้น และปัญหาคือ คน 5% นี้กำลังอยู่ในสถานะเลเวอเรจ 3 ถึง 4 เท่า ตามข่าวลือในตลาด SALP ใช้เลเวอเรจประมาณ 4 เท่า "การดึงลง 25% ก็ทำให้คุณหลุดจากเกมได้แล้ว"
สาม คณิตศาสตร์ของเลเวอเรจ 4 เท่า: จาก 45,000 ล้านเหลือ 500 ล้าน
Shkreli ใช้ตัวเลขที่ทำให้เข้าใจง่ายเพื่อช่วยให้ผู้ฟังเข้าใจความโหดร้ายของเลเวอเรจ สมมติว่ากองทุนมีเงินต้น 35,000 ล้านดอลลาร์ บวกกับหุ้นเอกชน Anthropic ประมาณ 10,000 ล้านดอลลาร์ (ตามความเข้าใจในขณะนั้น) เงินต้นตามบัญชีรวมประมาณ 45,000 ล้านดอลลาร์ เมื่อใช้เลเวอเรจ 4 เท่า หมายความว่ามูลค่าตลาดรวมของพอร์ตอยู่ที่ประมาณ 120,000 ล้านดอลลาร์
เมื่อมูลค่าพอร์ตลดลง 25% กล่าวคือมูลค่าตลาดรวมลดลงจาก 120,000 ล้านเหลือประมาณ 90,000 ล้าน มูลค่าสุทธิตามบัญชีจะหดตัวจาก 35,000 ล้านเหลือประมาณ 5,000 ล้าน หรือต่ำกว่านั้นด้วยซ้ำ เมื่อมูลค่าสุทธิใกล้หรือต่ำกว่าศูนย์ นายหน้าหลัก (Goldman Sachs, Bank of America ฯลฯ) จะเข้ามาแทรกแซง พวกเขาไม่ได้มาเพื่อช่วยคุณ แต่พวกเขามาเพื่อยึดสินทรัพย์และขายให้เร็วที่สุด เพราะ "คณะกรรมการของพวกเขาเลือกที่จะขาดทุน 1,000 ล้านอย่างแน่นอน ดีกว่าเสี่ยงขาดทุน 5,000 ล้าน"
มีข่าวลือว่า Leopold ติดต่อสถาบันประมาณ 10 แห่งอย่างเร่งด่วนในช่วงสุดสัปดาห์เพื่อพยายามขายหุ้น Anthropic เพื่อเสริมสภาพคล่อง โดยเสนอราคาตามมูลค่าประเมินของ Anthropic ที่ประมาณ 1.1 ล้านล้านดอลลาร์ แต่สุดท้ายอำนาจในการจัดการพอร์ตสาธารณะตกไปอยู่ในมือของ Prime Broker และ Citadel ในฐานะผู้ซื้อได้เข้ามารับช่วงต่อทั้งกระดานด้วยส่วนลดโดยรวม
四、กลไกการล่าเหยื่อ: เมื่อตลาดได้กลิ่นเลือด
Shkreli อธิบายรายละเอียดถึงความยากลำบากในการปฏิบัติจริงของการปิดสถานะขนาดใหญ่ คุณไม่สามารถจัดการกับสถานะมูลค่า 1 แสนล้านดอลลาร์ได้เหมือนกับการกดปุ่ม "ขาย" บน Robinhood
ขั้นตอนปกติคือการโทรหา Goldman Sachs เพื่อให้พวกเขาทำหน้าที่เป็นตัวกลางในการหาผู้ซื้อ แต่ตัวกลางมีหน้าที่ต้อง "โฆษณา" คำสั่งซื้อขายนี้ให้ตลาดทราบ นั่นคือการเปิดเผยรหัสผู้ดูแลสภาพคล่องของตน (เช่น GSCO) และสินทรัพย์ที่ต้องการขาย ทันทีที่ข่าวแพร่ออกไป ทั้งวอลล์สตรีทก็รู้ว่า "มีผู้ขายรายใหญ่"
ในเวลานั้นจะเกิดหลายสิ่งขึ้น: กองทุนขนาดเล็กอาจแอบชอร์ตสินทรัพย์นี้เพื่อพยายามขวางหน้าผู้ขายรายใหญ่ สถาบันที่อยากซื้อจริงก็จะลังเล "หากของเขามีจำนวนมากจริง ฉันต้องระมัดระวังในการเข้าไป" รายชื่อผู้ถือหุ้นก็มีแค่นั้น คุณโทรถาม Fidelity ถามกองทุนดัชนี ต่างก็บอกว่าไม่ได้ขาย "ดังนั้นก็ต้องเป็นเขาเท่านั้น"
ที่โหดร้ายกว่านั้นคือ เมื่อตลาดยืนยันว่าใครสักคนต้องขายมูลค่า 1 แสนล้านดอลลาร์ "จะมีเงินทุนมูลค่าล้านล้านดอลลาร์มาขวางหน้าเขา แค่อยากเห็นเขาร้องไห้" นี่ไม่ใช่แค่ 1 แสนล้านของ Leopold เพียงคนเดียว คูณด้วย 5 ถึง 10 เท่าจึงจะเป็นยอดรวมของเงินทุนทั้งหมดในตลาดที่ทำเทรดแบบเดียวกัน Shkreli เชื่อว่าแม้ช่วงการบังคับชำระบัญชีที่รุนแรงที่สุดอาจผ่านไปแล้ว แต่ในอีกไม่กี่สัปดาห์ข้างหน้า จะยังมีกองทุน陆续ถูกเปิดเผยว่าขาดทุน 30% ถึง 40%
ห้า การเข้ามาของ Citadel: Ken Griffin อยากเป็น "คนนั้น"
ในขั้นตอนการประมูลสินทรัพย์ Jane Street, Millennium และ Citadel สามเจ้าได้รับการเชิญเข้าสู่กลุ่มปิด Shkreli ได้ยินว่า Millennium ยื่นข้อเสนอจริง แต่เงื่อนไขของ Citadel ดีกว่า
เขาประเมินแรงจูงใจของ Ken Griffin: "Ken อยากเป็นคนที่ทุกคนไปหาเมื่อเกิดปัญหา" Warren Buffett อายุมากแล้ว ไม่ต้องการรับมือกับเรื่องยุ่งยากแบบนี้ แต่ Citadel เคยเล่นบทบาทคล้ายกันในวิกฤตการณ์ต่างๆ เช่น การระเบิดของก๊าซธรรมชาติ Amaranth การล่มสลายของ Enron นี่คือการลงทุนในแบรนด์ที่แพงมาก "อาจใช้เพียงครั้งเดียวในรอบสิบปี แต่ครั้งเดียวก็ทำกำไรได้ฟรีๆ 5 ถึง 10 พันล้านดอลลาร์"
ที่น่าสนใจคือ เดือนนี้ Citadel ยังคงมีผลตอบแทนเป็นบวกเล็กน้อย Shkreli คิดว่าน่าจะเป็นเพราะพวกเขาทำการป้องกันความเสี่ยงไว้ตั้งแต่แรก ที่สำคัญกว่านั้น Citadel ในฐานะลูกค้ารายใหญ่ของนายหน้าหลัก ถือครองข้อมูลปริมาณการซื้อขายจำนวนมากทั่วโลก จึงได้เปรียบโดยธรรมชาติทั้งในด้านข้อมูลและความเร็วในการดำเนินการ
หก、ไพรเมอร์โบรกเกอร์ไม่ใช่เพื่อนร่วมทีมของคุณ
ชเครลีอธิบายโมเดลธุรกิจของไพรเมอร์โบรกเกอร์: พวกเขาหาเงินจากส่วนต่างดอกเบี้ยของการให้กู้ยืม หากคุณกู้ยืมด้วยเลเวอเรจ 4 เท่า ไพรเมอร์โบรกเกอร์อาจได้ "รายได้ฟรี" 400 ถึง 800 จุดพื้นฐานจากตรงนั้น ดังนั้นพวกเขาจึงชอบเลเวอเรจ
แต่แผนกบริหารความเสี่ยงภายในของไพรเมอร์โบรกเกอร์กลับจับตาดูตัวชี้วัดอีกชุดหนึ่ง: ความเข้มข้นที่สูงเกินไปไม่ได้, การถือสถานะชอร์ตที่ใหญ่เกินไปก็ไม่ได้ (บทเรียนจาก GameStop) สิ่งที่ปวดหัวที่สุดสำหรับพวกเขาคือหุ้นเอกชน (private equity) กองทุนเฮดจ์ฟันด์ที่ทำ venture capital ในมุมมองของชเครลีคือ "จูบแห่งความตาย" กองทุนเฮดจ์ฟันด์ฝั่งชายฝั่งตะวันออกที่ทำ private equity มักจะสู้ venture capital มืออาชีพฝั่งชายฝั่งตะวันตกไม่ได้
สถานการณ์ของลีโอโพลด์ยุ่งยากเป็นพิเศษ: Anthropic เป็นหุ้นเอกชน และเขาอยู่ใกล้บริษัทนี้มากจนใกล้ที่สุดเท่าที่จะใกล้ได้ (คู่หมั้นของเขาเป็นหัวหน้าทีมงานของ Dario Amodei ซีอีโอของ Anthropic) แม้ว่าความต้องการของ Anthropic จะพุ่งสูงขึ้น 100 เท่าในช่วงหกเดือนที่ผ่านมา แต่เมื่อถึงเวลาที่ต้องใช้เงินสด "คุณกดปุ่มขายไม่ได้"
มีข่าวลือว่าวันจันทร์หรืออังคารมีคนตบไหล่ลีโอโพลด์แล้วพูดว่า "มาร์จิ้นของคุณดูบางไปหน่อยนะ ช่วยเพิ่มอีกสักสองสามพันล้านได้ไหม" แต่ทุกอย่างดำเนินไปเร็วเกินไป จนไม่มีเวลา
เจ็ด、ลีโอโพลด์จะกลับมาฟื้นตัวได้ไหม?
พิธีกรถามว่าลีโอโพลด์จะสามารถสร้างอาชีพขึ้นมาใหม่ได้หรือไม่ ชเครลีคิดว่าสามารถทำได้อย่างแน่นอน
เขายกตัวอย่าง Peter Thiel: กองทุนเฮดจ์ฟันด์มหภาค Clarium Capital ของ Thiel ทำผลงานได้ไม่ดีในช่วงท้าย แต่ต่อมาเขาหันไปทำ Founders Fund และกลายเป็นหนึ่งใน VC ที่ประสบความสำเร็จมากที่สุดในประวัติศาสตร์ และยังกลับมาทำ Thiel Macro อีกครั้ง ชเครลีกล่าวว่า ลีโอโพลด์สามารถใช้เวลาสองสามปีเริ่มต้นใหม่ เรียนรู้บทเรียน "ไม่มีใครปฏิเสธว่าเขาเป็นอัจฉริยะ"
แต่กระบวนการนี้จะมาพร้อมกับความอับอายอย่างหลีกเลี่ยงไม่ได้ สองเดือนก่อนยังเป็นกองทุนเฮดจ์ฟันด์ที่ใหญ่ที่สุดในโลก สองเดือนต่อมาถูกบังคับให้ชำระบัญชีทั้งหมด "นี่คือช่วงเวลาที่ถูกกระแทกอย่างหนัก" นอกจากนี้ ข้อกำหนดการเรียกคืน (clawback) ในอุตสาหกรรมเฮดจ์ฟันด์อาจทำให้สถานการณ์ซับซ้อนยิ่งขึ้น สถาบันหลายแห่งตอนนี้กำหนดให้ผู้จัดการกองทุนต้องคืนค่าธรรมเนียมการจัดการ 2% บวกค่าตอบแทนผลงาน 20% ที่เคยได้รับเมื่อเกิดการขาดทุนอย่างรุนแรง
ชเครลียังกล่าวอีกว่า การยื่นแบบฟอร์ม 13F ล่าช้าของลีโอโพลด์เคยจุดชนวนการคาดเดาในตลาด "ทุกคนคิดว่าเขาเจรจาข้อตกลง保密อะไรไว้ แต่ฟังดูแล้ว他只是ไม่มีเวลาจัดการ" สิ่งนี้สะท้อนให้เห็นถึงความยังไม่เป็นผู้ใหญ่ในการดำเนินงานและการสื่อสารของกองทุนอายุน้อย
八、บทเรียนสำหรับทุกคน: Kelly Criterion และการจัดการขนาดพอร์ต
ในช่วงท้ายของพอดแคสต์ Shkreli ได้แชร์เครื่องมือจำลองการวางตำแหน่งที่เขาสร้างขึ้นเองโดยใช้ Kelly Criterion
Kelly Criterion พิสูจน์ให้เห็นว่า หากอัตราได้เปรียบในการชนะของคุณคือ 55% ขนาดพอร์ตที่เหมาะสมที่สุดคือ 10% ของเงินต้น แต่ในความเป็นจริง นักเทรดเกือบทุกคนกำลังเดิมพันด้วยขนาดที่ใหญ่กว่าขนาดที่เหมาะสมที่สุด 2 ถึง 10 เท่า เขาใช้เครื่องมือจำลองสาธิตให้เห็นว่า ต่อให้คุณมีอัตราได้เปรียบในการชนะ 60/40 ก็ตาม ตราบใดที่คุณเดิมพันมากเกินไป ผลลัพธ์สุดท้ายก็คือการล้างพอร์ตเป็นศูนย์เสมอ
เขานึกถึงช่วงเวลาหลังจากออกจาก Tiger Cub ที่เขาเคยมีโอกาสสังเกตผู้จัดการกองทุนคนหนึ่งที่ทำงานเงียบๆ ที่ SAC Capital (ปัจจุบันคือ Point72) มานานหลายปี คนผู้นี้บริหารเงิน 300 ถึง 400 ล้านดอลลาร์ ซึ่งเกือบทั้งหมดเป็นเงินของตัวเอง 80% ถึง 90% ของเงินทุนนอนอยู่ในเงินสดตลอดทั้งปี ทำเพียงการเทรดขนาดเล็ก ไม่เคยมีไตรมาสที่ขาดทุนเลยตลอด 20 กว่าปี ผลตอบแทนรายปีอยู่ที่ 20% ถึง 30%
「แล้วสิ่งแรกที่ฉันทำหลังจากได้เงินทุนมา คือการใช้เลเวอเรจ 8 เท่า สิ่งที่โง่ที่สุดในโลก」
Shkreli กล่าวว่า ท้ายที่สุดแล้วมันคือปัญหาทางจิตวิทยา กองทุนเฮดจ์ฟันด์คือธุรกิจที่เซ็กซี่ที่สุด เจ็บปวดที่สุด และน่ากลัวที่สุดในโลก คุณคิดว่าตัวเองเป็นเจ้าแห่งจักรวาล แต่จริงๆ แล้วคุณตื่นนอนตอนตี 3 เพื่อดูราคาหุ้นเกาหลี แล้วตื่นอีกครั้งตอน 6 โมงเช้าเพื่อดูว่าเกิดอะไรขึ้นในโลก 「โดยพื้นฐานแล้วคุณไม่ได้ทำอะไรเลย แค่เล่นโป๊กเกอร์สุดบ้าระห่ำที่มีความเสี่ยงสูง」
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง