เบิร์นสไตน์วิเคราะห์: รายได้จากโฆษณาเติบโต 27% แล้ว Meta AI ส่วนตัวจะสร้างรายได้เมื่อไหร่?

TL;DR
· Meta รายได้ไตรมาสสองเพิ่มขึ้นเป็น 60,800 ล้านดอลลาร์ รายงานจาก Bernstein คงอันดับ Outperform แต่ปรับเป้าหมายราคาลงเหลือ 800 ดอลลาร์
· อัตราการใช้จ่ายรายปีของ Advantage+ สูงกว่า 75,000 ล้านดอลลาร์ แต่แนวทางการใช้จ่ายด้านทุนปี 2026 ยังสูงถึง 130,000 ถึง 145,000 ล้านดอลลาร์
· โฆษณาและเครื่องมือสำหรับผู้ค้าได้รับประโยชน์จาก AI แล้ว แต่ทางเข้าสู่ AI ส่วนบุคคล ความเร็วในการสร้างรายได้ และแรงกดดันด้านกฎระเบียบยังคงเป็นขอบเขตของการประเมินมูลค่า
ผลประกอบการไตรมาสสองของ Meta ยังคงพิสูจน์ให้เห็นถึงความแข็งแกร่งของธุรกิจโฆษณาหลัก แต่การลงทุนใน AI ก็ผลักดันแรงกดดันด้านผลกำไรมาสู่เบื้องหน้า ตามรายงานจาก Bernstein Meta ยังคงถูกคงอันดับ Outperform โดยเป้าหมายราคาถูกปรับลดจาก 850 ดอลลาร์เหลือ 800 ดอลลาร์
การปรับลดครั้งนี้ไม่ได้เกิดจากการคาดการณ์ว่าธุรกิจโฆษณาจะอ่อนแอลง รายได้รวมไตรมาสสองของ Meta อยู่ที่ 60,801 ล้านดอลลาร์ เพิ่มขึ้น 28% เมื่อเทียบกับปีก่อน รายได้จากโฆษณาอยู่ที่ 59,363 ล้านดอลลาร์ เพิ่มขึ้น 27% ปัญหาอยู่ที่บริษัทยังคงรักษาระดับการลงทุนในโครงสร้างพื้นฐาน AI ไว้สูงมาก โดยแนวทางการใช้จ่ายด้านทุนปี 2026 อยู่ที่ 130,000 ถึง 145,000 ล้านดอลลาร์ และรวมถึงการชำระเงินต้นของสัญญาเช่าทางการเงิน ผู้บริหารยังชี้ว่าการลงทุนในโครงสร้างพื้นฐาน AI จะดำเนินต่อไปอย่างน้อยถึงปี 2027
ตามรายงาน เป้าหมายราคา 800 ดอลลาร์สอดคล้องกับอัตราส่วนราคาต่อกำไร (P/E) ประมาณ 22 เท่าในปี 2027 เป้าหมายนี้ยังคงมีพื้นที่สำหรับ upside แต่เงื่อนไขชัดเจน: AI ไม่เพียงแต่เพิ่มประสิทธิภาพโฆษณา แต่ยังต้องช่วย Meta รักษาทางเข้าสู่ผู้บริโภครุ่นต่อไป และค่อยๆ หาวิธีสร้างรายได้จาก AI ในระดับผู้บริโภค
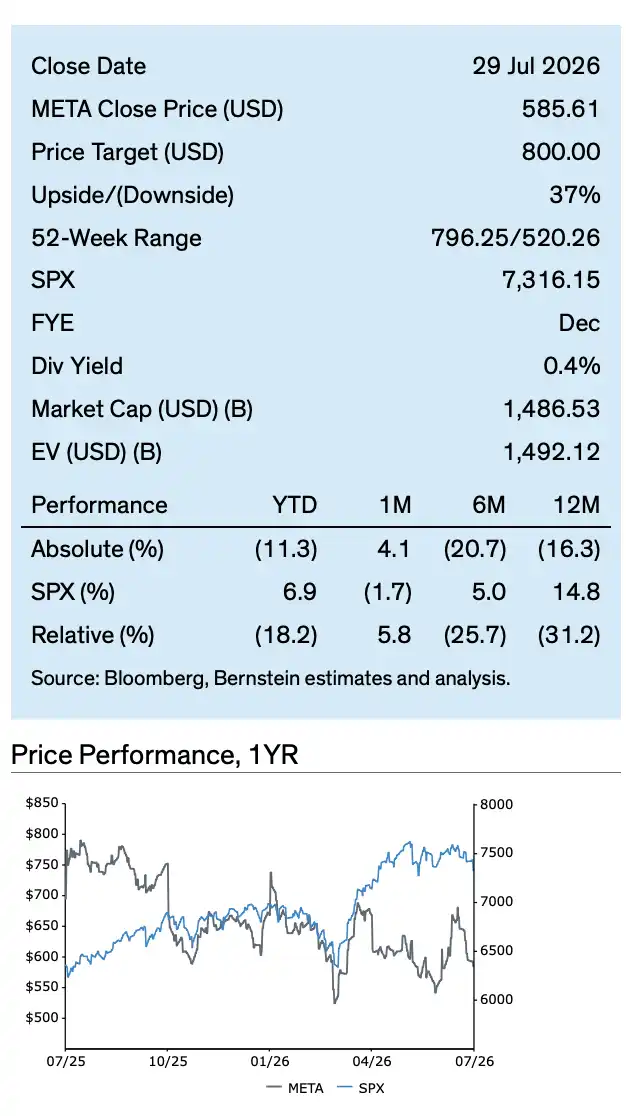
ราคาหุ้น Meta ในปีที่ผ่านมาลดลงจากจุดสูงสุดที่ 796 ดอลลาร์เหลือประมาณ 586 ดอลลาร์ โดย YTD ต่ำกว่าดัชนี S&P 500 ถึง 18.2%
โฆษณายังคงเร่งตัว AI เข้าสู่รายได้แล้ว
ตัวเลขที่แข็งแกร่งที่สุดของ Meta ในไตรมาสสองยังคงมาจากโฆษณา
รายได้รวมของบริษัทอยู่ที่ 60,801 ล้านดอลลาร์ รายได้จากโฆษณาอยู่ที่ 59,363 ล้านดอลลาร์ ผู้ใช้งานประจำวันของ Family ถึง 3.60 พันล้านคน ผู้ใช้งานประจำวันของ Instagram ถึง 2 พันล้านคน ผู้ใช้งานประจำเดือนของ Threads เกิน 500 ล้านคน WhatsApp ประมวลผลข้อความสูงสุด 30 ล้านข้อความต่อวินาที แสดงให้เห็นว่าฐานการไหลของทราฟฟิกของ Meta ในโซเชียล การสื่อสาร และสถานการณ์ข้อความเชิงพาณิชย์ยังคงแข็งแกร่ง
AI ไม่ใช่แค่การเล่าเรื่องผลิตภัณฑ์ระยะยาวอีกต่อไป อัตราการใช้จ่ายรายปีของชุดเครื่องมือ Advantage+ สูงกว่า 75,000 ล้านดอลลาร์ มีธุรกิจขนาดเล็กกว่า 9 ล้านรายใช้เครื่องมือสร้างโฆษณาด้วย AI อย่างน้อยหนึ่งรายการ สำหรับ Meta สิ่งนี้ตรงไปตรงมามากกว่าการเปิดตัวแอปพลิเคชัน AI แยกต่างหาก เพราะ AI กำลังถูกฝังเข้าไปในการวางโฆษณา การสร้างเนื้อหา การเพิ่มประสิทธิภาพ Conversion และเครื่องมือสำหรับผู้ค้า เข้าสู่ระบบที่ทำกำไรได้มากที่สุดของบริษัท
หลังจากที่ Meta AI ผสานรวม Muse Spark จำนวนผู้ใช้งานที่โต้ตอบในแต่ละวันเพิ่มขึ้น 60% Business Agents มีผู้ค้ากว่า 1 ล้านรายใช้งานทุกสัปดาห์แล้ว รายได้จาก FoA Other ในไตรมาสที่สองทะลุ 1 พันล้านดอลลาร์สหรัฐ เทียบกับ 583 ล้านดอลลาร์สหรัฐในช่วงเดียวกันของปีก่อน เพิ่มขึ้นประมาณ 73% เมื่อเทียบกับปีก่อน
ข้อมูลเหล่านี้ยังไม่สามารถเทียบเท่ากับเส้นโค้งกำไรใหม่ได้โดยตรง แต่อย่างน้อยก็แสดงให้เห็นว่าฟังก์ชัน AI ถูกใช้งานจริงโดยผู้ใช้และผู้ค้า ไม่ได้หยุดอยู่แค่ในงานเปิดตัวและแผนงานเท่านั้น
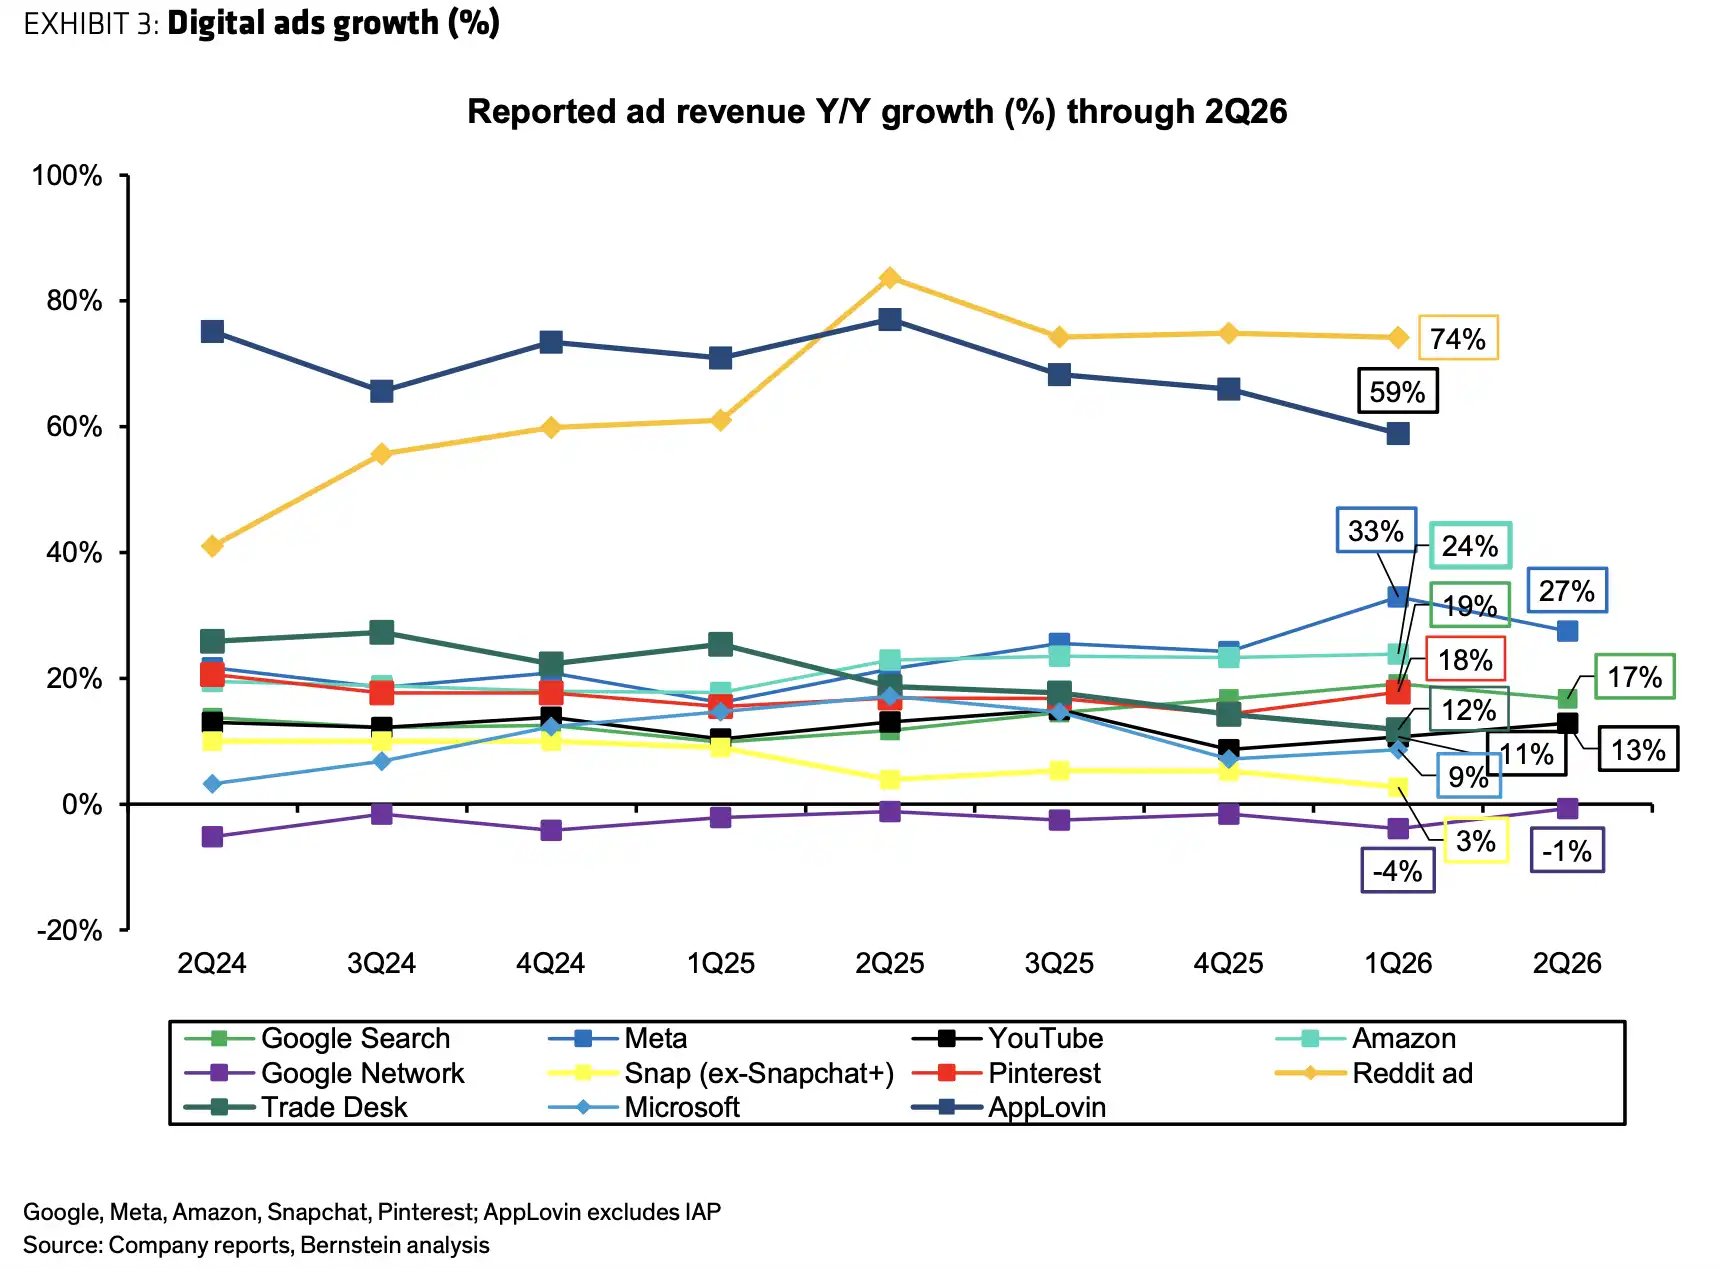
รายได้จากโฆษณาของ Meta ในไตรมาสที่สองเพิ่มขึ้น 27% เมื่อเทียบกับปีก่อน ซึ่งยังคงอยู่ในระดับสูงเมื่อเทียบกับคู่แข่งในวงการโฆษณาดิจิทัล
ซักเคอร์เบิร์กเดิมพัน AI ส่วนตัว เพื่อป้องกันทางเข้าสู่ยุคถัดไป
"ซูเปอร์อินเทลลิเจนซ์ส่วนบุคคล" ที่ซักเคอร์เบิร์กเสนอฟังดูไกลตัว แต่เมื่อวางในประวัติศาสตร์ของ Meta ตรรกะก็ไม่ซับซ้อน: สิ่งที่ Meta กลัวที่สุดไม่ใช่ความผันผวนของอัตราการเติบโตของโฆษณาในระยะสั้น แต่คือการที่ทางเข้าของผู้บริโภคถูกเปลี่ยนแปลงโดยรูปแบบผลิตภัณฑ์ใหม่
TikTok เคยทำให้ Meta ต้องไล่ตามอย่างเสียเปรียบในการเปลี่ยนผ่านวิดีโอสั้น หลังจากการระเบิดของ ChatGPT Meta ก็ไม่สามารถครองตำแหน่งผู้นำในจิตใจผู้ใช้ในช่วงแรกของ Generative AI ได้ สำหรับบริษัทที่ทำเงินจากระยะเวลาการใช้งานของผู้ใช้และการกระจายโฆษณา หากผู้ใช้ในอนาคตใช้เวลามากขึ้นกับผู้ช่วย AI ตัวแทน AI ฮาร์ดแวร์ AI หรือเครื่องมือสร้างเนื้อหาใหม่ Meta จะเป็นเพียงผู้ดูเฉยๆ ไม่ได้
นี่อธิบายว่าทำไม Meta ถึงเดินหน้าหลายเส้นทางพร้อมกัน: Muse Spark 1.1 API แบบชำระเงิน ตัวแทน AI สำหรับองค์กร บริการสมัครสมาชิก Meta One แว่นตาอัจฉริยะที่ผสาน AI และแพลตฟอร์มเครื่องมือเชิงพาณิชย์สำหรับผู้ค้า
อย่างไรก็ตาม สิ่งเหล่านี้ยังคงเป็นสัญญาณในช่วงต้น รายได้จาก Other เติบโตเร็ว แต่ฐานยังเล็ก API การสมัครสมาชิก การแบ่งปันผลลัพธ์ และตัวแทน AI จะสามารถสร้างรายได้ที่มั่นคงได้หรือไม่ ต้องใช้เวลาพิสูจน์อีกนาน
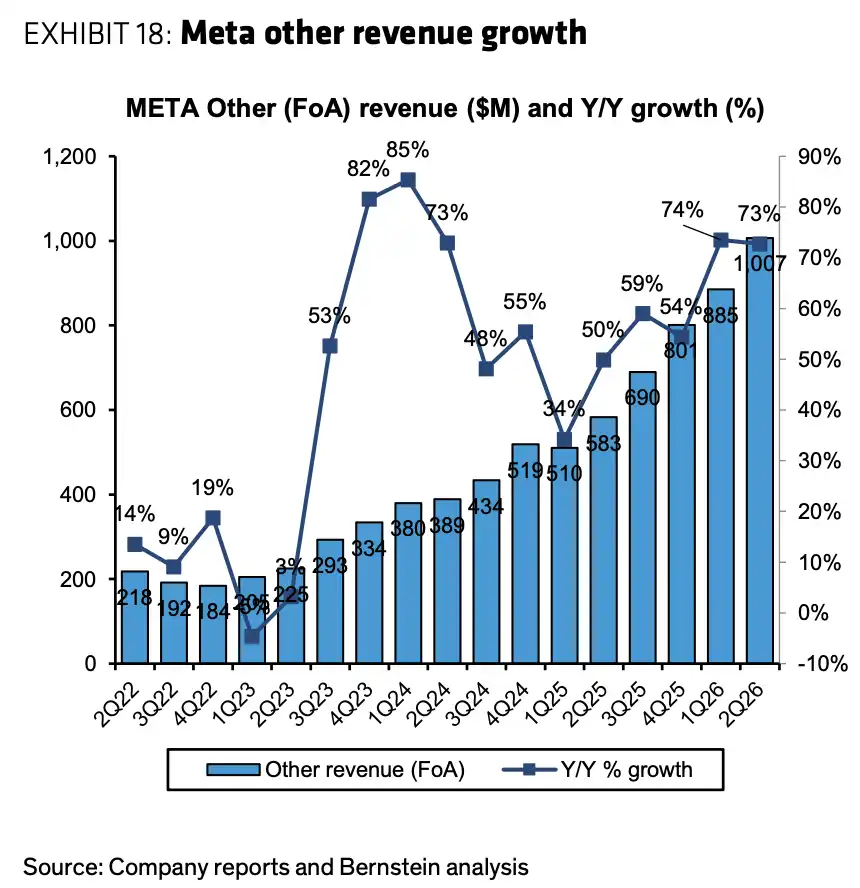
รายได้จาก FoA Other ในไตรมาสที่สองทะลุ 1 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 73% เมื่อเทียบกับปีก่อน แต่ยังอยู่ในช่วงเริ่มต้นของการขยายปริมาณ
ราคาเป้าหมายถูกกดดัน ความกดดันมาจากค่าใช้จ่ายด้านทุนที่สูงขึ้น
แรงกดดันหลักที่ทำให้ราคาเป้าหมายลดลงมาจากด้านการลงทุน
Meta ให้แนวทางรายได้ในไตรมาสที่สามที่ 61,000 ถึง 64,000 ล้านดอลลาร์สหรัฐ คิดเป็นการเติบโต 19% ถึง 25% เมื่อเทียบกับปีก่อน ซึ่งรวมถึงปัจจัยลบจากอัตราแลกเปลี่ยนประมาณ 1 จุดเปอร์เซ็นต์ ด้านรายได้ยังคงแข็งแกร่ง แต่ค่าใช้จ่ายและค่าใช้จ่ายด้านทุนที่สูงขึ้นยังคงเพิ่มความต้องการของตลาด
แนวทางการใช้จ่ายทั้งปีอยู่ที่ 165,000 ถึง 169,000 ล้านดอลลาร์ แนวทางการใช้จ่ายด้านทุนในปี 2026 อยู่ที่ 130,000 ถึง 145,000 ล้านดอลลาร์ โดยระดับต่ำสุดเพิ่มขึ้น 5,000 ล้านดอลลาร์จากก่อนหน้านี้ ซึ่งรวมถึงการชำระเงินต้นของสัญญาเช่าทางการเงิน
ตามโมเดลรายงานวิจัยนี้ คาดการณ์กำไรต่อหุ้น (EPS) ในปี 2026 ถูกปรับลดลงเหลือ 32.27 ดอลลาร์ และในปี 2027 ปรับลดลงเหลือ 36.68 ดอลลาร์ เรื่องราวของรายได้ยังไม่ถูกหักล้าง แต่แรงกดดันด้านกำไรกลับชัดเจนยิ่งขึ้น นักลงทุนต้องเชื่อว่าการลงทุนในเซิร์ฟเวอร์ AI โมเดล ชิป และบุคลากรเหล่านี้จะสามารถเปลี่ยนเป็นประสิทธิภาพโฆษณาที่สูงขึ้น ความผูกพันของผู้ใช้ที่แข็งแกร่งขึ้น หรือรายได้ AI สำหรับผู้บริโภครูปแบบใหม่ได้ในที่สุด
นี่คือขอบเขตของราคาเป้าหมายที่ 800 ดอลลาร์ รายงานวิจัยใช้การถ่วงน้ำหนักครึ่งหนึ่งระหว่าง EV/Sales 6.7 เท่าในปี 2027 และโมเดล DCF โดยสมมติฐาน DCF รวมถึง WACC 10% และการเติบโตแบบยั่งยืน 3.5% เนื่องจากราคาเป้าหมายของสถาบันสาธารณะไม่ได้สอดคล้องกันอย่างสมบูรณ์ 800 ดอลลาร์จึงเหมาะสมกว่าที่จะใช้เป็นกรอบการประเมินมูลค่าของรายงานวิจัยนี้ ไม่ใช่ความคาดหวังที่เป็นเอกฉันท์ของตลาด
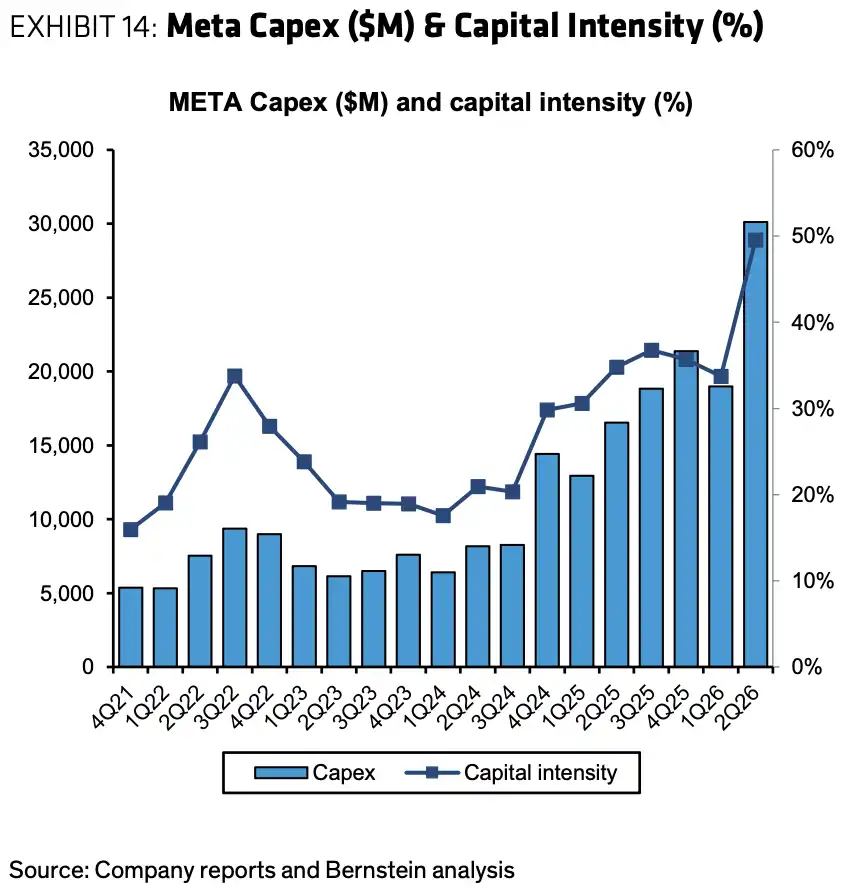
แนวทางการใช้จ่ายด้านทุนในปี 2026 อยู่ที่ 130,000 ถึง 145,000 ล้านดอลลาร์ โดยคาดว่าความเข้มข้นของทุนจะเพิ่มขึ้นเกิน 50% และคงอยู่ในระดับสูงในปี 2027
โฆษณาสามารถพิสูจน์ปัจจุบันได้ แต่ AI ส่วนบุคคลยังไม่พิสูจน์อนาคต
ส่วนที่น่าเชื่อถือที่สุดของ Meta ในปัจจุบันคือ AI ได้ปรับปรุงประสิทธิภาพโฆษณาและประสบการณ์ผู้ใช้แล้ว รายได้จากโฆษณา ขนาดผู้ใช้ และอัตราการทำงานของเครื่องมือโฆษณา AI ล้วนสนับสนุนการประเมินว่าฐานธุรกิจหลักยังคงแข็งแกร่ง
แต่จุดเริ่มต้นของ AI ส่วนบุคคลยังไม่ได้ให้หลักฐานที่มีความแข็งแกร่งเท่ากัน
รูปแบบผลิตภัณฑ์ของ AI สำหรับผู้บริโภคยังคงเปลี่ยนแปลงอยู่ อาจเป็นผู้ช่วยแชท เครื่องมือสร้างเนื้อหา แว่นตา AI หรืออาจเป็นตัวแทนข้อความเชิงพาณิชย์ที่ฝังอยู่ในฟีดของ Instagram, WhatsApp และ Facebook รูปแบบใดจะกลายเป็นจุดเริ่มต้นที่มีการใช้งานสูง รูปแบบใดจะสามารถเรียกเก็บเงินได้อย่างมั่นคง และรูปแบบใดจะสามารถเพิ่มอัตราการแปลงโฆษณาได้ ยังไม่มีข้อสรุปในขณะนี้
กฎระเบียบจะกดดันพื้นที่แห่งจินตนาการด้วย Meta ยังคงเผชิญกับคดีความและการสอบสวนเกี่ยวกับการคุ้มครองเยาวชนและการผูกขาด หากผลิตภัณฑ์ AI เข้าไปเกี่ยวข้องกับสถานการณ์การสื่อสาร การแนะนำเนื้อหา การวางโฆษณา และการใช้งานของผู้เยาว์มากขึ้น ต้นทุนการปฏิบัติตามกฎระเบียบอาจเพิ่มขึ้นอย่างต่อเนื่อง
ดังนั้น ราคาเป้าหมายที่ 800 ดอลลาร์จึงยังคงไว้ซึ่งการมองโลกในแง่ดีแบบมีเงื่อนไข: ธุรกิจโฆษณาหลักยังคงสามารถสร้างกระแสเงินสดสำหรับการลงทุนด้าน AI ได้ แต่ AI ส่วนบุคคลยังไม่กลายเป็นเส้นรายได้ใหม่ที่สามารถเขียนลงในงบกำไรขาดทุนได้โดยตรง Meta สามารถเผาเงินต่อไปเพื่อซื้อตั๋วเข้าสู่จุดเริ่มต้นยุคถัดไป ในขณะที่ตลาดจะจับตาดูว่าการลงทุนเหล่านี้จะเลิกเป็นเพียงต้นทุนการป้องกันเมื่อใด
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง