การค้ำประกันมูลค่า 250,000 ล้านดอลลาร์สหรัฐ Nvidia เริ่มให้การรับรองเครดิตแก่ลูกค้า

ธุรกิจ GPU หนึ่งชิ้น มักจะสิ้นสุดลงเมื่อสินค้าถูกจัดส่ง ลูกค้าสั่งซื้อ ซัพพลายเออร์ส่งมอบ รายได้ก็ตกอยู่ในงบการเงิน แต่รายงานล่าสุดเกี่ยวกับศูนย์ข้อมูลของ OpenAI บริษัท AI ชั้นนำของสหรัฐฯ ในรัฐโอไฮโอ กลับเล่าถึงความสัมพันธ์อีกรูปแบบหนึ่ง ตามรายงานของ The Wall Street Journal และ Bloomberg ทาง Nvidia กำลังเจรจาเพื่อค้ำประกันการจัดหาเงินทุนสำหรับการเช่าพลังงานประมวลผลของ OpenAI หลังจากขายชิปไปแล้ว ซัพพลายเออร์อาจต้องรับรองว่าลูกค้าจะสามารถจ่ายค่าเช่าระยะยาวได้หรือไม่
ในรายงานมีการกล่าวถึงวงเงินค้ำประกันประมาณ 250,000 ล้านดอลลาร์สหรัฐ และตัวชี้วัดโครงการอย่าง 10GW ข้อมูลเหล่านี้ยังไม่ได้รับการยืนยันข้ามฝั่งจากเอกสารสาธารณะของ Nvidia, OpenAI หรือผู้ให้ทุนโครงการ จึงไม่สามารถถือเป็นเงื่อนไขที่ตกลงกันแล้วได้ แต่สิ่งที่น่าสนใจที่สุดของข่าวลือนี้ ไม่ได้อยู่ที่ว่าตัวเลขใดตัวเลขหนึ่งจะใหญ่พอหรือไม่ การค้ำประกันหมายความว่า ผู้ผลิตชิปอาจเปลี่ยนจาก "คนขายพลั่ว" ไปนั่งอยู่ที่โต๊ะที่ลูกค้าระดมเงินมาสร้างเหมือง
ทำไมเรื่องนี้ถึงเกิดขึ้นกับ Nvidia? มาดูกันว่ามันยืนอยู่จุดไหนแล้ว
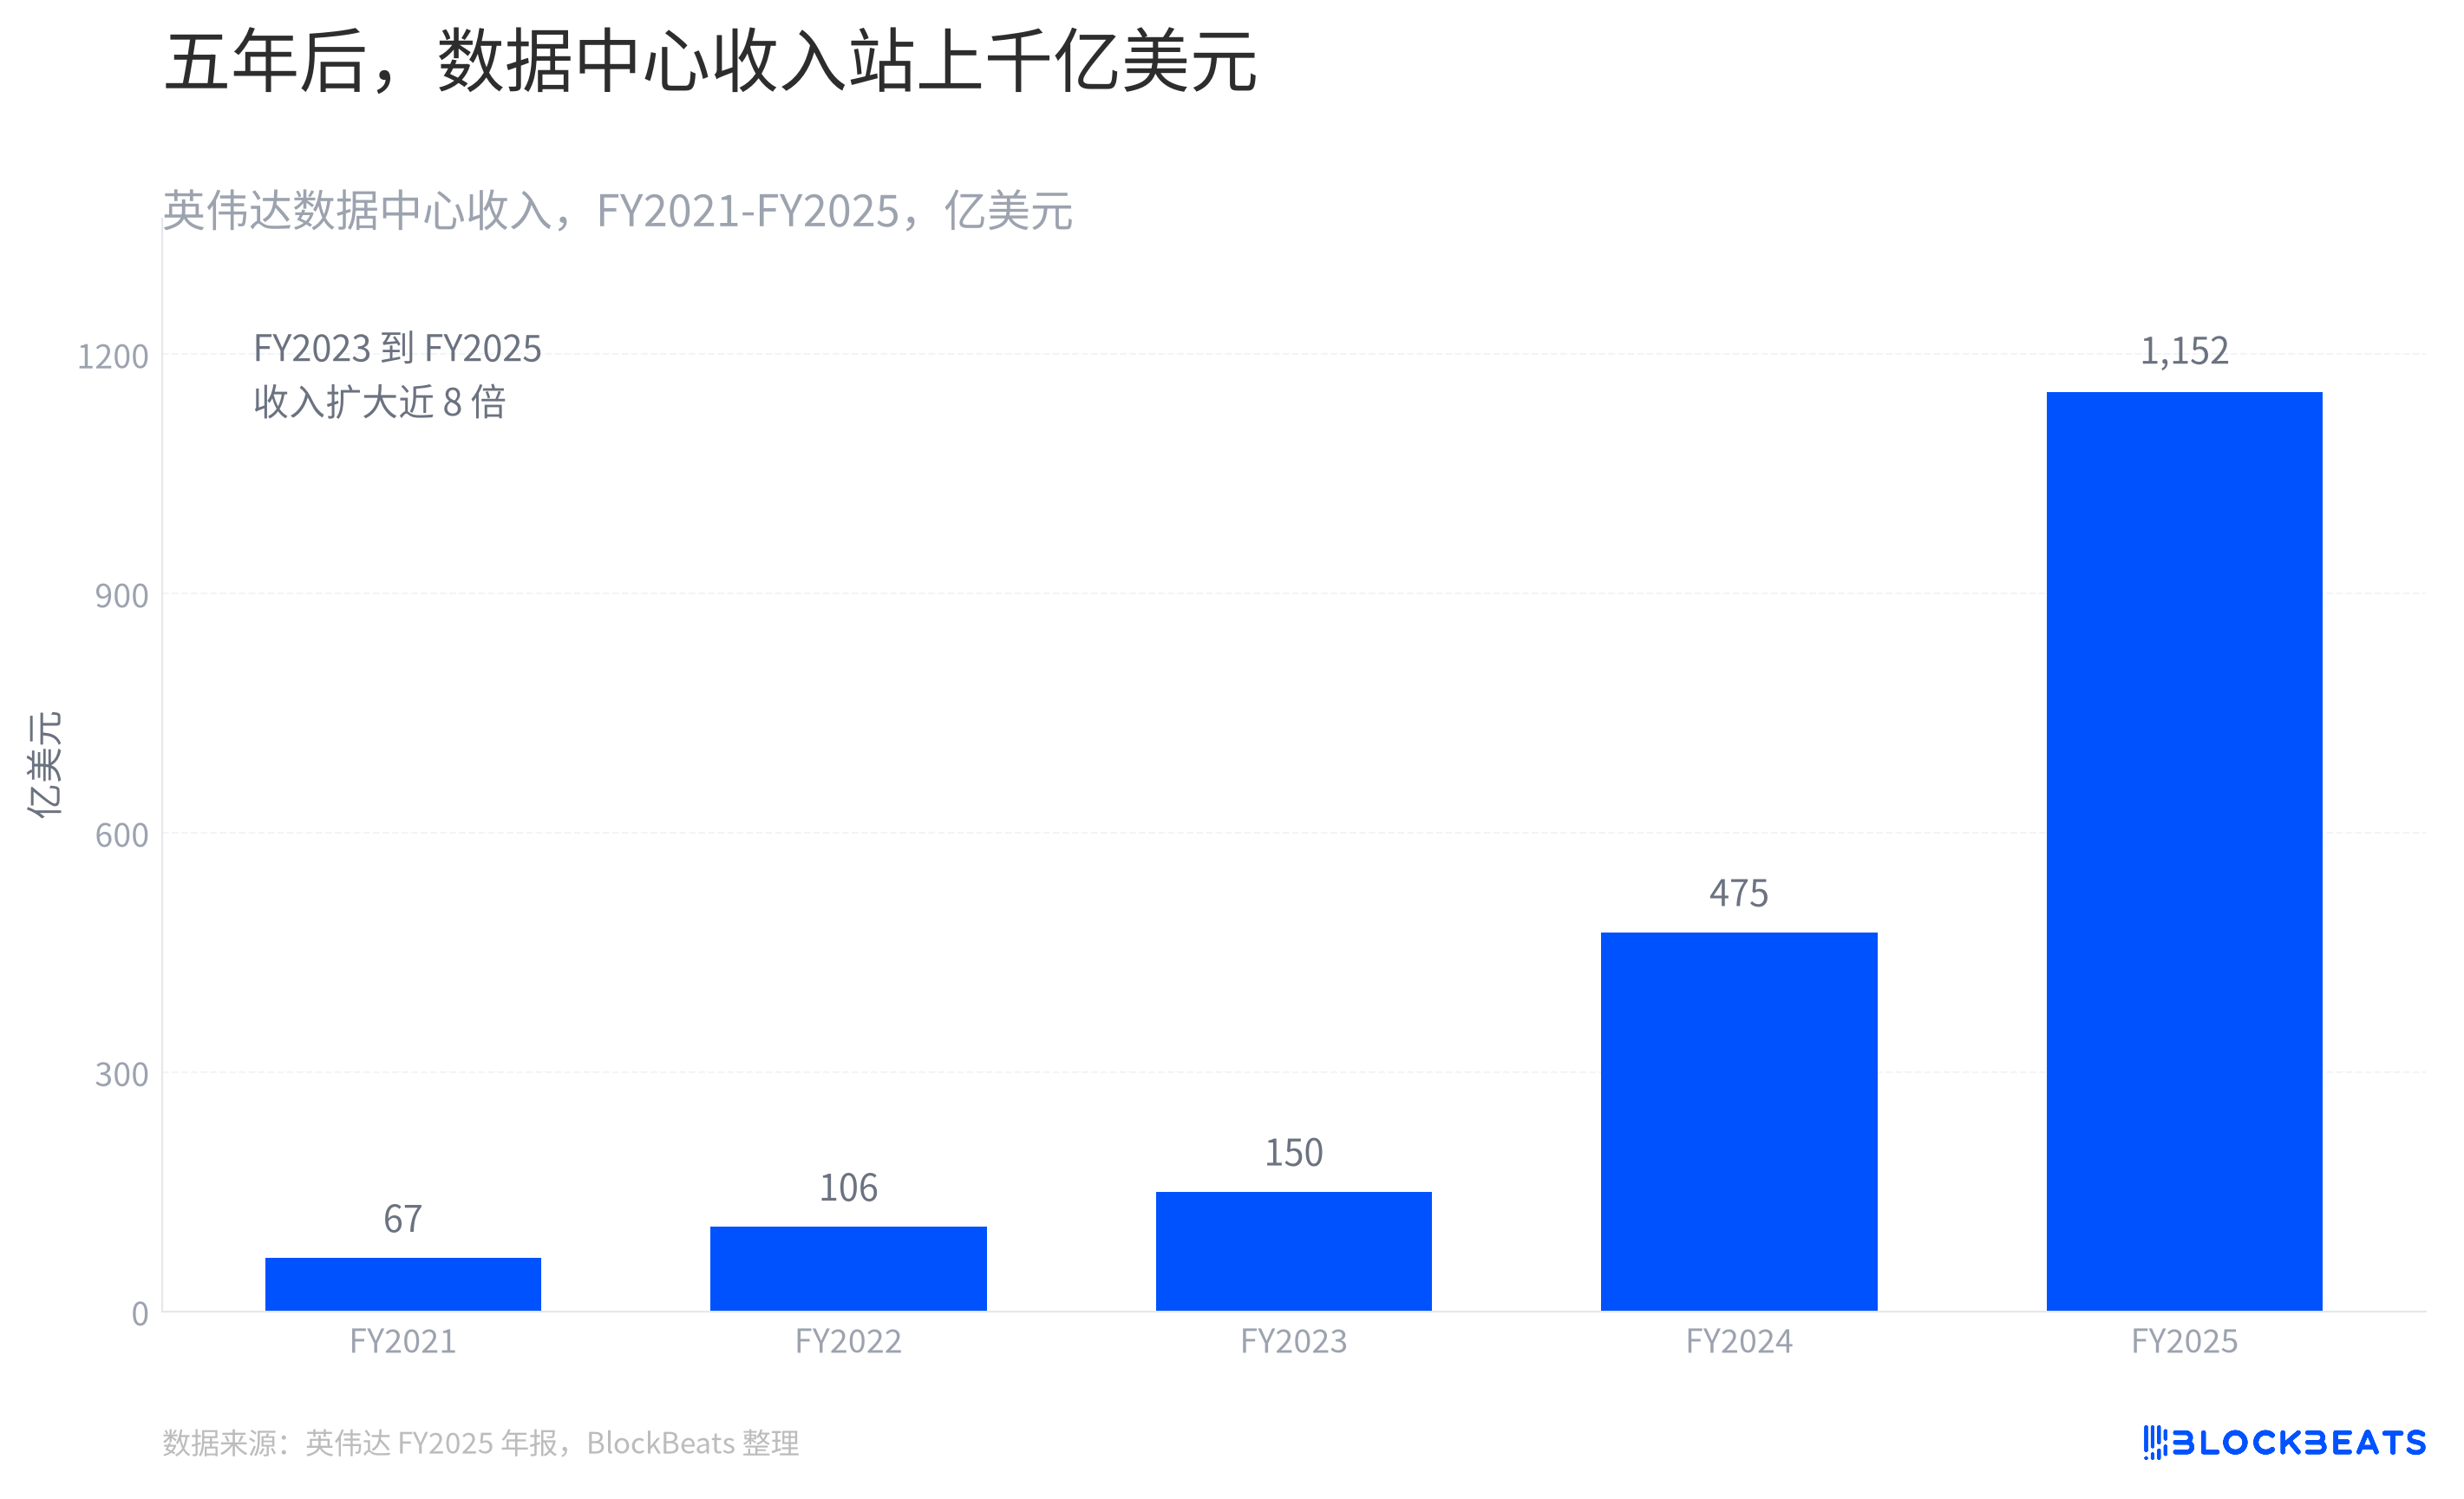
ตามรายงานประจำปี FY2025 ของ Nvidia รายได้จากศูนย์ข้อมูลเพิ่มขึ้นจาก 6,700 ล้านดอลลาร์สหรัฐ เป็น 115,200 ล้านดอลลาร์สหรัฐ ในระยะเวลาห้าปีงบประมาณ ความชันของกราฟน่าสนใจกว่าข้อสรุปเสียอีก FY2023 ยังคงเป็นขั้นบันไดที่ค่อนข้างราบเรียบ แต่สองปีต่อมากลับกลายเป็นกำแพงที่เกือบตั้งฉาก สำหรับบริษัทที่เดิมขายฮาร์ดแวร์ประมวลผล นี่หมายถึงกลุ่มลูกค้าที่สำคัญที่สุดเปลี่ยนวิธีการจัดซื้อในเวลาอันสั้นมาก
ก่อนหน้านี้ ผู้ให้บริการคลาวด์อัปเดตเซิร์ฟเวอร์ตามรุ่น และงบประมาณสามารถแบ่งจ่ายเป็นรายไตรมาสได้ แต่ตอนนี้ บริษัทโมเดลต้องการพลังประมวลผลทั้งก้อนที่สามารถทำงานต่อเนื่องได้หลายปี ศูนย์ข้อมูลไม่ใช่แค่การเพิ่มชั้นวางเซิร์ฟเวอร์อีกสองสามแถว แต่เหมือนกับการสร้างสถานีไฟฟ้าก่อน แล้วค่อยตัดสินใจว่าจะรันแอปพลิเคชันอะไรในนั้น การจัดซื้ออุปกรณ์เป็นเพียงขั้นตอนแรก ที่ดิน ไฟฟ้า โรงงาน และสัญญาเช่าหนี้สิน ล้วนต้องชำระบัญชีในโครงการเดียวกัน
Nvidia ไม่จำเป็นต้องสร้างศูนย์ข้อมูลด้วยตัวเอง แต่ก็จะถูกดึงเข้าไปในห่วงโซ่นี้ ถ้าลูกค้าไม่สามารถหาเงินทุนได้ คำสั่งซื้อ GPU ก็เป็นเพียงหนังสือแสดงเจตจำนงเท่านั้น แต่ถ้าลูกค้าหาเงินทุนได้ การส่งมอบระบบและรายได้จากบริการในอีกหลายปีข้างหน้าถึงจะมีความแน่นอน การค้ำประกันที่นี่ไม่ใช่การกุศล แต่เป็นเครื่องมือด้านเครดิตที่เปลี่ยนความต้องการจาก "อยากซื้อ" เป็น "สามารถซื้อได้" เพียงแต่เมื่อเครื่องมือถูกใช้งาน ความเสี่ยงก็จะไหลย้อนกลับไปตามห่วงโซ่เดียวกัน
แล้วนี่ต่างจากการจัดซื้อ AI ครั้งใหญ่ในรอบที่ผ่านมาอย่างไร? ความแตกต่างอยู่ที่หน่วยการเล่าเรื่องของโครงการเปลี่ยนไป
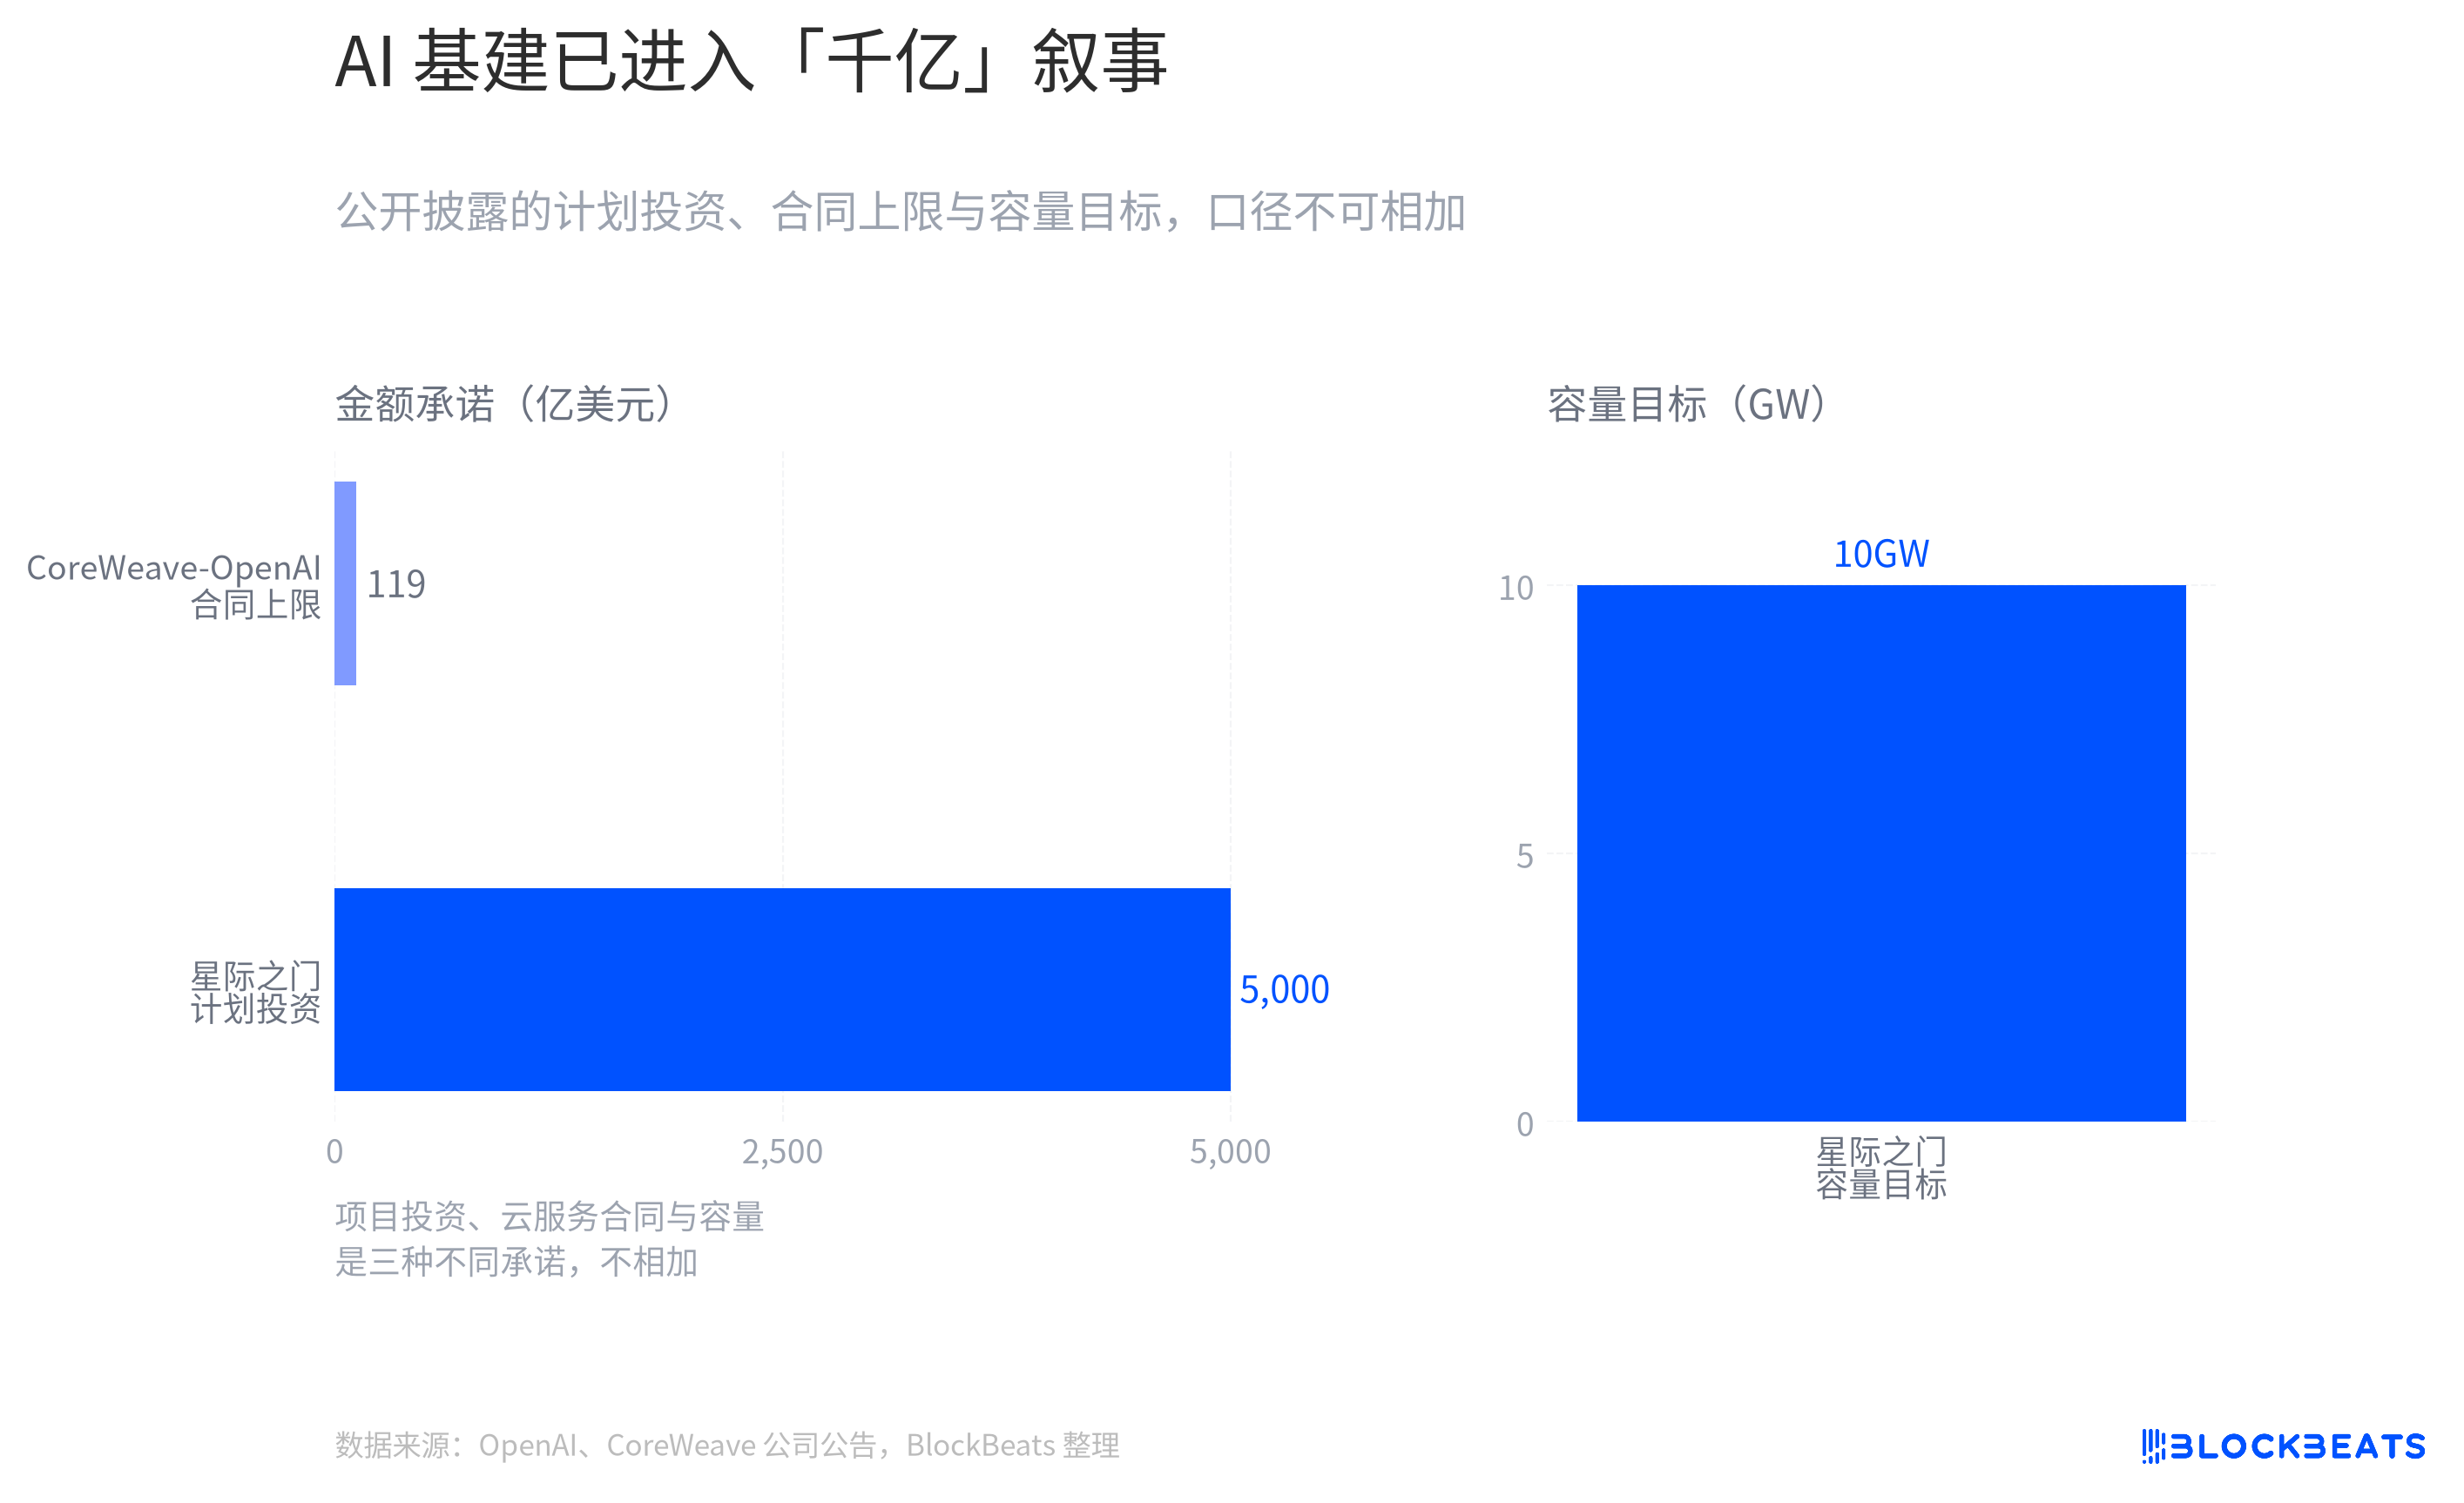
เมื่อ OpenAI ประกาศแผน "Stargate" ในปี 2025 ได้ให้ข้อมูลว่ามูลค่าการลงทุนสูงสุด 500,000 ล้านดอลลาร์สหรัฐในสี่ปีข้างหน้า และตั้งเป้ากำลังการผลิตที่ 10GW ในอีกด้านหนึ่ง ตามประกาศของ CoreWeave ผู้ให้บริการคลาวด์ GPU สัญญาบริการคลาวด์กับ OpenAI อาจมีมูลค่าสูงถึง 11,900 ล้านดอลลาร์สหรัฐ สองสิ่งนี้ไม่สามารถนำมารวมกันได้ สิ่งหนึ่งคือแผนการลงทุน อีกสิ่งคือวงเงินสูงสุดของสัญญาบริการ และอีกสิ่งคือกำลังการผลิตไฟฟ้า การนำมาวางบนกราฟเดียวกัน ไม่ใช่เพื่อทำบัญชีรวม แต่เพื่อให้เห็นว่าภาษาการค้าได้ก้าวข้ามการซื้อเซิร์ฟเวอร์เดี่ยวและการจัดซื้อรายปีไปแล้ว
มันเหมือนกับการสร้างทางรถไฟ คำสั่งซื้อตู้โดยสารนั้นสำคัญ แต่สิ่งที่กำหนดว่ารถไฟจะวิ่งได้จริงหรือไม่ คือใครเป็นคนออกเงินวางรางก่อน ใครสัญญาว่าจะซื้อตั๋วอย่างต่อเนื่อง และใครจะรับภาระส่วนขาดเมื่อจำนวนผู้โดยสารไม่เพียงพอ สำหรับศูนย์ข้อมูล AI นั้น GPU คือตู้โดยสารที่โดดเด่นที่สุด แต่ไฟฟ้าและการเงินต่างหากที่ตัดสินว่ารถไฟขบวนนี้จะออกจากสถานีได้หรือไม่
ด้วยเหตุนี้ เมื่อมีคำว่า "การค้ำประกัน" ปรากฏในข่าว ตลาดไม่ควรตีความเพียงว่า Nvidia มียอดขายเพิ่มขึ้นอีก一笔 มัน更像是ฝ่ายผู้ผลิตกำลังบอกฝ่ายทุนว่า ตนเต็มใจที่จะนำการประเมินความต้องการจากปลายน้ำมาเขียนไว้ในความสัมพันธ์ทางเครดิต สำหรับบริษัทโมเดลที่รีบเร่งขยายพลังประมวลผล สิ่งนี้ช่วยลดเกณฑ์ในการระดมทุน สำหรับผู้ที่ให้เช่าอุปกรณ์และปล่อยกู้ มันเพิ่มชั้นของหน่วยงานที่ยินดีร่วมแบ่งปันความเสี่ยง
ความเสี่ยงจะตกอยู่ที่ไหน? หลายคนอาจคิดว่าตราบใดที่บริษัทโมเดลยังคงเติบโต ห่วงโซ่ทั้งหมดก็จะไม่มีปัญหา แต่สิ่งที่โครงการโครงสร้างพื้นฐานขนาดใหญ่กลัวที่สุดไม่ใช่การขายบริการลดลงในเดือนใดเดือนหนึ่ง แต่คือเมื่อสัญญาเช่าระยะยาว วงจรการคิดค่าเสื่อมราคา และภาระหนี้ได้เริ่มต้นขึ้นแล้ว แต่ความต้องการกลับไม่เป็นไปตามอัตราที่คาดการณ์ไว้
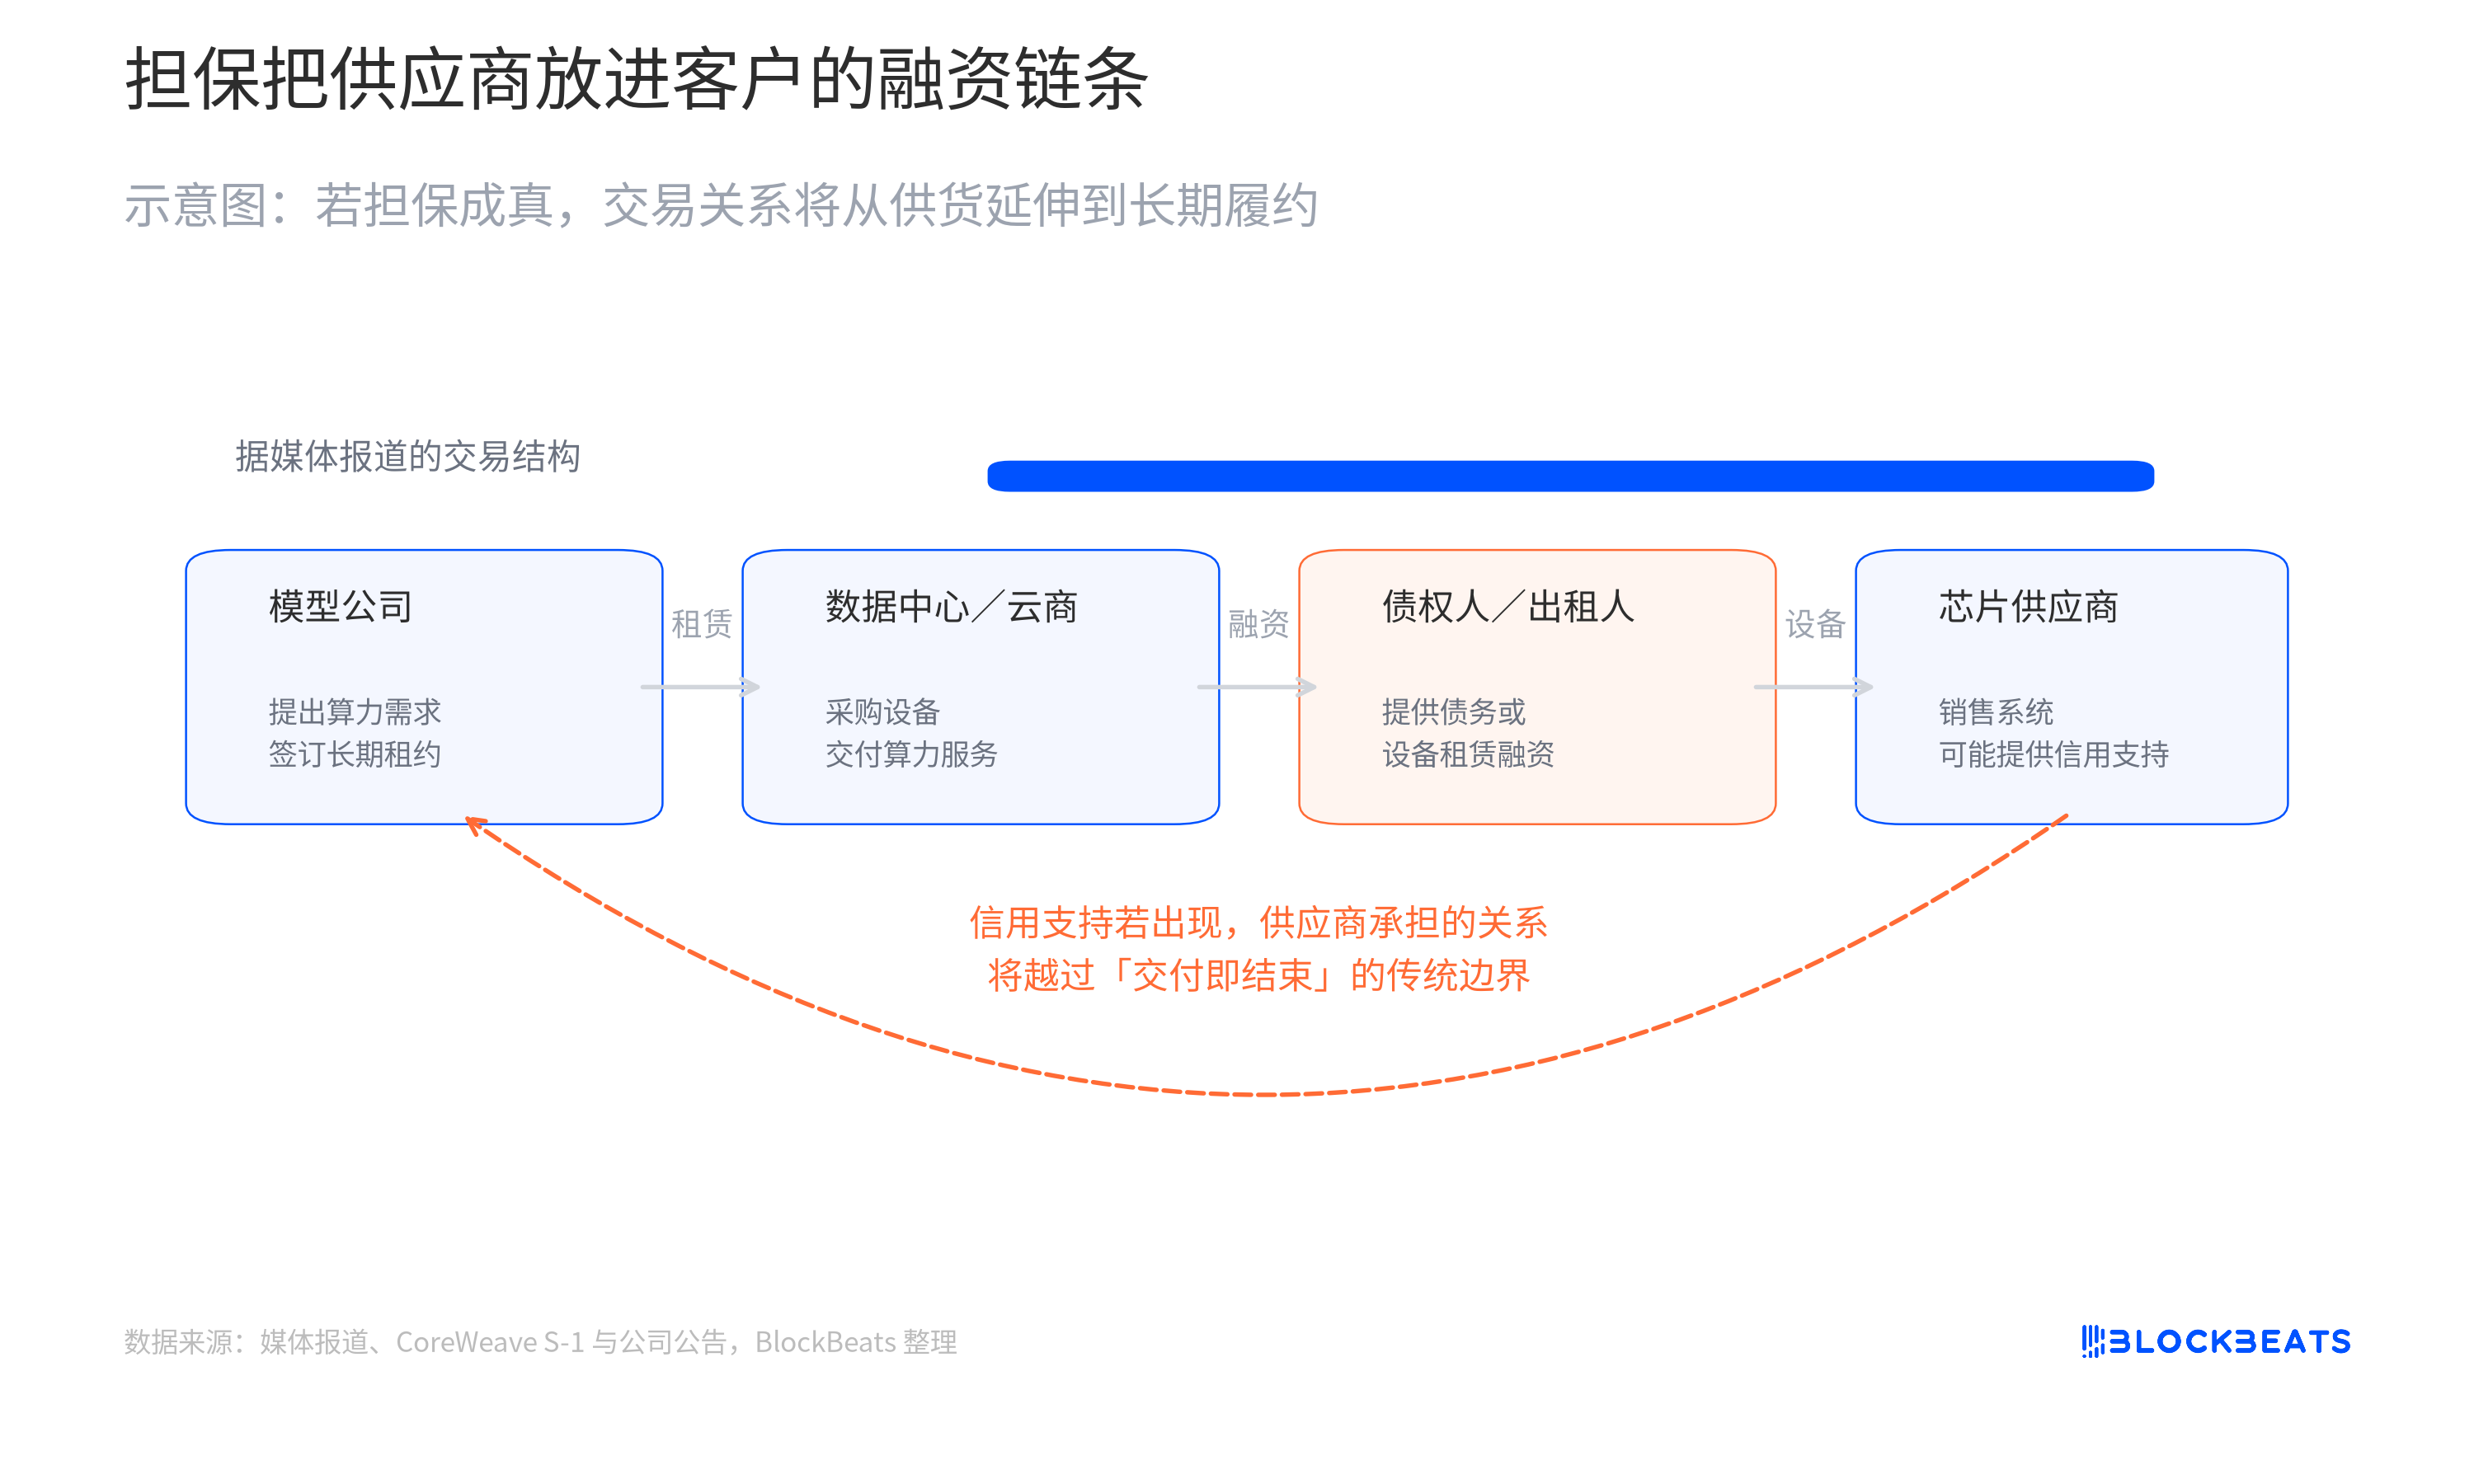
แผนภาพนี้แบ่งธุรกรรมการประมวลผลออกเป็นสี่ตำแหน่ง บริษัทโมเดลต้องการพลังประมวลผล ศูนย์ข้อมูลหรือผู้ให้บริการคลาวด์ซื้ออุปกรณ์และส่งมอบบริการ เจ้าหนี้หรือผู้ให้เช่าให้การสนับสนุนทางการเงิน และผู้จัดหาชิปส่งมอบระบบ ในความสัมพันธ์การจัดหาแบบดั้งเดิม ความเสี่ยงหลักของผู้ผลิตอยู่ที่การส่งมอบและการรับชำระเงิน หากการสนับสนุนทางเครดิตเข้ามาอยู่ในสัญญา ความสัมพันธ์จะขยายไปถึงการปฏิบัติตามสัญญาเช่า มูลค่าคงเหลือของอุปกรณ์ และแม้กระทั่งการรีไฟแนนซ์โครงการ
นี่ไม่ใช่บทเรียนทางการเงินเชิงนามธรรม เอกสาร S-1 ของ CoreWeave แสดงให้เห็นว่า Microsoft เคยมีส่วนสนับสนุนรายได้ถึง 62% ในปี 2024 เมื่อลูกค้ากระจุกตัว ความสามารถในการระดมทุนของผู้ให้บริการคลาวด์จะผูกติดกับความสามารถในการปฏิบัติตามสัญญาของลูกค้ารายใหญ่ไม่กี่ราย สำหรับผู้ผลิตต้นน้ำ สิ่งที่ต้องการมากที่สุดคือความต้องการระยะยาวที่มั่นคง แต่เมื่อมันให้การรับรองเครดิตเพื่อความมั่นคงนี้ ความไม่แน่นอนที่เดิมถูกย่อยโดยปลายน้ำ ก็จะถูกนำกลับมาสู่ส่วนต้นน้ำของห่วงโซ่อุปทานบางส่วน
ดังนั้น สิ่งที่ข่าวลือครั้งนี้เปลี่ยนแปลงจริงๆ ไม่ใช่ใครจะซื้อ GPU เพิ่มอีก幾萬枚 แต่คือโครงสร้างพื้นฐาน AI กำลังเปลี่ยน "คำสั่งซื้อ" ให้เป็นสัญญาระยะยาวที่ครอบคลุมอุปกรณ์ การเช่า และเครดิต การส่งมอบชิปอาจสิ้นสุดลง แต่ความสัมพันธ์ทางเครดิตอาจไม่สิ้นสุด ณ จุดนั้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง