รายได้เติบโต 25%? Intel รายงานผลประกอบการที่อาจทำให้เข้าใจผิดได้ง่าย

วันที่ 24 กรกฎาคม อินเทลรายงานผลประกอบการที่อาจถูกตีความผิดได้ง่าย
ตามข่าวประชาสัมพันธ์อย่างเป็นทางการของอินเทล รายได้ในไตรมาสที่ 2 อยู่ที่ 16,128 ล้านดอลลาร์สหรัฐ อัตราการเติบโตเมื่อเทียบกับปีก่อนสูงถึง 25% ซึ่งเป็นตัวเลขที่โดดเด่นพอสมควร
สิ่งที่กระตุ้นตลาดมากยิ่งขึ้นคือแนวโน้มในไตรมาสถัดไป ตามรายงานของรอยเตอร์ที่อ้างอิงผ่าน Investing.com จุดกึ่งกลางของรายได้ในไตรมาสที่ 3 ที่อินเทลให้ไว้สูงกว่าที่นักวิเคราะห์จาก LSEG ของกลุ่ม London Stock Exchange คาดการณ์ไว้ ส่งผลให้ราคาหุ้นพุ่งสูงขึ้นในช่วงการซื้อขายหลังตลาดปิด
หากดูแค่พาดหัวข่าว นี่อาจดูเหมือนเรื่องราวของบริษัทชิปรุ่นเก่าที่กลับมาขึ้นรถไฟ AI อีกครั้ง แต่รายละเอียดในผลประกอบการกลับซับซ้อนกว่าเรื่องเล่านี้มาก อินเทลส่งมอบรายงานสามชุดพร้อมกัน ชุดหนึ่งแสดงให้เห็นว่าศูนย์ข้อมูลกำลังดึงรายได้ อีกชุดแสดงว่าตามมาตรฐาน GAAP ยังขาดทุนมหาศาล และอีกชุดแสดงว่าธุรกิจรับจ้างผลิตยังคงถ่วงงบกำไรขาดทุนให้ตกต่ำลง
ใครเป็นคนผลักดันการเติบโต?
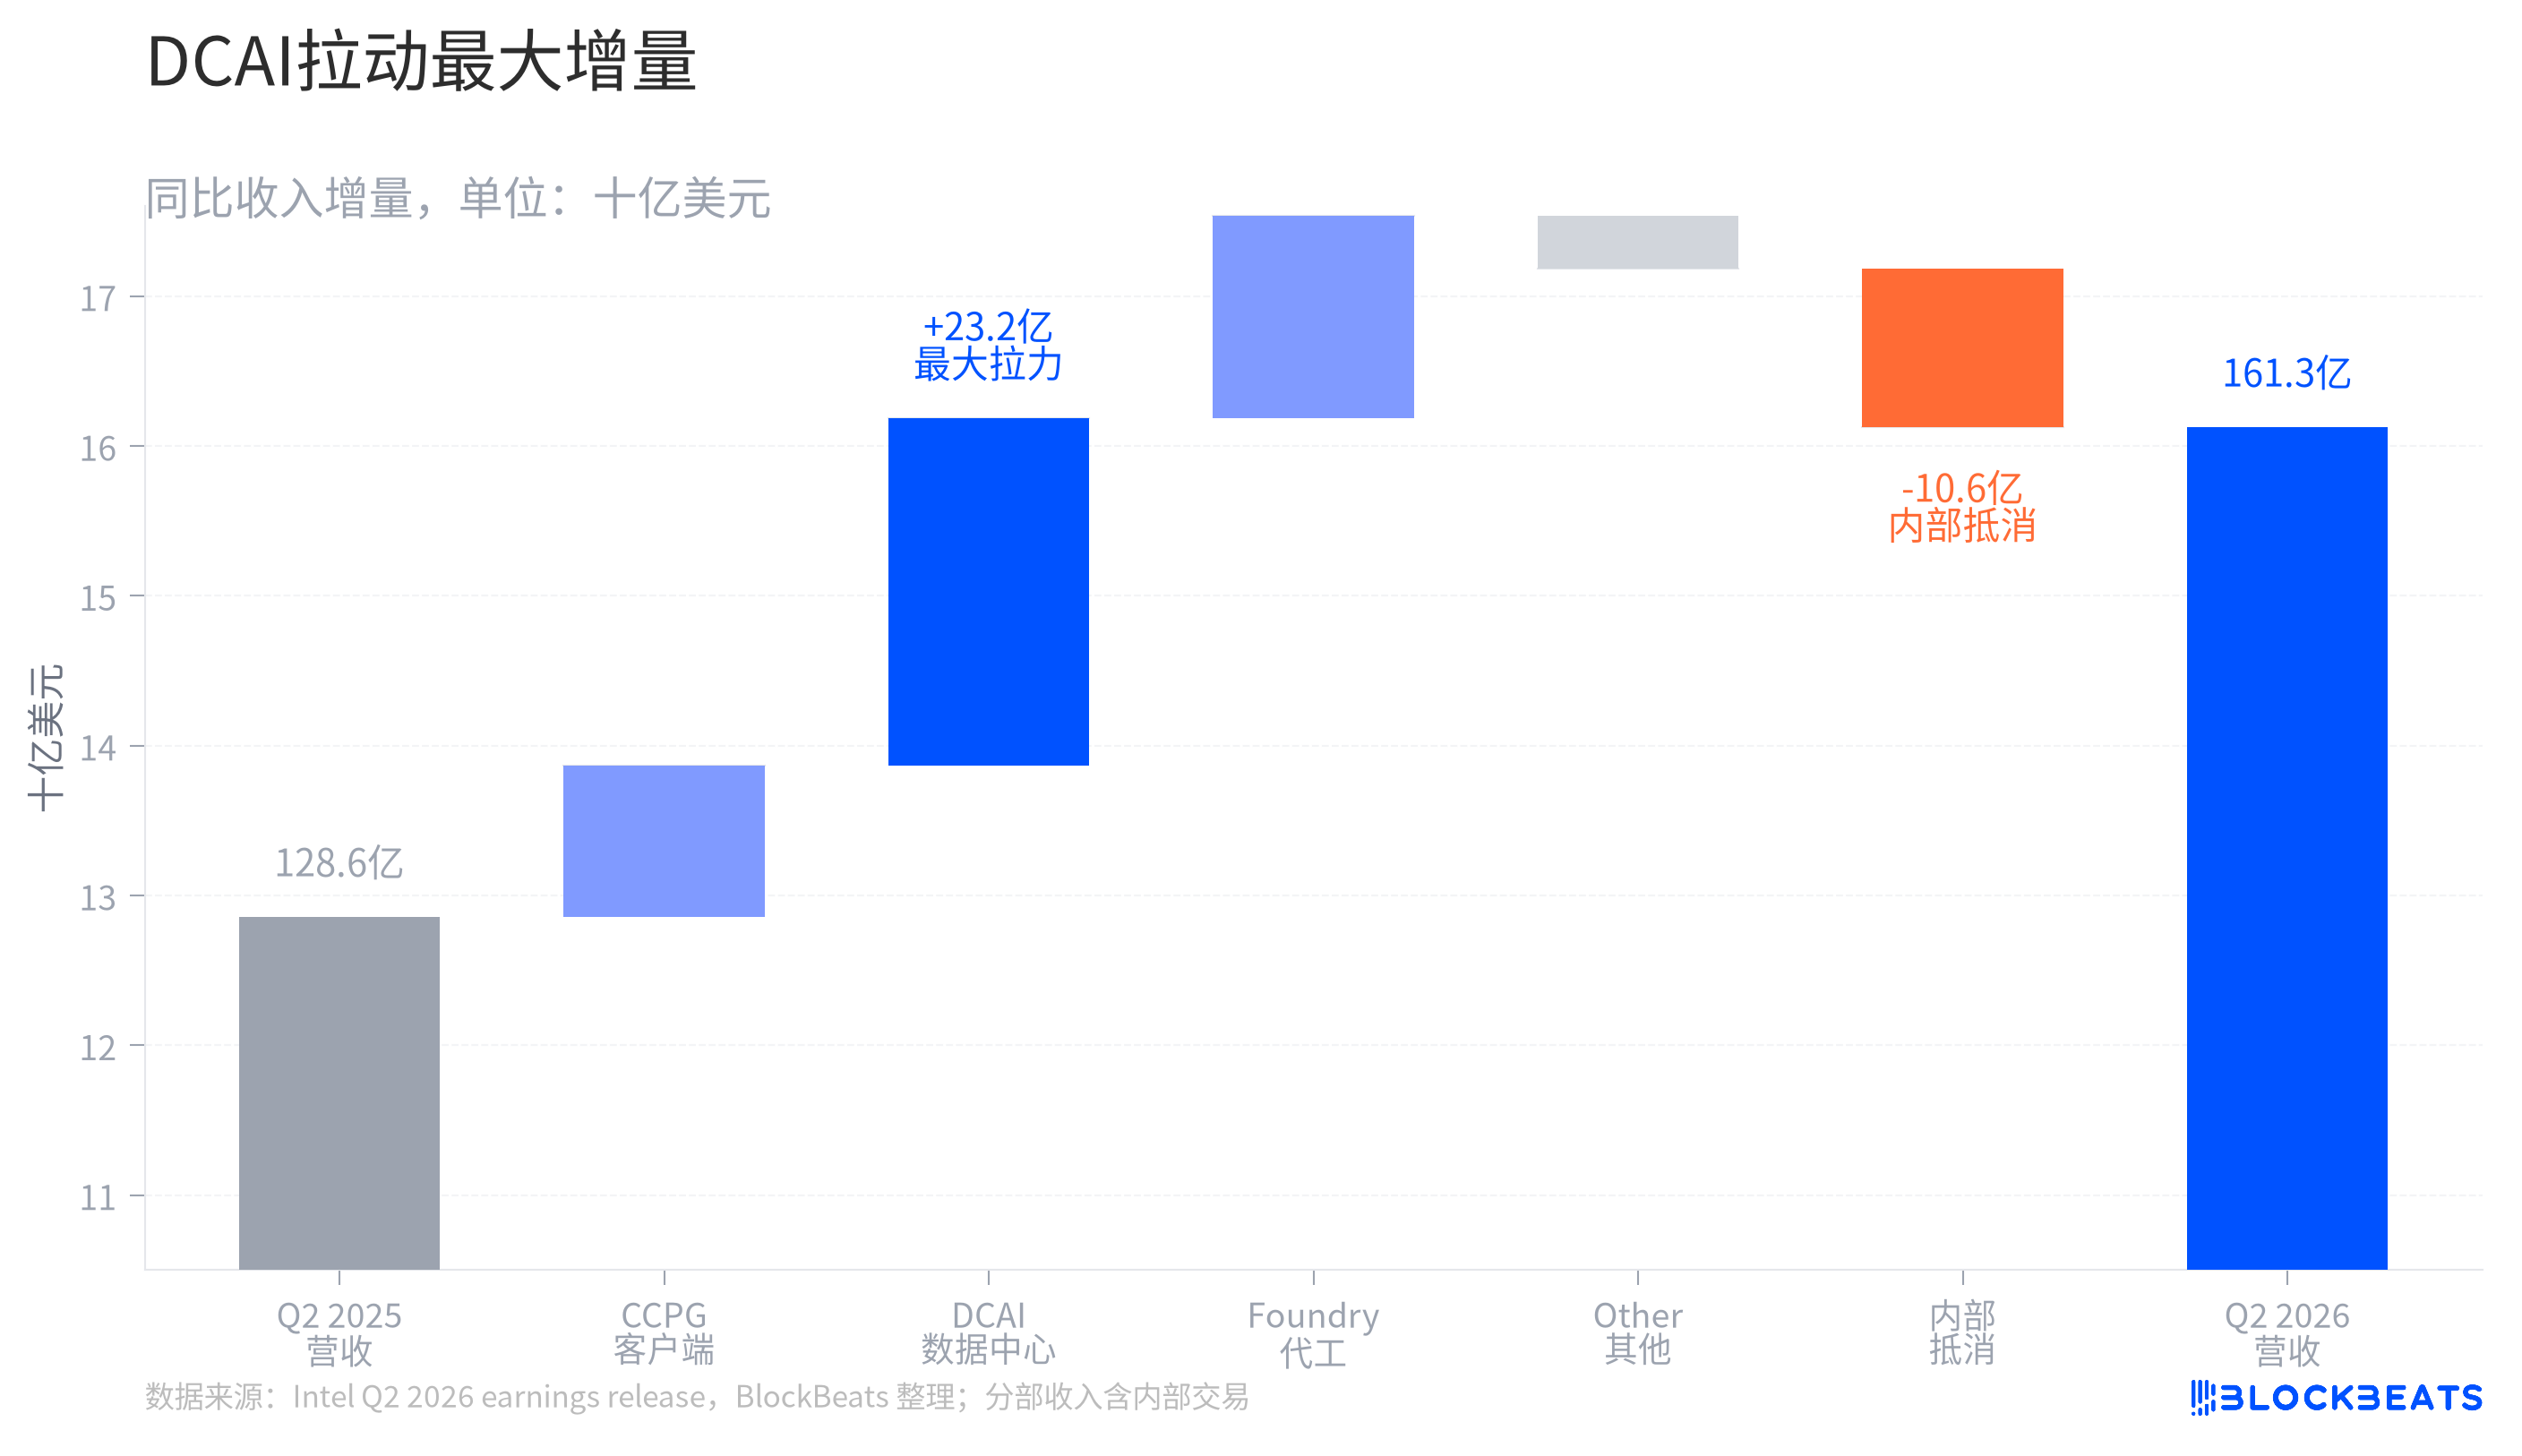
มาดูสะพานรายได้ก่อน สิ่งที่ควรแยกแยะมากที่สุดในครั้งนี้ของอินเทลไม่ใช่รายได้รวมทั้งหมด แต่เป็นว่ารายได้ใหม่มาจากไหน
ตามผลประกอบการไตรมาสที่ 2 ของอินเทล รายได้สุทธิรวมเพิ่มขึ้น 3,269 ล้านดอลลาร์สหรัฐเมื่อเทียบกับปีก่อน ส่วนเพิ่มสีน้ำเงินที่ใหญ่ที่สุดในแผนภาพมาจาก DCAI หรือแผนกศูนย์ข้อมูลและ AI หากมองรายได้ใหม่นี้เป็นตารางจัดลำดับใหม่ DCAI คือผู้ที่ถูกเลื่อนไปข้างหน้าอย่างชัดเจนที่สุดในครั้งนี้
นี่อธิบายว่าทำไมตลาดถึงยอมให้ราคาหุ้นตอบสนองก่อน อินเทลไม่ได้พึ่งพาแค่วงจรเปลี่ยนเครื่องพีซีเพื่อพยุงงบการเงิน แต่ยังได้รับประโยชน์จาก CPU แพลตฟอร์ม และความต้องการที่เกี่ยวข้องในวงจรเซิร์ฟเวอร์ AI ปัญหาคือ แผนภาพนี้ยังเปิดเผยปัญหาด้านเกณฑ์การวัดอีกประการ Foundry หรือแผนกรับจ้างผลิตของอินเทลก็มีรายได้เพิ่มขึ้นเช่นกัน แต่ธุรกรรมภายในของอินเทลจะถูกหักล้างในระดับรวม การนำรายได้ของแต่ละแผนกมารวมกันแล้วเขียนว่าเป็นสัดส่วนของธุรกิจใดต่อบริษัท จะทำให้เกณฑ์การวัดคลาดเคลื่อน
นี่คือเหตุผลที่ผลประกอบการนี้ไม่สามารถย่อให้เหลือแค่ "ธุรกิจ AI คิดเป็นสัดส่วนใหญ่" DCAI เป็นแรงดึงที่แข็งแกร่งที่สุด แต่ไม่ใช่ทั้งบริษัท
ทำไมรายได้เพิ่มขึ้นมากแต่ยังขาดทุน 11,000 ล้านดอลลาร์?
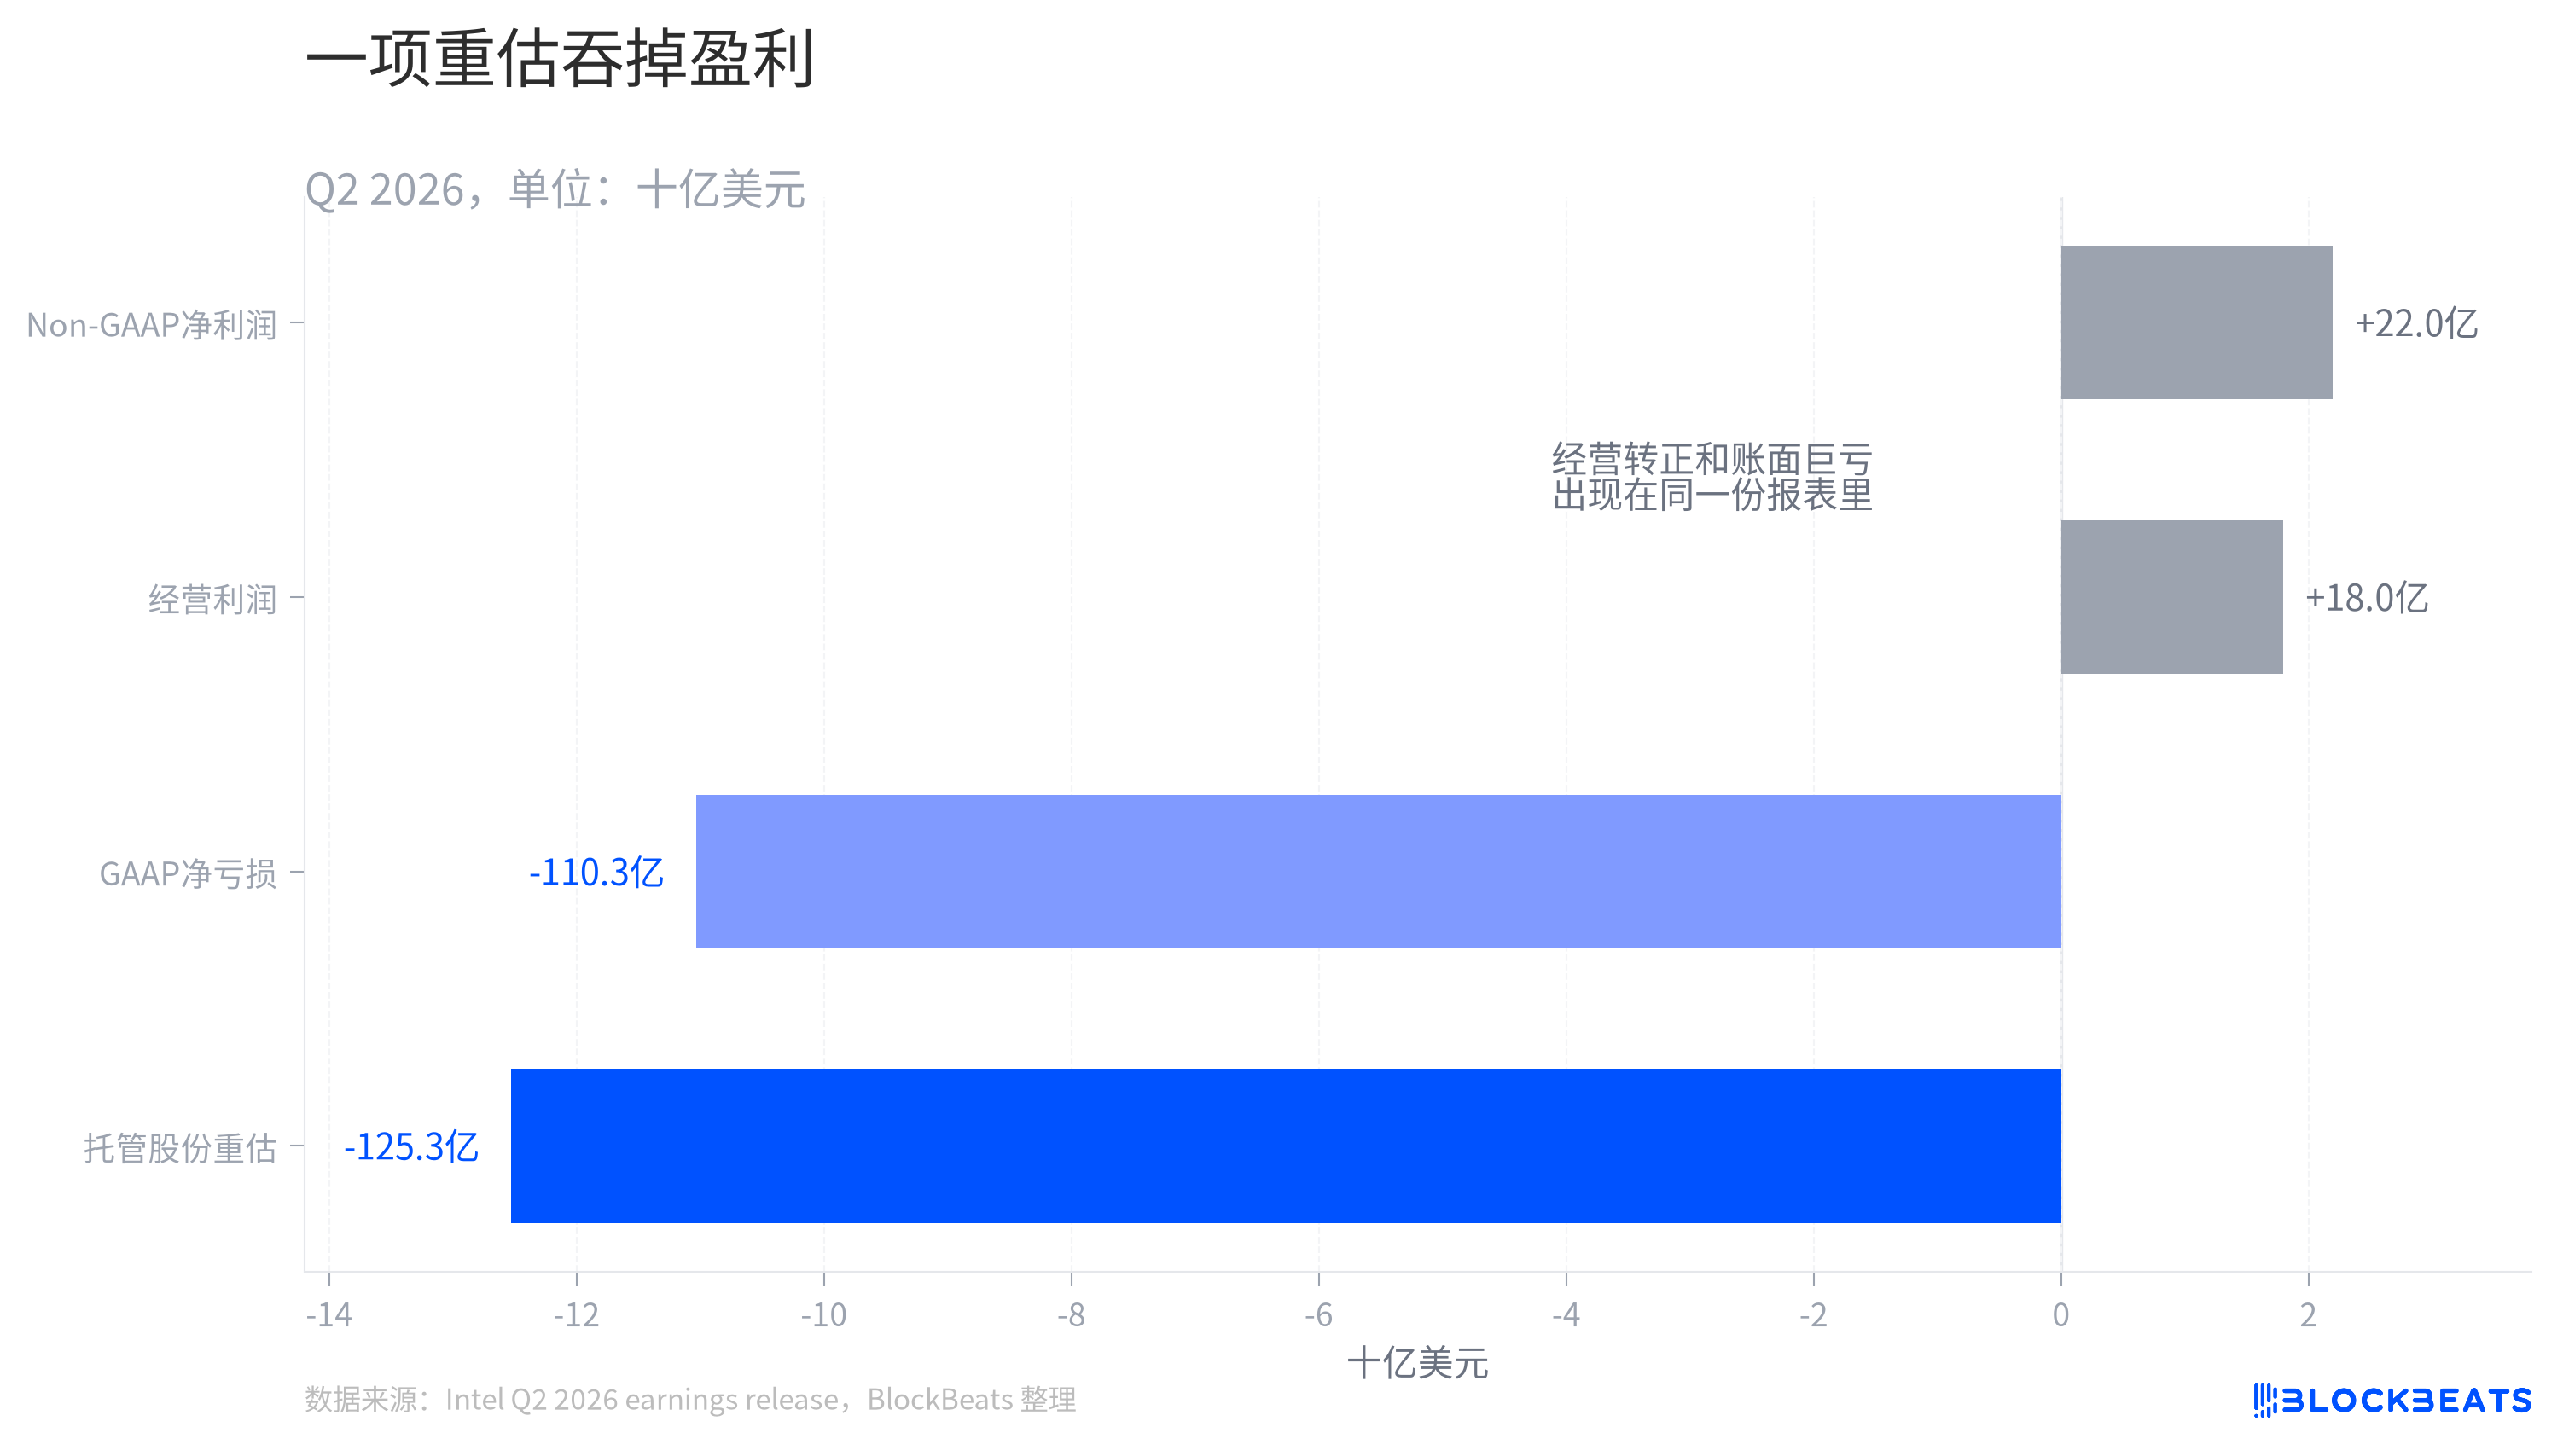
ความแตกต่างที่สองอยู่ในงบกำไรขาดทุน การตีความผลประกอบการหลายครั้งจะเขียนว่า "รายได้ของอินเทลเพิ่มขึ้นมากแต่ขาดทุนขยายตัว" ประโยคนี้ไม่ผิด แต่ยังไม่เพียงพอ
ตามข่าวประชาสัมพันธ์อย่างเป็นทางการของอินเทล กำไรสุทธิตาม Non-GAAP อยู่ที่ 2,197 ล้านดอลลาร์สหรัฐ ขณะที่ขาดทุนสุทธิของผู้ถือหุ้นตาม GAAP อยู่ที่ 11,033 ล้านดอลลาร์สหรัฐ
บริษัทเดียวกัน ไตรมาสเดียวกัน ด้านหนึ่งมีกำไรหลังปรับปรุง แต่อีกด้านกลับขาดทุนมหาศาลตามบัญชี สิ่งที่ผู้อ่านต้องถามจริงๆ คือ รอยร้าวตรงกลางนั้นมาจากไหน
คำตอบหลักคือการประเมินมูลค่าทางบัญชีครั้งหนึ่ง ตามตารางปรับปรุง Non-GAAP ของ Intel การขาดทุนจากการตีราคาตามมูลค่าตลาดของหุ้นที่ถือครองภายใต้ข้อตกลงกับรัฐบาลอยู่ที่ 12,529 ล้านดอลลาร์สหรัฐ นี่ไม่ใช่เงินที่โรงงานผลิตชิปเผาในไตรมาสนั้น และไม่ใช่การสูญเสียเลือดของธุรกิจศูนย์ข้อมูลอย่างกะทันหัน มันเหมือนกับว่ามีสินทรัพย์ชิ้นหนึ่งในสมุดบัญชีถูกประเมินมูลค่าใหม่ และตัวเลขนั้นใหญ่พอที่จะกลบการปรับปรุงการดำเนินงานทั้งหมด
ดังนั้นปฏิกิริยาของตลาดจึงดูไม่ขัดแย้งกัน สิ่งที่ตลาดซื้อคือการกลับมาเป็นบวกในระดับการดำเนินงานและแนวโน้มของไตรมาสหน้า ไม่ใช่ตัวเลขหัวข้อขาดทุนสุทธิตาม GAAP สำหรับ Intel ปัญหาคือผู้อ่านทั่วไปจะเห็นขาดทุนก่อน ในขณะที่นักลงทุนมืออาชีพจะแยกแยะรายการปรับปรุงก่อน คนสองกลุ่มอ่านงบการเงินเดียวกัน แต่กลับเหมือนกำลังดูรายงานสองฉบับที่แตกต่างกัน
AI คิดเป็นสัดส่วนเท่าไหร่ของ Intel?
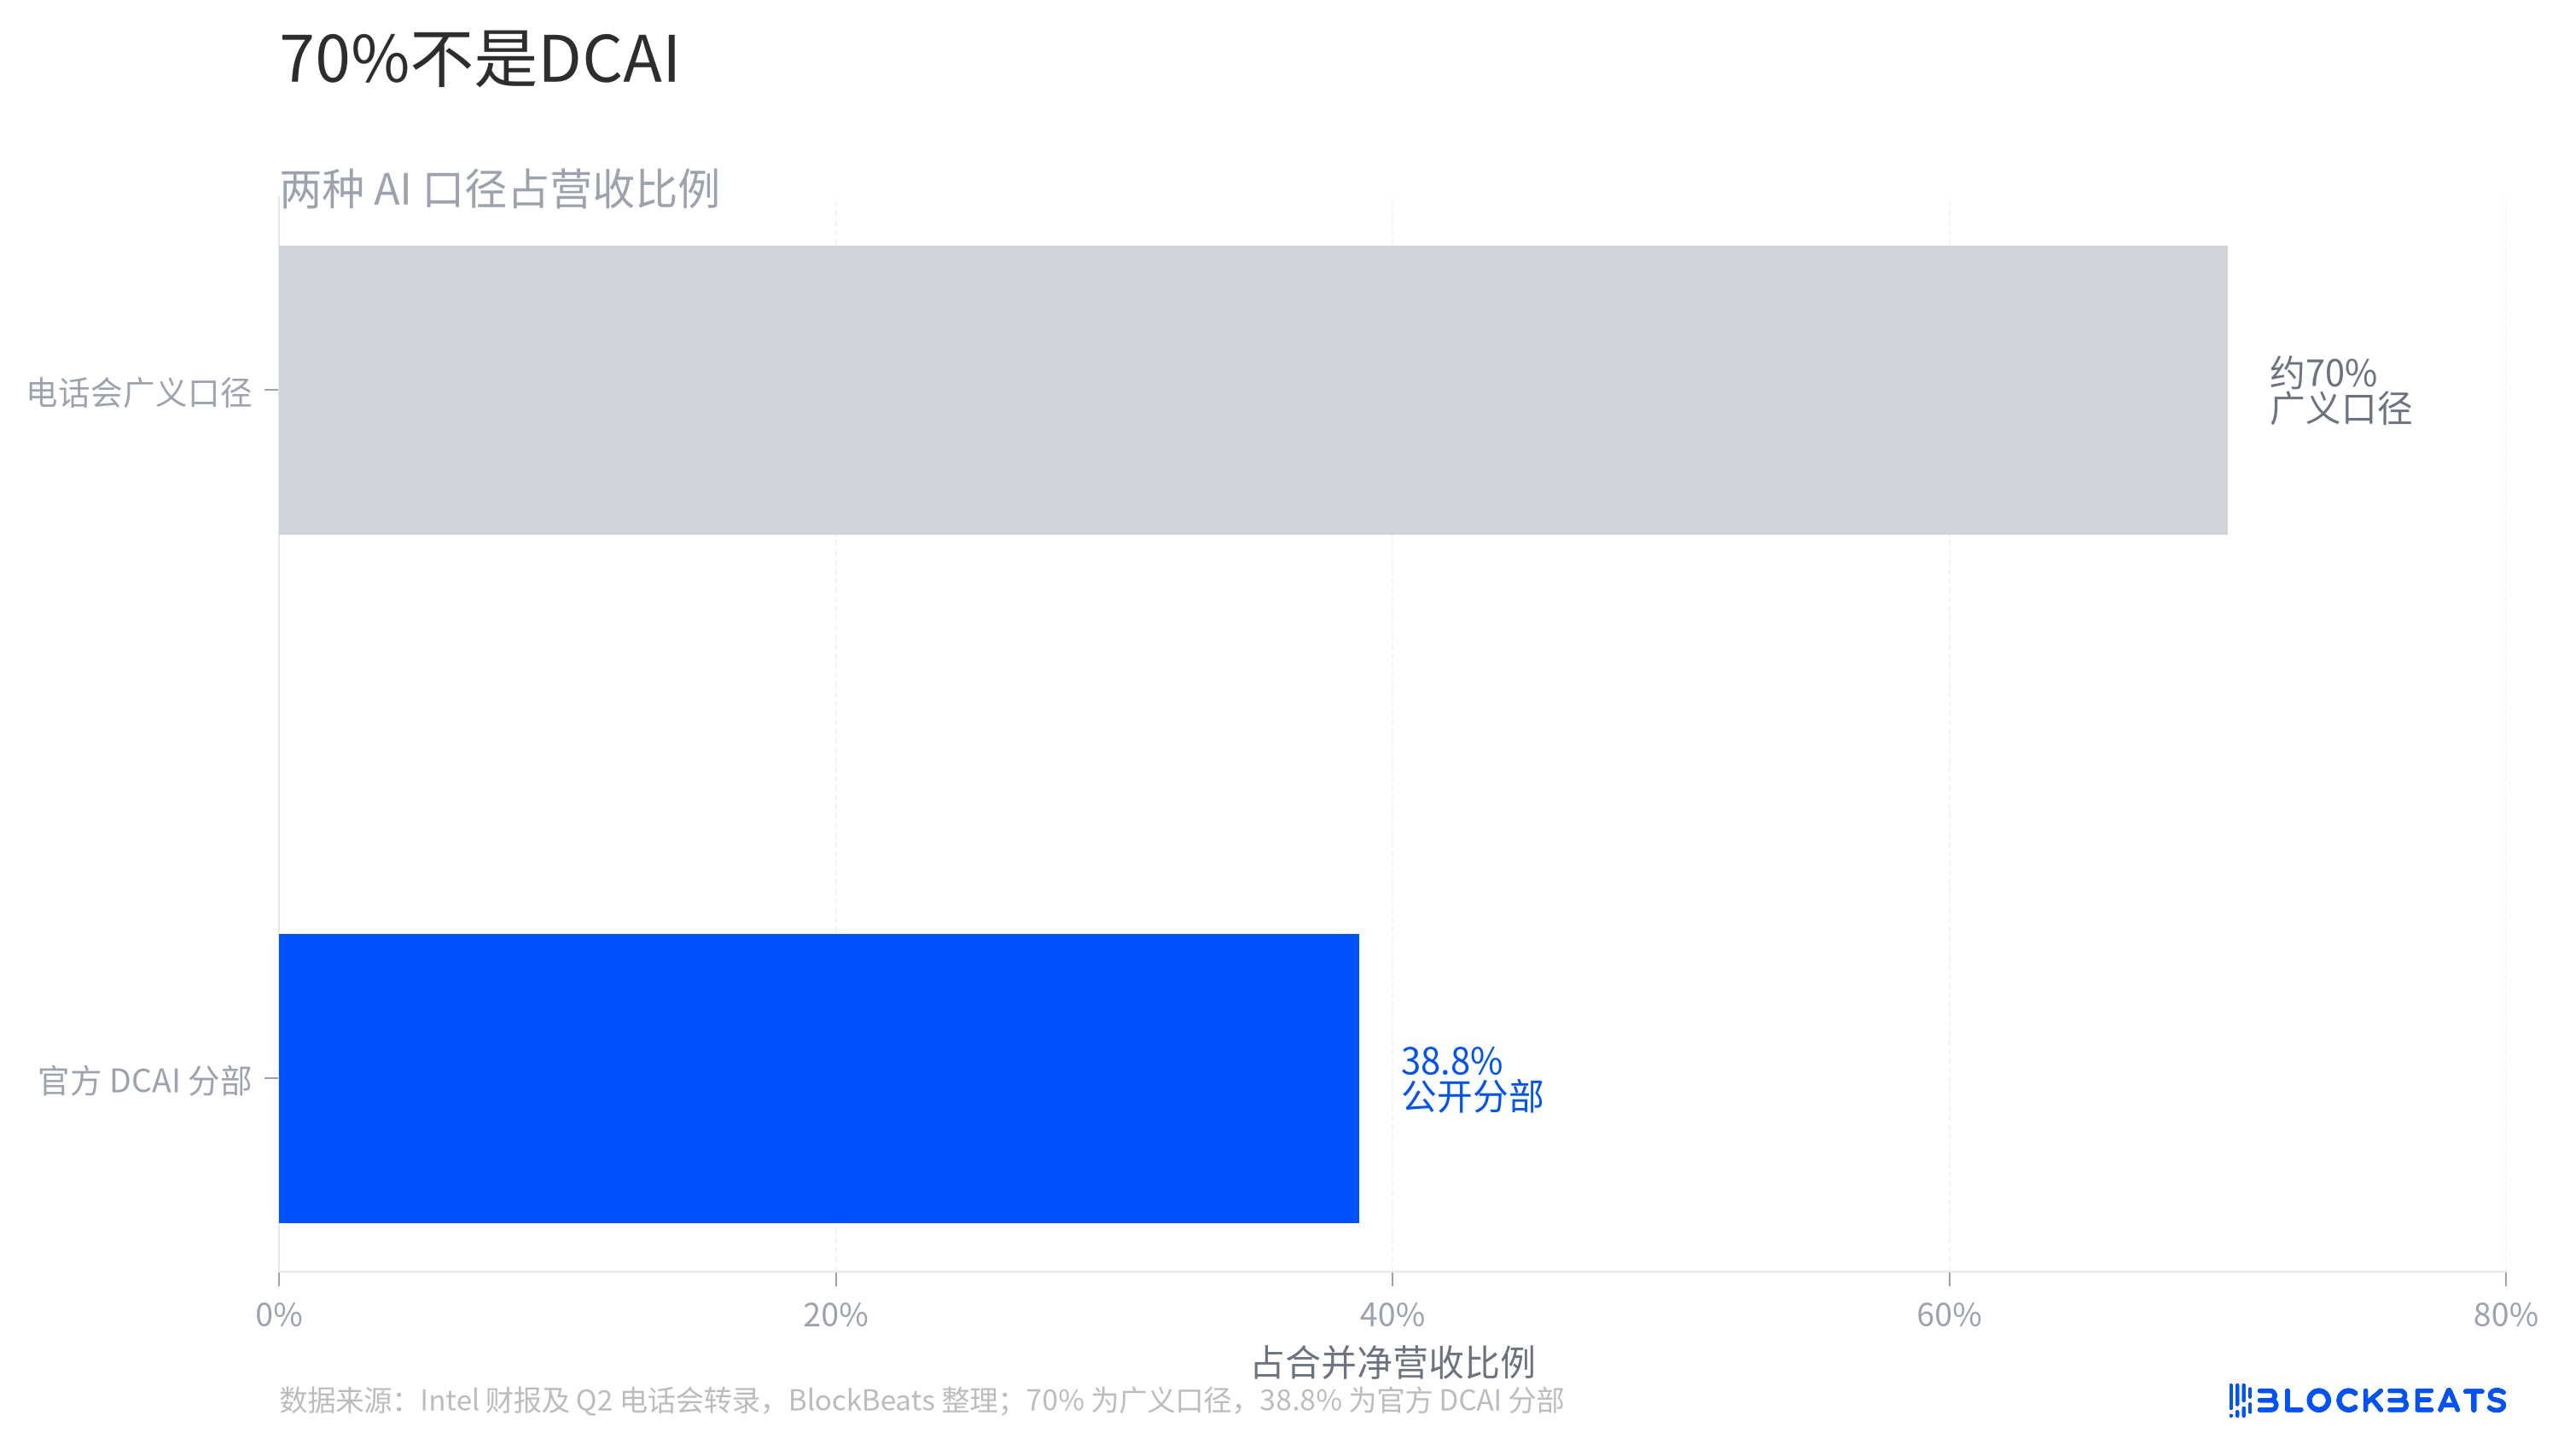
ความเข้าใจผิดประการที่สามมาจาก "70%"
ตามการถอดเทปการประชุมทางโทรศัพท์จาก MarketBeat / Quartr ผู้บริหารกล่าวว่า "ธุรกิจที่ขับเคลื่อนด้วย AI" รวมกันคิดเป็นประมาณ 70% ของรายได้บริษัท ข้อความนี้ถูกตีความง่ายๆ ว่า "ธุรกิจ AI ของ Intel คิดเป็น 70%"
แต่ในมุมมองของส่วนงานที่เปิดเผยต่อสาธารณะ รายได้ DCAI อยู่ที่ 6,262 ล้านดอลลาร์สหรัฐ คิดเป็นประมาณ 38.8% ของรายได้สุทธิรวม
ตัวเลขสองตัวนี้ไม่ได้อยู่ในตะกร้าเดียวกัน ตัวแรกเป็นมุมมองธุรกิจกว้างๆ ที่ผู้บริหารใช้ในการประชุมทางโทรศัพท์ ส่วนตัวหลังเป็นมุมมองที่สามารถติดตามได้ทีละรายการในตารางส่วนงานของงบการเงิน การนำมาปนกันก็เหมือนกับการนับรายได้ "ที่เกี่ยวข้องกับมื้อค่ำ" ทั้งหมดในร้านอาหารเป็นรายได้ของอาหารจานหลัก ผลลัพธ์ก็คืออาหารจานหลักจะดูเหมือนครอบคลุมทุกอย่าง
นี่ไม่ได้หมายความว่าผู้บริหารกำลังพูดเกินจริง ผลกระทบของ AI ต่อ Intel อาจข้าม DCAI ไปยังฝั่งไคลเอนต์ การบรรจุ การรับจ้างผลิต และระบบสนับสนุนแพลตฟอร์ม แต่ตราบใดที่บริษัทยังไม่แยกส่วนประกอบเหล่านี้ในงบการเงิน การเขียนข่าวก็ไม่สามารถแทนที่มุมมองกว้างๆ จากการประชุมทางโทรศัพท์ด้วยสัดส่วนรายได้ของส่วนงานได้
แผนภาพนี้ไม่ได้ต้องการแก้ไขความมองโลกในแง่ดี แต่เป็นการแก้ไขการสลับมุมมอง Intel สามารถพูดได้ว่าสัดส่วนธุรกิจที่มากขึ้นถูกดึงดูดโดยความต้องการ AI แต่ไม่สามารถถูกเขียนให้เป็นบริษัทที่ DCAI คิดเป็น 70% ของรายได้
จุดที่ยังไม่ได้แก้ไขจริงๆ อยู่ที่ไหน?
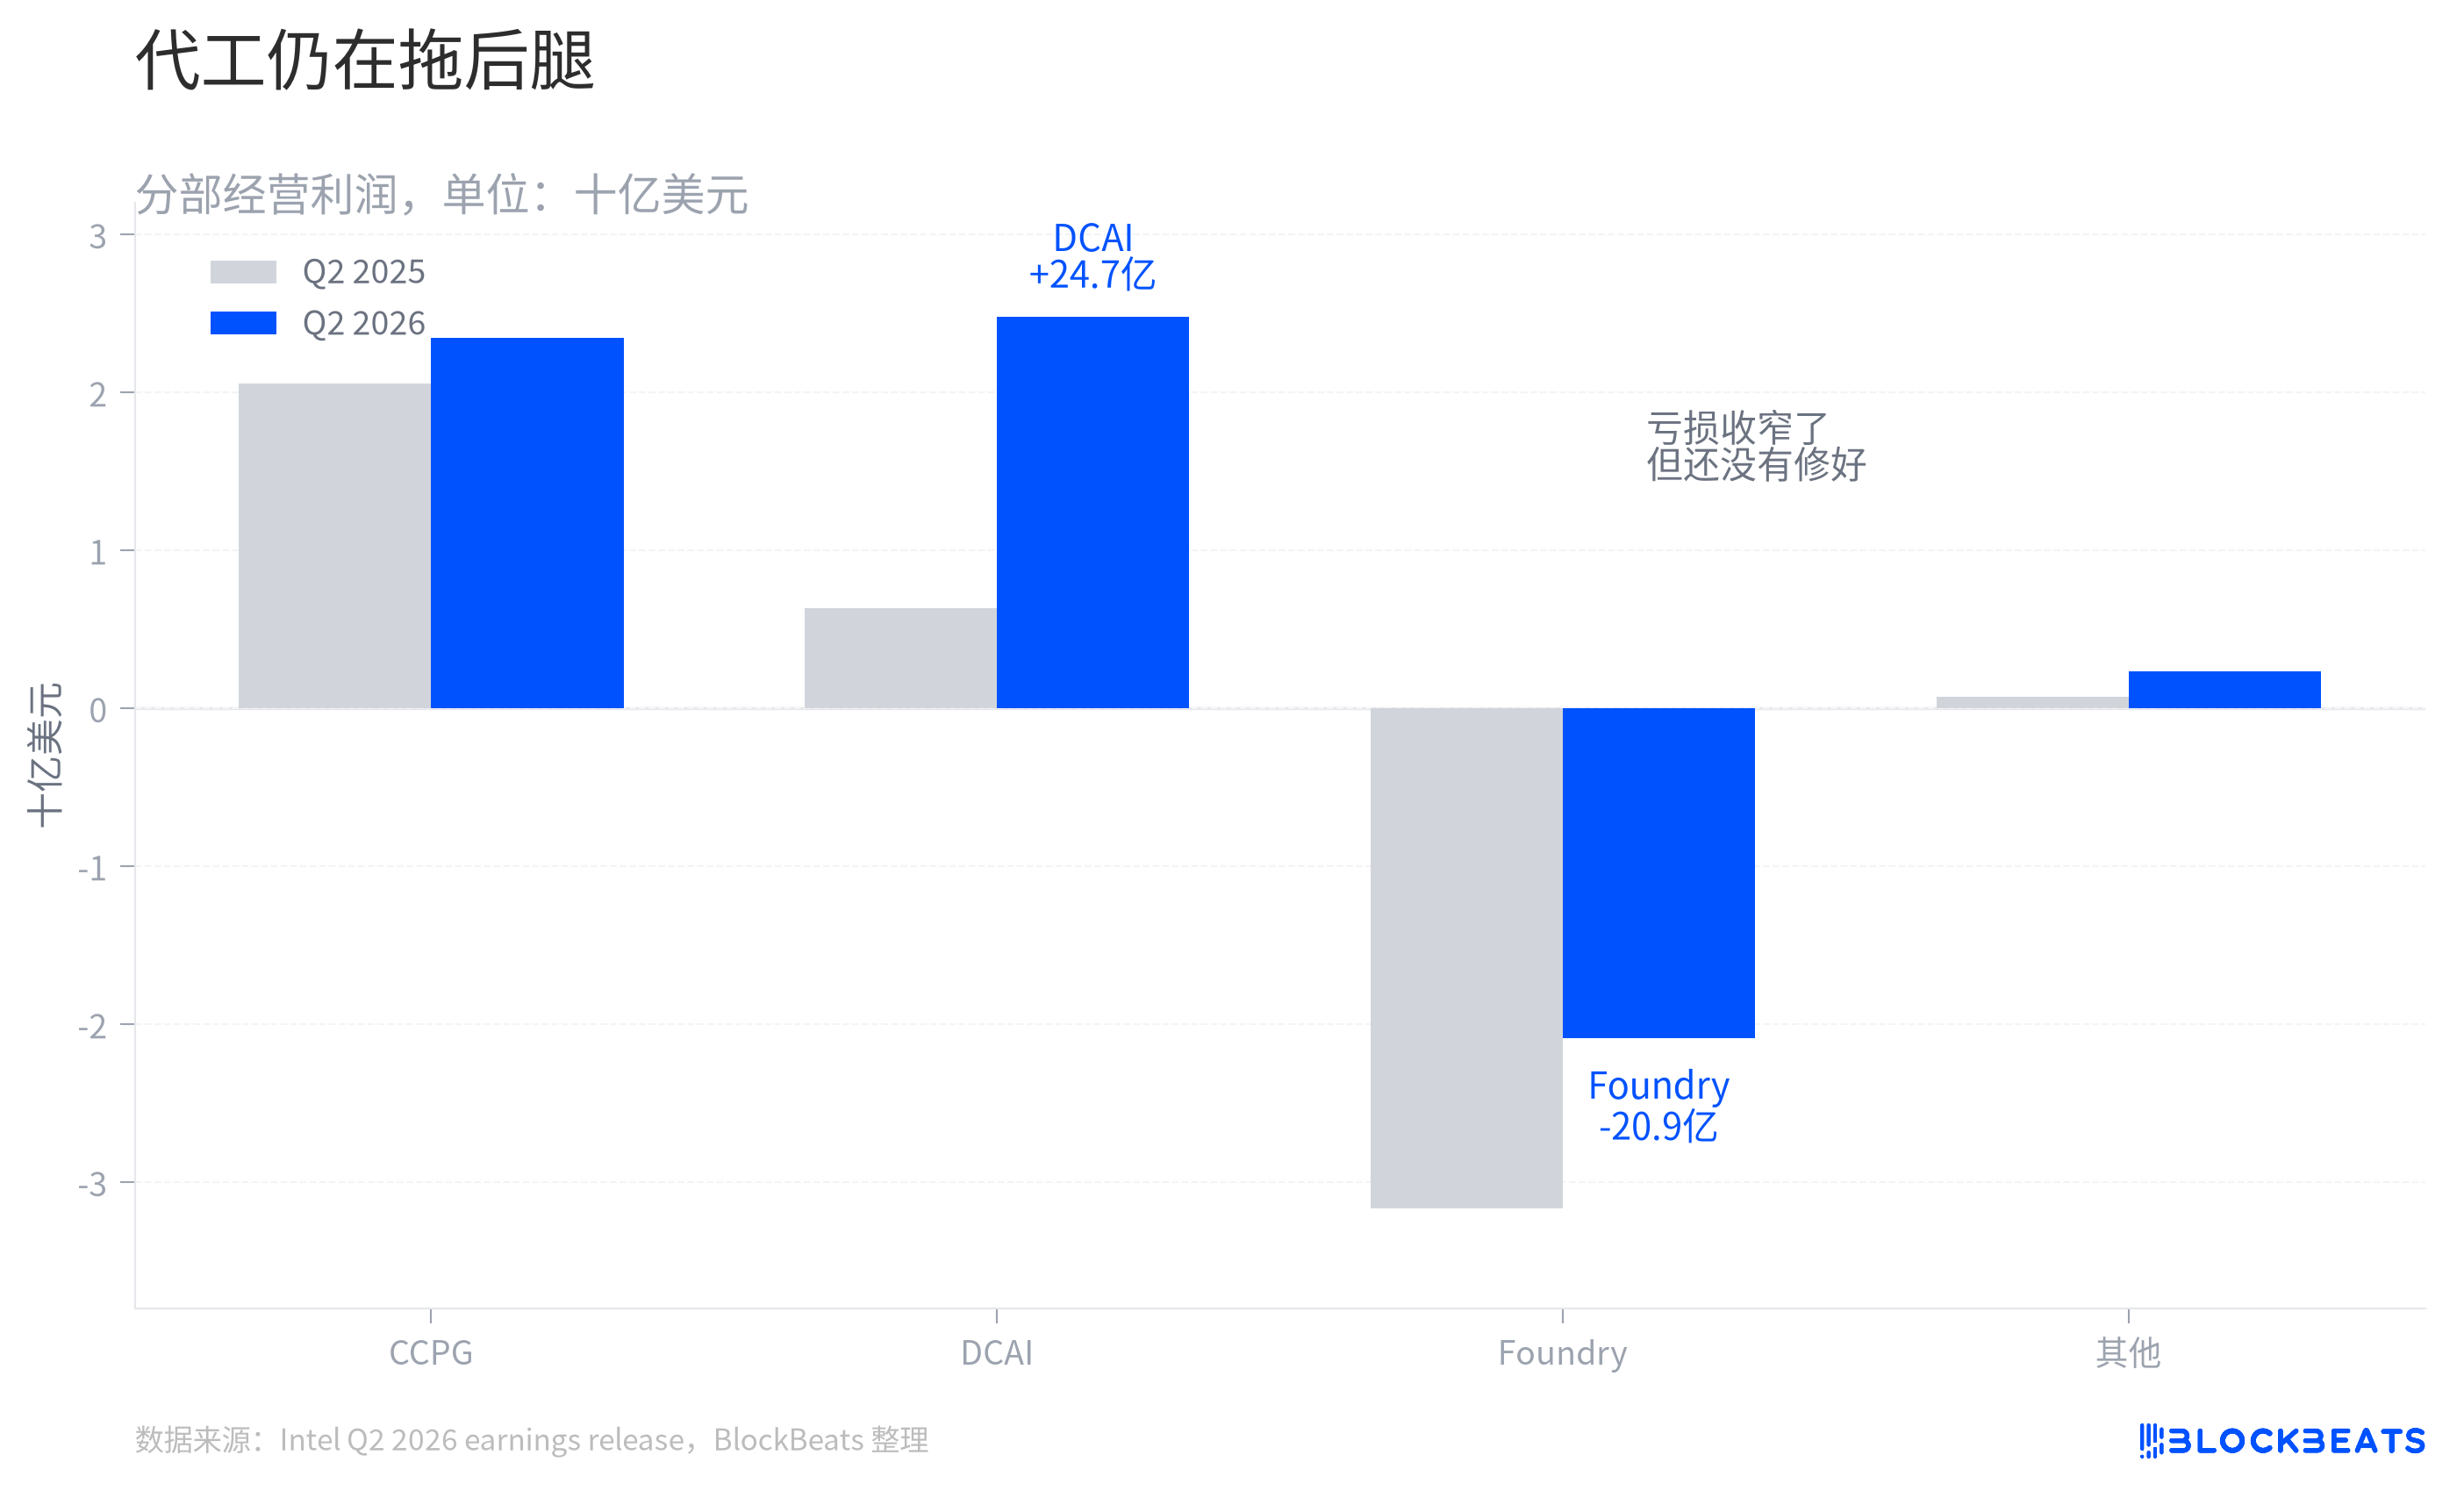
สุดท้ายมาดู Foundry นี่คือส่วนที่ถูกบดบังได้ง่ายที่สุดจากกำไรหลังเวลาทำการในงบการเงินนี้
ตามรายงานทางการเงินของอินเทล DCAI มีกำไรจากการดำเนินงาน 2.474 พันล้านดอลลาร์สหรัฐ ขณะที่ Foundry ขาดทุน 2.089 พันล้านดอลลาร์สหรัฐ ฝ่ายแรกเปรียบเสมือนแรงดึงที่ดึงหัวรถจักรขึ้นมา ส่วนฝ่ายหลังยังคงเป็นเบรกที่ยังไม่ปลด
ปัญหาของอินเทลไม่ใช่การไม่มีรายได้จาก AI แต่เป็นเพราะรอบ AI นี้ยังไม่สามารถเปลี่ยนสายธุรกิจการผลิตชิปให้กลายเป็นเครื่องจักรทำกำไรได้
พูดอย่างยุติธรรม Foundry ก็ไม่ได้ไร้การปรับปรุง ในช่วงเดียวกันของปีที่แล้วขาดทุน 3.168 พันล้านดอลลาร์สหรัฐ และในไตรมาสที่ 2 ของปี 2026 การขาดทุนก็ลดลงแล้ว สำหรับบริษัทผลิตสินทรัพย์หนัก การลดลงนี้ไม่ใช่เรื่องเล็ก การคิดค่าเสื่อมราคาของโรงงานเวเฟอร์ การเพิ่มกำลังการผลิต และการปรับโครงสร้างลูกค้า ล้วนไม่สามารถพลิกกลับได้อย่างรวดเร็วในแต่ละไตรมาสเหมือนซอฟต์แวร์คลาวด์
แต่เมื่อตลาดกำหนดราคาการเติบโตของ AI มักจะใช้โมเดลของ NVIDIA เป็นเกณฑ์โดยไม่รู้ตัว ข้อดีของ NVIDIA คือรอบ AI เข้าสู่รายได้ที่มีกำไรสูงจาก GPU และผลิตภัณฑ์เครือข่ายโดยตรง เส้นทางของอินเทลซับซ้อนกว่า ต้องขาย CPU รักษาฐานลูกค้าหลัก ผลักดันกระบวนการผลิตขั้นสูง และให้ธุรกิจการผลิตชิปพิสูจน์ว่าสามารถรับลูกค้าภายนอกได้
นี่คือความตึงเครียดที่แท้จริงของรายงานผลประกอบการนี้ DCAI ทำให้อินเทลกลับมาอยู่ในรายชื่อการซื้อขาย AI อีกครั้ง ขณะที่ Foundry ยังคงเตือนตลาดว่าอินเทลไม่ใช่บริษัท AI ที่เบาและคล่องตัว
ครั้งนี้อินเทลไม่ได้ใบรับรองการฟื้นคืนชีพ แต่เป็นตั๋วเข้าสนามที่ถูกประเมินราคาใหม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง