ซิตี้วิเคราะห์: ปรับเพิ่มราคาเป้าหมายของกูเกิลเป็น 447 ดอลลาร์ คลาวด์ AI กลบความกังวลเรื่องการค้นหา

TL;DR
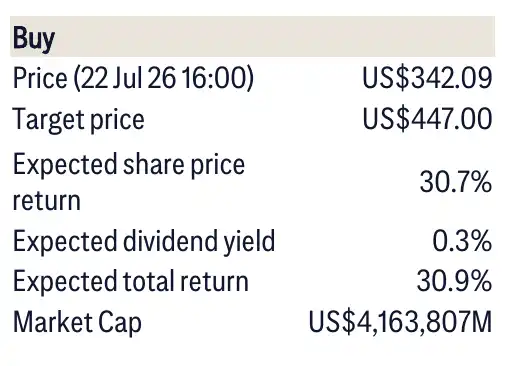
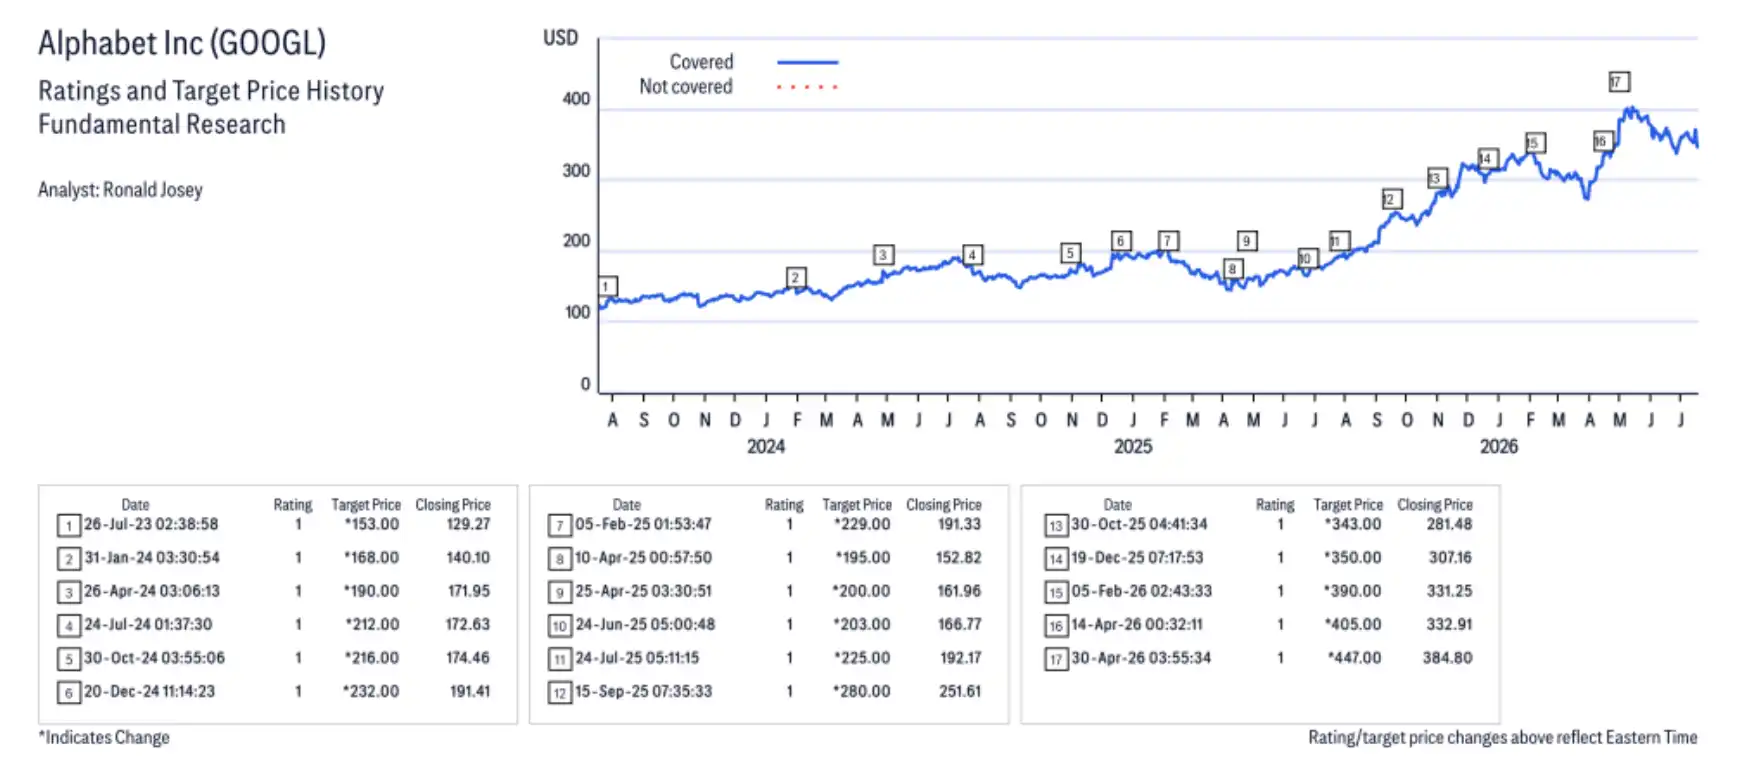
· ซิตี้คงอันดับซื้อ Alphabet ราคาเป้าหมาย 447 ดอลลาร์ คิดเป็นผลตอบแทนรวมประมาณ 31% จากราคาปิด 342.09 ดอลลาร์
· ไตรมาสที่ 2 รายได้ Google Cloud เพิ่มขึ้น 81.8% เมื่อเทียบปีต่อปี Backlog พุ่งแตะ 514 พันล้านดอลลาร์ ความต้องการพลังประมวลผล AI เป็นปัจจัยหนุนมูลค่า
· การค้นหาและ YouTube ยังคงเติบโต แต่รายจ่ายลงทุน 44.9 พันล้านดอลลาร์ การแข่งขันด้าน AI และข้อจำกัดด้านกฎหมายต่อต้านการผูกขาดจำกัดโมเมนตัมขาขึ้น
ซิตี้คงอันดับซื้อ Alphabet หลังจากรายงานผลประกอบการไตรมาสที่ 2 และกำหนดราคาเป้าหมาย 447 ดอลลาร์ คิดเป็นผลตอบแทนจากราคาหุ้น 30.7% และผลตอบแทนรวมคาดการณ์ 30.9% จากราคาปิด 342.09 ดอลลาร์เมื่อวันที่ 22 กรกฎาคม
การเปลี่ยนแปลงหลักหลังรายงานผลประกอบการนี้ ไม่ใช่แค่ Alphabet ทำได้ดีกว่าคาดการณ์ตลาดเล็กน้อย แต่เป็นการพลิกกลับของกระแส AI ใน Google: ก่อนหน้านี้ตลาดกังวลว่า AI Search จะกัดกร่อนรายได้โฆษณาและอัตรากำไรของ Google Search แต่ตอนนี้ผลประกอบการแสดงให้เห็นว่าการค้นหายังคงเติบโต YouTube ทำได้ดีกว่าคาด และ Google Cloud เร่งตัวขึ้นอย่างชัดเจนจากความต้องการ AI
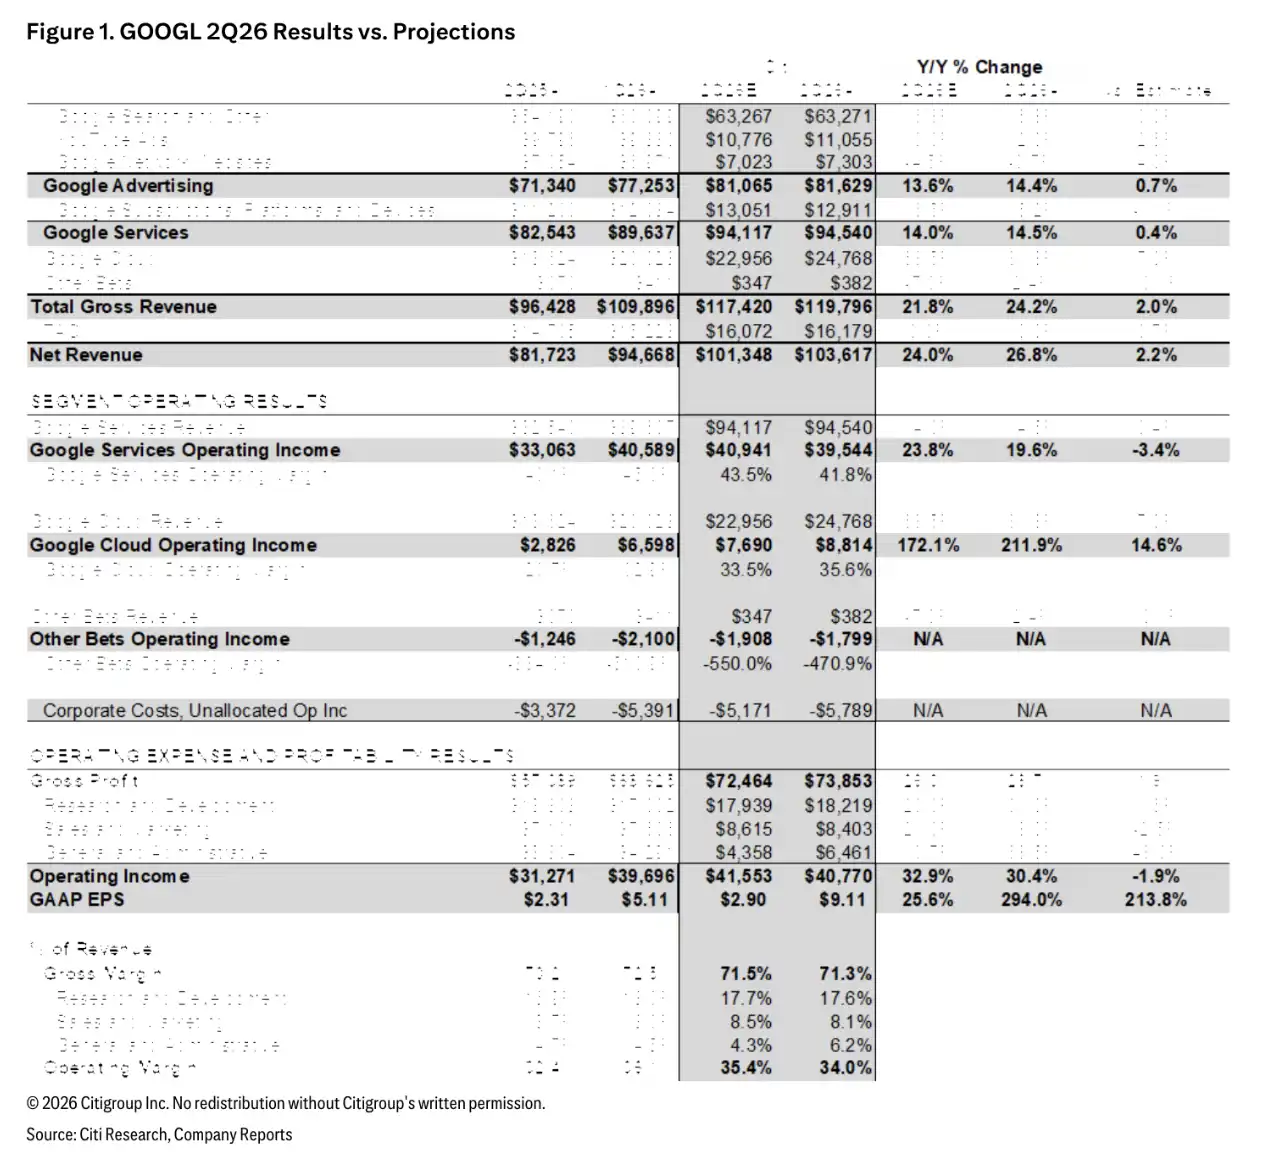
ไตรมาสที่ 2 Alphabet มีรายได้รวม 119.8 พันล้านดอลลาร์ เพิ่มขึ้น 23% เมื่อเทียบปีต่อปีตามอัตราแลกเปลี่ยนคงที่ สูงกว่าความเห็นพ้องของ FactSet ประมาณ 2% กำไรจากการดำเนินงาน 40.8 พันล้านดอลลาร์ อัตรากำไรจากการดำเนินงาน 34% สูงกว่าความเห็นพ้องประมาณ 1% GAAP EPS อยู่ที่ 9.11 ดอลลาร์ แต่รวมกำไรที่ยังไม่เกิดขึ้นจริงจากตราสารทุน 98 พันล้านดอลลาร์ ซึ่งไม่สามารถเทียบเท่ากับการพุ่งขึ้นของกำไรจากการดำเนินงานได้โดยตรง
เบื้องหลังราคาเป้าหมาย 447 ดอลลาร์ คือการเดิมพันว่า AI ไม่ได้ทำลาย Google
ราคาเป้าหมาย 447 ดอลลาร์ของซิตี้อิงจาก GAAP EPS ปี 2027 ที่ 15.90 ดอลลาร์ และอัตราส่วน P/E ประมาณ 28 เท่า อัตราส่วนนี้สูงกว่าตลาดและช่วงประวัติศาสตร์ของ Google เอง โดยมีเหตุผลว่า Google Cloud เร่งตัวอีกครั้งจากความต้องการ TPU และ Gemini ขณะที่ปริมาณการค้นหายังคงแข็งแกร่ง
กล่าวอีกนัยหนึ่ง ข้อมูลสำคัญที่สุดจากผลประกอบการของ Alphabet ครั้งนี้คือ: ปัจจุบัน AI ยังไม่ทำลายฐานธุรกิจโฆษณาหลักของ Google ก่อน แต่กลับให้จุดเติบโตใหม่แก่บริษัทในด้านธุรกิจคลาวด์ พลังประมวลผล และผลิตภัณฑ์โมเดลขนาดใหญ่
ตลอดปีที่ผ่านมา ความกังวลหลักของตลาดที่มีต่อ Google เน้นไปที่สองประเด็น ประการแรก ปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI) จะเปลี่ยนจุดเริ่มต้นการค้นหาของผู้ใช้หรือไม่ ซึ่งจะทำให้โฆษณาในการค้นหาอ่อนแอลง ประการที่สอง การไล่ตามโมเดล AI และพลังการประมวลผลจะทำให้รายจ่ายด้านทุนกลืนกินผลกำไรอย่างรวดเร็วหรือไม่ ข้อมูลในไตรมาสที่สองให้คำตอบในแง่ดีมากขึ้นชั่วคราว: การค้นหายังคงเติบโต และอัตรากำไรของธุรกิจคลาวด์ก็ดีขึ้นเช่นกัน
รายได้จากการค้นหาและอื่นๆ อยู่ที่ 63.3 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 16.8% เมื่อเทียบกับปีก่อน ซึ่งใกล้เคียงกับความคาดหวังของตลาด รายได้จากโฆษณา YouTube อยู่ที่ 11.1 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 12.9% เมื่อเทียบกับปีก่อน สูงกว่าฉันทามติประมาณ 2% รายได้รวมของ Google Services อยู่ที่ 94.5 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 14.5% เมื่อเทียบกับปีก่อน ซึ่งเป็นไปตามความคาดหวังเป็นส่วนใหญ่ อัตรากำไรจากการดำเนินงานอยู่ที่ 41.8% เพิ่มขึ้น 170 จุดพื้นฐานเมื่อเทียบกับปีก่อน
นั่นหมายความว่า ผลกระทบของ AI ต่อการสร้างรายได้จากการค้นหา อย่างน้อยก็ยังไม่ปรากฏเป็นรายได้ที่ลดลงในรายงานผลประกอบการไตรมาสที่สอง ในทางตรงกันข้าม ปริมาณการใช้งานคำค้นหา AI ที่พุ่งสูง การพัฒนาโปรดักต์ Gemini และแผนการสร้างรายได้จากการค้นหา AI กลายเป็นประเด็นที่ได้รับความสนใจมากที่สุดในการประชุมทางโทรศัพท์ของผู้บริหาร
ธุรกิจคลาวด์เร่งตัวขึ้นอย่างกะทันหัน ยอดคำสั่งซื้อค้างส่งพุ่งถึง 514 พันล้านดอลลาร์สหรัฐ
สิ่งที่สนับสนุนราคาเป้าหมายอย่างแท้จริงคือ Google Cloud
รายได้ของ Google Cloud ในไตรมาสที่สองอยู่ที่ 24.8 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 81.8% เมื่อเทียบกับปีก่อน สูงกว่าฉันทามติของตลาดประมาณ 11% และเร่งตัวขึ้นจากอัตราการเติบโต 63% ในไตรมาสแรก สำหรับธุรกิจคลาวด์ที่มีขนาดพอสมควรแล้ว อัตราการเติบโตของรายได้ที่ใกล้ 82% ถือเป็นตัวเลขที่โดดเด่นที่สุดในรายงานผลประกอบการนี้
ที่สำคัญยิ่งกว่าคือ Backlog ยอดคำสั่งซื้อค้างส่งของ Google Cloud เพิ่มขึ้น 385% เมื่อเทียบกับปีก่อน เป็น 514 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 11% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 52 พันล้านดอลลาร์สหรัฐในไตรมาสเดียว สำหรับนักลงทุน ตัวเลขนี้บ่งบอกถึงความต่อเนื่องของความต้องการ AI Cloud ได้ดีกว่ารายได้ในไตรมาสเดียว: คำสั่งซื้อในอนาคตที่ลูกค้าเซ็นสัญญาไว้กำลังสะสมตัวอย่างรวดเร็ว
ผลกำไรของธุรกิจคลาวด์ก็ไม่ได้ถูกการเติบโตบั่นทอน กำไรจากการดำเนินงานของ Google Cloud ในไตรมาสที่สองอยู่ที่ 8.8 พันล้านดอลลาร์สหรัฐ อัตรากำไรจากการดำเนินงาน 35.6% สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 6.9 พันล้านดอลลาร์สหรัฐและอัตรากำไร 31.1% เพิ่มขึ้น 1490 จุดพื้นฐานเมื่อเทียบกับปีก่อน ในอดีต ธุรกิจคลาวด์มักถูกมองว่าเป็นตัวถ่วงอัตรากำไรของ Alphabet แต่ตอนนี้มันเริ่มมีส่วนสนับสนุนทั้งการเติบโตและผลกำไรไปพร้อมกัน
ความต้องการ AI เป็นแกนหลักที่ทำให้ธุรกิจคลาวด์เร่งตัวขึ้นในรอบนี้ พลังการประมวลผล TPU การใช้งานโมเดล Gemini ความต้องการฝึกอบรมและ Inference ของลูกค้าองค์กร ล้วนผลักดันรายได้และคำสั่งซื้อของ Google Cloud ให้สูงขึ้น Citi ยังให้ความสำคัญในการประชุมทางโทรศัพท์ครั้งต่อไปกับความต้องการ GCP การขาย TPU ความจุในการประมวลผล และความคืบหน้าของโปรดักต์อย่าง Gemini 3.5 Pro
แต่นี่ไม่ได้หมายความว่าการเติบโตสูงของธุรกิจคลาวด์จะสามารถขยายผลเป็นเส้นตรงได้ คำสั่งซื้อที่ค้างอยู่แสดงถึงความชัดเจนของรายได้ในอนาคตที่เพิ่มขึ้น แต่ก็ยังต้องพึ่งพาความสามารถในการส่งมอบ จังหวะการสร้างศูนย์ข้อมูล การปฏิบัติตามสัญญาของลูกค้า และความแข็งแกร่งของความต้องการ AI โดยเฉพาะอย่างยิ่งในบริบทที่การลงทุนในโครงสร้างพื้นฐาน AI ขยายตัวอย่างกว้างขวาง ความเร็วในการรับรู้รายได้และเสถียรภาพของอัตรากำไรยังคงเป็นประเด็นที่ตลาดจะจับตามองต่อไป
การค้นหายังคงมั่นคง ค่าใช้จ่ายด้านทุนก็หนักขึ้น
ฐานโฆษณาของ Alphabet ที่ไม่ชะลอตัวลง เป็นเงื่อนไขเบื้องต้นที่ทำให้การเล่าเรื่องในแง่ดีเกี่ยวกับ AI ในครั้งนี้เป็นจริง
รายได้จากการค้นหาและอื่นๆ อยู่ที่ 63.3 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 16.8% เมื่อเทียบกับปีก่อน แสดงให้เห็นว่าโฆษณาการค้นหาหลักยังคงมีความยืดหยุ่น รายได้จากโฆษณา YouTube อยู่ที่ 11.1 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 12.9% เมื่อเทียบกับปีก่อน ซึ่งบ่งชี้ว่าความต้องการโฆษณาวิดีโอออนไลน์ยังคงฟื้นตัวและขยายตัว โฆษณาออนไลน์ไม่ได้อ่อนแอลงอย่างชัดเจน ทำให้ Alphabet มีพื้นที่ทางการเงินในการเพิ่มการลงทุนในโครงสร้างพื้นฐาน AI ต่อไป
อย่างไรก็ตาม อีกด้านหนึ่งที่ AI นำมาคือค่าใช้จ่ายด้านทุนที่เพิ่มสูงขึ้นอย่างต่อเนื่อง ค่าใช้จ่ายด้านทุนในไตรมาสที่สองอยู่ที่ 44.9 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 9.3 พันล้านดอลลาร์สหรัฐเมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งสอดคล้องกับประมาณการก่อนหน้านี้ของ Citi โดยทิศทางการลงทุนหลักคือโครงสร้างพื้นฐานทางเทคโนโลยี รวมถึงศูนย์ข้อมูล เซิร์ฟเวอร์ และค่าใช้จ่ายที่เกี่ยวข้องกับพลังประมวลผล AI
นี่จะกลายเป็นหนึ่งในการทดสอบความกดดันที่สำคัญที่สุดของ Alphabet ในอีกไม่กี่ไตรมาสข้างหน้า: หากรายได้จากคลาวด์ AI และคำสั่งซื้อยังคงเติบโต ค่าใช้จ่ายด้านทุนที่สูงสามารถถูกมองโดยตลาดว่าเป็น "การขยายกำลังการผลิตตามความต้องการ" หากการเติบโตของคลาวด์ชะลอตัวลง และการสร้างรายได้จาก AI Search ไม่เป็นไปตามที่คาด ค่าใช้จ่ายด้านทุนเดียวกันนี้จะกลายเป็นแรงกดดันต่ออัตรากำไรและกระแสเงินสดอิสระ
ดังนั้น รายงานผลประกอบการไตรมาสที่สองไม่ได้พิสูจน์ง่ายๆ ว่า Alphabet เข้าสู่ช่วงการขยายตัวแบบไร้ความเสี่ยง แต่เป็นการเปลี่ยนจุดสนใจของตลาดจาก "AI จะกระทบการค้นหาหรือไม่" ไปเป็น "รายได้จากคลาวด์ที่ AI นำมาสามารถครอบคลุมการลงทุนที่สูงขึ้นได้หรือไม่"
GAAP EPS ที่ 9.11 ดอลลาร์สหรัฐก็ต้องมองอย่างมีสติ ตัวเลขนี้รวมกำไรที่ยังไม่เกิดขึ้นจริงจากหลักทรัพย์ในตราสารทุนมูลค่า 98 พันล้านดอลลาร์สหรัฐ ซึ่งไม่สามารถใช้ตัดสินความสามารถในการทำกำไรของธุรกิจหลักได้โดยตรง สิ่งที่สะท้อนคุณภาพการดำเนินงานได้ดีกว่าคือความสมดุลระหว่างอัตราการเติบโตของรายได้ อัตรากำไรจากการดำเนินงาน อัตรากำไรของคลาวด์ และค่าใช้จ่ายด้านทุน
พื้นที่ในการปรับตัวขึ้นไม่ใช่ผลตอบแทนที่แน่นอน กฎระเบียบและการแข่งขันยังคงกดดันมูลค่า
ราคาเป้าหมายที่ 447 ดอลลาร์สหรัฐทำให้ Alphabet เหลือพื้นที่ผลตอบแทนรวมที่คาดหวังประมาณ 31% แต่พื้นที่นี้ขึ้นอยู่กับเงื่อนไขหลายประการที่เกิดขึ้นพร้อมกัน: การใช้งานการค้นหาและรายได้จากโฆษณายังคงมีเสถียรภาพ Google Cloud รักษาการเติบโตในระดับสูง ความต้องการ AI ที่เกิดจาก TPU และ Gemini สามารถเปลี่ยนเป็นรายได้ที่ยั่งยืน และค่าใช้จ่ายด้านทุนไม่ได้บีบอัตรากำไรอย่างชัดเจน
ความเสี่ยงก็ชัดเจนเช่นกัน การชะลอตัวของเศรษฐกิจมหภาคและการบริโภคจะส่งผลกระทบต่องบโฆษณา หากการใช้จ่ายโฆษณาทางอินเทอร์เน็ตชะลอตัวลง ทั้ง Search และ YouTube จะได้รับผลกระทบ หากการแข่งขันด้าน AI รุนแรงกว่าที่คาดไว้ ก็อาจส่งผลกระทบต่อช่องทางการค้นหา และอาจบีบให้ Alphabet ต้องเพิ่มการลงทุนในโมเดลและพลังการประมวลผลต่อไป
แรงกดดันด้านกฎระเบียบก็ยังไม่หายไป กฎระเบียบที่เกี่ยวข้องกับการผูกขาด ข้อมูล และความเป็นส่วนตัว ยังคงส่งผลกระทบต่อรูปแบบธุรกิจของ Google Search, เทคโนโลยีโฆษณา และธุรกิจแพลตฟอร์ม สำหรับบริษัทที่มีมูลค่าตลาดเกิน 4 ล้านล้านดอลลาร์ ผลลัพธ์ของกฎระเบียบจะส่งผลโดยตรงต่อตัวคูณมูลค่าที่ตลาดยินดีให้
ดังนั้น แก่นของรายงานหลังผลประกอบการนี้ไม่ใช่ "Alphabet ชนะ AI แล้ว" แต่เป็นข้อมูลในไตรมาสที่สองที่พิสูจน์ชั่วคราวว่า AI ยังไม่ได้ทำให้สองเสาหลักของ Google อ่อนแอลง การโฆษณาใน Search ยังคงเติบโต และธุรกิจคลาวด์ก็เร่งตัวขึ้นทั้งในด้านคำสั่งซื้อและรายได้ ต่อไป หากคำสั่งซื้อคลาวด์มูลค่า 514 พันล้านดอลลาร์สามารถเปลี่ยนเป็นรายได้อย่างต่อเนื่อง และการใช้จ่ายด้านทุนระดับ 44.9 พันล้านดอลลาร์ไม่ได้กัดกินกำไร ราคาเป้าหมายที่ 447 ดอลลาร์ก็จะมีแรงหนุนที่แข็งแกร่งขึ้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง