เบิร์นสไตน์วิเคราะห์: ราคาเป้าหมายของ TSMC อยู่ที่ 2,780 หยวน CoWoS และ N2 จะสามารถสานต่อความสำเร็จได้หรือไม่?

TL;DR
· รายได้ของ TSMC ในไตรมาสที่ 2 ปี 2026 อยู่ที่ประมาณ 1.27 ล้านล้านเหรียญไต้หวันใหม่ เพิ่มขึ้น 67.9% เมื่อเทียบกับเดือนมิถุนายนของปีก่อน ความต้องการ AI ยังคงเป็นจริง
· Bernstein คงราคาเป้าหมายไว้ที่ 2,780 เหรียญไต้หวันใหม่ โดยโมเดลเดิมพันว่าการใช้จ่ายด้านทุนสูงจะนำไปสู่กำลังการผลิต AI ที่มากขึ้น
· มูลค่าที่สูงต้องการอัตรากำไรขั้นต้นที่ตามทัน การหาซัพพลายเออร์รายที่สองของลูกค้าและความเสี่ยงทางภูมิรัฐศาสตร์ยังคงกดดัน upside
รายได้ของ TSMC ในไตรมาสที่ 2 อยู่ที่ประมาณ 1.27 ล้านล้านเหรียญไต้หวันใหม่ เพิ่มขึ้น 12% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 36% เมื่อเทียบกับปีก่อน อยู่ในช่วงแนวทางรายได้เป็นดอลลาร์สหรัฐที่บริษัทเคยให้ไว้ และใกล้เคียงกับช่วงกลางถึงบน ข้อมูลรายได้รายเดือนจากเว็บไซต์ TSMC แสดงให้เห็นว่ารายได้ในเดือนมิถุนายนอยู่ที่ 442,680 ล้านเหรียญไต้หวันใหม่ เพิ่มขึ้น 6.2% เมื่อเทียบกับเดือนก่อน และเพิ่มขึ้น 67.9% เมื่อเทียบกับปีก่อน
ข้อมูลชุดนี้ทำให้ตลาดยังคงเดิมพันในทิศทางเดียว: ความต้องการชิป AI กระบวนการผลิตขั้นสูง และการบรรจุภัณฑ์ขั้นสูงยังคงเกินอุปทาน Bernstein เพิ่งคงอันดับ Outperform สำหรับ TSMC และตั้งราคาเป้าหมายไว้ที่ 2,780 เหรียญไต้หวันใหม่ เมื่อเทียบกับราคาปิดที่ 2,440 เหรียญไต้หวันใหม่ในตลาดหุ้นไต้หวันเมื่อวันที่ 13 กรกฎาคม ราคาเป้าหมายนี้ยังคงมี upside แต่นักลงทุนต่อไปจะไม่สนใจแค่รายได้รายไตรมาส แต่จะสนใจกำลังการผลิต อัตรากำไรขั้นต้น และการเพิ่มกำลังการผลิตของกระบวนการ N2
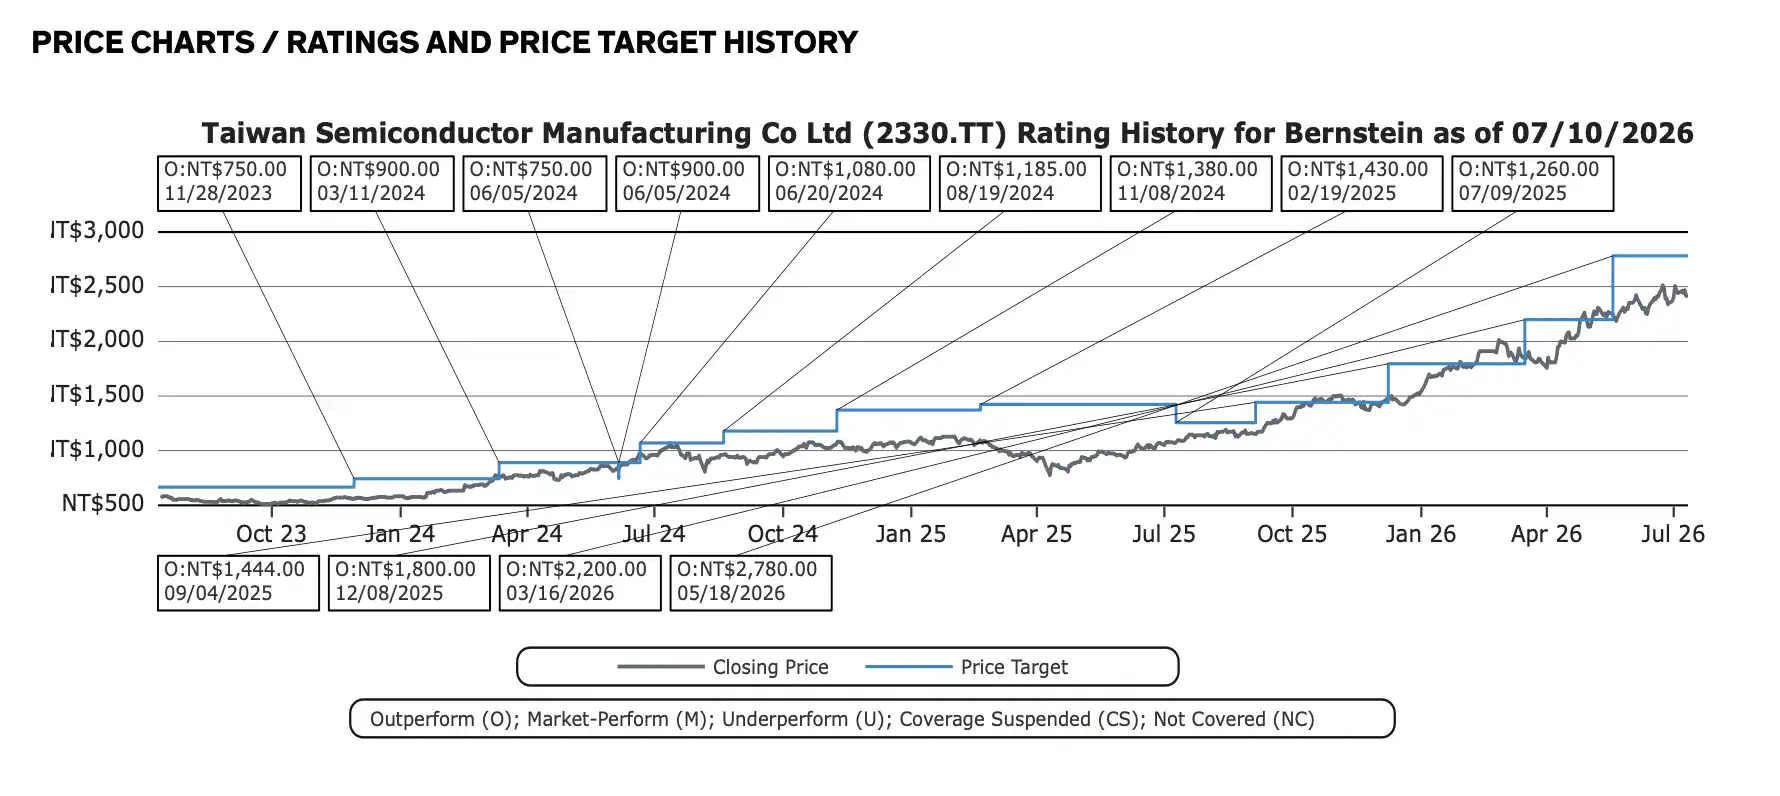
Bernstein ปรับเพิ่มราคาเป้าหมาย TSMC อย่างต่อเนื่อง
TSMC จะจัดประชุมชี้แจงผลประกอบการไตรมาสที่ 2 ในวันที่ 16 กรกฎาคม รายได้ไตรมาสที่ 2 ได้เปิดเผยแล้ว ความสนใจเปลี่ยนไปที่ฝ่ายบริหารจะอัปเดตความต้องการตลอดทั้งปี การขยายกำลังการผลิตบรรจุภัณฑ์ขั้นสูง การใช้จ่ายด้านทุนในปี 2026 ถึง 2027 และว่าการลงทุนที่หนักหน่วงจะเริ่มกดดันอัตรากำไรขั้นต้นหรือไม่
รายได้ไตรมาสที่ 2 ใกล้ช่วงกลางถึงบนของแนวทาง เดือนมิถุนายนเพิ่มขึ้นเกือบ 68% เมื่อเทียบกับปีก่อน
รายได้ไตรมาสที่ 2 ที่ 1.27 ล้านล้านเหรียญไต้หวันใหม่ เป็นตัวเลขที่ตรงที่สุดในรายงานนี้ บริษัทเคยให้แนวทางรายได้เป็นดอลลาร์สหรัฐสำหรับไตรมาสที่ 2 ไว้ที่ 39,000 ถึง 40,200 ล้านดอลลาร์สหรัฐ โดยสมมติอัตราแลกเปลี่ยนที่ 31.7 ตามเกณฑ์นี้ รายได้ไตรมาสที่ 2 อยู่ที่ประมาณ 39,600 ล้านดอลลาร์สหรัฐ อยู่ในช่วงแนวทางและใกล้ช่วงกลางถึงบน
รายได้ในเดือนมิถุนายนอยู่ที่ 442,680 ล้านเหรียญไต้หวันใหม่ เพิ่มขึ้นจาก 416,975 ล้านเหรียญไต้หวันใหม่ในเดือนพฤษภาคม รายได้รวมครึ่งปีแรกอยู่ที่ 2.404 ล้านล้านเหรียญไต้หวันใหม่ เพิ่มขึ้น 35.6% เมื่อเทียบกับปีก่อน ซึ่งแสดงให้เห็นว่าคำสั่งซื้อกระบวนการผลิตขั้นสูงและความต้องการที่เกี่ยวข้องกับ AI ยังคงเปลี่ยนเป็นรายได้จริง ไม่ใช่แค่ความคาดหวังในตลาดทุน
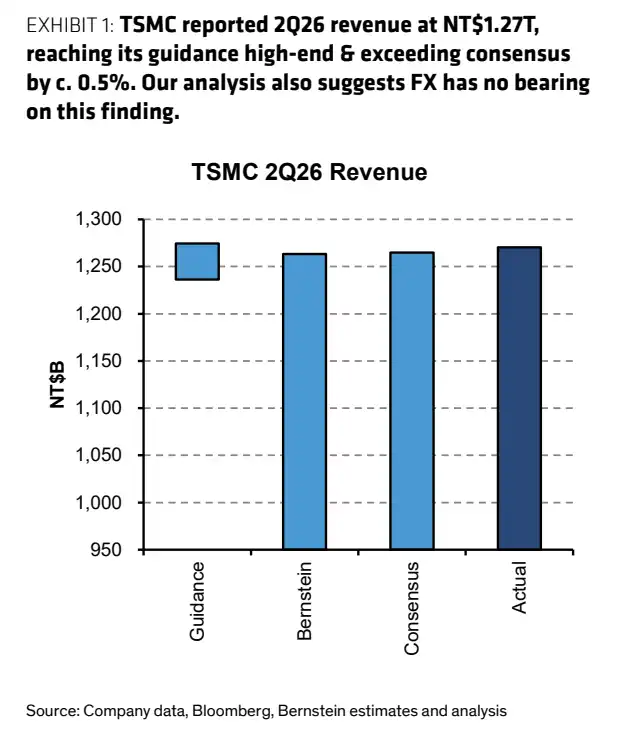
แผนภูมิแท่งเปรียบเทียบรายได้ไตรมาส 2 ปี 2569 รายได้จริงอยู่ที่ประมาณ 1.27 ล้านล้านเหรียญไต้หวันใหม่ สูงกว่าที่ตลาดคาดการณ์บางส่วน และอยู่ในช่วงที่บริษัทกำหนดไว้
อัตรากำไรเป็นอีกเส้นหนึ่ง รายงานต้นฉบับคาดว่าอัตรากำไรขั้นต้นไตรมาส 2 จะอยู่ที่ประมาณ 65% แต่ TSMC เคยให้แนวทางอย่างเป็นทางการไว้ที่ 65.5% ถึง 67.5% ก่อนการประกาศผลประกอบการอย่างเป็นทางการ ข้อความที่ปลอดภัยกว่าคือ ตลาดยังคงคาดว่าอัตรากำไรขั้นต้นของ TSMC จะอยู่ในระดับสูง แต่ตัวเลขสุดท้ายต้องรอผลประกอบการวันที่ 16 กรกฎาคม
สำหรับการรับจ้างผลิตเวเฟอร์ การรักษาอัตรากำไรขั้นต้นให้อยู่ในระดับสูงขึ้นอยู่กับสัดส่วนของกระบวนการผลิตขั้นสูง อัตราการใช้กำลังการผลิต แรงกดดันจากค่าเสื่อมราคา และอำนาจต่อรองของลูกค้า ข้อได้เปรียบในปัจจุบันของ TSMC คือ ความต้องการ AI และการประมวลผลประสิทธิภาพสูงยังคงช่วยให้บริษัทดูดซับรายจ่ายฝ่ายทุนที่สูงขึ้น
รายจ่ายฝ่ายทุน 56,000 ล้านเหรียญสหรัฐเพื่อแลกกับกำลังการผลิต AI
มูลค่าประเมินของ TSMC จะยืนหยัดต่อไปได้หรือไม่ ไม่เพียงแต่ดูว่ารายได้ไตรมาส 2 เกินคาดเท่าใด แต่ยังดูว่าบริษัทสามารถเปลี่ยนความต้องการ AI ให้เป็นกำลังการผลิตที่ส่งมอบได้หรือไม่
แบบจำลองของ Bernstein คาดการณ์ว่ารายจ่ายฝ่ายทุนของ TSMC ในปี 2569 จะอยู่ที่ 56,000 ล้านเหรียญสหรัฐ และเพิ่มขึ้นเป็น 68,000 ล้านเหรียญสหรัฐในปี 2570 ขนาดนี้สะท้อนถึงแรงกดดันสองชั้น: ความต้องการกระบวนการผลิตขั้นสูงยังคงเพิ่มขึ้น และกำลังการผลิตบรรจุภัณฑ์ขั้นสูงยังคงเป็นคอขวดในการส่งมอบชิป AI
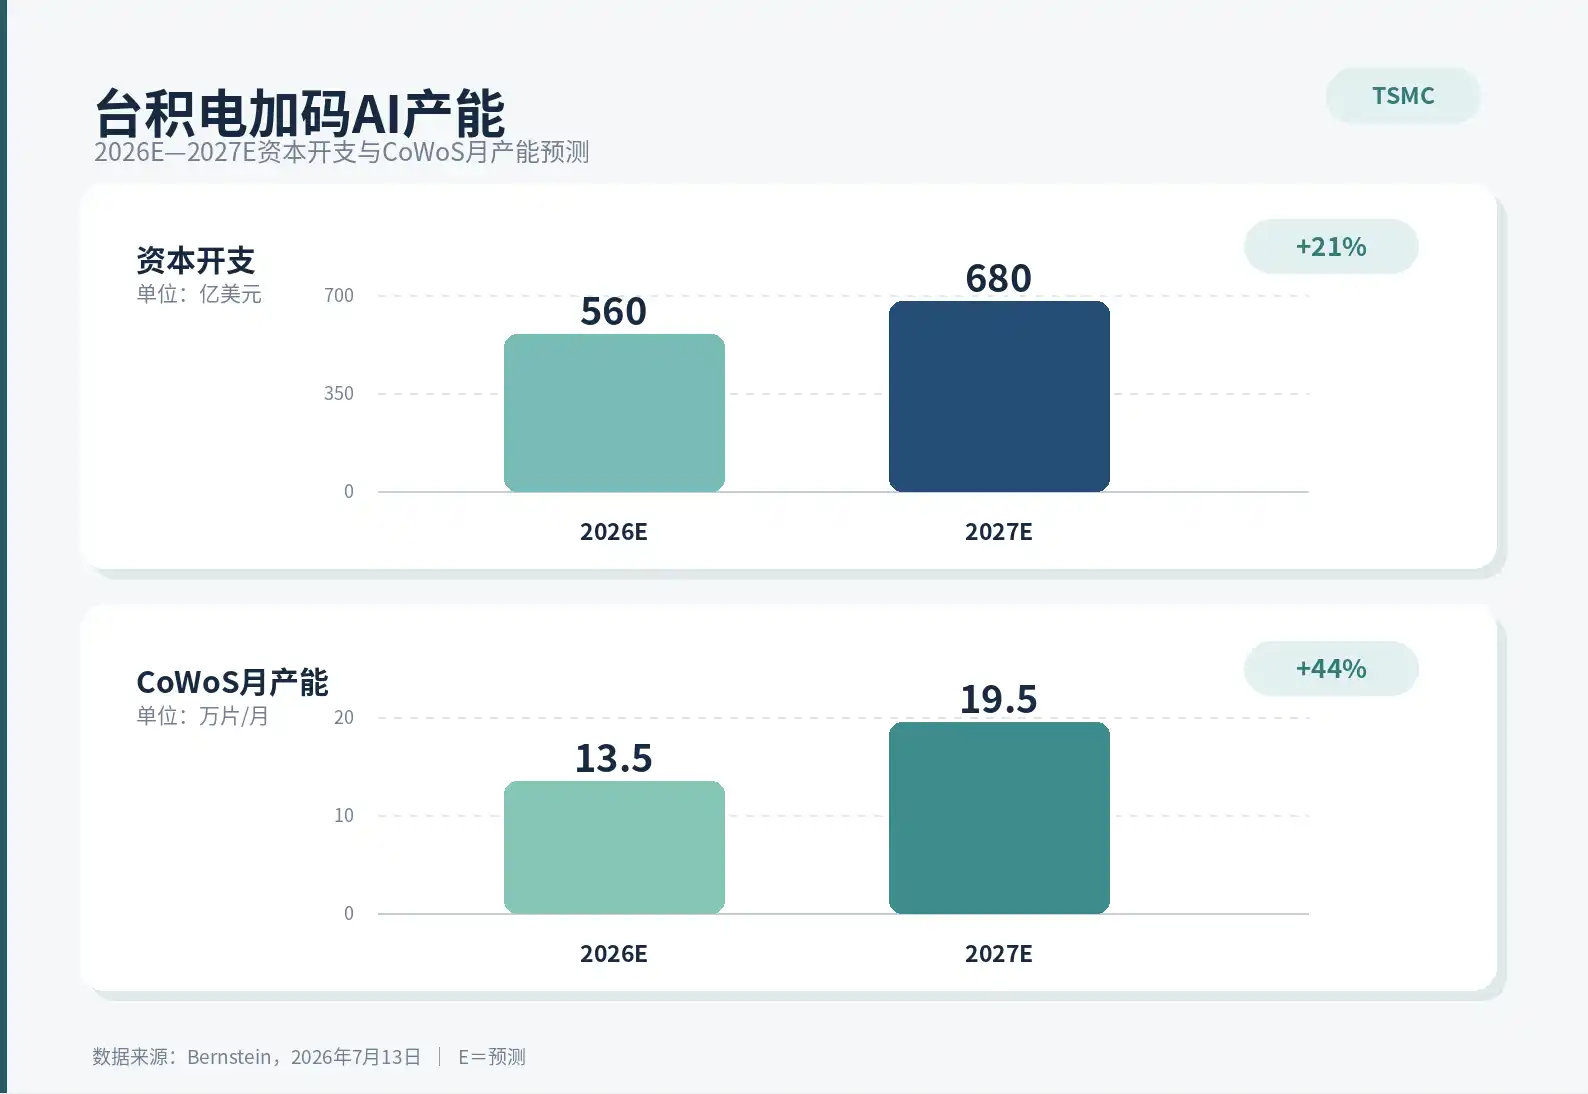
ภายใต้กรอบรายงานต้นฉบับ กำลังการผลิต CoWoS คาดว่าจะถึง 135,000 แผ่น/เดือนภายในสิ้นปี 2569 และ 195,000 แผ่น/เดือนภายในสิ้นปี 2570 สำหรับ NVIDIA, AMD และชิป AI ที่พัฒนาเองของบริษัทคลาวด์รายใหญ่ กำลังการผลิตบรรจุภัณฑ์ขั้นสูงส่งผลโดยตรงต่อความสามารถในการส่งมอบชิปตามกำหนดเวลา หลังจากการผลิตเวเฟอร์เสร็จสิ้น หากขั้นตอนบรรจุภัณฑ์ตามไม่ทัน การส่งออกสุดท้ายก็ยังถูกจำกัด
นี่คือเหตุผลที่ตลาดจะจับตาดูแนวทางรายจ่ายฝ่ายทุนของ TSMC รายจ่ายฝ่ายทุนสูงในด้านหนึ่งบ่งบอกถึงความต้องการที่แข็งแกร่ง แต่อีกด้านหนึ่งจะนำไปสู่ค่าเสื่อมราคาที่เพิ่มขึ้นและแรงกดดันด้านกระแสเงินสด ตราบใดที่ลูกค้าเต็มใจล็อกกำลังการผลิตและราคากระบวนการผลิตขั้นสูงยังคงอยู่ การลงทุนสูงก็คือการลงทุนเพื่อการเติบโต หากความต้องการ AI ชะลอตัว การลงทุนสูงจะกลับมากดดันอัตรากำไร
กระบวนการผลิต N2 จะเป็นจุดสนใจในการประชุมผลประกอบการเช่นกัน ความเป็นผู้นำของ TSMC ในกระบวนการผลิตขั้นสูงยังคงเป็นคูเมืองหลักที่ทำให้บริษัทแตกต่างจากโรงงานรับจ้างผลิตอื่นๆ ตลาดต้องการยืนยันว่าการเพิ่มกำลังการผลิต N2 ดำเนินไปตามแผนหรือไม่ การนำเข้าของลูกค้าเป็นไปอย่างราบรื่นหรือไม่ และแรงกดดันด้านต้นทุนของกระบวนการผลิตใหม่สามารถชดเชยด้วยราคาและขนาดได้หรือไม่
ราคาเป้าหมาย 2,780 เหรียญไม่ต่ำ หุ้นได้เดิมพัน AI ไว้ล่วงหน้าแล้ว
ณ วันที่ 13 กรกฎาคม 2569 ราคาปิดหุ้น TSMC ในตลาดไต้หวันอยู่ที่ 2,440 เหรียญไต้หวันใหม่ ราคาเป้าหมาย 2,780 เหรียญไต้หวันใหม่ที่ Bernstein ให้ไว้ อิงจากอัตราส่วนราคาต่อกำไรล่วงหน้าหนึ่งปีประมาณ 20 เท่า ยังคงมี upside บ้าง
แต่นี่ไม่ใช่เรื่องราวของการพลิกฟื้นจากมูลค่าต่ำเกินจริงอีกต่อไป ตามรายงานต้นฉบับ ราคาหุ้นปัจจุบันคิดเป็นอัตราส่วนราคาต่อกำไรล่วงหน้าประมาณ 21 เท่า ตลาดได้จ่ายราคาที่ไม่ต่ำไว้ล่วงหน้าสำหรับความต้องการ AI ความเป็นผู้นำในกระบวนการผลิตขั้นสูง และอัตรากำไรขั้นต้นที่สูงแล้ว
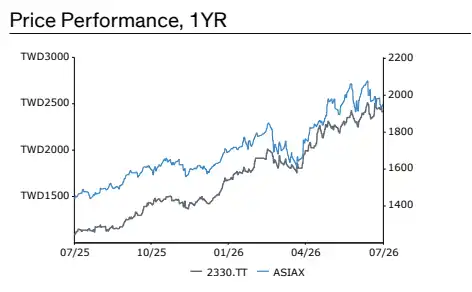
ราคาหุ้น TSMC เพิ่มขึ้นอย่างต่อเนื่องในปีที่ผ่านมา ปัจจุบันอยู่ที่ประมาณ 2,440 ดอลลาร์ไต้หวันใหม่ โดยมีผลตอบแทนสัมพัทธ์ TTM อยู่ที่ 86.5%
การเคลื่อนไหวของราคาหุ้นในอนาคตจะขึ้นอยู่กับการบรรลุผลประกอบการมากขึ้น ตราบใดที่รายได้ อัตรากำไรขั้นต้น และการขยายกำลังการผลิตยังคงดีกว่าที่คาดการณ์ไว้ มูลค่าที่สูงก็สามารถถูกดูดซับได้ด้วยการเติบโตของกำไร แต่เมื่อค่าใช้จ่ายด้านทุนยังคงเพิ่มขึ้นแต่อัตรากำไรเริ่มอ่อนตัวลง ความอดทนของนักลงทุนต่อมูลค่าปัจจุบันก็จะลดลง
ในช่วง 12 เดือนที่ผ่านมา ผลตอบแทนสัมพัทธ์ของ TSMC อยู่ที่ 86.5% ตลาดมองว่ามันเป็นหนึ่งในผู้รับประโยชน์หลักจากการขยายโครงสร้างพื้นฐาน AI ยิ่งเป็นสินทรัพย์หลักมากเท่าไหร่ ก็ยิ่งเสี่ยงต่อแรงกดดันด้านมูลค่าเมื่อความคาดหวังเริ่มเย็นลงเล็กน้อย
แหล่งที่สองเริ่มร้อนแรง แต่ยังแทนที่ TSMC ไม่ได้ในระยะสั้น
ความเสี่ยงด้านการแข่งขันในตอนนี้ไม่ใช่การที่ตำแหน่งผู้นำของ TSMC จะถูกสั่นคลอน แต่เป็นลูกค้าที่เริ่มมองหาทางเลือกมากขึ้นเมื่อกำลังการผลิตตึงตัว
ซัมซุงเพิ่งถูกรายงานโดยสื่อว่าขึ้นราคาลูกค้าใหม่บางรายในโหนด 4/5nm และ 8nm ประมาณ 15% และกำลังหารือกับ Anthropic และ Meta เกี่ยวกับโครงการชิป AI ขนาด 2nm อินเทลก็ถูกตลาดจับตามองว่าอาจมีส่วนร่วมในการจัดหาที่เกี่ยวข้องกับ Google TPU แต่การพูดคุยที่มีอยู่ชี้ไปที่ขั้นตอนการบรรจุภัณฑ์ขั้นสูงหรือ EMIB มากกว่า ซึ่งไม่สามารถเทียบเท่ากับคำสั่งซื้อเวเฟอร์โดยตรงได้
ข่าวเหล่านี้ไม่น่าจะส่งผลกระทบอย่างมีนัยสำคัญต่อรายได้ของ TSMC ในระยะสั้น TSMC ยังคงมีข้อได้เปรียบที่ชัดเจนในด้านอัตราผลตอบแทนของกระบวนการผลิตขั้นสูง ขนาด และฐานลูกค้า สัญญาณที่แท้จริงคือเมื่ออุปทานของกระบวนการผลิตขั้นสูงและการบรรจุภัณฑ์ขั้นสูงตึงตัวเป็นเวลานาน ลูกค้ารายใหญ่จะมองหาแหล่งที่สองอย่างจริงจังมากขึ้น
แม้ว่าทางเลือกอื่นจะมีกำลังการผลิตจำกัดในระยะสั้นและวงจรการตรวจสอบเทคโนโลยีจะยาวนาน แต่ก็อาจทำให้ความยืดหยุ่นในการต่อรองของ TSMC ลดลงในระยะกลางถึงระยะยาว ความไม่แน่นอนทางภูมิรัฐศาสตร์และความกังวลของลูกค้าเกี่ยวกับการกระจุกตัวของอุปทานมากเกินไป จะทำให้ความต้องการที่หลากหลายยังคงมีอยู่
สำหรับ TSMC ในระดับมูลค่าปัจจุบัน ความเสี่ยงเหล่านี้ไม่จำเป็นต้องกระทบรายได้ทันที แค่ส่งผลต่อตัวคูณมูลค่าที่นักลงทุนยินดีให้ ก็เพียงพอที่จะทำให้ราคาหุ้นผันผวนได้ คำถามที่ต้องตอบในการประชุมแถลงผลประกอบการวันที่ 16 กรกฎาคมก็เจาะจงมากเช่นกัน: การขยายการบรรจุภัณฑ์ขั้นสูงจะต้องเร็วแค่ไหน การขึ้นสายการผลิต N2 จะทำให้อัตรากำไรขั้นต้นลดลงหรือไม่ และค่าใช้จ่ายด้านทุนที่สูงจะถูกดูดซับด้วยคำสั่งซื้อ AI ต่อไปได้หรือไม่ TSMC ยังคงเป็นหนึ่งในบริษัทที่แข็งแกร่งที่สุดในห่วงโซ่การผลิต AI แต่เป้าหมายราคาที่ 2,780 ดอลลาร์จะบรรลุผลได้ จำเป็นต้องมีข้อมูลกำลังการผลิตและอัตรากำไรเพิ่มเติมที่สอดคล้องกันต่อไป
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง