



เบิร์นสไตน์ตีความรายงานผลประกอบการฉบับแรกของ SpaceX หลังเข้าตลาดหุ้น ราคาเป้าหมาย 239 ดอลลาร์นั้นตั้งอยู่บนพื้นฐานอะไร?

TL;DR
· รายได้ไตรมาส 2 ของ SpaceX อยู่ที่ 7.81 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 92% เมื่อเทียบกับปีก่อน Bernstein คงอันดับ " outperform " และราคาเป้าหมาย 239 ดอลลาร์สหรัฐ
· โมเดลของ Bernstein ยังคงสมมติว่าราคาคำนวณจะลดลงในระยะยาวมาอยู่ที่ประมาณ 10 ดอลลาร์สหรัฐ/วัตต์ โดยราคา 30 ถึง 50 ดอลลาร์สหรัฐ/วัตต์ ที่มัสก์เสนอ ยังไม่ถูกนำมาคิดรวมในราคาเป้าหมายอย่างเต็มที่
· ธุรกิจ Connectivity เป็นฐานกำไรในปัจจุบัน AI คำนวณเป็นตัวกำหนดความยืดหยุ่นของรายได้ ส่วน Starship ที่สามารถนำกลับมาใช้ใหม่ได้เต็มรูปแบบจะเป็นตัวกำหนดว่าต้นทุนระยะยาวจะลดลงได้จริงหรือไม่
ผลประกอบการไตรมาสแรกหลังเข้าตลาดของ SpaceX ได้นำเรื่องราวการเติบโตที่ก้าวร้าวมากขึ้นมาสู่ตลาด: ธุรกิจ Connectivity ยังคงสร้างกำไร รายได้จาก AI คำนวณเติบโตอย่างรวดเร็ว และมัสก์ยังได้เลื่อนเป้าหมายรายได้ต่อปีถึง 1 ล้านล้านดอลลาร์สหรัฐจากปี 2031 มาอยู่ที่ปี 2030 พร้อมระบุว่าอาจทำได้เร็วที่สุดในปี 2029
ตามเอกสาร SEC ที่บริษัทยื่น หุ้นสามัญ Class A ของ Space Exploration Technologies Corp. ได้ซื้อขายบน Nasdaq และ Nasdaq Texas ด้วยรหัส SPCX แล้ว หลังจากบริษัทประกาศผลประกอบการไตรมาสสองสิ้นสุดวันที่ 30 มิถุนายนในวันที่ 4 สิงหาคม Bernstein คงอันดับ " outperform " และราคาเป้าหมาย 239 ดอลลาร์สหรัฐ คำนวณจากราคาปิดวันที่ 4 สิงหาคมที่ 125.33 ดอลลาร์สหรัฐตามรายงานวิจัย คิดเป็น upside ที่อาจเกิดขึ้นประมาณ 91%
อย่างไรก็ตาม ราคาเป้าหมาย 239 ดอลลาร์สหรัฐไม่ได้ตั้งอยู่บนพื้นฐานที่ว่าเป้าหมายรายได้ 1 ล้านล้านดอลลาร์สหรัฐจะเกิดขึ้นจริงทั้งหมด Bernstein คาดการณ์รายได้ของ SpaceX ในปี 2031 เองอยู่ที่ 554 พันล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าวิสัยทัศน์ของผู้บริหารอย่างชัดเจน โมเดลราคา AI คำนวณของพวกเขายังคงสมมติว่าราคาจะลดลงในระยะยาวมาอยู่ที่ประมาณ 10 ดอลลาร์สหรัฐ/วัตต์ กล่าวอีกนัยหนึ่ง ราคาคำนวณที่สูงขึ้นและเป้าหมายรายได้ที่ก้าวร้าวมากขึ้น เป็นเพียง upside ที่อาจเกิดขึ้นนอกเหนือจากมูลค่าปัจจุบัน
ในวันที่ 5 สิงหาคม ราคาหุ้น SpaceX ลดลงอีกเป็น 108.27 ดอลลาร์สหรัฐ ลดลง 13.6% ในวันเดียว ซึ่งแสดงให้เห็นว่าตลาดไม่ได้มองแค่ผลประกอบการไตรมาสนี้เท่านั้น แต่กำลังชั่งน้ำหนักปัจจัยอื่นๆ พร้อมกัน เช่น รายจ่ายลงทุนด้าน AI แรงกดดันด้านอุปทานหุ้นจากการหมดระยะเวลาล็อกหลังเข้าตลาด และว่า Starship จะสามารถเข้าสู่ขั้นตอนการปล่อยจรวดที่มีความถี่สูงและต้นทุนต่ำได้หรือไม่
รายได้เติบโต 92% Connectivity ยังคงเป็นเสาหลักของกำไร
รายได้ไตรมาสสองของ SpaceX อยู่ที่ 7.814 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 92% เมื่อเทียบกับปีก่อน ความเห็นพ้องของ S&P Visible Alpha ที่ Axios อ้างอิงอยู่ที่ 6.9 พันล้านดอลลาร์สหรัฐ ขณะที่ความเห็นพ้องของตลาดที่รายงานของ Bernstein ใช้อยู่ที่ 6.546 พันล้านดอลลาร์สหรัฐ แม้เกณฑ์การนับจะต่างกัน แต่ทั้งสองชี้ไปที่ข้อสรุปเดียวกัน: รายได้ไตรมาสนี้สูงกว่าที่คาดการณ์อย่างชัดเจน
บริษัทมีผลขาดทุนต่อหุ้นแบบปรับลดในไตรมาสที่สองอยู่ที่ 0.09 ดอลลาร์สหรัฐ ซึ่งดีกว่าที่ตลาดคาดการณ์ไว้ที่ขาดทุน 0.24 ดอลลาร์สหรัฐต่อหุ้น ผลขาดทุนจากการดำเนินงานรวมของสามกลุ่มธุรกิจอยู่ที่ 143 ล้านดอลลาร์สหรัฐ ดีกว่าที่เบิร์นสไตน์ใช้ตัวเลขคาดการณ์ตลาดที่ 1.73 พันล้านดอลลาร์สหรัฐอย่างมาก สาเหตุหลักมาจากการขาดทุนของธุรกิจ AI ที่ลดลงและอัตรากำไรของธุรกิจ Connectivity ที่สูงกว่าที่คาดการณ์
เมื่อแยกตามธุรกิจ ธุรกิจที่มั่นคงที่สุดในปัจจุบันยังคงเป็นธุรกิจ Connectivity ที่มี Starlink เป็นแกนหลัก ณ สิ้นไตรมาสที่สอง จำนวนผู้ใช้ Starlink สูงถึง 12 ล้านราย เพิ่มขึ้น 1.7 ล้านรายจากไตรมาสแรก โดยรายได้เฉลี่ยต่อผู้ใช้ต่อเดือนยังคงอยู่ที่ 66 ดอลลาร์สหรัฐ
ธุรกิจ Connectivity มีรายได้ในไตรมาสนี้ 4.291 พันล้านดอลลาร์สหรัฐ กำไรจากการดำเนินงาน 1.656 พันล้านดอลลาร์สหรัฐ คิดเป็นอัตรากำไรจากการดำเนินงานประมาณ 38.6% สูงกว่าที่เบิร์นสไตน์ใช้ตัวเลขคาดการณ์ตลาดที่ 37% นอกจากนี้ยังเป็นกลุ่มธุรกิจเดียวของ SpaceX ที่ทำกำไรจากการดำเนินงานได้จริง ซึ่งเป็นฐานสนับสนุนสำคัญให้บริษัทยังคงลงทุนใน AI และ Starship ต่อไป
ธุรกิจ Space ในไตรมาสที่สองดำเนินการปล่อยจรวดทั้งหมด 38 ครั้ง โดยเป็น 10 ครั้งสำหรับลูกค้า และ 28 ครั้งสำหรับการใช้งานภายใน มวลรวมที่ส่งสู่วงโคจร (Mass to Orbit, MTO) สูงถึง 485 ตัน กลุ่มธุรกิจนี้มีรายได้ 962 ล้านดอลลาร์สหรัฐ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 874 ล้านดอลลาร์สหรัฐ แต่เนื่องจากการลงทุนวิจัยและพัฒนา Starship ที่เพิ่มขึ้น ผลขาดทุนจากการดำเนินงานยังคงอยู่ที่ 542 ล้านดอลลาร์สหรัฐ
ธุรกิจ AI มีทั้งความยืดหยุ่นด้านรายได้และความต้องการเงินทุนที่มากที่สุด ณ สิ้นไตรมาสที่สอง ความจุคอมพิวติ้งตามชื่อ (Nominal Compute Capacity) ของ SpaceX สูงถึง 1.4GW เพิ่มขึ้นจาก 1.0GW ในไตรมาสแรก และคาดว่าจะเกิน 2GW ภายในสิ้นปี 2026 กลุ่มธุรกิจ AI มีรายได้ในไตรมาสนี้ 2.561 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 247% เมื่อเทียบกับปีก่อน โดยรายได้จากโซลูชัน AI และโครงสร้างพื้นฐานสูงถึง 2.194 พันล้านดอลลาร์สหรัฐ
ผลขาดทุนจากการดำเนินงานของธุรกิจ AI อยู่ที่ 1.257 พันล้านดอลลาร์สหรัฐ คิดเป็นอัตรากำไรจากการดำเนินงานประมาณลบ 49.1% แต่ลดลงอย่างชัดเจนเมื่อเทียบกับผลขาดทุนจากการดำเนินงาน 2.469 พันล้านดอลลาร์สหรัฐในไตรมาสแรก ขณะที่ EBITDA ที่ปรับปรุงตามกลุ่มธุรกิจเปลี่ยนจากขาดทุน 609 ล้านดอลลาร์สหรัฐในไตรมาสแรกมาเป็นกำไร 1.146 พันล้านดอลลาร์สหรัฐ
ในขณะเดียวกัน ธุรกิจ AI มีรายจ่ายลงทุน (CapEx) ในไตรมาสที่สองเพียงไตรมาสเดียวสูงถึง 15.828 พันล้านดอลลาร์สหรัฐ สูงกว่า 7.723 พันล้านดอลลาร์สหรัฐในไตรมาสแรก รายจ่ายลงทุนรวมของ SpaceX ในไตรมาสที่สองสูงถึง 18.369 พันล้านดอลลาร์สหรัฐ การลงทุนมหาศาลนี้จะสามารถแปลงเป็นรายได้ที่ยั่งยืนและผลตอบแทนเงินสดได้หรือไม่ ยังคงเป็นหนึ่งในประเด็นที่ตลาดให้ความสนใจมากที่สุด
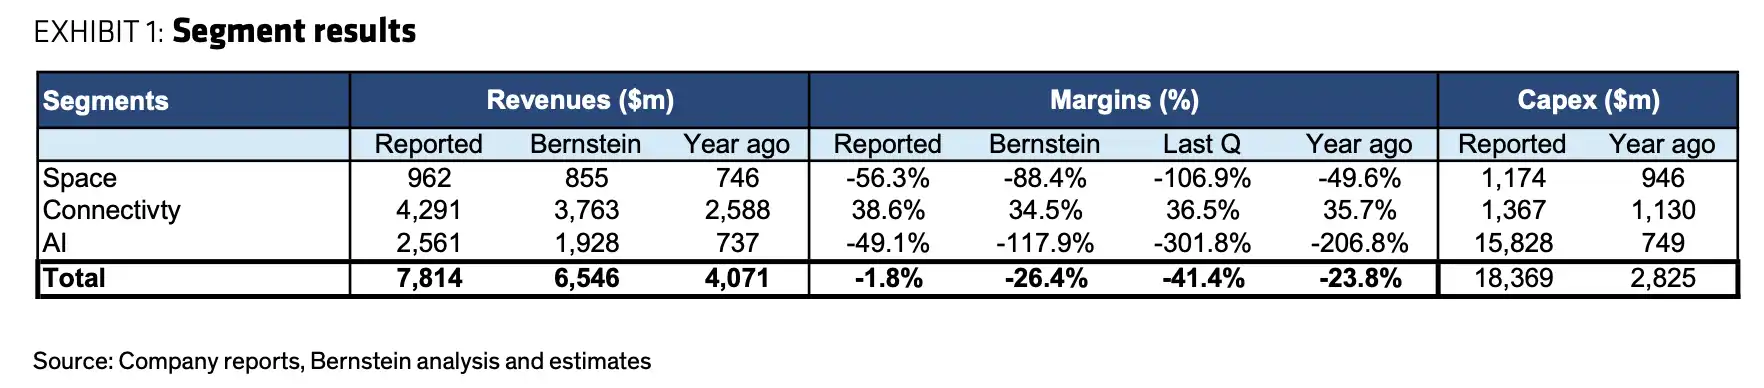
ผลการดำเนินงานของ SpaceX ในไตรมาสที่สอง แยกตามสามกลุ่มธุรกิจหลัก ธุรกิจ Connectivity สร้างกำไรหลัก ส่วนค่าใช้จ่ายด้านทุนของธุรกิจ AI สูงถึง 15,828 ล้านดอลลาร์สหรัฐ ที่มา: Bernstein
AI คอมพิวติ้งเปิดพื้นที่รายได้ใหม่ รายได้ระดับล้านล้านไม่สามารถพึ่งพาเพียงอินเทอร์เน็ตดาวเทียม
การเปลี่ยนแปลงที่ได้รับความสนใจมากที่สุดในการประชุมทางโทรศัพท์ครั้งนี้ คือ马斯克ได้เลื่อนเป้าหมายรายได้ต่อปีที่ 1 ล้านล้านดอลลาร์สหรัฐจากปี 2031 ขึ้นมาเป็นปี 2030 และระบุว่าอาจทำได้เร็วที่สุดในปี 2029 ฝ่ายบริหารยังเสนอคาดการณ์อัตราการสร้างรายได้ต่อปีอย่างน้อย 100,000 ล้านดอลลาร์สหรัฐ แต่บทสรุปรายงานวิจัยของ Bernstein ฉบับนี้ไม่ได้ระบุกรอบเวลาที่ชัดเจน
เพื่อให้เข้าใกล้เป้าหมายนี้ SpaceX ไม่สามารถพึ่งพาเพียงการเติบโตของผู้ใช้ Starlink ได้อย่างชัดเจน ธุรกิจ Connectivity ต้องขยายฐานลูกค้าทั้งบุคคล องค์กร และภาครัฐต่อไป ธุรกิจ AI ต้องแปลงกำลังการประมวลผลขนาดมหาศาลให้เป็นสัญญาระยะยาวและรายได้ที่มั่นคง ส่วน Starship ต้องลดต้นทุนการติดตั้งดาวเทียมและการก่อสร้างศูนย์ข้อมูลในวงโคจร
ในจำนวนนี้ ราคาคอมพิวติ้ง AI เป็นตัวแปรที่อ่อนไหวที่สุด
马斯克กล่าวว่าราคาบริการคอมพิวติ้งอาจ维持在 30 ถึง 50 ดอลลาร์สหรัฐ/วัตต์ และระบุว่าการประเมินนี้สอดคล้องกับราคาที่ SpaceX ตกลงกับ Anthropic และ Google ในทางตรงกันข้าม โมเดลปัจจุบันของ Bernstein ยังคงสมมติว่าราคาคอมพิวติ้งจะลดลงในที่สุดเหลือประมาณ 10 ดอลลาร์สหรัฐ/วัตต์
นี่หมายความว่าราคา 30 ถึง 50 ดอลลาร์สหรัฐ/วัตต์ ไม่ใช่สมมติฐานพื้นฐานที่ Bernstein ได้รวมไว้ในราคาเป้าหมาย 239 ดอลลาร์สหรัฐ แต่เป็น upside ที่อาจเกิดขึ้นในโมเดล หาก SpaceX สามารถรักษาราคาที่สูงขึ้นได้ในขณะที่ขยายกำลังการประมวลผล รายได้ระยะยาวและ EBITDA อาจสูงกว่าที่ Bernstein คาดการณ์ไว้ในปัจจุบันอย่างมีนัยสำคัญ
แต่การรักษาช่วงราคานี้ในระยะยาวยังคงมีความไม่แน่นอน ระยะเวลาของสัญญาลูกค้าและเงื่อนไขการยกเลิก อุปสงค์และอุปทานในตลาดกำลังประมวลผล AI อุปทานเซมิคอนดักเตอร์ และการขยายกำลังการผลิตของคู่แข่ง ล้วนอาจส่งผลต่อราคาที่เกิดขึ้นจริง
เป้าหมายการขยายกำลังการผลิตก็มีความทะเยอทะยานไม่แพ้กัน ณ สิ้นไตรมาสที่สอง กำลังการประมวลผลตามชื่อของ SpaceX อยู่ที่ 1.4GW บริษัทคาดว่าจะเกิน 2GW ภายในสิ้นปี 2026 ใกล้ถึง 10GW ภายในสิ้นปี 2027 และมุ่งสู่ 20GW ในปี 2028 หากจังหวะนี้เป็นจริง โครงสร้างธุรกิจของ SpaceX จะไม่เป็นเพียงการยิงจรวดและอินเทอร์เน็ตดาวเทียมอีกต่อไป แต่จะขยายไปสู่โครงสร้างพื้นฐาน AI ขนาดใหญ่เพิ่มเติม
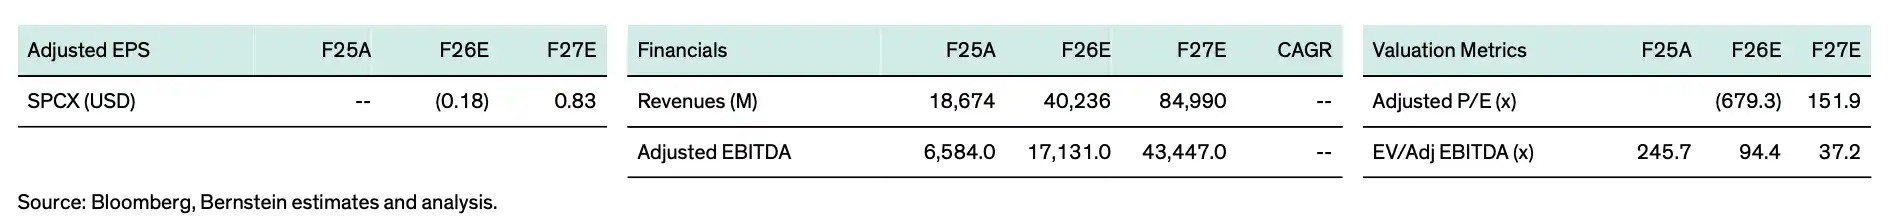
ตารางคาดการณ์ทางการเงินและการประเมินมูลค่าที่สำคัญ Bernstein คาดการณ์รายได้ของ SpaceX ระหว่างปี 2025 ถึง 2027 อยู่ที่ 18,674 ล้าน 40,236 ล้าน และ 84,990 ล้านดอลลาร์สหรัฐ ตามลำดับ โดยอัตราส่วน EV/EBITDA ที่ปรับแล้วลดลงจาก 245.7 เท่า เหลือ 37.2 เท่า
เงื่อนไขเบื้องต้นของการปล่อยจรวดความถี่สูง คือ Starship ต้องนำกลับมาใช้ใหม่ได้อย่างสมบูรณ์
ในระบบการประเมินมูลค่าของ SpaceX Connectivity ตอบคำถามว่า "ปัจจุบันมีฐานกำไรหรือไม่" AI Computing ตอบคำถามว่า "รายได้จะเติบโตได้เร็วแค่ไหน" ส่วน Starship ตอบคำถามว่า "ขนาดในระยะยาวจะบรรลุได้ด้วยต้นทุนที่ต่ำพอหรือไม่"
หาก SpaceX ต้องการเข้าใกล้รายได้ต่อปี 1 ล้านล้านดอลลาร์สหรัฐในช่วงปี 2030 การเติบโตของผู้ใช้ Starlink เพียงอย่างเดียวไม่เพียงพอ ความถี่ในการปล่อยจรวด ความสามารถในการบรรทุก และระดับการนำกลับมาใช้ใหม่ได้อย่างสมบูรณ์ของ Starship จะส่งผลโดยตรงต่อต้นทุนการขยายตัวของการติดตั้งดาวเทียม Starlink รุ่นถัดไป การก่อสร้างศูนย์ข้อมูลในวงโคจร และธุรกิจอวกาศอื่นๆ
ฝ่ายบริหารยังคงกำหนดเป้าหมายความคืบหน้าที่ก้าวร้าวมาก บริษัทวางแผนที่จะเดินหน้าการบินในวงโคจรของ Starship และการติดตั้งดาวเทียม V3 ต่อไป พร้อมทั้งพยายามทำการกู้คืนจรวดขั้นที่หนึ่งและขั้นที่สองที่ซับซ้อนยิ่งขึ้น เป้าหมายระยะยาวคือการเข้าใกล้การปล่อยจรวดวันละหนึ่งครั้งภายในสิ้นปี 2027 และดำเนินการแท่นปล่อยห้าแห่ง โดยสองแห่งอยู่ในเท็กซัส และสามแห่งอยู่ในฟลอริดา
เพื่อให้บรรลุความถี่ดังกล่าว SpaceX ไม่เพียงแต่ต้องนำจรวด助推器กลับมาใช้ใหม่เท่านั้น แต่ยังต้องแก้ปัญหาการกู้คืนขั้นที่สองของ Starship ด้วย Bernstein เชื่อว่า เกราะป้องกันความร้อนที่ทนทานเป็นกุญแจสำคัญของการนำขั้นที่สองกลับมาใช้ใหม่ได้อย่างสมบูรณ์ มัสก์กล่าวว่าการบินครั้งที่ 13 อาจแก้ปัญหาเกราะป้องกันความร้อนได้แล้ว แต่การวิเคราะห์ที่เกี่ยวข้องยังไม่เสร็จสมบูรณ์ และยังต้องมีการบินครั้งต่อไปเพื่อยืนยันเพิ่มเติม
การอนุมัติจากหน่วยงานกำกับดูแล การก่อสร้างแท่นปล่อย อุบัติเหตุในการบิน และวงจรการทบทวน อาจส่งผลต่อความเร็วที่ Starship จะเปลี่ยนจากการทดสอบความถี่สูงไปสู่การดำเนินงานเชิงอุตสาหกรรม ดังนั้น การนำกลับมาใช้ใหม่ได้อย่างสมบูรณ์ยังคงเป็นองค์ประกอบที่สำคัญที่สุดและมีความไม่แน่นอนสูงที่สุดในแบบจำลองการประเมินมูลค่าของ Bernstein
ราคาเป้าหมาย 239 ดอลลาร์ขึ้นอยู่กับการบรรลุผลของสามสายหลักร่วมกัน
Bernstein ใช้ EBITDA ของแต่ละธุรกิจของ SpaceX ในปี 2031 เป็นพื้นฐาน คำนวณมูลค่าองค์กรในปี 2030 ด้วยวิธีประเมินมูลค่าแบบแยกส่วนและอัตราส่วน EV/EBITDA ล่วงหน้า จากนั้นคิดลดมูลค่าของแต่ละกลุ่มธุรกิจกลับมายังกลางปี 2027 ได้ราคาเป้าหมาย 12 เดือนที่ 239 ดอลลาร์ โดย Connectivity และ AI ใช้อัตราคิดลดสำหรับการลงทุนร่วมทุนระยะหลังที่ 25% และ 35% ตามลำดับ
เป็นที่น่าสังเกตว่าแบบจำลองของ Bernstein คาดการณ์รายได้ของ SpaceX ในปี 2031 อยู่ที่ 554 พันล้านดอลลาร์สหรัฐ ซึ่งต่ำกว่าเป้าหมาย 1 ล้านล้านดอลลาร์ที่ฝ่ายบริหารเสนอไว้อย่างชัดเจน ราคาคำนวณระยะยาวของพวกเขายังคงสมมติให้ลดลงมาอยู่ที่ประมาณ 10 ดอลลาร์/วัตต์ แทนที่จะเป็น 30 ถึง 50 ดอลลาร์/วัตต์ตามที่ Musk เสนอ
ดังนั้น เป้าหมายราคาที่ 239 ดอลลาร์ไม่จำเป็นต้องให้ SpaceX บรรลุวิสัยทัศน์ทั้งหมดของฝ่ายบริหาร แต่ยังคงมีสมมติฐานการขยายธุรกิจที่แข็งแกร่งมาก โดยต้องอาศัยองค์ประกอบอย่างน้อยสามส่วนร่วมกันเป็นจริง ได้แก่ กำไรจาก Connectivity ยังคงเติบโตต่อไป การคำนวณ AI เปลี่ยนจากรายจ่ายลงทุนสูงเป็นรายได้ในระดับ規模 และ Starship ดำเนินการตรวจสอบความสามารถในการนำกลับมาใช้ซ้ำได้อย่างสมบูรณ์ตามแผน
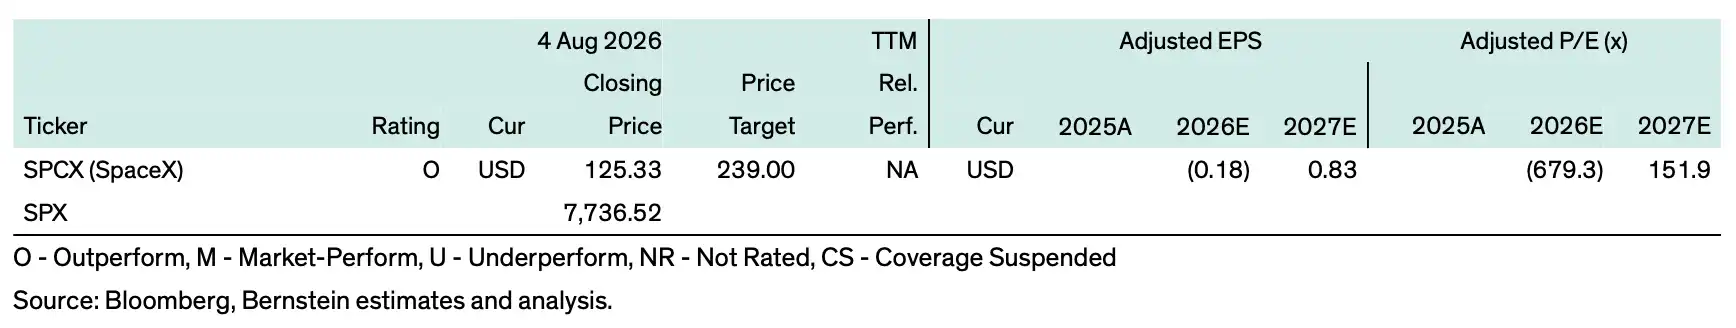
หลังจาก SpaceX เข้าจดทะเบียน ราคาหุ้นลดลงอย่างชัดเจน Bernstein ยังคงรักษาเป้าหมายราคาที่ 239 ดอลลาร์และเรตติ้ง Outperform ไว้ แหล่งที่มา: Bernstein
สิ่งนี้ยังอธิบายได้ว่าทำไมรายได้และกำไรต่อหุ้นของ SpaceX ในไตรมาสที่สองจึงสูงเกินคาด แต่ราคาหุ้นกลับร่วงลงอย่างมากหลังการประกาศผลประกอบการ ผลประกอบการรายไตรมาสเพียงพิสูจน์ว่าการเติบโตในปัจจุบันยังคงแข็งแกร่ง แต่ไม่สามารถขจัดความกังวลของตลาดเกี่ยวกับผลตอบแทนจากการลงทุน AI อุปทานจากการปลดล็อกหุ้น และความเสี่ยงในการดำเนินงานของ Starship ได้โดยตรง
หากราคาการคำนวณ AI สามารถคงอยู่ที่ 30 ถึง 50 ดอลลาร์/วัตต์ได้นานขึ้น Starship ดำเนินการตามแผนการนำกลับมาใช้ซ้ำได้อย่างสมบูรณ์ และลูกค้าบุคคลและองค์กรของ Starlink ยังคงเติบโตต่อไป แบบจำลองปัจจุบันของ Bernstein ยังมีพื้นที่ในการปรับเพิ่มขึ้น ในทางกลับกัน หากสัญญาการคำนวณไม่เป็นไปตามที่คาด อุปทานเซมิคอนดักเตอร์ หรือความคืบหน้าของ Starship ต่ำกว่าคาด เป้าหมายราคาที่ 239 ดอลลาร์ก็จะเผชิญกับแรงกดดันเช่นกัน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia





