SemiAnalysis วิเคราะห์: NVIDIA รับประกันการจัดหาเงินทุนสำหรับ GPU พลังประมวลผล AI เข้าสู่ยุคสินเชื่อ

TL;DR
· SemiAnalysis คาดการณ์ว่าภายในปี 2029 หนี้สินที่เกี่ยวข้องกับ AI ที่ยังไม่ได้ชำระอาจสูงถึง 7.1 ล้านล้านดอลลาร์สหรัฐ และการก่อสร้าง AI จะพึ่งพาตลาดสินเชื่อมากขึ้น
· NVIDIA ได้เปิดตัวโมเดลการแบ่งปันรายได้และการสนับสนุนสินเชื่อสำหรับ AI Cloud โดย Sharon AI และ Firmus เป็นพันธมิตรรายแรก
· การรับประกันสามารถลดความกังวลของธนาคารได้ แต่ค่าเช่าที่ลดลง การขาดแคลนศูนย์ข้อมูล และภาระผูกพันที่อาจเกิดขึ้นยังคงเป็นความเสี่ยงหลัก
รายงานของ SemiAnalysis เมื่อวันที่ 6 กรกฎาคม ได้เปิดเผยขนาดการระดมทุนของโครงสร้างพื้นฐาน AI: ตั้งแต่ปี 2024 ถึง 2029 ค่าใช้จ่ายด้านทุน AI ทั่วโลกอาจสะสมสูงถึงประมาณ 11.1 ล้านล้านดอลลาร์สหรัฐ และภายในปี 2029 หนี้สินที่เกี่ยวข้องกับ AI ที่ยังไม่ได้ชำระอาจเกิน 7 ล้านล้านดอลลาร์สหรัฐ หรือประมาณ 7.1 ล้านล้านดอลลาร์สหรัฐ
นี่ไม่ใช่แค่การคาดการณ์ยอดขาย GPU เท่านั้น การเปลี่ยนแปลงหลักที่รายงานกล่าวถึงคือ การก่อสร้าง AI กำลังเปลี่ยนจาก "บริษัทเทคโนโลยียักษ์ใหญ่ใช้กระแสเงินสดซื้อ GPU" ไปสู่ "ธนาคารและตลาดตราสารหนี้ระดมทุนให้กับคลัสเตอร์ GPU" หากการคาดการณ์นี้เป็นจริง หนี้สินที่เกี่ยวข้องกับ AI อาจกลายเป็นประเภทสินทรัพย์สนับสนุนการระดมทุนขนาดใหญ่รองจากตลาดสินเชื่อที่อยู่อาศัยของสหรัฐฯ
บทบาทของ NVIDIA ก็กำลังเปลี่ยนไปเช่นกัน โพสต์บล็อกอย่างเป็นทางการของ NVIDIA เมื่อวันที่ 1 กรกฎาคม ยืนยันว่าบริษัทได้เปิดตัว "โมเดลการแบ่งปันรายได้และการสนับสนุนสินเชื่อ" สำหรับ AI Clouds โดยใช้การผสมผสานระหว่างพันธมิตรทุน ผู้ให้บริการคลาวด์ และโครงการศูนย์ข้อมูล เพื่อขับเคลื่อนการก่อสร้างพลังประมวลผล AI Sharon AI และ Firmus เป็นพันธมิตรรายแรก
SemiAnalysis ให้ข้อสรุปเพิ่มเติมว่า NVIDIA อาจใช้โครงสร้างเช่นการรับประกันรายได้จาก GPU และการแบ่งปันรายได้ เพื่อช่วยให้ Neocloud แปลง GPU คำสั่งซื้อของลูกค้า และความจุของศูนย์ข้อมูลให้เป็นสินทรัพย์ที่สามารถระดมทุนได้ สำหรับสถาบันสินเชื่อ สิ่งสำคัญไม่ใช่ความร้อนแรงของความต้องการ AI ในอนาคต แต่คือว่าในกรณีที่เลวร้ายที่สุด โครงการยังมีกระแสเงินสดเพียงพอที่จะชำระหนี้หรือไม่
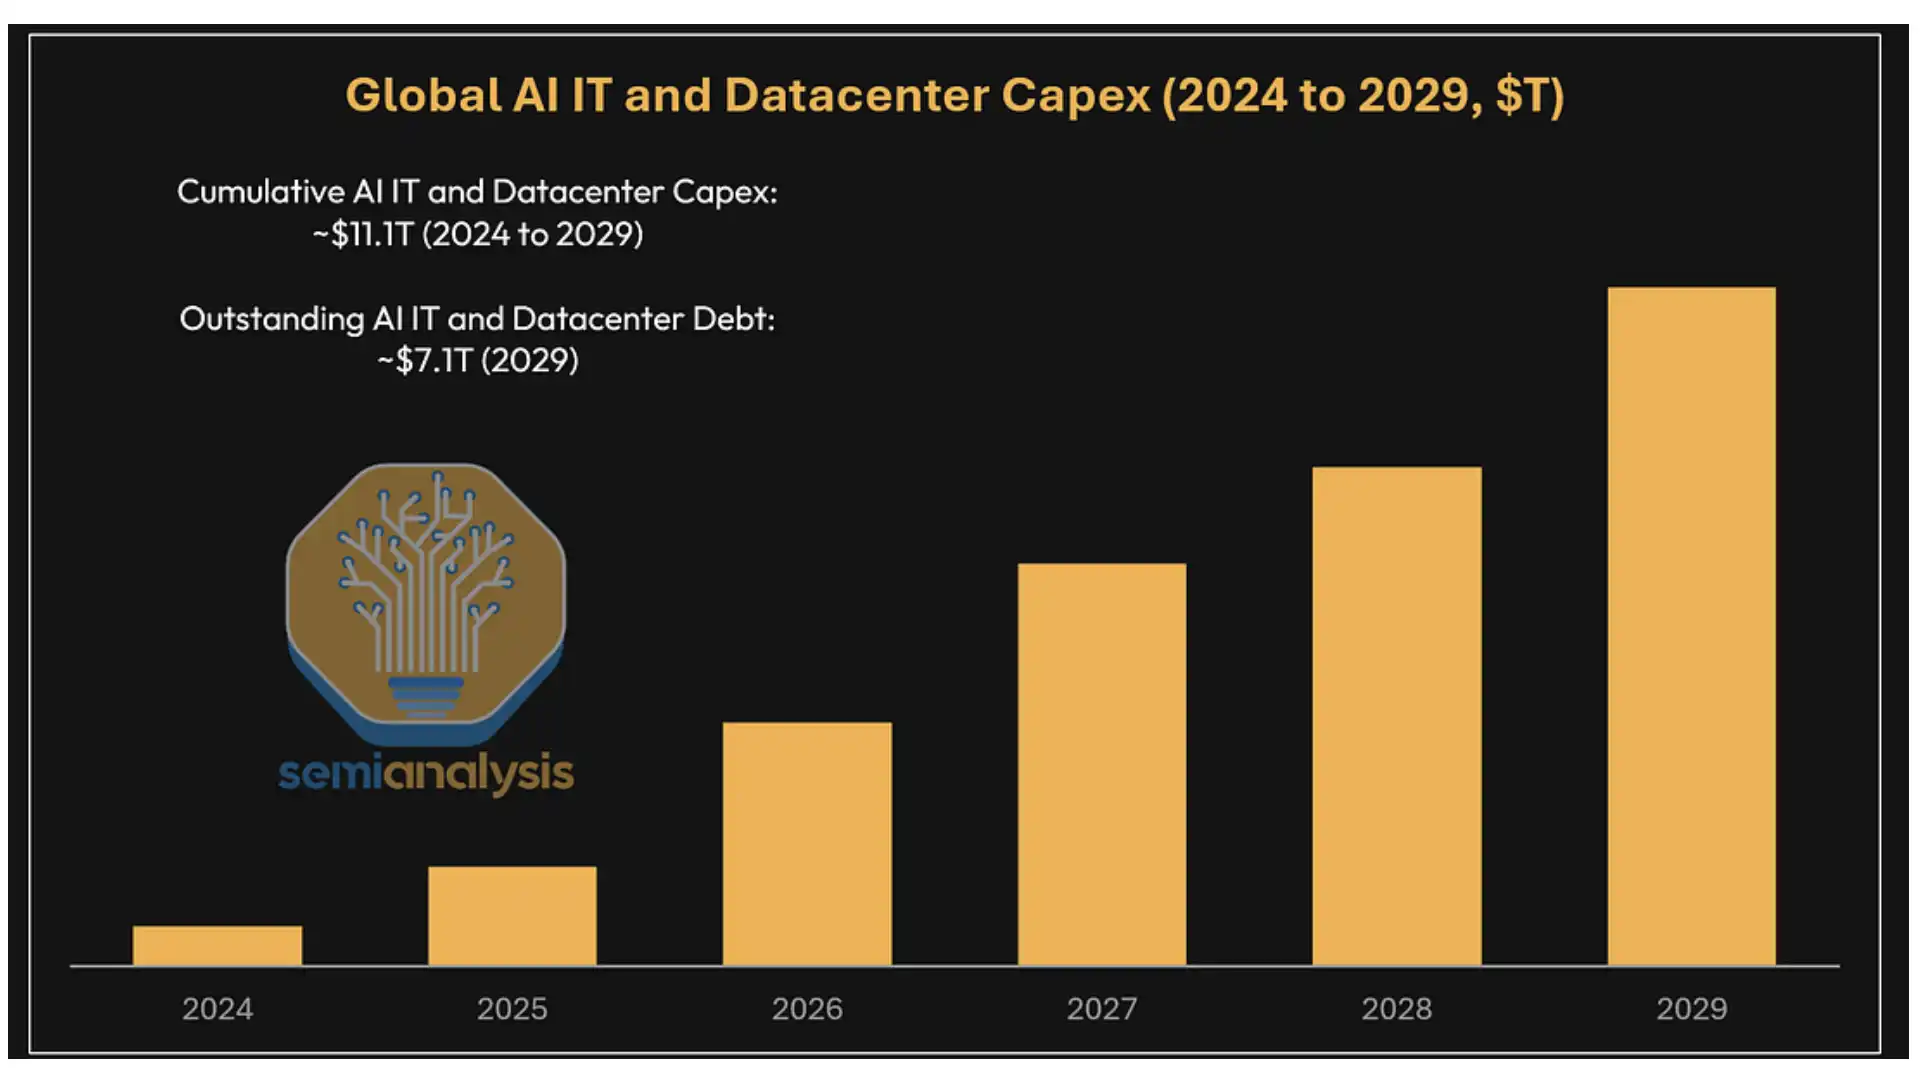
การคาดการณ์ค่าใช้จ่ายด้านทุนและหนี้สินของ AI IT และศูนย์ข้อมูลทั่วโลก: ค่าใช้จ่ายด้านทุนสะสมปี 2024-2029 ประมาณ 11.1 ล้านล้านดอลลาร์สหรัฐ หนี้สินที่ยังไม่ได้ชำระในปี 2029 ประมาณ 7.1 ล้านล้านดอลลาร์สหรัฐ
การก่อสร้าง AI มีราคาแพงขึ้นเรื่อยๆ ธนาคารต้องเห็นก่อนว่าใครจะเป็นผู้จ่ายค่าเช่า
ในช่วงไม่กี่ปีที่ผ่านมา โครงสร้างพื้นฐาน AI ส่วนใหญ่ดำเนินการโดยผู้ให้บริการคลาวด์ขนาดใหญ่ เช่น Google, Amazon, Meta, Microsoft, Oracle เป็นต้น บริษัทเหล่านี้มีกระแสเงินสด มีงบดุล และมีความต้องการ AI ภายในองค์กร ทำให้การระดมทุนมีความยากน้อยกว่า
แต่เมื่อความต้องการในการฝึกอบรมและอนุมานผลของ AI ยังคงขยายตัวต่อไป การใช้จ่ายด้านทุนของยักษ์ใหญ่เพียงไม่กี่รายก็ไม่สามารถครอบคลุมช่องว่างด้านพลังการประมวลผลทั้งหมดได้ SemiAnalysis คาดการณ์ว่าภายในปี 2028 การใช้จ่ายด้านทุนด้าน AI ต่อปีจะเกิน 2 ล้านล้านดอลลาร์สหรัฐ GPU, เครือข่าย, พื้นที่จัดเก็บ, CPU ที่เกี่ยวข้อง และการก่อสร้างศูนย์ข้อมูลจะใช้เงินจำนวนมหาศาล โดยตลาดสินเชื่อจะเป็นหนึ่งในแหล่งที่มาของเงินทุน
จุดที่ยากในการระดมทุนของ Neocloud ก็อยู่ตรงนี้
ผู้ให้บริการคลาวด์รูปแบบใหม่ประเภทนี้มักจะต้องทำให้สามสิ่งสำเร็จพร้อมกัน: ซื้อ GPU, ได้รับความจุของศูนย์ข้อมูล และเซ็นสัญญากับลูกค้าในอนาคต สิ่งที่ธนาคารประเมินได้ยากที่สุดคือ ค่าเช่า GPU ในอีกไม่กี่ปีข้างหน้าจะครอบคลุมเงินต้นและดอกเบี้ยของหนี้หรือไม่ ราคาเช่าพลังการประมวลผล AI เปลี่ยนแปลงอย่างรวดเร็ว ระยะเวลาเช่าของลูกค้าไม่สม่ำเสมอ และมูลค่าคงเหลือและอัตราการใช้งานของ GPU ก็ประเมินได้ยากกว่าโครงสร้างพื้นฐานแบบดั้งเดิม
รูปแบบการสนับสนุนด้านเครดิตของ NVIDIA คือการพยายามให้สถาบันสินเชื่อมีเส้นฐานกระแสเงินสดที่ชัดเจนยิ่งขึ้น คำอธิบายอย่างเป็นทางการคือการแบ่งปันรายได้และการสนับสนุนด้านเครดิต ในขณะที่ SemiAnalysis อธิบายโครงสร้างทั่วไปว่าเป็นการรับประกันรายได้จาก GPU
ราคารับประกันเฉลี่ย 6 ปีที่ 2.36 ดอลลาร์ อัตราผลตอบแทนภายใน (IRR) ในสถานการณ์เช่าระยะสั้นอาจสูงถึง 25%
โครงสร้างตัวอย่างที่ SemiAnalysis ให้ไว้คือ NVIDIA ให้การสนับสนุนรายได้ขั้นต่ำเป็นระยะเวลา 6 ปีสำหรับคลัสเตอร์ GPU เฉพาะ โดยเส้นราคาลดลงทุกปี และเฉลี่ย 6 ปีอยู่ที่ประมาณ 2.36 ดอลลาร์/ชั่วโมง/GPU หากค่าเช่าจริงของโครงการสูงกว่าระดับการรับประกัน Neocloud และ NVIDIA จะแบ่งปันรายได้ในสัดส่วนประมาณ 40% ถึง 60%
นี่ไม่ใช่ข้อกำหนดทางบัญชีที่เปิดเผยอย่างเป็นทางการของ NVIDIA แต่เป็นการคำนวณเชิงบ่งชี้ในแบบจำลองของ SemiAnalysis จุดดึงดูดสำหรับสถาบันสินเชื่อคือ สามารถเปลี่ยนโครงการเช่า GPU ที่มีความไม่แน่นอนสูง ให้กลายเป็นสินทรัพย์ที่มีคำมั่นสัญญากระแสเงินสดขั้นต่ำบางส่วน
ธนาคารไม่จำเป็นต้องเชื่อว่าราคาเช่า AI ในอนาคตจะยังคงสูงอยู่เสมอ ตราบใดที่ในสถานการณ์ที่เกิดการรับประกัน โครงการยังคงสามารถตอบสนองข้อกำหนดการครอบคลุมการชำระหนี้ ก็อาจได้รับเงินกู้ ตามการคำนวณของ SemiAnalysis คลัสเตอร์ที่ได้รับการสนับสนุนจากอันดับเครดิต AA/Aa2 ของ NVIDIA สถาบันสินเชื่อกำหนดให้อัตราส่วนความครอบคลุมการชำระหนี้ (DSCR) อย่างน้อยประมาณ 1.3 เท่า ซึ่งสอดคล้องกับอัตราส่วนเงินกู้ต่อมูลค่า (LTV) ที่ 70% ถึง 80% ส่วนต่างดอกเบี้ยในการระดมทุนเริ่มแรกอาจสูงกว่าธุรกรรมที่ได้รับการสนับสนุนจากผู้ให้บริการคลาวด์รายใหญ่ แต่ต่ำกว่าระดับผลตอบแทนประมาณ 10% ของพันธบัตรไม่มีหลักประกันของ CoreWeave
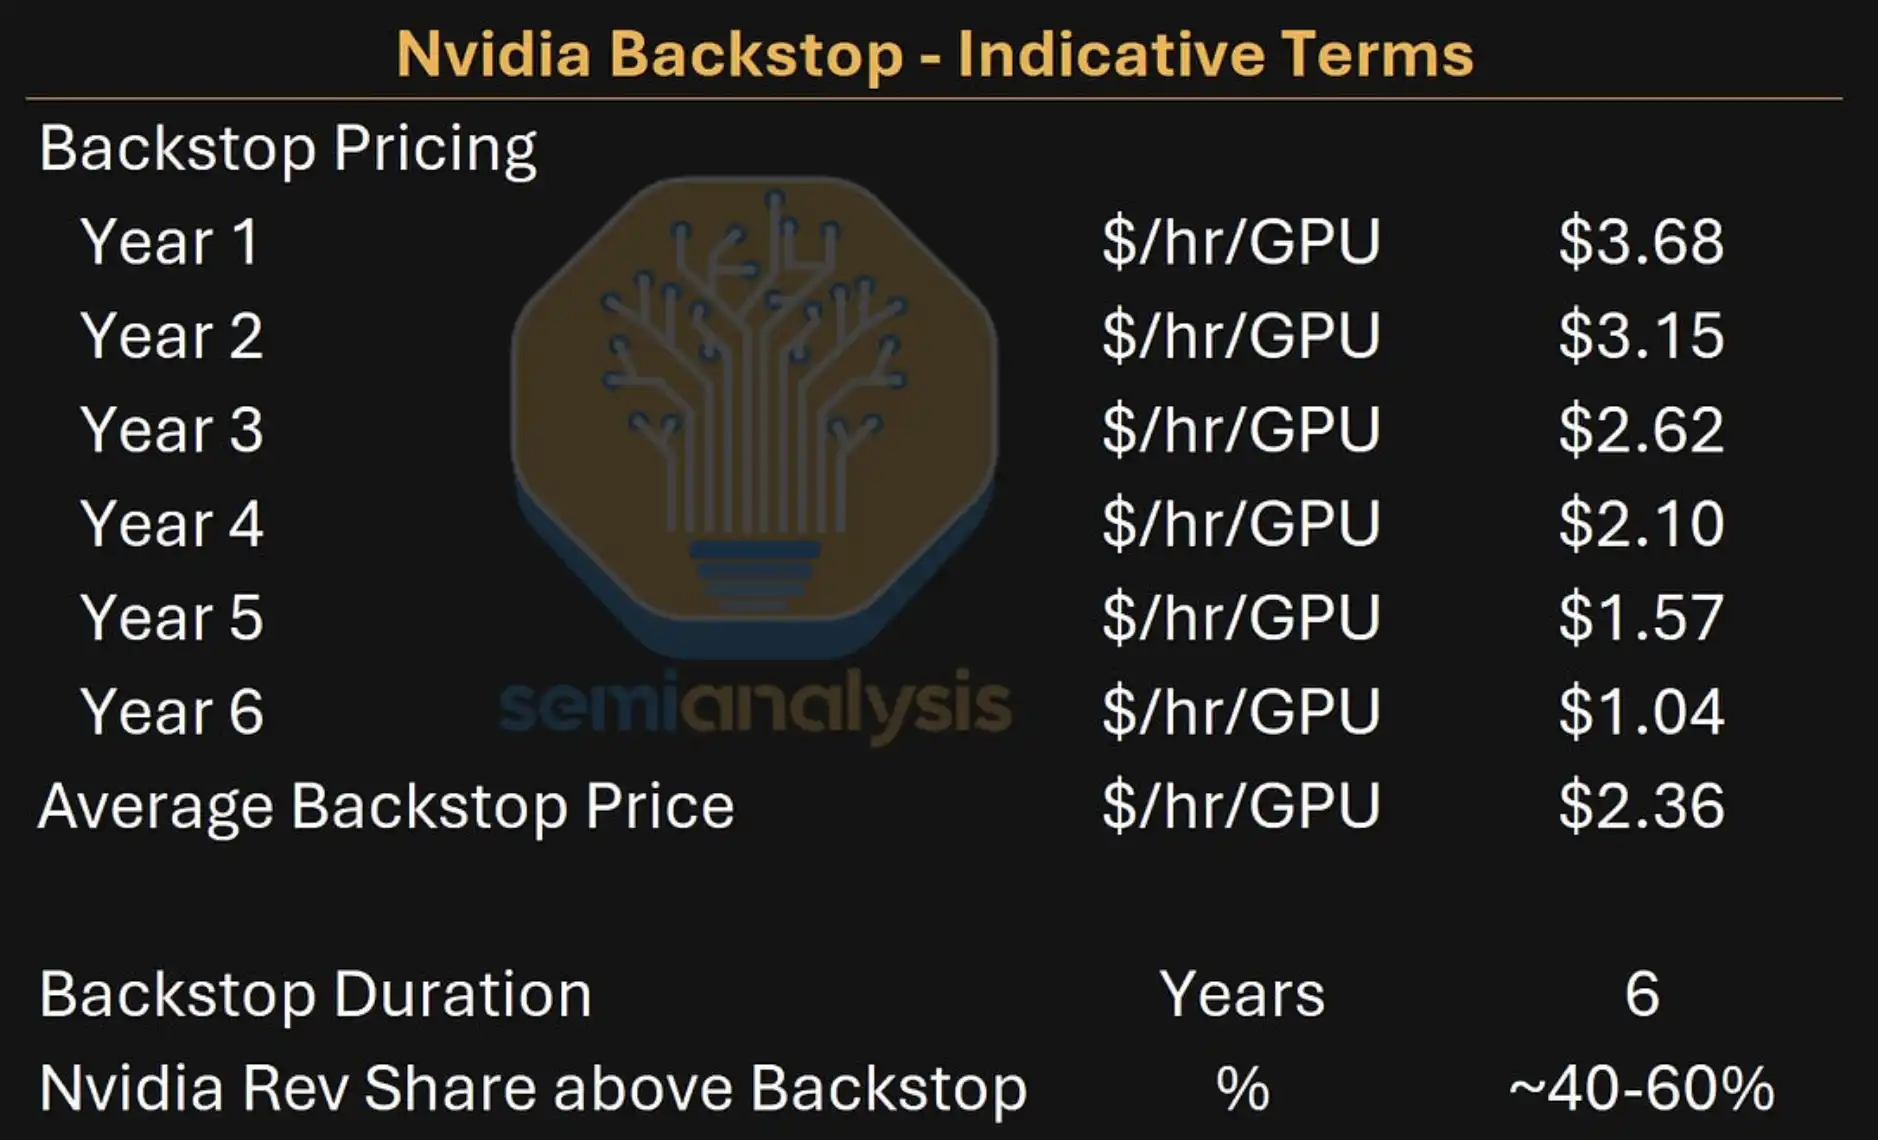
ข้อกำหนดบ่งชี้การรับประกันของ NVIDIA: เฉลี่ย 6 ปีประมาณ 2.36 ดอลลาร์/ชั่วโมง/GPU พร้อมการแบ่งปันรายได้ 40%-60%
สำหรับ Neocloud การรับประกันรายได้ขั้นต่ำไม่ได้เป็นเพียงแค่การประกันภัยเท่านั้น แต่เป็นเงื่อนไขสำคัญที่กำหนดว่าโครงการจะสามารถเข้าถึงการจัดหาเงินทุนผ่านตราสารหนี้ได้หรือไม่
ในตัวอย่างการเช่าระยะสั้น 1 ปีของ GB300 หากค่าเช่าปีแรกอยู่ที่ 6.75 ดอลลาร์สหรัฐต่อชั่วโมง และสัดส่วนการแบ่งรายได้ของ NVIDIA อยู่ที่ 40% โครงการ Neocloud ระยะเวลา 6 ปีจะมี IRR ประมาณ 25.4% โดยอัตราการหักรายได้เฉลี่ยของ NVIDIA อยู่ที่ประมาณ 18% หากความต้องการของตลาดไม่เพียงพอ โครงการจะตกอยู่ภายใต้การรับประกันรายได้ขั้นต่ำทั้งหมด ทำให้ IRR ของ Neocloud อาจใกล้เคียงศูนย์หรือติดลบเล็กน้อย
สิ่งนี้ไม่เป็นผลดีต่อผลตอบแทนของผู้ถือหุ้น แต่มีความสำคัญอย่างยิ่งต่อการจัดหาเงินทุน: แม้ผลตอบแทนของโครงการอาจถูกกดดัน แต่ภาระหนี้ยังคงมีโอกาสได้รับการชำระคืน กล่าวคือ การรับประกันรายได้ขั้นต่ำจะเปลี่ยนคลัสเตอร์ GPU ที่ "อาจทำกำไรได้มหาศาล" ให้กลายเป็นสินทรัพย์ทางการเงินที่ "ยังคงมีความสามารถในการชำระหนี้ภายใต้สถานการณ์กดดัน"
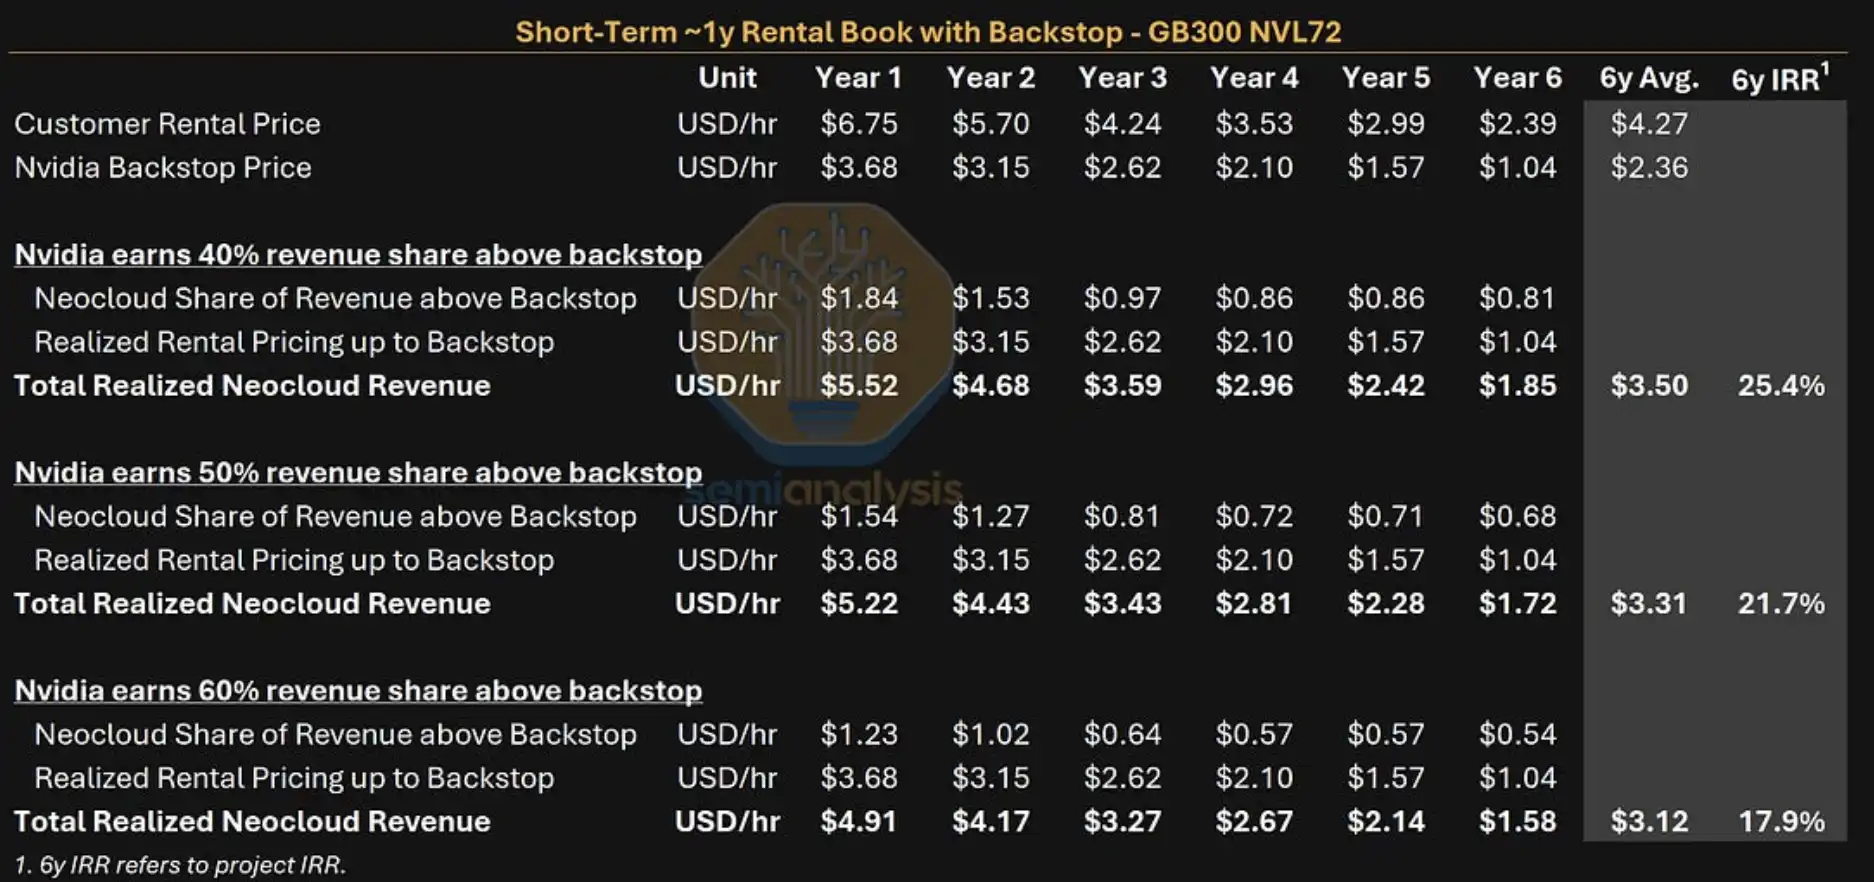
การเปรียบเทียบผลตอบแทนของ Neocloud GB300: ภายใต้การเช่าระยะสั้นที่มีการแบ่งรายได้ 40% IRR ระยะเวลา 6 ปีอยู่ที่ประมาณ 25.4% แต่เมื่อถูกกระตุ้นการรับประกันรายได้ขั้นต่ำอย่างสมบูรณ์ IRR จะใกล้เคียงศูนย์หรือติดลบเล็กน้อย
Sharon AI และ Firmus เริ่มดำเนินการก่อน โครงการในภูมิภาคเอเชียแปซิฟิกกลายเป็นสนามทดสอบ
NVIDIA ได้ยืนยันอย่างเป็นทางการแล้วว่า Sharon AI และ Firmus เป็นพันธมิตรรายแรกๆ ของรูปแบบการแบ่งรายได้และการสนับสนุนสินเชื่อนี้
ประกาศของ Sharon AI เมื่อวันที่ 12 มิถุนายนระบุว่า บริษัทได้บรรลุความร่วมมือด้านพลังประมวลผลเชิงกลยุทธ์ระยะเวลา 6 ปีกับ NVIDIA โดยโรงงาน AI ขนาด 72MW ในออสเตรเลียจะติดตั้ง Grace Blackwell GB300 สูงสุด 40,000 ตัว แผนกำลังการผลิต AI factory ทั้งหมดของ Sharon AI อยู่ที่ 132MW โดย 102MW ได้ลงนามสัญญาแล้ว คาดว่าจะติดตั้ง GPU ของ NVIDIA มากกว่า 55,000 ตัวภายในกลางปี 2027
โครงการ Batam ของ Firmus ในอินโดนีเซียมีขนาดใหญ่กว่า โพสต์บล็อกอย่างเป็นทางการของ NVIDIA ระบุว่าโครงการ Firmus Batam สามารถขยายได้ถึง 360MW และติดตั้ง GPU ของ NVIDIA สูงสุด 170,000 ตัว SemiAnalysis ได้รวมโครงการนี้ไว้ในการอภิปราย โดยมองว่าโครงการนี้มุ่งเป้าไปที่องค์กรที่เกิดจาก AI และผู้ให้บริการ推理เป็นหลัก และอาจเสนอระยะเวลาเช่าที่หลากหลาย
กรณีเหล่านี้แสดงให้เห็นว่ารูปแบบการสนับสนุนสินเชื่อของ NVIDIA ไม่ได้เป็นเพียงสมมติฐานในแบบจำลองทางการเงินอีกต่อไป แต่กำลังเข้าสู่ขั้นตอนการดำเนินโครงการในระยะเริ่มต้น อย่างไรก็ตาม กรณีที่เปิดเผยต่อสาธารณะในปัจจุบันส่วนใหญ่กระจุกตัวอยู่ในภูมิภาคเอเชียแปซิฟิก ขณะที่ตลาดสหรัฐฯ ยังคงเผชิญกับข้อจำกัดด้านกำลังการผลิตศูนย์ข้อมูล ไฟฟ้า และความเร็วในการเชื่อมต่อโครงข่าย
ศูนย์ข้อมูลยังคงเป็นคอขวดที่แข็งแกร่งที่สุด GPU สามารถจัดซื้อได้ ความต้องการของลูกค้าสามารถลงนามในสัญญาได้ แต่ไฟฟ้า ที่ดิน ตู้แร็ค ระบบทำความเย็น และความคืบหน้าในการเชื่อมต่อโครงข่ายนั้นยากที่จะทำซ้ำได้อย่างรวดเร็ว ในแบบจำลองของ SemiAnalysis ยังกล่าวถึงว่า NVIDIA อาจต้องเช่ากำลังการผลิตศูนย์ข้อมูลโดยตรง เพื่อช่วยให้ Neocloud เชื่อมช่องว่างระหว่างอุปสงค์และอุปทาน ส่วนที่เกี่ยวข้องกับกำลังการผลิตและขนาดที่เฉพาะเจาะจงนี้ยังคงเป็นเพียงการประมาณการในรายงาน และไม่สามารถเทียบเท่ากับการเปิดเผยอย่างเป็นทางการของ NVIDIA
NVIDIA อาจได้รับส่วนแบ่งรายได้ แต่ก็ต้องแบกรับภาระระยะยาวที่มากขึ้น
สำหรับ NVIDIA การสนับสนุนทางการเงินสำหรับ GPU นั้นให้ผลตอบแทนสองชั้น
ประการแรก มันสามารถขยายขอบเขตการขายและการปรับใช้ GPU ได้ เมื่อ Neocloud ได้รับเงินทุนมากขึ้น ก็จะมีหน่วยงานมากขึ้นที่สามารถซื้อและดำเนินการคลัสเตอร์ GPU ขนาดใหญ่ ทำให้ตลาดพลังประมวลผล AI ไม่ต้องพึ่งพาผู้ให้บริการคลาวด์รายใหญ่เพียงไม่กี่รายอีกต่อไป
ประการที่สอง มันอาจได้รับส่วนแบ่งรายได้เพิ่มเติม การประมาณการจากโมเดล SemiAnalysis ชี้ว่า หากโครงสร้างประเภทนี้ขยายตัวอย่างต่อเนื่อง รายได้เพิ่มเติมของ NVIDIA จากการรับประกันและการแบ่งปันอาจมีนัยสำคัญ และมีอัตรากำไรที่ค่อนข้างสูง
ต้นทุนก็ชัดเจนเช่นกัน ภาระผูกพันระยะยาวนอกงบดุลหรือในรายงานที่เกี่ยวข้องของ NVIDIA อาจเพิ่มขึ้นอย่างรวดเร็ว SemiAnalysis ในส่วนรายงานแบบชำระเงินประมาณการว่า ยอดคงเหลือตามสัญญาบริการคลาวด์หรือการค้ำประกันแบบมีเงื่อนไขของ NVIDIA อาจเพิ่มขึ้นเป็นหลายแสนล้านดอลลาร์ในอีกไม่กี่ปีข้างหน้า เนื่องจากตัวเลขเหล่านี้ยังไม่ได้รับการยืนยันทีละรายการอย่างเป็นทางการจาก NVIDIA จึงเหมาะที่จะใช้เป็นแบบทดสอบความเครียดของโมเดลมากกว่าหนี้สินที่เกิดขึ้นแล้ว
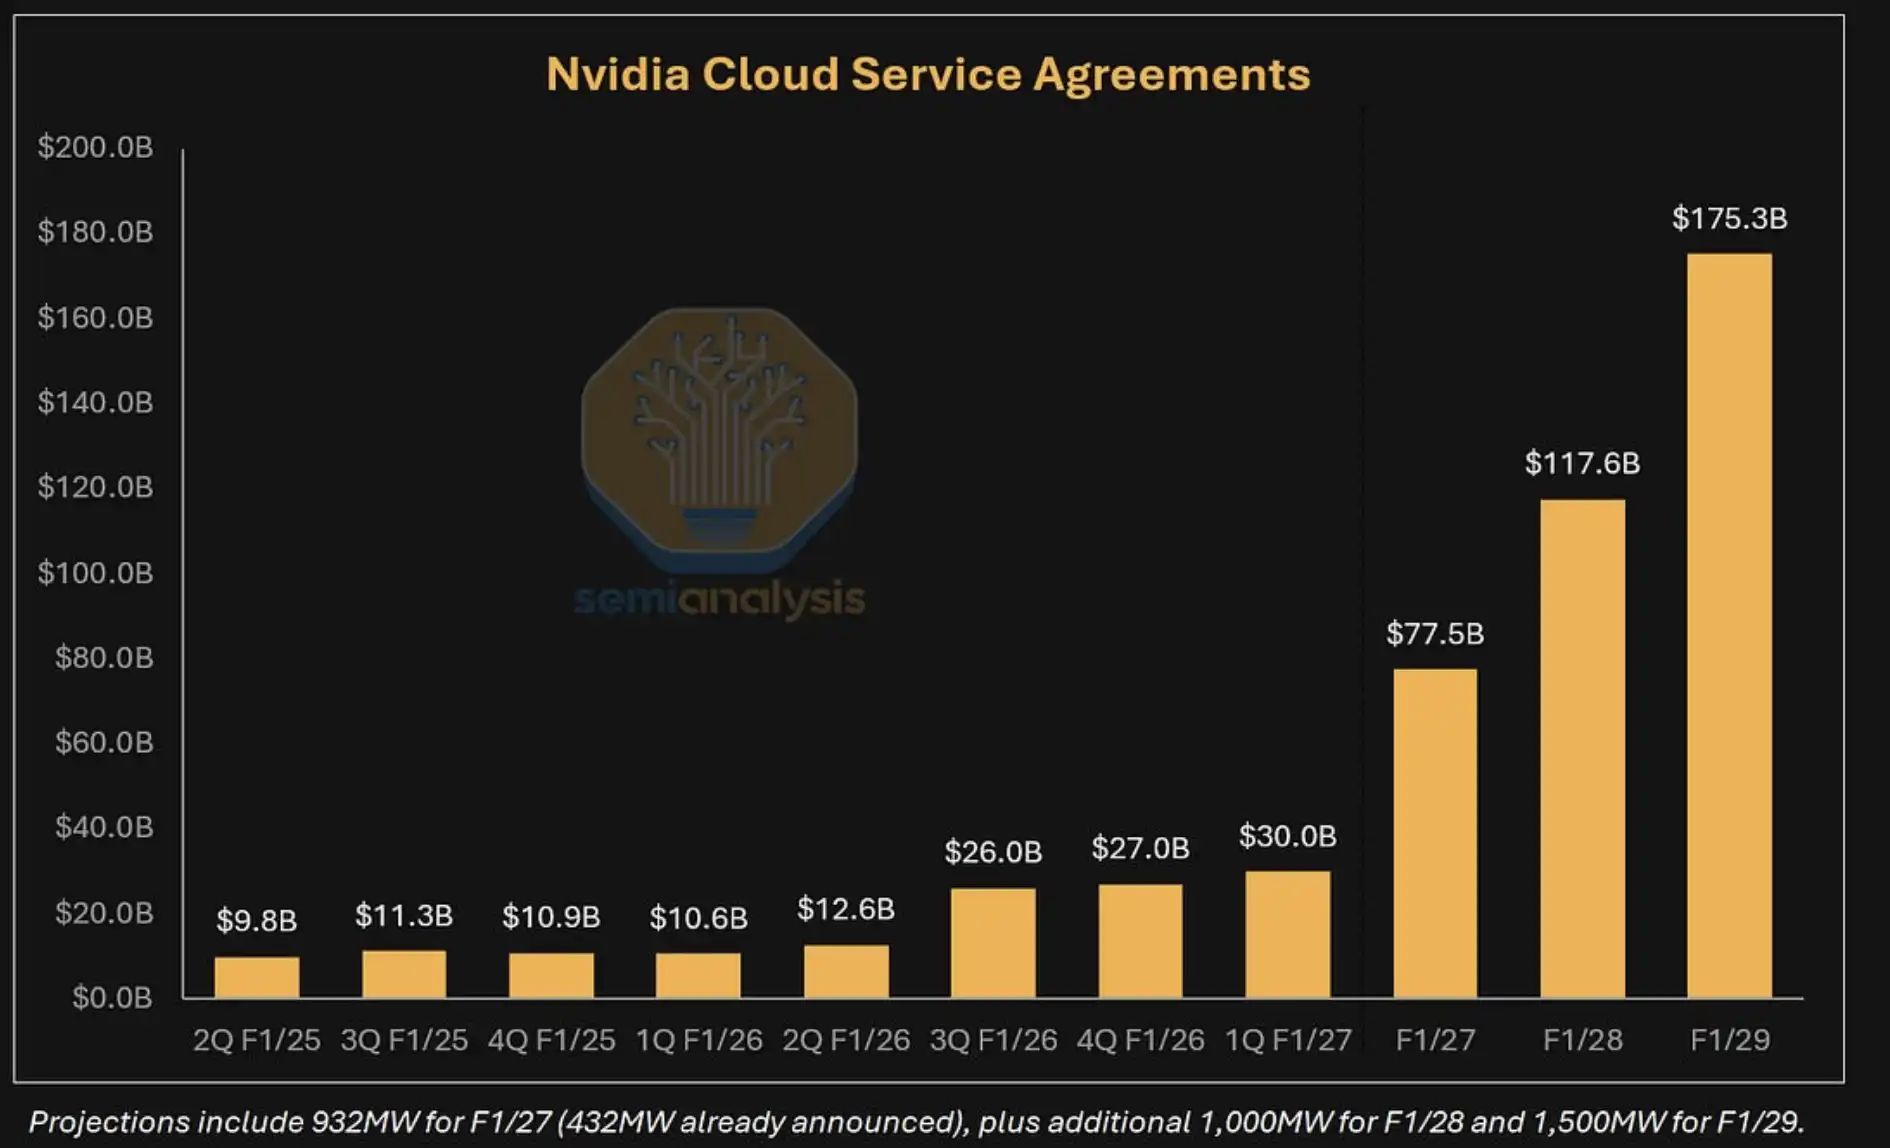
การคาดการณ์การเติบโตของสัญญาบริการคลาวด์ของ NVIDIA: ตามโมเดล SemiAnalysis ภาระผูกพันระยะยาวที่เกี่ยวข้องอาจสะสมต่อไปเมื่อพลังประมวลผลทุกๆ 100MW ได้รับการสนับสนุน
นี่ไม่ใช่หนี้โดยตรงในความหมายดั้งเดิม แต่หากตลาดเช่า GPU อ่อนแอลงและความต้องการของลูกค้าไม่เพียงพอ โอกาสที่การค้ำประกันจะถูกเรียกใช้ก็เพิ่มขึ้น และ NVIDIA จะต้องรับภาระสนับสนุนรายได้ขั้นต่ำมากขึ้น ท้ายที่สุดแล้ว ตลาดจะต้องดูไม่เพียงแค่ว่า NVIDIA จะได้รับส่วนแบ่งจากสิ่งนี้มากแค่ไหน แต่ยังรวมถึงว่าภาระผูกพันเหล่านี้จะส่งผลต่อการจัดสรรเงินทุนและลำดับความสำคัญของกระแสเงินสดของตัวเองหรือไม่
บททดสอบที่ใหญ่ที่สุดคือค่าเช่าและพื้นที่ศูนย์ข้อมูลจะยืนหยัดได้หรือไม่
ส่วนที่ทรงพลังที่สุดของรายงานนี้คือการนำการสร้างพลังประมวลผล AI เข้าสู่ตลาดสินเชื่อ เมื่อรายจ่ายด้านทุนพองตัวถึงระดับล้านล้านดอลลาร์ คลัสเตอร์ GPU ก็ไม่ใช่แค่ผลิตภัณฑ์เทคโนโลยีอีกต่อไป แต่ยังกลายเป็นสินทรัพย์ทางการเงินที่ธนาคาร นักลงทุนพันธบัตร และผู้ให้บริการคลาวด์ร่วมกันประเมิน
แต่หนี้ AI มูลค่า 7.1 ล้านล้านดอลลาร์ยังคงเป็นการคาดการณ์โมเดลระยะยาว ไม่ใช่ข้อเท็จจริงที่เกิดขึ้นแล้ว มันขึ้นอยู่กับสมมติฐานหลายประการ: ความต้องการ AI ขยายตัวอย่างต่อเนื่อง อัตราการใช้ GPU ยังคงอยู่ในระดับสูง ราคาเช่าลดลงในอัตราที่ควบคุมได้ การสร้างศูนย์ข้อมูลสามารถตามทัน และสถาบันให้กู้ยินยอมรับโมเดลกระแสเงินสดภายใต้การสนับสนุนเครดิตของ NVIDIA
สิ่งที่เสี่ยงที่สุดคือราคาและความเร็วในการดำเนินการ หากค่าเช่า GPU ลดลงเร็วกว่าที่คาด ผลตอบแทนของ Neocloud ภายใต้ส่วนแบ่งสูงและต้นทุนทางการเงินสูงจะถูกบีบอัด หากการค้ำประกันถูกเรียกใช้จำนวนมาก โครงการอาจยังคงชำระหนี้ได้ แต่ภาระที่ NVIDIA รับจะหนักขึ้น หากศูนย์ข้อมูล ไฟฟ้า และการเชื่อมต่อโครงข่ายล่าช้า ตารางเวลาการปรับใช้ GPU ในโมเดลทางการเงินก็จะถูกรบกวน
เรื่องราวของ NVIDIA ที่ "ค้ำประกันสินเชื่อ GPU" ชี้ไปที่แหล่งเงินทุนในระยะถัดไปของโครงสร้างพื้นฐาน AI มันอาจช่วยให้โครงการด้านพลังประมวลผลได้รับสินเชื่อมากขึ้น และอาจผลักดัน NVIDIA ให้เป็นศูนย์กลางในตลาดสินเชื่อ AI มากขึ้น เพียงแต่ว่าตลาดนี้จะเติบโตถึง 7 ล้านล้านดอลลาร์หรือไม่นั้น ท้ายที่สุดแล้วขึ้นอยู่กับค่าเช่า อัตราการใช้งาน และการส่งมอบศูนย์ข้อมูล
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง