ความเอนเอียงของทีมเจ้าบ้าน: อคติทางชาติในตลาดการทำนาย
หัวข้อต้นฉบับ: 《ส่วนเกินของทีมเจ้าบ้าน: อคติระดับประเทศในตลาดการทำนาย》
ผู้เขียนต้นฉบับ: James Dai, Surf Research
บทสรุป
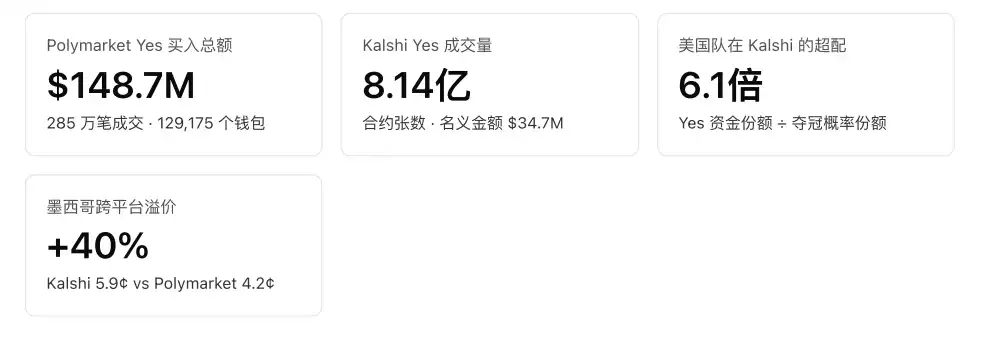
โดยทั่วไปแล้ว ราคาในตลาดการทำนายถูกตีความว่าเป็นฉันทามติของกลุ่มเกี่ยวกับความน่าจะเป็นของเหตุการณ์ ซึ่งประสิทธิผลของราคานั้นขึ้นอยู่กับความเป็นกลางขององค์ประกอบของผู้เข้าร่วมโดยปริยาย บทความนี้ใช้ข้อมูลธุรกรรมทั้งหมดของตลาดการชนะเลิศฟุตบอลโลก 2026 จากสองแพลตฟอร์มคือ Polymarket และ Kalshi — การซื้อฝั่ง Yes จำนวน 2.85 ล้านรายการ มูลค่ารวม 148.7 ล้านดอลลาร์ จาก 129,175 กระเป๋าเงินอิสระบน Polymarket และสัญญาฝั่ง Yes 814 ล้านสัญญา มูลค่ารวม 34.7 ล้านดอลลาร์บน Kalshi — เพื่อตรวจสอบว่าการกระจายของเงินเดิมพันในมิติประเทศนั้นสอดคล้องกับความแข็งแกร่งโดยนัยของทีมในตลาดหรือไม่
การศึกษาระบุอคติเชิงระบบสองประเภทที่เป็นอิสระต่อกัน ประการแรก อคติทีมชาติ: บน Kalshi ซึ่งเปิดให้เฉพาะผู้ใช้สหรัฐฯ ที่ผ่าน KYC เท่านั้น เงินฝั่ง Yes สำหรับสหรัฐฯ และเม็กซิโกสูงกว่าส่วนแบ่งที่สอดคล้องกับความน่าจะเป็นในการชนะเลิศก่อนการแข่งขันถึง 6.1 เท่าและ 5.2 เท่า ตามลำดับ ในขณะที่สวิตเซอร์แลนด์ อุรุกวัย และตุรกี ซึ่งมีอัตราต่อรองก่อนการแข่งขันเท่ากันทุกประการ กลับมีเพียง 0.1-0.3 เท่า; ทีมเดียวกันทั้งสองทีมบน Polymarket ซึ่งเปิดให้ทั่วโลก มีการจัดสรรเกินเพียง 2.0-2.8 เท่า — ขนาดของความเบี่ยงเบนแปรผันตามการเข้าถึงประชากรของประเทศนั้นๆ บนแพลตฟอร์ม ประการที่สอง อคติทีมรอง: โดยไม่คำนึงถึงแพลตฟอร์ม ทีมที่มีความน่าจะเป็นในการชนะเลิศต่ำกว่า 0.5% มักได้รับการจัดสรรเกิน 4-16 เท่าเมื่อนับตามจำนวนผู้ซื้ออิสระ ในขณะที่ทีมยอดนิยมได้รับการจัดสรรต่ำกว่าเมื่อนับตามจำนวนผู้ซื้อ
อคติยังส่งผลต่อการกำหนดราคา: ณ วันที่ 5 กรกฎาคม สหรัฐฯ และเม็กซิโกมีส่วนเกินราคาอย่างต่อเนื่องบน Kalshi เมื่อเทียบกับ Polymarket อยู่ที่ 18% และ 40% ในขณะที่ส่วนต่างราคาข้ามแพลตฟอร์มสำหรับทีมที่ไม่ใช่ทีมชาติทั้งหมดอยู่ในช่วง ±3% ผลลัพธ์ชี้ให้เห็นว่า เมื่ออุปสงค์ของประเทศใดประเทศหนึ่งกระจุกตัวอยู่บนแพลตฟอร์มเดียวและการเก็งกำไรข้ามแพลตฟอร์มไม่สมบูรณ์ "ความน่าจะเป็นที่เป็นฉันทามติ" ของแพลตฟอร์มนั้นจะมีองค์ประกอบระดับประเทศที่สามารถวัดได้
1. บทนำ
ข้ออ้างหลักของตลาดการทำนายคือ: ราคาเป็นการรวบรวมข้อมูลส่วนตัวที่กระจัดกระจาย ดังนั้นจึงเป็นการประมาณค่าที่ไม่เอนเอียงของความน่าจะเป็นของเหตุการณ์ เงื่อนไขประการหนึ่งที่ทำให้ข้ออ้างนี้เป็นจริงคือ การเข้ามาของผู้เข้าร่วมจะต้องไม่ถูกคัดกรองอย่างเป็นระบบโดยปัจจัยที่ไม่เกี่ยวข้องกับเหตุการณ์นั้นๆ การแข่งขันกีฬาเป็นกรณีทดสอบที่ชัดเจน — ตลาดการชนะเลิศฟุตบอลโลกมีเงื่อนไขที่หายากสามประการพร้อมกัน: พื้นที่ของผลลัพธ์สามารถแจกแจงได้อย่างสมบูรณ์ (48 ทีม) แต่ละผลลัพธ์ผูกติดกับประเทศใดประเทศหนึ่งโดยธรรมชาติ และกฎการเข้าถึงของสองแพลตฟอร์มหลักแตกต่างกันอย่างสิ้นเชิง Kalshi อยู่ภายใต้การกำกับดูแลของ CFTC เปิดให้เฉพาะผู้อยู่อาศัยในสหรัฐฯ ที่ผ่าน KYC เท่านั้น; Polymarket ใช้การชำระบัญชีบนเชนสาธารณะ สามารถเข้าถึงได้ทั่วโลก
จากนี้สามารถสร้างสมมติฐานที่ทดสอบได้สองข้อ:
· H1 (สมมติฐานกระแสเงินทุน): หากองค์ประกอบของประเทศผู้ใช้บนแพลตฟอร์มส่งผลต่อพฤติกรรมการเดิมพัน ทีมจากประเทศหนึ่งควรได้รับส่วนแบ่งเงินทุนบนแพลตฟอร์มที่ "ประชากรของประเทศนั้นสามารถเข้าถึงได้" สูงกว่าส่วนแบ่งที่สอดคล้องกับความสามารถของทีมอย่างเป็นระบบ และการกระจุกตัวนี้จะรุนแรงขึ้นบนแพลตฟอร์มที่มีข้อจำกัดในการเข้าถึง
· H2 (สมมติฐานการตั้งราคา): หาก H1 เป็นจริงและการเก็งกำไรข้ามแพลตฟอร์มไม่สมบูรณ์ ทีมจากประเทศนั้นควรมีส่วนเบี่ยงเบนราคาเชิงบวกอย่างต่อเนื่องบนแพลตฟอร์มที่ความต้องการกระจุกตัว
บทความนี้ใช้ข้อมูลธุรกรรมทั้งหมดแบบรายการต่อรายการจากสองแพลตฟอร์มเพื่อทดสอบ H1 และ H2 โดยตรง แตกต่างจากการศึกษาพฤติกรรมที่ใช้แบบสอบถามหรือการสุ่มตัวอย่าง ธุรกรรมบนเชนและบันทึกการซื้อขายบนกระดานเทรดครอบคลุมการเดิมพันจริงทุกครั้ง ไม่มีข้อผิดพลาดจากการสุ่มตัวอย่างหรืออคติจากการรายงานตนเอง
2. ข้อมูลและวิธีการ
2.1 ตลาดและกลุ่มตัวอย่าง
วัตถุที่วิเคราะห์คือตลาดแชมป์หลักของสองแพลตฟอร์ม ครอบคลุมทีมทั้งหมด 48 ทีมที่ผ่านเข้ารอบสุดท้าย:
· เหตุการณ์ Polymarket world-cup-winner: ตลาดไบนารี 48 ทีม ("Will X win the 2026 FIFA World Cup?") จับคู่คำสั่งซื้อขายบน CTF Exchange ของเชน Polygon ธุรกรรมทั้งหมดถูกบันทึกบนเชนและตรวจสอบได้
· เหตุการณ์ Kalshi KXMENWORLDCUP-26: สัญญาสำหรับแต่ละทีม (เช่น KXMENWORLDCUP-26-US) อยู่ภายใต้การกำกับดูแลของ CFTC
กลุ่มตัวอย่างคือธุรกรรมทุกครั้งตั้งแต่ตลาดเปิดตัว (พฤษภาคม 2025) ถึงวันที่ 5 กรกฎาคม 2026 โดยไม่มีการสุ่มตัวอย่าง บันทึกธุรกรรมของ Kalshi ถูกรวมจากบันทึกธุรกรรมดั้งเดิมหลังจากลบรายการซ้ำด้วย trade_id; ฝั่ง Kalshi เก็บเฉพาะ 48 ทีมที่ผ่านเข้ารอบสุดท้าย ส่วนสัญญาของทีมที่ไม่ผ่านเข้ารอบ (เช่น อิตาลี เดนมาร์ก) ในช่วงรอบคัดเลือกถูกลบออกเนื่องจากไม่มีตลาดที่สอดคล้องบน Polymarket เพื่อให้แน่ใจว่าสามารถเปรียบเทียบข้ามแพลตฟอร์มได้
2.2 มาตรวัด: กระแสการซื้อ Yes แบบมีทิศทาง
ปริมาณการซื้อขายรวมในระดับตลาดไม่เหมาะสมสำหรับการตอบคำถามเรื่องอคติของประเทศ ตลาดแชมป์มีโครงสร้าง neg-risk ซึ่งโปรแกรมทำตลาดและเก็งกำไรจะปรับสมดุลสินค้าคงคลังระหว่างผลลัพธ์ 48 รายการอย่างต่อเนื่อง ทำให้ปริมาณการเปลี่ยนมือของแต่ละทีมดูคล้ายคลึงกันและแยกออกจากความสนใจที่แท้จริง (ตารางที่ 1) เพื่อแยกการเปลี่ยนมือที่เป็นกลางนี้ออก ตัวชี้วัดทั้งหมดในบทความนี้จะนับเฉพาะการซื้อ Yes แบบมีทิศทางเท่านั้น — การเดิมพันทีมของประเทศตัวเองในเชิงกลไกแสดงออกเป็นการซื้อสถานะ Yes ของทีมนั้น:
· Polymarket: ในบันทึกการจับคู่ของ CTF Exchange สินทรัพย์ที่มี ID เป็น 0 ใช้ USDC เป็นหลักประกัน ฝ่ายที่จ่าย USDC คือผู้ซื้อ: buyer = if(maker_asset_id='0', maker_address, taker_address) ธุรกรรมฟุตบอลโลกทั้งหมด 3.85 ล้านรายการสามารถจำแนกได้โดยไม่คลุมเครือตามนี้
· Kalshi: ใช้ธุรกรรมที่ taker_side='yes' (ฝ่ายที่ซื้อ Yes อย่างแข็งขัน) มูลค่าตามสัญญา = จำนวนสัญญา × ราคา Yes
ตารางที่ 1 · การเปรียบเทียบปริมาณการซื้อขายที่แสดงกับกระแสการซื้อ Yes ที่มีทิศทาง (Polymarket, บางส่วน)
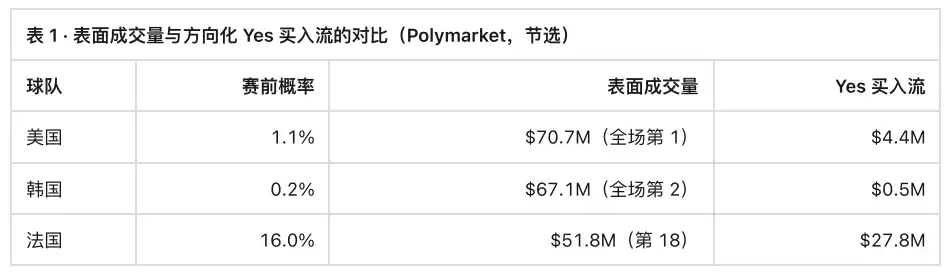
หลังจากปรับทิศทางแล้ว การกระจายของกระแสเงินทุนกลับมาเชื่อมโยงกับความแข็งแกร่งของทีม (ฝรั่งเศสเป็นอันดับหนึ่งด้วยเงิน $27.8M และผู้ซื้ออิสระ 34,331 ราย) ส่วนที่เบี่ยงเบนที่เหลือคือสิ่งที่ต้องอธิบาย
นอกจากนี้ มีการรายงานสามมิติพร้อมกัน: มูลค่าเป็นดอลลาร์ของ Yes (ไวต่อเงินก้อนใหญ่), จำนวนสัญญา Yes (Kalshi) และจำนวนกระเป๋าเงินผู้ซื้อ Yes อิสระ (Polymarket, ไวต่อจำนวนผู้เข้าร่วม) สำหรับธุรกรรมที่ราคาต่ำกว่า 1 เซนต์ในระดับย่อยเซนต์ จำนวนสัญญาจะเพิ่มน้ำหนักให้กับการซื้อในราคาต่ำ ดังนั้นข้อสรุปที่เกี่ยวข้องกับขนาดเงินทุนจะยึดตามมูลค่าตามสัญญาเป็นหลัก ส่วนมิติจำนวนสัญญาใช้เพื่อวัดความเข้มข้นของการมีส่วนร่วมเท่านั้น
2.3 เกณฑ์มาตรฐานด้านความแข็งแกร่ง
ใช้ความน่าจะเป็นในการชนะแชมป์ที่แฝงอยู่ในตลาดก่อนการแข่งขันเป็นเกณฑ์มาตรฐานของความแข็งแกร่งของทีม: ใช้ราคาปิด Yes ของแต่ละทีมใน Polymarket หนึ่งวันก่อนเริ่มการแข่งขัน (10 มิถุนายน 2026) ซึ่งในเวลานั้นรายชื่อผู้เล่นสุดท้ายได้รับการยืนยันแล้ว แต่ยังไม่มีผลการแข่งขันใดๆ เข้ามามีอิทธิพลต่อราคา ข้อดีของเกณฑ์นี้คือ: เป็นการจัดอันดับความแข็งแกร่งที่ตลาดกำหนดขึ้นเอง ดังนั้นการเบี่ยงเบนของกระแสเงินทุนที่สัมพันธ์กับเกณฑ์นี้จึงถือเป็นความคลาดเคลื่อนตามมาตรฐานของตลาดเอง โดยไม่ต้องพึ่งพาตัวชี้วัดภายนอกและล่าช้าอย่างอันดับ FIFA
2.4 ตัวชี้วัดความไม่สมดุล
อัตราส่วนการลงทุนเกิน (overweight ratio) = ส่วนแบ่งของทีมนั้นในกระแสเงินทุน Yes ทั้งหมด ÷ ส่วนแบ่งของทีมนั้นในความน่าจะเป็นในการชนะแชมป์ทั้งหมด
ค่า 1.0 หมายถึงการเดิมพันเป็นสัดส่วนกับความน่าจะเป็นอย่างสมบูรณ์ ค่าที่มากกว่า 1 หมายถึงกระแสเงินทุนที่เข้ามาเกินกว่าระดับที่สอดคล้องกับความแข็งแกร่ง ตัวชี้วัดนี้ถูกปรับให้เป็นมาตรฐานตามขนาดของแพลตฟอร์มโดยธรรมชาติ จึงสามารถเปรียบเทียบข้ามแพลตฟอร์มได้โดยตรง
3. ผลลัพธ์
3.1 การเปรียบเทียบข้ามประเทศภายในกลุ่มอัตราต่อรองเดียวกัน: การทดสอบโดยตรงของ H1
การออกแบบที่สะอาดที่สุดในการทดสอบ H1 คือการเปรียบเทียบภายในกลุ่มตามมิติของอัตราต่อรอง มีทีมทั้งหมดห้าทีมที่มีโอกาสชนะเลิศก่อนการแข่งขันอยู่ในช่วง 1-1.3%: ในจำนวนนี้ สหรัฐอเมริกาและเม็กซิโกเป็นเจ้าภาพ ซึ่งพลเมืองของตน (รวมถึงผู้อยู่อาศัยเชื้อสายเม็กซิกันในสหรัฐฯ) สามารถซื้อขายบน Kalshi ได้โดยตรง ส่วนสวิตเซอร์แลนด์ อุรุกวัย และตุรกีขาดฐานนักลงทุนรายย่อยในสหรัฐฯ รูปที่ 1 แสดงให้เห็นว่าช่องว่างภายในกลุ่มมีขนาดถึงหนึ่งระดับ:
รูปที่ 1 · อัตราส่วนการลงทุนเกินของห้าทีมภายในช่วงอัตราต่อรองเดียวกัน ห้าทีมที่มีโอกาสก่อนการแข่งขันเท่ากันที่ 1-1.3% ส่วนแบ่งเงินทุน Yes ÷ ส่วนแบ่งโอกาสชนะเลิศ 1 เท่า = สัดส่วนตามโอกาส
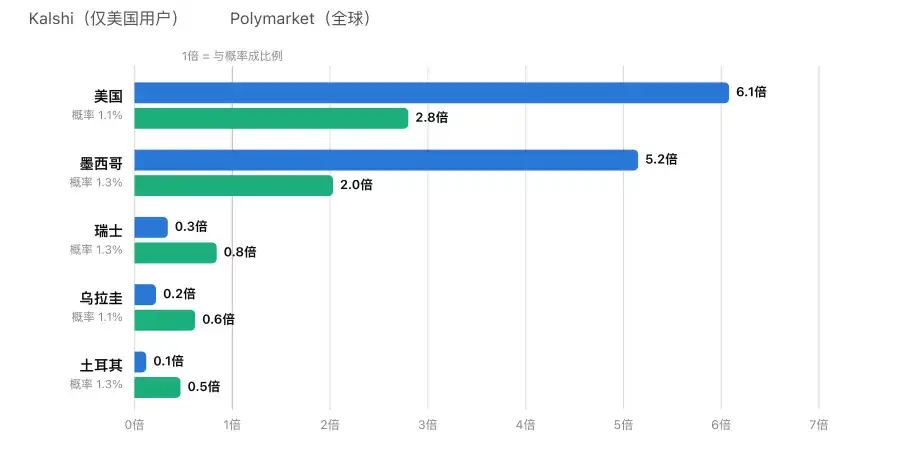
บน Kalshi ที่มีการจำกัดการเข้าถึง สหรัฐอเมริกา (6.1 เท่า) และเม็กซิโก (5.2 เท่า) ได้รับเงินดอลลาร์ Yes มากกว่ากลุ่มควบคุมที่มีอัตราต่อรองเดียวกัน (0.1-0.3 เท่า) ถึง 20-60 เท่า
ในแง่ของจำนวนเงินที่แน่นอน: บน Kalshi ทีมสหรัฐฯ ได้รับการซื้อ Yes มูลค่า 2.24 ล้านดอลลาร์ และเม็กซิโก 2.25 ล้านดอลลาร์ ในขณะที่สวิตเซอร์แลนด์ อุรุกวัย และตุรกี ซึ่งถูกประเมินว่ามีโอกาสชนะเลิศเท่ากัน ได้รับเพียง 150,000 ดอลลาร์ 80,000 ดอลลาร์ และ 50,000 ดอลลาร์ตามลำดับ เมื่อนับตามจำนวนสัญญา เจ้าภาพทั้งสองไม่เพียงแต่ลงทุนเกิน แต่ยังครองอันดับหนึ่งและสองในบรรดาทั้ง 48 ทีม (รูปที่ 2) — เม็กซิโก 65.9 ล้านสัญญา สหรัฐฯ 60.6 ล้านสัญญา มากกว่าทีมเต็งอย่างฝรั่งเศส (16%) และสเปน (16.5%) ราคาซื้อขายเฉลี่ยของสัญญาสหรัฐฯ อยู่ที่เพียง 3.7 เซนต์ แสดงโครงสร้างการมีส่วนร่วมของทีมชาติที่มีลักษณะเป็นจำนวนน้อย ราคาต่ำ และความถี่สูง
รูปที่ 2 · จำนวนสัญญา Yes สะสมของแต่ละทีมบน Kalshi (12 อันดับแรก) ★ = เจ้าภาพ ด้านขวาของแท่งแสดงโอกาสชนะเลิศก่อนการแข่งขัน
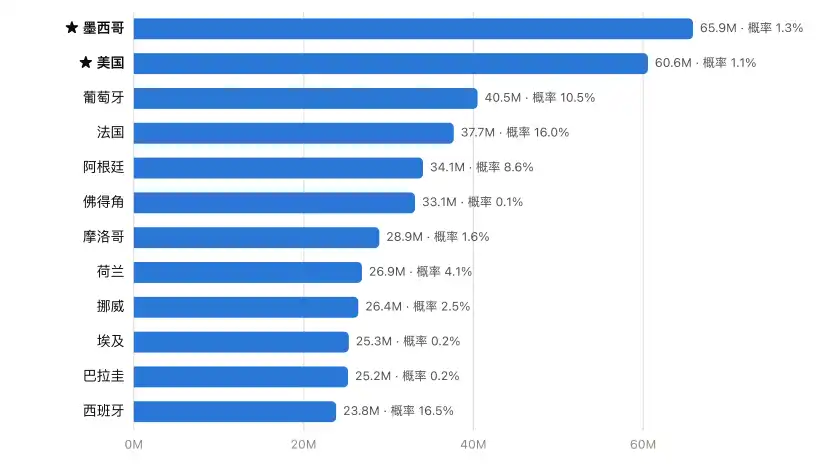
เจ้าภาพทั้งสองนำหน้าทีมเต็งทั้งหมดในด้านความเข้มข้นของการมีส่วนร่วม — องค์ประกอบของกลุ่มผู้วางเดิมพันถูกกำหนดโดยการเข้าถึงแพลตฟอร์ม ไม่ใช่ความแข็งแกร่งของทีม
3.2 การเปรียบเทียบข้ามแพลตฟอร์ม: ขนาดความเบี่ยงเบนลดลงตามข้อจำกัดในการเข้าถึง
Polymarket เปิดให้บริการทั่วโลก ไม่มีประเทศใดประเทศหนึ่งสามารถครองฐานผู้ใช้ได้เหมือนที่ผู้ใช้สหรัฐฯ ครอง Kalshi หากกลไกของ H1 คือการแพร่กระจายของแพลตฟอร์ม การลงทุนเกินของสองทีมเดียวกันบน Polymarket ควรจะอ่อนแอกว่าบน Kalshi อย่างมีนัยสำคัญ — ข้อมูลสอดคล้องกับสิ่งนี้: สหรัฐฯ 2.8 เท่า เม็กซิโก 2.0 เท่า ซึ่งน้อยกว่าครึ่งหนึ่งของ Kalshi รูปที่ 3 แสดงมุมมองของตัวอย่างทั้งหมด: ส่วนแบ่งเงินทุนบน Kalshi เบี่ยงเบนจากเส้นสัดส่วนอย่างมาก ในขณะที่ Polymarket กระจายตัวใกล้เคียงกับเส้นสัดส่วน
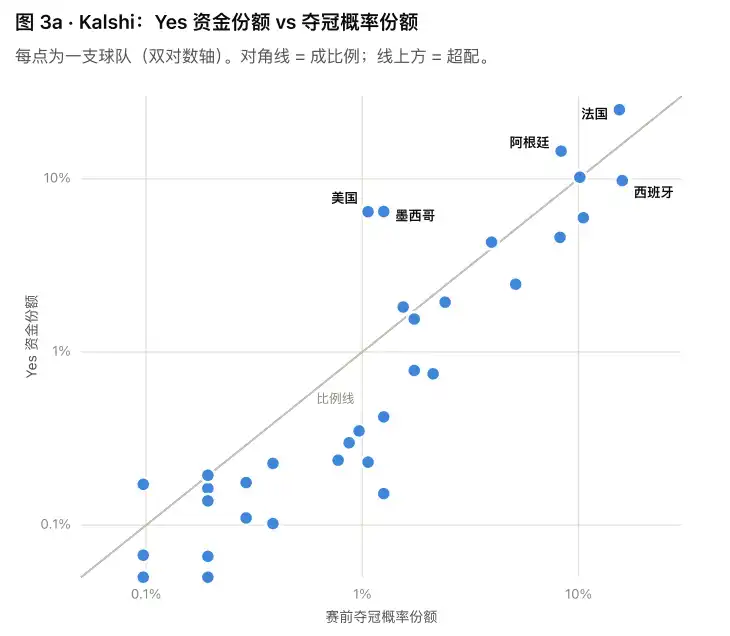
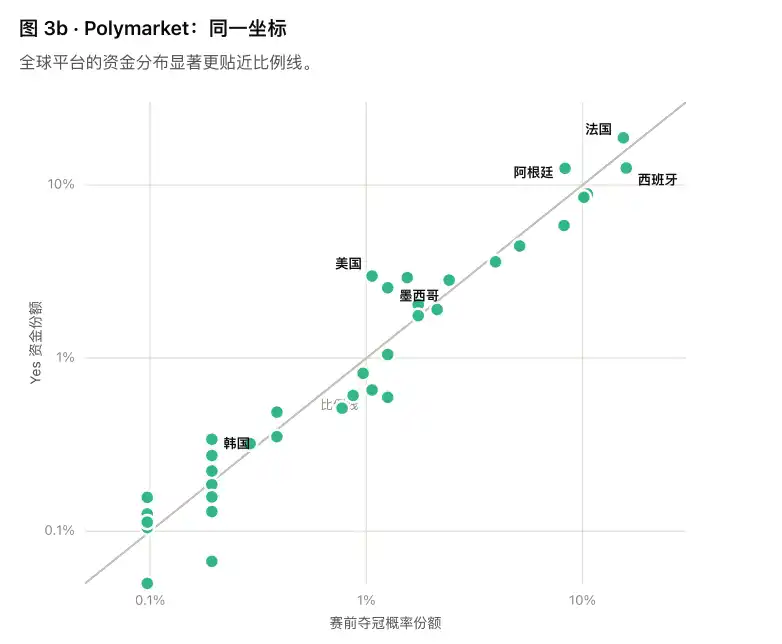
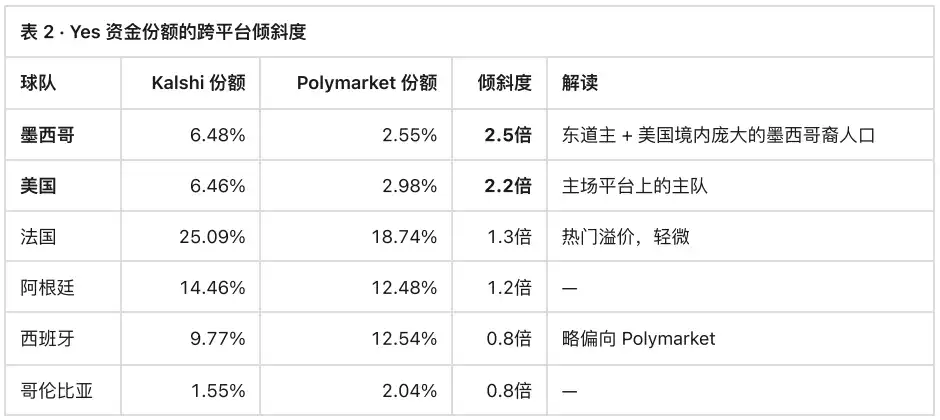
หลักฐานที่ชัดเจนที่สุดของกลไกอัตราการซึมผ่านคือสัดส่วนของ Kalshi ต่อ Polymarket สำหรับแต่ละทีม (ตารางที่ 2): ค่านี้วัดความเข้มข้นสัมพัทธ์ของเงินทุนของประเทศหนึ่งบนแพลตฟอร์มของสหรัฐฯ โดยไม่เกี่ยวข้องกับความแข็งแกร่งของทีม ในกลุ่มตัวอย่างทั้งหมด มีเพียงทีมจากสหรัฐฯ และเม็กซิโกเท่านั้นที่เบี่ยงเบนจาก 1 อย่างมีนัยสำคัญ:
3.3 มิติจำนวนผู้เข้าร่วม: โครงสร้างชุมชนของแพลตฟอร์ม
ความเอนเอียงตามประเทศบน Polymarket ปรากฏชัดในจำนวนผู้เข้าร่วมมากกว่ามูลค่าเป็นดอลลาร์ ในพื้นที่ที่มีอัตราการซึมผ่านของคริปโตสูง จำนวนกระเป๋าเงินอิสระที่ซื้อ Yes ให้กับทีมชาติของตนนั้นสูงกว่าส่วนแบ่งความน่าจะเป็นอย่างมาก: เกาหลีใต้เป็นตัวอย่างที่ชัดเจนที่สุด—ทีมที่มีโอกาสชนะเพียง 0.2% ดึงดูดกระเป๋าเงินผู้ซื้ออิสระ 6,369 ใบ ซึ่งสูงกว่าส่วนแบ่งความน่าจะเป็นถึง 8.7 เท่า (ในแง่มูลค่าเป็นดอลลาร์ก็สูงถึง 1.8 เท่า); บน Kalshi จำนวนสัญญาของทีมเกาหลีใต้ก็เกินสัดส่วนถึง 9.8 เท่าเช่นกัน อียิปต์ (10.4 เท่า), กานา (16 เท่า), และโมร็อกโก (ทั้งมูลค่าเป็นดอลลาร์และจำนวนคนสูงถึง 1.9 เท่า) แสดงรูปแบบเดียวกัน ซึ่งสอดคล้องกับการกระจายตัวทางภูมิศาสตร์ของชุมชนชาวต่างชาติและชุมชนคริปโต ในทางตรงกันข้าม ทีมดั้งเดิมอย่างสเปนและอังกฤษมีสัดส่วนเพียง 0.4 เท่าเมื่อนับจำนวนคน ผู้เข้าร่วมมาจากไหนนั้นถูกกำหนดโดยโครงสร้างประชากรของแพลตฟอร์ม
3.4 ความเอนเอียงของทีมรอง: แรงที่สองที่ตั้งฉากกับความเอนเอียงตามประเทศ
หลังจากแยกปัจจัยด้านประเทศออกแล้ว ข้อมูลยังแสดงรูปแบบที่แพร่หลายมากขึ้น: ทีมที่มีความน่าจะเป็นต่ำทั้งหมดดึงดูดผู้ซื้อรายย่อยเกินสัดส่วน
บน Polymarket ทีมที่มีความน่าจะเป็นต่ำกว่า 0.5% เกือบทั้งหมดมีจำนวนกระเป๋าเงินอิสระเกินสัดส่วน 4-16 เท่า (แคนาดา 6.6, สกอตแลนด์ 7.0, นิวซีแลนด์ 10.5, สาธารณรัฐเช็ก 11.6, บอสเนียและเฮอร์เซโกวีนา 13.0); ทีมยอดนิยมถูกนับจำนวนคนต่ำกว่าสัดส่วน (สเปน 0.43, อังกฤษ 0.40) แต่เงินทุนกระจุกตัวอยู่ที่พวกเขา—ฝรั่งเศสและอาร์เจนตินารวมกันคิดเป็น 39.5% ของมูลค่าตามสัญญา Yes ของ Kalshi ซึ่งสูงกว่าผลรวมของส่วนแบ่งความน่าจะเป็นเล็กน้อย
ดังนั้น โครงสร้างการซ้อนทับของแรงทั้งสองจึงสามารถแยกแยะได้อย่างชัดเจน: ฝูงชนซื้อ "ลอตเตอรี" ขนาดเล็กสำหรับผลลัพธ์ที่มีความน่าจะเป็นต่ำ ในขณะที่เงินทุนจำนวนมากกระจุกตัวอยู่ที่ทีมยอดนิยม; และภายใต้เงื่อนไขอัตราต่อรองเดียวกัน ทีมชาติจะได้รับตัวคูณเพิ่มเติม 5-10 เท่าบนแพลตฟอร์มที่ประชากรของตนเข้าถึงได้ การเปรียบเทียบภายในกลุ่ม (หัวข้อ 3.1) เป็นการออกแบบการระบุที่แยก "ความชอบทีมรอง" ออกจาก "ความชอบทีมรองที่เป็นทีมชาติ"
3.5 ความหมายด้านราคา: การทดสอบสมมติฐาน H2
หากความต้องการ Yes สำหรับทีมชาติกระจุกตัวอยู่บนแพลตฟอร์มเดียวและการเก็งกำไรไม่สมบูรณ์ ราคาบนแพลตฟอร์มนั้นควรเบี่ยงเบนไปในทางบวก รูปที่ 4 เปรียบเทียบราคาข้ามแพลตฟอร์มของทีมที่รอดชีวิตทั้งหมดใน 16 ทีมสุดท้ายในวันเดียวกัน (5 กรกฎาคม):
รูปที่ 4 · ราคา Yes ล่าสุดของทีมเดียวกันบนสองแพลตฟอร์ม (5 กรกฎาคม 2026) ทีมที่รอดชีวิตในรอบ 16 ทีม จับคู่ในวันเดียวกัน; ส่วนต่างราคา ≥7% จะถูกระบุ
ส่วนต่างราคาที่ระบุ: โปรตุเกส Kalshi +12%; เม็กซิโก Kalshi +40%; สหรัฐอเมริกา Kalshi +18%
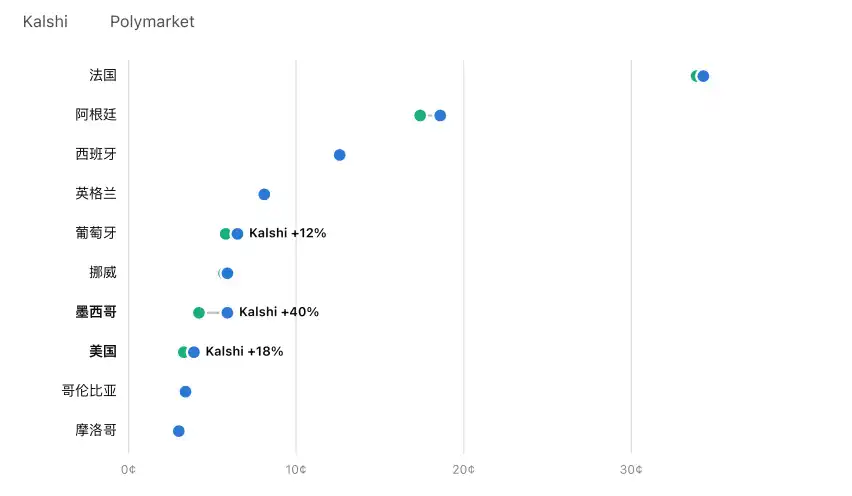
ส่วนต่างราคาข้ามแพลตฟอร์มของทีมที่ไม่ใช่ทีมชาติ (ฝรั่งเศส สเปน อังกฤษ นอร์เวย์ โคลอมเบีย โมร็อกโก) อยู่ในช่วง ±3%; เม็กซิโก +40%, สหรัฐอเมริกา +18% — ส่วนเกินราคาตกอยู่กับสองทีมที่มีการลงทุนเกินจริงมากที่สุด
การกระจายตามขวางของส่วนต่างราคาสอดคล้องกับการคาดการณ์ของ H2: การเก็งกำไรทำงานได้ดีในทีมที่ไม่ใช่ทีมชาติ (ส่วนต่างราคา ±3%) แต่ทิ้งส่วนเกินราคาถาวร 18-40% ไว้ในสัญญาสองรายการที่มีความต้องการจากทีมชาติสูงที่สุด ความเบี่ยงเบนไม่ได้มีแค่ในกระแสเงินทุน แต่ยังปรากฏในราคาแล้ว
4. บทสรุป
1. กระแสเงินทุน (H1 เป็นจริง): สหรัฐอเมริกาและเม็กซิโกได้รับเงินทุน Yes 5-6 เท่าของส่วนแบ่งความน่าจะเป็นในการชนะแชมป์บน Kalshi (ทีมต่างชาติที่มีอัตราต่อรองเท่ากัน 0.1-0.3 เท่า) และ 2-3 เท่าบน Polymarket; Kalshi มีการกระจุกตัวของเงินทุนสูงกว่า Polymarket 2.2-2.5 เท่าในสองทีมนี้ ขนาดของความเบี่ยงเบนเปลี่ยนแปลงตามการเข้าถึงประชากรของประเทศนั้นบนแพลตฟอร์ม — ความไม่สมดุลเกิดจากใครที่สามารถเข้าถึงแพลตฟอร์มได้ ไม่ใช่การประเมินทีมที่แตกต่างกัน
2. การกำหนดราคา (H2 เป็นจริง): สองทีมเดียวกันนี้มีส่วนเกินราคาถาวร 18-40% บน Kalshi เมื่อเทียบกับแพลตฟอร์มโลก ในขณะที่ทีมที่ไม่ใช่ทีมชาติทั้งหมดมีส่วนต่างราคาอยู่ใน ±3% ในตลาดที่ผู้คนที่มีความเบี่ยงเบนรวมตัวกัน ความต้องการทีมชาติเอาชนะการเก็งกำไร
3. ความหมายเชิงวิธีการ: เมื่ออ้างอิงราคาตลาดทำนายเป็น "ความน่าจะเป็นฉันทามติของกลุ่ม" ต้องพิจารณาโครงสร้างการเข้าถึงของแพลตฟอร์ม สำหรับเหตุการณ์ที่ผูกกับประเทศ ราคาบนแพลตฟอร์มที่มีข้อจำกัดการเข้าถึงประกอบด้วยองค์ประกอบของทีมชาติที่วัดได้; การเปรียบเทียบราคาข้ามแพลตฟอร์ม (หรือใช้แพลตฟอร์มโลกเป็นเกณฑ์) สามารถให้ค่าความน่าจะเป็นที่ใกล้เคียงกับความเป็นธรรมมากขึ้น
กลยุทธ์การระบุของบทความนี้ — การเปรียบเทียบภายในกลุ่มอัตราต่อรองเดียวกัน + ความเอียงข้ามแพลตฟอร์ม + การเปรียบเทียบราคาในวันเดียวกัน — ไม่ต้องพึ่งพาข้อมูลโปรไฟล์ผู้ใช้ใดๆ และสามารถทำซ้ำได้จากบันทึกการซื้อขายสาธารณะเท่านั้น กรอบงานนี้สามารถขยายไปยังเหตุการณ์ที่ผูกกับประเทศอื่นๆ ได้โดยตรง (การเลือกตั้ง โอลิมปิก ตลาดนโยบายภูมิภาค) และยังเป็นแม่แบบสำหรับการตรวจสอบเชิงปริมาณของความเบี่ยงเบนราคาข้ามแพลตฟอร์ม
บทความนี้มาจากการส่งบทความ ไม่ได้แสดงถึงมุมมองของ BlockBeats
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง