มอร์แกน สแตนลีย์ วิเคราะห์: ปรับเป้าหมายราคา Alphabet ขึ้นเป็น 415 ดอลลาร์ มองแนวโน้ม TPU สดใส

TL;DR
· มอร์แกน สแตนลีย์ปรับเป้าหมายราคา Alphabet จาก 375 ดอลลาร์เป็น 415 ดอลลาร์ คงอันดับ Overweight โดยคิดเป็น upside ประมาณ 20% จากราคาปิดวันที่ 29 มิถุนายนที่ 353.65 ดอลลาร์
· รายงานคาดการณ์ว่ารายได้ Google Cloud จะอยู่ที่ 214 พันล้าน/308 พันล้านดอลลาร์ในปี 2027/2028 โดยมีอัตราการเติบโต 106%/44% ตามลำดับ
· สมมติฐานสำคัญคือ Alphabet จะเพิ่มกำลังการประมวลผลประมาณ 9GW ในปี 2028 โดยประมาณ 7GW มาจาก TPU และขาย TPU ฝ่ายแรกประมาณ 4GW ให้กับภายนอก
· EBIT ของ Google Cloud คาดว่าจะอยู่ที่ประมาณ 132 พันล้านดอลลาร์ในปี 2028 คิดเป็นประมาณ 46% ของ EBIT ทั้งหมดของบริษัท
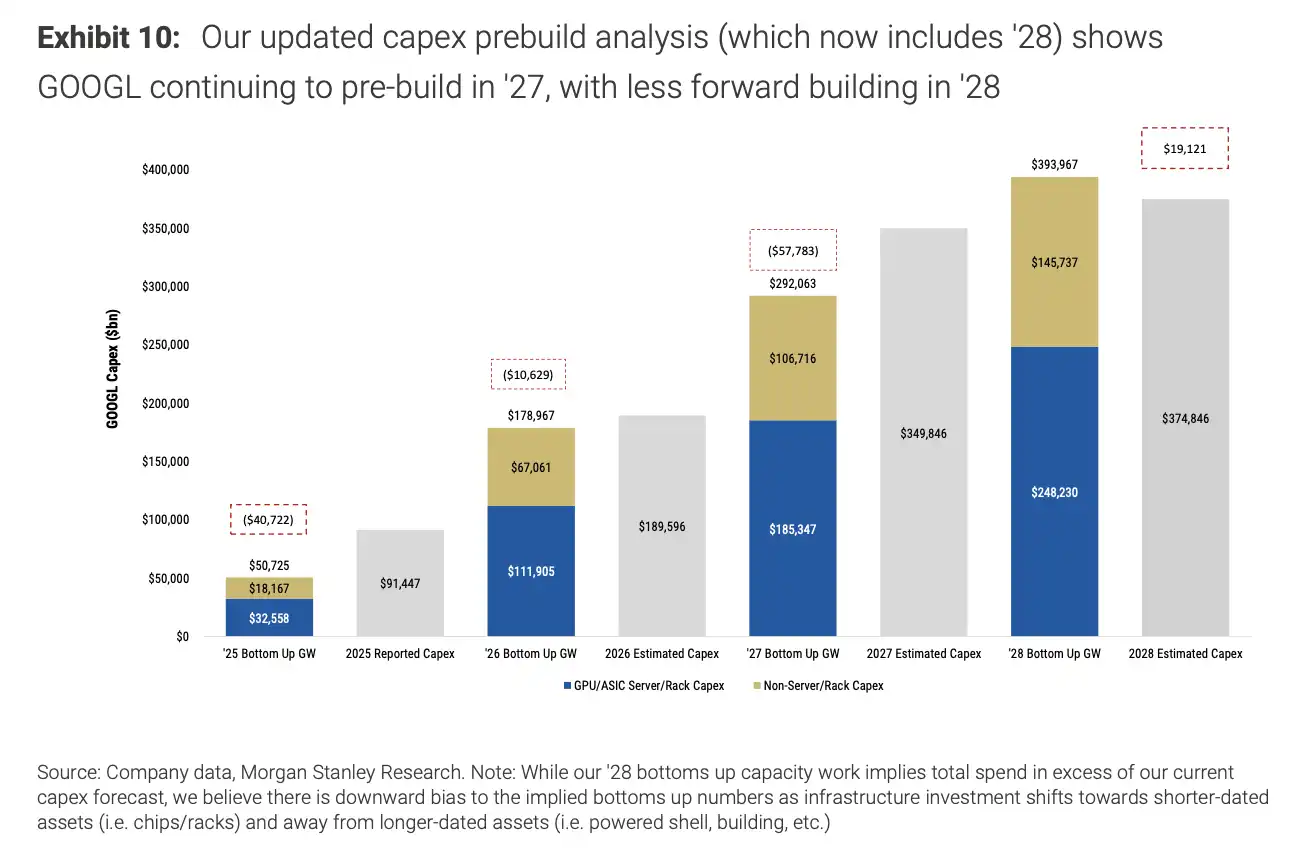
· ความเสี่ยงอยู่ที่อัตรากำไรขั้นต้นจากการขาย TPU ภายนอก การสร้างรายได้ต่อวัตต์ และความสามารถในการได้รับผลตอบแทนเพียงพอจากค่าใช้จ่ายด้านทุน 350 พันล้าน/375 พันล้านดอลลาร์ในปี 2027/2028
มอร์แกน สแตนลีย์ในรายงานวันที่ 29 มิถุนายนปรับเป้าหมายราคา Alphabet จาก 375 ดอลลาร์เป็น 415 ดอลลาร์ คงอันดับ Overweight โดยคิดเป็น upside ประมาณ 20% จากราคาปิดวันที่ 29 มิถุนายนที่ 353.65 ดอลลาร์ที่ใช้ในรายงาน รายงานยังชี้ให้เห็นว่า GOOGL ลดลงประมาณ 10% ในเดือนที่ผ่านมา ส่วนหนึ่งเป็นเพราะเงินทุนยังคงไหลเข้าสู่กลุ่มฮาร์ดแวร์และเซมิคอนดักเตอร์ แต่ธนาคารมองว่าความชัดเจนของปัจจัยพื้นฐานของบริษัทในปี 2027 และ 2028 กำลังเพิ่มขึ้น การปรับฐานของราคาหุ้นกลับสร้างโอกาสในการซื้อ
การปรับเพิ่มครั้งนี้ไม่ได้เน้นแค่โฆษณาค้นหาเท่านั้น แต่เป็น Google Cloud และ TPU ที่พัฒนาเอง มอร์แกน สแตนลีย์เชื่อว่า Alphabet กำลังเข้าสู่ช่วงการประเมินมูลค่าใหม่: หากการขยายกำลังการผลิต TPU ดำเนินไปอย่างราบรื่น Google Cloud ไม่เพียงแต่จะขยายรายได้ต่อไป แต่ยังอาจมีส่วนร่วมเกือบครึ่งหนึ่งของ EBIT ของบริษัทในปี 2028
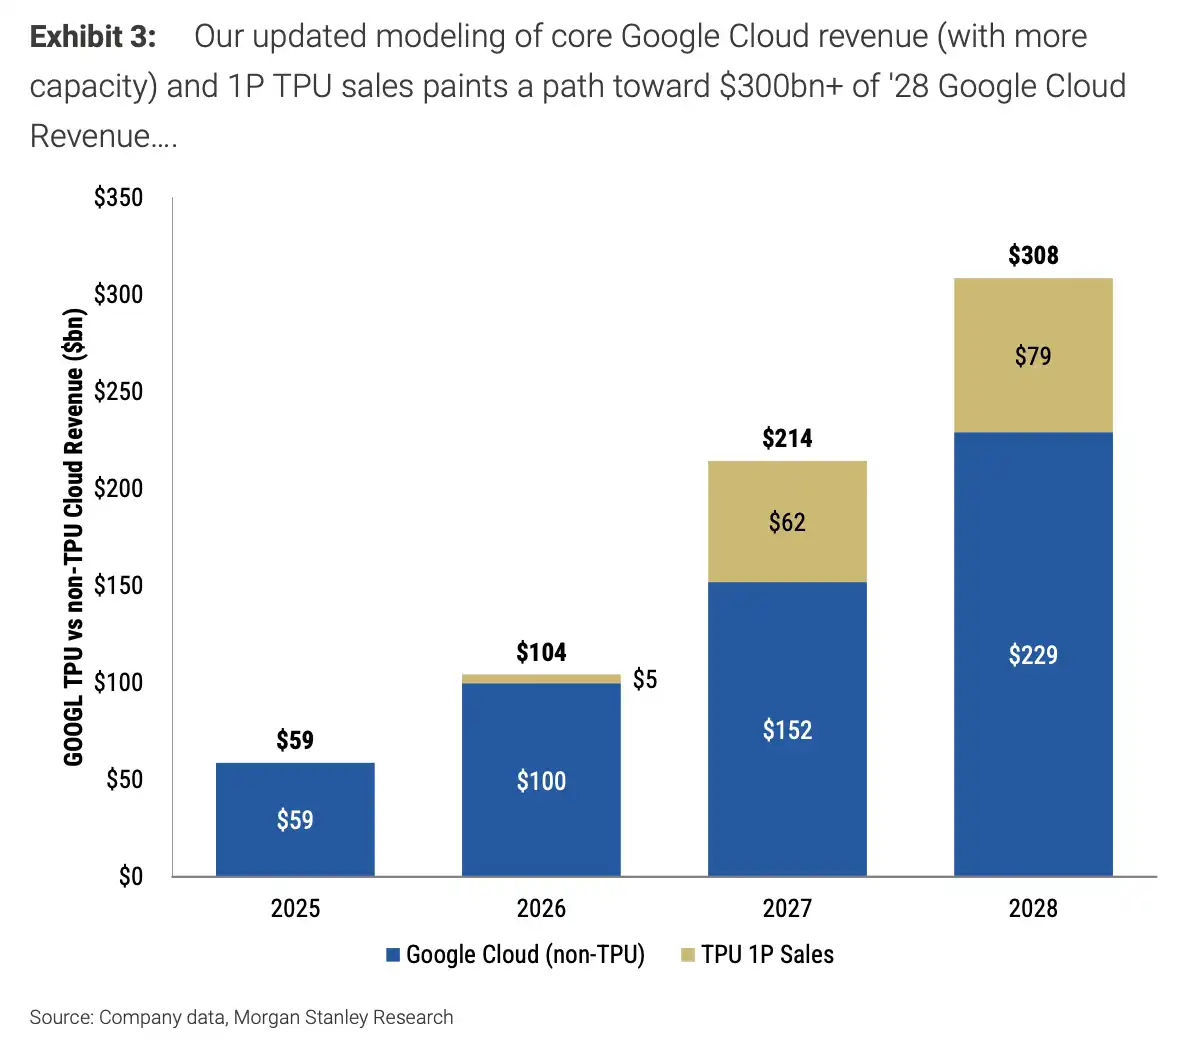
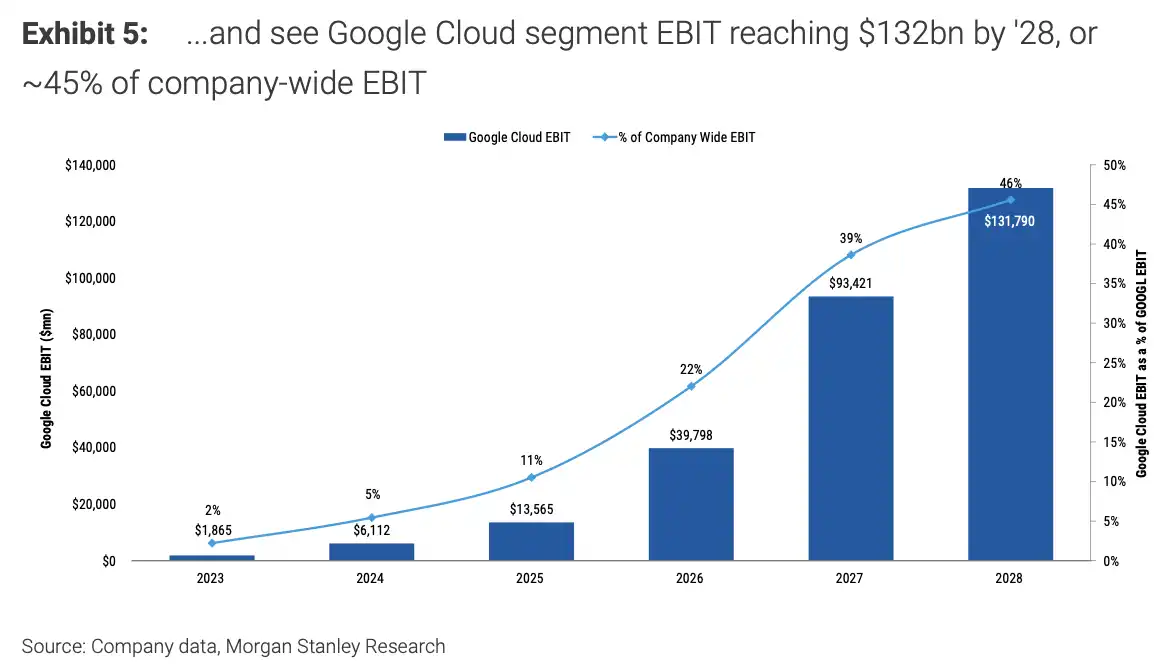
ตามแบบจำลองของรายงาน รายได้ Google Cloud จะอยู่ที่ 214 พันล้านดอลลาร์ในปี 2027 และเพิ่มขึ้นเป็น 308 พันล้านดอลลาร์ในปี 2028 ในช่วงเวลาเดียวกัน EBIT ของ Google Cloud คาดว่าจะอยู่ที่ประมาณ 132 พันล้านดอลลาร์ คิดเป็นประมาณ 46% ของ EBIT ทั้งหมดของ Alphabet ตัวเลขเหล่านี้มาจากการคำนวณของมอร์แกน สแตนลีย์เกี่ยวกับกำลังการประมวลผล การจัดส่ง TPU การขายภายนอก และการแปลงรายได้จากคลาวด์ ไม่ใช่แนวทางอย่างเป็นทางการของ Alphabet
ปรับเป้าหมายราคาขึ้น ดูรายได้คลาวด์และ EPS ก่อน
摩根士丹利ครั้งนี้ปรับเป้าราคาหุ้นขึ้นโดยตรงมาจากการประเมินค่าใหม่ของโมเดลปี 2027 และ 2028
รายงานได้ปรับเพิ่มประมาณการรายได้รวมของ Alphabet ในปี 2027/2028 ขึ้น 4%/1% ตามลำดับ และปรับเพิ่มประมาณการกำไรต่อหุ้น (EPS) ขึ้น 4%/1% เช่นกัน ในโมเดลใหม่ EPS ของ Alphabet ในปี 2028 อยู่ที่ 19 ดอลลาร์ เป้าราคาหุ้นที่ 415 ดอลลาร์สอดคล้องกับค่า P/E ประมาณ 22 เท่าของ EPS ปี 2028 และเทียบเท่ากับค่า P/E เฉลี่ย 23 เท่าของ EPS ปี 2027/2028
รายงานมองว่า ปัจจุบัน GOOGL คำนวณตาม EPS ปี 2028 ใหม่มีค่า P/E อยู่ที่ประมาณ 18 เท่า ซึ่งต่ำกว่าค่าเฉลี่ย P/E ระยะยาวในอนาคตที่ประมาณ 21 เท่า 摩根士丹利ประเมินว่าหาก Google Cloud และธุรกิจที่เกี่ยวข้องกับ AI มีความยืดหยุ่นของกำไรตามที่คาด Alphabet ควรได้รับอัตราทวีคูณมูลค่าที่สูงขึ้น
นี่คือประเด็นขัดแย้งหลักของรายงานวิจัยทั้งฉบับ: Alphabet กำลังลงทุนอย่างมหาศาลในพลังประมวลผล AI ตลาดกังวลเรื่องแรงกดดันจากรายจ่ายฝ่ายทุน แต่摩根士丹ีลีเชื่อว่าการลงทุนเหล่านี้อาจเปลี่ยนเป็นรายได้จาก Google Cloud รายได้จากการขาย TPU ภายนอก และการสร้างรายได้จาก AI ในผลิตภัณฑ์หลัก
พลังประมวลผล新增 9GW คือจุดเริ่มต้นของโมเดลนี้
摩根士丹利ปรับเพิ่มประมาณการ Google Cloud ก่อนอื่นมาจากการประเมินความจุพลังประมวลผลใหม่
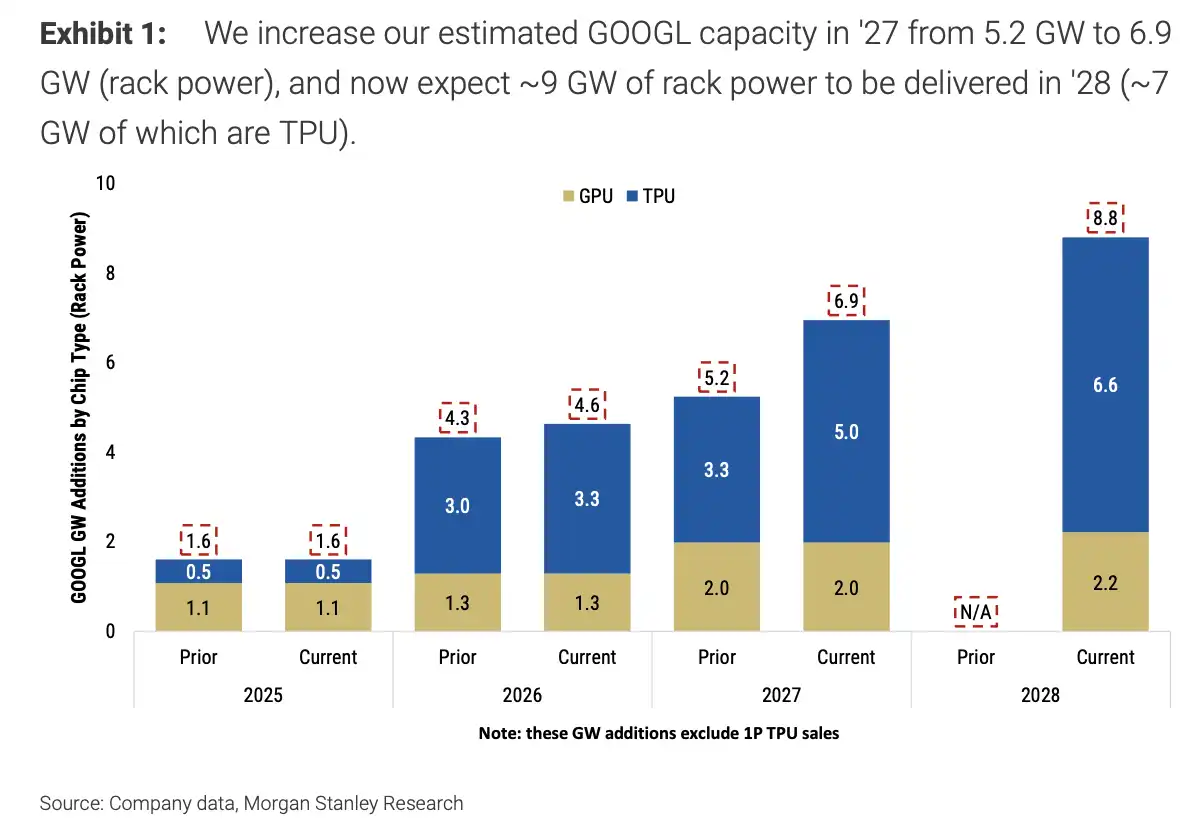
รายงานคาดว่า Alphabet จะเพิ่มความจุกำลังไฟของแร็คประมาณ 9GW ภายในปี 2028 โดยประมาณ 7GW มาจาก TPU และประมาณ 2GW มาจาก GPU ของ NVIDIA การคาดการณ์ความจุที่เพิ่มขึ้นในปี 2027 ก็ถูกปรับเพิ่มจาก 5.2GW เป็น 6.9GW
โมเดลนี้ไม่ได้สมมติง่ายๆ ว่า "ความต้องการ AI แข็งแกร่งขึ้น" แต่推导รายได้ Google Cloud จากการจัดส่ง ASIC กำลังไฟของแร็ค และพลังประมวลผลที่ใช้งานได้ สมมติฐานสำคัญที่รายงานใช้คือ รายได้หลักของ Google Cloud ในปี 2027/2028 จะสร้างรายได้ที่ 15 ดอลลาร์และ 18 ดอลลาร์ต่อวัตต์ตามลำดับ ซึ่งสอดคล้องกับรายได้คลาวด์หลักที่ 152 พันล้านดอลลาร์และ 229 พันล้านดอลลาร์
รายงานยังสมมติว่าภายในปี 2028 ประมาณครึ่งหนึ่งของพลังประมวลผล新增ของ Alphabet จะใช้สำหรับ Google Cloud และอีกครึ่งหนึ่งใช้สำหรับผลิตภัณฑ์หลัก เช่น Search, AI Agent, YouTube กล่าวอีกนัยหนึ่ง การขยายกำลังการผลิต TPU รองรับทั้งธุรกิจคลาวด์และการ商业化ผลิตภัณฑ์ AI ภายในของ Alphabet
การขาย TPU ภายนอกกำหนดเพดานรายได้ของ Google Cloud
รายได้ของ Google Cloud พุ่งถึง 3080 พันล้านดอลลาร์ จุดสำคัญไม่ได้อยู่ที่คลาวด์หลักเท่านั้น แต่ยังอยู่ที่การขาย TPU ภายนอกด้วย
Morgan Stanley คาดว่า Alphabet จะเก็บ TPU ไว้ประมาณ 5GW สำหรับธุรกิจของตนเองและโหลดงานคลาวด์ภายในปี 2028 พร้อมกับขาย TPU ภายในองค์กรประมาณ 4GW ให้กับลูกค้าภายนอก รายงานประเมินว่าการขาย TPU ภายในองค์กรจะสร้างรายได้ให้ Google Cloud ประมาณ 620 พันล้าน/790 พันล้านดอลลาร์ในปี 2027/2028 ตามลำดับ
รายได้ส่วนนี้เป็นปัจจัยสำคัญที่ทำให้ Google Cloud เพิ่มขึ้นจากรายได้คลาวด์หลัก 2290 พันล้านดอลลาร์เป็นรายได้รวม 3080 พันล้านดอลลาร์
รายงานได้แยกย่อยเศรษฐศาสตร์หน่วยของการขาย TPU ภายนอกเพิ่มเติม Morgan Stanley สมมติว่าอัตรากำไรขั้นต้นจากการขายระบบ TPU ภายในองค์กรอยู่ที่ประมาณ 20% โดยการขาย TPU ภายนอกทุก 1GW จะสอดคล้องกับรายได้ประมาณ 200 พันล้านดอลลาร์ รูปแบบการขายหลักคือระบบแร็ค ไม่ใช่เปลือกศูนย์ข้อมูลที่สมบูรณ์ รายงานยังยอมรับว่าอัตรากำไรขั้นต้นนี้ยังคงต้องตรวจสอบผ่านช่องทางเพิ่มเติมและการเปิดเผยข้อมูลในภายหลัง
นี่คือส่วนที่น่าสนใจที่สุดในรายงานวิจัย กูเกิลเคยถูกเข้าใจว่าเป็นผู้ให้บริการโมเดล AI และคลาวด์ แต่ในโมเดลนี้ มันกำลังขยายไปสู่ผู้จัดหาโครงสร้างพื้นฐาน AI หากลูกค้าภายนอกยินดีซื้อระบบ TPU ขอบเขตรายได้ของ Google Cloud จะเปิดกว้างขึ้นอย่างชัดเจน
แต่ที่นี่ก็มีความเห็นแตกต่างมากที่สุดเช่นกัน ระบบนิเวศ TPU การปรับซอฟต์แวร์ ต้นทุนการย้ายลูกค้า และทิศทางต้นทุนห่วงโซ่อุปทานอย่าง Broadcom ล้วนส่งผลต่อขนาดการขายภายนอกและอัตรากำไรขั้นต้น หากการขายภายนอก 4GW หรืออัตรากำไรขั้นต้น 20% ไม่สามารถเป็นจริงได้ รายได้และ EBIT ของ Google Cloud จะต้องปรับลดลง
กำไรคลาวด์ถูกผลักให้เป็นศูนย์กลางการประเมินมูลค่า Alphabet
การปรับเพิ่มรายได้ในที่สุดต้องลงมาที่กำไร
Morgan Stanley คาดว่ารายได้ของ Google Cloud จะเติบโต 106%/44% ในปี 2027/2028 ตามลำดับ และถึง 3080 พันล้านดอลลาร์ในปี 2028 ที่สำคัญกว่านั้น รายงานคาดว่า EBIT ของ Google Cloud จะถึงประมาณ 1320 พันล้านดอลลาร์ในปี 2028 คิดเป็นประมาณ 46% ของ EBIT ทั้งหมดของบริษัท
นั่นหมายความว่า หากแบบจำลองนี้เป็นจริง Google Cloud จะไม่ใช่แค่ธุรกิจที่เติบโตสูงของ Alphabet อีกต่อไป แต่จะกลายเป็นหนึ่งในแหล่งกำไรที่สำคัญที่สุดของบริษัท โฆษณาแบบค้นหายังคงเป็นฐานหลัก แต่น้ำหนักการประเมินมูลค่าของธุรกิจคลาวด์จะเพิ่มขึ้นอย่างชัดเจน
นี่ก็อธิบายว่าทำไม Morgan Stanley ถึงยินดีปรับเป้าหมายราคาขึ้นเป็น 415 ดอลลาร์ สถานการณ์การประเมินมูลค่าในรายงานแสดงให้เห็นว่า ในกรณีพื้นฐาน 415 ดอลลาร์สอดคล้องกับค่าเฉลี่ย EPS ปี 2027/2028 ที่ 23 เท่า กรณีกระทิงอยู่ที่ 480 ดอลลาร์ และกรณีหมีอยู่ที่ 250 ดอลลาร์ ช่วงการประเมินมูลค่าที่กว้างนี้บ่งชี้ว่าตลาดยังคงมีความเห็นแตกต่างกันอย่างมากเกี่ยวกับการขาย TPU ภายนอก อัตรากำไรของคลาวด์ และการสร้างรายได้จาก AI
รายจ่ายด้านทุนคือแรงกดดันสูงสุด
สมมติฐานรายได้และกำไรที่สูงขึ้น จำเป็นต้องมีรายจ่ายด้านทุนที่มากขึ้นมาสนับสนุน
Morgan Stanley ปรับเพิ่มประมาณการรายจ่ายด้านทุนของ Alphabet ในปี 2027 จาก 300,000 ล้านดอลลาร์เป็น 350,000 ล้านดอลลาร์ และคาดว่ารายจ่ายด้านทุนในปี 2028 จะอยู่ที่ 375,000 ล้านดอลลาร์ รายงานระบุว่าการปรับเพิ่มนี้ส่วนใหญ่มาจากความต้องการกำลังการผลิต TPU ที่สูงขึ้นและความต้องการก่อสร้างโครงสร้างพื้นฐานด้านการคำนวณ
สิ่งนี้จะสร้างแรงกดดันทางการเงินโดยตรง ในแบบจำลองของรายงาน ค่าเสื่อมราคาของ Alphabet คาดว่าจะเพิ่มขึ้นจากประมาณ 34,500 ล้านดอลลาร์ในปี 2026 เป็นประมาณ 70,200 ล้านดอลลาร์ในปี 2027 และแตะประมาณ 117,600 ล้านดอลลาร์ในปี 2028 กระแสเงินสดอิสระก็จะได้รับผลกระทบเช่นกัน โดยคาดว่าจะติดลบในปี 2027 และกลับมาเป็นบวกประมาณ 23,200 ล้านดอลลาร์ในปี 2028
Morgan Stanley ยังกล่าวถึงปัจจัยบรรเทาสองประการ ประการแรก Alphabet อาจใช้วิธีการเช่าศูนย์ข้อมูลหรือร่วมมือกับพันธมิตรทางการเงินมากขึ้น แทนที่จะสร้างโครงสร้างศูนย์ข้อมูลด้วยตนเองทั้งหมด ประการที่สอง เมื่อ MediaTek มีส่วนร่วมในการจัดหา TPU มากขึ้น ต้นทุนฮาร์ดแวร์ TPU บางส่วนอาจต่ำกว่ารายจ่ายด้านทุนที่ประมาณการตามสถาปัตยกรรม Broadcom
แต่สิ่งเหล่านี้ยังคงเป็นสมมติฐานของแบบจำลอง สิ่งที่ตลาดต้องดูต่อไปไม่ใช่ว่า Alphabet จะเพิ่มการลงทุนใน AI หรือไม่ แต่เป็นการลงทุนเหล่านี้จะสามารถเปลี่ยนเป็นรายได้ กำไร และกระแสเงินสดได้หรือไม่
เบื้องหลังเป้าหมายราคา 415 ดอลลาร์ มีห่วงโซ่การตรวจสอบที่ชัดเจนมาก: การจัดส่ง TPU จะเป็นไปตามแผนหรือไม่ ลูกค้าภายนอกยินดีซื้อระบบ TPU หรือไม่ Google Cloud สามารถเปลี่ยนกำลังการผลิตที่เพิ่มขึ้นเป็นรายได้ได้หรือไม่ อัตรา EBIT ของธุรกิจคลาวด์จะเพิ่มขึ้นต่อไปหรือไม่ หากทุกขั้นตอนดำเนินไปอย่างราบรื่น ตรรกะการประเมินมูลค่าของ Alphabet จะเปลี่ยนจากบริษัทโฆษณาแบบค้นหาไปเป็นโครงสร้างพื้นฐาน AI และแพลตฟอร์มกำไรจากคลาวด์ หากขั้นตอนใดต่ำกว่าที่คาด รายจ่ายด้านทุนที่สูงจะกลายเป็นแรงกดดันก่อน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง