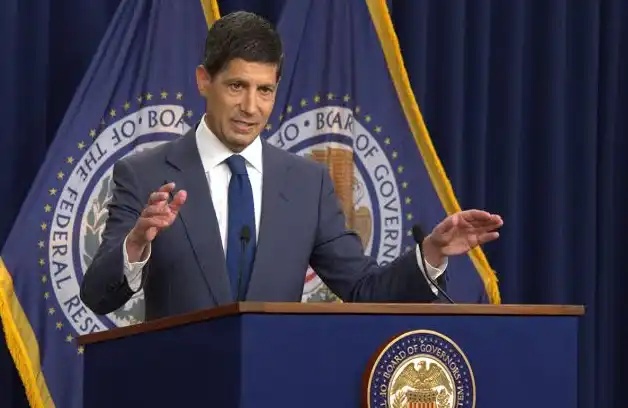
วอช์ช์เป็นประธาน FOMC ครั้งแรก: เฟดให้คำแนะนำอัตราดอกเบี้ยน้อยลง พันธบัตรสหรัฐจะแพงขึ้นหรือไม่?

TL;DR
· วอร์ชเป็นประธาน FOMC ในเดือนมิถุนายนเป็นครั้งแรก เฟดคงอัตราดอกเบี้ยไว้ แต่ลดคำแนะนำเกี่ยวกับแนวทางนโยบายในแถลงการณ์
· ในเจ้าหน้าที่ 18 คนที่ส่งการคาดการณ์ มี 9 คนคาดว่าเฟดจะขึ้นดอกเบี้ยอย่างน้อยหนึ่งครั้งในปี 2026 ส่วนวอร์ชเองไม่ได้ส่งการคาดการณ์แบบจุด
· คำแนะนำที่น้อยลงอาจเพิ่มความผันผวนของพันธบัตรสหรัฐฯ และผลักดันต้นทุนการกู้ยืมให้สูงขึ้น แต่ยังไม่แน่ชัดว่าการปฏิรูปจะดำเนินต่อไปหรือไม่
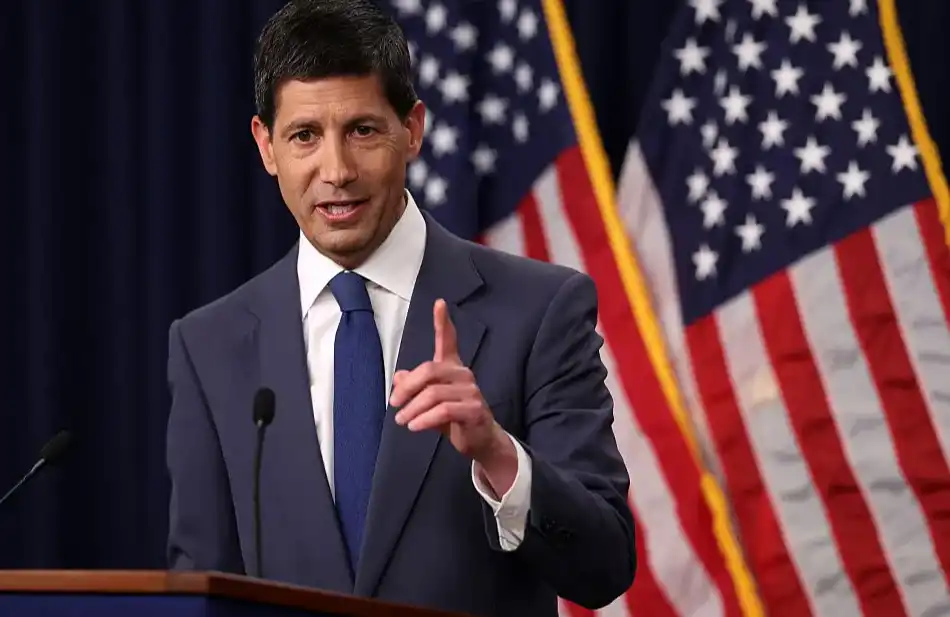
เควิน วอร์ช ประธานเฟดคนใหม่ เป็นประธานการประชุม FOMC ครั้งแรกในวันที่ 16-17 มิถุนายน โดยเลือกให้คำแนะนำเกี่ยวกับอัตราดอกเบี้ยน้อยลง เฟดคงอัตราดอกเบี้ยนโยบายที่ 3.50%-3.75% ไว้ แต่แถลงการณ์หลังการประชุมได้ลบคำแนะนำ前瞻บางส่วนเกี่ยวกับเส้นทางอัตราดอกเบี้ยในอนาคต และวอร์ชเองก็ไม่ได้ส่งการคาดการณ์แบบจุด สำหรับตลาดพันธบัตร นี่ไม่ใช่แค่การปรับเปลี่ยนข้อความธรรมดา ในช่วงกว่าสิบปีที่ผ่านมา คำแนะนำ前瞻และการคาดการณ์แบบจุดเป็นเครื่องนำทางสำคัญสำหรับเทรดเดอร์ในการตัดสินทิศทางอัตราดอกเบี้ย เมื่อเครื่องนำทางลดลง นักลงทุนอาจต้องใช้ผลตอบแทนที่สูงขึ้นเพื่อชดเชยความเสี่ยงในการตัดสินนโยบาย
ประธานคนใหม่ไม่ส่ง "จุด" เฟดให้คำตอบตลาดน้อยลง
ตามเว็บไซต์เฟด วอร์ชเข้ารับตำแหน่งประธานเฟดและกรรมการเมื่อวันที่ 22 พฤษภาคม 2026 และ FOMC เลือกให้เขาเป็นประธานในวันเดียวกัน ภายในเวลาไม่ถึงหนึ่งเดือน เขาก็เปลี่ยนวิธีการสื่อสารของเฟดในการประชุมครั้งแรก
การคาดการณ์แบบจุดคือการรวบรวมการคาดการณ์อัตราดอกเบี้ยนโยบายในอนาคตของเจ้าหน้าที่เฟด โดยแต่ละจุดแทนการตัดสินของเจ้าหน้าที่คนหนึ่ง ไม่ใช่คำมั่นสัญญา แต่ถูกมองว่าเป็นหน้าต่างในการสังเกตแนวโน้มภายใน FOMC มานาน จุดของประธานได้รับความสนใจเป็นพิเศษ เพราะช่วยให้นักลงทุนประเมินระยะห่างระหว่างการคาดการณ์ของคณะกรรมการกับนโยบายจริง
ครั้งนี้ วอร์ชเลือกไม่ส่งการคาดการณ์แบบจุดของตัวเอง ในเจ้าหน้าที่ 18 คนที่ส่งการคาดการณ์ มี 9 คนคาดว่าเฟดจะขึ้นดอกเบี้ยอย่างน้อยหนึ่งครั้งในปี 2026 เมื่อดูจากมุมนี้ การคาดการณ์เองก็ไม่ได้แสดงท่าทีผ่อนคลาย ในแง่ของแถลงการณ์ที่ลดคำแนะนำเส้นทาง และในแง่การคาดการณ์ที่แสดงว่าความเสี่ยงด้านอัตราดอกเบี้ยและเงินเฟ้อยังคงอยู่ ตลาดต้องเผชิญกับชุดข้อมูลที่ตีความยากขึ้น: เฟดไม่เต็มใจที่จะ "นำทาง" อย่างชัดเจนต่อไป แต่การคาดการณ์ของเจ้าหน้าที่ก็เตือนว่านโยบายอาจไม่เปลี่ยนไปสู่การผ่อนคลายอย่างที่ตลาดหวัง
วอร์ชยอมรับในงานแถลงข่าวว่าการเปลี่ยนแปลงเหล่านี้ "มีมากมายสำหรับตลาด" เขายังตั้งคณะทำงานเพื่อทบทวนการสื่อสาร การคาดการณ์เศรษฐกิจ และการแถลงข่าวของเฟด ยังไม่มีการตัดสินใจว่าจะลดการแถลงข่าวหรือทำให้การคาดการณ์แบบจุดอ่อนลงต่อไปหรือไม่
ตลาดพันธบัตรกังวล ความไม่แน่นอนจะนำไปสู่ผลตอบแทนที่สูงขึ้น
ความกังวลโดยตรงของนักลงทุนพันธบัตรคือ ความผันผวนของตลาดอาจเพิ่มขึ้น และเงินทุนระยะยาวจะต้องการผลตอบแทนที่สูงขึ้นเพื่อชดเชย สำหรับนักลงทุนทั่วไป ตรรกะไม่ซับซ้อน: ถ้าเฟดให้คำแนะนำเกี่ยวกับอัตราดอกเบี้ยในอนาคตน้อยลง ผู้ที่ซื้อพันธบัตรระยะยาวจะต้องรับความเสี่ยงจากการตัดสินนโยบายที่ผิดพลาดมากขึ้น เมื่อผลตอบแทนเพิ่มขึ้น แรงกดดันจะส่งต่อไปยังต้นทุนการกู้ยืมของรัฐบาลสหรัฐฯ บริษัท และประชาชน
ตามรายงานของ Reuters หลังการประชุมเมื่อวันที่ 17 มิถุนายน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปี ปรับตัวขึ้นสู่ระดับประมาณ 4.207% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนกุมภาพันธ์ 2025 เมื่อวันที่ 23 มิถุนายน อัตราผลตอบแทนอายุ 2 ปี พุ่งแตะระดับประมาณ 4.236% ใกล้เคียงกับจุดสูงสุดในรอบ 16 เดือน อัตราผลตอบแทนระยะสั้นมีความอ่อนไหวต่อนโยบายของ Fed มากกว่า การตอบสนองนี้แสดงให้เห็นว่าตลาดกำลังซึมซับรูปแบบการสื่อสารด้านอัตราดอกเบี้ยที่ไม่แน่นอนมากขึ้น
พันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ก็ได้รับผลกระทบจากปัจจัยหลายประการเช่นกัน ราคาน้ำมัน สถานการณ์ในตะวันออกกลาง ความคาดหวังด้านเงินเฟ้อ และแรงกดดันด้านอุปทานทางการคลัง ล้วนส่งผลต่ออัตราผลตอบแทนระยะยาว การปรับตัวขึ้นไม่สามารถอธิบายได้เพียงแค่การปฏิรูปการสื่อสารของ Warsh แต่การที่ Fed ลดการชี้นำลง ทำให้ข้อมูลเงินเฟ้อ ตัวเลขการจ้างงาน และคำพูดของเจ้าหน้าที่แต่ละครั้งถูกตีความขยายความได้ง่ายขึ้น
นักลงทุนสถาบันอย่าง JPMorgan Asset Management, Pimco และ BNP Paribas มีความกังวลร่วมกันในประเด็นเดียว: หาก Fed ลดความชัดเจนในการสื่อสาร ตลาดจะใช้การคาดเดามากขึ้นเพื่อเติมเต็มช่องว่าง Tiffany Wilding จาก Pimco คาดการณ์ว่าในอนาคต การสื่อสารของ Fed อาจคลุมเครือมากขึ้น การแถลงข่าวอาจลดลง และความเสี่ยงจากเหตุการณ์ต่างๆ จะเพิ่มขึ้นตามไปด้วย
Warsh ต้องการทำลาย 'echo chamber' นักลงทุนบางส่วนกลับต้อนรับความผันผวน
การที่ Warsh ลดทอนการชี้นำล่วงหน้า ไม่ใช่การตัดสินใจชั่วคราว เขาวิพากษ์วิจารณ์ dot plot และการชี้นำล่วงหน้ามาเป็นเวลานานว่าเป็นการผูกมัด Fed ไว้กับการคาดการณ์ของตัวเอง และทำให้ราคาตลาดผันผวนตามสัญญาณของธนาคารกลางมากเกินไป แทนที่จะสะท้อนการตัดสินใจที่เป็นอิสระของนักลงทุนเกี่ยวกับเศรษฐกิจและเงินเฟ้อ
ความกังวลของเขาคือ การเกิด 'echo chamber' ระหว่าง Fed และตลาด Fed กำหนดเส้นทาง ตลาดซื้อขายตามเส้นทาง สภาพทางการเงินเปลี่ยนแปลงไป ซึ่งส่งผลย้อนกลับต่อการตัดสินใจของ Fed เมื่อเวลาผ่านไป ตลาดไม่ได้สนใจเศรษฐกิจโดยตรง แต่สนใจว่า Fed จะพูดอะไรในครั้งต่อไป
นักลงทุนบางส่วนเห็นด้วยกับแนวคิดนี้ ผู้เชี่ยวชาญจาก Capital Group และ BlackRock มองว่าการลดความแน่นอนไม่ใช่เรื่องเลวร้ายเสมอไป หากตลาดไม่สามารถพึ่งพาได้ว่า Fed จะปูทางไว้ล่วงหน้า การใช้เลเวอเรจและการเก็งกำไรอาจลดลง และสภาพทางการเงินจะตึงตัวมากขึ้น ในช่วงที่เงินเฟ้อยังมีความเสี่ยงขาขึ้น สิ่งนี้อาจช่วยให้การส่งผ่านนโยบายมีประสิทธิภาพมากขึ้น
มุมมองของ macro hedge funds นั้นตรงไปตรงมากว่า ความผันผวนที่เพิ่มขึ้นหมายถึงโอกาสในการซื้อขายที่เพิ่มขึ้น ในช่วงหลายปีที่ผ่านมา การชี้นำล่วงหน้าและ dot plot ลดความประหลาดใจด้านนโยบาย ทำให้การซื้อขายบางประเภทแออัด หาก Fed ในยุคของ Warsh เต็มใจที่จะรักษาพื้นที่สำหรับความประหลาดใจ การซื้อขายอัตราดอกเบี้ย อัตราแลกเปลี่ยน และเส้นอัตราผลตอบแทนจะกลับมาคึกคักอีกครั้ง
เครื่องมือในยุควิกฤต ถูกทบทวนใหม่ในยุคอัตราดอกเบี้ยสูง
การชี้นำล่วงหน้าและ dot plot เดิมเป็นส่วนหนึ่งของเครื่องมือนโยบายการเงินหลังวิกฤต ในปี 2012 สมัย Bernanke ได้นำ dot plot มาใช้ ขณะนั้นสหรัฐฯ อยู่ในสภาพแวดล้อมอัตราดอกเบี้ยใกล้ศูนย์มาเป็นเวลานาน Fed จำเป็นต้องลดอัตราผลตอบแทนระยะยาวผ่านการสื่อสาร โดยบอกตลาดว่าอัตราดอกเบี้ยต่ำจะคงอยู่นานขึ้น เพื่อกระตุ้นสินเชื่อและการลงทุน
สภาพแวดล้อมในปัจจุบันแตกต่างไปแล้ว อัตราดอกเบี้ยนโยบายยังคงอยู่ในช่วง 3.50%-3.75% แรงกดดันด้านเงินเฟ้อยังไม่หมดไปอย่างสมบูรณ์ และราคาพลังงานรวมถึงความขัดแย้งทางภูมิรัฐศาสตร์อาจผลักดันให้คาดการณ์เงินเฟ้อสูงขึ้นอีก ในบริบทเช่นนี้ การให้คำแนะนำเกี่ยวกับเส้นทางอัตราดอกเบี้ยมากเกินไปแก่ตลาด อาจถูกวิพากษ์วิจารณ์ว่าสนับสนุนให้นักลงทุนเดิมพันล่วงหน้าถึงการเปลี่ยนแปลงนโยบาย ซึ่งจะบั่นทอนความพยายามในการต่อสู้กับเงินเฟ้อ
นี่คือจุดที่เกิดข้อถกเถียง ความโปร่งใสเคยถูกมองว่าเป็นความก้าวหน้าที่สำคัญของธนาคารกลางยุคใหม่ เพราะช่วยลดความเข้าใจผิดและความตื่นตระหนก แต่เมื่อความโปร่งใสกลายเป็นการพึ่งพาเส้นทางของธนาคารกลางอย่างกลไกของตลาด ความยืดหยุ่นในการดำเนินนโยบายของเฟดก็จะลดลง
ในขณะนี้ เฟดยังไม่ได้ยกเลิก Dot Plot และไม่ได้ประกาศลดการแถลงข่าว สิ่งที่ส่งผลกระทบต่อตลาดพันธบัตรอย่างแท้จริงคือคณะทำงานจะผลักดันการปฏิรูปนี้ไปไกลแค่ไหน หากเพียงลดการบอกเป็นนัยถึงเส้นทางในแถลงการณ์ ตลาดก็อาจปรับตัวได้ทีละน้อย แต่หากประธานเฟดไม่ส่ง Dot Plot เป็นเวลานาน หรือลดเอกสารคาดการณ์และการแถลงข่าวลงอีก ตลาดพันธบัตรจะต้องเผชิญกับเฟดที่มีป้ายบอกทางน้อยลง
สำหรับวอร์ช นี่คือก้าวหนึ่งในการลดการพึ่งพาคำแนะนำของเฟดของตลาด สำหรับนักลงทุนพันธบัตรสหรัฐฯ ในอนาคต ข้อมูลและคำพูดแต่ละครั้งอาจซื้อขายได้ยากขึ้น และสะท้อนไปยังต้นทุนการกู้ยืมได้ง่ายขึ้น
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง