ทำไม NVIDIA ออกพันธบัตรแล้วไม่มีปัญหา แต่ SpaceX ออกพันธบัตรแล้วราคาตกหนัก

TL;DR
· SpaceX หลัง IPO เดินหน้าเสนอขายหุ้นกู้มูลค่าอย่างน้อย 20,000 ล้านดอลลาร์ เพื่อชำระหนี้สะพานก่อนหน้านี้ บริษัทมีเงินสดในบัญชีเพียงพอ แต่ตลาดเริ่มประเมินแรงกดดันด้านรายจ่ายฝ่ายทุนในอนาคตอีกครั้ง
· การเสนอขายหุ้นกู้ของ NVIDIA ในช่วงเวลาเดียวกันได้รับความต้องการสูง เป็นตัวอย่างที่ตรงกันข้าม: กระแส AI เข้าสู่การพิสูจน์รายได้และกำไรแล้ว ขณะที่กระแสอวกาศของ SpaceX ยังต้องการหลักฐานเชิงขั้นตอนเพิ่มเติม
· สินทรัพย์ที่เกี่ยวข้อง: SPCX, NVIDIA, AMD, TSMC, ศูนย์ข้อมูล AI, สินทรัพย์เชิงพาณิชย์ด้านดาวเทียมและอวกาศ
ประมาณวันที่ 22 มิถุนายน SpaceX หลัง IPO เดินหน้าเสนอขายหุ้นกู้มูลค่าอย่างน้อย 20,000 ล้านดอลลาร์ เพื่อชำระหนี้สะพานก่อนหน้านี้ หลังจากนั้น สินทรัพย์ที่เกี่ยวข้องของ SpaceX อย่าง SPCX เผชิญแรงกดดันในตลาดรอง โดยในวันที่ 23 มิถุนายน ระหว่างการซื้อขายอยู่ที่ประมาณ 154.60 ดอลลาร์ ต่ำกว่าราคาปิดวันแรก แต่ยังสูงกว่าราคา IPO ที่ 135 ดอลลาร์
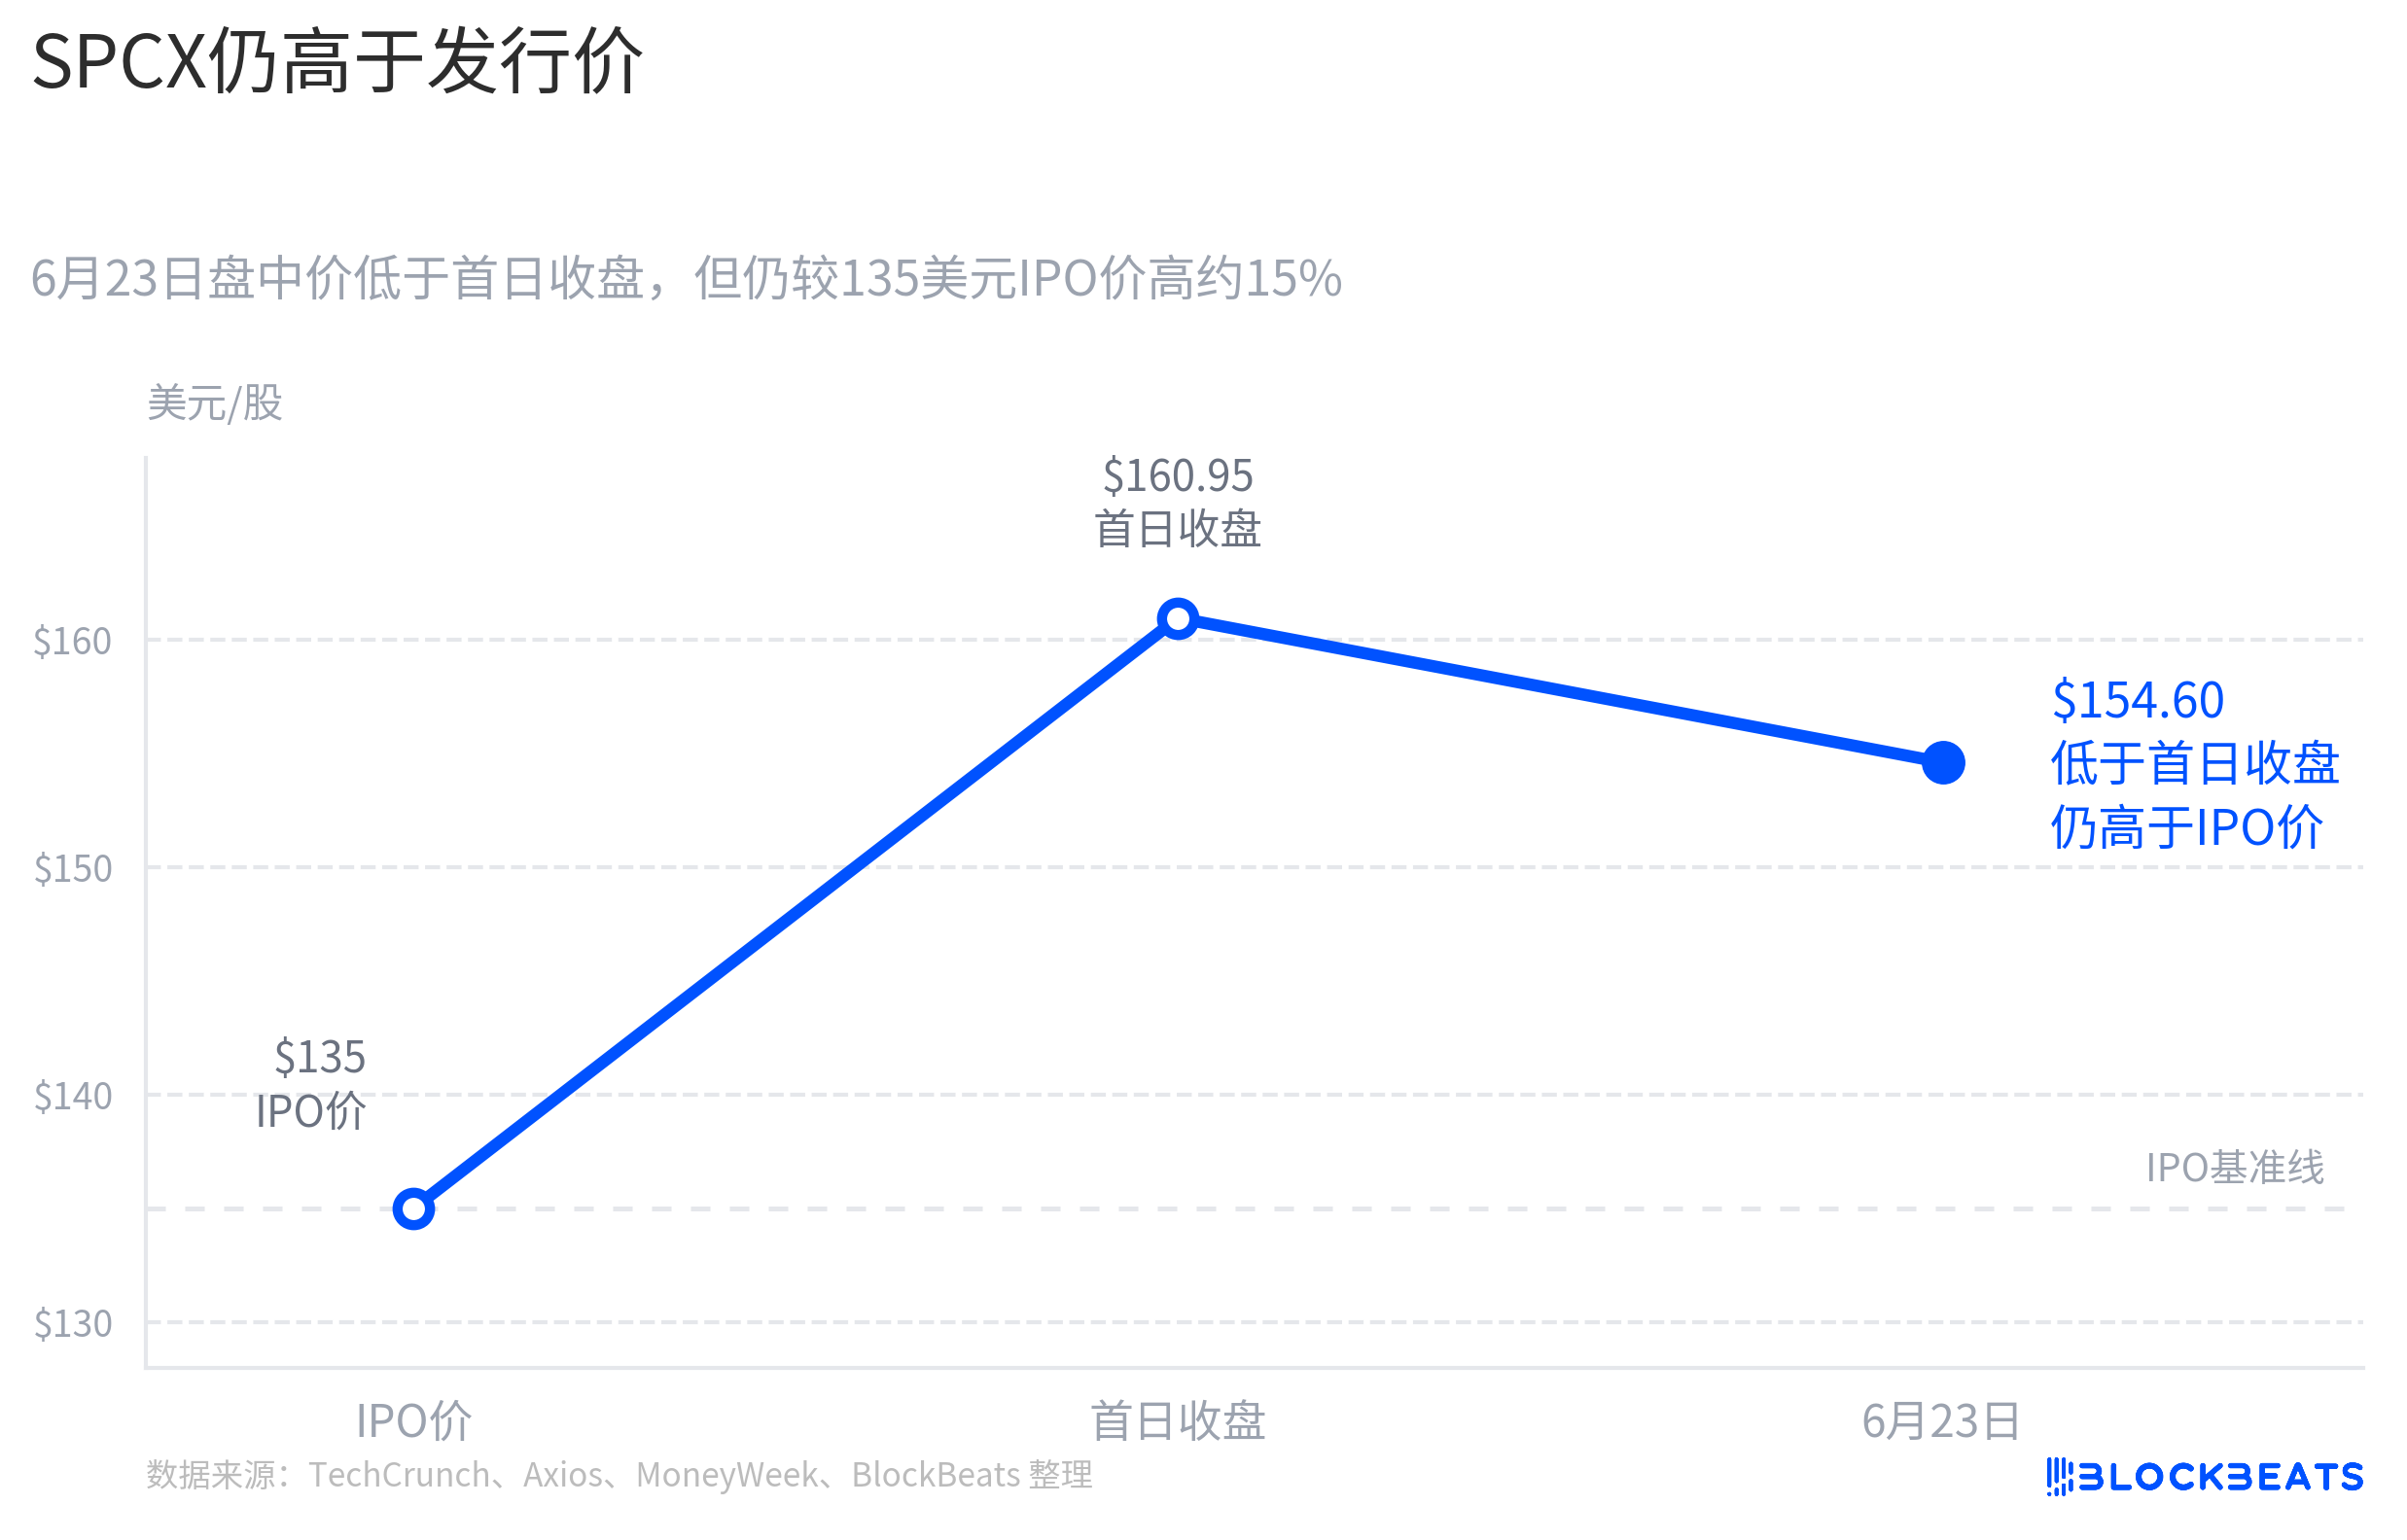
การเปลี่ยนแปลงราคานี้ไม่ควรอธิบายด้วยเหตุการณ์หุ้นกู้เพียงอย่างเดียว แต่ข่าวการระดมทุนกลายเป็นตัวกระตุ้นหนึ่งอย่างแน่นอน มันทำให้กระแสอวกาศที่เพิ่งเข้าสู่ตลาดสาธารณะกลับมาสู่ปัญหากระแสเงินสดอย่างรวดเร็ว: ตลาดเริ่มคำนวณใหม่ว่าโครงการระยะยาวของ SpaceX ต้องการเงินทุนเท่าใด และธุรกิจใดจะครอบคลุมค่าใช้จ่ายนั้น
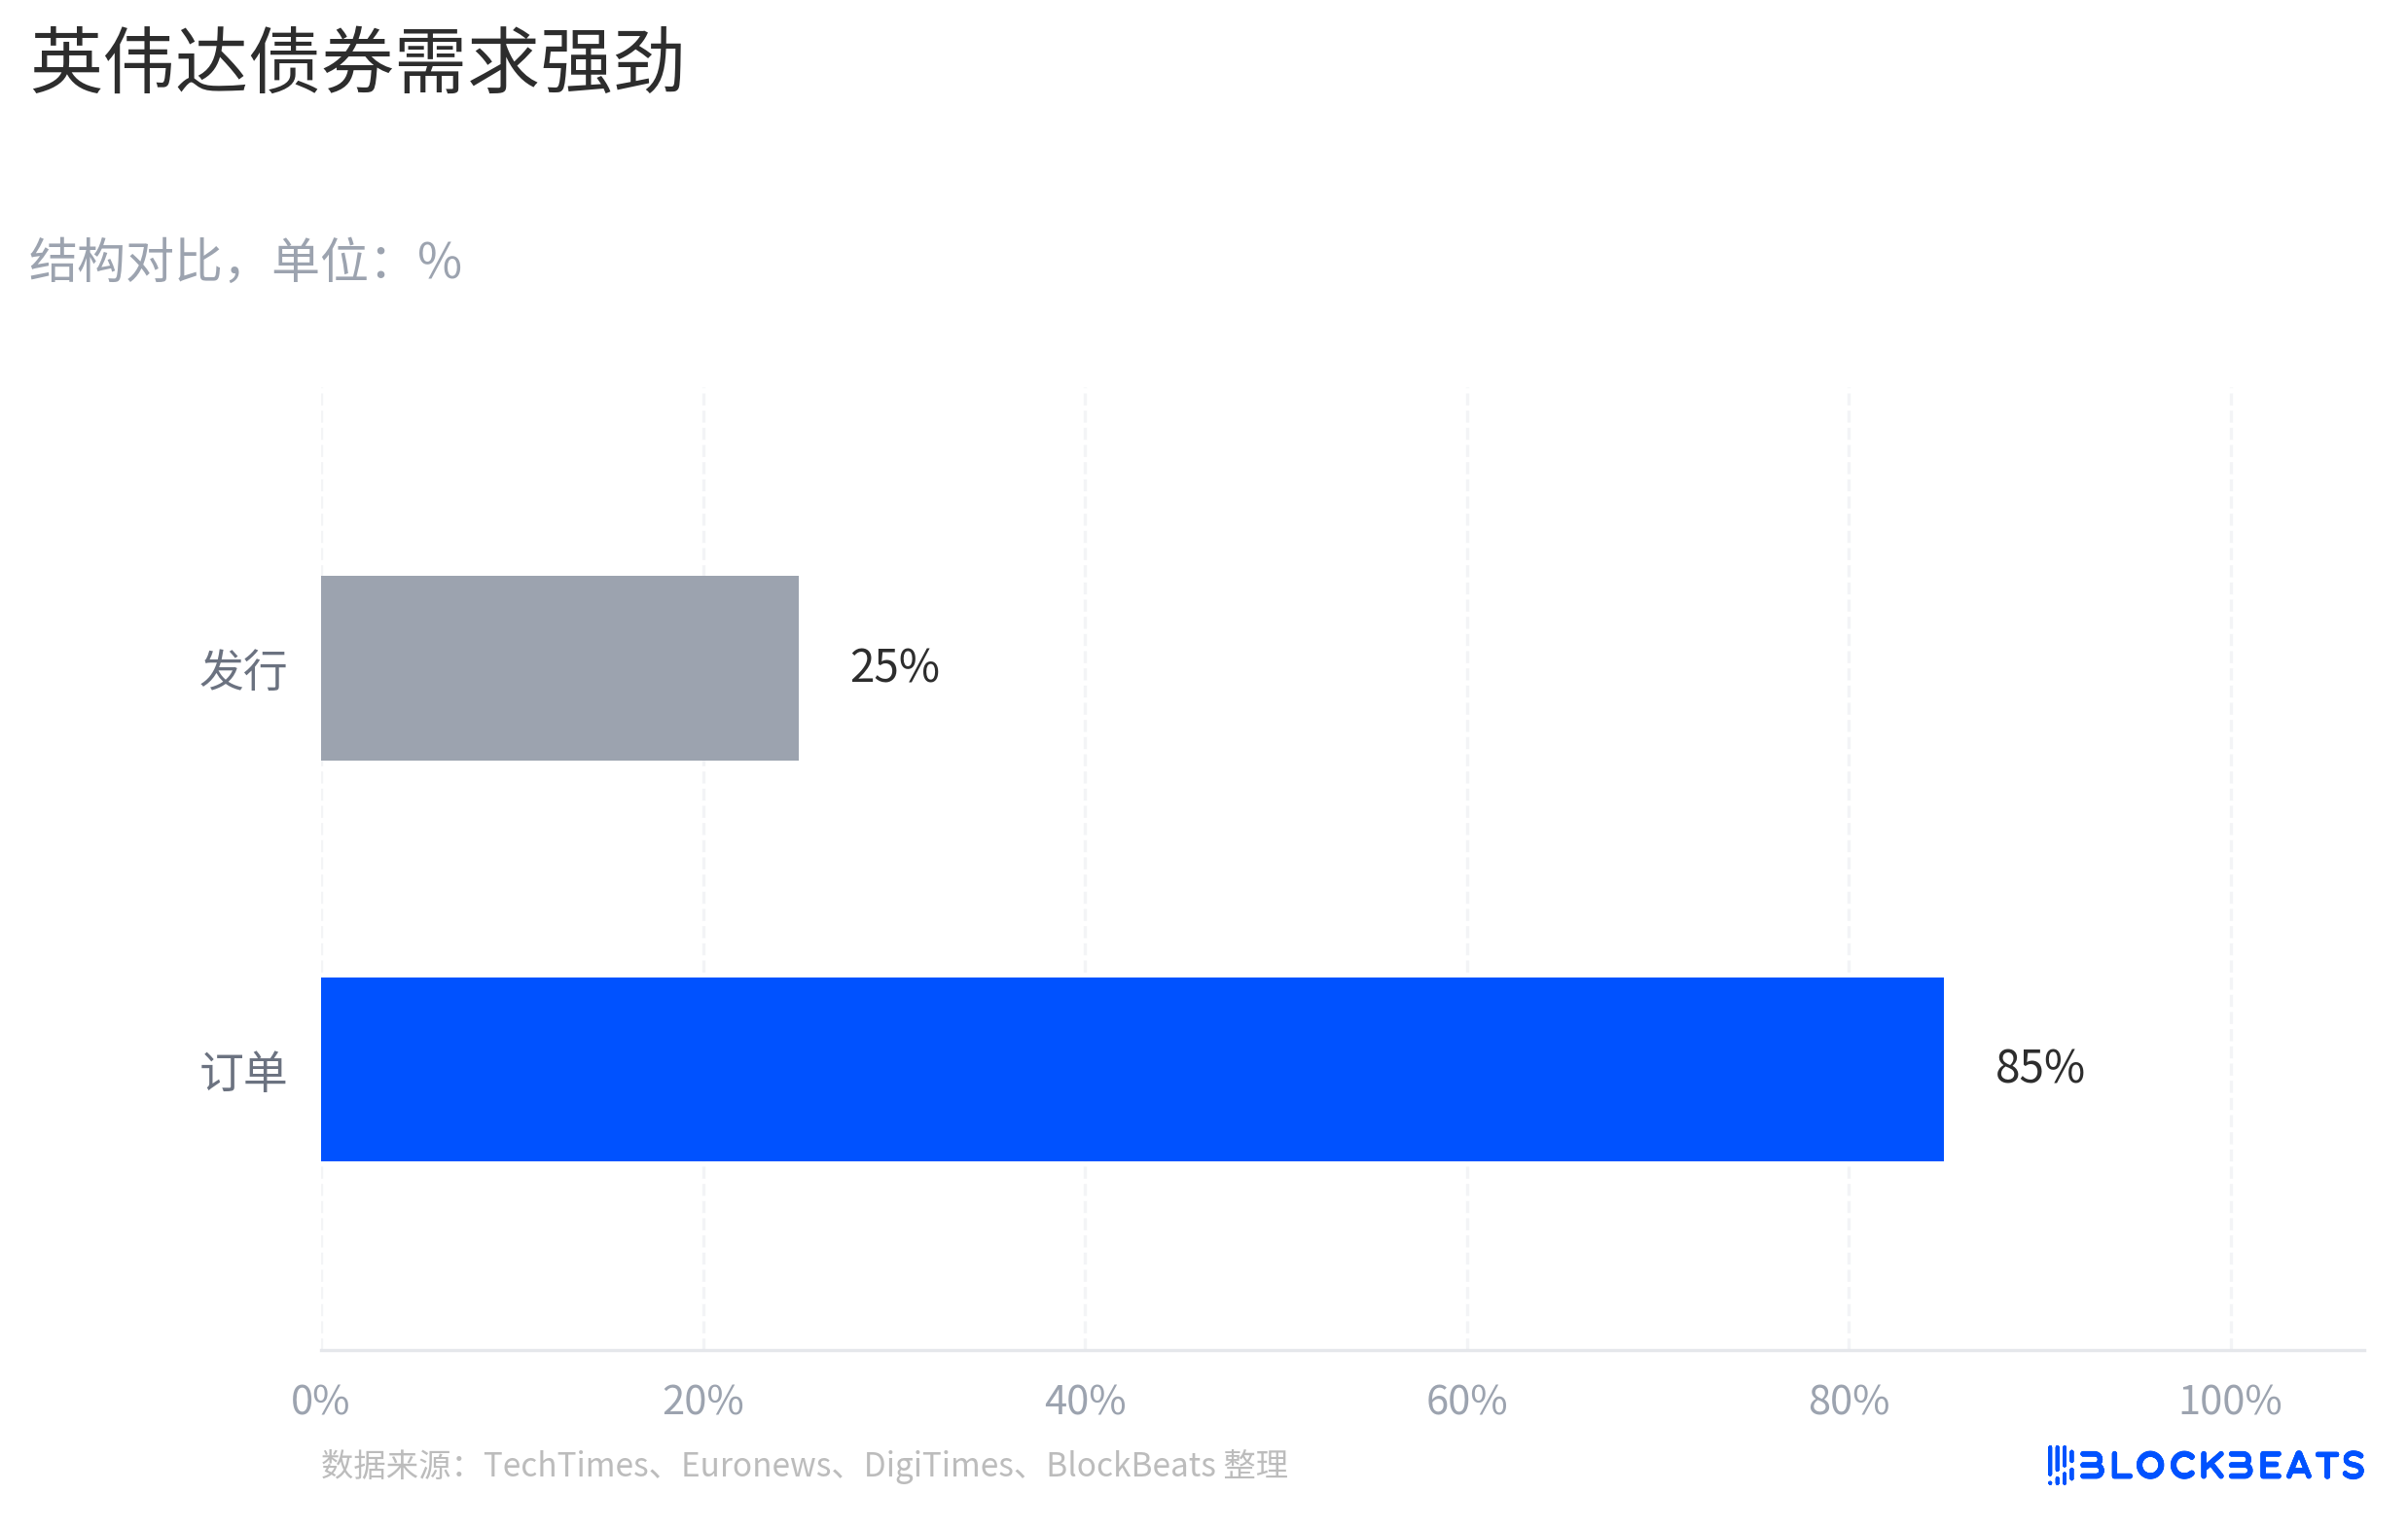
NVIDIA เป็นข้อมูลอ้างอิงที่สำคัญที่สุด ในวันที่ 15 มิถุนายน NVIDIA ออกหุ้นกู้ระดับสูงมูลค่า 25,000 ล้านดอลลาร์ โดยคำสั่งซื้อสูงถึงประมาณ 85,000 ล้านดอลลาร์ และขนาดการออกก็เพิ่มขึ้นจากแผนเดิมประมาณ 20,000 ล้านดอลลาร์ ทั้งสองบริษัทระดมทุนในกระแสซูเปอร์ แต่ปฏิกิริยาของตลาดแตกต่างกันโดยสิ้นเชิง: หลังจาก NVIDIA ออกหุ้นกู้ มันถูกมองว่าเป็นการล็อกทุนระยะยาวได้ง่ายกว่า ขณะที่ SpaceX เมื่อออกหุ้นกู้ก็ถูกนำเข้าสู่การทดสอบแรงกดดันด้านรายจ่ายฝ่ายทุนทันที
ความแตกต่างไม่ได้อยู่ที่การกระทำของการออกหุ้นกู้ แต่อยู่ที่ระดับความเชื่อมั่นของตลาดต่อกระแสเงินสด ความต้องการ AI ของ NVIDIA เข้าสู่การพิสูจน์รายได้และกำไรแล้ว หนี้สินเหมือนการขยายเส้นโค้งการเติบโตที่ได้รับการยืนยันแล้ว ในขณะที่ SpaceX ต้องตอบคำถามอีกข้อ: เงินที่ Starlink หามาได้ จะเพียงพอรองรับ Starship, เครือข่ายดาวเทียม, โครงสร้างพื้นฐาน AI และวิสัยทัศน์อวกาศระยะยาวหรือไม่
การระดมทุนของ SpaceX ทำให้ตลาดประเมินรายจ่ายฝ่ายทุนอีกครั้ง
การออกหุ้นกู้ไม่ใช่ปัญหา สำหรับบริษัทที่มีเครดิตสูง การใช้หุ้นกู้ระยะยาวแทนหนี้สะพานระยะสั้น ส่วนใหญ่เป็นเพียงการจัดการโครงสร้างทุน การเสนอขายหุ้นกู้มูลค่าอย่างน้อย 20,000 ล้านดอลลาร์ของ SpaceX นี้ก็ถูกรายงานว่าส่วนใหญ่ใช้ชำระหนี้สะพานก่อนหน้านี้ ไม่ควรตีความว่าเป็นข่าวร้ายง่ายๆ
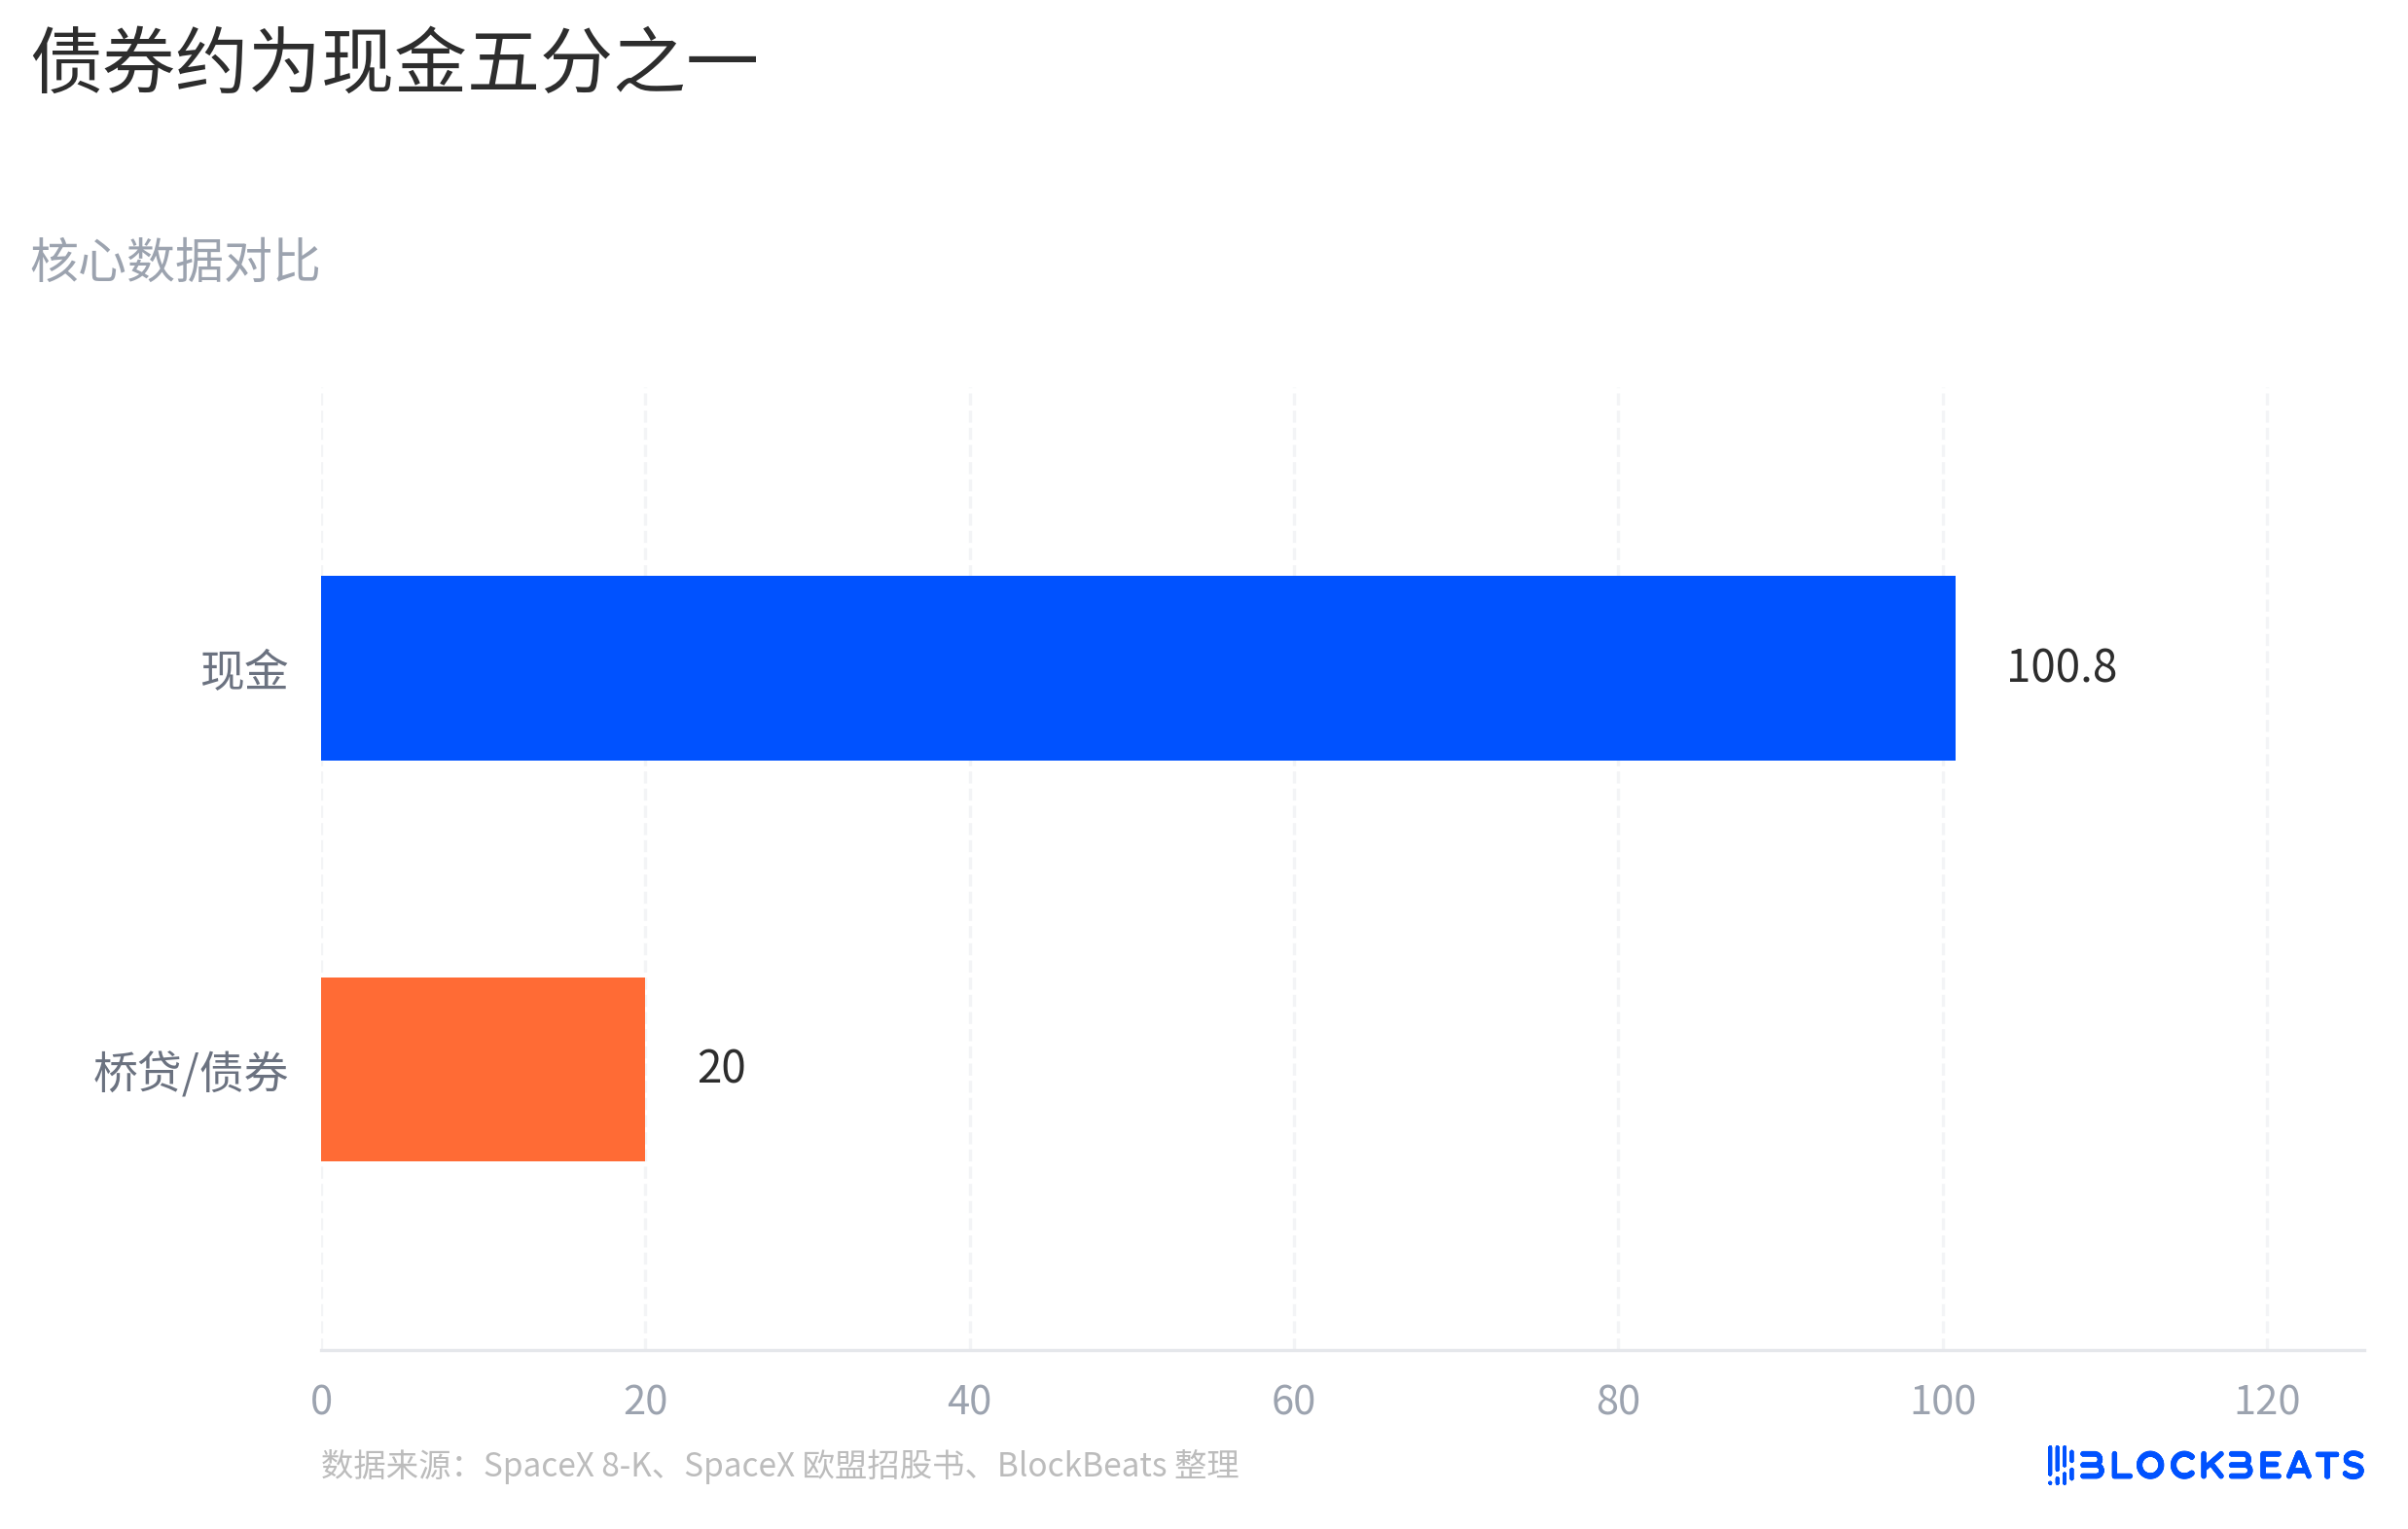
SpaceX ไม่ได้อาศัยตลาดพันธบัตรเพื่อยืดอายุการดำเนินงาน ตามเอกสารทางการเงิน ณ วันที่ 19 มิถุนายน บริษัทมีเงินสดและรายการเทียบเท่าเงินสดประมาณ 100.8 พันล้านดอลลาร์ หลังจาก IPO เงินสดในบัญชีแตะระดับหลายแสนล้านดอลลาร์ อย่างน้อยก็แสดงให้เห็นว่าโครงสร้างเงินทุนของบริษัทไม่ได้แย่
แต่การมีเงินสดมาก ไม่ได้หมายความว่าตลาดจะไม่คำนวณอัตราการใช้จ่ายในอนาคตใหม่ สิ่งที่สำคัญกว่าคือโครงสร้างของสะพานเงินกู้: SpaceX มีสะพานเงินกู้แบบไม่มีหลักประกันมูลค่า 20 พันล้านดอลลาร์ตั้งแต่เดือนมีนาคม ครบกำหนดในวันที่ 2 กันยายน 2027 และมีตัวเลือกในการขยายเวลา ต่อมาจะมีการระดมทุนผ่านพันธบัตรอย่างน้อย 20 พันล้านดอลลาร์ ซึ่งส่วนใหญ่ถูกอธิบายว่าเป็นการรีไฟแนนซ์หรือชำระคืนสะพานเงินกู้นี้
พันธบัตรจะเปลี่ยนวิธีที่ตลาดมอง SpaceX นักลงทุนในหุ้นสามารถจ่ายล่วงหน้าสำหรับ Starship การขนส่งไปดาวอังคาร และโครงสร้างพื้นฐานในอวกาศ เพราะพวกเขาซื้อ upside ในระยะยาว ส่วนนักลงทุนในตราสารหนี้สนใจกระแสเงินสด รายจ่ายฝ่ายทุน และจังหวะการชำระหนี้มากกว่า เมื่อ SpaceX เพิ่งเข้าตลาดแล้วผลักดันการระดมทุนผ่านพันธบัตรจำนวนมาก ตลาดก็จะเปลี่ยนคำถามจาก "มัสก์จะเล่าเรื่องอวกาศได้ใหญ่แค่ไหน" เป็น "ก่อนที่โครงการเหล่านี้จะสำเร็จ ต้องใช้เงินอีกเท่าไหร่"
SpaceX มีธุรกิจที่ทำกำไรได้แล้ว แต่ตลาดถามว่าธุรกิจนี้จะครอบคลุมโครงการระยะยาวที่บริษัทกำลังดำเนินการทั้งหมดได้หรือไม่ Starlink เป็นเครื่องยนต์สร้างกระแสเงินสดที่ชัดเจนที่สุดในตอนนี้ การเติบโตของผู้ใช้และรายได้จากอินเทอร์เน็ตดาวเทียมทำให้มันแตกต่างจากบริษัทอวกาศที่เน้นแนวคิดล้วนๆ หลายแห่ง
แต่มูลค่าของ SpaceX ไม่ได้ขึ้นอยู่กับ Starlink เท่านั้น แต่ยังรวมถึงการใช้งาน Starship ซ้ำความถี่สูง การขยายเครือข่ายดาวเทียมทั่วโลก การขนส่งไปดาวอังคาร และเรื่องเล่าใหม่ที่อาจเชื่อมโยงกับโครงสร้างพื้นฐาน AI เรื่องเล่าเหล่านี้ล้วนใหญ่และแพง Starship ต้องการการทดสอบ การปรับปรุง และการสร้างขีดความสามารถในการปล่อยอย่างต่อเนื่อง เครือข่ายดาวเทียมต้องการการเพิ่มและอัปเดตดาวเทียม และถ้าโครงสร้างพื้นฐาน AI ผูกพันกับเรื่องราวทุนของ SpaceX มากขึ้น นักลงทุนยังต้องประเมินว่าส่วนนี้จะสร้างรายได้เมื่อใด
ดังนั้น พันธบัตรไม่ใช่เหตุผลเดียวที่ทำให้ SpaceX ร่วงลง แต่มันเป็นตัวกระตุ้นที่ชัดเจน มันเตือนตลาดว่าเมื่อเรื่องเล่าอวกาศเข้าสู่ตลาดสาธารณะ ไม่เพียงต้องพิสูจน์ว่าวิสัยทัศน์ใหญ่พอ แต่ยังต้องพิสูจน์ว่าความสามารถในการสร้างรายได้ด้วยตนเองแข็งแกร่งพอ
เรื่องเล่า AI และเรื่องเล่าอวกาศอยู่ในช่วงการทำให้เป็นจริงที่แตกต่างกัน
การออกพันธบัตรของ NVIDIA ในช่วงเวลาเดียวกันให้ตลาดมีจุดอ้างอิงที่ชัดเจน เมื่อวันที่ 15 มิถุนายน NVIDIA ออกพันธบัตรเกรดสูงมูลค่า 25 พันล้านดอลลาร์ โดยคำสั่งซื้อสูงถึงประมาณ 85 พันล้านดอลลาร์ ตลาดไม่ได้ตีความพันธบัตรนี้ว่าเป็นแรงกดดันก่อน แต่กลับมองว่าเป็นบริษัทที่แข็งแกร่งกำลังล็อกเงินทุนระยะยาว
ความแตกต่างมาจากระยะของกระแสเงินสดที่อยู่เบื้องหลังพันธบัตร ความต้องการ AI ของ NVIDIA ได้สะท้อนในรายงานผลประกอบการผ่านรายได้จากศูนย์ข้อมูล คำสั่งซื้อจากลูกค้า และอัตรากำไรแล้ว นักลงทุนกำลังพูดถึงว่าเส้นโค้งการเติบโตนี้จะคงอยู่ได้นานแค่ไหน สำหรับ NVIDIA การออกพันธบัตร更像是การเพิ่มความยืดหยุ่นทางการเงินบนเส้นโค้งการเติบโตที่เกิดขึ้นจริงแล้ว
สถานการณ์ของ SpaceX แตกต่างออกไป มันมี Starlink เป็นเครื่องยนต์สร้างกระแสเงินสด และมีเงินสดเพียงพอหลัง IPO แต่มูลค่าของบริษัทยังรวมถึงโครงการทุนหนักที่ยังไม่ได้商业化เต็มที่อีกหลายโครงการ เมื่อตลาดเห็น SpaceX ออกพันธบัตร คำถามที่ถูกถามไม่ใช่ "มันจะกู้เงินได้หรือไม่" แต่เป็น "การใช้เงินทุนของโครงการในอนาคตจะเร็วกว่าการรับรู้กระแสเงินสดหรือไม่"
นี่ไม่ได้หมายความว่าการ商业化อวกาศไร้ค่า หรือตลาดปฏิเสธ SpaceX แล้ว คำพูดที่แม่นยำกว่าคือ การเล่าเรื่อง AI สำหรับ NVIDIA เป็นรายได้ที่มองเห็นได้แล้ว ในขณะที่การเล่าเรื่องอวกาศสำหรับ SpaceX ยังต้องการหลักฐานเป็นระยะๆ มากขึ้น มูลค่าของ Starship จะเกิดขึ้นเมื่อความสามารถในการนำกลับมาใช้ซ้ำที่ถี่ขึ้น ต้นทุนต่ำลง และเสถียรขึ้นได้รับการพิสูจน์ การขนส่งไปดาวอังคารและโครงสร้างพื้นฐานในอวกาศยังอยู่ไกลออกไป และถ้าโครงสร้างพื้นฐาน AI กลายเป็นจุดเติบโตใหม่ ก็ต้องมีลูกค้าจริง รายได้จริง และผลตอบแทนจากทุนที่อธิบายได้
นี่คือความแตกต่างที่ถูกมองข้ามมากที่สุดในการลงทุนเทคโนโลยีลึก บริษัทสามารถมีเทคโนโลยีที่แข็งแกร่ง แบรนด์ที่แข็งแกร่ง และผู้ก่อตั้งที่แข็งแกร่งไปพร้อมกัน แต่ตราบใดที่การพิสูจน์กระแสเงินสดช้ากว่าการลงทุน หนี้สินจะถูกมองว่าเป็นแหล่งความกดดันโดยตลาด
คำว่า "การเผาเงินบนดาวอังคาร" แพร่กระจายได้ดี แต่ไม่สมบูรณ์ SpaceX มีเส้นทางการ商业化 เพียงแต่โครงการในอนาคตหลายโครงการยังต้องการทุนเพื่อเดินหน้าต่อไป ปฏิกิริยาตรงกันข้ามของ NVIDIA ทำให้เรื่องนี้ชัดเจนขึ้น: ตลาดไม่ได้ให้รางวัลกับป้ายวิสัยทัศน์ แต่ให้รางวัลกับความเร็วที่เรื่องราวกลายเป็นรายได้ กำไร และกระแสเงินสดอิสระ
ความเร็วในการครอบคลุมกระแสเงินสดกำหนดพื้นที่ในการฟื้นตัว
พื้นที่ในการฟื้นตัวของ SpaceX ขึ้นอยู่กับว่าตลาดจะเห็นการขยายตัวของกำไรจาก Starlink ครอบคลุมเส้นโค้งการใช้จ่ายทุนที่หนักขึ้นหรือไม่ ตราบใดที่ Starship ยังอยู่ในช่วงลงทุนสูง เครือข่ายดาวเทียมยังต้องการการอัปเดตอย่างต่อเนื่อง และโครงสร้างพื้นฐาน AI ยังขาดเส้นทางการชำระเงินที่ชัดเจน นักลงทุนจะคำนวณการใช้เงินทุนซ้ำแล้วซ้ำเล่า
การกำหนดราคาพันธบัตรจะให้สัญญาณก่อน ถ้าส่วนต่างของอัตราดอกเบี้ย อัตราคูปอง และความต้องการคำสั่งซื้อสุดท้ายแสดงว่าตลาดสินเชื่อยินดีให้เงินทุนระยะยาวในต้นทุนที่ค่อนข้างต่ำ แสดงว่านักลงทุนยังยอมรับว่า SpaceX จะใช้ระยะเวลาที่ยาวนานกว่าในการทำให้เรื่องราวโครงสร้างพื้นฐานอวกาศเป็นจริง ถ้าต้นทุนการระดมทุนสูงเกินไป หรือตลาดต้องการค่าชดเชยความเสี่ยงที่หนาขึ้น มูลค่าหุ้นก็จะยังคงถูกกดดัน
สิ่งที่สำคัญกว่าคือด้านธุรกิจ ถ้า Starship ให้การพิสูจน์ที่แข็งแกร่งขึ้นในด้านการนำกลับมาใช้ซ้ำบ่อยครั้งและต้นทุนการปล่อยจรวด โมเดลธุรกิจของ Starlink การขนส่งอวกาศลึก และแม้แต่โครงสร้างพื้นฐานในอวกาศจะถูกประเมินค่าใหม่ ในทางกลับกัน ถ้าการเปิดเผยข้อมูลในภายหลังแสดงว่า Starlink เติบโตไม่ครอบคลุมการขยายตัวของโครงการอื่น หนี้สินจะยังคงเตือนตลาดต่อไปว่า SpaceX ยังอยู่ในระยะวิสัยทัศน์ทุนหนัก
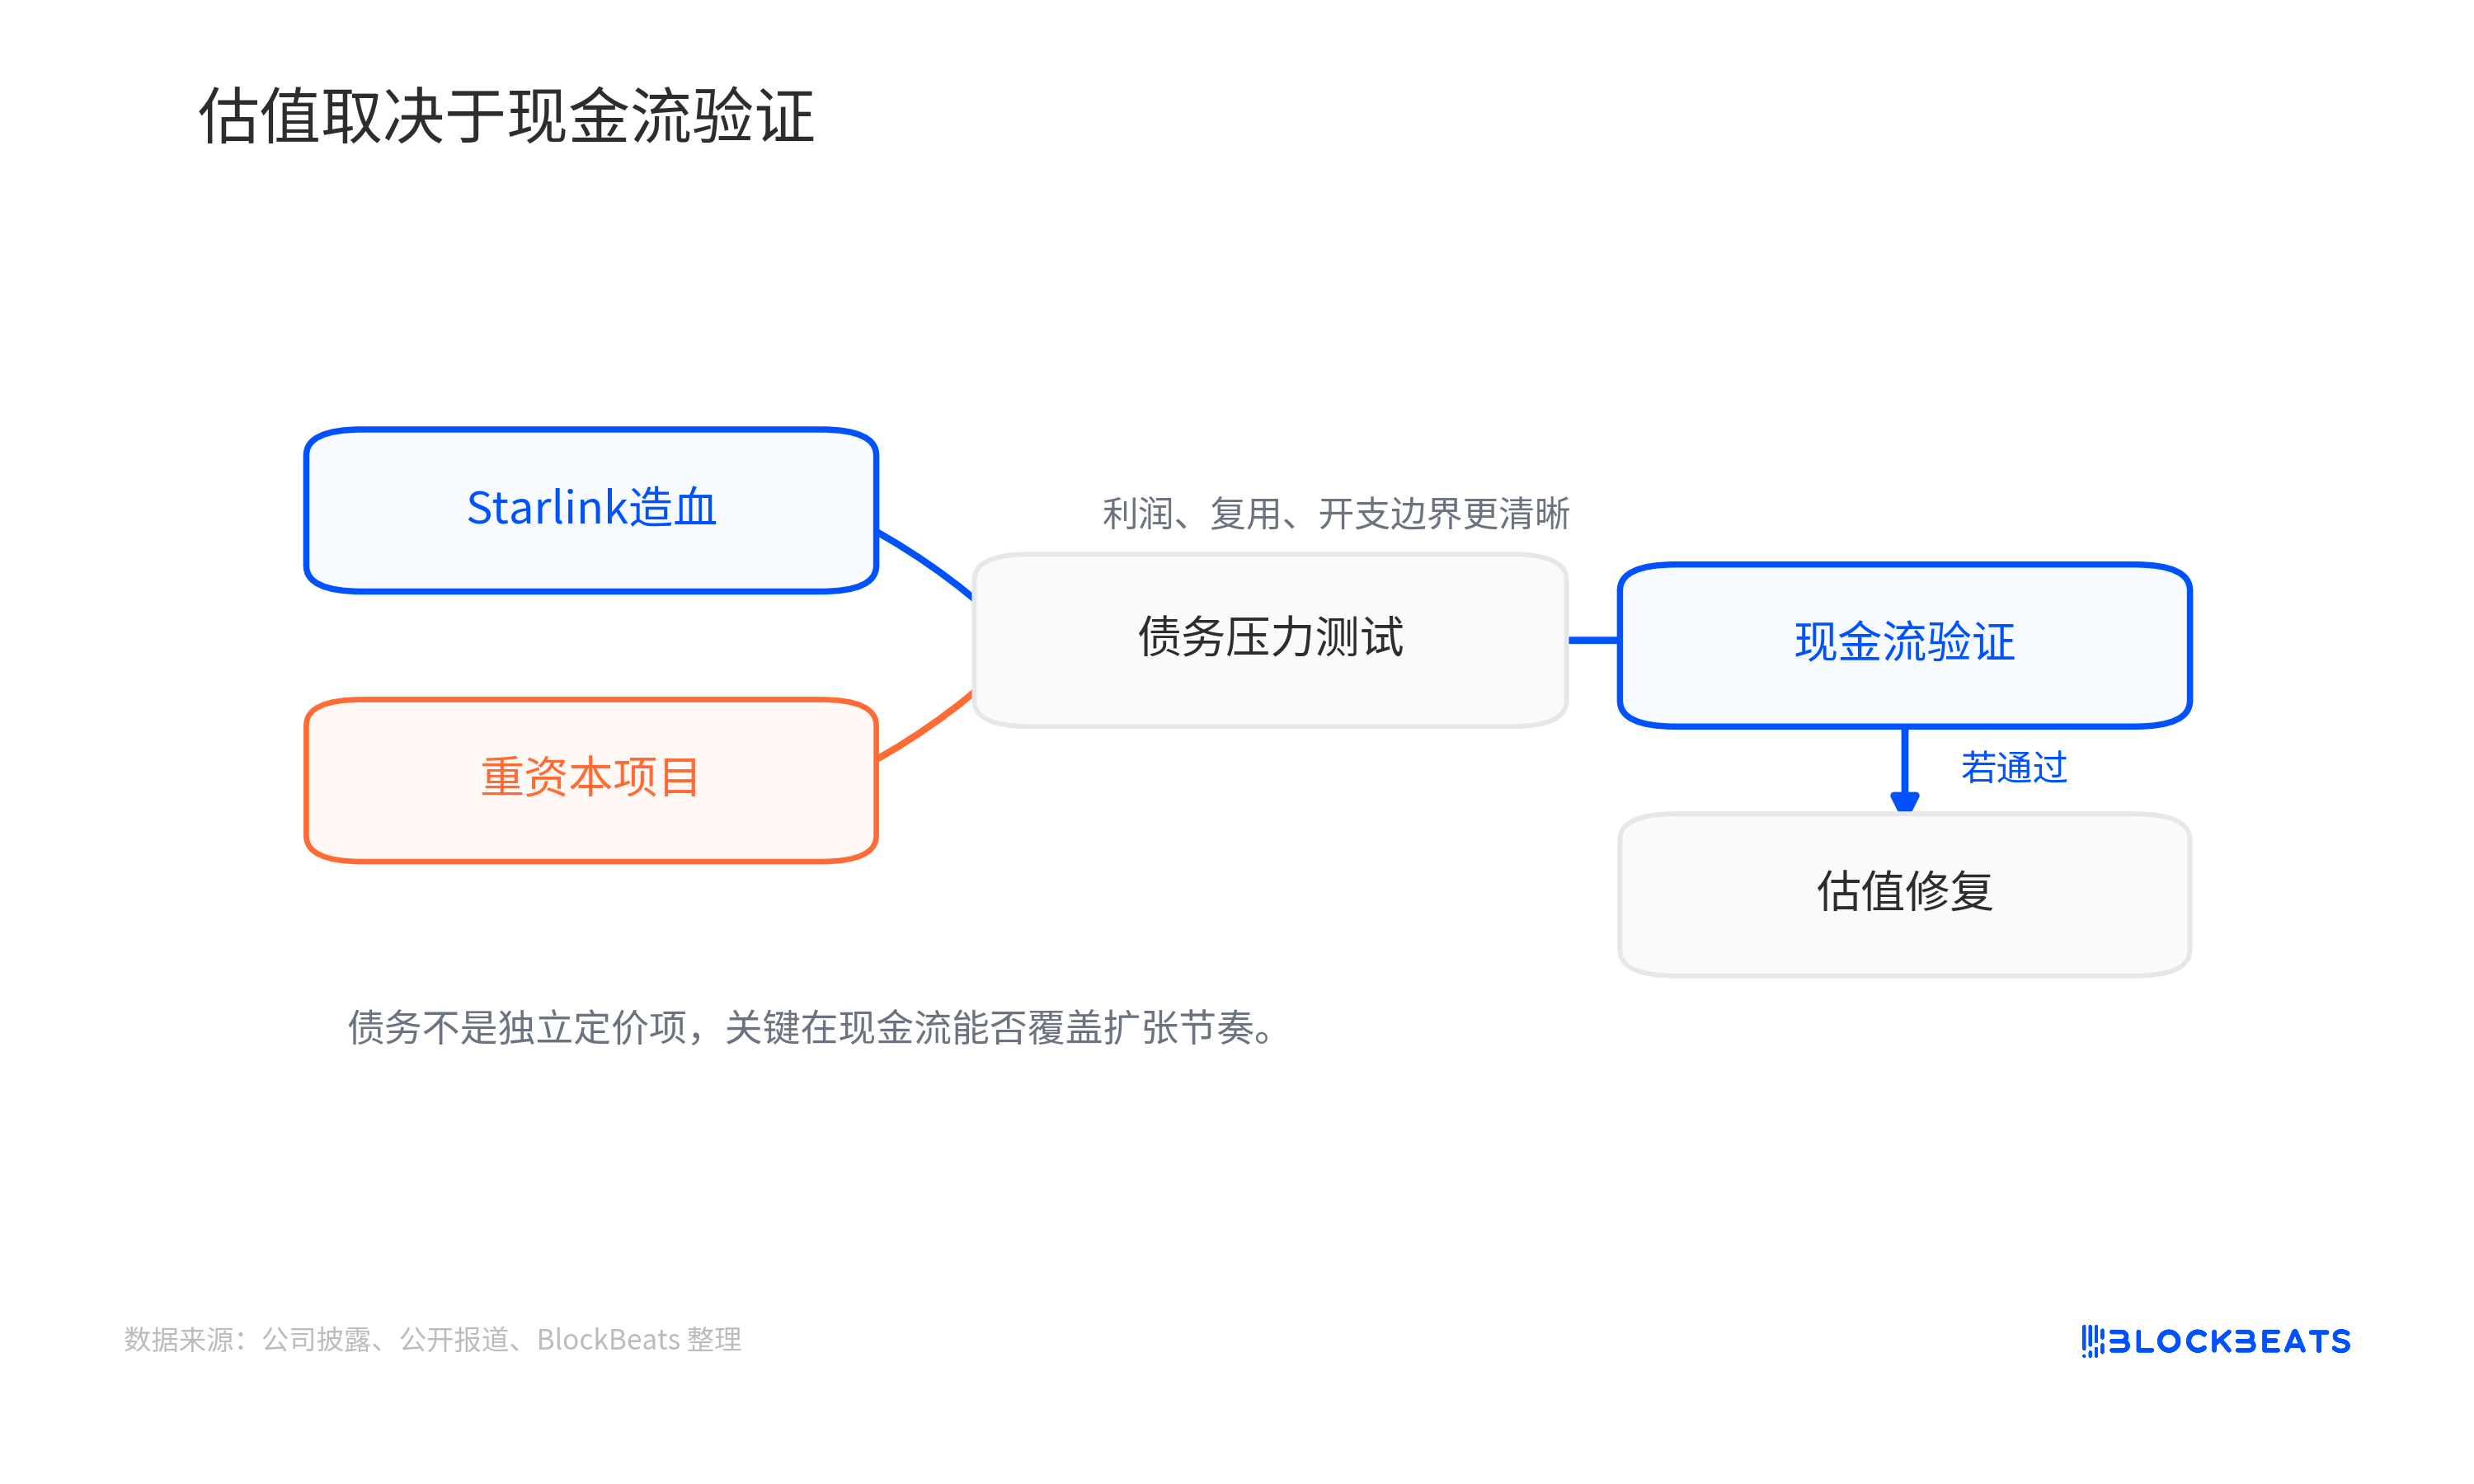
นี่คือความขัดแย้งหลักของราคาปัจจุบันของ SpaceX เช่นกัน บริษัทมีเงินสดระดับแสนล้านดอลลาร์ในบัญชี และมี Starlink เป็นเครื่องยนต์สร้างกระแสเงินสด แต่ตลาดสาธารณะไม่ได้กำหนดราคาเพียงแค่จากยอดเงินสดเท่านั้น เฉพาะเมื่อกำไรของ Starlink ความคืบหน้าในการนำ Starship กลับมาใช้ซ้ำ และขอบเขตการใช้จ่ายด้านทุนชัดเจนขึ้นเท่านั้น หนี้สินจึงจะสามารถเปลี่ยนจากปัจจัยกดดันกลับมาเป็นเครื่องมือในการเติบโตได้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง