ค่าสมัครสมาชิกที่คุณจ่ายให้กับ Claude นั้น บริษัทโมดูลแสงจะได้รับเท่าไหร่?

TL;DR
· แผนภาพการแยกค่าใช้จ่ายสมัครสมาชิก Claude 20 ดอลลาร์ แสดงการกระจายค่า AI รายเดือนไปยังบริษัทโมเดล, คลาวด์คอมพิวติ้ง, GPU, ไฟฟ้า และห่วงโซ่อุปทาน
· การสมัครสมาชิก AI มีต้นทุนการอนุมานต่อเนื่อง ไม่สามารถใช้สมมติฐานอัตรากำไรสูงแบบ SaaS ดั้งเดิมได้โดยตรง
· สินทรัพย์ที่เกี่ยวข้อง: OpenAI, Anthropic, Microsoft, Amazon, Google, NVIDIA (NVDA), TSMC, SK Hynix, Samsung, Micron, ศูนย์ข้อมูล และห่วงโซ่ไฟฟ้า
แผนภาพประมาณการที่แยกค่าใช้จ่ายรายเดือนของ Claude Pro ในสหรัฐฯ ประมาณ 20 ดอลลาร์ไปยังบริษัทโมเดล, คลาวด์คอมพิวติ้ง, ค่าเสื่อมราคา GPU, ไฟฟ้า และห่วงโซ่อุปทาน กำลังทำให้นักลงทุนกลับมาถกเถียงกันว่ารายได้จากแอปพลิเคชัน AI ควรถูกประเมินมูลค่าอย่างไร
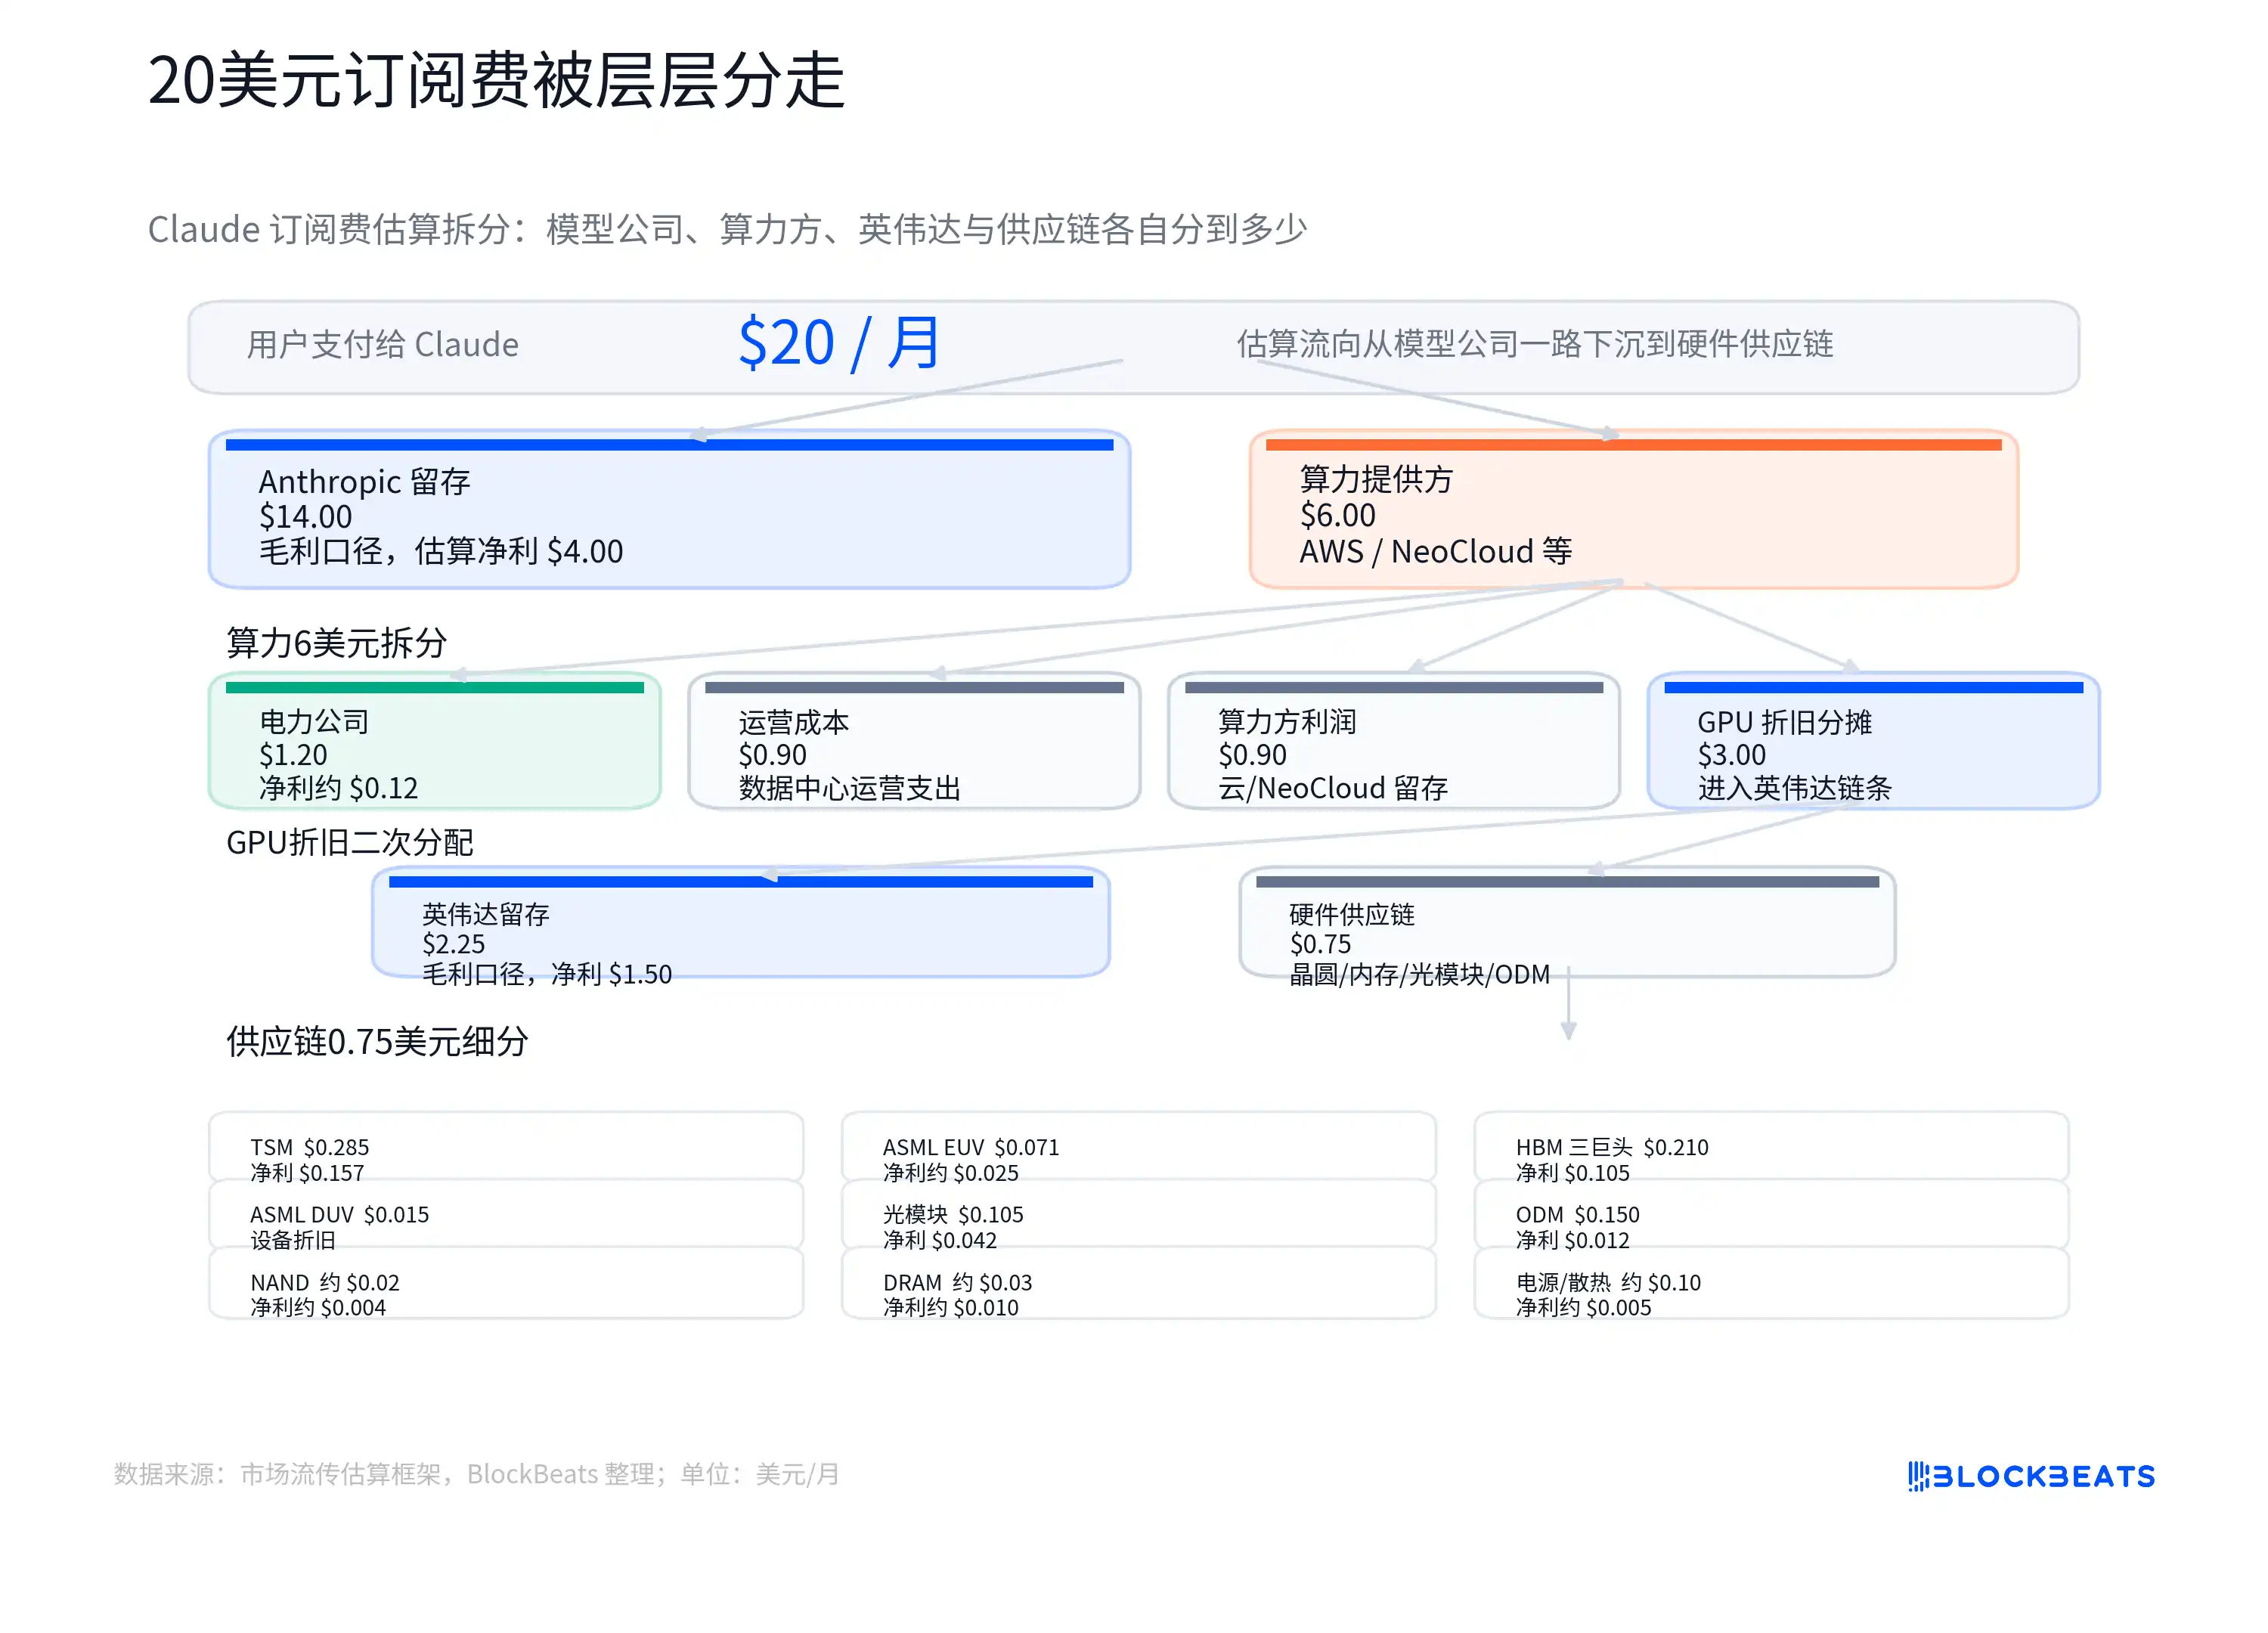
แผนภาพนี้ไม่ใช่ข้อมูลการแบ่งรายได้อย่างเป็นทางการจาก Anthropic, Amazon Web Services หรือ NVIDIA และไม่สามารถใช้เป็นบัญชีจริงของบริษัทใดบริษัทหนึ่งได้ คุณค่าของมันอยู่ที่การตั้งคำถามพื้นฐานที่ลึกกว่า: ค่าสมัครสมาชิกที่ผู้ใช้จ่ายให้กับแอปพลิเคชัน AI จะกลายเป็นกำไรขั้นต้นของซอฟต์แวร์ได้มากเท่าใด เหมือนกับ SaaS ดั้งเดิม?
ภาพการประเมินมูลค่าของ SaaS ดั้งเดิมนั้นชัดเจน เมื่อซอฟต์แวร์ถูกเขียนเสร็จ การขายบัญชีเพิ่มเติมมักมีต้นทุนเพิ่มเติมไม่สูงมาก อัตรากำไรขั้นต้นของบริษัทซอฟต์แวร์บริสุทธิ์ที่成熟มักอยู่ที่ 70% หรือมากกว่า 80% นักลงทุนยินดีให้ตัวคูณสูง เพราะเมื่อรายได้ขยายตัว อัตรากำไรมีโอกาสเพิ่มขึ้นต่อไป
ปัญหาของแอปพลิเคชัน AI คือ ทุกครั้งที่ผู้ใช้ถามคำถาม เขียนโค้ด วิเคราะห์ไฟล์ หรือเรียกใช้ agent เบื้องหลังต้องใช้เวลา GPU, ไฟฟ้า, แบนด์วิดท์หน่วยความจำ และทรัพยากรคลาวด์ ภายนอกดูเหมือนค่าธรรมเนียมรายเดือนคงที่ แต่ภายในเป็นห่วงโซ่ต้นทุนที่เปลี่ยนแปลงตามปริมาณการใช้งาน ผู้ใช้เบาอาจมีอัตรากำไรสูง ส่วนผู้ใช้หนักที่ทำงานต่อเนื่องภายในโควต้าหรือแพ็กเกจเครื่องมือที่เกี่ยวข้อง ต้นทุนอาจเพิ่มขึ้นอย่างรวดเร็ว
ดังนั้น แผนภาพการแยก 20 ดอลลาร์ไม่ได้ท้าทายว่าบริษัทใดได้เงินกี่ดอลลาร์ แต่ท้าทายว่า "รายได้จากแอปพลิเคชัน AI เท่ากับรายได้ SaaS โดยธรรมชาติหรือไม่" บริษัท AI ต้องพิสูจน์ว่าตนมีค่าตัวคูณสูง ไม่ใช่แค่พิสูจน์ว่าผู้ใช้ยินดีจ่าย แต่ยังต้องพิสูจน์ว่าอัตรากำไรขั้นต้นที่ถ่วงน้ำหนักตามปริมาณการใช้งานสามารถปรับปรุงได้อย่างต่อเนื่อง
เบื้องหลังค่าสมัครสมาชิกมีห่วงโซ่ต้นทุนการอนุมาน
ความแตกต่างที่ใหญ่ที่สุดระหว่างการสมัครสมาชิก AI และการสมัครสมาชิกซอฟต์แวร์ทั่วไปคือ "ต้นทุนส่วนเพิ่มต่อการใช้งานหนึ่งครั้ง" ไม่ได้ใกล้เคียงกับศูนย์อีกต่อไป
ใน SaaS ดั้งเดิม เมื่อทีมเปิดบัญชีเพิ่ม ผู้ให้บริการก็มีต้นทุนเซิร์ฟเวอร์, บริการลูกค้า และแบนด์วิดท์ แต่ต้นทุนเหล่านี้มักไม่เพิ่มขึ้นเป็นเส้นตรงตามการคลิกแต่ละครั้ง สิ่งที่แพงจริงๆ คือการวิจัยและพัฒนาช่วงแรก, การขาย และการหาลูกค้า เมื่อผลิตภัณฑ์ขยายขนาด รายได้ใหม่ส่วนใหญ่สามารถคงอยู่เป็นกำไรได้
โมเดลขนาดใหญ่มีความแตกต่างกัน ผู้ใช้ป้อนคำถาม โมเดลจะสร้างคำตอบ กระบวนการนี้เรียกว่าการอนุมาน (Inference) ซึ่งก็คือการคำนวณจริงเมื่อโมเดลถูกเรียกใช้งานโดยผู้ใช้ Token เป็นหน่วยวัดพื้นฐานที่โมเดลใช้อ่านและเขียนข้อความ ยิ่งผู้ใช้ถามมาก บริบทยาวขึ้น และเนื้อหาที่สร้างซับซ้อนมากขึ้น Token และพลังคำนวณที่ใช้ก็จะมากขึ้นตามไปด้วย
สิ่งนี้ก่อให้เกิดความขัดแย้งระหว่างการสมัครสมาชิกแบบคงที่และต้นทุนที่ผันแปร ค่าสมัคร Claude Pro รายเดือนในสหรัฐฯ อยู่ที่ประมาณ 20 ดอลลาร์สหรัฐ ราคาอาจแตกต่างกันไปตามภูมิภาค ภาษี และการปรับเปลี่ยนของ Anthropic ผู้ใช้เห็นราคาคงที่ แต่บริษัทโมเดลกลับต้องเผชิญกับพฤติกรรมการใช้งานที่แตกต่างกันอย่างมาก บางคนใช้แค่เขียนอีเมลและค้นหาข้อมูล ในขณะที่บางคนจัดการเอกสารยาว ทำงานโค้ด หรือเรียกใช้กระบวนการอัตโนมัติที่ซับซ้อนกว่า
แผนภาพการแยกส่วนที่แพร่หลายในตลาดพยายามทำให้เรื่องนี้เป็นรูปธรรม: จาก 20 ดอลลาร์ ส่วนหนึ่งตกเป็นของบริษัทโมเดล อีกส่วนหนึ่งจ่ายให้กับผู้ให้บริการคลาวด์และพลังคำนวณ ต้นทุนพลังคำนวณประกอบด้วยค่าไฟฟ้า ค่าบำรุงรักษา และค่าเสื่อมราคาของ GPU การจัดซื้อ GPU จะไหลต่อไปยัง Nvidia, TSMC, ซัพพลายเออร์ HBM (หน่วยความจำแบนด์วิดท์สูง), โมดูลออปติก, ODM และธุรกิจที่เกี่ยวข้องกับไฟฟ้า
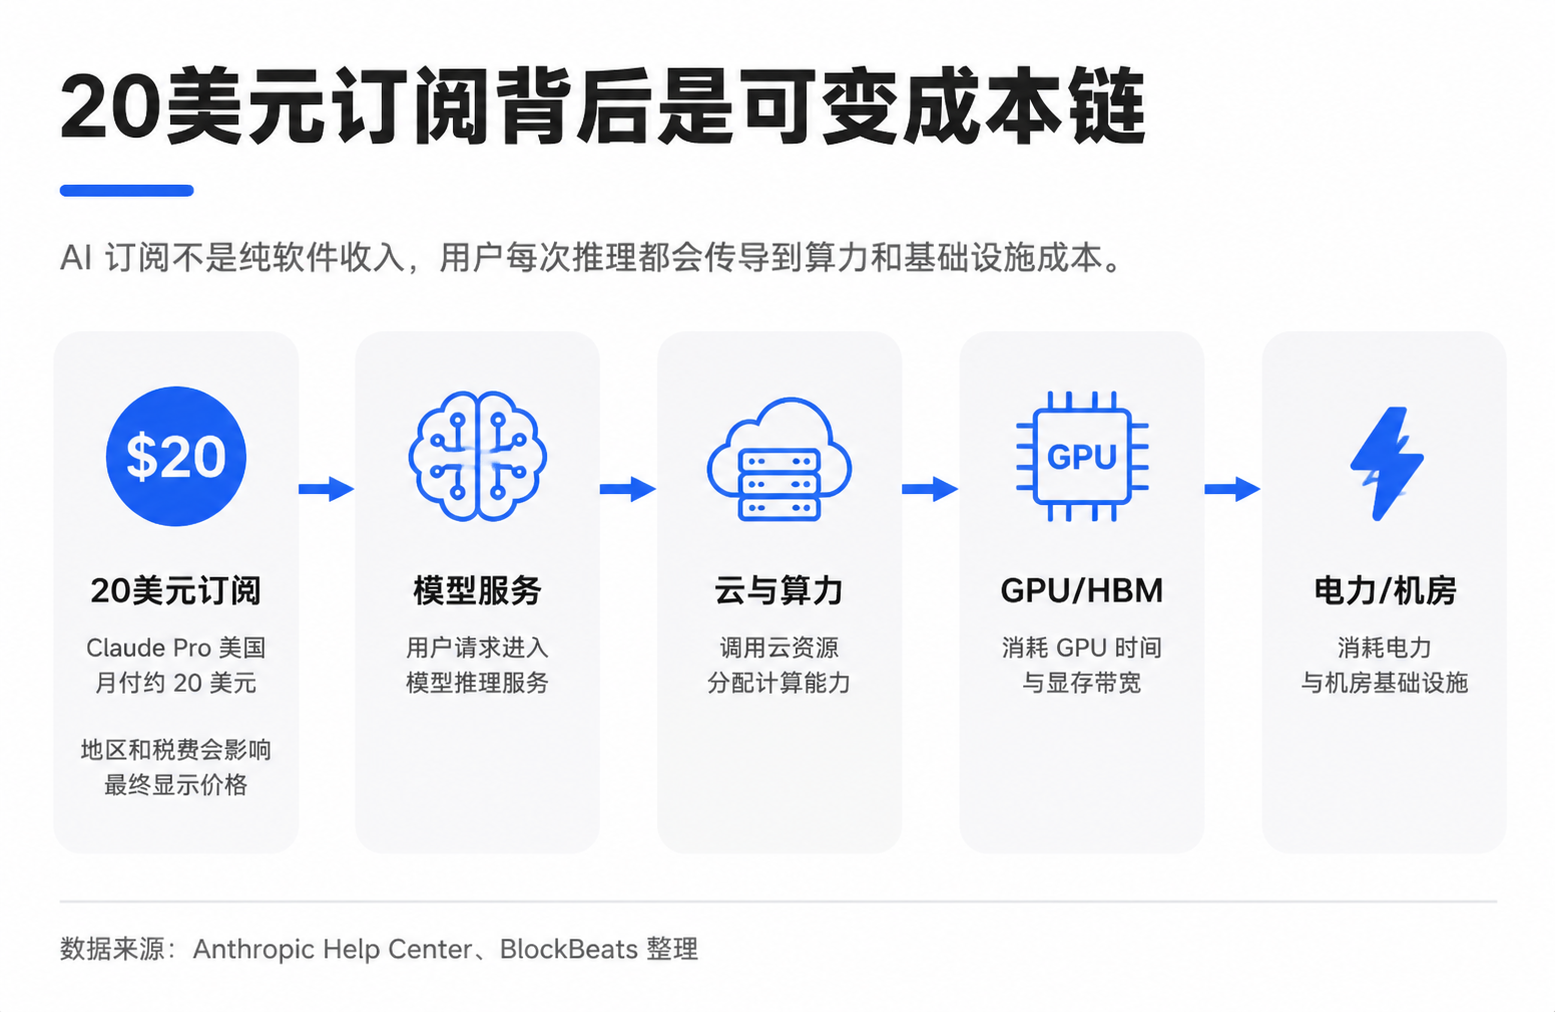
ที่นี้ "ค่าเสื่อมราคาของ GPU" สามารถเข้าใจได้ว่า GPU ที่มีราคาแพงไม่ได้คิดต้นทุนทั้งหมดในครั้งเดียว แต่จะค่อยๆ ปันส่วนไปยังบริการ AI ตามอายุการใช้งาน ความเข้มข้นในการใช้งาน หรือหลักการทางบัญชี การจัดสรรจริงจะได้รับผลกระทบจากขีดจำกัดของแพ็กเกจ สัดส่วนผู้ใช้หนักและเบา ราคาภายในของผู้ให้บริการคลาวด์ ส่วนลดพลังคำนวณที่จองไว้ อัตราการใช้งาน GPU และอายุการใช้งาน ต้นทุนเฉลี่ยก็ไม่เท่ากับต้นทุนส่วนเพิ่ม
สิ่งที่นักลงทุนต้องจับตาดูจริงๆ คือทิศทาง: บริษัทแอปพลิเคชัน AI ไม่ควรเปิดเผยแค่การเติบโตของรายได้ แต่ต้องตอบด้วยว่าต้นทุนพลังคำนวณที่อยู่เบื้องหลังการเติบโตของรายได้นั้นเพิ่มขึ้นพร้อมกันหรือไม่ หากปริมาณการใช้งานขยายตัวเร็วกว่าประสิทธิภาพของโมเดล ยิ่งรายได้จากการสมัครสมาชิกสูง แรงกดดันต่ออัตรากำไรขั้นต้นก็อาจชัดเจนมากขึ้น เฉพาะเมื่อประสิทธิภาพดีขึ้นเร็วพอ บริษัทโมเดลจึงจะมีโอกาสกลับไปมีโครงสร้างกำไรที่ใกล้เคียงกับบริษัทซอฟต์แวร์
โครงสร้างพื้นฐานได้รับรายได้ที่แน่นอนก่อน
ในระยะนี้ การเติบโตของปริมาณการใช้งาน AI จะไหลไปยังโครงสร้างพื้นฐานโดยตรงมากกว่า ไม่ได้สะสมทั้งหมดในชั้นแอปพลิเคชัน
ไม่ว่าผู้ใช้จะใช้โมเดลใน Claude, ChatGPT, Gemini หรือ agent ภายในองค์กร การอนุมานในที่สุดก็ต้องพึ่งพาพลังคำนวณ ไฟฟ้า หน่วยความจำ และเครือข่าย ชั้นแอปพลิเคชันอาจมีการเปลี่ยนผลิตภัณฑ์ แต่การบริโภคทรัพยากรในชั้นพื้นฐานนั้นแข็งแกร่งกว่า ตราบใดที่ปริมาณการใช้งาน AI ยังคงเพิ่มขึ้น การใช้จ่ายด้านทุนคลาวด์ การจัดซื้อ GPU ความต้องการ HBM และการใช้ไฟฟ้าของศูนย์ข้อมูลก็จะถูกกระตุ้น
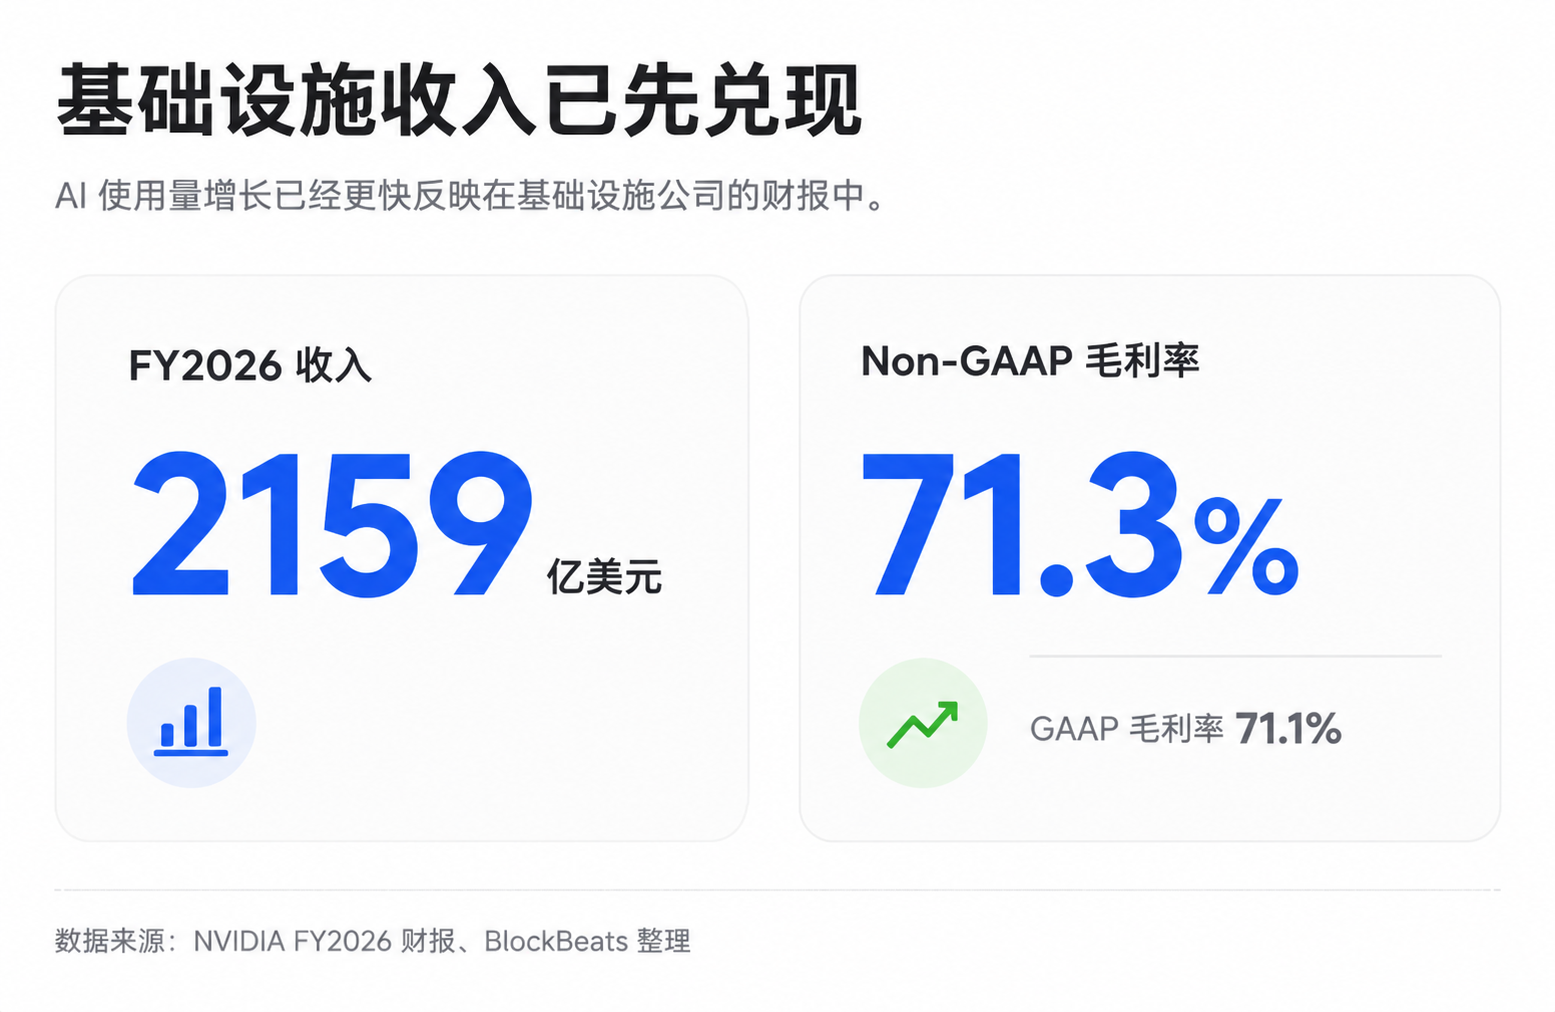
นี่คือสาเหตุที่ Nvidia, TSMC, SK Hynix และห่วงโซ่โครงสร้างพื้นฐานอื่นๆ ถูกประเมินค่าใหม่ในตลาดอย่างต่อเนื่อง ในช่วงไม่กี่ปีที่ผ่านมา อัตรากำไรขั้นต้นโดยรวมของ Nvidia อยู่ในระดับสูง อัตรากำไรขั้นต้น GAAP และ Non-GAAP สำหรับปีงบประมาณ FY2026 อยู่ที่ประมาณ 71.1% และ 71.3% และแนวโน้มในไตรมาสต่อๆ ไปก็ยังคงสูง ต้องระวังว่าในบางไตรมาสอาจถูกรบกวนจากค่าใช้จ่ายเฉพาะ และงบการเงินที่เปิดเผยต่อสาธารณะก็ไม่สามารถแยกโครงสร้างกำไรขั้นต้นที่แท้จริงของศูนย์ข้อมูล AI ได้โดยตรงเสมอไป แต่ความจริงที่ว่าโครงสร้างพื้นฐานที่หายากมีอำนาจในการกำหนดราคานั้นสะท้อนให้เห็นในผลประกอบการแล้ว
HBM เป็นส่วนประกอบที่สำคัญที่สุดในห่วงโซ่นี้ มันไม่ใช่หน่วยความจำธรรมดา แต่เป็นชิ้นส่วนสำคัญที่รองรับการคำนวณปริมาณสูงในตัวเร่ง AI เมื่อขนาดโมเดล ความยาวของบริบท และความต้องการในการอนุมานแบบพร้อมกันเพิ่มขึ้น ชิป AI จึงพึ่งพาหน่วยความจำแบนด์วิดท์สูงมากขึ้น การประมาณการในห่วงโซ่อุปทานแสดงให้เห็นว่าสัดส่วนต้นทุนของ HBM ในชิป AI รุ่นใหม่เพิ่มขึ้น ซึ่งเป็นเหตุผลสำคัญที่ SK Hynix, Samsung และ Micron ถูกประเมินราคาใหม่ในช่วงวัฏจักร AI
ไฟฟ้าและศูนย์ข้อมูลก็เปลี่ยนจากต้นทุนพื้นฐานมาเป็นแนวทางการลงทุนหลัก การใช้พลังงานในการค้นหาข้อความธรรมดาครั้งเดียวอาจไม่มาก แต่เอเจนต์ที่ซับซ้อน บริบทที่ยาว การสร้างโค้ด และงานหลายรอบจะขยายปริมาณการคำนวณ สำหรับผู้ให้บริการคลาวด์และผู้ดำเนินการศูนย์ข้อมูล ประเด็นสำคัญไม่ใช่ปริมาณไฟฟ้าที่ใช้ในการค้นหาครั้งเดียว แต่เมื่อมีคำขออนุมานจำนวนมากเกิดขึ้นอย่างต่อเนื่อง อัตราการใช้คลัสเตอร์ ราคาไฟฟ้า การระบายความร้อน ความจุห้องเซิร์ฟเวอร์ และความสามารถในการเชื่อมต่อโครงข่ายไฟฟ้าจะกลายเป็นทั้งต้นทุนและคอขวด
ข้อได้เปรียบของฝั่งโครงสร้างพื้นฐานคือการตรวจสอบผลประกอบการที่รวดเร็วกว่า รายจ่ายด้าน AI ของผู้ให้บริการคลาวด์เกิดขึ้นแล้ว รายได้และกำไรของ NVIDIA ปรากฏในงบการเงิน คำสั่งซื้อและราคาของผู้ผลิต HBM ก็จะเข้าสู่งบกำไรขาดทุนอย่างรวดเร็ว การซื้อขายในชั้นแอปพลิเคชันโมเดลส่วนใหญ่เป็นความคาดหวังในอนาคต: การแปลงการสมัครสมาชิก อัตราการเจาะตลาดองค์กร รายได้จาก API และการปลดปล่อยกำไรหลังจากต้นทุนลดลงในอนาคต
การปรับปรุงประสิทธิภาพยังคงเป็นเหตุผลหลักของฝั่งขาขึ้น
นักลงทุนซอฟต์แวร์และฝั่งขาขึ้นของ AI ไม่ได้ไม่มีข้อโต้แย้ง มุมมองหลักของฝ่ายประสิทธิภาพคือ ต้นทุนการอนุมานที่สูงในปัจจุบันเป็นเพียงปรากฏการณ์ในระยะเริ่มต้น การปรับแต่งโมเดล แคช โมเดลขนาดเล็ก ชิปที่พัฒนาขึ้นเอง และอัตราการใช้คลัสเตอร์ที่สูงขึ้น จะลดต้นทุนต่อหน่วยลงอย่างต่อเนื่อง ตราบใดที่ต้นทุนลดลงเร็วพอ แอปพลิเคชัน AI ก็ยังสามารถกลับไปสู่ตรรกะซอฟต์แวร์ที่มีกำไรสูงได้
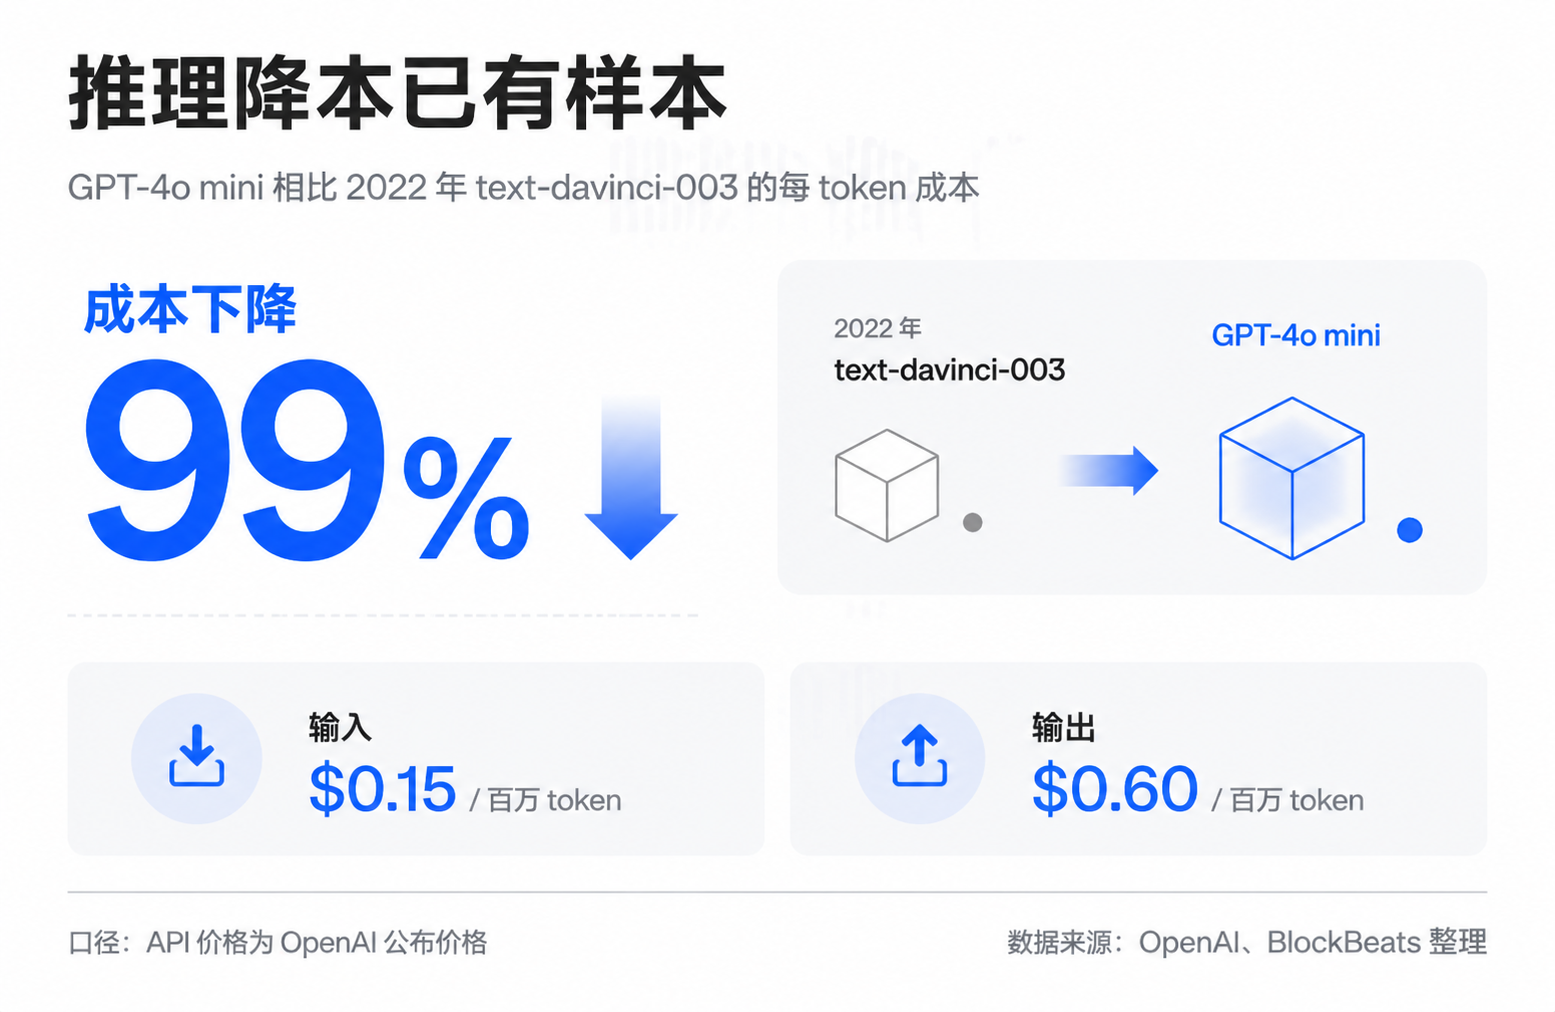
ข้อโต้แย้งนี้มีพื้นฐานในความเป็นจริง โมเดลหลักบางรุ่นที่มีความสามารถเท่าเทียมหรือสูงกว่า มีราคาต่อหน่วยลดลงอย่างชัดเจน OpenAI เคยเปิดเผยว่า GPT-4o mini มีต้นทุนต่อโทเคนลดลง 99% เมื่อเทียบกับ text-davinci-003 ในยุคแรก จังหวะของแต่ละบริษัทไม่เหมือนกันทั้งหมด Anthropic ในช่วงหลังมักแสดงออกผ่านการอัปเกรดราคาเท่าเดิมและการแบ่งชั้นโมเดล แต่ทิศทางของอุตสาหกรรมยังคงเป็นการให้ความสามารถที่แข็งแกร่งขึ้นด้วยต้นทุนที่ต่ำลง
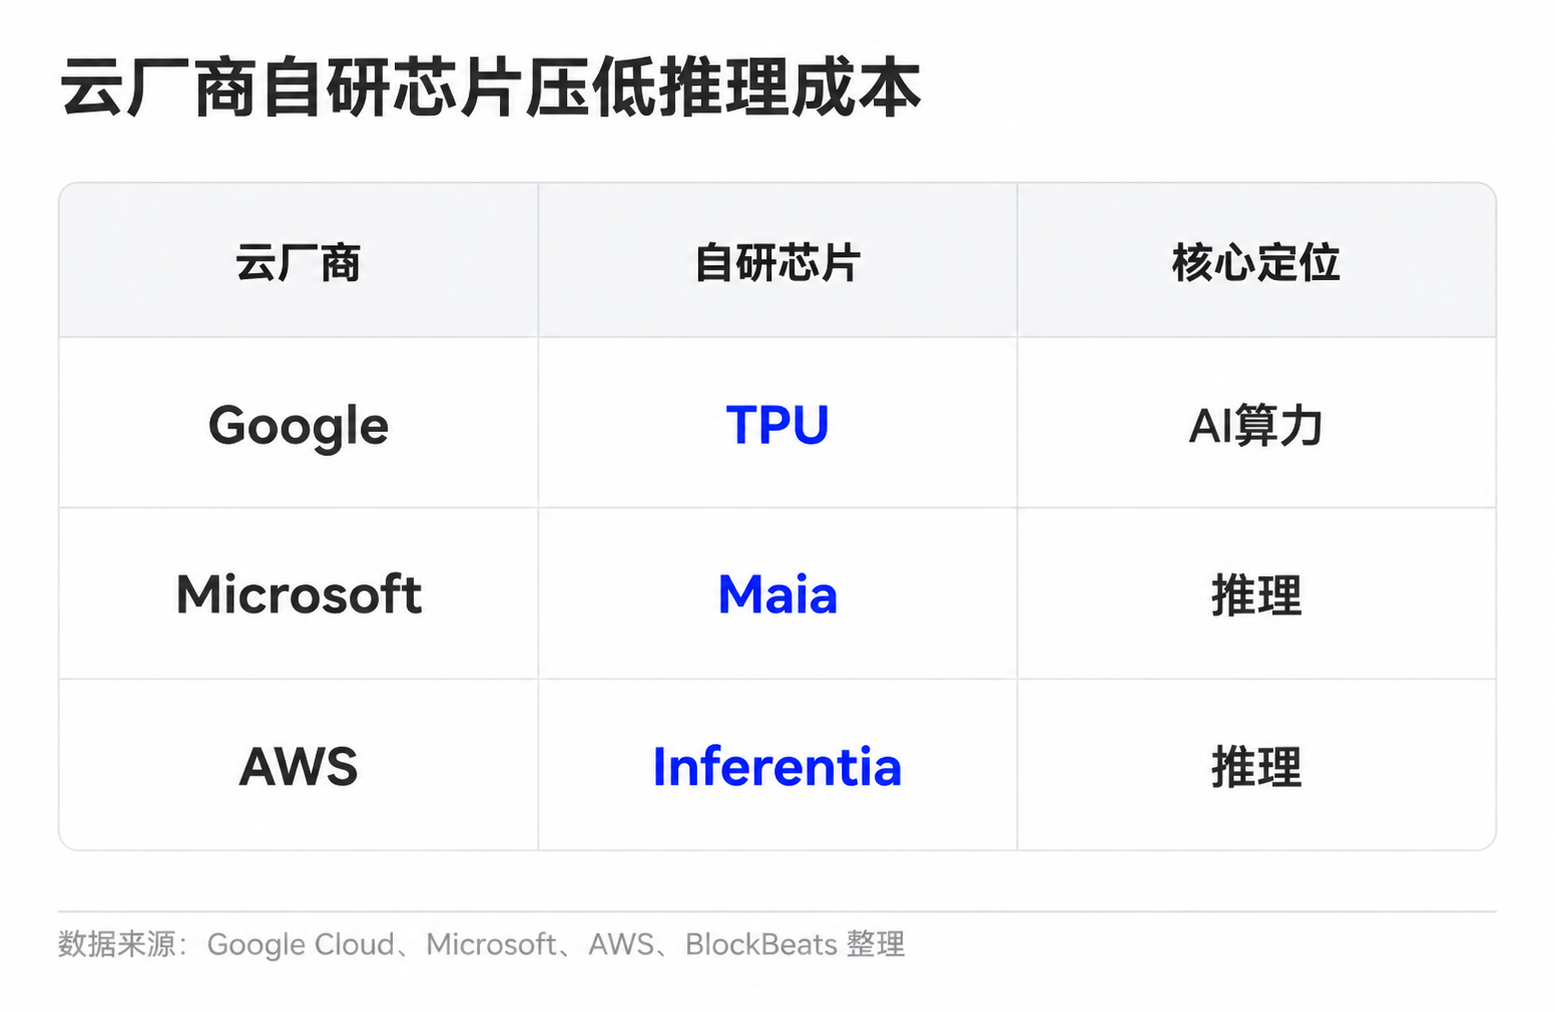
บริษัทโมเดลก็มีหลายวิธีในการปรับปรุงเศรษฐศาสตร์ต่อหน่วย งานง่าย ๆ มอบให้โมเดลขนาดเล็ก คำขอทั่วไปใช้แคชซ้ำ บริบทที่ยาวและงานซับซ้อนมอบให้โมเดลที่แข็งแกร่งขึ้น ผู้ให้บริการคลาวด์ลดต้นทุนการคำนวณต่อหน่วยผ่านชิปที่พัฒนาขึ้นเองและการจัดตารางคลัสเตอร์ Google มี TPU Microsoft เปิดตัว Maia สำหรับการอนุมาน และ Amazon ก็กำลังผลักดัน Trainium และ Inferentia
หากมองเฉพาะความก้าวหน้าทางเทคโนโลยี อัตรากำไรของแอปพลิเคชัน AI ก็มีช่องว่างให้ปรับปรุงได้จริง การอนุมานที่ถูกลง การจัดเส้นทางโมเดลที่ดีขึ้น และความสามารถในการบีบอัดที่แข็งแกร่งขึ้น ล้วนทำให้การสมัครสมาชิกราคา 20 ดอลลาร์เท่าเดิมสามารถรองรับการใช้งานที่มากขึ้นได้ ผู้ใช้ระดับเบา แพ็กเกจองค์กรราคาสูง การกำหนดราคา API แบบ分层 และขีดจำกัดการใช้งานที่เข้มงวดยิ่งขึ้น ก็สามารถปรับปรุงเศรษฐกิจต่อหน่วยโดยรวมได้เช่นกัน
จุดที่ยากคือ ต้นทุนที่ลดลงไม่ใช่ตัวแปรเดียว แอปพลิเคชัน AI กำลังเปลี่ยนจากการแชทแบบง่ายไปสู่ภาระงานที่หนักขึ้น ในอดีตผู้ใช้อาจแค่ถามตอบและปรับข้อความ แต่ตอนนี้ความต้องการที่เพิ่มขึ้นมาจาก agent โค้ด การประมวลผลเอกสารยาว การสร้างวิดีโอและมัลติโมดัล และกระบวนการอัตโนมัติขององค์กร สถานการณ์เหล่านี้มีมูลค่าสูงกว่าและใช้ทรัพยากรมากกว่า ยิ่งโมเดลมีประโยชน์มากเท่าไร ผู้ใช้ก็ยิ่งมีแนวโน้มที่จะมอบหมายงานที่ซับซ้อนและใช้เวลานานให้กับมันมากขึ้นเท่านั้น
ความแตกต่างจึงชัดเจนขึ้น: ความเร็วที่ต้นทุนการอนุมานลดลง จะแซงหน้าการเติบโตของปริมาณการใช้งานและความซับซ้อนของงานได้หรือไม่ หากต้นทุนต่อหน่วยลดลงเร็ว แต่การบริโภคเฉลี่ยของผู้ใช้เพิ่มขึ้นเร็วกว่า อัตรากำไรขั้นต้นแบบถ่วงน้ำหนักของบริษัทโมเดลก็ยังคงถูกกดดัน ในทางกลับกัน หากการจัดเส้นทางโมเดล แคช ชิปที่พัฒนาขึ้นเอง และการแบ่งราคามีประสิทธิภาพเพียงพอ การสมัครสมาชิก AI ก็อาจค่อยๆ หลุดพ้นจากลักษณะต้นทุนหนักในปัจจุบัน
จำนวนผู้ใช้สมัครสมาชิกไม่ใช่อัตรากำไรขั้นต้น
แผนภาพการแยกส่วนราคา 20 ดอลลาร์ไม่ควรถูกตีความว่าเป็นจุดสิ้นสุด มันเหมือนการเตือนเรื่องการประเมินมูลค่าในระยะปัจจุบันมากกว่า: เมื่อตลาดยังไม่เห็นข้อมูลอัตรากำไรขั้นต้นของบริษัทโมเดลที่โปร่งใสเพียงพอ นักลงทุนจำเป็นต้องลดส่วนลดให้กับสมมติฐานที่ว่า "แอปพลิเคชัน AI เท่ากับ SaaS โดยธรรมชาติ"
สำหรับบริษัทโมเดลที่ยังไม่เข้าตลาดอย่าง OpenAI และ Anthropic นักลงทุนภายนอกแทบจะไม่เห็นบัญชีที่สมบูรณ์ เอกสารระดมทุน การเปิดเผยข้อมูลจากพันธมิตร โครงสร้างต้นทุนคลาวด์ ราคาแพ็กเกจองค์กร สัดส่วนรายได้ API และข้อจำกัดการใช้งาน ล้วนเป็นเบาะแสในการตัดสินใจ ข้อมูลที่มีค่าจริงๆ ไม่ใช่จำนวนผู้ใช้ที่จ่ายเงิน แต่เป็นสัดส่วนของผู้ใช้เบาและผู้ใช้หนัก ลูกค้าองค์กรยินดีจ่ายราคาสูงสำหรับการใช้งานหนักหรือไม่ ต้นทุนการชำระคลาวด์ลดลงหรือไม่ และต้นทุนการอนุมานต่อหน่วยที่ลดลงจะเข้าสู่อัตรากำไรขั้นต้นของบริษัทหรือไม่
การตรวจสอบในห่วงโซ่ของบริษัทจดทะเบียนจะปรากฏในรายงานทางการเงินเร็วขึ้น อัตรากำไรขั้นต้นโดยรวมของ NVIDIA และอัตราการเติบโตของรายได้ศูนย์ข้อมูล กระบวนการผลิตขั้นสูงและความต้องการบรรจุภัณฑ์ของ TSMC ราคาและอัตรากำไรของผู้ผลิต HBM ความเข้มข้นของรายจ่ายฝ่ายทุนของผู้ให้บริการคลาวด์ ล้วนสะท้อนว่าปริมาณการใช้งาน AI ยังคงส่งต่อไปยังฝั่งโครงสร้างพื้นฐานหรือไม่ หากตัวชี้วัดเหล่านี้ยังคงแข็งแกร่ง แต่ชั้นแอปพลิเคชันโมเดลขาดหลักฐานการปรับปรุงอัตรากำไรขั้นต้น ตลาดจะยังคงให้ส่วนต่างการประเมินมูลค่าที่แน่นอนแก่โครงสร้างพื้นฐาน
ท้ายที่สุด บริษัทโมเดลจะต้องพิสูจน์ไม่เพียงแค่ว่าผู้ใช้ยินดีจ่าย 20 ดอลลาร์ แต่ยังรวมถึงว่าค่าสมัครสมาชิกเหล่านี้หลังจากใช้งานหนักแล้ว ยังคงเหลือกำไรขั้นต้นเพียงพอ การถกเถียงเรื่องราคาในรอบถัดไป อาจไม่ได้อยู่ที่ตัวเลข headline ของ ARR แต่อยู่ที่ว่าต้นทุนการอนุมาน ข้อจำกัดแพ็กเกจ และราคาที่องค์กรจ่าย จะสามารถเดินไปพร้อมกันได้หรือไม่
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง