ออปชั่นแบบ on-chain จะเป็นกระแสใหญ่ต่อไปในสกุลเงินดิจิทัลหรือไม่?
ชื่อเรื่องต้นฉบับ: รวบรวมการโทรทั้งหมดของคุณไว้ในตะกร้าเดียว
ที่มา: variant.fund
แปลต้นฉบับโดย: โจว, ChainCatcher
หากคุณค่าหลักของสกุลเงินดิจิทัลอยู่ที่การมอบเส้นทางทางการเงินใหม่ ๆ การขาดการนำตัวเลือกแบบออนเชนมาใช้อย่างแพร่หลายก็เป็นเรื่องที่น่าฉงน
เฉพาะในตลาดหุ้นสหรัฐฯ ปริมาณการซื้อขายออปชันหุ้นรายตัวต่อวันอยู่ที่ประมาณ 450,000 ล้านดอลลาร์สหรัฐฯ คิดเป็นประมาณ 0.7% ของมูลค่าตลาดรวมของตลาดหุ้นสหรัฐฯ ที่มีมูลค่า 68 ล้านล้านดอลลาร์สหรัฐฯ ในทางตรงกันข้าม ปริมาณการซื้อขายออปชันสกุลเงินดิจิทัลต่อวันอยู่ที่ประมาณ 2,000 ล้านดอลลาร์สหรัฐฯ คิดเป็นเพียง 0.06% ของมูลค่าตลาดรวมของสกุลเงินดิจิทัลที่ประมาณ 3 ล้านล้านดอลลาร์สหรัฐฯ (ซึ่งต่ำกว่าหุ้นถึง 10 เท่า) แม้ว่าปัจจุบันตลาดซื้อขายแบบกระจายศูนย์ (DEX) จะครอบคลุมปริมาณการซื้อขายแบบสปอตของสกุลเงินดิจิทัลมากกว่า 20% แต่การซื้อขายออปชันเกือบทั้งหมดยังคงดำเนินการผ่านตลาดซื้อขายแบบรวมศูนย์ (CEX) เช่น Deribit
ความแตกต่างระหว่างตลาดออปชันแบบดั้งเดิมกับตลาดออปชันแบบออนเชนเกิดจากข้อจำกัดในการออกแบบในช่วงแรกและการขาดโครงสร้างพื้นฐานที่ทำให้สามารถตอบสนององค์ประกอบสำคัญสองประการของตลาดที่มีสุขภาพดีได้ ได้แก่ การปกป้องผู้ให้บริการสภาพคล่องจากกระแสคำสั่งซื้อที่ไม่ดี และการดึงดูดกระแสคำสั่งซื้อที่ดี
ขณะนี้โครงสร้างพื้นฐานที่จำเป็นต่อการแก้ไขปัญหาข้อแรกได้เตรียมพร้อมแล้ว ผู้ให้บริการสภาพคล่องสามารถหลีกเลี่ยงการถูกกลืนกินโดยนักเก็งกำไรได้ในที่สุด ความท้าทายที่เหลืออยู่และเป็นประเด็นสำคัญของบทความนี้คือข้อหลัง นั่นคือ การพัฒนากลยุทธ์การเข้าตลาด (GTM) ที่มีประสิทธิภาพเพื่อดึงดูดกระแสคำสั่งซื้อขายคุณภาพสูง บทความนี้แย้งว่าโปรโตคอลออปชันแบบออนเชนสามารถเติบโตได้โดยกำหนดเป้าหมายไปที่แหล่งกระแสคำสั่งซื้อขายคุณภาพสูงสองแหล่งที่แตกต่างกัน นั่นคือ ผู้ป้องกันความเสี่ยงและนักลงทุนรายย่อย
การทดลองและความยากลำบากของตัวเลือกแบบออนเชน
คล้ายกับตลาดสปอต โปรโตคอลออปชั่นแบบออนเชนตัวแรกดึงมาจากสมุดคำสั่งซื้อ ซึ่งเป็นการออกแบบตลาดที่ครอบงำการเงินแบบดั้งเดิม
ในช่วงแรกของ Ethereum กิจกรรมการทำธุรกรรมค่อนข้างเบาบางและค่าธรรมเนียมแก๊สค่อนข้างต่ำ ดังนั้น สมุดคำสั่งซื้อขายจึงดูเหมือนเป็นกลไกที่เหมาะสมสำหรับการซื้อขายออปชัน ตัวอย่างแรกของสมุดคำสั่งซื้อขายออปชันสามารถสืบย้อนกลับไปถึง EtherOpt ในเดือนมีนาคม 2016 (EtherDelta ซึ่งเป็นสมุดคำสั่งซื้อขายแบบ Spot ที่ได้รับความนิยมเล่มแรกบน Ethereum เปิดตัวในอีกไม่กี่เดือนต่อมา) อย่างไรก็ตาม ในความเป็นจริง การสร้างตลาดแบบ on-chain นั้นยากมาก ค่าธรรมเนียมแก๊สและความหน่วงของเครือข่ายทำให้ผู้ดูแลตลาดต้องเผชิญกับความท้าทายในการเสนอราคาที่แม่นยำและหลีกเลี่ยงการขาดทุน
เพื่อแก้ไขปัญหาเหล่านี้ โปรโตคอลออปชันรุ่นใหม่จึงใช้ Automated Market Makers (AMM) แทนที่จะพึ่งพาบุคคลในการทำธุรกรรมในตลาด AMM จะรับราคาจากยอดคงเหลือโทเค็นภายในของกลุ่มสภาพคล่องหรือจาก Oracle ราคาภายนอก ในกรณีแรก ราคาจะได้รับการอัปเดตเมื่อเทรดเดอร์ซื้อหรือขายโทเค็นในกลุ่มสภาพคล่อง (ซึ่งจะเปลี่ยนยอดคงเหลือภายในของกลุ่ม) โดยผู้ให้บริการสภาพคล่องเองไม่ได้เป็นผู้กำหนดราคา ในกรณีหลัง ราคาจะได้รับการอัปเดตเป็นระยะเมื่อมีการเผยแพร่ราคา Oracle ใหม่บนเครือข่าย โปรโตคอลต่างๆ เช่น Opyn, Hegic, Dopex และ Ribbon ได้นำแนวทางนี้มาใช้ตั้งแต่ปี 2019 ถึงปี 2021
น่าเสียดายที่โปรโตคอลที่ใช้ AMM ไม่ได้ช่วยเพิ่มการใช้งานออปชันแบบ on-chain อย่างมีนัยสำคัญ เหตุผลที่ AMM สามารถประหยัดค่าธรรมเนียมแก๊ส (เช่น ราคาถูกกำหนดโดยเทรดเดอร์หรือออราเคิลที่ล่าช้า แทนที่จะเป็นผู้ให้บริการสภาพคล่อง) ก็เพราะลักษณะเฉพาะของ AMM ทำให้ผู้ให้บริการสภาพคล่องมีความเสี่ยงต่อการขาดทุนจากผู้ทำ Arbitrageurs (เช่น การเลือกที่ไม่เหมาะสม)
อย่างไรก็ตาม สิ่งที่ขัดขวางการนำไปใช้ในการซื้อขายออปชันอย่างแพร่หลายอย่างแท้จริง อาจเป็นเพราะข้อตกลงออปชันรุ่นแรกๆ ทั้งหมด (รวมถึงข้อตกลงที่อิงตามหนังสือสั่งซื้อและข้อตกลงผู้ทำตลาดอัตโนมัติ) กำหนดให้สถานะการขายชอร์ตต้องมีหลักประกันเต็มจำนวน กล่าวอีกนัยหนึ่ง ออปชันซื้อที่ขายจะต้องมีการป้องกันความเสี่ยง และออปชันขายที่ขายจะต้องมีเงินสดค้ำประกัน ทำให้ข้อตกลงเหล่านี้ไม่มีประสิทธิภาพด้านเงินทุนและนักลงทุนรายย่อยสูญเสียแหล่งเงินกู้ที่สำคัญ หากไม่มีเงินกู้นี้ ความต้องการของผู้บริโภครายย่อยจะลดลงและแรงจูงใจก็หายไป
แพลตฟอร์มการซื้อขายตัวเลือกที่ยั่งยืน: ดึงดูดกระแสคำสั่งซื้อที่มีคุณภาพสูงและหลีกเลี่ยงกระแสคำสั่งซื้อที่มีคุณภาพต่ำ
มาเริ่มกันที่พื้นฐาน ตลาดที่แข็งแรงต้องมีสองสิ่ง:
• ความสามารถของผู้ให้บริการสภาพคล่องในการหลีกเลี่ยง “กระแสคำสั่งซื้อขายที่ไม่ดี” (กล่าวคือ หลีกเลี่ยงการขาดทุนที่ไม่จำเป็น) “กระแสคำสั่งซื้อขายที่ไม่ดี” หมายถึง ผู้ค้ากำไรที่ทำกำไรได้เกือบไร้ความเสี่ยง โดยเอาเปรียบผู้ให้บริการสภาพคล่อง
ความ ต้องการที่แข็งแกร่งเกิดจากความต้องการที่จะจัดหา "กระแสคำสั่งซื้อขายคุณภาพสูง" (เช่น การสร้างรายได้) "กระแสคำสั่งซื้อขายคุณภาพสูง" หมายถึงเทรดเดอร์ที่ไม่ไวต่อราคาและสร้างกำไรให้กับผู้ให้บริการสภาพคล่องหลังจากจ่ายค่าสเปรดแล้ว
การตรวจสอบประวัติของโปรโตคอลตัวเลือกแบบออนเชนเผยให้เห็นว่าความล้มเหลวในอดีตมีสาเหตุมาจากความล้มเหลวในการปฏิบัติตามเงื่อนไขทั้งสองข้อข้างต้น:
• ข้อจำกัดด้านโครงสร้างพื้นฐานทางเทคโนโลยีของโปรโตคอลออปชันในช่วงแรกทำให้ผู้ให้บริการสภาพคล่องไม่สามารถหลีกเลี่ยงกระแสคำสั่งซื้อขายที่ไม่ดีได้ วิธีการดั้งเดิมที่ผู้ให้บริการสภาพคล่องใช้ในการหลีกเลี่ยงกระแสคำสั่งซื้อขายที่ไม่ดีคือการอัปเดตราคาในสมุดคำสั่งซื้อขายโดยไม่เสียค่าใช้จ่ายและบ่อยครั้ง แต่ความล่าช้าและค่าธรรมเนียมในโปรโตคอลสมุดคำสั่งซื้อขายในปี 2559 ทำให้การอัปเดตราคาแบบออนเชนเป็นไปไม่ได้ การย้ายไปยังระบบสร้างตลาดอัตโนมัติ (AMM) ก็ไม่สามารถแก้ปัญหานี้ได้ เนื่องจากกลไกการกำหนดราคาค่อนข้างช้า ทำให้ผู้ให้บริการสภาพคล่องเสียเปรียบในการแข่งขันกับผู้ให้บริการเก็งกำไร
ความต้องการหลักประกัน เต็มจำนวน ทำให้ฟังก์ชันเลเวอเรจของออปชันถูกยกเลิกไป ซึ่งออปชันเหล่านี้มีมูลค่าสูงในหมู่นักลงทุนรายย่อย และเป็นแหล่งสำคัญของกระแสคำสั่งซื้อที่มีคุณภาพสูง หากไม่มีโซลูชันออปชันแบบออนเชนอื่นๆ กระแสคำสั่งซื้อที่มีคุณภาพสูงก็เป็นไปไม่ได้
ดังนั้น หากเราต้องการสร้างโปรโตคอลตัวเลือกแบบออนเชนภายในปี 2025 เราจะต้องแน่ใจว่าความท้าทายทั้งสองนี้จะได้รับการแก้ไข
ในช่วงไม่กี่ปีที่ผ่านมา มีการเปลี่ยนแปลงมากมายที่แสดงให้เห็นว่าขณะนี้เราสามารถสร้างโครงสร้างพื้นฐานที่ช่วยให้ผู้ให้บริการสภาพคล่องหลีกเลี่ยงปัญหากระแสคำสั่งซื้อขายที่ไม่ดีได้ การเพิ่มขึ้นของโครงสร้างพื้นฐานเฉพาะแอปพลิเคชัน (หรือเฉพาะอุตสาหกรรม) ได้ช่วยปรับปรุงการออกแบบตลาดสำหรับผู้ให้บริการสภาพคล่องในหลากหลายด้านการใช้งานทางการเงินอย่างมีนัยสำคัญ ปัจจัยที่สำคัญที่สุด ได้แก่ อุปสรรคสำหรับการดำเนินการคำสั่งซื้อขายล่าช้า การจัดลำดับความสำคัญของการวางคำสั่งซื้อขายเพียงอย่างเดียว การยกเลิกคำสั่งซื้อขายและการอัปเดตราคา Oracle ค่าธรรมเนียมแก๊สที่ต่ำมาก และกลไกการต้านทานการเซ็นเซอร์ในการซื้อขายความถี่สูง
ด้วยนวัตกรรมที่ขยายขนาดได้ เราจึงสามารถสร้างแอปพลิเคชันที่ตอบสนองความต้องการของโฟลว์คำสั่งซื้อที่ดีได้ ตัวอย่างเช่น การปรับปรุงกลไกฉันทามติและการพิสูจน์ความรู้แบบศูนย์ (zero-knowledge proofs) ทำให้ต้นทุนพื้นที่บล็อกต่ำเพียงพอที่จะทำให้สามารถใช้งานกลไกมาร์จิ้นที่ซับซ้อนบนเครือข่ายได้โดยไม่ต้องมีหลักประกันเต็มรูปแบบ
การแก้ปัญหากระแสคำสั่งซื้อที่ผิดพลาดนั้นเป็นปัญหาทางเทคนิคเป็นหลัก และในหลายๆ ด้าน จริงๆ แล้วเป็นเรื่องที่ "ค่อนข้างง่าย" ต้องยอมรับว่าการสร้างโครงสร้างพื้นฐานนี้มีความซับซ้อนทางเทคนิค แต่นั่นไม่ใช่ความท้าทายที่แท้จริง แม้ว่าโครงสร้างพื้นฐานใหม่นี้จะช่วยให้โปรโตคอลสามารถดึงดูดทราฟฟิกโอเวอร์โฟลว์ที่ดีได้ แต่ก็ไม่ได้หมายความว่ากระแสคำสั่งซื้อที่ดีจะเกิดขึ้นอย่างน่าอัศจรรย์ คำถามหลักและประเด็นสำคัญของบทความนี้คือ สมมติว่าตอนนี้เรามีโครงสร้างพื้นฐานที่รองรับกระแสคำสั่งซื้อที่ดีแล้ว โครงการควรใช้กลยุทธ์การตลาด (GTM) แบบใดเพื่อดึงดูดความต้องการนี้ หากเราสามารถตอบคำถามนี้ได้ เราก็มีโอกาสที่จะสร้างโปรโตคอลออปชันแบบออนเชนที่ยั่งยืน
ลักษณะความต้องการที่ไม่ไวต่อราคา (การไหลของคำสั่งซื้อที่ดี)
ดังที่ได้กล่าวไปแล้ว กระแสคำสั่งซื้อที่ดีหมายถึงอุปสงค์ที่ไม่ไวต่อราคา โดยทั่วไป อุปสงค์สำหรับออปชันที่ไม่ไวต่อราคาประกอบด้วยลูกค้าหลักสองประเภทหลัก ได้แก่ (1) ผู้ป้องกันความเสี่ยง และ (2) ลูกค้ารายย่อย ลูกค้าทั้งสองประเภทนี้มีเป้าหมายที่แตกต่างกัน ดังนั้นจึงใช้ออปชันในรูปแบบที่แตกต่างกัน
กองทุนป้องกันความเสี่ยง
ผู้ป้องกันความเสี่ยงคือสถาบันหรือธุรกิจที่เชื่อว่าการลดความเสี่ยงนั้นมีค่าเพียงพอและเต็มใจที่จะจ่ายเงินจำนวนหนึ่งที่สูงกว่ามูลค่าตลาด
ออปชันน่าสนใจสำหรับนักป้องกันความเสี่ยง เพราะออปชันช่วยให้สามารถควบคุมความเสี่ยงขาลงได้อย่างแม่นยำ โดยเลือกระดับราคาที่แน่นอนที่จะหยุดการขาดทุน (ราคาใช้สิทธิ์) ซึ่งแตกต่างจากฟิวเจอร์สที่การป้องกันความเสี่ยงจะเป็นแบบใดแบบหนึ่ง ฟิวเจอร์สจะปกป้องสถานะของคุณในทุกสถานการณ์ แต่ไม่อนุญาตให้คุณกำหนดราคาที่การป้องกันจะมีผล
ปัจจุบัน ผู้ป้องกันความเสี่ยง (hedging) ครองส่วนแบ่งความต้องการออปชันคริปโทเคอร์เรนซีส่วนใหญ่ และเราคาดว่าความต้องการนี้จะมาจากนักขุด ซึ่งเป็น "สถาบันบนเครือข่าย" แรกๆ เห็นได้ชัดจากปริมาณการซื้อขายออปชัน Bitcoin และ Ethereum ที่มีอิทธิพลอย่างมาก ประกอบกับกิจกรรมการขุด/ตรวจสอบความถูกต้องบนเครือข่ายเหล่านี้มีความเป็นสถาบันมากกว่าเครือข่ายอื่นๆ การป้องกันความเสี่ยงมีความสำคัญอย่างยิ่งสำหรับนักขุด เนื่องจากรายได้ของพวกเขาอยู่ในรูปของสินทรัพย์คริปโทที่มีความผันผวนสูง ขณะที่ค่าใช้จ่ายจำนวนมาก เช่น เงินเดือน ฮาร์ดแวร์ โฮสติ้ง ฯลฯ อยู่ในรูปของสกุลเงินเฟียต
ขายปลีก
นักลงทุนรายย่อย หมายถึง นักเก็งกำไรรายบุคคลที่มุ่งหวังผลกำไรแต่ขาดประสบการณ์ โดยทั่วไปแล้วพวกเขาซื้อขายโดยอาศัยสัญชาตญาณ ความเชื่อ หรือประสบการณ์ มากกว่าแบบจำลองและอัลกอริทึม พวกเขามักชอบประสบการณ์การซื้อขายที่เรียบง่ายและใช้งานง่าย และแรงผลักดันของพวกเขาคือการร่ำรวยอย่างรวดเร็ว มากกว่าการพิจารณาความเสี่ยงและผลตอบแทนอย่างมีเหตุผล
ดังที่ได้กล่าวไปแล้ว นักลงทุนรายย่อยมักนิยมออปชันเนื่องจากเลเวอเรจ การเติบโตอย่างก้าวกระโดดของออปชันแบบซีโร่เดย์ (0DTE) ในการซื้อขายรายย่อยเป็นตัวอย่างที่ดีของเรื่องนี้ โดย 0DTE ได้รับการยอมรับอย่างกว้างขวางว่าเป็นตราสารซื้อขายแบบเลเวอเรจเพื่อการเก็งกำไร ในเดือนพฤษภาคม 2568 0DTE คิดเป็นสัดส่วนมากกว่า 61% ของปริมาณการซื้อขายออปชันดัชนี S&P 500 โดยส่วนใหญ่มาจากผู้ใช้รายย่อย (โดยเฉพาะบนแพลตฟอร์ม Robinhood)
แม้ว่าออปชันจะได้รับความนิยมในโลกการซื้อขายทางการเงิน แต่นักลงทุนรายย่อยกลับแทบไม่ยอมรับออปชันสกุลเงินดิจิทัลเลย เนื่องจากมีเครื่องมือสกุลเงินดิจิทัลที่ดีกว่าสำหรับนักลงทุนรายย่อยในการใช้ประโยชน์จากสถานะซื้อและขาย ซึ่งปัจจุบันยังไม่มีในโลกการซื้อขายทางการเงิน นั่นคือ สัญญาแบบไม่มีกำหนดระยะเวลา
อย่างที่เราเห็นในการป้องกันความเสี่ยง ข้อได้เปรียบที่สำคัญที่สุดของออปชันอยู่ที่ระดับความซับซ้อน เทรดเดอร์ออปชันสามารถพิจารณาการลงทุนแบบ long/short, กรอบเวลา และราคาใช้สิทธิ์ ซึ่งทำให้ออปชันมีความยืดหยุ่นมากกว่าการซื้อขายแบบ Spot, Perpetual หรือ Futures
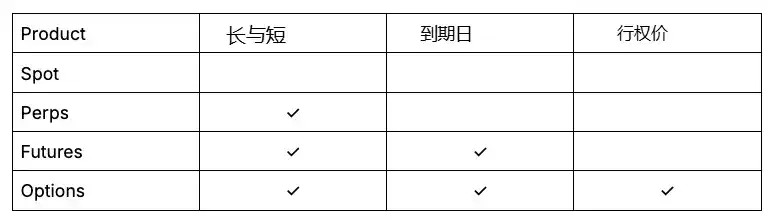
แม้ว่าการผสมผสานที่มากขึ้นจะให้รายละเอียดที่ละเอียดกว่า ซึ่งเป็นสิ่งที่ผู้ป้องกันความเสี่ยงต้องการ แต่ก็จำเป็นต้องอาศัยการตัดสินใจที่มากขึ้น ซึ่งมักจะทำให้นักลงทุนรายย่อยรู้สึกหนักใจ อันที่จริง ความสำเร็จของออปชัน 0DTE ในการซื้อขายรายย่อยส่วนใหญ่มาจากข้อเท็จจริงที่ว่าออปชัน 0DTE ช่วยปรับปรุงประสบการณ์การใช้งานออปชันโดยการกำจัด (หรือทำให้ง่ายขึ้นอย่างมาก) มิติเวลา (“วันศูนย์”) ดังนั้นจึงเป็นเครื่องมือซื้อขายระยะยาวหรือระยะสั้นที่ใช้เลเวอเรจได้ง่ายและใช้งานง่าย
ออปชันไม่ถือเป็นเครื่องมือเลเวอเรจในตลาดคริปโทเคอร์เรนซี เนื่องจากสัญญาแบบถาวรได้รับความนิยมอย่างมากและใช้งานง่ายกว่าออปชัน 0DTE ทำให้การเลเวอเรจสถานะซื้อ/ขาย (Long/Short Position) ง่ายขึ้น สัญญาแบบถาวรจะตัดปัจจัยด้านเวลาและราคาใช้สิทธิ์ออก ทำให้ผู้ใช้สามารถเลเวอเรจสถานะซื้อ/ขาย (Long/Short Position) ได้อย่างต่อเนื่อง กล่าวอีกนัยหนึ่ง สัญญาแบบถาวรบรรลุเป้าหมายเดียวกันกับออปชัน (โดยให้เลเวอเรจสำหรับนักลงทุนรายย่อย) แต่ให้ประสบการณ์การใช้งานที่ง่ายกว่า ดังนั้น มูลค่าเพิ่มของออปชันจึงลดลงอย่างมาก
อย่างไรก็ตาม นักลงทุนรายย่อยในการซื้อขายออปชันและคริปโทเคอร์เรนซียังคงหวังอยู่บ้าง นอกเหนือจากการดำเนินการซื้อขายแบบ long/short ง่ายๆ โดยใช้เลเวอเรจแล้ว นักลงทุนรายย่อยยังต้องการประสบการณ์การซื้อขายที่น่าตื่นเต้นและแปลกใหม่ ด้วยความซับซ้อนของออปชัน ทำให้ออปชันสามารถมอบประสบการณ์การซื้อขายที่แปลกใหม่ได้ ฟีเจอร์ที่ทรงพลังอย่างหนึ่งคือการอนุญาตให้ผู้เข้าร่วมซื้อขายซื้อขายบนความผันผวนได้โดยตรง ยกตัวอย่างเช่น ดัชนีความผันผวนของ Bitcoin (BVOL) ที่เสนอโดย FTX (ปัจจุบันปิดให้บริการแล้ว) BVOL ได้สร้างโทเค็นความผันผวนโดยนัย ซึ่งช่วยให้เทรดเดอร์สามารถเดิมพันกับขนาดของความผันผวนของราคา Bitcoin ได้โดยตรง (โดยไม่คำนึงถึงทิศทาง) โดยไม่ต้องจัดการสถานะออปชันที่ซับซ้อน BVOL ได้รวมการซื้อขายที่ปกติแล้วต้องใช้การ straddles หรือ straddles ไว้ในโทเค็นที่ซื้อขายได้ ทำให้การเก็งกำไรจากความผันผวนเป็นเรื่องง่ายและสะดวกสบายสำหรับผู้ใช้งานรายย่อย
กลยุทธ์การตลาดที่มุ่งเป้าไปที่ความต้องการที่ไม่ไวต่อราคา (กระแสคำสั่งซื้อที่ดี)
ตอนนี้เราได้ระบุลักษณะเฉพาะของความต้องการที่ไม่ไวต่อราคาแล้ว มาอธิบายกลยุทธ์ GTM ที่โปรโตคอลสามารถใช้เพื่อดึงดูดกระแสคำสั่งซื้อที่ดีไปยังโปรโตคอลตัวเลือกบนเชนสำหรับลักษณะเฉพาะแต่ละอย่างกัน
Hedgers GTM: พบกับนักขุดในสถานที่ที่พวกเขาอยู่
เราเชื่อว่ากลยุทธ์ทางการตลาดที่ดีที่สุดในการจับกระแสการป้องกันความเสี่ยงคือการกำหนดเป้าหมายไปที่ผู้ป้องกันความเสี่ยง เช่น นักขุดที่กำลังซื้อขายบนการแลกเปลี่ยนแบบรวมศูนย์ และเสนอผลิตภัณฑ์ที่ช่วยให้พวกเขาเป็นเจ้าของโปรโตคอลผ่านโทเค็นในขณะที่ลดการเปลี่ยนแปลงในการตั้งค่าการดูแลที่มีอยู่ให้น้อยที่สุด
กลยุทธ์นี้สะท้อนถึงแนวทางการหาผู้ใช้ของ Babylon เมื่อ Babylon เปิดตัว มีกองทุนป้องกันความเสี่ยง Bitcoin นอกเครือข่ายจำนวนมากอยู่แล้ว และนักขุด (ซึ่งเป็นหนึ่งในผู้ถือ Bitcoin รายใหญ่ที่สุด) น่าจะสามารถใช้ประโยชน์จากเงินทุนเหล่านี้เพื่อสภาพคล่องได้แล้ว Babylon สร้างความเชื่อมั่นผ่านผู้ดูแลและผู้ให้บริการ Staking เป็นหลัก (โดยเฉพาะในเอเชีย) เพื่อตอบสนองความต้องการที่มีอยู่ โดยไม่ต้องทดลองใช้กระเป๋าเงินหรือระบบการจัดการคีย์ใหม่ๆ ซึ่งมักต้องมีสมมติฐานความน่าเชื่อถือเพิ่มเติม การที่นักขุดนำ Babylon มาใช้ แสดงให้เห็นถึงการให้ความสำคัญกับความเป็นอิสระในการเลือกทางเลือกในการดูแล (ไม่ว่าจะเป็นการดูแลตนเองหรือการเลือกผู้ดูแลรายอื่น) การได้รับสิทธิ์ความเป็นเจ้าของผ่านแรงจูงใจด้านโทเค็น หรือทั้งสองอย่าง มิฉะนั้น การเติบโตของ Babylon คงยากที่จะอธิบาย
ขณะนี้ถือเป็นช่วงเวลาที่ดีเยี่ยมในการใช้ประโยชน์จากแพลตฟอร์มการซื้อขายระดับโลก (GTM) นี้ การที่ Coinbase เข้าซื้อกิจการ Deribit ซึ่งเป็นตลาดแลกเปลี่ยนแบบรวมศูนย์ชั้นนำในอุตสาหกรรมการซื้อขายออปชันเมื่อเร็วๆ นี้ ก่อให้เกิดความเสี่ยงต่อนักขุดต่างชาติที่อาจไม่ต้องการฝากเงินจำนวนมากในบริษัทที่อยู่ภายใต้การควบคุมของสหรัฐอเมริกา ยิ่งไปกว่านั้น ความสามารถในการดำเนินงานที่ดีขึ้นของ BitVM และการพัฒนาคุณภาพโดยรวมของ Bitcoin bridges ถือเป็นการรับประกันการดูแลรักษาที่จำเป็นสำหรับการสร้างทางเลือกแบบ on-chain ที่น่าสนใจ
การส่งเสริมการตลาดค้าปลีก: มอบประสบการณ์การทำธุรกรรมแบบใหม่
แทนที่จะพยายามแข่งขันกับอาชญากรโดยใช้กลวิธีเดิมๆ เราเชื่อว่าวิธีที่ดีที่สุดในการดึงดูดผู้ค้าปลีกคือการเสนอผลิตภัณฑ์ใหม่ๆ ที่ทำให้ประสบการณ์ผู้ใช้เรียบง่ายขึ้น
ดังที่ได้กล่าวไปแล้ว หนึ่งในคุณสมบัติที่ทรงพลังที่สุดของออปชันคือความสามารถในการสังเกตความผันผวนได้โดยตรงโดยไม่ต้องคำนึงถึงการเคลื่อนไหวของราคา โปรโตคอลออปชันแบบออนเชนสามารถสร้างวอลต์ (Vault) ได้ ช่วยให้ผู้ใช้รายย่อยสามารถซื้อขายสถานะ long และ short บนความผันผวนผ่านประสบการณ์การใช้งานที่เรียบง่าย
ไลบรารีออปชันแบบดั้งเดิม (เช่นบน Dopex และ Ribbon) มีความเสี่ยงต่อการถูกเทรดแบบ arbitrage โดยผู้เทรดแบบ arbitrage เนื่องจากกลไกการกำหนดราคาที่ไม่เพียงพอ อย่างไรก็ตาม ดังที่เราได้กล่าวไปแล้ว นวัตกรรมล่าสุดในแอปพลิเคชันโครงสร้างพื้นฐานเฉพาะทางได้ให้เหตุผลที่ชัดเจนว่าทำไมจึงเป็นไปได้ที่จะสร้างไลบรารีออปชันที่ปราศจากปัญหาเหล่านี้ ห่วงโซ่ออปชันหรือการรวมออปชันสามารถใช้ประโยชน์จากข้อได้เปรียบเหล่านี้เพื่อปรับปรุงคุณภาพการดำเนินการของไลบรารีออปชันความผันผวนแบบ long/short ควบคู่ไปกับการเพิ่มสภาพคล่องในสมุดคำสั่งซื้อขายและการไหลของคำสั่งซื้อขาย
สรุปแล้ว
ในที่สุด เงื่อนไขความสำเร็จของออปชันแบบออนเชนก็ค่อยๆ บรรลุผลสำเร็จ โครงสร้างพื้นฐานมีความสมบูรณ์มากขึ้น เพียงพอที่จะรองรับแผนการใช้ประโยชน์จากเงินทุนอย่างมีประสิทธิภาพมากขึ้น และสถาบันออนเชนก็มีเหตุผลที่แท้จริงในการป้องกันความเสี่ยงแบบออนเชนโดยตรง
การสร้างโครงสร้างพื้นฐานที่ช่วยให้ผู้ให้บริการสภาพคล่องหลีกเลี่ยงกระแสคำสั่งซื้อขายที่ไม่ดี และการสร้างโปรโตคอลออปชันแบบออนเชนที่ครอบคลุมกลุ่มผู้ใช้สองกลุ่มที่ไม่คำนึงถึงราคา ได้แก่ ลูกค้าที่ป้องกันความเสี่ยงที่ต้องการการซื้อขายที่แม่นยำ และนักลงทุนรายย่อยที่ต้องการประสบการณ์การซื้อขายแบบใหม่ จะช่วยให้สามารถสร้างตลาดที่ยั่งยืนได้ในที่สุด ด้วยรากฐานนี้ ออปชันจะกลายเป็นองค์ประกอบหลักของระบบการเงินแบบออนเชนในรูปแบบที่ไม่เคยมีมาก่อน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง