ทรัมป์ต้องการสร้างกระแสอะไรเกี่ยวกับ Project Crypto ของ SEC?

การผ่อนคลายกฎระเบียบได้เปิดประตูสู่โอกาสทองสำหรับโปรโตคอล DeFi เช่น Uniswap และ Aave
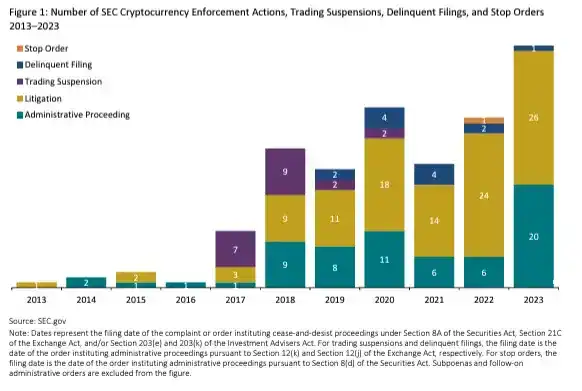
ทัศนคติของประธานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) สหรัฐฯ ต่อสินทรัพย์ดิจิทัลและอนุพันธ์ โดยเฉพาะอย่างยิ่ง DeFi (การเงินแบบกระจายอำนาจ) มักเป็นตัวกำหนดอุณหภูมิและความเคลื่อนไหวของตลาดสหรัฐฯ ในช่วงที่แกรี่ เจนสเลอร์ ดำรงตำแหน่ง กลยุทธ์การกำกับดูแลของ ก.ล.ต. มุ่งเน้นไปที่ "นิยามหลักทรัพย์ก่อน" และ "การบังคับใช้เป็นหลักการชี้นำ" โดยเน้นการผนวกรวมการซื้อขายโทเคนเข้ากับกรอบหลักทรัพย์แบบดั้งเดิมอย่างเต็มรูปแบบ ในช่วงที่ดำรงตำแหน่ง เขาได้อำนวยความสะดวกในการบังคับใช้กฎหมายที่เกี่ยวข้องกับคริปโตมากกว่า 125 คดี ที่เกี่ยวข้องกับโครงการ DeFi จำนวนมาก รวมถึงการออกหมายเรียก Uniswap และการฟ้องร้อง Coinbase ซึ่งผลักดันเกณฑ์การปฏิบัติตามข้อกำหนดสำหรับผลิตภัณฑ์แบบ on-chain ให้สูงเกือบเป็นประวัติการณ์
หลังจากพอล แอตกินส์ ประธานคนใหม่เข้ารับตำแหน่งในเดือนเมษายน 2568 รูปแบบการกำกับดูแลของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ได้เปลี่ยนแปลงไปอย่างสิ้นเชิง เขาจึงได้ริเริ่มการอภิปรายโต๊ะกลมในหัวข้อ "DeFi และจิตวิญญาณแบบอเมริกัน" เพื่อผ่อนคลายกฎระเบียบ DeFi
ใน Project Crypto แอตกินส์ได้ระบุอย่างชัดเจนว่าเจตนารมณ์เดิมของกฎหมายหลักทรัพย์ของรัฐบาลกลางสหรัฐฯ คือการปกป้องนักลงทุนและความโปร่งใสของตลาด ไม่ใช่เพื่อจำกัดสถาปัตยกรรมทางเทคโนโลยีที่ขจัดความจำเป็นในการมีตัวกลาง เขาเชื่อว่าระบบการเงินแบบกระจายอำนาจ เช่น ระบบสร้างตลาดอัตโนมัติ (AMM) สามารถช่วยให้สามารถตัดขาดกิจกรรมในตลาดการเงินออกจากตัวกลางได้โดยธรรมชาติ และสมควรได้รับการยอมรับจากสถาบันอย่างเหมาะสม ควรมีการคุ้มครองและข้อยกเว้นที่ชัดเจนสำหรับนักพัฒนาที่ "แค่เขียนโค้ด" ในขณะที่ควรมีการกำหนดเส้นทางการปฏิบัติตามกฎระเบียบที่ชัดเจนและบังคับใช้ได้สำหรับตัวกลางที่ต้องการให้บริการตามโปรโตคอลเหล่านี้ การเปลี่ยนแปลงแนวคิดเชิงนโยบายนี้ส่งสัญญาณเชิงบวกต่อระบบนิเวศ DeFi ทั้งหมดอย่างไม่ต้องสงสัย โดยเฉพาะอย่างยิ่ง โปรโตคอลอย่าง Lido, Uniswap และ Aave ซึ่งได้สร้างผลกระทบต่อเครือข่ายแบบออนเชนและมีการออกแบบที่เป็นอิสระสูง จะได้รับการยอมรับจากสถาบันและมีพื้นที่ในการพัฒนาภายใต้กรอบการกำกับดูแลแบบกระจายอำนาจ คาดว่าโทเคนโปรโตคอลซึ่งถูกครอบงำด้วย "เงาหลักทรัพย์" มายาวนาน จะปรับเปลี่ยนตรรกะการประเมินมูลค่า ท่ามกลางการผ่อนคลายนโยบายและการกลับมามีส่วนร่วมของตลาด ซึ่งจะทำให้โทเคนกลับมาเป็น "สินทรัพย์หลัก" ในสายตาของนักลงทุนอีกครั้ง
การสร้างเกตเวย์ทางการเงินยุคใหม่: ซูเปอร์แอปจะพลิกโฉมภูมิทัศน์การแข่งขันสำหรับแพลตฟอร์มการซื้อขาย
ในสุนทรพจน์ของเขา พอล แอตกินส์ ได้เสนอแนวคิด "ซูเปอร์แอป" ซึ่งเป็นวิสัยทัศน์ที่สมจริงและเปี่ยมไปด้วยการเปลี่ยนแปลง แอตกินส์เชื่อว่าปัจจุบันตัวกลางด้านหลักทรัพย์กำลังเผชิญกับโครงสร้างการปฏิบัติตามกฎระเบียบที่ซับซ้อนและอุปสรรคด้านใบอนุญาตที่ซ้ำซ้อนเมื่อนำเสนอหลักทรัพย์แบบดั้งเดิม สินทรัพย์คริปโต และบริการแบบออนเชน ซึ่งเป็นอุปสรรคโดยตรงต่อการพัฒนานวัตกรรมผลิตภัณฑ์และการปรับปรุงประสบการณ์ผู้ใช้ เขาเสนอว่าแพลตฟอร์มการซื้อขายในอนาคตควรสามารถผสานรวมบริการที่หลากหลายภายใต้ใบอนุญาตเดียว ซึ่งรวมถึงสินทรัพย์คริปโตที่ไม่ใช่หลักทรัพย์ (เช่น $DOGE) สินทรัพย์คริปโตในหลักทรัพย์ (เช่น หุ้นที่แปลงเป็นโทเคน) หลักทรัพย์แบบดั้งเดิม (เช่น หุ้นสหรัฐฯ) รวมถึงการสเตคกิ้ง การให้กู้ยืม และบริการอื่นๆ นี่ไม่เพียงแต่เป็นนวัตกรรมการปฏิบัติตามกฎระเบียบที่ช่วยลดความซับซ้อนของกระบวนการเท่านั้น แต่ยังเป็นหัวใจสำคัญของความสามารถในการแข่งขันในอนาคตสำหรับบริษัทแพลตฟอร์มการซื้อขายอีกด้วย
หน่วยงานกำกับดูแลจะผลักดันการนำสถาปัตยกรรมซูเปอร์แอปนี้ไปใช้ Atkins ได้สั่งการให้สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ร่างกรอบการกำกับดูแลที่อนุญาตให้สินทรัพย์ดิจิทัล ไม่ว่าจะจัดอยู่ในประเภทหลักทรัพย์หรือไม่ สามารถอยู่ร่วมกันและซื้อขายบนแพลตฟอร์มที่จดทะเบียนกับ ก.ล.ต. ได้ ในขณะเดียวกัน ก.ล.ต. กำลังประเมินวิธีการใช้ประโยชน์จากอำนาจที่มีอยู่เพื่อผ่อนคลายข้อกำหนดการจดทะเบียนสำหรับสินทรัพย์บางประเภทในตลาดแลกเปลี่ยนที่ไม่ได้จดทะเบียน (เช่น ตลาดที่มีใบอนุญาตของรัฐเท่านั้น) แม้แต่แพลตฟอร์มอนุพันธ์ที่อยู่ภายใต้การกำกับดูแลของ CFTC ก็คาดว่าจะมีฟังก์ชันการใช้ประโยชน์บางอย่างเพื่อปลดล็อกสภาพคล่องในการซื้อขายที่มากขึ้น การปฏิรูปกฎระเบียบโดยรวมนี้มีจุดมุ่งหมายเพื่อทำลายความแตกต่างแบบไบนารีระหว่างหลักทรัพย์และสินทรัพย์ที่ไม่ใช่หลักทรัพย์ ช่วยให้แพลตฟอร์มสามารถจัดสรรสินทรัพย์ได้อย่างยืดหยุ่นตามลักษณะของผลิตภัณฑ์และความต้องการของผู้ใช้ แทนที่จะถูกจำกัดด้วยโครงสร้างการปฏิบัติตามกฎระเบียบ ผู้ที่ได้รับประโยชน์โดยตรงจากการเปลี่ยนแปลงนี้คือ Coinbase และ Robinhood อย่างไม่ต้องสงสัย ทั้งสองบริษัทได้สร้างโครงสร้างการซื้อขายที่หลากหลายแล้ว ครอบคลุมสินทรัพย์คริปโตกระแสหลัก ดำเนินการซื้อขายหลักทรัพย์แบบดั้งเดิม และให้บริการสินเชื่อและกระเป๋าเงิน ด้วยการสนับสนุนจาก Project Crypto คาดว่าพวกเขาจะเป็นแพลตฟอร์มแรกที่จะได้รับประโยชน์จากนโยบายนี้ ด้วยการให้บริการแบบครบวงจรและเชื่อมโยงผลิตภัณฑ์แบบออนเชนเข้ากับฐานผู้ใช้ดั้งเดิม ที่น่าสังเกตคือ Robinhood ได้เสร็จสิ้นการเข้าซื้อกิจการ Bitstamp ในปีนี้ และเปิดตัวการซื้อขายหุ้นในรูปแบบโทเคนอย่างเป็นทางการ โดยจดทะเบียนหุ้นสหรัฐฯ เช่น Apple, Nvidia และ Tesla ในรูปแบบ ERC-20 การเคลื่อนไหวครั้งนี้ถือเป็นตัวอย่างของโมเดล Super-App ที่ใช้โปรโตคอลแบบออนเชนเพื่อมอบประสบการณ์การซื้อขายหุ้นแบบดั้งเดิมโดยไม่รบกวนประสบการณ์การใช้งานที่คุ้นเคย ส่วน Coinbase กำลังส่งเสริมระบบนิเวศของนักพัฒนาผ่าน Base Chain โดยพยายามผสานรวมบริการแลกเปลี่ยน กระเป๋าเงิน โซเชียล และบริการชั้นแอปพลิเคชัน หาก Coinbase สามารถบูรณาการหลักทรัพย์แบบดั้งเดิมและสินทรัพย์บนเชนได้ในระดับการปฏิบัติตามข้อกำหนด ก็อาจพัฒนาเป็น "Charles Schwab บนเชน" หรือ "Morgan Stanley รุ่นถัดไป" ได้ ไม่ใช่แค่เกตเวย์สินทรัพย์ แต่เป็นแพลตฟอร์มการจัดจำหน่ายและปฏิบัติการตราสารทางการเงินที่ครบวงจร
คาดการณ์ได้ว่าเมื่อสถาปัตยกรรม Super-App ถูกนำมาใช้งานอย่างเต็มรูปแบบแล้ว มันจะกลายเป็นสนามรบหลักของแพลตฟอร์มการซื้อขาย ใครก็ตามที่สามารถบรรลุ "การซื้อขายแบบรวมสินทรัพย์หลายรายการ" ที่ถูกต้องตามกฎหมายได้ก่อน จะเป็นผู้ที่อยู่แถวหน้าในการยกระดับโครงสร้างพื้นฐานทางการเงินรอบต่อไป ท่าทีของหน่วยงานกำกับดูแลมีความชัดเจนมากขึ้นเรื่อยๆ และแพลตฟอร์มต่างๆ ก็เริ่มเร่งเข้าสู่ตลาดแล้ว สำหรับผู้ใช้ นี่หมายถึงประสบการณ์การซื้อขายที่ราบรื่นยิ่งขึ้น ตัวเลือกผลิตภัณฑ์ที่หลากหลายยิ่งขึ้น และโลกการเงินที่ใกล้ถึงอนาคตมากขึ้น
ERC-3643: จากโปรโตคอลทางเทคนิคสู่เทมเพลตนโยบาย สะพานแห่งการปฏิบัติตามกฎระเบียบสำหรับเส้นทาง RWA
ในส่วนของ RWA นั้น พอล แอตกินส์ ได้กล่าวอย่างชัดเจนในสุนทรพจน์ของเขาว่า เขาจะส่งเสริมการแปลงสินทรัพย์แบบดั้งเดิมเป็นโทเค็น และได้ยก ERC-3643 ให้เป็นมาตรฐานโทเค็นที่ควรค่าแก่การอ้างอิงภายในกรอบการกำกับดูแล นี่เป็นมาตรฐานโทเค็นเดียวที่ถูกกล่าวถึงต่อสาธารณะตลอดการสุนทรพจน์ ซึ่งแสดงให้เห็นว่า ERC-3643 ได้พัฒนาจากโปรโตคอลทางเทคนิคสู่รูปแบบการอ้างอิงระดับนโยบาย ซึ่งมีความสำคัญอย่างปฏิเสธไม่ได้ พอลเน้นย้ำว่าในการออกแบบกรอบการยกเว้นที่เป็นนวัตกรรมนี้ สำนักงาน ก.ล.ต. จะให้ความสำคัญกับระบบโทเค็นที่มีความสามารถในการปฏิบัติตามกฎระเบียบในตัว สัญญาอัจฉริยะของ ERC-3643 ผสานรวมกลไกต่างๆ เช่น การควบคุมการอนุญาต การยืนยันตัวตน และข้อจำกัดการทำธุรกรรม ซึ่งสอดคล้องกับกฎระเบียบหลักทรัพย์ที่มีอยู่ในปัจจุบันเกี่ยวกับการรู้จักลูกค้า (KYC) การต่อต้านการฟอกเงิน (AML) และข้อกำหนดของนักลงทุนที่ได้รับการรับรอง คุณสมบัติที่สำคัญที่สุดของ ERC-3643 คือการออกแบบ "การปฏิบัติตามกฎระเบียบตามรหัส" ซึ่งประกอบด้วยกรอบการทำงานแบบกระจายอำนาจที่เรียกว่า ONCHAINID ซึ่งกำหนดให้ผู้ถือโทเค็นทุกคนต้องผ่านการยืนยันตัวตนและปฏิบัติตามกฎที่กำหนดไว้ล่วงหน้าก่อนจึงจะสามารถถือครองหรือโอนโทเค็นได้ ไม่ว่าโทเค็นจะถูกนำไปใช้งานบนเครือข่ายสาธารณะใด เฉพาะผู้ใช้ที่ตรงตามมาตรฐาน KYC หรือนักลงทุนที่ได้รับการรับรองเท่านั้นจึงจะสามารถเป็นเจ้าของสินทรัพย์เหล่านี้ได้อย่างแท้จริง การตรวจสอบการปฏิบัติตามกฎระเบียบจะดำเนินการในระดับสัญญาอัจฉริยะ ซึ่งไม่จำเป็นต้องมีการตรวจสอบจากส่วนกลาง การบันทึกข้อมูลด้วยตนเอง หรือโปรโตคอลนอกเครือข่าย
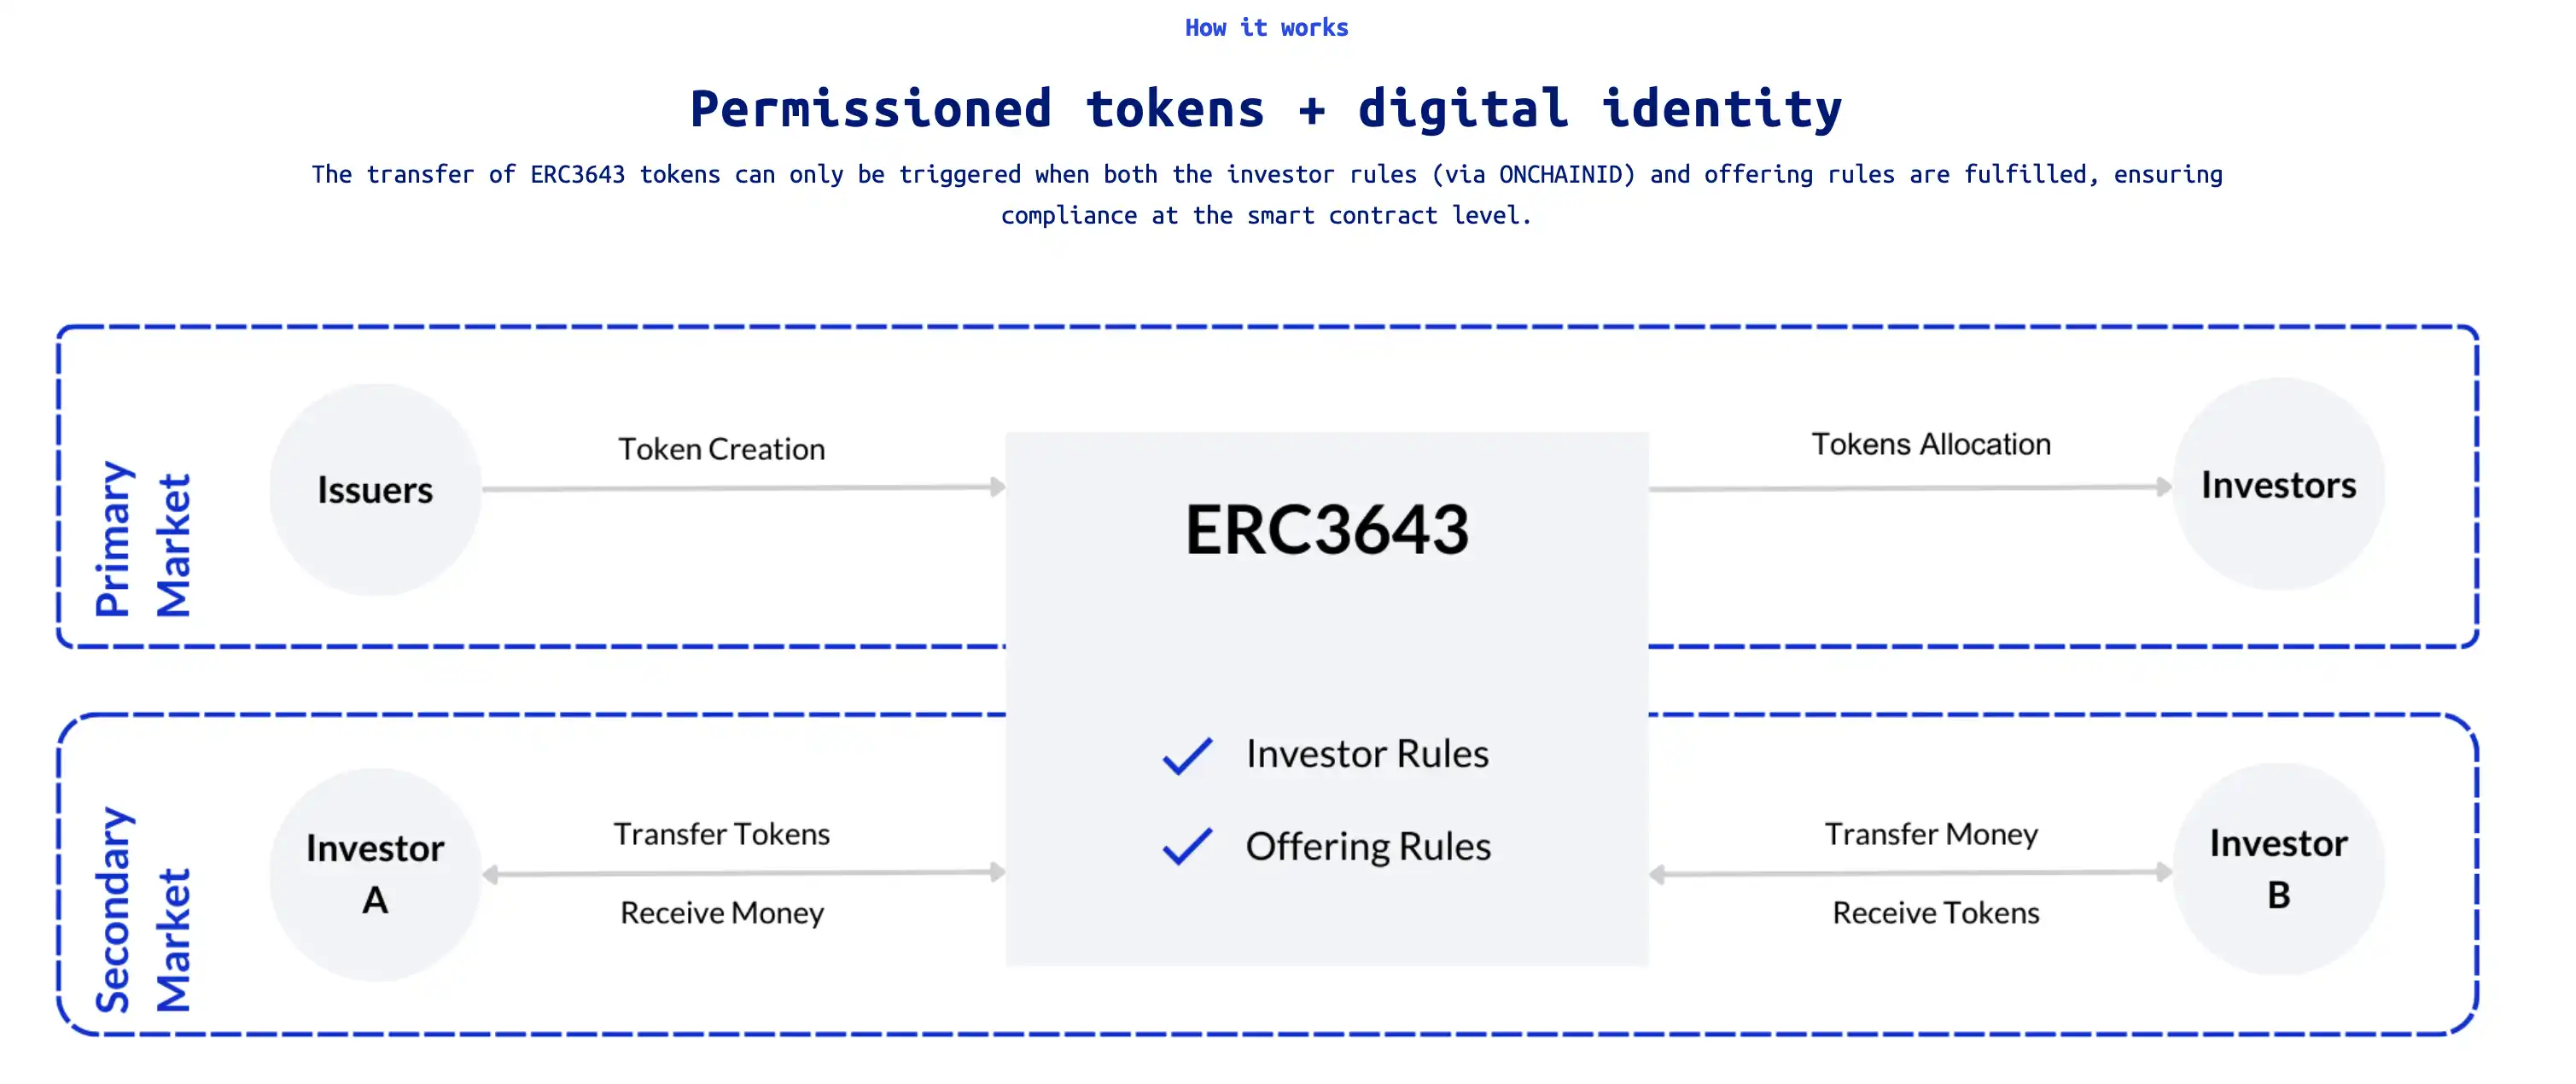
ความแตกต่างที่ใหญ่ที่สุดระหว่าง ERC-20 กับ ERC-20 อยู่ที่การริเริ่มมิติของ "การอนุญาต" ERC-20 ถือกำเนิดขึ้นในบริบทแบบเปิด ไม่มีการอนุญาต และอยู่บนเครือข่ายอย่างสมบูรณ์ ที่อยู่กระเป๋าเงินใดๆ ก็สามารถรับและโอนเงินได้อย่างอิสระ ทำให้เป็น "เครื่องมือที่ใช้แทนกันได้" อย่างสมบูรณ์ ในทางกลับกัน ERC-3643 มุ่งเป้าไปที่สินทรัพย์มูลค่าสูงที่มีการควบคุมอย่างเข้มงวด เช่น หลักทรัพย์ กองทุน และพันธบัตร โดยเน้นที่ "ใครสามารถถือครองได้" และ "การปฏิบัติตามกฎระเบียบ" ทำให้เป็น "มาตรฐานโทเค็นที่ได้รับอนุญาต" กล่าวอีกนัยหนึ่ง ERC-20 เป็นสกุลเงินเสรีของโลกคริปโต ในขณะที่ ERC-3643 เป็นคอนเทนเนอร์ที่ปฏิบัติตามกฎระเบียบสำหรับการเงินบนเครือข่าย
ปัจจุบัน ERC-3643 ได้รับการยอมรับจากหลายประเทศและสถาบันการเงินทั่วโลก ในช่วงไม่กี่ปีที่ผ่านมา Tokeny แพลตฟอร์มหลักทรัพย์ดิจิทัลของยุโรป ได้ขยายมาตรฐาน ERC-3643 ไปสู่การแปลงสินทรัพย์เป็นหลักทรัพย์ในตลาดเอกชน (Private Market Securitization) ในเดือนมิถุนายนปีนี้ Tokeny ได้ประกาศความร่วมมือกับ Kerdo แพลตฟอร์มหลักทรัพย์ดิจิทัล เพื่อสร้างโครงสร้างพื้นฐานการลงทุนภาคเอกชนบนบล็อกเชนโดยใช้ ERC-3643 ซึ่งครอบคลุมสินทรัพย์ประเภทต่างๆ เช่น อสังหาริมทรัพย์ ไพรเวทอิควิตี้ กองทุนป้องกันความเสี่ยง และตราสารหนี้ภาคเอกชน ตั้งแต่อสังหาริมทรัพย์ไปจนถึงคอลเล็กชันงานศิลปะ จากไพรเวทอิควิตี้ไปจนถึงตราสารในห่วงโซ่อุปทาน ERC-3643 เป็นโครงสร้างพื้นฐานพื้นฐานสำหรับการแบ่งส่วน การแปลงเป็นดิจิทัล และการหมุนเวียนสินทรัพย์ต่างๆ ทั่วโลก ปัจจุบัน ERC-3643 เป็นมาตรฐานโทเคนบล็อกเชนสาธารณะเพียงมาตรฐานเดียวที่ผสานรวมการปฏิบัติตามข้อกำหนดที่ตั้งโปรแกรมได้ การยืนยันตัวตนบนเครือข่าย ความเข้ากันได้ทางกฎหมายข้ามพรมแดน และการบูรณาการเข้ากับโครงสร้างพื้นฐานทางการเงินที่มีอยู่ ดังที่ Paul Atkins กล่าวไว้ในสุนทรพจน์ของเขา ตลาดหลักทรัพย์ในอนาคตไม่เพียงแต่ต้องดำเนินการบนเครือข่ายเท่านั้น แต่ยังต้องปฏิบัติตามกฎระเบียบด้วย ในยุคใหม่นี้ ERC-3643 อาจกลายเป็นสะพานสำคัญที่เชื่อมโยง SEC และ Ethereum และระหว่าง TradFi และ DeFi เมื่อผู้ประกอบการกลับเข้าสู่สหรัฐอเมริกา ตลาดหลักจะเริ่มต้นขึ้นอีกครั้งแบบ on-chain "การทดสอบ Howey" เป็นพื้นฐานสำคัญที่สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) ของสหรัฐอเมริกา (SEC) ใช้พิจารณาว่าสินทรัพย์ใดจัดเป็นหลักทรัพย์หรือไม่ โดยเฉพาะอย่างยิ่ง การทดสอบนี้ประกอบด้วยองค์ประกอบสี่ประการ ได้แก่ มีการลงทุนทางการเงินหรือไม่ การลงทุนนั้นอยู่ในวิสาหกิจร่วมหรือไม่ รายได้นั้นเกิดจากความพยายามของผู้อื่นหรือไม่ และมีการคาดหวังผลกำไรหรือไม่ หากโครงการใดเป็นไปตามเกณฑ์ทั้งสี่ข้อนี้ จะถือว่าเป็นหลักทรัพย์และอยู่ภายใต้ข้อบังคับทางกฎหมายหลักทรัพย์หลายฉบับ ซึ่งรวมถึงหนังสือชี้ชวนก่อนการออกหลักทรัพย์ การเปิดเผยข้อมูล และการยื่นเอกสารต่อหน่วยงานกำกับดูแล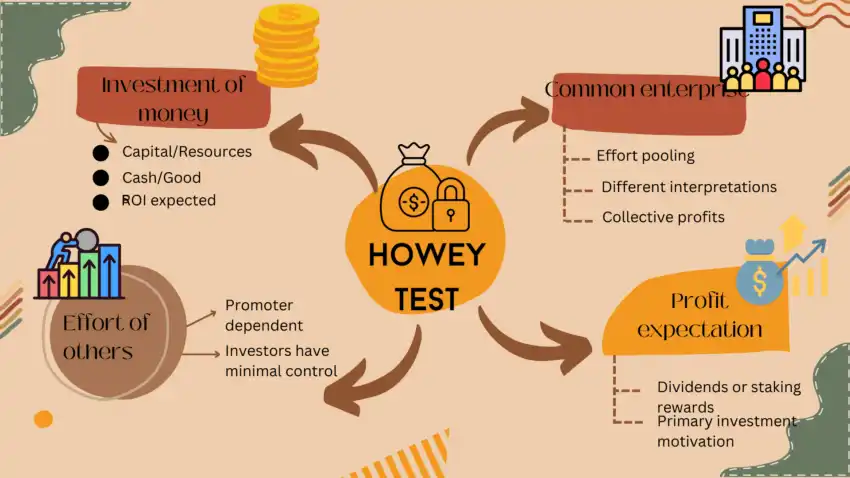
ด้วยมาตรฐานการทดสอบที่คลุมเครือและการบังคับใช้ที่ไม่สอดคล้องกันนี้ โครงการจำนวนมากในช่วงไม่กี่ปีที่ผ่านมาจึงเลือกที่จะละทิ้งตลาดสหรัฐฯ เพื่อหลีกเลี่ยงความเสี่ยงด้านกฎระเบียบที่อาจเกิดขึ้น แม้กระทั่งจงใจปิดกั้นผู้ใช้ในสหรัฐฯ และงดเว้นการแจกฟรี (airdrop) และสิ่งจูงใจต่างๆ
ในนโยบาย Project Crypto ที่เพิ่งประกาศออกมา พอล แอตกินส์ ประธาน SEC ได้เสนออย่างชัดเจนเป็นครั้งแรกให้พัฒนามาตรฐานการจัดประเภทใหม่สำหรับสินทรัพย์คริปโต โดยกำหนดข้อกำหนดการเปิดเผยข้อมูลที่ชัดเจน ข้อยกเว้น และกลไก Safe Harbor สำหรับกิจกรรมทางเศรษฐกิจบนเครือข่ายร่วมกัน เช่น การแจกฟรี (airdrop) ICO และการ Staking SEC จะไม่ถือว่า "การออกเหรียญ = หลักทรัพย์" อีกต่อไป แทนที่จะทำเช่นนั้น มันจะจัดประเภทสินทรัพย์อย่างมีเหตุผลตามคุณลักษณะทางเศรษฐกิจเป็นหมวดหมู่ต่างๆ เช่น สินค้าโภคภัณฑ์ดิจิทัล (เช่น Bitcoin) ของสะสมดิจิทัล (เช่น NFT) Stablecoin หรือโทเค็นหลักทรัพย์ และจัดเตรียมแนวทางทางกฎหมายที่เหมาะสม
นี่ถือเป็นจุดเปลี่ยนสำคัญ: โครงการต่างๆ ไม่จำเป็นต้อง "แสร้งทำเป็นไม่ออกโทเคน" อีกต่อไป และไม่จำเป็นต้องปกปิดกลไกจูงใจผ่านโครงสร้างที่อ้อมค้อม เช่น มูลนิธิและ DAO และไม่จำเป็นต้องจดทะเบียนโครงการในหมู่เกาะเคย์แมน แต่ทีมที่มุ่งเน้นการเขียนโค้ดและขับเคลื่อนด้วยเทคโนโลยีอย่างแท้จริงจะได้รับการยอมรับในเชิงบวกจากสถาบัน ด้วยภาคส่วนเกิดใหม่อย่าง AI, DeFi และ SocialFi ที่กำลังเติบโตอย่างรวดเร็ว และความต้องการเงินทุนในระยะเริ่มต้นที่เพิ่มสูงขึ้น กรอบการกำกับดูแลนี้ ซึ่งตั้งอยู่บนพื้นฐานการจำแนกประเภทอย่างมีสาระสำคัญและการส่งเสริมนวัตกรรม คาดว่าจะกระตุ้นให้เกิดคลื่นโครงการจำนวนมากที่กลับมาสู่สหรัฐอเมริกา สหรัฐอเมริกาไม่ใช่ตลาดที่ผู้ประกอบการคริปโตหลีกเลี่ยงอีกต่อไป แต่อาจกลายเป็นตัวเลือกอันดับต้นๆ สำหรับการออกโทเคนและการระดมทุนอีกครั้ง "Project Crypto" ไม่ใช่ร่างกฎหมายฉบับเดียว แต่เป็นชุดการปฏิรูประบบที่ครอบคลุม โครงการนี้มองเห็นอนาคตที่ซอฟต์แวร์แบบกระจายศูนย์ เศรษฐกิจโทเคน และการปฏิบัติตามกฎระเบียบของตลาดทุน มาบรรจบกัน จุดยืนของ Paul Atkins ก็ชัดเจนเช่นกันว่า "กฎระเบียบไม่ควรปิดกั้นนวัตกรรมอีกต่อไป ควรหลีกทางให้กับมัน"สำหรับตลาด นี่ถือเป็นสัญญาณที่ชัดเจนของการเปลี่ยนแปลงนโยบาย ตั้งแต่ DeFi ไปจนถึง RWA จาก Super Apps ไปจนถึงการเสนอขายเหรียญ ใครจะเป็นผู้ที่ประสบความสำเร็จในการจ่ายเงินปันผลนโยบายรอบนี้ ขึ้นอยู่กับว่าใครจะสามารถตอบสนองต่อ "การปฏิวัติตลาดทุนแบบ on-chain" ที่นำโดยสหรัฐฯ ได้เป็นคนแรก
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง