เมื่อการปรับลดอัตราดอกเบี้ยใกล้เข้ามาอีกขั้น ตลาดจะเข้าสู่ตลาดกระทิงรุนแรงหลังเดือนกันยายนหรือไม่?

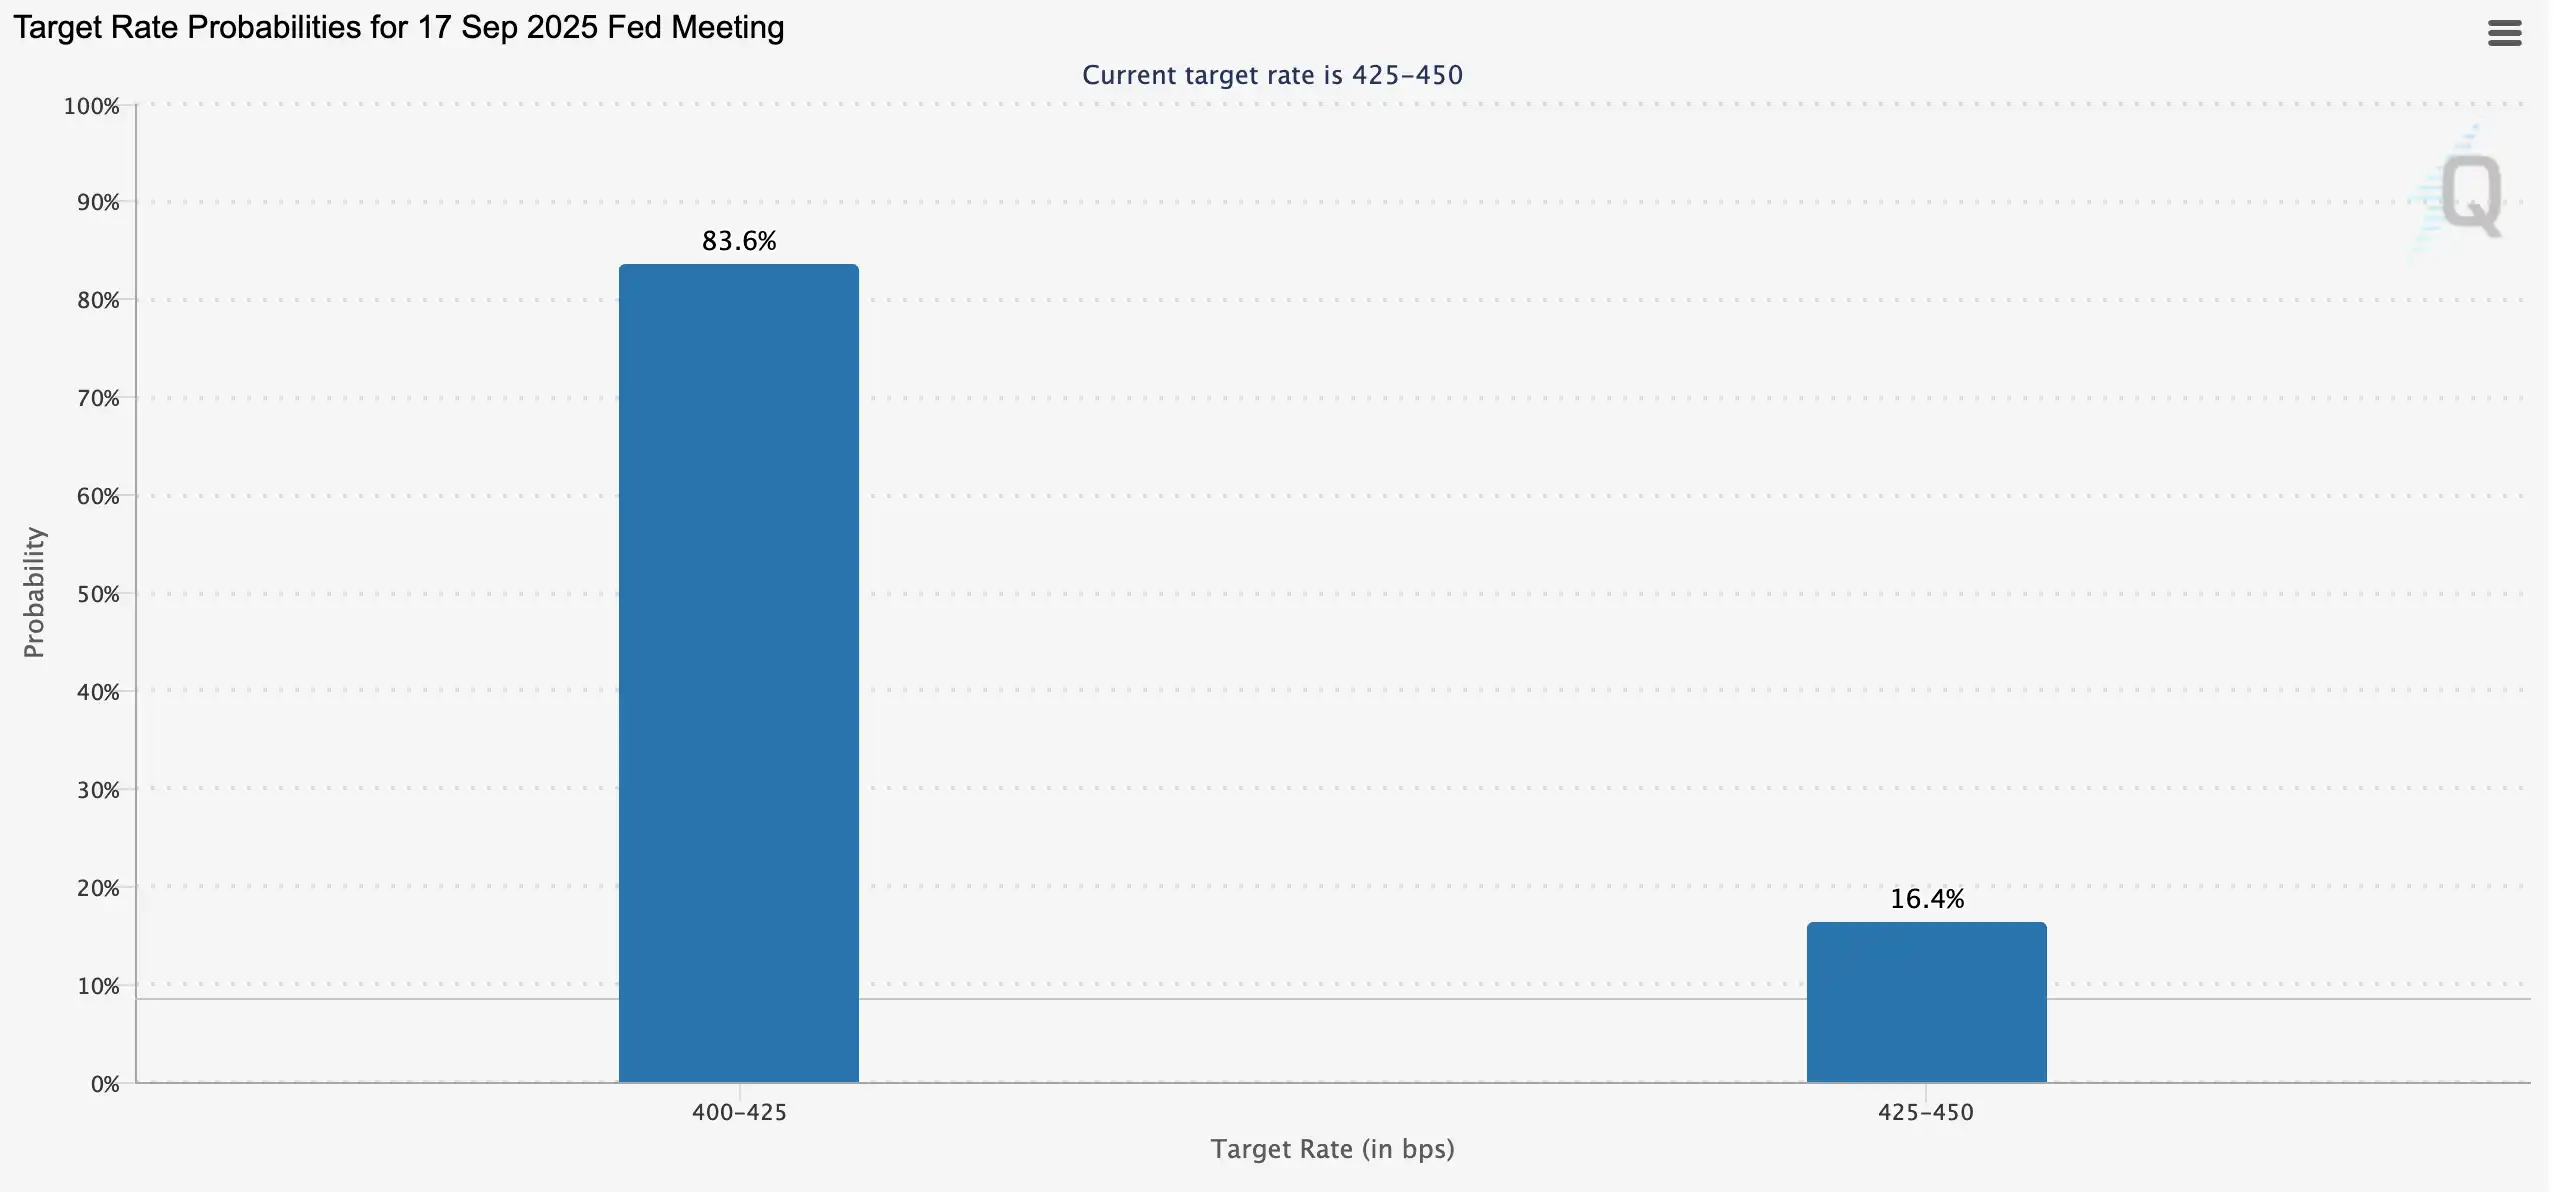
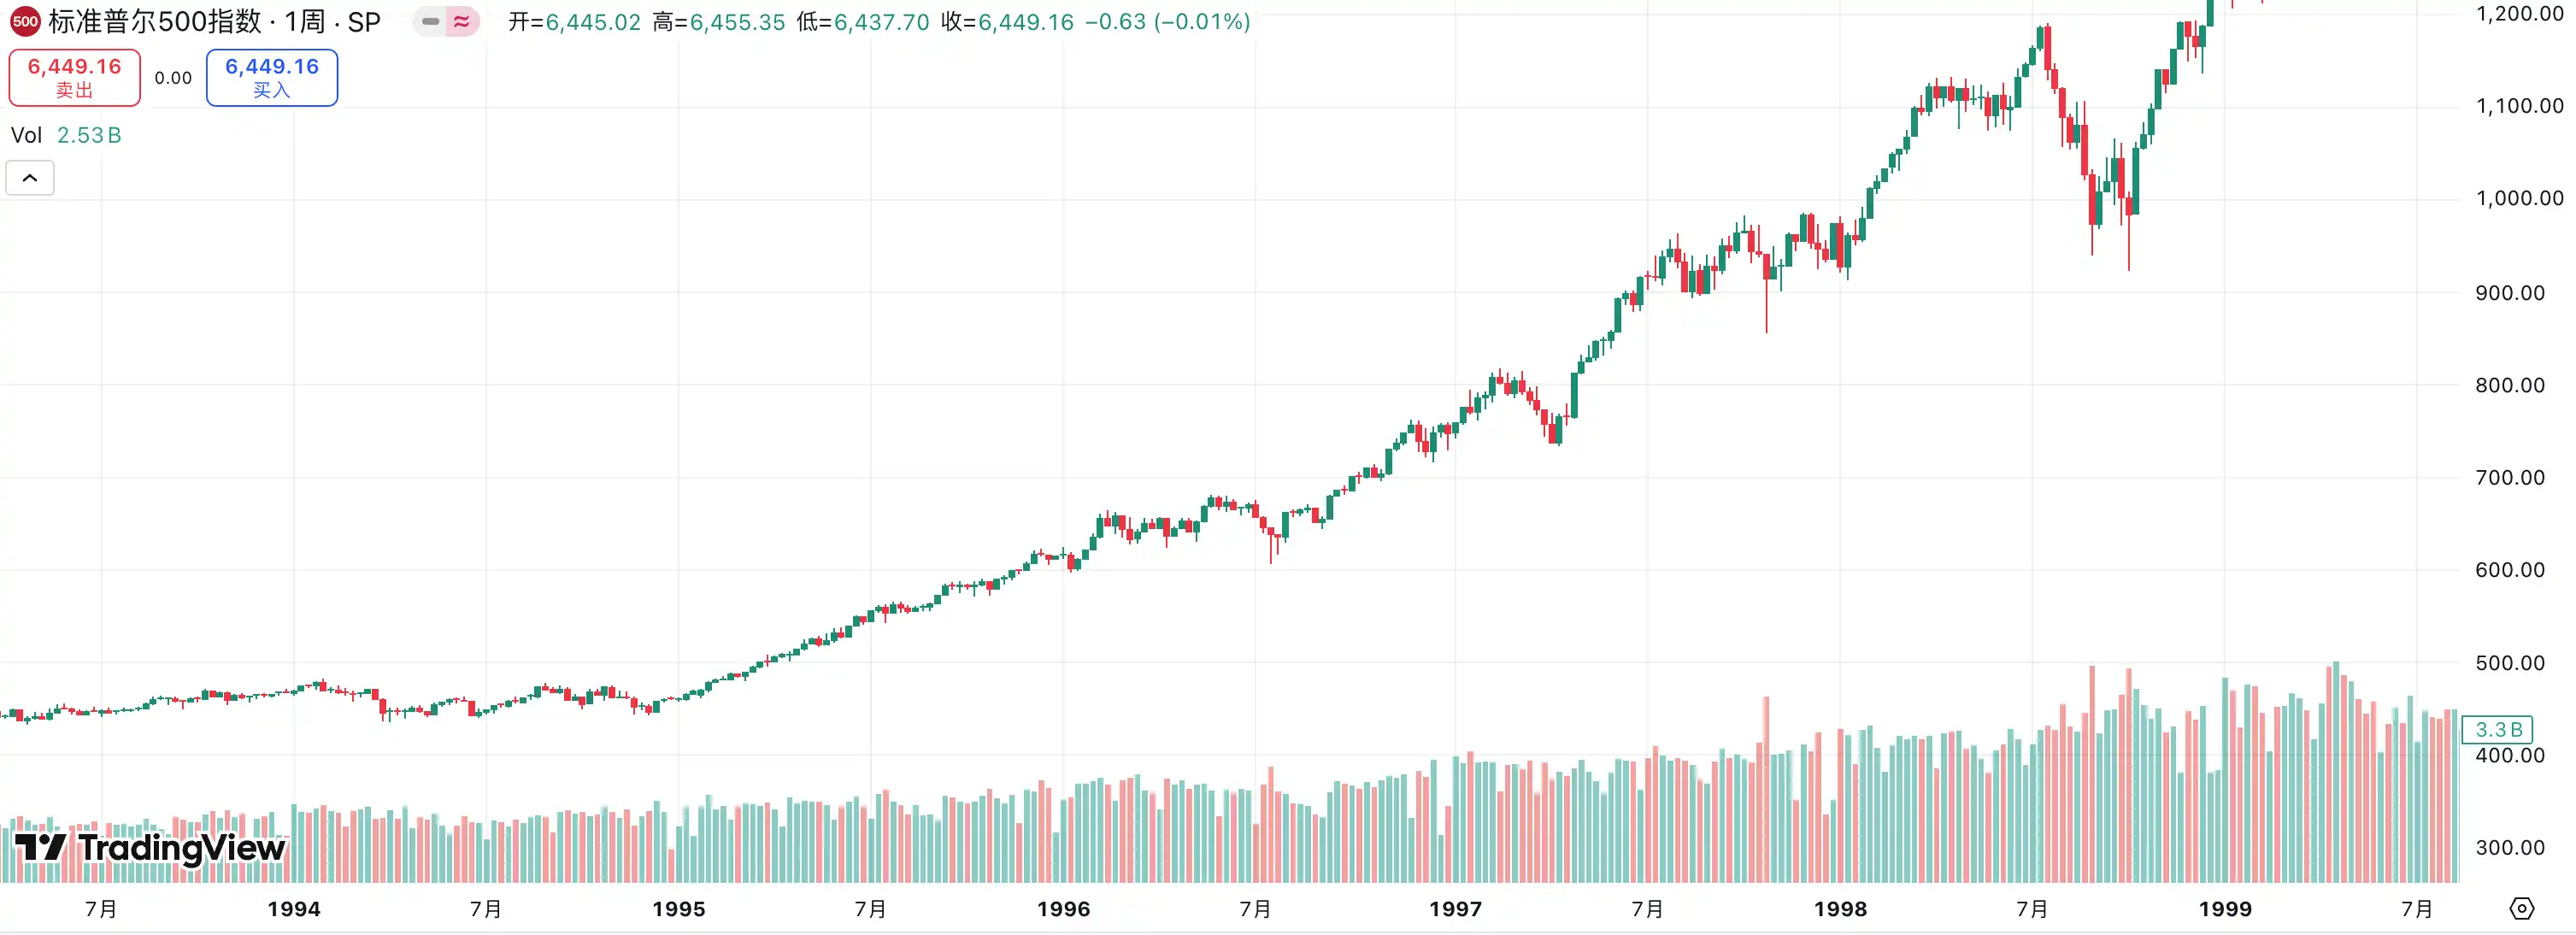
การลดอัตราดอกเบี้ยและตลาดกระทิง: ผลประกอบการของตลาดหุ้นในช่วงวัฏจักรการลดอัตราดอกเบี้ย
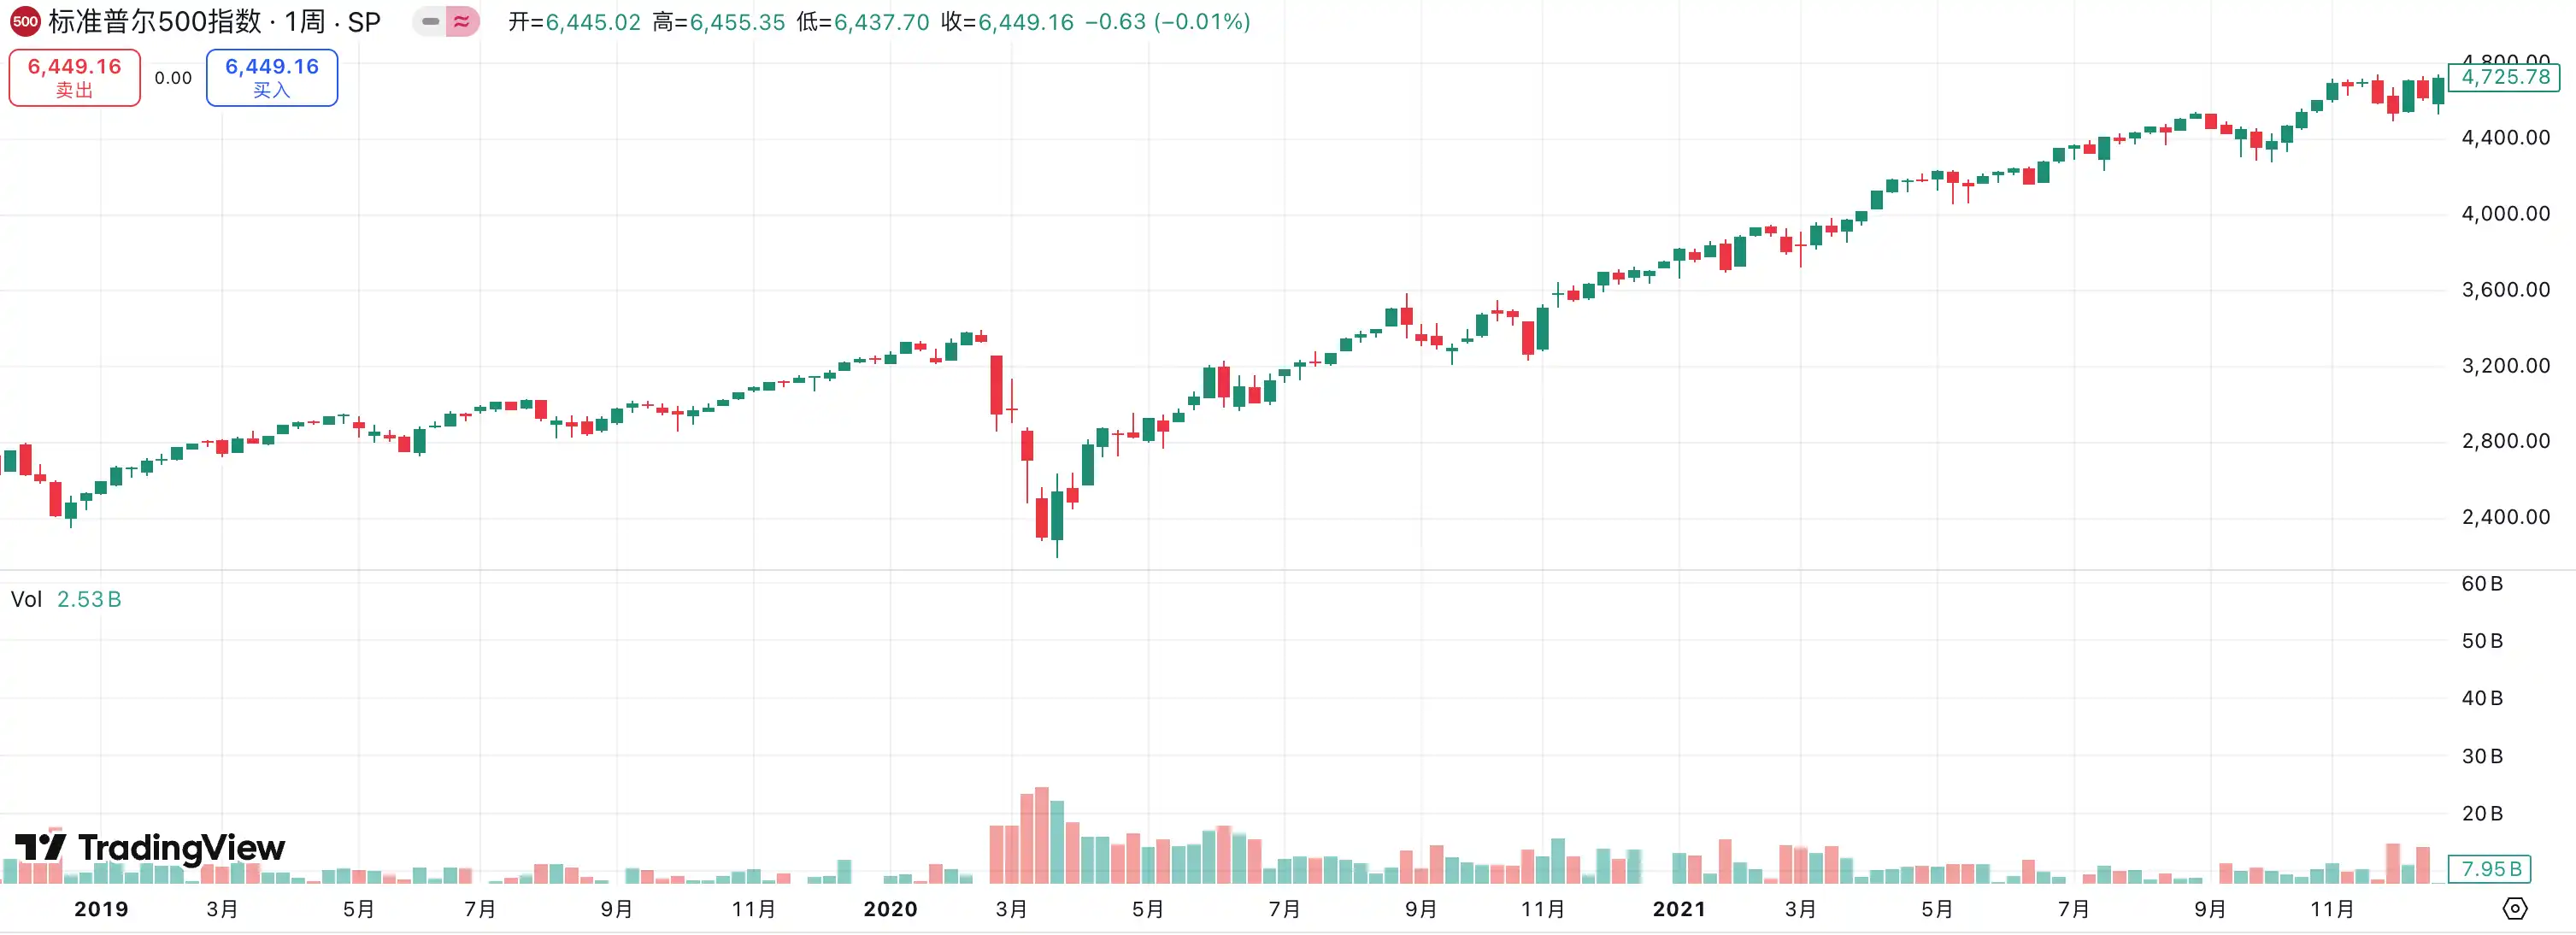
การปรับลดอัตราดอกเบี้ยเล็กน้อยรอบนี้ส่งผลกระทบอย่างมีนัยสำคัญ โดยช่วยรักษาการขยายตัวทางเศรษฐกิจและปลุกกระแสความคึกคักในตลาดทุน นับตั้งแต่เริ่มมีการผ่อนคลายนโยบายการเงิน ดัชนีอุตสาหกรรมดาวโจนส์เพิ่มขึ้นมากกว่าสองเท่า โดยเพิ่มขึ้น 100.2% ขณะที่ดัชนี S&P 500 พุ่งขึ้น 124.7% และด้วยแรงหนุนจากกระแสบูมของเทคโนโลยี ดัชนีแนสแด็กจึงพุ่งขึ้น 134.6% ส่งผลให้เกิดกระแสฟองสบู่ดอทคอมตามมา
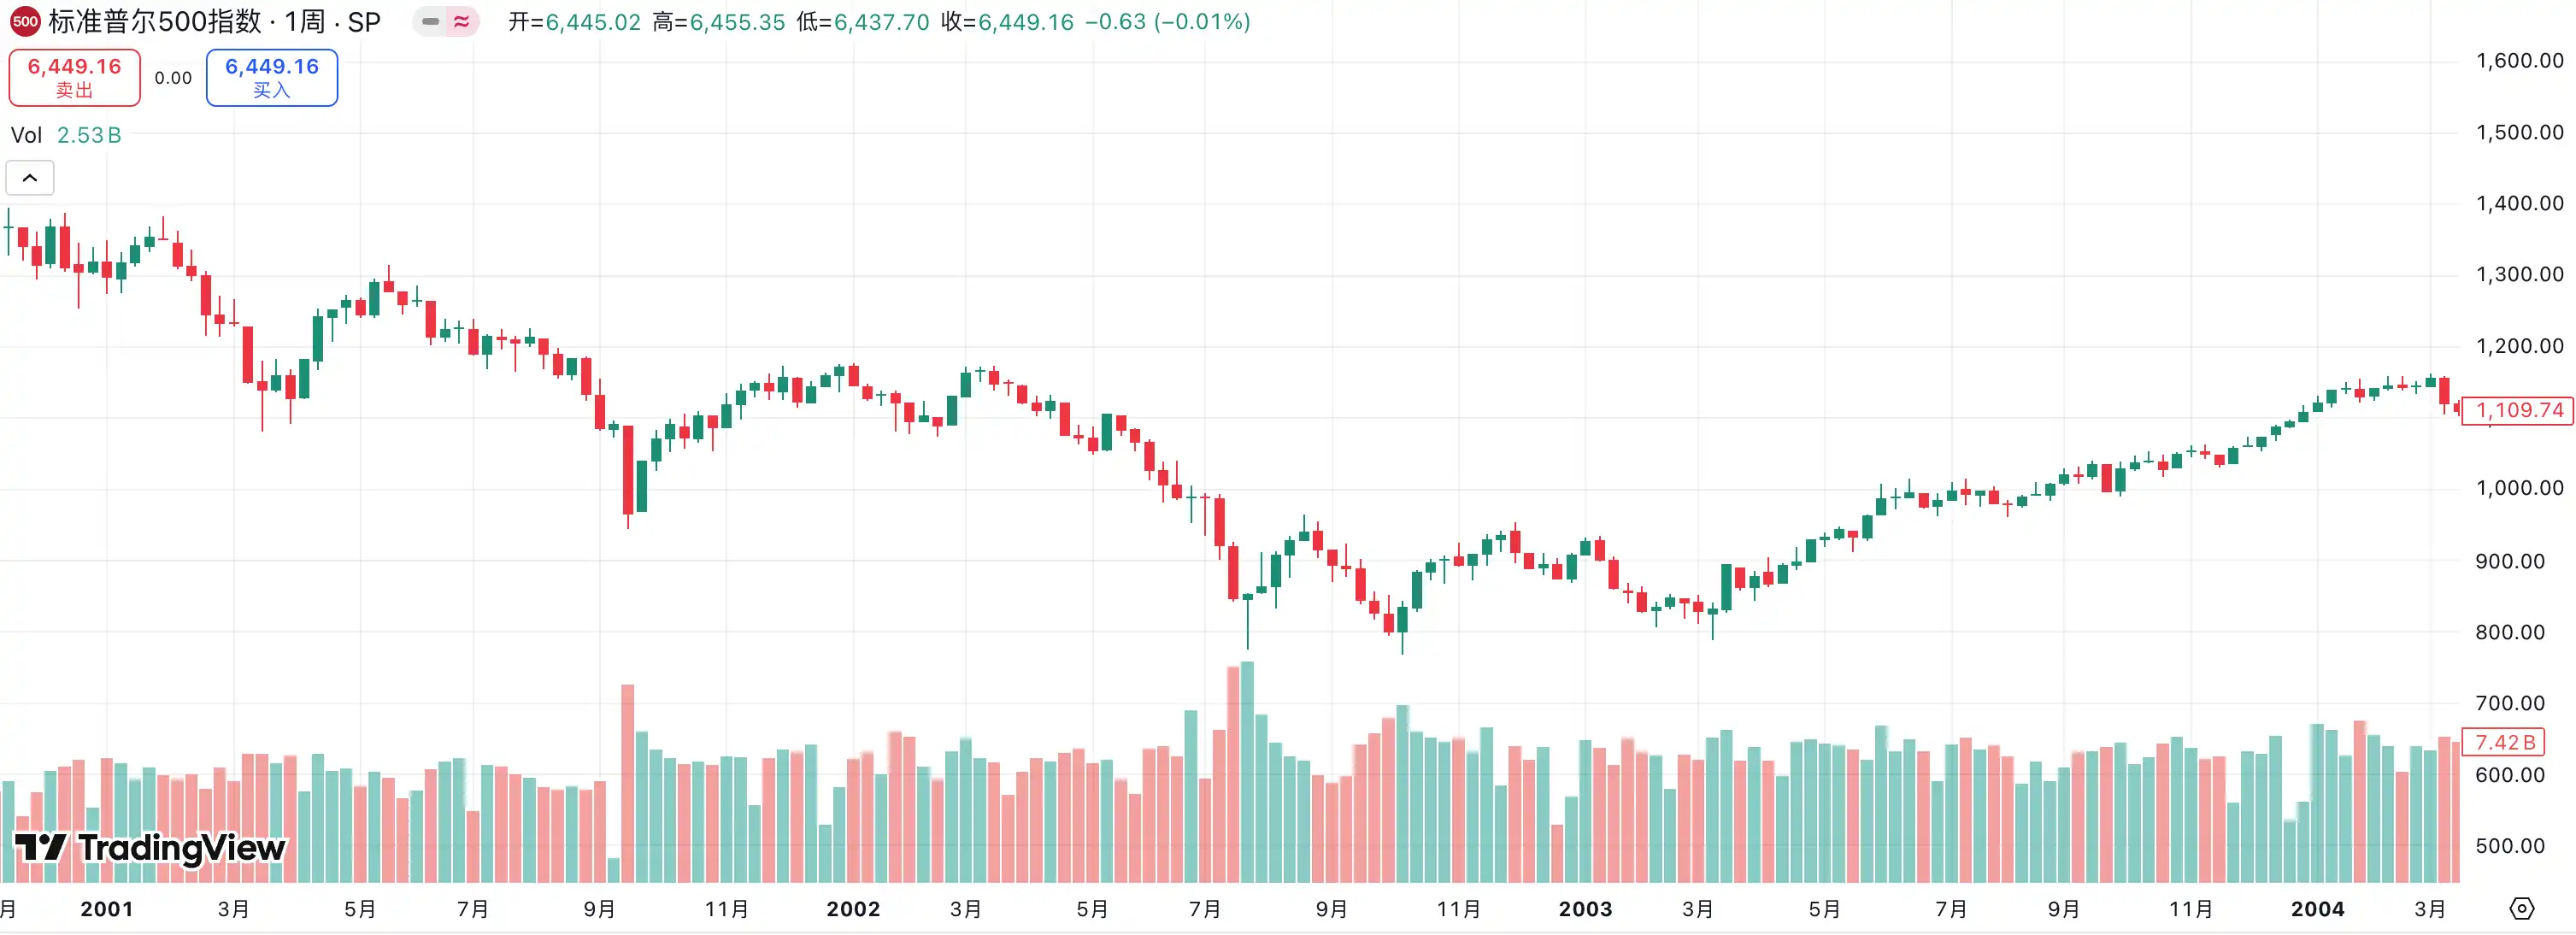
2001–2003: การฟื้นตัวหลังวิกฤตฟองสบู่ดอทคอม
ระหว่างปี 2001 ถึง 2003 เศรษฐกิจสหรัฐฯ ได้รับผลกระทบจากการแตกของฟองสบู่ดอทคอม เหตุการณ์ก่อการร้าย 11 กันยายน และภาวะเศรษฐกิจถดถอยที่ตามมา ส่งผลให้ตลาดตกต่ำอย่างรุนแรง การล่มสลายของฟองสบู่ดอทคอมกระตุ้นให้ตลาดหุ้นตกต่ำอย่างรวดเร็ว ซึ่งลุกลามไปยังเศรษฐกิจจริงอย่างรวดเร็ว ส่งผลให้การลงทุนภาคธุรกิจลดลงอย่างรวดเร็ว อัตราการว่างงานเพิ่มขึ้น และท้ายที่สุดนำไปสู่ภาวะเศรษฐกิจถดถอยนานแปดเดือน การฟื้นตัวที่เปราะบางอยู่แล้วถูกบั่นทอนลงอีกจากเหตุการณ์ก่อการร้ายในเดือนกันยายน 2001 ส่งผลให้ตลาดการเงินและความเชื่อมั่นของผู้บริโภคลดลงอย่างรวดเร็ว เพื่อรับมือกับแรงกดดันเหล่านี้ ธนาคารกลางสหรัฐฯ ได้ออกนโยบายผ่อนคลายทางการเงินที่เข้มงวดที่สุดครั้งหนึ่งในประวัติศาสตร์ภายในเวลาเพียงสองปี อัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลางสหรัฐฯ (Federal Funds Rate) ลดลงจาก 6.5% ในช่วงต้นปี 2544 เหลือ 1.75% ในเดือนธันวาคมของปีนั้น และลดลงต่อเนื่องเป็น 1% ในเดือนมิถุนายน 2546 ซึ่งเป็นการลดลงสะสม 500 จุดพื้นฐาน เฟดหวังที่จะกระตุ้นการลงทุนซ้ำของภาคธุรกิจและการใช้จ่ายของผู้บริโภคผ่านต้นทุนทางการเงินที่ต่ำมาก ซึ่งจะช่วยรักษาเสถียรภาพทางเศรษฐกิจ แม้ว่านโยบายนี้จะช่วยป้องกันวิกฤตการณ์เชิงระบบที่รุนแรงกว่าได้ แต่การฟื้นตัวทางเศรษฐกิจก็ยังมีความท้าทาย ในปี 2545 อัตราการเติบโตของ GDP ที่แท้จริงของสหรัฐฯ อยู่ที่เพียง 1.7% และด้วยการลงทุนภาคธุรกิจที่อ่อนแอและอัตราการว่างงานที่ยังอยู่ในระดับสูง การฟื้นตัวทางเศรษฐกิจจึงยังคงซบเซา อย่างไรก็ตาม เมื่อนโยบายผ่อนคลายทางการเงินค่อยๆ ผ่านไป โมเมนตัมการเติบโตก็ฟื้นตัวอย่างมีนัยสำคัญในช่วงปี 2546-2547 โดย GDP เติบโตถึง 3.85% ในปี 2547 และเศรษฐกิจสหรัฐฯ กลับมามีเสถียรภาพอีกครั้ง
อย่างไรก็ตาม การตอบสนองของตลาดหุ้นนั้นน้อยกว่าที่คาดการณ์ไว้มาก การปรับลดอัตราดอกเบี้ยลงอย่างรุนแรงไม่สามารถพลิกฟื้นภาวะตกต่ำของตลาดทุนได้ และดัชนีหุ้นหลักสามตัวยังคงปิดตัวลงในช่วงระหว่างปี พ.ศ. 2544 ถึง พ.ศ. 2546 ได้แก่ ดัชนีอุตสาหกรรมดาวโจนส์ลดลง 1.8% ดัชนี S&P 500 ลดลง 13.4% และดัชนีแนสแด็กซึ่งเน้นกลุ่มเทคโนโลยีร่วงลง 12.6% ประสบการณ์ในช่วงเวลานี้แสดงให้เห็นว่าแม้แต่การผ่อนคลายทางการเงินอย่างมีนัยสำคัญก็ไม่สามารถต้านทานผลกระทบอันรุนแรงจากการแตกของฟองสบู่เชิงโครงสร้างได้ในทันที
2550–2552: วิกฤตการณ์ทางการเงินและยุคอัตราดอกเบี้ยเป็นศูนย์
สองเหตุการณ์กระทิงที่ยิ่งใหญ่ที่สุดในประวัติศาสตร์คริปโตเกิดขึ้นได้อย่างไร
2017: ความคลั่งไคล้ ICO และฟองสบู่คริปโตครั้งแรก
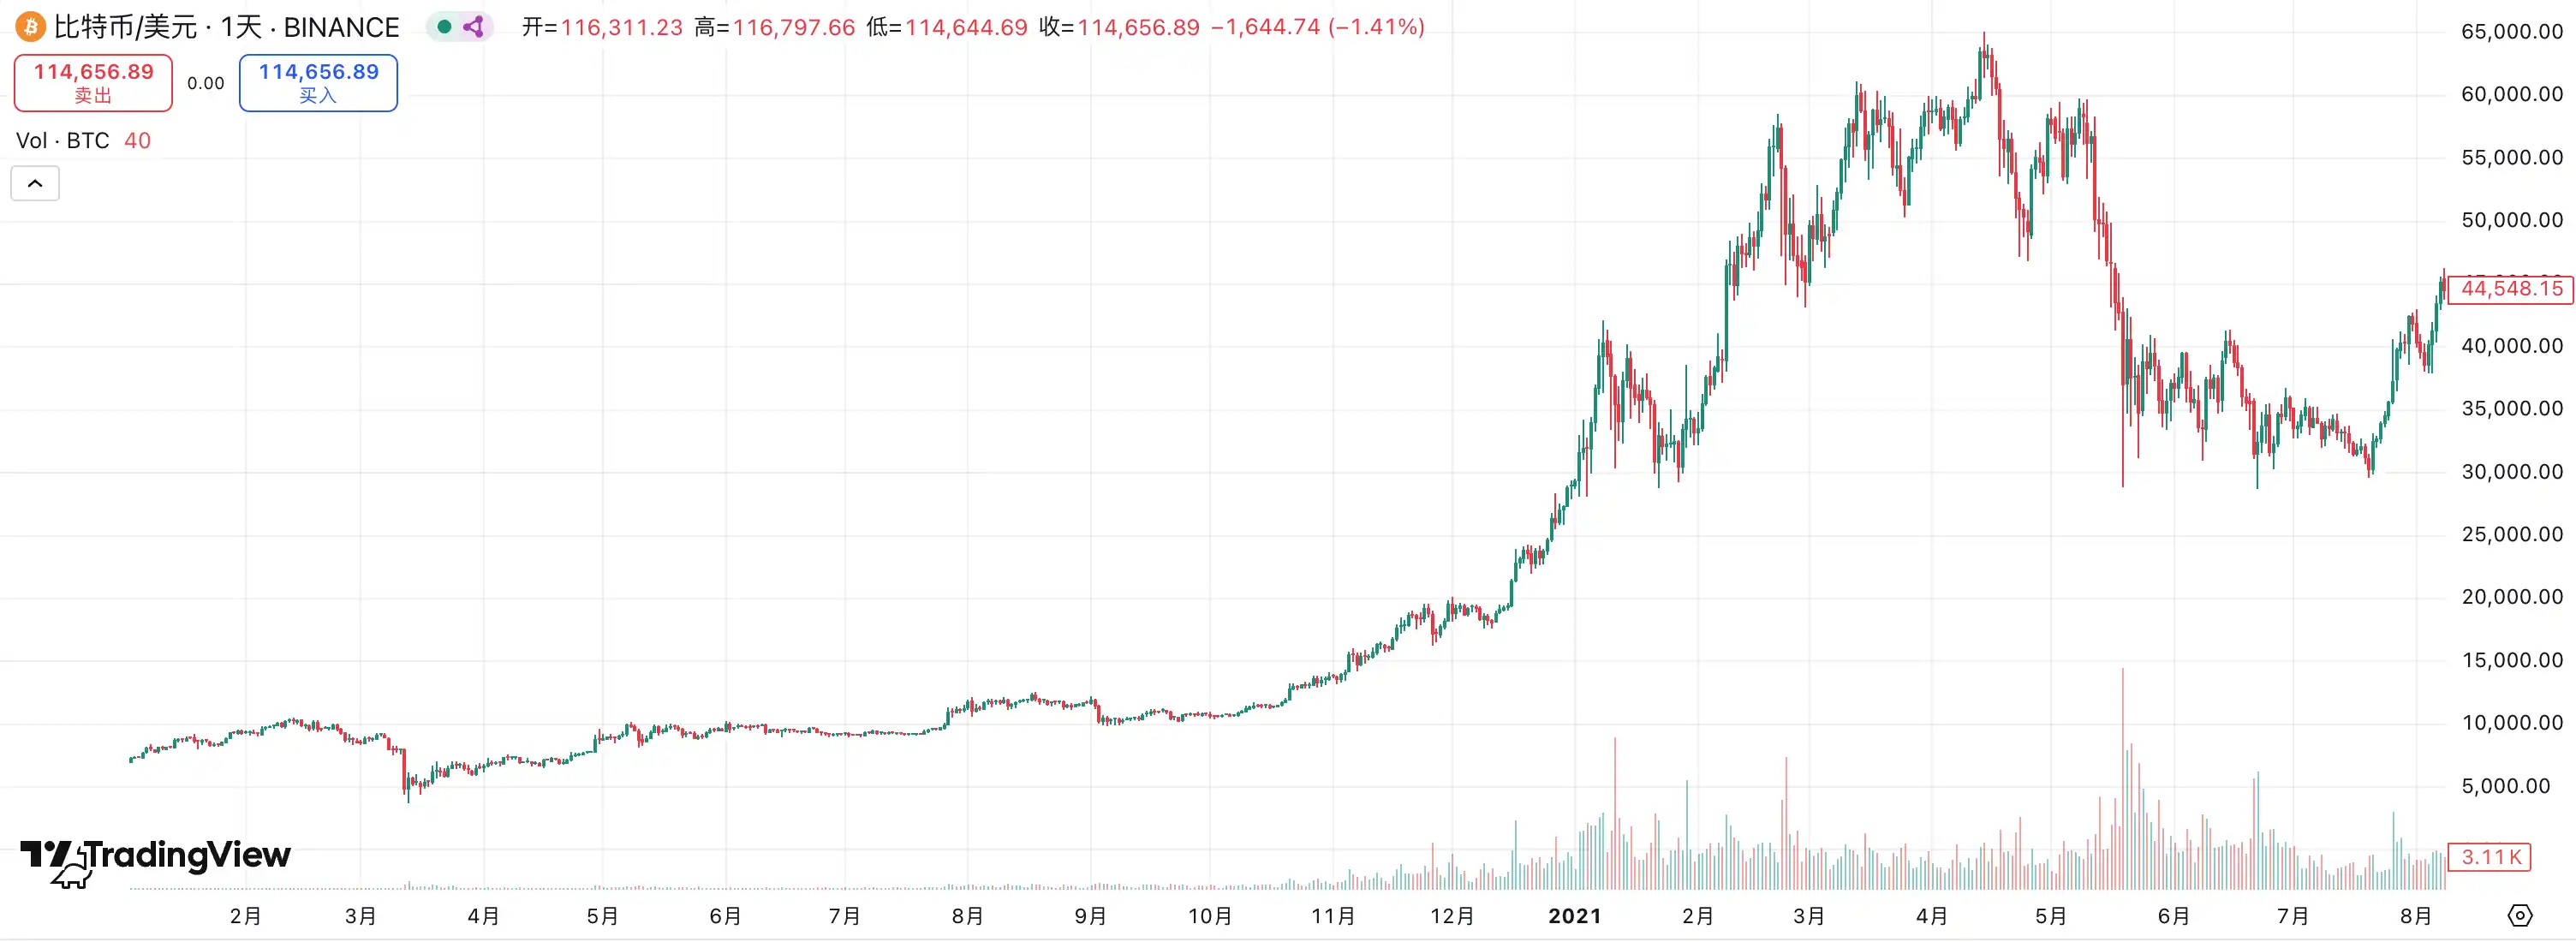
ปี 2017 ถือเป็น "ช่วงบูมครั้งใหญ่ครั้งแรก" ของตลาดคริปโต ซึ่งเป็นจุดเริ่มต้นของการผงาดขึ้นของ altcoins ในด้านเศรษฐกิจมหภาค เศรษฐกิจโลกกำลังฟื้นตัว และเศรษฐกิจสหรัฐฯ ก็มีผลประกอบการที่แข็งแกร่ง แม้ว่าธนาคารกลางสหรัฐฯ จะเริ่มปรับขึ้นอัตราดอกเบี้ยอย่างค่อยเป็นค่อยไป แต่อัตราดอกเบี้ยโดยรวมยังคงอยู่ในระดับต่ำเป็นประวัติการณ์ และสภาพคล่องที่หลงเหลือจากการผ่อนคลายทางการเงินในช่วงหลายปีที่ผ่านมายังคงหลงเหลืออยู่ในตลาด สภาพแวดล้อมทางเศรษฐกิจมหภาคเช่นนี้เป็นแหล่งเพาะพันธุ์อันอุดมสมบูรณ์สำหรับสินทรัพย์เก็งกำไร
ราคาของ Bitcoin พุ่งสูงขึ้นจากต่ำกว่า 1,000 ดอลลาร์ในช่วงต้นปี และเข้าใกล้ 20,000 ดอลลาร์ในช่วงปลายปี การพุ่งขึ้นของราคาสินทรัพย์ชั้นนำนี้ดึงดูดเงินทุนใหม่และนักลงทุนรายย่อยจำนวนมากเข้าสู่ตลาดโดยตรง ด้วยเหตุนี้ Altcoin จึงเติบโตอย่างไม่เคยปรากฏมาก่อน ซึ่งแตกต่างจากช่วงเวลาก่อนหน้า รูปแบบ ICO เป็นตัวขับเคลื่อนที่สำคัญที่สุดของตลาด Altcoin ในปี 2017: เกือบทุกโครงการสามารถระดมทุนได้อย่างรวดเร็วเพียงแค่ออกโทเคนบน Ethereum มีเหรียญใหม่ๆ เกิดขึ้นมากมาย ก่อให้เกิดปรากฏการณ์ที่เหรียญหลายร้อยเหรียญพุ่งสูงขึ้นในตลาดEthereum ถือเป็นผู้ได้รับประโยชน์หลักจากการพุ่งขึ้นครั้งนี้อย่างไม่ต้องสงสัย เนื่องจากโดยทั่วไปแล้ว ICO มักอิงกับ Ethereum จึงกลายเป็นจุดเข้าหลักในการระดมทุน ภายในหนึ่งปี ราคาของ ETH พุ่งสูงขึ้นจากไม่กี่ดอลลาร์เป็น 1,400 ดอลลาร์ ส่งผลให้มูลค่าของ altcoin พุ่งสูงขึ้นอย่างรวดเร็ว พร้อมกันนั้น ตั้งแต่บล็อกเชนสาธารณะ ระบบชำระเงิน การจัดเก็บ ไปจนถึงโทเคนแนวคิดใหม่ๆ แทบทั้งหมดล้วนดึงดูดการลงทุนระยะสั้น ไม่ว่าเรื่องราวจะแข็งแกร่งหรือไม่ก็ตาม อย่างไรก็ตาม เบื้องหลังความคลั่งไคล้นี้มักมีฟองสบู่ซ่อนอยู่ ฤดูกาล altcoin ปี 2017 เต็มไปด้วยกระแสการเก็งกำไรที่ขับเคลื่อนด้วยสภาพคล่อง โดยตรรกะการลงทุนมักพึ่งพา "เรื่องราวใหม่ๆ" มากกว่าการประยุกต์ใช้จริง ในช่วงต้นปี 2018 ขณะที่ Bitcoin ขึ้นถึงจุดสูงสุดและร่วงลง ราคา altcoin มักจะปรับตัวลดลงอย่างมากถึง 80%-90% โครงการจำนวนมากที่ขาดปัจจัยพื้นฐานก็ล่มสลายลงอย่างรวดเร็ว ทิ้งไว้ซึ่งความวุ่นวายวุ่นวาย เมื่อมองย้อนกลับไป กระแสความนิยมของ altcoin ในปี 2017 ได้สร้างการยอมรับระดับโลกครั้งแรกให้กับตลาดคริปโต: สินทรัพย์คริปโตสามารถสร้างผลกระทบต่อความมั่งคั่งมหาศาลจากสภาพคล่องและเรื่องราวต่างๆ แต่ก็มีความเสี่ยงสูงมากเมื่อฟองสบู่แตก 2021: กระแสความเฟื่องฟูของ altcoin ในปี 2017 และความคลั่งไคล้ DeFi และ NFT หากกระแสความนิยมของ altcoin ในปี 2017 คือการเก็งกำไรที่ขับเคลื่อนโดย ICO ตลาด altcoin ในปี 2021 ก็เปรียบเสมือนงานรื่นเริงเต็มรูปแบบที่ขับเคลื่อนโดยกระแสความเฟื่องฟูของสภาพคล่องทั่วโลก สำหรับสภาพแวดล้อมทางเศรษฐกิจมหภาค ด้วยการระบาดของโควิด-19 ในต้นปี 2020 ธนาคารกลางสหรัฐฯ ได้ลดอัตราดอกเบี้ยลงอย่างรวดเร็วจนเกือบศูนย์และเริ่มใช้มาตรการผ่อนคลายเชิงปริมาณ (QE) ที่ไม่เคยมีมาก่อน ในเวลาเดียวกัน รัฐบาลสหรัฐฯ ได้เปิดตัวโครงการกระตุ้นเศรษฐกิจครั้งใหญ่ โดยแจกจ่ายเช็คเงินสดให้กับประชาชนโดยตรง มาตรการกระตุ้นเศรษฐกิจแบบคู่ขนานทั้งนโยบายการเงินแบบผ่อนคลายและนโยบายการคลังได้ส่งผลให้ตลาดการเงินมีสภาพคล่องอย่างล้นหลาม นำไปสู่การขยายตัวของสินทรัพย์ทั้งแบบดั้งเดิมและสินทรัพย์เสี่ยงไปพร้อมๆ กัน หลังจากการฟื้นตัวแบบตัววีของตลาดหุ้นสหรัฐฯ ในปี 2020 บิตคอยน์ทะลุ 20,000 ดอลลาร์สหรัฐฯ ภายในสิ้นปี และพุ่งขึ้นอย่างรวดเร็วสู่ 60,000 ดอลลาร์สหรัฐฯ ในไตรมาสแรกของปี 2021 เปิดโอกาสให้กับตลาดอัลต์คอยน์ ซึ่งแตกต่างจาก "การระเบิดแบบจุดเดียว" ที่เน้นไปที่ ICO ในปี 2017 ฤดูกาลอัลต์คอยน์ในปี 2021 กลับเป็นการเติบโตแบบหลายภาคส่วน สิ่งสำคัญที่สุดคือการพัฒนาอย่างรวดเร็วของ DeFi ค่า TVL (มูลค่าที่ถูกล็อก) ของโปรโตคอลอย่าง Uniswap, Aave และ Compound ได้เติบโตอย่างรวดเร็ว ผลักดันให้โทเค็น DeFi พัฒนาอย่างอิสระ ประการที่สอง การเกิดขึ้นของ NFT โดยมีโปรเจกต์อย่าง CryptoPunks และ Bored Ape ที่ทำให้ "ของสะสมดิจิทัล" เป็นประเด็นร้อนไปทั่วโลก นำไปสู่การเติบโตอย่างก้าวกระโดดของปริมาณการซื้อขายบนแพลตฟอร์มซื้อขายอย่าง OpenSea ขณะเดียวกัน ระบบนิเวศ Ethereum ที่กำลังเฟื่องฟูได้ผลักดันให้เกิดเครือข่ายสาธารณะใหม่ๆ อย่างเช่น Solana, Avalanche และ Polygon ซึ่งถือเป็นการเปิดศักราชใหม่ของการแข่งขันในเครือข่ายสาธารณะอย่างเป็นทางการด้วยแรงผลักดันนี้ ETH จึงพุ่งสูงขึ้นจากต่ำกว่า 1,000 ดอลลาร์ในช่วงต้นปีเป็น 4,800 ดอลลาร์ ขณะที่ SOL พุ่งสูงขึ้นจากต่ำกว่า 2 ดอลลาร์เป็น 250 ดอลลาร์ กลายเป็นหนึ่งในม้ามืดตัวฉกาจของปี มูลค่าตลาดคริปโตโดยรวมทะลุ 3 ล้านล้านดอลลาร์ในเดือนพฤศจิกายน 2021 ซึ่งเป็นจุดสูงสุดในประวัติศาสตร์ อย่างไรก็ตาม การขยายตัวอย่างรวดเร็วนี้ยังทำให้เกิดฟองสบู่อีกด้วย โครงการเลียนแบบจำนวนมาก ผลิตภัณฑ์ DeFi ที่มีการลงทุนทางการเงินมากเกินไป และเหรียญมีมที่ขาดการสนับสนุนพื้นฐาน ได้รับความนิยมอย่างรวดเร็วท่ามกลางกระแสเงินร้อนที่ไหลเข้ามา แต่กลับลดลงอย่างรวดเร็วเมื่อสภาพคล่องลดลง เมื่อวัฏจักรการขึ้นอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ เริ่มต้นในปี 2022 สภาพคล่องทั่วโลกก็ตึงตัวขึ้น และตลาดคริปโตก็เย็นตัวลงอย่างรวดเร็ว โดยโดยทั่วไปแล้ว altcoins ต่างๆ ปรับตัวลดลงอย่างรุนแรงถึง 70%-90% เมื่อมองย้อนกลับไป ฤดูกาล altcoin ปี 2021 แสดงให้เห็นถึงความมั่งคั่งมหาศาลที่ตลาดคริปโตสามารถบรรลุได้ ซึ่งขับเคลื่อนด้วยสภาพคล่องมหาศาลและเรื่องราวที่หลากหลาย
บทเรียนปัจจุบัน: การผ่อนคลายมาตรการป้องกันและฤดูกาลเลียนแบบ
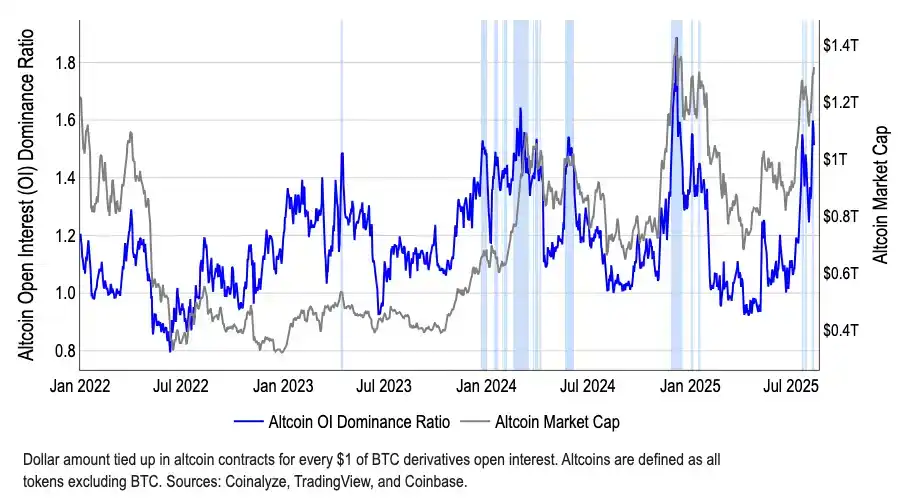
ในอดีต การลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ สามารถแบ่งได้เป็นสองประเภท ได้แก่ การลดอัตราดอกเบี้ยแบบป้องกันไว้ก่อนและการช่วยเหลือทางการเงิน การลดอัตราดอกเบี้ยแบบป้องกันไว้ก่อนเกิดขึ้นในปี 1990, 1995 และ 2019 การลดอัตราดอกเบี้ยเหล่านี้เกิดขึ้นก่อนภาวะเศรษฐกิจถดถอยอย่างรุนแรง และมีจุดประสงค์หลักเพื่อป้องกันความเสี่ยง ซึ่งมักจะสร้างแรงผลักดันการเติบโตใหม่ให้กับตลาด ในทางตรงกันข้าม ช่วงปี 2001 และ 2008 วิกฤตการณ์ทางการเงินบีบให้เศรษฐกิจต้องลดอัตราดอกเบี้ยลงอย่างมาก ส่งผลให้ตลาดตกต่ำลงอย่างรุนแรง ปัจจุบัน ตลาดแรงงานที่อ่อนแอ ภาษีศุลกากร และความไม่แน่นอนทางภูมิรัฐศาสตร์ แต่อัตราเงินเฟ้อที่เริ่มคลี่คลายลง ทำให้สภาพแวดล้อมโดยรวมดูคล้ายกับการลดการใช้จ่ายแบบ "ป้องกันไว้ก่อน" มากกว่าที่จะเป็นวิกฤต นี่คือเหตุผลที่สินทรัพย์เสี่ยงยังคงแข็งแกร่งขึ้นอย่างต่อเนื่องในปีนี้ โดยทั้ง Bitcoin และหุ้นสหรัฐฯ พุ่งสูงสุดเป็นประวัติการณ์ ตลาดคริปโตกำลังเผชิญกับสภาพแวดล้อมที่แตกต่างไปจากเดิม เป็นครั้งแรกที่นโยบายต่างๆ ได้รับการสนับสนุนอย่างไม่เคยปรากฏมาก่อน: สกุลเงินดิจิทัลแบบ Stablecoin กำลังค่อยๆ ถูกผนวกเข้าในกรอบการกำกับดูแล สินทรัพย์ดิจิทัล (DAT) และการบริหารจัดการคลัง ซึ่งเห็นได้จากกลยุทธ์ระดับจุลภาค กำลังกลายเป็นกระแสนิยมในการจัดสรรสินทรัพย์ขององค์กร สถาบันต่างๆ กำลังเข้าสู่ตลาดอย่างเป็นทางการผ่าน ETF และการสร้างโทเค็นของสินทรัพย์ในโลกแห่งความเป็นจริง (RWA) กำลังเร่งตัวขึ้น เรื่องราวที่หลากหลายเหล่านี้เชื่อมโยงกัน ผลักดันฐานตลาดให้กว้างขึ้นกว่าที่เคยเป็นมา ในขณะที่หลายคนถกเถียงกันว่าการลดอัตราดอกเบี้ยในเดือนกันยายนจะเป็นสัญญาณของการพุ่งสูงสุดในระยะสั้นของตลาดคริปโตหรือไม่ ความกังวลดังกล่าวอาจเกินจริงเมื่อมองจากมุมมองของกระแสเงินทุน กองทุนตลาดเงินของสหรัฐฯ มีมูลค่าสูงถึง 7.2 ล้านล้านดอลลาร์สหรัฐ โดยมีเงินทุนจำนวนมากถูกกักเก็บไว้ในตราสารที่มีความเสี่ยงต่ำ ในอดีต กระแสเงินทุนไหลออกจากกองทุนตลาดเงินมีความสัมพันธ์เชิงบวกกับกำไรจากสินทรัพย์เสี่ยง การปรับลดอัตราดอกเบี้ยจะทำให้ความน่าดึงดูดใจของผลตอบแทนลดลงเรื่อยๆ ซึ่งอาจนำไปสู่การปล่อยเงินทุนเข้าสู่คริปโตและสินทรัพย์เสี่ยงสูงอื่นๆ มากขึ้น การสะสมเงินสดที่ไม่เคยเกิดขึ้นมาก่อนนี้ ถือได้ว่าเป็นปัจจัยกระตุ้นที่มีศักยภาพมากที่สุดสำหรับตลาดกระทิงนี้ยิ่งไปกว่านั้น ในเชิงโครงสร้าง เงินทุนเริ่มทยอยไหลออกจาก Bitcoin ส่วนแบ่งตลาดของ BTC ลดลงจาก 65% ในเดือนพฤษภาคม เหลือ 59% ในเดือนสิงหาคม ขณะเดียวกัน มูลค่าตลาดรวมของ altcoin ก็เพิ่มขึ้นกว่า 50% นับตั้งแต่ต้นเดือนกรกฎาคม แตะที่ 1.4 ล้านล้านดอลลาร์สหรัฐ แม้ว่าดัชนี "Alt Season Index" ของ CoinMarketCap จะยังคงอยู่ประมาณ 40 ซึ่งยังห่างไกลจากเกณฑ์ 75 ซึ่งเป็นเกณฑ์ปกติของ altcoin ฤดูกาล ความแตกต่างระหว่างตัวบ่งชี้ที่เชื่องช้าและมูลค่าตลาดที่พุ่งสูงขึ้นนี้ แสดงให้เห็นว่าเงินทุนไหลเข้าสู่ภาคส่วนเฉพาะอย่างเฉพาะเจาะจง โดยเฉพาะอย่างยิ่ง Ethereum (ETH) ETH ไม่เพียงแต่ได้รับประโยชน์จากความสนใจของสถาบันใน ETF ที่มีมูลค่าเกิน 2.2 หมื่นล้านดอลลาร์สหรัฐเท่านั้น แต่ยังเป็นหัวใจสำคัญของ stablecoin และ RWAs อีกด้วย ทำให้ ETH เป็นสินทรัพย์ที่น่าสนใจกว่า Bitcoin
บทความที่เกี่ยวข้อง: รายงาน Coinbase: เงินสด 7 ล้านล้านดอลลาร์พร้อมใช้ ฤดูกาล Altcoin อาจมาถึงในเดือนกันยายน
สรุป
ตรรกะเบื้องหลังตลาดกระทิงครั้งนี้แตกต่างจากตลาดกระทิงในอดีตอย่างสิ้นเชิง ด้วยจำนวนโครงการที่มากมายมหาศาล จึงเป็นไปไม่ได้ที่จะเลียนแบบปรากฏการณ์ "ราคาเหรียญพุ่งสูงขึ้นหลายล้านเหรียญ" นักลงทุนกำลังให้ความสำคัญกับการลงทุนแบบเน้นคุณค่าและโอกาสเชิงโครงสร้างมากขึ้นเรื่อยๆ เงินทุนไหลเข้าโครงการชั้นนำที่มีกระแสเงินสดที่แท้จริง โอกาสในการปฏิบัติตามกฎระเบียบ หรือเรื่องราวที่น่าสนใจ ขณะที่สินทรัพย์ระยะยาวที่ขาดปัจจัยสนับสนุนพื้นฐานก็มีแนวโน้มที่จะถูกทำให้กลายเป็นส่วนน้อย
ขณะเดียวกัน มูลค่าตลาดโดยรวมก็อยู่ในระดับสูงอยู่แล้ว และยังไม่ชัดเจนว่ากลยุทธ์ด้านการเงินของกระทรวงการคลังมีความเสี่ยงที่จะตกอยู่ภายใต้อิทธิพลทางการเงินมากเกินไปหรือไม่ การเทขายอย่างหนักโดยสถาบันหรือเจ้าของโครงการอาจก่อให้เกิดการแตกตื่นและส่งผลกระทบต่อตลาดได้อย่างง่ายดาย เมื่อประกอบกับความไม่แน่นอนของเศรษฐกิจมหภาคทั่วโลก (เช่น ภาษีศุลกากรและภูมิรัฐศาสตร์) นักลงทุนจึงไม่สามารถมองข้ามความผันผวนที่อาจเกิดขึ้นได้ ดังนั้น แม้ว่าเราจะมองในแง่ดีเกี่ยวกับผลประกอบการของสินทรัพย์คริปโตท่ามกลางวัฏจักรของการปรับลดอัตราดอกเบี้ยและนโยบายที่เอื้ออำนวย แต่เราต้องยอมรับว่านี่เป็นตลาดกระทิงเชิงโครงสร้างมากกว่าการพุ่งขึ้นของราคาโดยทั่วไป การลงทุนอย่างมีเหตุผลและการคัดเลือกภาคส่วนอย่างรอบคอบเป็นกุญแจสำคัญในการรับมือกับความผันผวน
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง