



หากธนาคารกลางสหรัฐฯ เริ่มลดอัตราดอกเบี้ย หุ้นใดจะชนะ: Bitcoin, ทองคำ หรือหุ้นสหรัฐฯ?
หัวข้อต้นฉบับ: "ทบทวนวงจรการลดอัตราดอกเบี้ยของเฟด: Bitcoin, ตลาดหุ้น และทองคำจะไปในทิศทางใด?"
ผู้เขียนต้นฉบับ: David, TechFlow
"พักสักครู่และรอการตัดสินใจของเฟดก่อนดำเนินการใดๆ" ช่วงนี้นักลงทุนต่างเฝ้ารออย่างใจจดใจจ่อ
ธนาคารกลางสหรัฐฯ จะประกาศการตัดสินใจเรื่องอัตราดอกเบี้ยครั้งล่าสุดในเวลา 2:00 น. ตามเวลาปักกิ่งของวันที่ 18 กันยายน ซึ่งเป็นการประชุมครั้งที่ 5 นับตั้งแต่การลดอัตราดอกเบี้ยในเดือนกันยายนครั้งก่อน ตลาดคาดการณ์ว่าจะมีการลดอัตราดอกเบี้ยอีก 25 จุดพื้นฐาน จาก 4.5% ในปัจจุบัน เป็น 4.25%
เมื่อปีที่แล้ว ทุกคนต่างรอคอยการเริ่มต้นของวงจรการลดอัตราดอกเบี้ย แต่ตอนนี้เราก็ผ่านมาครึ่งทางแล้ว
ทำไมทุกคนถึงรอคอยการตัดสินใจครั้งนี้? เพราะประวัติศาสตร์บอกเราว่าเมื่อธนาคารกลางสหรัฐฯ เริ่มลดอัตราดอกเบี้ย สินทรัพย์ต่างๆ มักจะเผชิญกับกิจกรรมทางการตลาดที่พุ่งสูงขึ้น ดังนั้น การลดอัตราดอกเบี้ยครั้งนี้ Bitcoin จะมุ่งหน้าไปทางไหน? ตลาดหุ้นและทองคำจะเป็นอย่างไร? หากมองย้อนกลับไปที่วัฏจักรการลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ตลอด 30 ปีที่ผ่านมา บางทีเราอาจหาคำตอบจากข้อมูลในอดีตได้ แล้วเรากำลังอยู่ในวัฏจักรการลดอัตราดอกเบี้ยแบบไหน? ในอดีต การลดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ ไม่เคยเป็นเรื่องง่าย บางครั้ง การลดอัตราดอกเบี้ยเป็นแรงกระตุ้นเศรษฐกิจ กระตุ้นให้ราคาตลาดพุ่งสูงขึ้น แต่ในบางครั้ง การลดอัตราดอกเบี้ยอาจเป็นสัญญาณเตือนวิกฤตครั้งใหญ่ที่กำลังจะมาถึง และราคาสินทรัพย์ก็อาจไม่ได้ปรับตัวสูงขึ้นตามไปด้วย ในปี 1995 การลดอัตราดอกเบี้ยเพื่อป้องกันไว้ก่อน ประธานธนาคารกลางสหรัฐฯ ในขณะนั้น อลัน กรีนสแปน ต้องเผชิญกับ "ภาวะกลืนไม่เข้าคายไม่ออก" คือการเติบโตทางเศรษฐกิจที่แข็งแกร่ง แต่มีสัญญาณของภาวะร้อนแรงเกินไป เขาจึงเลือก "การลดอัตราดอกเบี้ยเชิงป้องกัน" โดยลดอัตราดอกเบี้ยจาก 6% เหลือ 5.25% หรือเพียง 75 จุดพื้นฐาน ผลลัพธ์ที่ได้คืออะไร? ตลาดหุ้นสหรัฐฯ เข้าสู่ตลาดกระทิงห้าปีที่รุ่งโรจน์ที่สุดในยุคดอทคอม โดยดัชนีแนสแด็กคอมโพสิตมีมูลค่าเพิ่มขึ้นห้าเท่าในอีกห้าปีข้างหน้า นับเป็นการลงจอดแบบนุ่มนวลตามตำราเรียน ในปี 2550 ตามมาด้วยการลดอัตราดอกเบี้ยแบบเดียวกับที่รัฐบาลให้เงินช่วยเหลือ ดังที่ปรากฏในภาพยนตร์เรื่อง "The Big Short" วิกฤตสินเชื่อที่อยู่อาศัยซับไพรม์กำลังเกิดขึ้นแล้ว แต่มีน้อยคนนักที่จะตระหนักถึงขนาดของมัน เมื่อเฟดเริ่มลดอัตราดอกเบี้ยจาก 5.25% ในเดือนกันยายนของปีนั้น ตลาดยังคงคึกคัก โดยดัชนี S&P 500 เพิ่งแตะระดับสูงสุดเป็นประวัติการณ์แต่ทุกคนรู้ว่าเกิดอะไรขึ้นต่อจากนั้น: Lehman Brothers ล้มละลาย ก่อให้เกิดวิกฤตการณ์ทางการเงินทั่วโลก ธนาคารกลางสหรัฐฯ ถูกบังคับให้ลดอัตราดอกเบี้ยจาก 5.25% เหลือ 0.25% หรือลดลง 500 จุดพื้นฐาน ภายในเวลาเพียง 15 เดือน การช่วยเหลือที่ล่าช้านี้ก็ยังไม่สามารถป้องกันเศรษฐกิจไม่ให้ถดถอยเข้าสู่ภาวะถดถอยครั้งเลวร้ายที่สุดนับตั้งแต่ภาวะเศรษฐกิจตกต่ำครั้งใหญ่ ในปี 2020 การลดอัตราดอกเบี้ยอย่างตื่นตระหนกก็เกิดขึ้น การระบาดใหญ่ของโควิด-19 ที่ไม่คาดคิดก็เกิดขึ้น ทำให้ธนาคารกลางสหรัฐฯ ต้องลดอัตราดอกเบี้ยฉุกเฉินสองครั้งในวันที่ 3 และ 15 มีนาคม โดยลดอัตราดอกเบี้ยจาก 1.75% เหลือ 0.25% ในเวลาเพียง 10 วัน พร้อมกันนั้น ธนาคารกลางสหรัฐฯ ยังได้เริ่มใช้มาตรการผ่อนคลายเชิงปริมาณแบบไม่จำกัด ซึ่งทำให้งบดุลเพิ่มขึ้นจาก 4 ล้านล้านดอลลาร์ เป็น 9 ล้านล้านดอลลาร์ ระดับการผ่อนคลายทางการเงินที่ไม่เคยเกิดขึ้นมาก่อนนี้ได้สร้างฉากที่แปลกประหลาดที่สุดฉากหนึ่งในประวัติศาสตร์การเงิน นั่นคือ เศรษฐกิจที่แท้จริงหยุดชะงัก ในขณะที่สินทรัพย์ทางการเงินกลับเจริญรุ่งเรือง Bitcoin พุ่งขึ้นจาก 3,800 ดอลลาร์ในเดือนมีนาคม 2020 เป็น 69,000 ดอลลาร์ในเดือนพฤศจิกายน 2021 ซึ่งเพิ่มขึ้นมากกว่า 17 เท่า
เมื่อมองย้อนกลับไปที่โมเดลการลดอัตราดอกเบี้ยทั้งสามโมเดลนี้ คุณจะเห็นการเปลี่ยนแปลงสินทรัพย์สามอย่างที่มีผลลัพธ์คล้ายคลึงกันแต่มีกระบวนการที่แตกต่างกัน:
· การลดอัตราดอกเบี้ยเชิงป้องกัน: การลดอัตราดอกเบี้ยเล็กน้อย การลงจอดอย่างนุ่มนวลสำหรับเศรษฐกิจ และการเพิ่มขึ้นอย่างต่อเนื่องของสินทรัพย์
· การลดอัตราดอกเบี้ยเพื่อการบรรเทา: การลดอัตราดอกเบี้ยครั้งใหญ่ การลงจอดอย่างนุ่มนวลสำหรับเศรษฐกิจ และการลดลงตามด้วยการเพิ่มขึ้นของสินทรัพย์
· การลดอัตราดอกเบี้ยแบบตื่นตระหนก: การลดอัตราดอกเบี้ยฉุกเฉิน ความผันผวนอย่างรุนแรง และการกลับตัวเป็นรูปตัววีของสินทรัพย์
แล้ว ในปี 2025 เราอยู่ในสถานการณ์ใด
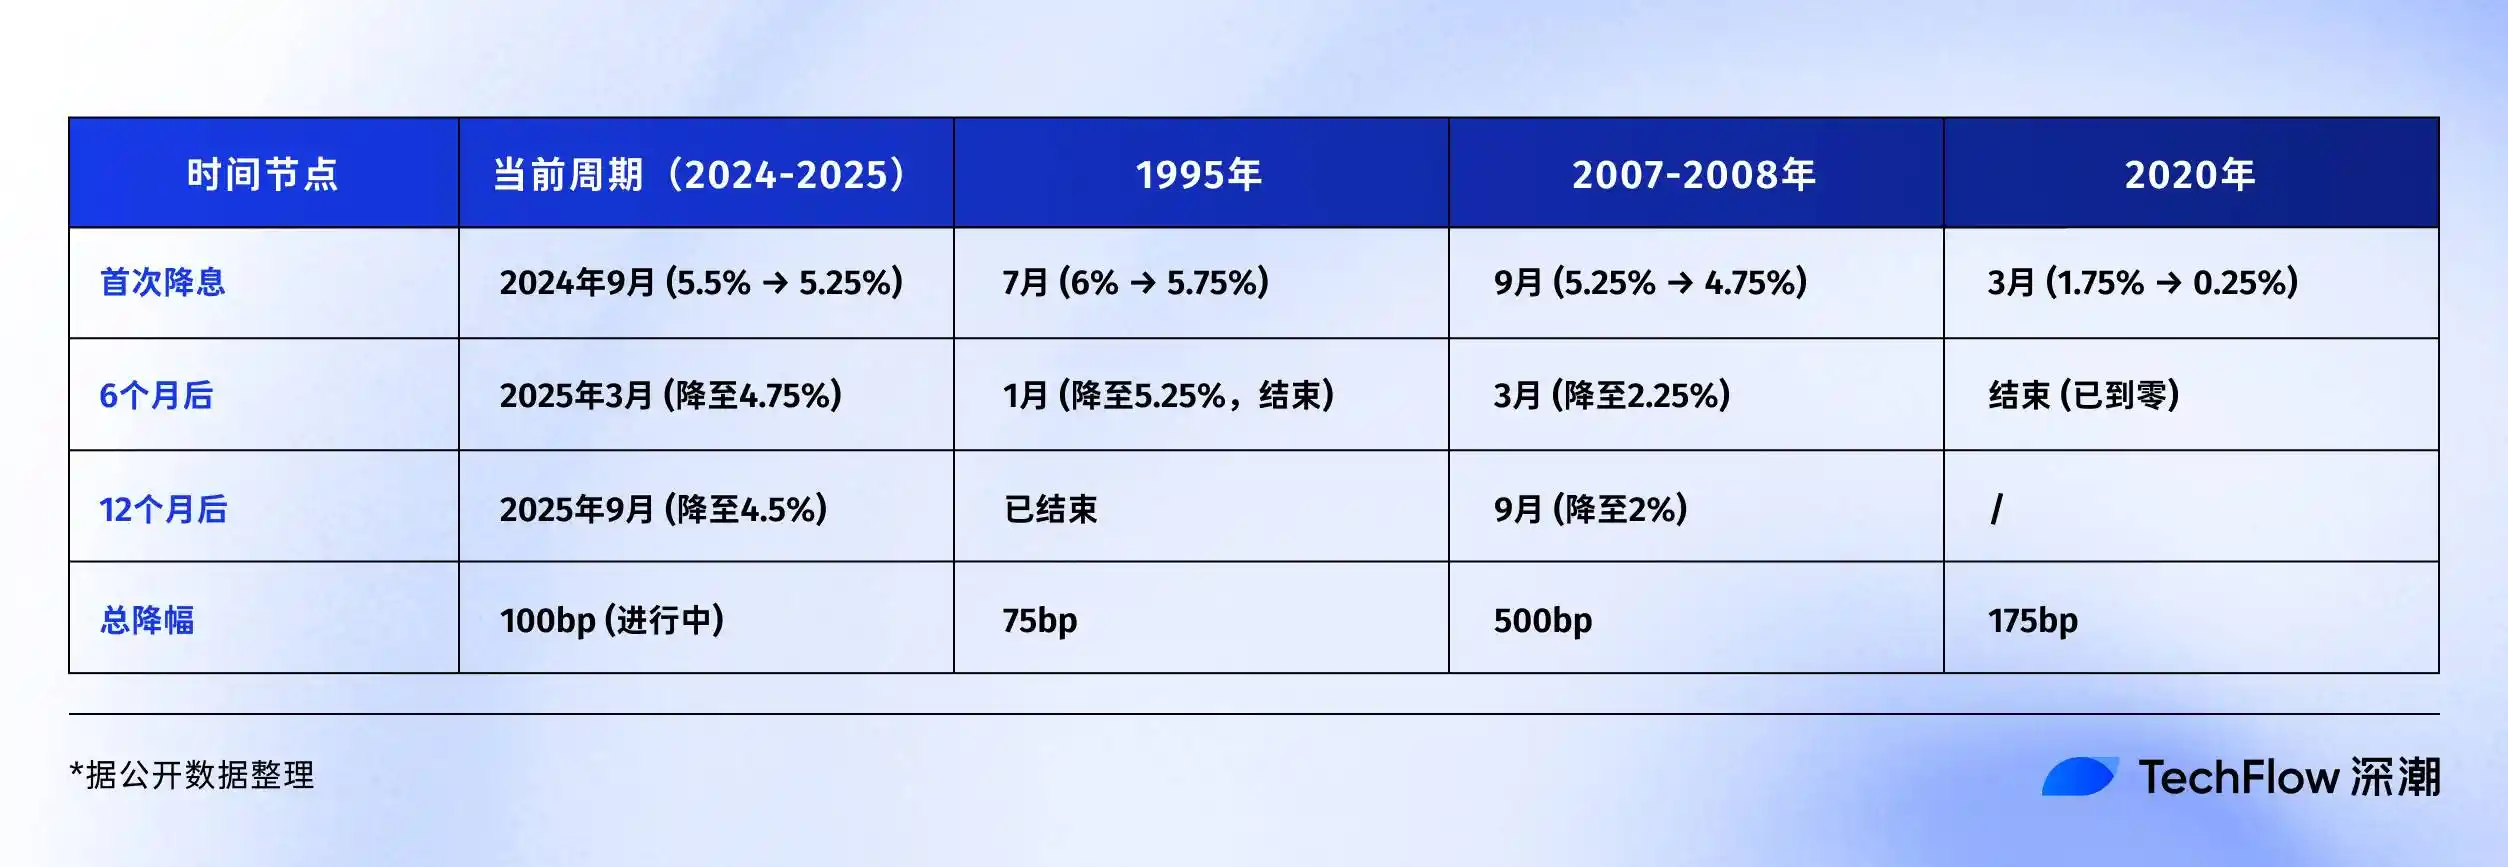
จากข้อมูล การปรับลดอัตราดอกเบี้ยในปัจจุบันนั้นคล้ายกับการปรับลดอัตราดอกเบี้ยเพื่อป้องกันไว้ก่อนในปี 1995 อัตราการว่างงานอยู่ที่ 4.1% ซึ่งไม่สูงนัก GDP ยังคงเติบโต ไม่ได้อยู่ในภาวะถดถอย และอัตราเงินเฟ้อลดลงจากจุดสูงสุดที่ 9% ในปี 2022 เหลือประมาณ 3%
อย่างไรก็ตาม มีรายละเอียดที่น่ากังวลบางประการที่ควรทราบ:
ประการแรก ตลาดหุ้นอยู่ในระดับสูงสุดเป็นประวัติการณ์เมื่อมีการปรับลดอัตราดอกเบี้ย โดยดัชนี S&P 500 เพิ่มขึ้นกว่า 20% ในปีนี้
ในอดีต ตลาดหุ้นเพิ่งฟื้นตัวจากจุดต่ำสุดเมื่อมีการปรับลดอัตราดอกเบี้ยในปี 1995 และตลาดหุ้นอยู่ในระดับสูงเมื่อมีการลดอัตราดอกเบี้ยในปี 2550 แต่หลังจากนั้นก็พังทลายลง
ประการที่สอง อัตราส่วนหนี้สาธารณะต่อผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ของรัฐบาลสหรัฐฯ สูงถึง 123% ซึ่งสูงเกินกว่า 64% ในปี 2550 มาก ซึ่งยังจำกัดขอบเขตของรัฐบาลในการกระตุ้นเศรษฐกิจอีกด้วยแต่ไม่ว่าจะใช้รูปแบบการลดอัตราดอกเบี้ยอย่างไร สิ่งหนึ่งที่แน่นอนคือ ประตูน้ำแห่งสภาพคล่องกำลังจะเปิดออก สถานการณ์การลดอัตราดอกเบี้ยของตลาดคริปโต: จะเกิดอะไรขึ้นกับตลาดคริปโตในครั้งนี้เมื่อธนาคารกลางสหรัฐฯ (เฟด) เปิดมาตรการอีกครั้ง เพื่อตอบคำถามนี้ เราต้องเข้าใจก่อนว่าตลาดคริปโตได้ประสบกับอะไรในรอบการลดอัตราดอกเบี้ยครั้งก่อน ตั้งแต่ปี 2019 ถึง 2020 เมื่อมูลค่าตลาดเพียง 2 แสนล้านดอลลาร์สหรัฐ กลับมีสภาพคล่องเพิ่มขึ้นเป็นล้านล้านดอลลาร์สหรัฐ การพุ่งขึ้นของราคาสินทรัพย์ทั้งหมดไม่ใช่เหตุการณ์ที่เกิดขึ้นเพียงครั้งเดียว รอบการลดอัตราดอกเบี้ยปี 2019: มากมายแต่แทบไม่มีการดำเนินการใดๆ ในวันที่ 31 กรกฎาคมของปีนั้น ธนาคารกลางสหรัฐฯ ได้ลดอัตราดอกเบี้ยเป็นครั้งแรกในรอบทศวรรษ ซึ่งน่าจะเป็นผลดีอย่างมากต่อตลาดคริปโตในขณะนั้น ที่น่าสนใจคือ Bitcoin ดูเหมือนจะได้รับข่าวนี้เร็ว ในช่วงปลายเดือนมิถุนายน Bitcoin เริ่มพุ่งขึ้นจาก 9,000 ดอลลาร์สหรัฐ และแตะ 13,000 ดอลลาร์สหรัฐในช่วงกลางเดือนกรกฎาคม ตลาดกำลังเดิมพันว่าการลดอัตราดอกเบี้ยจะนำไปสู่ตลาดกระทิงรอบใหม่ แต่เมื่อการลดอัตราดอกเบี้ยเกิดขึ้นจริง ผลประกอบการกลับน่าประหลาดใจ ในวันที่ 31 กรกฎาคม ซึ่งเป็นวันที่ลดอัตราดอกเบี้ย Bitcoin ผันผวนอยู่ที่ประมาณ 12,000 ดอลลาร์ แต่กลับร่วงลงแทนที่จะเพิ่มขึ้น ในเดือนสิงหาคม ราคาลดลงต่ำกว่า 10,000 ดอลลาร์ และในเดือนธันวาคม ราคาก็ตกลงมาอยู่ที่ประมาณ 7,000 ดอลลาร์ เหตุใดจึงเกิดขึ้น? เมื่อมองย้อนกลับไป อาจมีหลายสาเหตุ ประการแรก การลดอัตราดอกเบี้ย 75 จุดพื้นฐานนั้นค่อนข้างน้อย ทำให้สภาพคล่องลดลงอย่างจำกัด ประการที่สอง ตลาดคริปโตเพิ่งฟื้นตัวจากตลาดหมีในปี 2018 และความเชื่อมั่นของนักลงทุนอยู่ในระดับต่ำ ที่สำคัญที่สุดคือ สถาบันแบบดั้งเดิมยังคงนิ่งเฉย เงินทุนจากการลดอัตราดอกเบี้ยรอบนี้ส่วนใหญ่ไหลเข้าสู่ตลาดหุ้น โดยดัชนี S&P 500 เพิ่มขึ้นเกือบ 10% ในช่วงเวลาเดียวกัน วัฏจักรการลดอัตราดอกเบี้ยปี 2020: ความผันผวนครั้งยิ่งใหญ่หลังเหตุการณ์ 3.12 ภายในสัปดาห์แรกของเดือนมีนาคม ตลาดได้สัมผัสถึงวิกฤตแล้ว ในวันที่ 3 มีนาคม ธนาคารกลางสหรัฐฯ ได้ดำเนินการลดอัตราดอกเบี้ยฉุกเฉิน 50 จุดพื้นฐาน แทนที่จะปรับตัวสูงขึ้น Bitcoin กลับร่วงลงจาก 8,800 ดอลลาร์เหลือ 8,400 ดอลลาร์ ตรรกะของตลาดคือ การลดอัตราดอกเบี้ยฉุกเฉิน = ปัญหาเศรษฐกิจครั้งใหญ่ = การหลบหนี สัปดาห์ต่อมาเป็นช่วงเวลาที่มืดมนที่สุดของตลาดคริปโต ในวันที่ 12 มีนาคม Bitcoin ร่วงลงจาก 8,000 ดอลลาร์เหลือ 3,800 ดอลลาร์ ซึ่งลดลงมากกว่า 50% ใน 24 ชั่วโมง Ethereum ได้รับผลกระทบที่เลวร้ายยิ่งกว่า โดยร่วงลงจาก 240 ดอลลาร์เหลือ 90 ดอลลาร์โศกนาฏกรรมสุดคลาสสิก "3.12" กลายเป็นความทรงจำอันเจ็บปวดร่วมกันของตลาดคริปโต การร่วงลงของราคาในวันนั้น แท้จริงแล้วเป็นส่วนหนึ่งของวิกฤตสภาพคล่องทั่วโลก ความตื่นตระหนกจากการระบาดใหญ่ได้กระตุ้นให้เกิดการเทขายสินทรัพย์ทั้งหมด ไม่ว่าจะเป็นเซอร์กิตเบรกเกอร์ของตลาดหุ้น ราคาทองคำที่ตกต่ำ และแม้แต่พันธบัตรรัฐบาลสหรัฐฯ นักลงทุนต่างเทขายทุกอย่างอย่างบ้าคลั่งเพื่อแลกกับเงินสด แม้แต่ Bitcoin หรือ "ทองคำดิจิทัล" ที่น่าเศร้ายิ่งกว่านั้นคือ เลเวอเรจที่สูงในตลาดคริปโตยิ่งทำให้การตกต่ำรุนแรงขึ้น ในตลาดอนุพันธ์อย่าง BitMEX มีสถานะซื้อ (Long Position) จำนวนมากที่มีเลเวอเรจ 100 เท่าถูกขายออกไป ส่งผลให้เกิดปฏิกิริยาลูกโซ่ของการเทขายเหมือนหิมะถล่ม ภายในไม่กี่ชั่วโมง จำนวนเงินทั้งหมดที่ถูกเทขายทั่วทั้งเครือข่ายก็พุ่งสูงกว่า 3 พันล้านดอลลาร์สหรัฐ แต่เมื่อทุกคนคิดว่าตลาดกำลังจะเข้าสู่ศูนย์ ก็มีเหตุการณ์พลิกผันเกิดขึ้น ในวันที่ 15 มีนาคม ธนาคารกลางสหรัฐฯ ประกาศลดอัตราดอกเบี้ยลงเหลือ 0-0.25% และเปิดตัวโครงการผ่อนคลายเชิงปริมาณ (QE) มูลค่า 7 แสนล้านดอลลาร์สหรัฐในเวลาเดียวกัน เมื่อวันที่ 23 มีนาคม ธนาคารกลางสหรัฐฯ ได้เปิดตัวกลยุทธ์ "QE แบบไม่จำกัด" หลังจากที่ Bitcoin ร่วงลงไปแตะระดับต่ำสุดที่ 3,800 ดอลลาร์สหรัฐฯ มันก็เริ่มฟื้นตัวอย่างยิ่งใหญ่:· 13 มีนาคม 2020: 3,800 ดอลลาร์สหรัฐฯ (จุดต่ำสุด)
· พฤษภาคม 2020: 10,000 ดอลลาร์สหรัฐฯ (เพิ่มขึ้น 160% ใน 2 เดือน)
· ตุลาคม 2020: 13,000 ดอลลาร์สหรัฐฯ (เพิ่มขึ้น 240% ใน 7 เดือน)
· ธันวาคม 2020: 29,000 ดอลลาร์สหรัฐฯ (เพิ่มขึ้น 660% ใน 9 เดือน)
· เมษายน 2021: 64,000 ดอลลาร์สหรัฐฯ (เพิ่มขึ้น 1580% ใน 13 เดือน)
· พฤศจิกายน 2021: 69,000 ดอลลาร์สหรัฐฯ (เพิ่มขึ้น 20 เดือน)
1715%)
ไม่ใช่แค่ Bitcoin เท่านั้น ตลาดคริปโตทั้งหมดก็กำลังเฉลิมฉลองเช่นกัน Ethereum พุ่งสูงขึ้นจากจุดสูงสุดที่ 90 ดอลลาร์สหรัฐฯ เป็น 4,800 ดอลลาร์สหรัฐฯ เพิ่มขึ้น 53 เท่า โทเค็น DeFi หลายตัวมีมูลค่าเพิ่มขึ้นกว่าร้อยเท่า มูลค่าตลาดรวมของตลาดคริปโตเพิ่มขึ้นจาก 150 พันล้านดอลลาร์สหรัฐฯ ในเดือนมีนาคม 2020 เป็น 3 ล้านล้านดอลลาร์สหรัฐฯ ในเดือนพฤศจิกายน 2021
เมื่อเปรียบเทียบปี 2019 และ 2020 เหตุใดตลาดจึงมีปฏิกิริยาต่อการลดอัตราดอกเบี้ยทั้งสองครั้งแตกต่างกันมาก
เมื่อมองย้อนกลับไป คำตอบนั้นง่ายมาก: ขนาดของการลดอัตราดอกเบี้ยเป็นตัวกำหนดขนาดของเงินทุนไหลเข้า
การลดอัตราดอกเบี้ยในปี 2020 ประกอบกับมาตรการผ่อนคลายเชิงปริมาณแบบไม่จำกัด เปรียบเสมือนการเปิดประตูน้ำ งบดุลของธนาคารกลางสหรัฐฯ เพิ่มขึ้นจาก 4 ล้านล้านดอลลาร์สหรัฐฯ เป็น 9 ล้านล้านดอลลาร์สหรัฐฯ ทันทีทันใด ทำให้เกิดสภาพคล่องเพิ่มขึ้น 5 ล้านล้านดอลลาร์สหรัฐฯ
แม้ว่าจะมีเพียง 1% ของเงินทุนที่ไหลเข้าสู่ตลาดคริปโต ก็ยังคงมีมูลค่าถึง 5 หมื่นล้านดอลลาร์สหรัฐ ซึ่งคิดเป็น 1 ใน 3 ของมูลค่าตลาดรวมของตลาดคริปโตทั้งหมด ณ ต้นปี 2020 นอกจากนี้ ปี 2020 ยังได้เห็นการเปลี่ยนแปลงในความรู้สึกของนักลงทุนจากความตื่นตระหนกอย่างรุนแรงไปสู่ความโลภอย่างสุดโต่ง ในเดือนมีนาคม ทุกคนต่างขายทุกอย่างเพื่อแลกกับเงินสด และภายในสิ้นปี ทุกคนต่างกู้ยืมเงินเพื่อซื้อสินทรัพย์ ความผันผวนนี้ยิ่งทำให้ราคาผันผวนรุนแรงขึ้น ที่สำคัญกว่านั้น สถาบันต่างๆ ก็เข้ามาในตลาดเช่นกัน MicroStrategy เริ่มซื้อ Bitcoin ในเดือนสิงหาคม 2020 โดยได้รับเหรียญรวมกันมากกว่า 100,000 เหรียญ Tesla ประกาศซื้อ Bitcoin มูลค่า 1.5 พันล้านดอลลาร์สหรัฐในเดือนกุมภาพันธ์ 2021 สัดส่วนการถือครองของ Grayscale Bitcoin Trust (GBTC) เพิ่มขึ้นจาก 200,000 เหรียญในช่วงต้นปี 2020 เป็น 650,000 เหรียญภายในสิ้นปี นักลงทุนสถาบันเหล่านี้ไม่เพียงแต่ลงทุนด้วยเงินจริงเท่านั้น แต่ที่สำคัญยิ่งกว่านั้น พวกเขายังให้การสนับสนุนอย่างแข็งแกร่งอีกด้วย 2025: ประวัติศาสตร์ซ้ำรอย? เมื่อพิจารณาถึงขอบเขตของการลดอัตราดอกเบี้ย ตลาดคาดการณ์ว่าจะมีการลดอัตราดอกเบี้ยลง 25 จุดพื้นฐานในวันที่ 17 กันยายน ซึ่งนี่เป็นเพียงจุดเริ่มต้นเท่านั้น จากข้อมูลเศรษฐกิจในปัจจุบัน วงจรการลดอัตราดอกเบี้ยทั้งหมด (ในช่วง 12-18 เดือนข้างหน้า) อาจเห็นการลดอัตราดอกเบี้ยลงสะสม 100-150 จุดพื้นฐาน ซึ่งจะทำให้อัตราดอกเบี้ยอยู่ที่ประมาณ 3.0-3.5% ในที่สุด ช่วงนี้อยู่ระหว่างการปรับลด 75 จุดพื้นฐานในปี 2019 และการปรับลด 0 จุดในปี 2020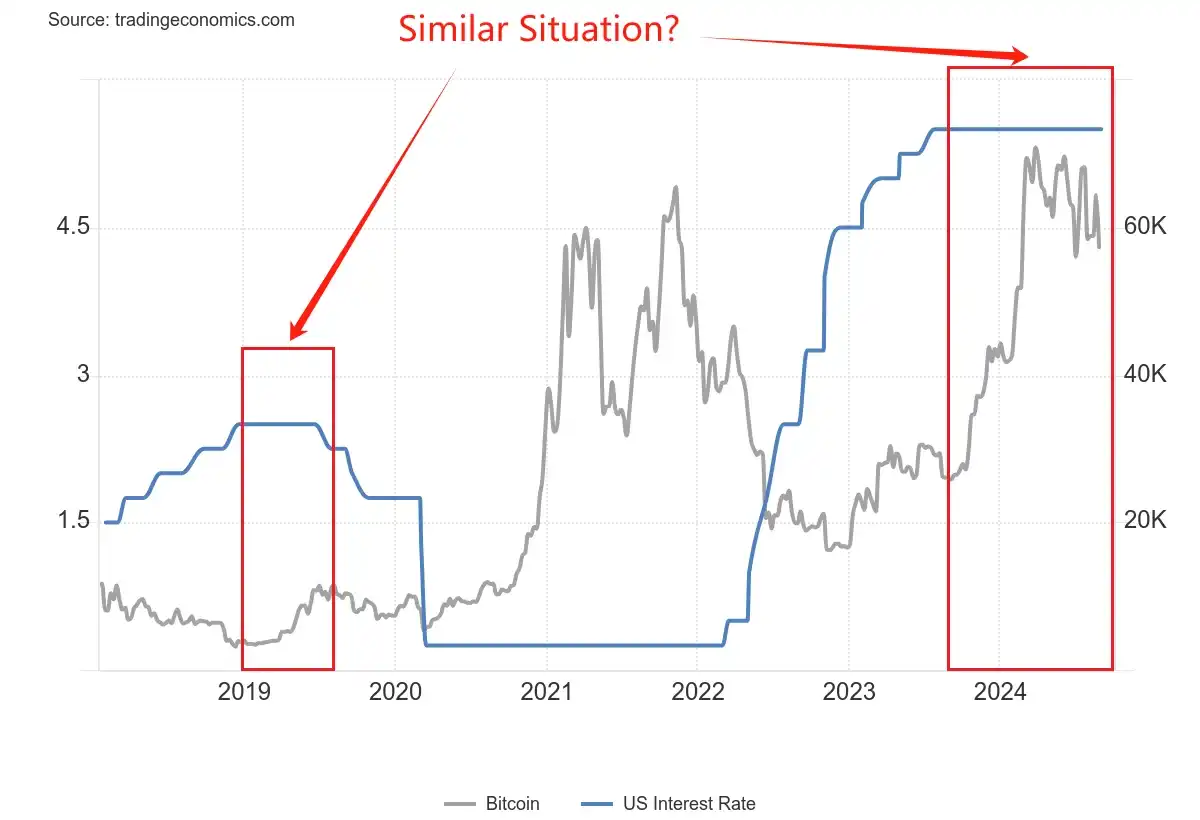
จากมุมมองของตลาด Bitcoin ใกล้แตะระดับสูงสุดตลอดกาลที่ 115,000 ดอลลาร์แล้ว ทำให้มีโอกาสปรับตัวขึ้นอย่างมีนัยสำคัญน้อยกว่าในเดือนมีนาคม 2020 อย่างไรก็ตาม ต่างจากปี 2019 ที่ตลาดเพิ่งฟื้นตัวจากตลาดหมี ความเชื่อมั่นของตลาดยังคงแข็งแกร่งอยู่มาก
จากมุมมองของสถาบัน การอนุมัติ Bitcoin ETF ถือเป็นจุดเปลี่ยนสำคัญ ในปี 2020 สถาบันต่างๆ ยังเป็นผู้ซื้อที่ยังไม่มั่นใจ แต่ตอนนี้พวกเขามีเครื่องมือการลงทุนที่ได้มาตรฐานแล้ว อย่างไรก็ตาม สถาบันต่างๆ ก็มีความรอบรู้มากขึ้น และจะหลีกเลี่ยงการซื้อของแบบฟุ่มเฟือยที่เกิดจาก FOMO ในปี 2020-2021
บางทีในปี 2024-2025 เราอาจได้เห็นสถานการณ์ที่สาม ซึ่งไม่ใช่ความน่าเบื่อหน่ายในปี 2019 หรือความคลั่งไคล้ในปี 2020 แต่เป็น "ความเบิกบานใจอย่างมีเหตุผล" แทน ราคา Bitcoin อาจไม่เพิ่มขึ้นอีก 17 เท่า แต่การเพิ่มขึ้นอย่างต่อเนื่องเมื่อประตูสภาพคล่องเปิดออกนั้นเป็นตรรกะที่น่าเชื่อถือกว่า
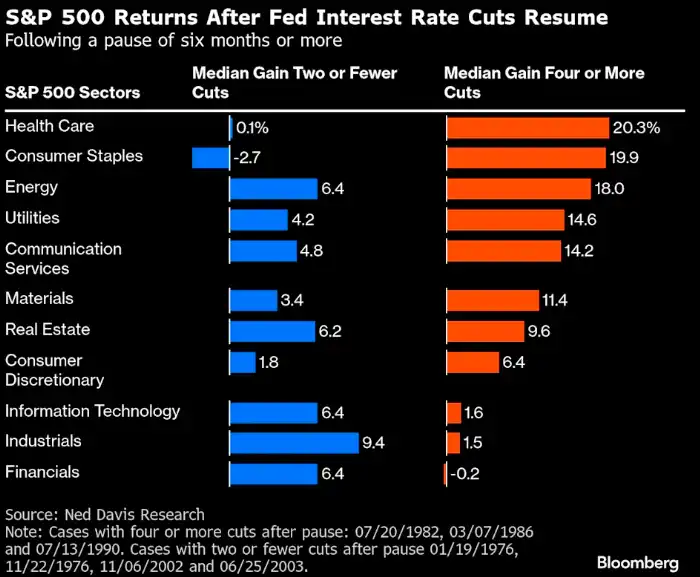
กุญแจสำคัญยังอยู่ที่ประสิทธิภาพของสินทรัพย์อื่นๆ ด้วย หากทั้งตลาดหุ้นและทองคำปรับตัวสูงขึ้น เงินทุนจะถูกเบี่ยงเบนไป ประสิทธิภาพของสินทรัพย์แบบดั้งเดิมในช่วงที่มีการปรับลดอัตราดอกเบี้ย การปรับลดอัตราดอกเบี้ยไม่เพียงแต่ส่งผลกระทบต่อตลาดคริปโตเท่านั้น แต่ประสิทธิภาพของสินทรัพย์แบบดั้งเดิมก็ควรค่าแก่การให้ความสนใจเช่นกัน การทำความเข้าใจรูปแบบผลการดำเนินงานในอดีตของสินทรัพย์เหล่านี้เป็นสิ่งสำคัญสำหรับนักลงทุนคริปโต เนื่องจากเป็นทั้งแหล่งเงินทุนและคู่แข่ง หุ้นสหรัฐฯ: การปรับลดอัตราดอกเบี้ยไม่ได้นำไปสู่ตลาดกระทิงเสมอไป จากข้อมูลการวิจัยของ BMO เราสามารถเห็นผลการดำเนินงานโดยละเอียดของดัชนี S&P 500 ในช่วงรอบการปรับลดอัตราดอกเบี้ยในช่วง 40 ปีที่ผ่านมา: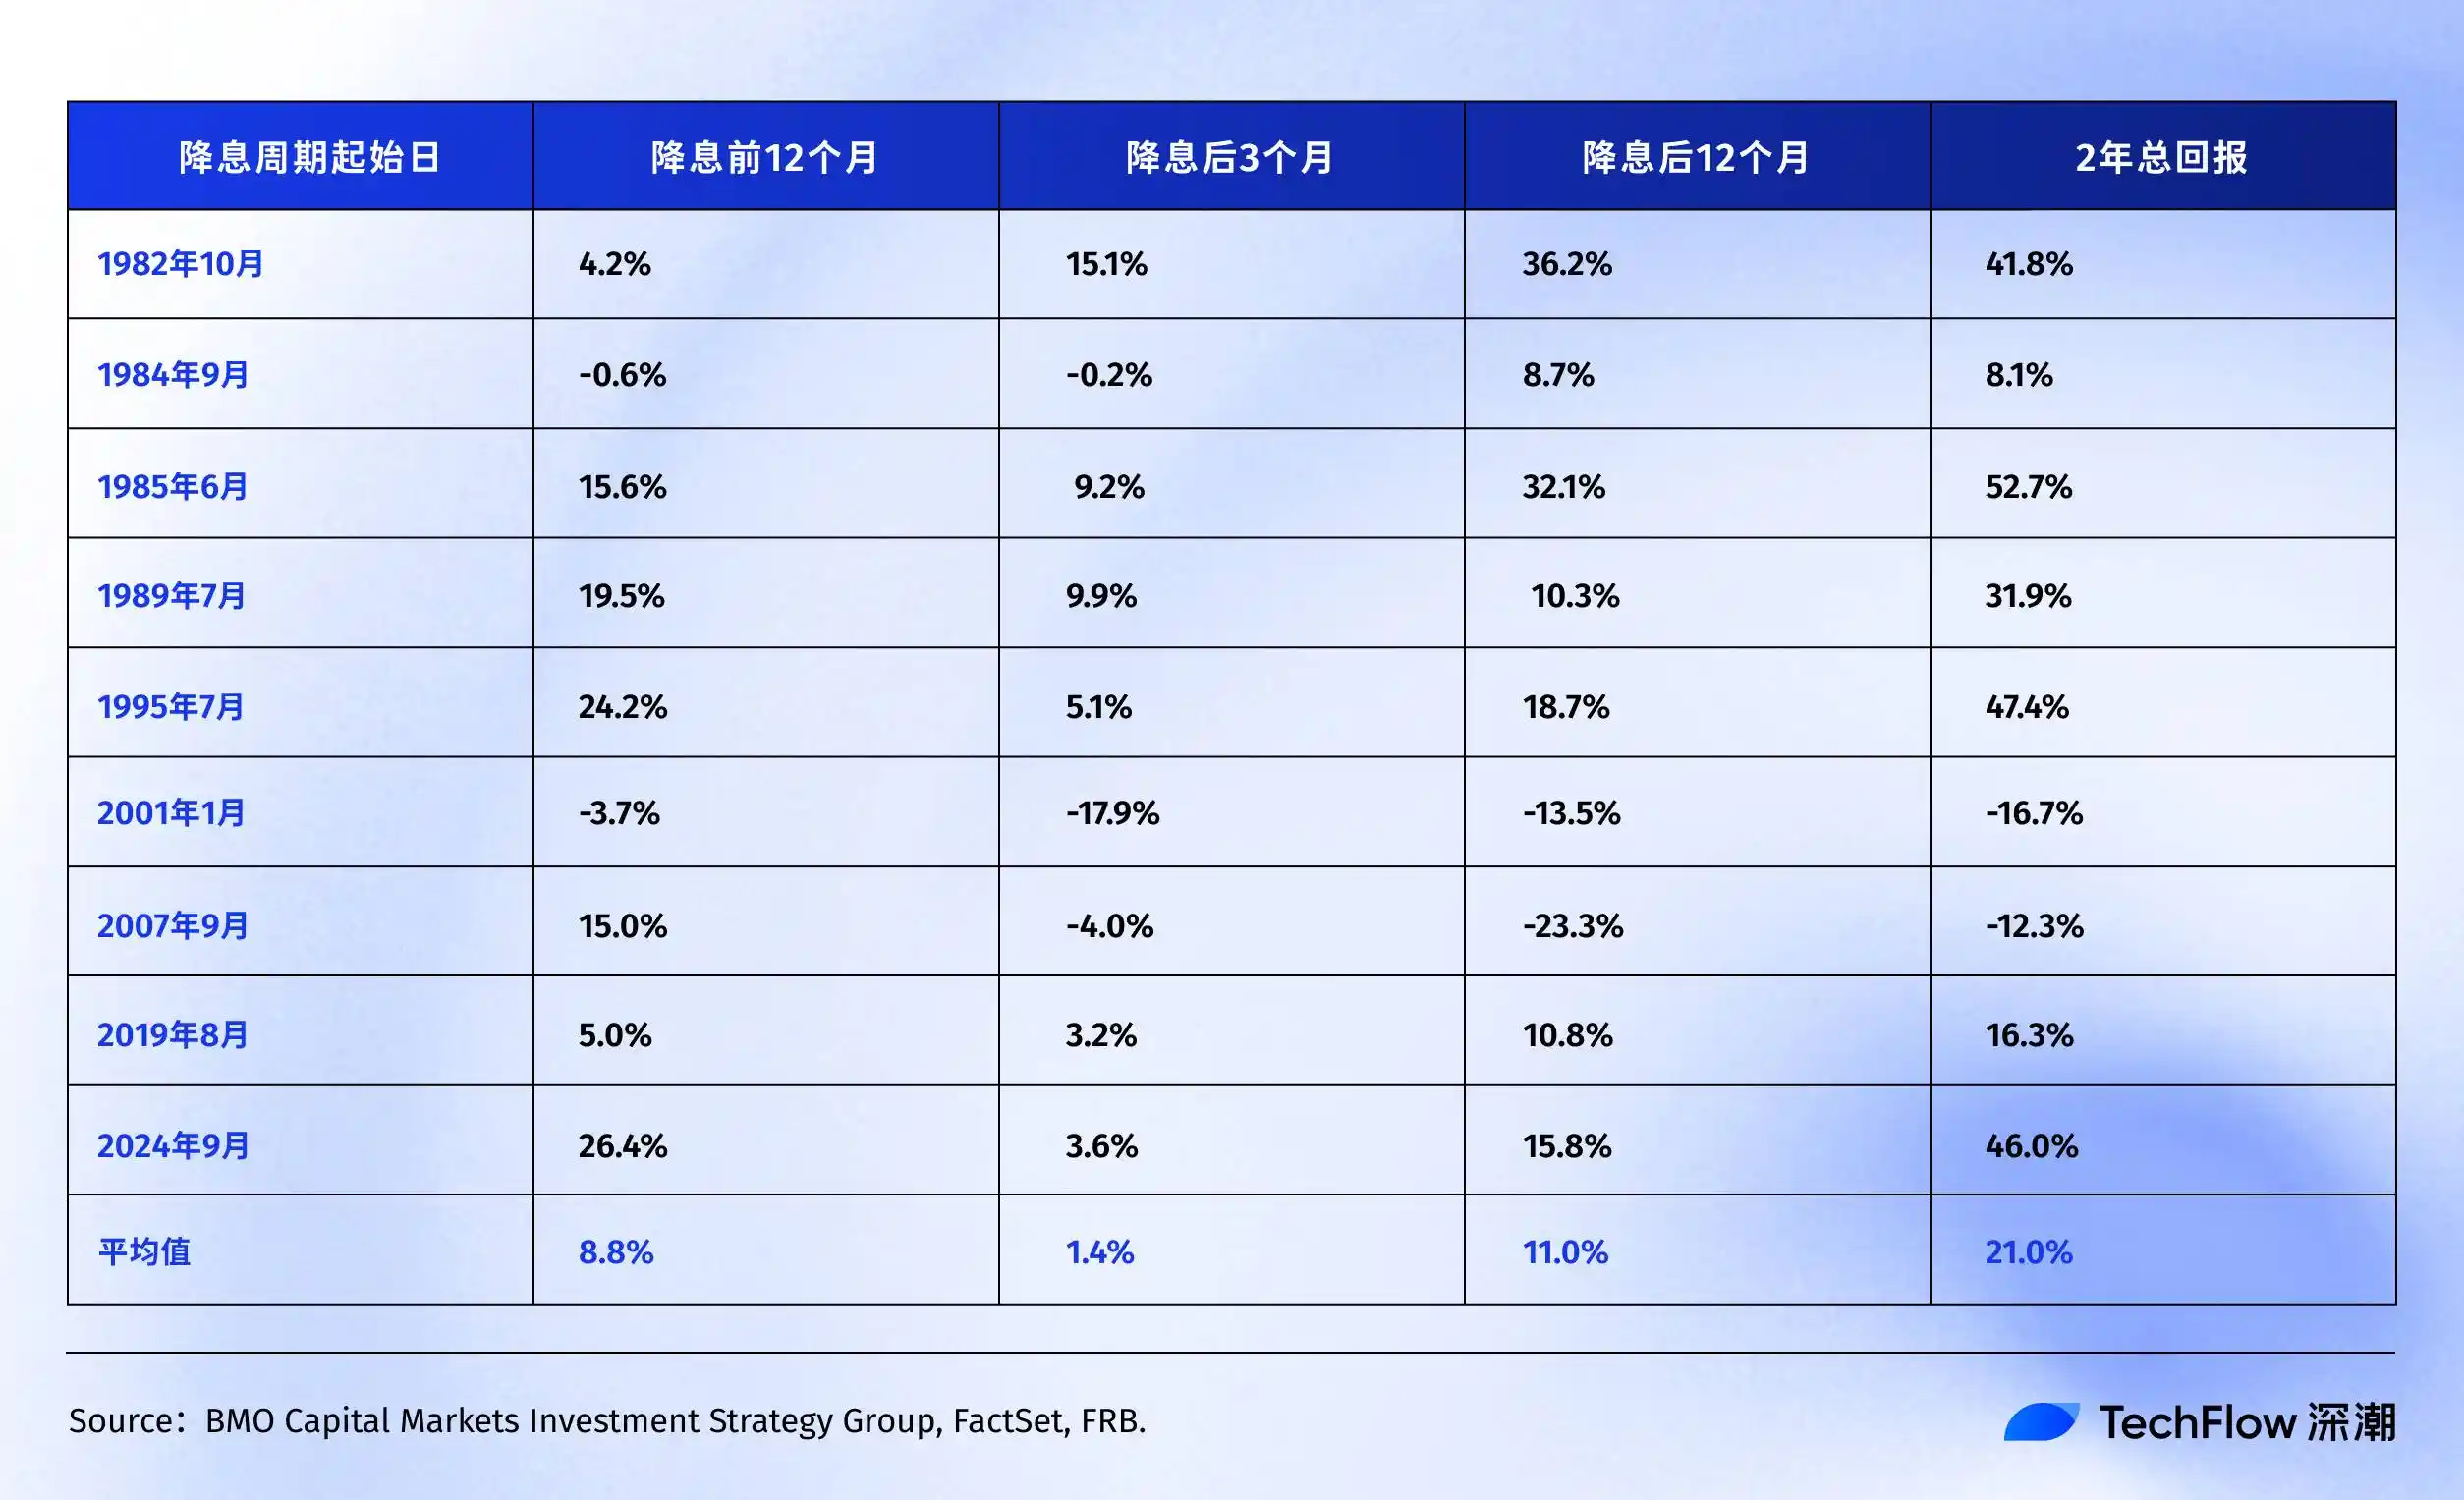 โดยทั่วไปแล้ว ดัชนี S&P 500 มักจะให้ผลตอบแทนเป็นบวกภายใน 12 ถึง 24 เดือนหลังจากการปรับลดอัตราดอกเบี้ยครั้งแรกหรือครั้งต่อๆ มาของธนาคารกลางสหรัฐฯ ที่น่าสนใจคือ หากเราตัดเหตุการณ์ "หงส์ดำ" สองเหตุการณ์ ได้แก่ ฟองสบู่เทคโนโลยี (ปี 2001) และวิกฤตการณ์ทางการเงิน (ปี 2007) ออกจากตารางข้างต้น ผลตอบแทนเฉลี่ยของดัชนี S&P 500 ก่อนและหลังการลดอัตราดอกเบี้ยจะสูงขึ้นไปอีก สิ่งนี้แสดงให้เห็นถึงประเด็นที่ว่า ผลตอบแทนเฉลี่ยของดัชนี S&P 500 เป็นเพียงแนวทางเท่านั้น ผลประกอบการที่แท้จริงของตลาดหุ้นหลังจากการลดอัตราดอกเบี้ยขึ้นอยู่กับเหตุผลของการลดอัตราดอกเบี้ยโดยสิ้นเชิง หากเป็นการลดอัตราดอกเบี้ยเพื่อป้องกันไว้ก่อนเช่นเดียวกับในปี 1995 ตลาดจะยินดีเป็นอย่างยิ่ง อย่างไรก็ตาม หากเป็นการลดอัตราดอกเบี้ยเพื่อดับไฟ (เช่นในช่วงวิกฤตการณ์ทางการเงินปี 2007) ตลาดหุ้นจะปรับตัวลดลงในช่วงแรกก่อนที่จะปรับตัวสูงขึ้น และกระบวนการดังกล่าวจะเจ็บปวดอย่างมาก เมื่อพิจารณาหุ้นและภาคส่วนต่างๆ อย่างละเอียด Ned Davis Research แสดงให้เห็นว่าภาคส่วนที่มีนโยบายรับความเสี่ยงในตลาดหุ้นสหรัฐฯ มีผลประกอบการดีกว่าช่วงที่ปรับลดอัตราดอกเบี้ยครั้งก่อนๆ ดังนี้ 1. ในช่วง 4 รอบวัฏจักรของการเติบโตทางเศรษฐกิจที่ค่อนข้างแข็งแกร่ง และการที่ธนาคารกลางสหรัฐฯ กลับมาปรับลดอัตราดอกเบี้ยอีกครั้ง โดยมีการปรับลดอัตราดอกเบี้ยเพียงหนึ่งหรือสองครั้ง ภาคส่วนที่มีนโยบายรับความเสี่ยง เช่น ภาคการเงินและภาคอุตสาหกรรม มีผลประกอบการดีกว่าตลาดโดยรวม 2. อย่างไรก็ตาม ในช่วง 4 รอบวัฏจักรของการเติบโตทางเศรษฐกิจที่ค่อนข้างอ่อนแอ และความจำเป็นในการปรับลดอัตราดอกเบี้ยอย่างน้อย 4 ครั้ง นักลงทุนกลับนิยมภาคส่วนที่มีนโยบายรับความเสี่ยง โดยภาคส่วนการดูแลสุขภาพและสินค้าอุปโภคบริโภคมีผลตอบแทนเฉลี่ยสูงสุดที่ 20.3% และ 19.9% ตามลำดับ ในขณะเดียวกัน ภาคเทคโนโลยีที่หลายคนรอคอย กลับทำผลตอบแทนได้เพียง 1.6% เท่านั้น
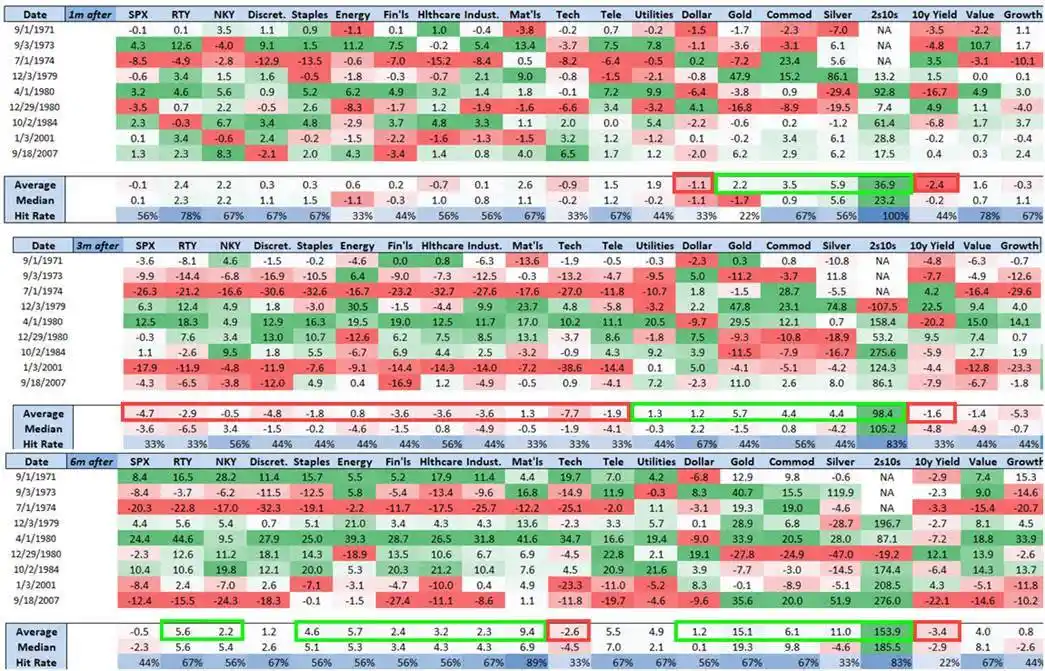
นอกจากนี้ ตามการวิจัยของบริษัท Nomura Securities ในช่วงสามเดือนหลังจากการปรับลดอัตราดอกเบี้ย 50 จุดพื้นฐาน ดัชนี S&P 500 แทบจะไม่มีการเปลี่ยนแปลง แต่ดัชนี Russell 2000 ของหุ้นขนาดเล็กกลับเพิ่มขึ้นเฉลี่ย 5.6%
เรื่องนี้สมเหตุสมผล บริษัทขนาดเล็กมีความอ่อนไหวต่ออัตราดอกเบี้ยมากกว่า และต้นทุนการกู้ยืมก็สูงกว่า ดังนั้นการปรับลดอัตราดอกเบี้ยจึงสามารถปรับปรุงสถานการณ์ได้ดีกว่า ยิ่งไปกว่านั้น หุ้นขนาดเล็กมักแสดงถึง "ความต้องการเสี่ยง" เมื่อหุ้นเหล่านี้เริ่มทำผลงานได้ดีกว่าตลาดโดยรวม ถือเป็นสัญญาณของการเปลี่ยนแปลงความเชื่อมั่นของตลาดไปสู่มุมมองเชิงบวก
กลับมาที่ปัจจุบัน นับตั้งแต่การปรับลดอัตราดอกเบี้ยในเดือนกันยายน 2024:
· S&P 500: จาก 5,600 เป็น 6,500 (+16%)
· Nasdaq: จาก 17,000 เป็น 22,000 (+30%)
เมื่อเปรียบเทียบข้อมูลในอดีต อัตราผลตอบแทนต่อปีปัจจุบันที่ 16% ได้สูงกว่าค่าเฉลี่ย 11% หลังจากการปรับลดอัตราดอกเบี้ยของเฟดแต่ละครั้งแล้ว สัญญาณที่สำคัญกว่าคือ กำไรของ Nasdaq สูงกว่า S&P 500 เกือบสองเท่า ก่อนหน้านั้น S&P 500 เคยแตะระดับสูงสุดเป็นประวัติการณ์อยู่แล้ว ซึ่งถือเป็นเรื่องที่เกิดขึ้นได้ยากในวงจรการลดอัตราดอกเบี้ยครั้งก่อนๆ พันธบัตรเป็นสินทรัพย์ที่น่าเชื่อถือที่สุดในช่วงวงจรการลดอัตราดอกเบี้ย เมื่อธนาคารกลางสหรัฐฯ ลดอัตราดอกเบี้ย อัตราผลตอบแทนพันธบัตรจะลดลง และราคาพันธบัตรก็จะสูงขึ้น โดยไม่มีเหตุการณ์ที่น่าแปลกใจใดๆ จากการวิเคราะห์ของ Bondsavvy พบว่าอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ลดลงค่อนข้างสม่ำเสมอตลอดวงจรการลดอัตราดอกเบี้ยต่างๆ: ปี 2544-2546: 129 จุดพื้นฐาน ปี 2550-2551: 170 จุดพื้นฐาน ปี 2562-2563: 261 จุดพื้นฐาน (ในช่วงการระบาดใหญ่) เหตุใดการลดลงในปี 2562-2563 จึงรุนแรงมาก? เนื่องจากธนาคารกลางสหรัฐฯ ไม่เพียงแต่ลดอัตราดอกเบี้ยลงเหลือศูนย์ แต่ยังได้ดำเนินมาตรการผ่อนคลายเชิงปริมาณแบบไม่จำกัด ซึ่งโดยพื้นฐานแล้วคือการซื้อพันธบัตรเพื่อลดผลตอบแทนลงอย่างไม่เป็นธรรม วิธีการที่ไม่ธรรมดานี้จะไม่เกิดขึ้นในวัฏจักรการลดอัตราดอกเบี้ยแบบปกติ
ความคืบหน้าของวัฏจักรปัจจุบัน
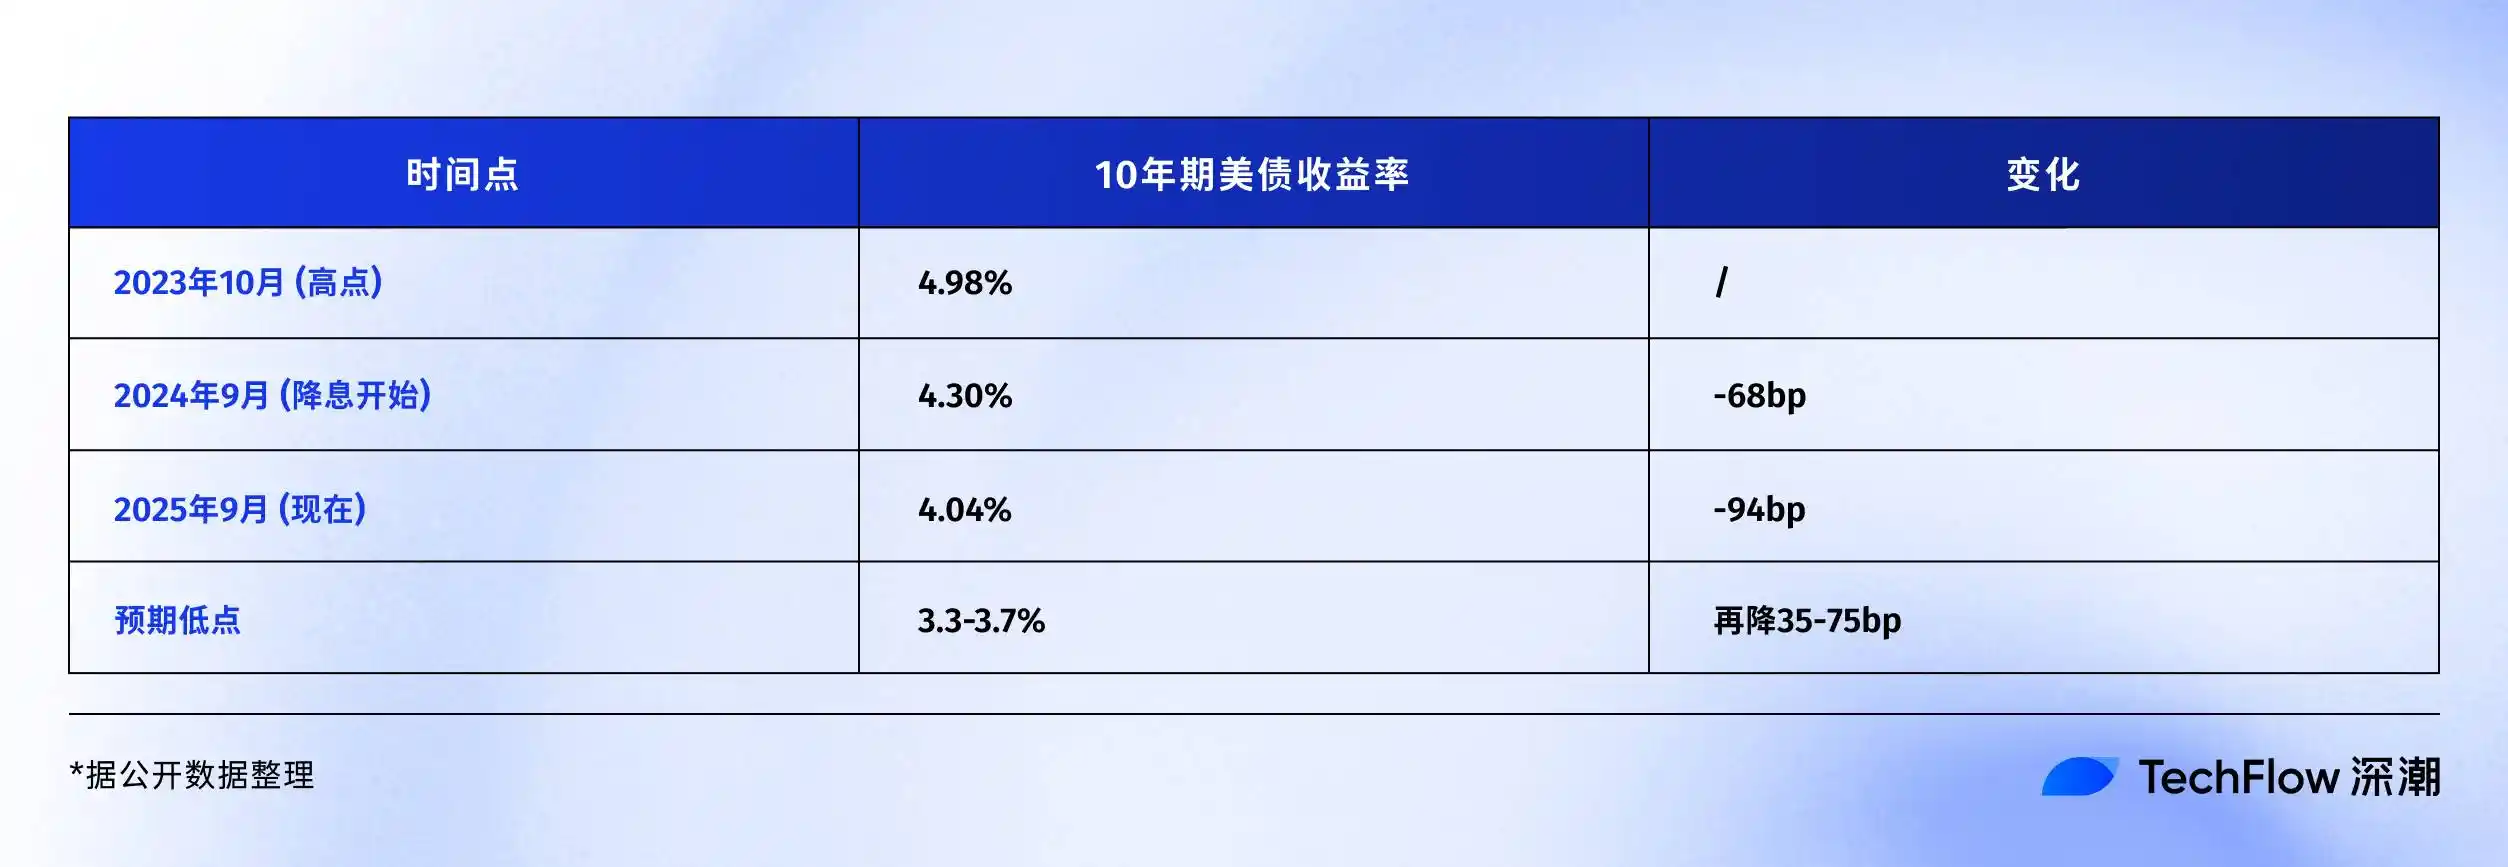
จากประสบการณ์ในปี 2544 และ 2550 อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีโดยรวมควรลดลงระหว่าง 130-170 จุดพื้นฐาน ราคาได้ลดลงไปแล้ว 94 จุดพื้นฐาน และอาจมีโอกาสลดลงอีก 35-75 จุดพื้นฐาน
เมื่อคิดเป็นราคาแล้ว หากอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีลดลงอีก 50 จุดพื้นฐาน มาอยู่ที่ประมาณ 3.5% นักลงทุนที่ถือพันธบัตรรัฐบาลอายุ 10 ปีจะยังคงได้รับกำไรจากส่วนต่างราคาประมาณ 5% ซึ่งถือเป็นผลตอบแทนที่ดีสำหรับนักลงทุนในพันธบัตร แต่สำหรับนักลงทุนคริปโตที่คุ้นเคยกับการเพิ่มผลตอบแทนเป็นสองเท่า ผลตอบแทนอาจดูต่ำ
อย่างไรก็ตาม สำหรับนักลงทุนในสินทรัพย์เสี่ยง พันธบัตรทำหน้าที่เป็น "จุดยึด" สำหรับต้นทุนเงินทุนมากกว่า หากอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ร่วงลง ขณะที่อัตราผลตอบแทนพันธบัตรภาคเอกชนกลับเพิ่มขึ้นแทนที่จะลดลง แสดงว่าตลาดกำลังมองหาสินทรัพย์ที่ปลอดภัย ในขณะนี้ สินทรัพย์เสี่ยงอย่าง Bitcoin มีแนวโน้มที่จะถูกเทขายมากกว่า ทองคำ: ผู้ชนะอย่างต่อเนื่องในวงจรการลดอัตราดอกเบี้ย ทองคำอาจเป็นสินทรัพย์ที่เข้าใจธนาคารกลางสหรัฐฯ ได้ดีที่สุด ในช่วงไม่กี่ทศวรรษที่ผ่านมา ทองคำมีผลตอบแทนอย่างต่อเนื่องในเกือบทุกวงจรการลดอัตราดอกเบี้ย จากการวิจัยของ Auronum ประสิทธิภาพของทองคำในช่วงสามวงจรการลดอัตราดอกเบี้ยล่าสุดมีดังนี้: วงจรการลดอัตราดอกเบี้ยปี 2001: เพิ่มขึ้น 31% ใน 24 เดือน วงจรการลดอัตราดอกเบี้ยปี 2007: เพิ่มขึ้น 39% ใน 24 เดือน วงจรการลดอัตราดอกเบี้ยปี 2019: เพิ่มขึ้น 26% ใน 24 เดือน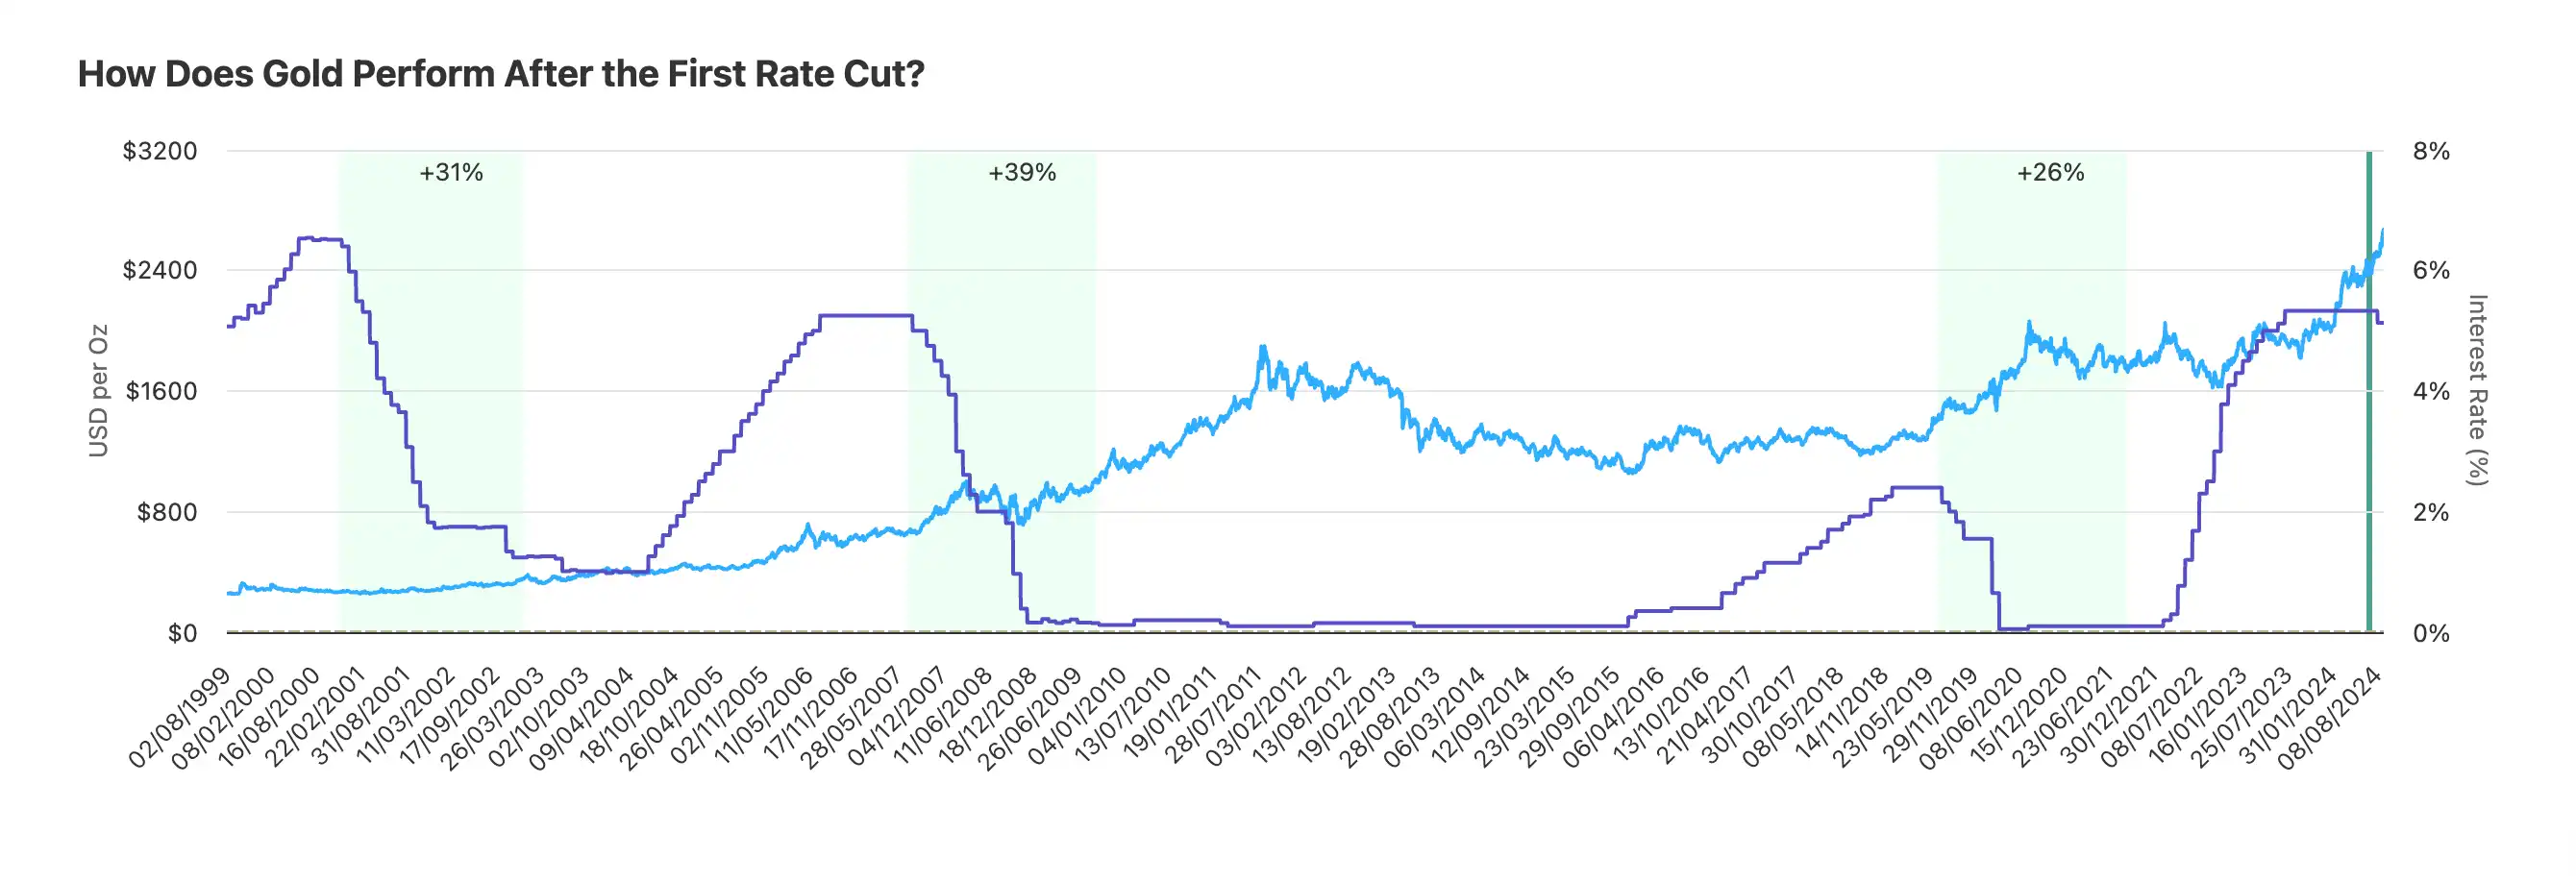 โดยเฉลี่ยแล้ว ทองคำเพิ่มขึ้นประมาณ 32% ในสองปีหลังจากการลดอัตราดอกเบี้ย ผลตอบแทนนี้ไม่ได้กระตุ้นเศรษฐกิจเท่า Bitcoin แต่มีเสถียรภาพมากกว่า ทั้งสามวัฏจักรต่างก็ให้ผลตอบแทนในเชิงบวกโดยไม่มีข้อยกเว้น วัฏจักรนี้: เหนือความคาดหมาย
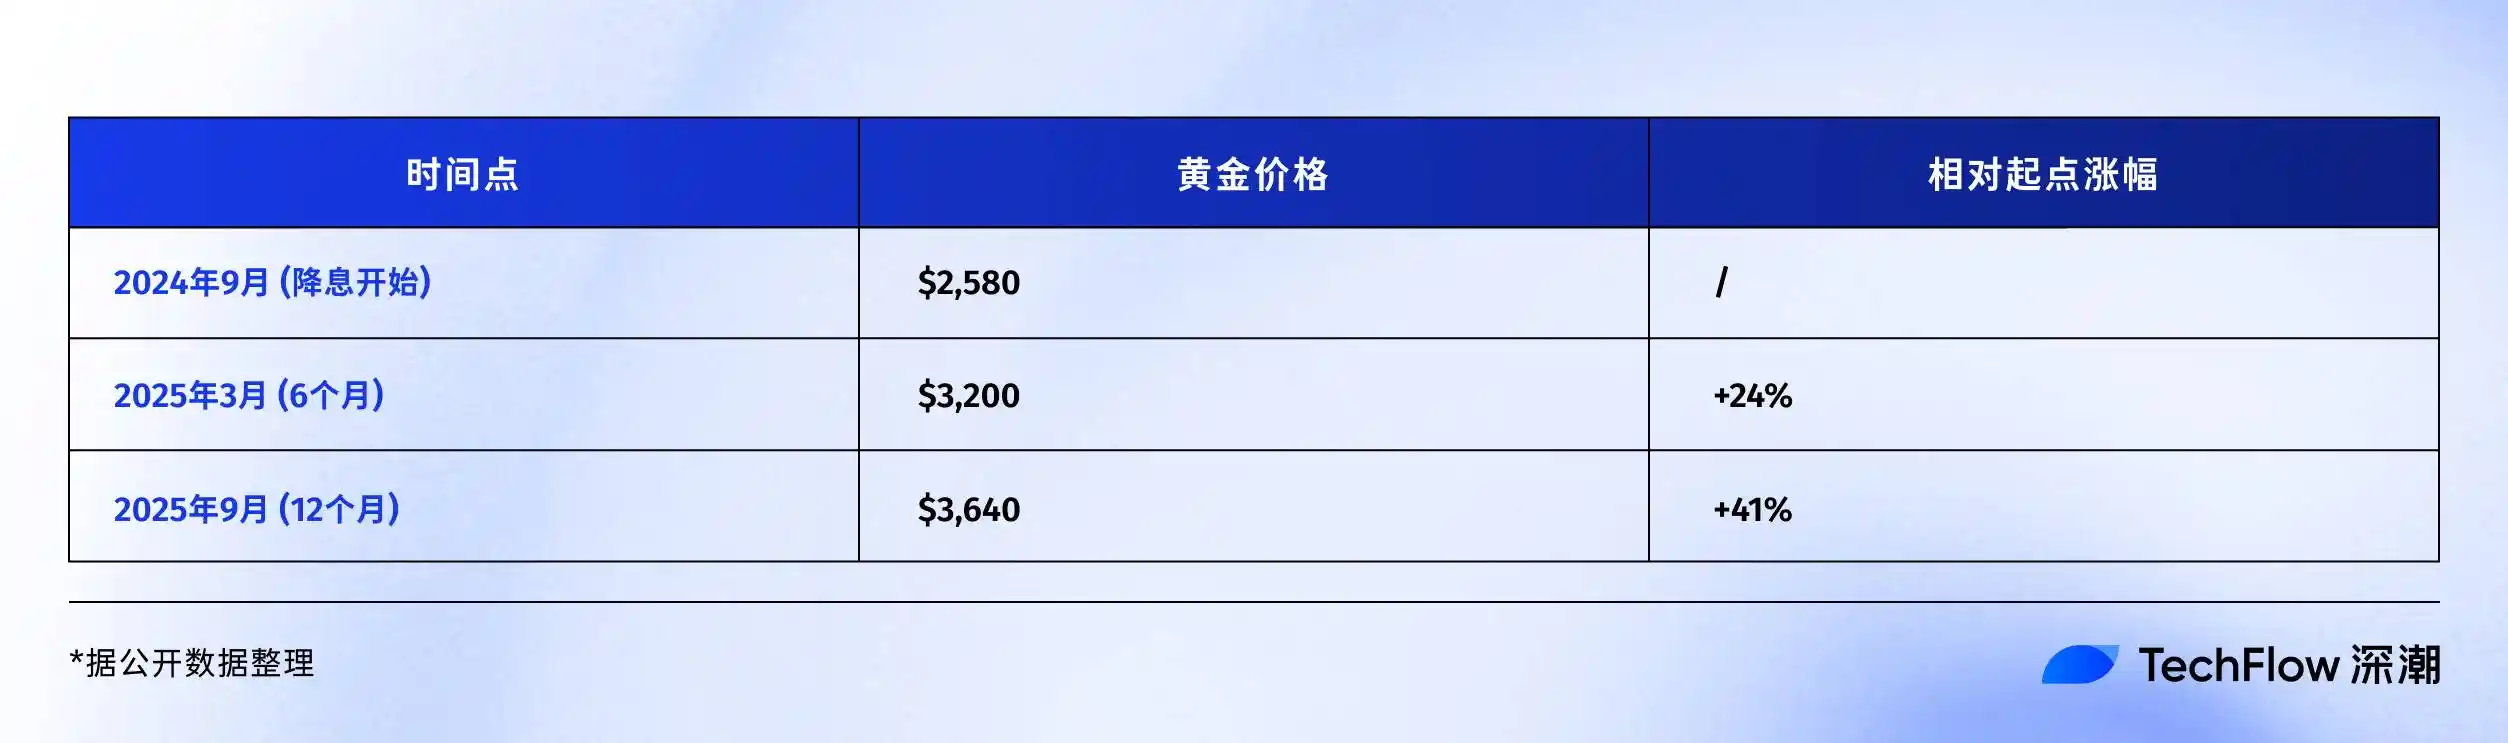 ด้วยการเพิ่มขึ้น 41% ต่อปี ทำให้วัฏจักรนี้มีประสิทธิภาพเหนือกว่าวัฏจักรการลดอัตราดอกเบี้ยใดๆ ในประวัติศาสตร์แล้ว ทำไมมันถึงแข็งแกร่งนัก?
ประการแรก ธนาคารกลางกำลังเร่งซื้อ ในปี 2024 ธนาคารกลางทั่วโลกซื้อทองคำมากกว่า 1,000 ตัน ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ ประเทศต่างๆ เช่น จีน รัสเซีย และอินเดีย ต่างก็เพิ่มการถือครองทองคำ เนื่องจากประชาชนไม่ต้องการถือทุนสำรองเงินตราต่างประเทศทั้งหมดไว้ในสกุลเงินดอลลาร์สหรัฐ ซึ่งเป็นแนวโน้มที่เรียกว่า "การลดมูลค่าเป็นดอลลาร์"
ประการที่สอง ความเสี่ยงทางภูมิรัฐศาสตร์ วิกฤตการณ์ยูเครนและความขัดแย้งในตะวันออกกลางกำลังก่อให้เกิดความไม่มั่นคงที่เพิ่มมากขึ้นในหลายพื้นที่ของโลก และการเพิ่มขึ้นของราคาทองคำก็สะท้อนถึง "ค่าพรีเมียมสงคราม" มากขึ้นเรื่อยๆ
ประการที่สาม มันกำลังชดเชยกับการคาดการณ์เงินเฟ้อ ปัจจุบันหนี้สาธารณะของสหรัฐฯ สูงกว่า 120% ของ GDP และการขาดดุลงบประมาณอยู่ที่ 2 ล้านล้านดอลลาร์ต่อปี เงินจำนวนนี้มาจากไหน? มันทำได้แค่พิมพ์ออกมาเท่านั้น ทองคำเป็นเครื่องป้องกันความเสี่ยงแบบดั้งเดิมจากการลดค่าเงิน เมื่อนักลงทุนกังวลเกี่ยวกับอำนาจซื้อของดอลลาร์สหรัฐ ราคาทองคำก็จะสูงขึ้น ตรรกะนี้ใช้ได้กับ Bitcoin เช่นกัน แต่ตลาดยังคงเชื่อมั่นในทองคำมากกว่า
การเปรียบเทียบผลการดำเนินงานในปีที่ผ่านมา:
· ทองคำ: +41% ($2,580→$3,640)
· Bitcoin: +92% ($60,000→$115,000)
มองเผินๆ Bitcoin ดูเหมือนจะเป็นผู้ชนะอย่างชัดเจน อย่างไรก็ตาม เมื่อพิจารณาถึงความแตกต่างของมูลค่าตลาด (market capitalization) ซึ่งทองคำมีมูลค่า 15 ล้านล้านดอลลาร์สหรัฐ ขณะที่ Bitcoin มีมูลค่า 2.3 ล้านล้านดอลลาร์สหรัฐ กำไร 41% ของทองคำกลับดูดซับเงินทุนได้มากกว่า อย่างไรก็ตาม ในอดีต เมื่อราคาทองคำเพิ่มขึ้นมากกว่า 35% ในช่วงรอบการลดอัตราดอกเบี้ย มักจะเข้าสู่ช่วงของการรวมตัว เหตุผลนั้นง่ายมาก นั่นคือ จำเป็นต้องเกิดการเทขายทำกำไรหมายเหตุสุดท้าย
เดือนกันยายน 2025 เราอยู่ในจุดเปลี่ยนที่น่าสนใจ
รอบการลดอัตราดอกเบี้ยดำเนินมาเป็นเวลาหนึ่งปีแล้ว ไม่เร็วหรือช้า Bitcoin อยู่ที่ 115,000 ดอลลาร์ ไม่สูงหรือต่ำ ความรู้สึกของตลาดโลภแต่ไม่คลุ้มคลั่ง ระมัดระวังแต่ไม่ตื่นตระหนก ภาวะที่อยู่ระหว่างกลางนี้เป็นสิ่งที่ตัดสินได้ยากที่สุดและต้องใช้ความอดทนมากที่สุด
ประสบการณ์ทางประวัติศาสตร์แสดงให้เห็นว่าช่วงครึ่งหลังของวัฏจักรการลดอัตราดอกเบี้ยมักจะน่าตื่นเต้นกว่า หลังจากการลดอัตราดอกเบี้ยสองครั้งล่าสุดในปี 1995 ตลาดหุ้นอินเทอร์เน็ตของสหรัฐฯ ก็เริ่มเข้าสู่ภาวะกระทิง Bitcoin พุ่งสูงขึ้นอย่างแท้จริงหลังจากการลดอัตราดอกเบี้ยในปี 2020 หกเดือน หากประวัติศาสตร์ยังบอกเราได้ดี ช่วง 6-12 เดือนข้างหน้าอาจเป็นช่วงเวลาสำคัญ แต่ประวัติศาสตร์ก็สอนเราเช่นกันว่ามักจะมีเรื่องน่าประหลาดใจอยู่เสมอ บางทีครั้งนี้ ความประหลาดใจอาจเป็นการระเบิดของผลผลิตที่ขับเคลื่อนโดย AI การขจัดภาวะเงินเฟ้ออย่างสมบูรณ์ และความสามารถของธนาคารกลางสหรัฐฯ ในการลดอัตราดอกเบี้ยอย่างไม่มีกำหนด บางทีความประหลาดใจอาจเป็นความขัดแย้งทางภูมิรัฐศาสตร์ที่ทวีความรุนแรงขึ้นหรือวิกฤตการณ์ทางการเงินครั้งใหม่ สิ่งเดียวที่แน่นอนของเราคือการเปลี่ยนแปลง ระบบการเงินที่ขับเคลื่อนด้วยเงินดอลลาร์กำลังเปลี่ยนแปลง วิธีการจัดเก็บมูลค่ากำลังเปลี่ยนแปลง และความเร็วในการถ่ายโอนความมั่งคั่งกำลังเปลี่ยนแปลงไป คริปโตไม่ได้เป็นเพียงหมวดหมู่การลงทุนเท่านั้น มันเป็นภาพจำลองเล็กๆ ของยุคสมัยที่กำลังเปลี่ยนแปลงนี้ ดังนั้น แทนที่จะกังวลว่าราคา Bitcoin จะสูงถึง 150,000 ดอลลาร์หรือ 200,000 ดอลลาร์ ลองถามตัวเองดีกว่าว่า: ฉันพร้อมรับมือกับการเปลี่ยนแปลงนี้แล้วหรือยัง
ถ้าคำตอบของคุณคือใช่ ขอแสดงความยินดีด้วย วัฏจักรการลดอัตราดอกเบี้ยเพิ่งเริ่มต้นเท่านั้น ดราม่าที่แท้จริงยังมาไม่ถึง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia







