สถานะปัจจุบันของการจัดหาเงินทุนด้วยสกุลเงินดิจิทัลและแนวโน้ม VC ในปี 2568: จากการระดมทุนที่ยากลำบากสู่รูปแบบใหม่ของสภาพคล่อง
ชื่อเรื่องต้นฉบับ: สถานะของ Crypto VC
ผู้เขียนต้นฉบับ: Mason Nystrom
คำแปลต้นฉบับ: TechFlow
ให้ข้อมูลเชิงลึกแก่ผู้ก่อตั้งเกี่ยวกับสถานะปัจจุบันของการจัดหาเงินทุนให้กับสกุลเงินดิจิทัล รวมถึงการคาดการณ์ส่วนตัวของฉันบางส่วนเกี่ยวกับอนาคตของ VC ของสกุลเงินดิจิทัล
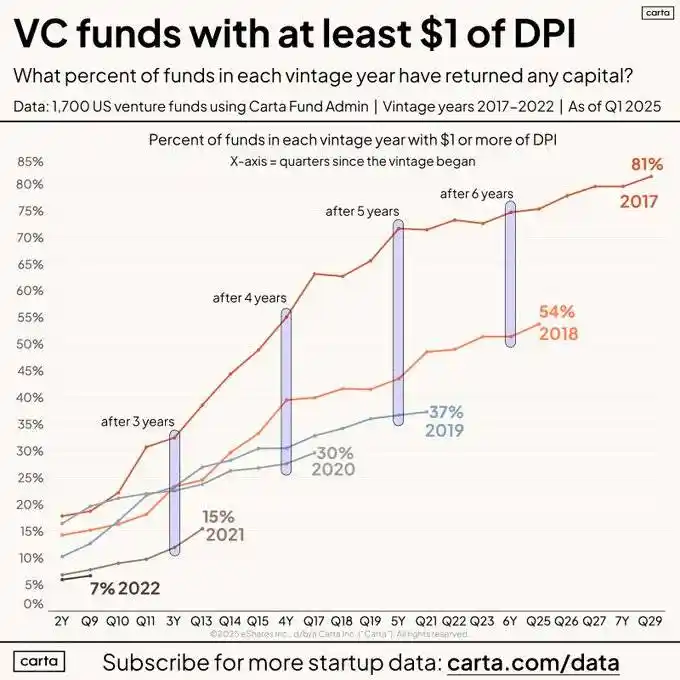
เพื่อความชัดเจน: สภาพแวดล้อมการจัดหาเงินทุนนั้นยากลำบาก เนื่องมาจาก DPI ต้นน้ำ (Deep Tide Note: ดัชนีถ่วงน้ำหนักตามมูลค่าตลาดที่ติดตามประสิทธิภาพของสินทรัพย์การเงินแบบกระจายอำนาจ (DeFi) ในตลาดสกุลเงินดิจิทัล) และความท้าทายในการจัดหาเงินทุนของ LP เมื่อพิจารณาพื้นที่ VC ทั้งหมด จะเห็นว่ากองทุนต่างๆ ส่งคืนเงินให้กับ LP น้อยลงในช่วงเวลาเดียวกันเมื่อเทียบกับในอดีต
ส่งผลให้เงินทุนสุทธิที่ได้รับจาก VC ที่มีอยู่และ VC รายใหม่ลดลง ส่งผลให้สภาพแวดล้อมการจัดหาเงินทุนสำหรับผู้ก่อตั้งมีความยากลำบากมากขึ้นในที่สุด
สิ่งนี้หมายความว่าอย่างไรสำหรับธุรกิจคริปโต?
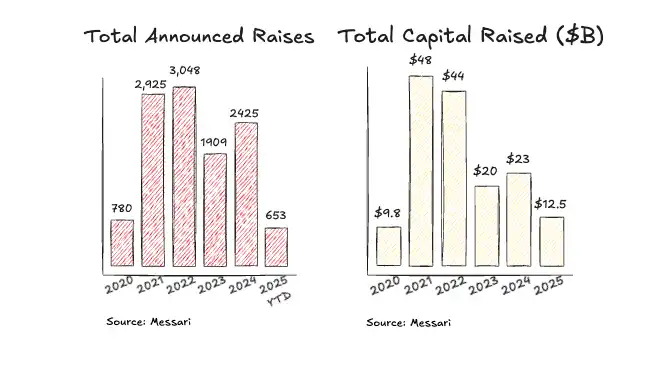
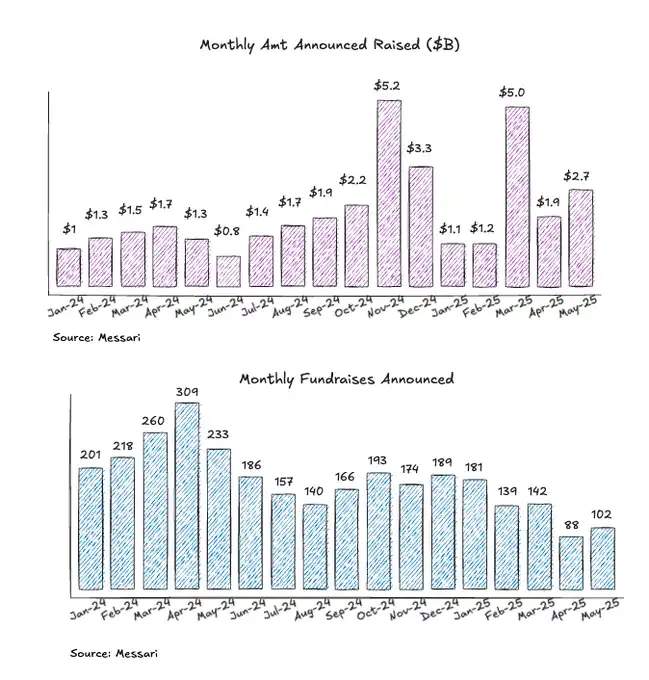
ข้อตกลงในปี 2025 ชะลอตัวลง แต่อัตราการใช้เงินทุนในปี 2024 เท่ากับ
· จำนวนข้อตกลงที่ชะลอตัวลงอาจเกี่ยวข้องกับ VC จำนวนมากที่ใกล้จะหมดเงินทุน ทำให้มีเงินทุนเหลือใช้น้อยลง
· ข้อตกลงขนาดใหญ่บางส่วนยังคงดำเนินการโดยกองทุนขนาดใหญ่ ดังนั้นอัตราการใช้เงินทุนจึงใกล้เคียงกับสองปีที่ผ่านมา
ธุรกรรม M&A คริปโตมีพัฒนาการอย่างต่อเนื่องในช่วงสองปีที่ผ่านมา ซึ่งเป็นสัญญาณที่ดีต่อสภาพคล่องและโอกาสในการออกจากตลาด ธุรกรรม M&A ขนาดใหญ่ล่าสุด เช่น NinjaTrader, Privy, Bridge, Deribit, HiddenRoaad และอื่นๆ เป็นสัญญาณที่ดีสำหรับการรวมกิจการและการรับประกันความเสี่ยงในการลงทุนด้านหุ้นคริปโตมากขึ้น
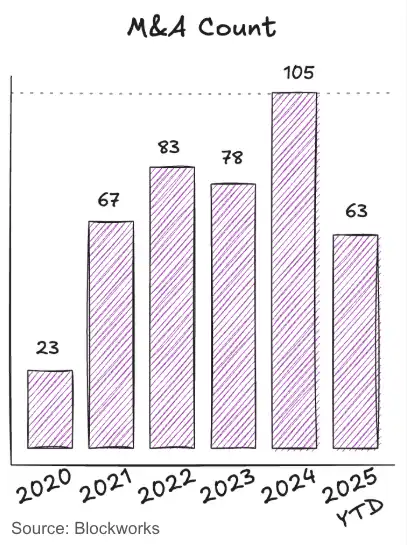
จำนวนดีลค่อนข้างคงที่ในช่วงปีที่ผ่านมา โดยมีดีลขนาดใหญ่ในระยะหลังๆ ปิด (หรือประกาศ) ในไตรมาสที่ 4 ปี 2024 และไตรมาสที่ 1 ปี 2025 สาเหตุหลักมาจากดีลส่วนใหญ่อยู่ในช่วงเริ่มต้นก่อนเริ่มโครงการ (pre-seed), ระยะเริ่มต้น (seed) และระยะเร่งรัด (accelerator) ซึ่งมีเงินทุนมากมายเสมอ
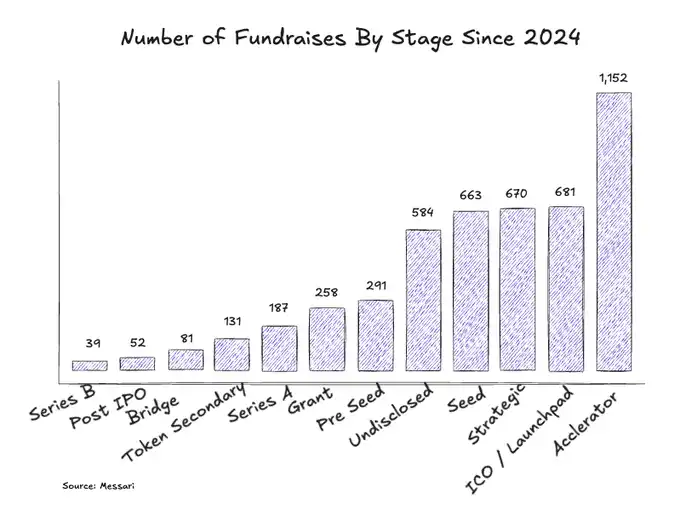
Accelerator และ Launchpad เป็นผู้นำจำนวนดีลในทุกระยะ
นับตั้งแต่ปี 2024 เป็นต้นมา มีแพลตฟอร์มเร่งความเร็วและ Launchpad จำนวนมากเกิดขึ้นในตลาด ซึ่งอาจสะท้อนถึงสภาพแวดล้อมด้านเงินทุนที่รุนแรงยิ่งขึ้นและผู้ก่อตั้งที่เลือกที่จะเปิดตัวโทเค็นเร็วขึ้น
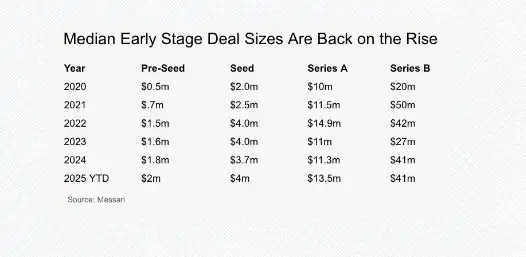
ขนาดธุรกรรมเฉลี่ยในช่วงเริ่มต้นฟื้นตัว
ขนาดการระดมทุนก่อนเริ่มโครงการยังคงเติบโตขึ้นทุกปี ซึ่งบ่งชี้ว่าตลาดยังคงมีเงินทุนเพียงพอในช่วงเริ่มต้น รอบเริ่มต้น A และ B เฉลี่ยแล้วได้เข้าใกล้หรือดีดตัวกลับไปสู่ระดับปี 2022
การคาดการณ์ระยะอนาคตของ Crypto VC
1: โทเค็นจะกลายเป็นกลไกการลงทุนหลัก
เปลี่ยนจากโครงสร้างคู่ของโทเค็นและหุ้นทุน ไปสู่โครงสร้างแบบรวมของการเพิ่มมูลค่าสินทรัพย์เดียว หนึ่งสินทรัพย์ หนึ่งเรื่องราวการเพิ่มมูลค่า
ลิงก์ทวีตต้นฉบับ: https://x.com/MorphoLabs/status/1930973177691189423
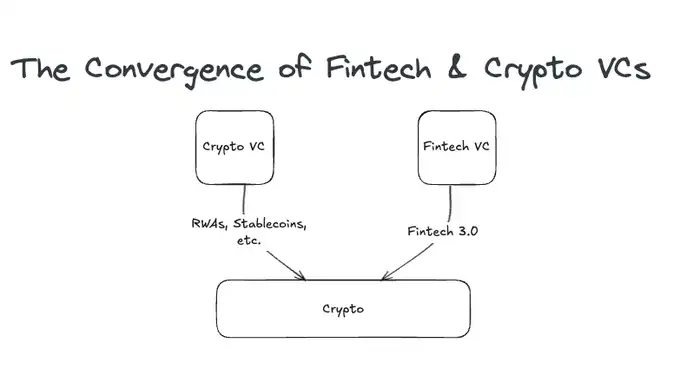
2: การบรรจบกันของฟินเทคและคริปโต VC
นักลงทุนฟินเทคทุกคนกำลังเปลี่ยนผ่านสู่การเป็นนักลงทุนคริปโตเคอร์เรนซี เนื่องจากพวกเขามองหาการลงทุนในเครือข่ายการชำระเงินยุคใหม่ ธนาคารใหม่ และแพลตฟอร์มโทเค็น ซึ่งทั้งหมดสร้างขึ้นบนเส้นทางของคริปโตเคอร์เรนซี การแข่งขันเพื่อคริปโต VC กำลังจะเกิดขึ้น และคริปโต VC จำนวนมากที่ยังไม่ได้ลงทุนในตลาด stablecoin/การชำระเงิน จะพบว่าเป็นเรื่องยากที่จะแข่งขันกับ VC ฟินเทคที่มีประสบการณ์
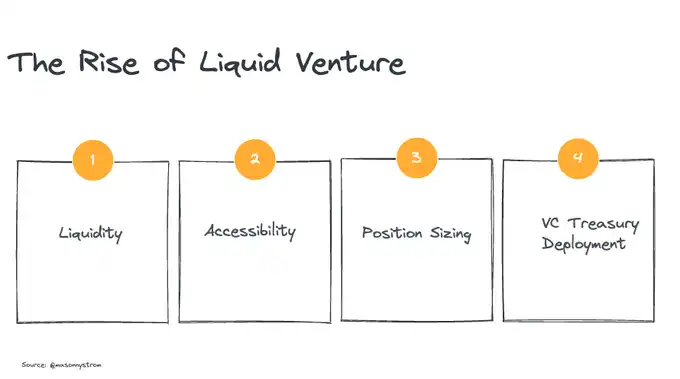
3: การเพิ่มขึ้นของเงินทุนร่วมลงทุนด้านสภาพคล่อง
"เงินทุนร่วมลงทุนด้านสภาพคล่อง" - โอกาสของเงินทุนร่วมลงทุนในตลาดโทเคนสภาพคล่อง
· สภาพคล่อง – สภาพคล่องของสินทรัพย์/โทเคนสาธารณะหมายถึงสภาพคล่องที่รวดเร็วขึ้น
· การเข้าถึง – ใน VC ส่วนตัว การเข้าถึงไม่ใช่เรื่องง่าย และ VC ที่มีสภาพคล่องหมายความว่านักลงทุนไม่จำเป็นต้องชนะเสมอไป พวกเขาสามารถซื้อสินทรัพย์นั้นได้ทันที นอกจากนี้ยังมีตัวเลือก OTC ให้เลือกอีกด้วย
· การกำหนดขนาดสถานะ – เนื่องจากบริษัทต่างๆ ออกโทเคนก่อนหน้านี้ หมายความว่ากองทุนขนาดเล็กยังคงสามารถสร้างสถานะที่มีมูลค่าได้ และกองทุนขนาดใหญ่ก็สามารถนำไปลงทุนในสินทรัพย์สภาพคล่องที่มีมูลค่าตลาดสูงกว่าได้เช่นเดียวกัน
· การจัดสรรเงินทุน - VC ที่มีผลงานโดดเด่นหลายรายเคยถือครองเงินร่วมลงทุนไว้ในโทเคนอย่าง BTC และ ETH ซึ่งสร้างผลตอบแทนส่วนเกิน ผมเชื่อว่าสิ่งนี้จะกลายเป็นเรื่องปกติมากขึ้นในวงจรตลาดหมีที่ VC จะเรียกเงินทุนมากขึ้นตั้งแต่เนิ่นๆ
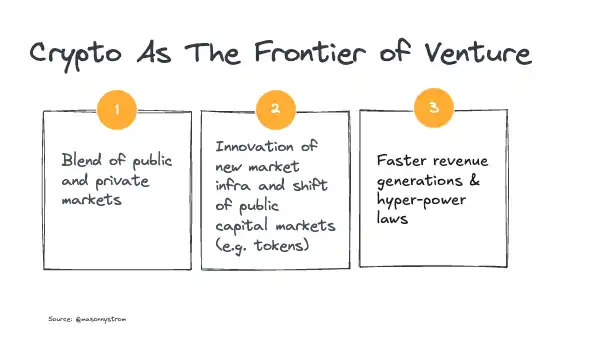
คริปโตเคอร์เรนซีจะยังคงเป็นผู้นำในแวดวง VC
การบรรจบกันของตลาดทุนสาธารณะและตลาดทุนเอกชนเป็นทิศทางของการพัฒนาเงินร่วมลงทุน และเมื่อบริษัทต่างๆ เลื่อนการจดทะเบียนในตลาดหลักทรัพย์ออกไป VC แบบดั้งเดิมจำนวนมากขึ้นก็เลือกที่จะลงทุนในตลาดที่มีสภาพคล่อง (สินทรัพย์ที่ถือครองหลัง IPO) หรือตลาดรอง คริปโตเคอร์เรนซีถือเป็นแนวหน้าของเงินร่วมลงทุน คริปโตเคอร์เรนซียังคงพัฒนานวัตกรรมอย่างต่อเนื่องในการสร้างตลาดทุนใหม่ๆ และเมื่อมีสินทรัพย์หมุนเวียนบนเครือข่ายมากขึ้น บริษัทต่างๆ ก็จะหันมาให้ความสำคัญกับการสร้างทุนบนเครือข่ายมากขึ้น
ท้ายที่สุดแล้ว คริปโทเคอร์เรนซีมีแนวโน้มที่จะให้ผลตอบแทนแบบ power-law มากกว่าการร่วมลงทุนแบบดั้งเดิม โดยสินทรัพย์คริปโทชั้นนำต่างแข่งขันกันเพื่อเป็นฐานรากของสกุลเงินดิจิทัลอธิปไตยและเศรษฐกิจการเงินยุคใหม่ การกระจายอำนาจนี้จะยิ่งใหญ่กว่า แต่กฎอำนาจพิเศษและความผันผวนของคริปโทเคอร์เรนซีจะยังคงผลักดันให้เงินทุนเข้าสู่วงการคริปโทเคอร์เรนซีเพื่อแสวงหาผลตอบแทนที่ไม่สมดุล
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง