Arthur Hayes: Stablecoin อาจกลายมาเป็นยาแก้พิษต่อวิกฤตหนี้สหรัฐฯ ได้อย่างไร

ชื่อเรื่องต้นฉบับ: Quid Pro Stablecoin
ผู้เขียนต้นฉบับ: Arthur Hayes
คำแปลต้นฉบับ: TechFlow
(บทความนี้เป็นเพียงมุมมองส่วนตัวของผู้เขียนเท่านั้น ไม่ถือเป็นพื้นฐานสำหรับการตัดสินใจลงทุน และไม่ควรใช้เป็นคำแนะนำหรือข้อแนะนำสำหรับธุรกรรมการลงทุน)
นักลงทุนในหุ้นต่างพากันตะโกนว่า: "Stablecoin, stablecoin, stablecoin; Circle, Circle, Circle" ทำไมพวกเขาถึงมองโลกในแง่ดีนัก เพราะรัฐมนตรีกระทรวงการคลังของสหรัฐฯ (BBC) กล่าวว่า:

ผลลัพธ์คือแผนภูมิ:

นี่คือแผนภูมิเปรียบเทียบมูลค่าตลาดของ Circle และ Coinbase จำไว้ว่า Circle ต้องมอบรายได้ดอกเบี้ยสุทธิ 50% ให้กับ Coinbase ซึ่งเป็น "พ่อ" แต่มูลค่าตลาดของ Circle อยู่ที่เกือบ 45% ของ Coinbase นี่เป็นเรื่องน่าคิด... ผลลัพธ์อีกอย่างคือแผนภูมิที่กินใจนี้ (เพราะฉันเป็นเจ้าของ Bitcoin ไม่ใช่ $CRCL):
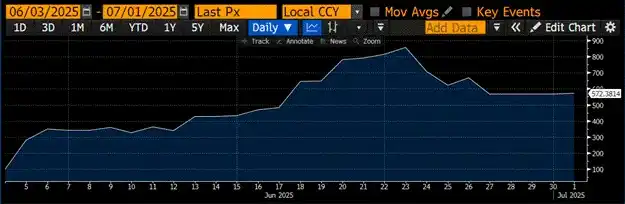
แผนภูมินี้แสดงราคาของ Circle หารด้วยราคาของ Bitcoin และใช้เป็นดัชนีอ้างอิง 100 เมื่อ Circle เข้าจดทะเบียนในตลาดหลักทรัพย์ ตั้งแต่ IPO เป็นต้นมา Circle มีผลงานดีกว่า Bitcoin เกือบ 472% ผู้ที่ชื่นชอบคริปโตควรถามตัวเองว่า ทำไม BBC ถึงเป็นขาขึ้นสำหรับ stablecoin มาก ทำไม Genius Act ถึงได้รับการสนับสนุนจากทั้งสองพรรค นักการเมืองอเมริกันสนใจเรื่องอิสรภาพทางการเงินจริงๆ หรือไม่ หรือมีอะไรอย่างอื่นเกิดขึ้นหรือไม่
บางทีนักการเมืองอาจสนใจเรื่องอิสรภาพทางการเงินในนามธรรม แต่แนวคิดที่ว่างเปล่าไม่ได้ขับเคลื่อนการดำเนินการ ต้องมีเหตุผลอื่นที่เป็นรูปธรรมมากกว่านี้สำหรับการเปลี่ยนใจเกี่ยวกับ stablecoins ย้อนกลับไปในปี 2019 Facebook พยายามรวม stablecoins อย่าง Libra เข้ากับอาณาจักรโซเชียลมีเดียของตน แต่ถูกบังคับให้ระงับเนื่องจากถูกนักการเมืองและธนาคารกลางสหรัฐคัดค้าน เพื่อทำความเข้าใจความกระตือรือร้นของ BBC ที่มีต่อ stablecoins เราต้องดูปัญหาหลักที่เขาเผชิญ
ปัญหาหลักที่รัฐมนตรีกระทรวงการคลังสหรัฐฯ สก็อตต์ "บีบีซี" เบสเซนต์ เผชิญอยู่นั้นเหมือนกันทุกประการกับที่เจเน็ต "แบดเกิร์ล" เยลเลน อดีตรัฐมนตรีกระทรวงการคลังเผชิญอยู่ เจ้านายของพวกเขา (ประธานาธิบดีสหรัฐฯ และสมาชิกรัฐสภา) ชอบใช้เงินแต่ไม่อยากขึ้นภาษี ดังนั้นภาระในการระดมทุนจึงตกอยู่ที่รัฐมนตรีกระทรวงการคลัง ซึ่งจำเป็นต้องกู้ยืมเงินเพื่อจัดหาเงินทุนให้รัฐบาลในอัตราดอกเบี้ยที่เหมาะสม
อย่างไรก็ตาม ในไม่ช้าก็เห็นได้ชัดว่าตลาดไม่ได้ให้ความสนใจในพันธบัตรรัฐบาลระยะยาวของประเทศพัฒนาแล้วที่มีหนี้สินสูง โดยเฉพาะอย่างยิ่งในราคาสูง/ผลตอบแทนต่ำ นี่คือ "ภาวะกลืนไม่เข้าคายไม่ออกทางการคลัง" ที่ BBC และ Yellen ได้พบเห็นในช่วงไม่กี่ปีที่ผ่านมา:
ผลกระทบแบบแทรมโพลีนต่อผลตอบแทนพันธบัตรรัฐบาลทั่วโลก:
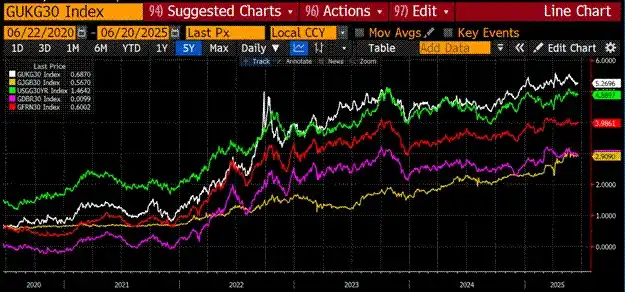
นี่คือการเปรียบเทียบผลตอบแทนพันธบัตรรัฐบาลอายุ 30 ปี: สหราชอาณาจักร (สีขาว) ญี่ปุ่น (สีทอง) สหรัฐอเมริกา (สีเขียว) เยอรมนี (สีชมพู) ฝรั่งเศส (สีแดง)
หากผลตอบแทนที่เพิ่มขึ้นนั้นแย่เพียงพอแล้ว มูลค่าที่แท้จริงของพันธบัตรเหล่านี้ยังแย่ยิ่งกว่านี้อีก:
มูลค่าที่แท้จริง = ราคาพันธบัตร / ราคาทองคำ

TLT US เป็น ETF ที่ติดตามพันธบัตรรัฐบาลอายุ 20 ปีขึ้นไป แผนภูมิด้านล่างแสดง TLT US หารด้วยราคาทองคำและดัชนี 100 ในช่วงห้าปีที่ผ่านมา มูลค่าที่แท้จริงของพันธบัตรรัฐบาลระยะยาวร่วงลง 71% หากประสิทธิภาพในอดีตยังไม่น่ากังวล ต่อไปนี้คือข้อจำกัดที่ Yellen และ Bessent รัฐมนตรีกระทรวงการคลังคนปัจจุบันต้องเผชิญ:
ทีมขายพันธบัตรของกระทรวงการคลังต้องออกแบบโปรแกรมการออกพันธบัตรที่ตอบสนองต่อความต้องการต่อไปนี้:
· ขาดดุลของรัฐบาลกลางประมาณ 2 ล้านล้านดอลลาร์ต่อปี
· หนี้ 3.1 ล้านล้านดอลลาร์ที่จะครบกำหนดภายในปี 2025
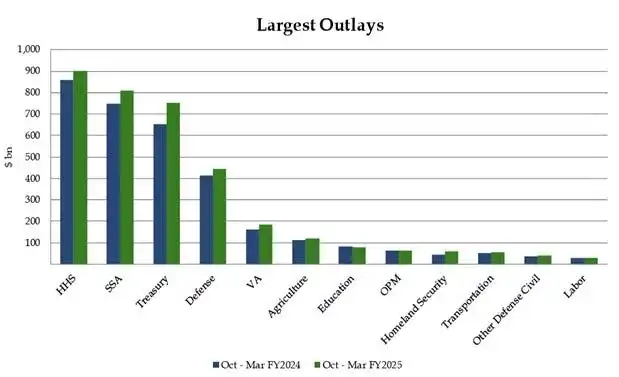
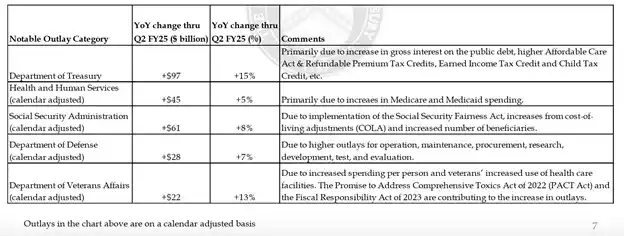
นี่คือแผนภูมิที่ให้รายละเอียดรายการใช้จ่ายของรัฐบาลกลางสหรัฐฯ ที่สำคัญและการเปลี่ยนแปลงจากปีต่อปี สังเกตว่ารายการใช้จ่ายหลักแต่ละรายการเติบโตในอัตราเดียวกันหรือเร็วกว่า GDP ของสหรัฐฯ
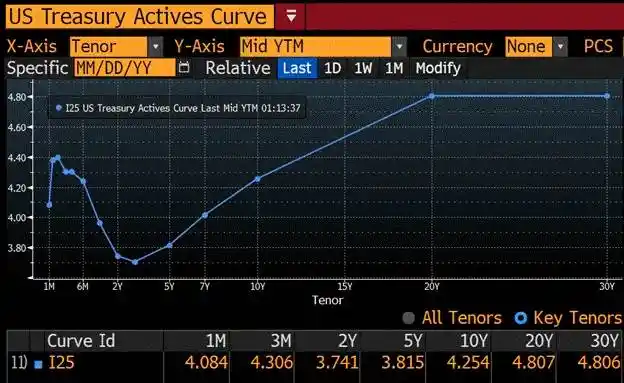
สองแผนภูมิก่อนหน้าแสดงให้เห็นว่าอัตราดอกเบี้ยเฉลี่ยถ่วงน้ำหนักของพันธบัตรรัฐบาลสหรัฐฯ ที่คงค้างอยู่ในปัจจุบันต่ำกว่าจุดบนเส้นอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ สำหรับพันธบัตรรัฐบาลสหรัฐฯ ทั้งหมด
· ระบบการเงินออกสินเชื่อสำหรับพันธบัตรรัฐบาลสหรัฐฯ ที่มีความเสี่ยงต่ำ ดังนั้น ดอกเบี้ยจะต้องชำระ มิฉะนั้น รัฐบาลจะเผชิญกับความเสี่ยงผิดนัดชำระหนี้ ซึ่งจะทำลายระบบการเงินแบบเฟียตทั้งหมด เนื่องจากเส้นอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ โดยรวมสูงกว่าอัตราดอกเบี้ยเฉลี่ยถ่วงน้ำหนักของหนี้ปัจจุบัน การชำระดอกเบี้ยจะยังคงเพิ่มขึ้นในขณะที่หนี้ที่ครบกำหนดได้รับการรีไฟแนนซ์ด้วยอัตราที่สูงขึ้น
· งบประมาณด้านการป้องกันประเทศจะไม่ลดลง เพราะขณะนี้สหรัฐฯ กำลังมีส่วนร่วมในสงครามในยูเครนและตะวันออกกลาง
· ค่าใช้จ่ายด้านการดูแลสุขภาพจะยังคงเพิ่มสูงขึ้น โดยเฉพาะในช่วงต้นทศวรรษ 2030 เมื่อกลุ่มคนเกิดช่วงหลังสงครามโลกครั้งที่สองเข้าสู่ช่วงที่จำเป็นต้องได้รับการรักษาทางการแพทย์อย่างเร่งด่วน โดยค่าใช้จ่ายเหล่านี้ส่วนใหญ่จะตกเป็นภาระของบริษัทเภสัชกรรมขนาดใหญ่ที่ได้รับเงินทุนจากรัฐบาลสหรัฐฯ
ควบคุมอัตราผลตอบแทนพันธบัตรรัฐบาล 10 ปีให้ไม่เกิน 5%
· เมื่ออัตราผลตอบแทนพันธบัตร 10 ปีเข้าใกล้ 5% ดัชนี MOVE (ซึ่งเป็นมาตรการวัดความผันผวนของตลาดพันธบัตร) จะพุ่งสูงขึ้น และวิกฤตทางการเงินมักจะตามมา
การออกตราสารหนี้ในลักษณะที่กระตุ้นตลาดการเงิน

· ข้อมูลจากสำนักงานงบประมาณรัฐสภาแสดงให้เห็นว่าแม้ว่าข้อมูลจะขึ้นไปจนถึงปี 2021 เท่านั้น แต่รายได้จากภาษีเงินได้จากการขายหุ้นก็พุ่งสูงขึ้นนับตั้งแต่เกิดวิกฤตการณ์ทางการเงินโลกในปี 2008 ขณะที่ตลาดหุ้นสหรัฐฯ ยังคงเพิ่มขึ้นอย่างต่อเนื่อง
· รัฐบาลสหรัฐฯ จำเป็นต้องหลีกเลี่ยงการขาดดุลงบประมาณจำนวนมหาศาลโดยเก็บภาษีจากกำไรของตลาดหุ้นปีแล้วปีเล่า
นโยบายของรัฐบาลสหรัฐฯ มักจะเอื้อประโยชน์ต่อเจ้าของสินทรัพย์ที่ร่ำรวย ในอดีต มีเพียงชายผิวขาวที่เป็นเจ้าของทรัพย์สินเท่านั้นที่มีสิทธิ์ลงคะแนนเสียง แม้ว่าอเมริกาในปัจจุบันจะได้รับสิทธิออกเสียงเลือกตั้งทั่วไป แต่พลังอำนาจยังคงมาจากคนเพียงไม่กี่คนที่ควบคุมความมั่งคั่งของบริษัทมหาชน ข้อมูลแสดงให้เห็นว่าครัวเรือนประมาณ 10% เป็นเจ้าของทรัพย์สินในตลาดหุ้นมากกว่า 90%
ตัวอย่างที่น่าสนใจคือในช่วงวิกฤตการณ์ทางการเงินโลกในปี 2008 ธนาคารกลางสหรัฐฯ ได้ช่วยเหลือธนาคารและระบบการเงินด้วยการพิมพ์เงิน แต่ธนาคารยังคงได้รับอนุญาตให้ยึดบ้านและธุรกิจของผู้คนได้ ปรากฏการณ์ "คนรวยสนุกกับสังคมนิยม ส่วนคนจนต้องทนทุกข์กับทุนนิยม" เป็นเหตุผลที่ผู้สมัครรับเลือกตั้งนายกเทศมนตรีเมืองนิวยอร์กอย่าง Mamdani ได้รับความนิยมอย่างมากในหมู่คนจน เพราะคนจนก็อยากแบ่งปันผลประโยชน์บางส่วนของ "สังคมนิยม" เช่นกัน
เมื่อธนาคารกลางสหรัฐฯ ดำเนินนโยบายผ่อนปรนเชิงปริมาณ (QE) งานของรัฐมนตรีกระทรวงการคลังก็ค่อนข้างเรียบง่าย ธนาคารกลางสหรัฐฯ ไม่เพียงแต่ให้รัฐบาลสหรัฐฯ กู้ยืมด้วยต้นทุนต่ำด้วยการพิมพ์เงินเพื่อซื้อพันธบัตรเท่านั้น แต่ยังผลักดันให้ตลาดหุ้นพุ่งสูงขึ้นด้วย อย่างไรก็ตาม ขณะนี้ เฟดต้องแสดงท่าทีว่ากำลังต่อสู้กับภาวะเงินเฟ้ออย่างผิวเผิน ไม่สามารถลดอัตราดอกเบี้ยหรือดำเนินการ QE ต่อไปได้ กระทรวงการคลังจึงต้องแบกรับภาระนี้เพียงลำพัง
ในเดือนกันยายน 2022 ตลาดเริ่มขายพันธบัตรเล็กน้อยเนื่องจากความกังวลเกี่ยวกับการขาดดุลในช่วงสันติภาพครั้งใหญ่ที่สุดในประวัติศาสตร์สหรัฐฯ และท่าทีที่แข็งกร้าวของธนาคารกลางสหรัฐ อัตราผลตอบแทนพันธบัตรอายุ 10 ปีเพิ่มขึ้นเกือบสองเท่าในสองเดือน และตลาดหุ้นร่วงลงเกือบ 20% จากจุดสูงสุดในช่วงฤดูร้อน ในเวลานี้ อดีตรัฐมนตรีกระทรวงการคลัง เยลเลน ได้เริ่มนโยบายที่เรียกว่า "การออกตราสารหนี้เชิงรุก" (ATI) โดย Hudson Bay Capital ซึ่งลดยอดคงเหลือการซื้อคืนพันธบัตร (RRP) ของเฟดลง 2.5 ล้านล้านดอลลาร์ โดยออกพันธบัตรระยะสั้นของกระทรวงการคลัง (ตั๋วเงินของกระทรวงการคลัง) มากขึ้นแทนที่จะเป็นพันธบัตรที่มีดอกเบี้ย ช่วยกระตุ้นสภาพคล่องในตลาดการเงิน
นโยบายนี้ประสบความสำเร็จในการบรรลุเป้าหมายในการควบคุมผลตอบแทน รักษาเสถียรภาพตลาด และกระตุ้นเศรษฐกิจ อย่างไรก็ตาม เมื่อยอดเงินคงเหลือของ RRP เกือบจะหมดลง คำถามที่ Bessent รัฐมนตรีกระทรวงการคลังคนปัจจุบันต้องเผชิญคือ เขาจะหาเงินหลายล้านล้านดอลลาร์มาซื้อพันธบัตรกระทรวงการคลังได้อย่างไรในสภาพแวดล้อมปัจจุบันที่มีราคาสูงและผลตอบแทนต่ำ
ไตรมาสที่ 3 ของปี 2022 เป็นช่วงเวลาที่ยากลำบากอย่างยิ่งสำหรับตลาด แผนภูมิต่อไปนี้แสดงดัชนี Nasdaq 100 (สีเขียว) เมื่อเทียบกับผลตอบแทนพันธบัตรกระทรวงการคลังอายุ 10 ปี (สีขาว) ตลาดหุ้นร่วงลงอย่างรวดเร็วในขณะที่ผลตอบแทนพุ่งสูงขึ้น

นโยบายของ ATI ลด RRP (สีแดง) ลงอย่างมีประสิทธิภาพ และผลักดันให้สินทรัพย์ทางการเงิน เช่น Nasdaq 100 (สีเขียว) และ Bitcoin (สีแมเจนตา) พุ่งสูงขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี (สีขาว) ไม่เคยทะลุ 5%

ธนาคารขนาดใหญ่ที่ “ใหญ่เกินกว่าจะล้มละลาย” (TBTF) ในสหรัฐอเมริกามีกองทุน 2 กองที่พร้อมจะซื้อพันธบัตรรัฐบาลมูลค่าหลายล้านล้านดอลลาร์หากมีศักยภาพในการทำกำไรเพียงพอ กองทุนทั้งสองกองนี้คือ:
· เงินฝากออมทรัพย์/เงินฝากประจำ
· สำรองที่ธนาคารกลางสหรัฐฯ ถือครอง
บทความนี้เน้นที่ธนาคาร TBTF 8 แห่ง เนื่องจากการดำรงอยู่และความสามารถในการทำกำไรของธนาคารเหล่านี้ขึ้นอยู่กับการค้ำประกันหนี้สินของรัฐบาล และนโยบายกำกับดูแลธนาคารมักจะดูแลธนาคารเหล่านี้มากกว่าธนาคารที่ไม่ใช่ TBTF ดังนั้น ตราบใดที่สามารถทำกำไรได้ในระดับหนึ่ง ธนาคารเหล่านี้จะให้ความร่วมมือกับข้อกำหนดของรัฐบาล หากรัฐมนตรีว่าการกระทรวงการคลัง (BBC) ขอให้พวกเขาซื้อพันธบัตรกระทรวงการคลัง เขาจะแลกเปลี่ยนพันธบัตรเหล่านั้นเพื่อรับผลตอบแทนที่ปราศจากความเสี่ยง
ความกระตือรือร้นของ BBC ที่มีต่อ stablecoin อาจมาจากข้อเท็จจริงที่ว่าธนาคาร TBTF สามารถปลดล็อกอำนาจซื้อพันธบัตรกระทรวงการคลังได้สูงถึง 6.8 ล้านล้านดอลลาร์โดยการออก stablecoin เงินฝากที่ไม่ได้ใช้งานเหล่านี้สามารถนำไปใช้ในระบบการเงินแบบ fiat ได้อีก ซึ่งจะผลักดันให้ตลาดปรับตัวสูงขึ้น ในหัวข้อต่อไปนี้ จะมีรายละเอียดเกี่ยวกับวิธีการซื้อพันธบัตรกระทรวงการคลังผ่านการออก stablecoin และวิธีที่สามารถปรับปรุงผลกำไรของธนาคาร TBTF ได้อย่างไร
นอกจากนี้ จะมีการอธิบายสั้นๆ ว่าหากเฟดหยุดจ่ายดอกเบี้ยให้กับเงินสำรอง อาจสามารถปลดล็อกเงินได้มากถึง 3.3 ล้านล้านดอลลาร์เพื่อซื้อพันธบัตรกระทรวงการคลัง นโยบายดังกล่าวจะเป็นอีกหนึ่งนโยบายที่แม้จะไม่ใช่การผ่อนคลายเชิงปริมาณ (QE) อย่างเป็นทางการ แต่ก็มีผลดีต่อสินทรัพย์ทางการเงินที่มีอุปทานคงที่ เช่น Bitcoin เช่นเดียวกัน
ตอนนี้เรามาทำความรู้จักกับสกุลเงินดิจิทัลที่ BBC ชื่นชอบอย่าง Stablecoin หรือ "อาวุธหนักด้านการเงิน" กันดีกว่า
Stablecoin Flow Model
การคาดการณ์ของฉันอิงตามสมมติฐานสำคัญหลายประการ:
พันธบัตรรัฐบาลได้รับการยกเว้นเต็มจำนวนหรือบางส่วนจากอัตราส่วนเลเวอเรจเสริม (SLR)

· ความสำคัญของการยกเว้น:ธนาคารไม่จำเป็นต้องถือทุนในพอร์ตโฟลิโอพันธบัตรรัฐบาลของตน หากได้รับการยกเว้นทั้งหมด ธนาคารสามารถซื้อพันธบัตรรัฐบาลด้วยเลเวอเรจไม่จำกัด
· การเปลี่ยนแปลงนโยบายล่าสุด:ธนาคารกลางสหรัฐเพิ่งลงคะแนนเสียงลดข้อกำหนดด้านเงินทุนของธนาคารสำหรับพันธบัตรรัฐบาล ซึ่งเป็นข้อเสนอที่คาดว่าจะสามารถปลดล็อกความจุงบดุลของธนาคารได้มากถึง 5.5 ล้านล้านดอลลาร์เพื่อซื้อพันธบัตรรัฐบาลในช่วงสามถึงหกเดือนข้างหน้า ตลาดมีการมองไปข้างหน้า และอำนาจการซื้อนี้สามารถไหลเข้าสู่ตลาดพันธบัตรกระทรวงการคลังล่วงหน้า ส่งผลให้ผลตอบแทนลดลงเท่ากันทุกประการ
ธนาคารเป็นองค์กรที่มุ่งเน้นผลกำไรและลดการขาดทุน
· บทเรียนความเสี่ยงจากพันธบัตรกระทรวงการคลังระยะยาว:ตั้งแต่ปี 2020 ถึงปี 2022 ธนาคารกลางสหรัฐฯ และกระทรวงการคลังได้กระตุ้นให้ธนาคารซื้อพันธบัตรกระทรวงการคลังเป็นจำนวนมาก และธนาคารก็รีบซื้อพันธบัตรที่มีดอกเบี้ยระยะยาวที่ให้ผลตอบแทนสูงกว่า อย่างไรก็ตาม ในเดือนเมษายน 2023 เนื่องจากอัตราดอกเบี้ยของเฟดเพิ่มขึ้นอย่างรวดเร็วที่สุดนับตั้งแต่ทศวรรษ 1980 พันธบัตรเหล่านี้จึงสูญเสียเงินจำนวนมหาศาล และธนาคารสามแห่งล้มละลายภายในหนึ่งสัปดาห์
· ร่มป้องกันของธนาคาร TBTF:ในภาคธนาคาร TBTF พอร์ตโฟลิโอพันธบัตร "ที่ถือไว้จนครบกำหนด" ของธนาคารแห่งอเมริกาสูญเสียเงินมากกว่าทุนทั้งหมด หากถูกบังคับให้ปรับมูลค่าตามราคาตลาด ธนาคารจะต้องเผชิญกับการล้มละลาย เพื่อคลี่คลายวิกฤตนี้ เฟดและกระทรวงการคลังได้เข้ายึดระบบธนาคารของสหรัฐฯ ทั้งหมดอย่างมีประสิทธิผลผ่าน "โครงการระดมทุนระยะยาวของธนาคาร" (Bank Term Funding Program: BTFP) ธนาคารที่ไม่ใช่ TBTF อาจยังคงสูญเสียเงิน และหากพวกเขาล้มละลายเนื่องจากขาดทุนจากพันธบัตรรัฐบาล ผู้บริหารของพวกเขาจะถูกแทนที่ และธนาคารอาจถูกขายให้กับเจมี่ ไดมอนหรือธนาคาร TBTF อื่นๆ ในราคาถูก ดังนั้น เจ้าหน้าที่ฝ่ายการลงทุนระดับสูงของธนาคาร (CIO) จึงมีความระมัดระวังในการซื้อพันธบัตรระยะยาวจำนวนมากของกระทรวงการคลังสหรัฐฯ เนื่องจากเกรงว่าเฟดจะ "ดึงพรมออก" โดยการขึ้นอัตราดอกเบี้ยอีกครั้ง
· ความน่าดึงดูดใจของพันธบัตรรัฐบาล: ธนาคารซื้อพันธบัตรรัฐบาลเพราะเป็นตราสารประเภทเงินสดที่มีผลตอบแทนสูงและมีอายุครบกำหนดเป็นศูนย์
· อัตราผลตอบแทนดอกเบี้ยสุทธิ (NIM) ที่สูงเป็นสิ่งสำคัญ: ธนาคารจะซื้อพันธบัตรรัฐบาลด้วยเงินฝากก็ต่อเมื่อสามารถให้อัตราผลตอบแทนดอกเบี้ยสุทธิที่สูงได้ และต้องการการสนับสนุนเงินทุนเพียงเล็กน้อยหรือไม่ต้องการเลย
JP Morgan ประกาศแผนการเปิดตัว stablecoin ที่เรียกว่า JPMD เมื่อไม่นานนี้ JPMD จะทำงานบนเครือข่าย Base เลเยอร์ที่สองของ Coinbase ที่ใช้ Ethereum เป็นผลให้เงินฝากของ JP Morgan จะถูกแบ่งออกเป็นสองประเภท:
1. เงินฝากปกติ
· แม้ว่าจะเป็นเงินฝากดิจิทัล แต่กระแสเงินในระบบการเงินนั้นธนาคารต้องใช้ระบบแบบเก่าดั้งเดิมในการเชื่อมต่อและต้องมีการดูแลด้วยมือเป็นจำนวนมาก
· เงินฝากแบบเดิมสามารถโอนได้ระหว่างเวลา 9.00 น. ถึง 16.30 น. ในวันธรรมดา (จันทร์ถึงศุกร์) เท่านั้น
· ผลตอบแทนจากเงินฝากแบบเดิมนั้นต่ำมาก ตามข้อมูลของ Federal Deposit Insurance Corporation (FDIC) ผลตอบแทนเฉลี่ยจากเงินฝากตามความต้องการทั่วไปอยู่ที่ 0.07% เท่านั้น และผลตอบแทนจากเงินฝากประจำหนึ่งปีอยู่ที่ 1.62%
2. เงินฝาก Stablecoin (JPMD)
· JPMD ทำงานบนบล็อคเชนสาธารณะ (Base) และพร้อมให้บริการลูกค้าตลอด 24 ชั่วโมงทุกวันตลอดทั้งปี
· ตามกฎหมาย JPMD ไม่สามารถจ่ายผลตอบแทนได้ แต่ JPMorgan Chase อาจดึงดูดลูกค้าให้เปลี่ยนเงินฝากแบบเดิมเป็น JPMD โดยเสนอผลตอบแทนผู้บริโภคเป็นเงินคืนจำนวนมาก
· ไม่ชัดเจนว่าผลตอบแทนจากการเดิมพันได้รับอนุญาตหรือไม่
· ผลตอบแทนจากการเดิมพัน: ลูกค้าได้รับผลตอบแทนจาก JPMD ในขณะที่ถูกล็อกไว้ที่ JPMorgan Chase
เหตุผลที่ลูกค้าโอนเงินจากเงินฝากแบบเดิมไปยัง JPMD ก็คือ JPMD ใช้งานได้จริงมากกว่า และธนาคารยังเสนอผลตอบแทนผู้บริโภค เช่น เงินคืนอีกด้วย ปัจจุบัน ยอดเงินฝากตามความต้องการและเงินฝากประจำของธนาคาร TBTF อยู่ที่ประมาณ 6.8 ล้านล้านดอลลาร์สหรัฐ เนื่องจากผลิตภัณฑ์ stablecoin มีคุณภาพเหนือกว่า เงินฝากแบบดั้งเดิมจึงถูกแปลงเป็น JPMD หรือ stablecoin ที่คล้ายกันซึ่งออกโดยธนาคาร TBTF อื่นๆ ได้อย่างรวดเร็ว หากเงินฝากแบบดั้งเดิมทั้งหมดถูกแปลงเป็น JPMD JPMorgan จะสามารถลดต้นทุนในแผนกการปฏิบัติตามกฎระเบียบและการดำเนินงานได้อย่างมาก ต่อไปนี้คือเหตุผลเฉพาะ: เหตุผลแรกคือการลดต้นทุน หากเงินฝากแบบดั้งเดิมทั้งหมดถูกแปลงเป็น JPMD JPMorgan จะสามารถกำจัดแผนกการปฏิบัติตามกฎระเบียบและการดำเนินงานได้อย่างมีประสิทธิภาพ ให้ฉันอธิบายว่าทำไม Jamie Dimon ถึงตื่นเต้นมากเมื่อเขาได้เรียนรู้ว่า stablecoin ทำงานอย่างไรจริงๆ
การปฏิบัติตามกฎระเบียบในระดับสูงคือชุดกฎที่กำหนดโดยหน่วยงานกำกับดูแลและบังคับใช้โดยกลุ่มมนุษย์ที่ใช้เทคโนโลยีจากยุค 1990 กฎมีโครงสร้างเช่น หาก X เกิดขึ้น X จะต้องดำเนินการบางอย่าง ความสัมพันธ์แบบ “ถ้า/แล้ว” นี้สามารถตีความได้โดยเจ้าหน้าที่ฝ่ายปฏิบัติตามกฎระเบียบอาวุโสและเขียนลงในชุดกฎเพื่อให้ตัวแทน AI ดำเนินการได้อย่างสมบูรณ์แบบ เนื่องจาก JPMD จัดทำบันทึกธุรกรรมที่โปร่งใสอย่างสมบูรณ์ (ที่อยู่สาธารณะทั้งหมดเป็นสาธารณะ) ตัวแทน AI ที่ได้รับการฝึกอบรมเกี่ยวกับกฎระเบียบการปฏิบัติตามกฎระเบียบที่เกี่ยวข้องจึงสามารถรับประกันได้อย่างสมบูรณ์แบบว่าจะไม่มีอนุมัติธุรกรรมบางอย่าง AI ยังสามารถเตรียมรายงานใดๆ ที่หน่วยงานกำกับดูแลต้องการได้ทันที และหน่วยงานกำกับดูแลสามารถตรวจสอบความถูกต้องของข้อมูลได้เนื่องจากข้อมูลทั้งหมดอยู่ในบล็อคเชนสาธารณะ โดยรวมแล้ว ธนาคาร Too Big to Fail (TBTF) ใช้จ่ายเงิน 20,000 ล้านดอลลาร์ ต่อปีในการปฏิบัติตามกฎระเบียบและการดำเนินการและเทคโนโลยีที่จำเป็นในการปฏิบัติตามกฎระเบียบการธนาคาร โดยการแปลงเงินฝากแบบดั้งเดิมทั้งหมดเป็นสกุลเงินดิจิทัลที่มีเสถียรภาพ ค่าใช้จ่ายนี้จะลดลงเหลือเกือบเป็นศูนย์
เหตุผลที่สองที่ JPMorgan ผลักดัน JPMD ก็คือ มันช่วยให้ธนาคารสามารถซื้อ T-bill มูลค่าหลายพันล้านดอลลาร์โดยปราศจากความเสี่ยงด้วยสินทรัพย์ stablecoin (AUC) เนื่องจาก T-bill แทบไม่มีความเสี่ยงด้านอัตราดอกเบี้ย แต่ผลตอบแทนนั้นใกล้เคียงกับอัตราเงินทุนของ Fed โปรดจำไว้ว่าธนาคาร TBTF มีอำนาจซื้อ T-bill มูลค่า 5.5 ล้านล้านดอลลาร์ภายใต้ข้อกำหนดอัตราส่วนเลเวอเรจใหม่ (SLR) ธนาคารจำเป็นต้องหาเงินสำรองเพื่อซื้อหนี้นี้ และเงินฝากเพื่อเก็บรักษา stablecoin ถือเป็นตัวเลือกที่สมบูรณ์แบบ
ผู้อ่านบางคนอาจโต้แย้งว่า JPMorgan สามารถซื้อ T-bill ด้วยเงินฝากแบบเดิมได้แล้ว คำตอบของฉันก็คือ stablecoin คืออนาคต เพราะไม่เพียงแต่สร้างประสบการณ์ที่ดีขึ้นให้กับลูกค้าเท่านั้น แต่ยังช่วยให้ธนาคาร TBTF ประหยัดต้นทุนได้ 2 หมื่นล้านดอลลาร์ การประหยัดต้นทุนนี้เพียงอย่างเดียวก็เพียงพอที่จะจูงใจให้ธนาคารยอมรับ stablecoin แล้ว ผลประโยชน์จากอัตรากำไรสุทธิจากดอกเบี้ย (NIM) เพิ่มเติมถือเป็นส่วนสำคัญ
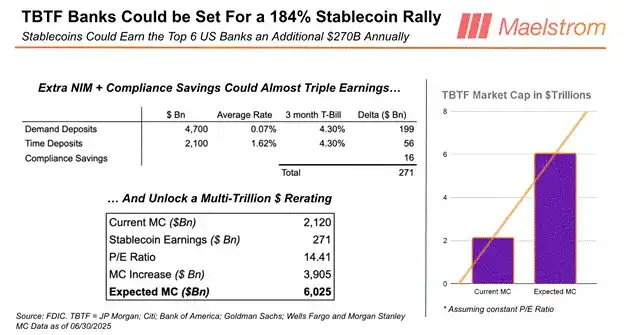
ฉันรู้ว่าผู้อ่านหลายคนอาจรู้สึกอยากที่จะลงทุนเงินที่หามาอย่างยากลำบากใน Circle ($CRCL) หรือผู้ออก stablecoin ที่เป็นกระแสนิยมรายต่อไป แต่อย่าประเมินศักยภาพในการทำกำไรของธนาคาร “too big to fail” (TBTF) ในพื้นที่ stablecoin ต่ำเกินไป หากเราใช้อัตราส่วนราคาต่อกำไร (P/E) ของธนาคาร TBTF เฉลี่ยที่ 14.41 เท่า และคูณด้วยต้นทุนที่ประหยัดและศักยภาพของอัตรากำไรสุทธิจากดอกเบี้ย (NIM) ของ stablecoin ผลลัพธ์ที่ได้คือ 3.91 ล้านล้านดอลลาร์
มูลค่าตลาดรวมของธนาคาร TBTF ทั้งแปดแห่งในปัจจุบันอยู่ที่ประมาณ 2.1 ล้านล้านดอลลาร์ ซึ่งหมายความว่า stablecoin สามารถเพิ่มราคาหุ้นของธนาคาร TBTF ได้โดยเฉลี่ย 184% หากมีกลยุทธ์การลงทุนที่ไม่เป็นฉันทามติในตลาดที่สามารถดำเนินการได้ในระดับขนาดใหญ่ กลยุทธ์นั้นก็คือการถือพอร์ตโฟลิโอหุ้นธนาคาร TBTF ที่มีน้ำหนักเท่ากันโดยอิงตามทฤษฎีสกุลเงินดิจิทัลที่มีเสถียรภาพนี้
แล้วการแข่งขันล่ะ?
ไม่ต้องกังวล Genius Act รับรองว่า stablecoin ที่ไม่ได้ออกโดยธนาคารจะไม่สามารถแข่งขันในระดับใหญ่ได้ กฎหมายดังกล่าวห้ามบริษัทเทคโนโลยีอย่าง Meta ออก stablecoin ของตัวเองอย่างชัดเจน โดยจะต้องร่วมมือกับธนาคารหรือบริษัทเทคโนโลยีทางการเงิน (FinTech) แน่นอนว่าในทางทฤษฎี ใครๆ ก็สามารถขอใบอนุญาตธนาคารหรือซื้อธนาคารที่มีอยู่ได้ แต่เจ้าของใหม่ทั้งหมดต้องได้รับการอนุมัติจากหน่วยงานกำกับดูแล ส่วนระยะเวลาในการดำเนินการนั้น เราคงต้องรอดูกันต่อไป
นอกจากนี้ ยังมีข้อกำหนดในร่างกฎหมายที่โอนตลาด stablecoin ให้กับธนาคาร ซึ่งห้ามไม่ให้จ่ายดอกเบี้ยแก่ผู้ถือ stablecoin เนื่องจาก FinTech ไม่สามารถแข่งขันกับธนาคารได้ด้วยการจ่ายดอกเบี้ย จึงไม่สามารถดึงดูดเงินฝากจากธนาคารด้วยต้นทุนต่ำได้ แม้แต่ผู้ให้บริการที่ประสบความสำเร็จอย่าง Circle ก็ไม่สามารถแตะตลาดเงินฝากแบบดั้งเดิมของ TBTF ที่มีมูลค่า 6.8 ล้านล้านดอลลาร์ ได้
นอกจากนี้ Fintechs และธนาคารขนาดเล็กอย่าง Circle ไม่มีการค้ำประกันจากรัฐบาลเกี่ยวกับหนี้สินของพวกเขา ในขณะที่ธนาคาร TBTF มี หากแม่ของฉันใช้ stablecoin เธอคงเลือก stablecoin ที่ออกโดยธนาคาร TBTF อย่างแน่นอน คนรุ่นเบบี้บูมเมอร์อย่างเธอจะไม่ไว้วางใจ Fintech หรือธนาคารขนาดเล็กสำหรับวัตถุประสงค์นี้ เพราะพวกเขาขาดการค้ำประกันจากรัฐบาล
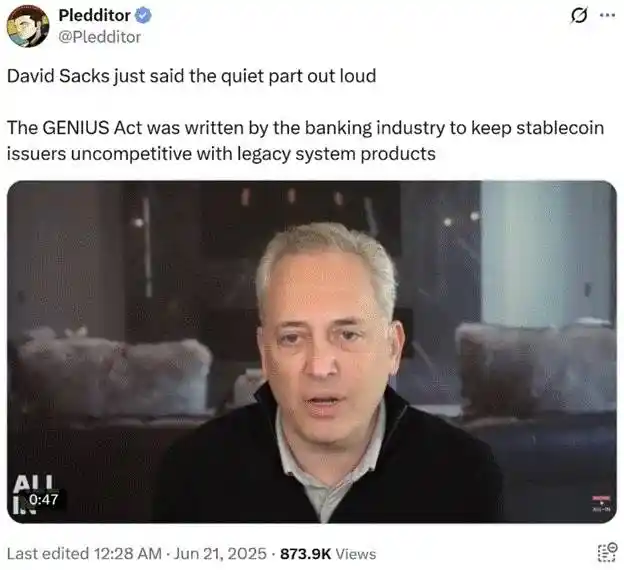
David Sachs “ผู้ครองคริปโต” ให้กับอดีตประธานาธิบดีทรัมป์ของสหรัฐฯ เห็นด้วย ฉันเชื่อว่าผู้บริจาคคริปโตในองค์กรจำนวนมากจะไม่พอใจกับผลลัพธ์นี้ หลังจากบริจาคเงินจำนวนมากให้กับแคมเปญคริปโต พวกเขาถูกแยกออกจากตลาด stablecoin ที่ทำกำไรได้อย่างเงียบๆ ในสหรัฐอเมริกา บางทีพวกเขาควรเปลี่ยนกลยุทธ์และสนับสนุนอิสรภาพทางการเงินอย่างแท้จริง แทนที่จะให้แค่ม้านั่งสำหรับ “ห้องน้ำ” ของซีอีโอธนาคาร TBTF เหล่านั้น
โดยสรุปแล้ว การที่ธนาคาร TBTF (Too Big to Fail) นำ stablecoin มาใช้ไม่เพียงแต่จะขจัดการแข่งขันจาก fintechs ที่ต้องการฐานเงินฝากเท่านั้น แต่ยังช่วยลดความจำเป็นในการมีเจ้าหน้าที่ฝ่ายปฏิบัติตามกฎหมายที่มีค่าใช้จ่ายสูงและมักทำงานได้ต่ำกว่ามาตรฐานอีกด้วย นอกจากนี้ แนวทางนี้ไม่จำเป็นต้องจ่ายดอกเบี้ย ซึ่งจะทำให้ net interest margin (NIM) เพิ่มขึ้น ซึ่งท้ายที่สุดแล้วจะทำให้ราคาหุ้นของธนาคารสูงขึ้น เพื่อเป็นการตอบแทนของขวัญ stablecoin ที่มอบให้โดย BBC ธนาคาร TBTF จะซื้อตั๋วเงินคลัง (T-bills) สูงถึง 6.8 ล้านล้านดอลลาร์
ATI: Yellen’s Play: Stablecoins และ BBC Act
ต่อไป ฉันจะพูดถึงว่าพระราชบัญญัติ BBC จะช่วยปลดปล่อยเงินสำรองที่หยุดนิ่งอีก 3.3 ล้านล้านดอลลาร์จากงบดุลของเฟดได้อย่างไร
ดอกเบี้ยจากยอดคงเหลือของเงินสำรอง (IORB)
หลังจากวิกฤตการณ์ทางการเงินโลกในปี 2008 (GFC) เฟดได้ตัดสินใจที่จะทำให้แน่ใจว่าธนาคารต่างๆ จะไม่ล้มละลายเนื่องจากขาดเงินสำรอง เฟดได้สร้างเงินสำรองโดยการซื้อตั๋วเงินคลังและหลักทรัพย์ที่ได้รับการค้ำประกันด้วยสินเชื่อที่อยู่อาศัย (MBS) จากธนาคาร ซึ่งเป็นกระบวนการที่เรียกว่าการผ่อนปรนเชิงปริมาณ (QE) เงินสำรองเหล่านี้จะอยู่ในงบดุลของเฟดอย่างเงียบๆ ในทางทฤษฎี ธนาคารสามารถแปลงเงินสำรองที่เฟดถืออยู่ให้เป็นสกุลเงินหมุนเวียนและปล่อยกู้ออกไปได้ แต่พวกเขาเลือกที่จะไม่ทำเพราะเฟดจ่ายดอกเบี้ยให้เพียงพอแก่พวกเขาด้วยการพิมพ์เงิน ด้วยวิธีนี้ เฟดจึง “อายัด” เงินสำรองเหล่านี้เพื่อป้องกันไม่ให้เงินเฟ้อพุ่งสูงขึ้นอีก
อย่างไรก็ตาม ปัญหาสำหรับเฟดก็คือ เมื่อเฟดขึ้นอัตราดอกเบี้ย ดอกเบี้ยจากเงินสำรอง (IORB) ก็เพิ่มขึ้นด้วย ซึ่งไม่ใช่เรื่องดี เพราะการสูญเสียที่ยังไม่เกิดขึ้นจริงในพอร์ตโฟลิโอพันธบัตรของเฟดก็เพิ่มขึ้นตามอัตราดอกเบี้ยที่เพิ่มขึ้นด้วย ส่งผลให้เฟดอยู่ในภาวะล้มละลายและมีกระแสเงินสดติดลบ อย่างไรก็ตาม สถานการณ์กระแสเงินสดติดลบนี้เป็นผลจากการเลือกนโยบายโดยสิ้นเชิง และสามารถเปลี่ยนแปลงได้

เมื่อเร็วๆ นี้ วุฒิสมาชิกสหรัฐ เท็ด ครูซ กล่าวว่าบางทีเฟดควรหยุดจ่ายดอกเบี้ยจากเงินสำรอง (IORB) ซึ่งจะบังคับให้ธนาคารต้องชดเชยรายได้ดอกเบี้ยที่สูญเสียไปโดยการแปลงเงินสำรองเป็นตั๋วเงินคลัง โดยเฉพาะอย่างยิ่ง ฉันคิดว่าธนาคารจะซื้อตั๋วเงินคลัง (T-Bill) เนื่องจากตั๋วเงินคลังมีอัตราผลตอบแทนสูงและมีคุณสมบัติคล้ายเงินสด
สำนักข่าวรอยเตอร์รายงานว่า เท็ด ครูซ ได้กดดันให้เพื่อนร่วมวุฒิสภาของเขาถอดอำนาจของเฟดในการจ่ายดอกเบี้ยเงินสำรองให้กับธนาคาร โดยให้เหตุผลว่าการเปลี่ยนแปลงนี้จะช่วยลดการขาดดุลการคลังได้อย่างมาก
ทำไมเฟดจึงพิมพ์เงินและหยุดไม่ให้ธนาคารสนับสนุน "อาณาจักร" นักการเมืองไม่มีเหตุผลใดที่จะคัดค้านการเปลี่ยนแปลงนโยบายนี้ ทั้งพรรคเดโมแครตและรีพับลิกันต่างก็ชื่นชอบการขาดดุล ทำไมจึงไม่ทำให้พวกเขาใช้จ่ายมากขึ้นโดยปลดปล่อยอำนาจการซื้อของธนาคารมูลค่า 3.3 ล้านล้านดอลลาร์เข้าสู่ตลาดกระทรวงการคลัง เมื่อพิจารณาจากความไม่เต็มใจของเฟดที่จะช่วยเหลือทีมทรัมป์ในการจัดหาเงินทุนสำหรับวาระ "อเมริกาต้องมาก่อน" ฉันเชื่อว่าสมาชิกรัฐสภาจากพรรครีพับลิกันจะใช้เสียงข้างมากในทั้งสองสภาเพื่อปลดอำนาจนั้นของเฟด ดังนั้น ในครั้งต่อไปที่อัตราผลตอบแทนพุ่งสูง สมาชิกรัฐสภาจะพร้อมที่จะปลดปล่อยเงินจำนวนนี้เพื่อสนับสนุนการใช้จ่ายฟุ่มเฟือยของพวกเขา
ก่อนจะสรุปบทความนี้ ฉันอยากจะพูดถึงรูปแบบกลยุทธ์ที่ระมัดระวังของ Maelstrom ระหว่างนี้จนถึงไตรมาสที่สาม เนื่องจากสภาพคล่องของดอลลาร์สหรัฐมีแนวโน้มที่จะเพิ่มขึ้นในระหว่างการนำพระราชบัญญัติ BBC มาใช้
เรื่องเตือนใจ
แม้ว่าฉันจะมองโลกในแง่ดีมากเกี่ยวกับอนาคต แต่ฉันคิดว่าการสร้างสภาพคล่องของดอลลาร์สหรัฐอาจหยุดชะงักชั่วครู่หลังจากที่ร่างกฎหมายการใช้จ่ายของทรัมป์ซึ่งรู้จักกันในชื่อ "ร่างกฎหมายที่สวยงาม" ผ่านการลงมติ
จากสถานการณ์ปัจจุบัน ร่างกฎหมายดังกล่าวจะเพิ่มเพดานหนี้ แม้ว่าเงื่อนไขหลายประการจะเป็นตัวต่อรองทางการเมือง แต่ทรัมป์จะไม่ลงนามในร่างกฎหมายที่ไม่เพิ่มเพดานหนี้ เขาต้องการความสามารถในการกู้ยืมเพิ่มเติมเพื่อสนับสนุนวาระของเขา ไม่มีสัญญาณใดๆ ที่บ่งชี้ว่าพรรครีพับลิกันจะพยายามบังคับให้รัฐบาลลดการใช้จ่าย คำถามสำหรับผู้ค้าก็คือ ผลกระทบดังกล่าวจะมีต่อสภาพคล่องของดอลลาร์สหรัฐอย่างไรเมื่อกระทรวงการคลังกลับมากู้ยืมสุทธิอีกครั้ง
ตั้งแต่วันที่ 1 มกราคม กระทรวงการคลังได้จัดหาเงินทุนให้กับรัฐบาลเป็นหลักโดยการถอนเงินออกจากบัญชีทั่วไปของกระทรวงการคลัง (TGA) ณ วันที่ 25 มิถุนายน ยอดเงินคงเหลือในบัญชีทั่วไปของกระทรวงการคลังอยู่ที่ 364 พันล้านดอลลาร์ ตามคำแนะนำของกระทรวงการคลังในประกาศรีไฟแนนซ์รายไตรมาสล่าสุด หากเพดานหนี้ถูกปรับขึ้นในวันนี้ ยอดคงเหลือของ TGA จะถูกเติมเต็มเป็น 850,000 ล้านดอลลาร์ผ่านการออกหนี้ ซึ่งจะส่งผลให้สภาพคล่องของดอลลาร์สหรัฐหดตัว 486,000 ล้านดอลลาร์
รายการสภาพคล่องของดอลลาร์สหรัฐที่สำคัญเพียงรายการเดียวที่อาจบรรเทาผลกระทบเชิงลบนี้ได้คือการปล่อยเงินจากโครงการ Reverse Repo Program (RRP) ข้ามคืน ซึ่งปัจจุบันมียอดคงเหลือ 461,000 ล้านดอลลาร์
นี่ไม่ใช่โอกาสในการซื้อขาย Bitcoin แบบชอร์ตที่ชัดเจน เนื่องจากแผนการเติมเงินในบัญชีทั่วไปของกระทรวงการคลัง (TGA) แต่เป็นสภาพแวดล้อมของตลาดที่ต้องใช้ความระมัดระวัง เนื่องจากตลาดกระทิงอาจถูกขัดจังหวะชั่วคราวจากความผันผวนในระยะสั้น ฉันคาดว่าตลาดจะซื้อขายในแนวราบหรือลดลงเล็กน้อยระหว่างนี้จนถึงการกล่าวสุนทรพจน์ของประธานเฟด เจอโรม พาวเวลล์ ในระหว่างการประชุมที่แจ็คสันโฮลในเดือนสิงหาคม หากการเติมเงินของ TGA ส่งผลกระทบเชิงลบต่อสภาพคล่องของดอลลาร์สหรัฐ Bitcoin อาจร่วงลงมาอยู่ที่ระดับ 90,000 ถึง 95,000 ดอลลาร์ หากแผนการเติมเงินไม่มีผลกระทบอย่างมีนัยสำคัญต่อตลาด Bitcoin อาจผันผวนในช่วง 100,000 ดอลลาร์ แต่พบว่ายากที่จะทะลุจุดสูงสุดในประวัติศาสตร์ที่ 112,000 ดอลลาร์
ฉันสงสัยว่า Powell อาจประกาศยุติการคุมเข้มเชิงปริมาณ (QT) หรือการปรับนโยบายกำกับดูแลธนาคารอื่นๆ ที่ดูธรรมดาแต่มีอิทธิพล ภายในต้นเดือนกันยายน เพดานหนี้จะเพิ่มขึ้น บัญชี TGA จะได้รับการเติมเงินส่วนใหญ่ และพรรครีพับลิกันจะมุ่งเน้นไปที่การชนะใจผู้ลงคะแนนเสียงในการเลือกตั้งเดือนพฤศจิกายน 2026 เมื่อถึงเวลานั้น เมื่อการสร้างเงินพุ่งสูงขึ้น ฝ่ายกระทิงจะต่อสู้กับฝ่ายหมีด้วยแท่งเทียนสีเขียวที่แข็งแกร่ง
Maelstrom จะเพิ่มการจัดสรรให้กับ USDe (Ethena USD) ที่มีหลักประกันตั้งแต่ตอนนี้จนถึงสิ้นเดือนสิงหาคม เราได้ชำระบัญชี altcoin ที่ไม่มีสภาพคล่องทั้งหมดแล้ว และอาจลดการเปิดรับ Bitcoin ขึ้นอยู่กับประสิทธิภาพของตลาด การซื้อตำแหน่งความเสี่ยงใน altcoins รอบๆ วันที่ 9 เมษายนของปีนี้ทำให้ได้รับผลตอบแทน 2x-4x ในสามเดือน อย่างไรก็ตาม หากขาดตัวเร่งสภาพคล่องที่ชัดเจน ภาคส่วน altcoin อาจได้รับผลกระทบ
หลังจากการปรับฐานของตลาด เราจะมั่นใจที่จะปรับตำแหน่งใหม่และมองหาสินทรัพย์ที่ถูกประเมินค่าต่ำกว่ามูลค่าจริง บางทีอาจคว้าโอกาสรับผลตอบแทน 5x-10x ก่อนที่การสร้างสภาพคล่องของ fiat รอบต่อไปจะชะลอตัวลง (คาดว่าจะเป็นช่วงปลายไตรมาสที่ 4 ปี 2025 หรือต้นไตรมาสที่ 1 ปี 2026)
ทีละขั้นตอน
การนำ stablecoin มาใช้โดยธนาคาร Too Big To Fail (TBTF) อาจทำให้ตลาด T-bill มีอำนาจซื้อสูงถึง 6.8 ล้านล้านดอลลาร์ การที่ Fed หยุดจ่ายดอกเบี้ยเงินฝากสำรอง (IORB) อาจปลดล็อกอำนาจซื้อ T-bill ได้ถึง 3.3 ล้านล้านดอลลาร์
โดยรวมแล้ว เงิน 10.1 ล้านล้านดอลลาร์อาจไหลเข้าสู่ตลาด T-bill ในอนาคตอันเนื่องมาจากนโยบายของ BBC หากการคาดการณ์ของฉันถูกต้อง การอัดฉีดสภาพคล่องมูลค่า 10.1 ล้านล้านดอลลาร์นี้จะมีผลกระทบต่อสินทรัพย์เสี่ยงในลักษณะเดียวกับการอัดฉีดสภาพคล่องมูลค่า 2.5 ล้านล้านดอลลาร์ของอดีตรัฐมนตรีกระทรวงการคลัง Yellen ซึ่งจะผลักดันให้ตลาด “ก้าวไปข้างหน้า!”
สิ่งนี้จะเพิ่มลูกศรสภาพคล่องอีกอันหนึ่งลงในกล่องเครื่องมือทางนโยบายของ BBC จากการผ่านร่างกฎหมายใหญ่ที่สวยงามของทรัมป์และการเพิ่มเพดานหนี้ เครื่องมือนี้อาจถูกบังคับให้ดำเนินการ ในไม่ช้า นักลงทุนจะกังวลอีกครั้งว่าตลาดพันธบัตรจะดูดซับแรงกดดันจากหนี้จำนวนมหาศาลที่จะออกโดยไม่ล่มสลายได้อย่างไร

บางคนยังคงรอสิ่งที่เรียกว่า "Godot ทางการเงิน" - รอให้ประธานเฟด พาวเวลล์ ประกาศการผ่อนคลายเชิงปริมาณ (QE) ไม่จำกัดรอบอีกครั้งและปรับลดอัตราดอกเบี้ยก่อนที่จะขายพันธบัตรและซื้อสกุลเงินดิจิทัล แต่ฉันบอกคุณได้เลยว่ามันจะไม่เกิดขึ้น อย่างน้อยก็จนกว่าสหรัฐอเมริกาจะเข้าสู่สงครามที่ดุเดือดกับรัสเซีย จีน หรืออิหร่าน หรือสถาบันการเงินที่สำคัญในระบบกำลังจะล่มสลาย แม้แต่ภาวะเศรษฐกิจถดถอยก็ไม่เพียงพอที่จะทำให้ "Godot" ปรากฏขึ้น ดังนั้น หยุดฟังคน "อ่อนแอ" และหันมาสนใจคนที่ควบคุมสถานการณ์จริงๆ ซะ!
แผนภูมิต่อไปนี้จะแสดงให้เห็นถึงต้นทุนโอกาสที่นักลงทุนต้องเสียไปจากการรอ "Monetary Godot" งบดุลของเฟด (เส้นสีขาว) หดตัวในขณะที่อัตราเงินทุนของรัฐบาลกลางที่มีผลบังคับใช้ (เส้นสีทอง) เพิ่มขึ้น ตามสิทธิ์แล้ว Bitcoin และสินทรัพย์เสี่ยงอื่นๆ ควรจะลดลงในช่วงเวลานี้
แต่ "Bad Gurl" Yellen อดีตรัฐมนตรีกระทรวงการคลังไม่ได้ทำให้คนรวยผิดหวังและรักษาเสถียรภาพของตลาดด้วยการนำ ATI มาใช้ (อาจหมายถึงตราสารสภาพคล่องที่ได้รับการสนับสนุนจากสินทรัพย์) ในช่วงเวลานี้ Bitcoin (เส้นสีทอง) เพิ่มขึ้น 5 เท่า ในขณะที่ยอดคงเหลือของ reverse repo (RRP) ข้ามคืนลดลง 95%
อย่าทำผิดพลาดซ้ำอีก! ที่ปรึกษาทางการเงินหลายคนยังคงบอกลูกค้าให้ซื้อพันธบัตรเพราะพวกเขาคาดการณ์ว่าผลตอบแทนจะลดลง ฉันเห็นด้วยว่าธนาคารกลางลดอัตราดอกเบี้ยและพิมพ์เงินเพื่อหลีกเลี่ยงการล่มสลายในตลาดพันธบัตรของรัฐบาล นอกจากนี้ แม้ว่าธนาคารกลางจะไม่ดำเนินการใดๆ กระทรวงการคลังก็จะทำบางอย่าง แนวคิดหลักของบทความนี้คือการสนับสนุนการกำกับดูแลสกุลเงินดิจิทัลที่มีเสถียรภาพ ผ่อนปรนข้อจำกัดของ SLR (อัตราส่วนเลเวอเรจเสริม) และหยุดการชำระเงิน IORB เฟดจะสามารถปลดปล่อยอำนาจซื้อของกระทรวงการคลังได้มากถึง 10.1 ล้านล้านดอลลาร์ แต่คำถามก็คือ มันคุ้มค่าจริงหรือที่ต้องถือพันธบัตรเพื่อรับผลตอบแทน 5% ถึง 10% คุณอาจพลาดโอกาสที่ Bitcoin จะเพิ่มขึ้น 10 เท่าเป็น 1 ล้านดอลลาร์ หรือดัชนี Nasdaq 100 จะเพิ่มขึ้น 5 เท่าเป็น 100,000 จุด ซึ่งอาจจะเกิดขึ้นจริงก่อนปี 2028
"เกม" ของสกุลเงินดิจิทัลที่มีเสถียรภาพที่แท้จริงไม่ได้อยู่ที่การเดิมพันกับบริษัทฟินเทคแบบดั้งเดิมอย่าง Circle แต่เป็นการเห็นว่ารัฐบาลสหรัฐฯ ได้มอบ "บาซูก้าสภาพคล่อง" มูลค่าล้านล้านดอลลาร์ให้กับธนาคารที่มีความสำคัญในระบบ (TBTF) และเรียกมันว่า "นวัตกรรม" นี่ไม่ใช่การเงินแบบกระจายอำนาจ (DeFi) หรือที่เรียกว่าอิสรภาพทางการเงิน แต่เป็นการแปลงหนี้เป็นเงินในรูปแบบของ Ethereum หากคุณยังคงรอให้พาวเวลล์กระซิบ "QE infinity" กับคุณก่อนที่คุณจะกล้าเสี่ยง ขอแสดงความยินดีด้วย คุณคือ "ผู้รับ" ของตลาด
แทนที่จะเสียพลังงานไปกับ Circle คุณควร ถือ Bitcoin และ JPMorgan ไว้นานๆ "ม้าโทรจัน" ของ stablecoin ได้แอบเข้ามาในป้อมปราการทางการเงินแล้ว แต่เมื่อมันถูกเปิดออก มันไม่ได้เต็มไปด้วยความฝันของพวกเสรีนิยม แต่เต็มไปด้วยสภาพคล่องสำหรับการซื้อตั๋วเงินคลังสหรัฐฯ ระยะสั้น (T-bills) สภาพคล่องนี้จะถูกใช้เพื่อรักษาระดับตลาดหุ้นที่สูง เติมเต็มการขาดดุลงบประมาณ และบรรเทาความวิตกกังวลของคนรุ่นเบบี้บูมเมอร์
หยุดนั่งเฉยๆ แล้วรอให้พาวเวลล์ "อวยพร" ตลาดกระทิง "BBC" (หมายเหตุ: อาจเป็นเรื่องตลกเกี่ยวกับธนาคารกลางสหรัฐหรือนโยบายที่เกี่ยวข้อง) พร้อมที่จะยุติการเตรียมการและเริ่มทำให้ตลาดโลกอิ่มตัวด้วยสภาพคล่องมหาศาล คว้าโอกาสนี้ไว้และอย่าปล่อยให้ตัวเองกลายเป็นผู้สังเกตการณ์เฉยๆ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง