แทนที่จะซื้อ Bitcoin 100,000 หน่วย วอลล์สตรีทกลับเลือกที่จะซื้อหุ้น MSTR ในราคาพรีเมียม 75% วอลล์สตรีทบ้าไปแล้วหรือไง
ชื่อเรื่องต้นฉบับ: ทำไมบริษัทที่ถือครอง Bitcoin ถึงซื้อขายกันในราคาสูงกว่า NAV ขนาดนั้น
ผู้เขียนต้นฉบับ: Will Owens, Galaxy
คำแปลต้นฉบับ: AididiaoJP, Foresight News
บริษัทต่างๆ ที่มี Bitcoin อยู่ในงบดุลได้กลายมาเป็นหนึ่งในเรื่องราวที่ได้รับความสนใจมากที่สุดในตลาดสาธารณะในปี 2025 แม้ว่านักลงทุนจะมีวิธีการต่างๆ มากมายในการได้รับความเสี่ยงจาก Bitcoin โดยตรง (ETF, สปอต Bitcoin, Wrapped Bitcoin, สัญญาซื้อขายล่วงหน้า ฯลฯ) แต่หลายรายยังคงเลือกที่จะได้รับความเสี่ยงจาก Bitcoin โดยการซื้อหุ้นของบริษัทสำรอง Bitcoin ที่กำลังซื้อขายในราคาสูงกว่ามูลค่าทรัพย์สินสุทธิ (NAV) ของ Bitcoin อย่างมาก
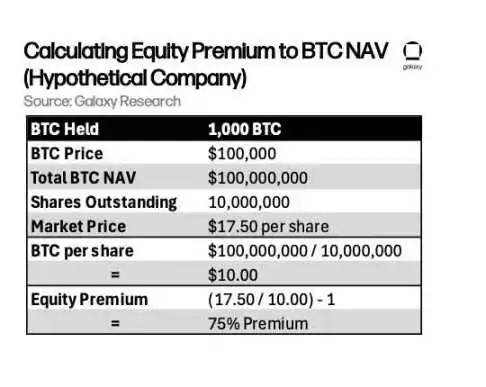
ค่าพรีเมียมนี้หมายถึงส่วนต่างระหว่างราคาหุ้นของบริษัทกับมูลค่า Bitcoin ที่ถือครองต่อหุ้น ตัวอย่างเช่น หากบริษัทถือ Bitcoin มูลค่า 100 ล้านดอลลาร์และมีหุ้นอยู่ 10 ล้านหุ้น มูลค่าทรัพย์สินสุทธิของ Bitcoin ต่อหุ้นจะเท่ากับ 10 ดอลลาร์ หากราคาหุ้นอยู่ที่ 17.5 ดอลลาร์ เบี้ยประกันภัยจะอยู่ที่ 75% ในบริบทนี้ mNAV (มูลค่าทรัพย์สินสุทธิคูณ) สะท้อนให้เห็นจำนวนครั้งที่ราคาหุ้นเป็น NAV ของ Bitcoin และอัตราเบี้ยประกันภัยคือเปอร์เซ็นต์ของ mNAV ลบ 1
นักลงทุนทั่วไปอาจสงสัยว่า ทำไมการประเมินมูลค่าของบริษัทดังกล่าวจึงสูงกว่าสินทรัพย์ Bitcoin ของพวกเขามาก
ผลของการกู้ยืมและการเข้าถึงเงินทุน
บางทีเหตุผลที่สำคัญที่สุดที่ทำให้ราคาหุ้นของ Bitcoin Reserve Company มีค่าเบี้ยประกันภัยมากกว่าสินทรัพย์ Bitcoin ก็คือพวกเขาสามารถกู้ยืมผ่านตลาดทุนสาธารณะได้ บริษัทเหล่านี้สามารถระดมทุนเพื่อเพิ่มการถือครอง Bitcoin ของพวกเขาได้โดยการออกพันธบัตรและหุ้น โดยพื้นฐานแล้ว พวกมันทำหน้าที่เป็นตัวแทนเบต้าสูงสำหรับ Bitcoin โดยขยายความอ่อนไหวของ Bitcoin ต่อความผันผวนของตลาด
วิธีการที่ใช้กันทั่วไปและมีประสิทธิภาพมากที่สุดของกลยุทธ์นี้คือแผนการออกหุ้น "ตามตลาด" (ATM) กลไกนี้ช่วยให้บริษัทต่างๆ สามารถออกหุ้นเพิ่มเติมได้ทีละน้อยในราคาหุ้นปัจจุบันโดยมีผลกระทบต่อตลาดน้อยที่สุด เมื่อราคาหุ้นมีค่าพรีเมียมเมื่อเทียบกับ NAV ของ Bitcoin จำนวน Bitcoin ที่สามารถซื้อได้สำหรับทุก ๆ 1 ดอลลาร์ที่ระดมทุนได้ผ่านโปรแกรม ATM จะเกินการเจือจางของการถือครอง Bitcoin ต่อหุ้นที่เกิดจากการออกเพิ่มเติม นี่ก่อให้เกิด "วงจรมูลค่าเพิ่มต่อการถือครอง Bitcoin" ซึ่งขยายการเปิดรับ Bitcoin อย่างต่อเนื่อง
กลยุทธ์ (เดิมชื่อ MicroStrategy) เป็นตัวอย่างที่ดีที่สุดของกลยุทธ์นี้ ตั้งแต่ปี 2020 บริษัทได้ระดมทุนได้หลายพันล้านดอลลาร์ผ่านการออกพันธบัตรแปลงสภาพและการเสนอขายหุ้นรอง ณ วันที่ 30 มิถุนายน Strategy ถือครอง Bitcoin จำนวน 597,325 เหรียญ (คิดเป็นประมาณ 2.84% ของมูลค่าที่หมุนเวียน) เครื่องมือทางการเงินประเภทนี้มีให้เฉพาะกับบริษัทมหาชนเท่านั้น ซึ่งช่วยให้บริษัทเหล่านี้สามารถเพิ่มการถือครอง Bitcoin ของตนได้อย่างต่อเนื่อง ซึ่งไม่เพียงแต่ทำให้ Bitcoin มีความเสี่ยงเพิ่มขึ้นเท่านั้น แต่ยังก่อให้เกิดผลกระทบเชิงบรรยายที่ทวีคูณอีกด้วย การระดมทุนที่ประสบความสำเร็จและการถือครอง Bitcoin ที่เพิ่มขึ้นแต่ละครั้งทำให้ผู้ลงทุนมีความเชื่อมั่นในโมเดลนี้มากขึ้น ดังนั้น ผู้ลงทุนที่ซื้อหุ้น MSTR ไม่ได้แค่ซื้อ Bitcoin เท่านั้น แต่ยังซื้อ "ความสามารถในการเพิ่ม Bitcoin ในอนาคต" อีกด้วย
ค่าพรีเมียมสูงแค่ไหน?
ตารางด้านล่างเปรียบเทียบค่าพรีเมียมของบริษัทสำรอง Bitcoin บางแห่ง Strategy เป็นผู้ถือ Bitcoin ที่จดทะเบียนในตลาดหลักทรัพย์ที่ใหญ่ที่สุดในโลกและเป็นตัวแทนที่เป็นที่รู้จักมากที่สุดในสาขานี้ Metaplanet เป็นผู้สะสม Bitcoin ที่ก้าวร้าวที่สุด (จะอธิบายเพิ่มเติมเกี่ยวกับข้อได้เปรียบด้านความโปร่งใสในภายหลัง) Semler Scientific เป็นผู้บุกเบิกเทรนด์นี้ โดยเริ่มซื้อ Bitcoin เมื่อปีที่แล้ว และ The Blockchain Group ของฝรั่งเศสแสดงให้เห็นว่าเทรนด์นี้กำลังแพร่กระจายจากสหรัฐอเมริกาไปทั่วโลก
เบี้ยประกัน NAV ของบริษัทสำรอง Bitcoin บางแห่ง (ณ วันที่ 30 มิถุนายน โดยถือว่าราคา Bitcoin อยู่ที่ 107,000 ดอลลาร์):
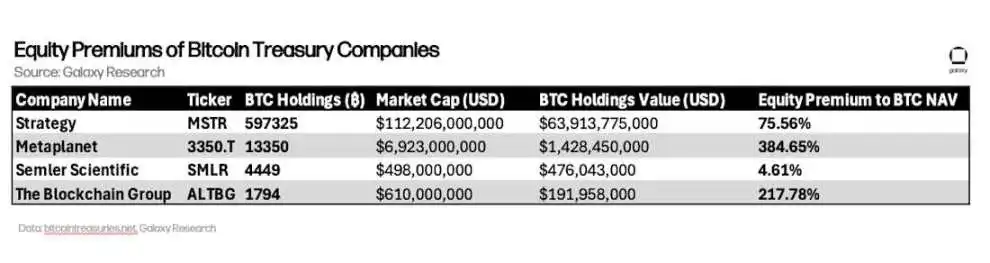
แม้ว่าเบี้ยประกันของ Strategy จะค่อนข้างน้อย (ประมาณ 75%) แต่บริษัทขนาดเล็ก เช่น The Blockchain Group (217%) และ Metaplanet (384%) กลับมีเบี้ยประกันที่สูงกว่าอย่างเห็นได้ชัด การประเมินมูลค่าเหล่านี้แสดงให้เห็นว่าการกำหนดราคาตลาดไม่เพียงสะท้อนถึงศักยภาพในการเติบโตของ Bitcoin เท่านั้น แต่ยังรวมถึงการพิจารณาอย่างครอบคลุมถึงการเข้าถึงตลาดทุน พื้นที่เก็งกำไร และมูลค่าเชิงบรรยายด้วย
ผลตอบแทน Bitcoin: ตัวบ่งชี้หลักเบื้องหลังเบี้ยประกัน
หนึ่งในตัวบ่งชี้หลักที่ขับเคลื่อนเบี้ยประกันของหุ้นของบริษัทเหล่านี้คือ "ผลตอบแทน Bitcoin" ตัวบ่งชี้นี้วัดการเติบโตของการถือครอง Bitcoin ของบริษัทต่อหุ้นในช่วงระยะเวลาหนึ่ง ซึ่งสะท้อนถึงประสิทธิภาพในการใช้ความสามารถในการระดมทุนเพื่อเพิ่มการถือครอง Bitcoin โดยไม่ก่อให้เกิดการเจือจางของหุ้นมากเกินไป Metaplanet เป็นที่รู้จักในเรื่องความโปร่งใส โดยเว็บไซต์อย่างเป็นทางการมี [แดชบอร์ดข้อมูล Bitcoin แบบเรียลไทม์] ซึ่งอัปเดตการถือครอง Bitcoin การถือครอง Bitcoin ต่อหุ้น และผลตอบแทน Bitcoin แบบไดนามิก
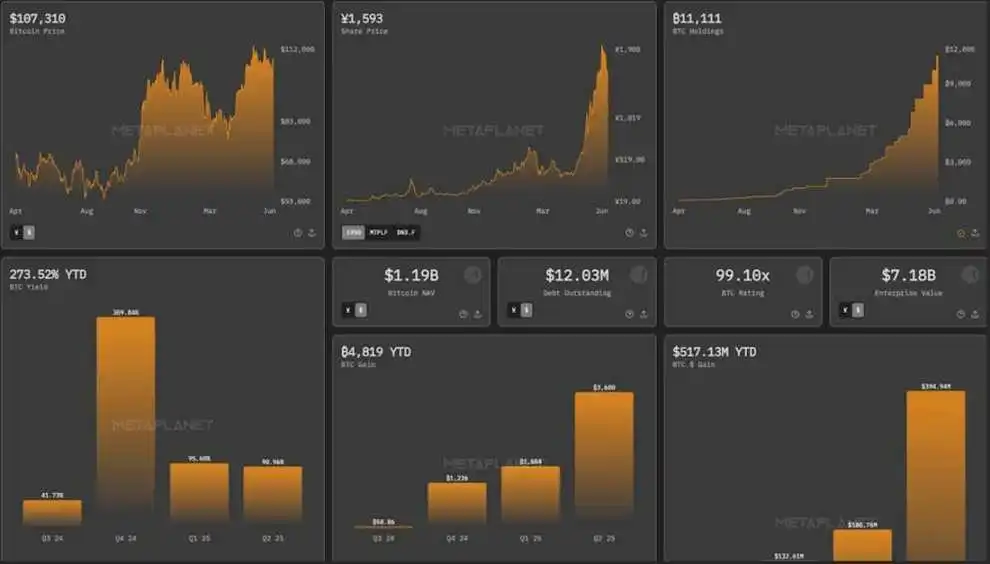
ที่มา: Metaplanet Analytics (https://metaplanet.jp/en/analytics)
Metaplanet ได้เปิดเผยหลักฐานสำรองต่อสาธารณะแล้ว ในขณะที่บริษัทอื่นๆ ในอุตสาหกรรมเดียวกันยังไม่ได้นำแนวทางปฏิบัตินี้มาใช้ ตัวอย่างเช่น Strategy ไม่ได้ใช้กลไกการตรวจสอบแบบออนเชนใดๆ เพื่อพิสูจน์การถือครอง Bitcoin ในงานประชุม Bitcoin 2025 ที่ลาสเวกัส ประธานบริหาร Michael Saylor คัดค้านอย่างชัดเจนต่อหลักฐานสำรองสาธารณะ โดยกล่าวว่านี่จะเป็น "แนวคิดที่ไม่ดี" เนื่องจากมีความเสี่ยงด้านความปลอดภัย "มันจะทำให้ความปลอดภัยของผู้ออกหลักทรัพย์ ผู้ดูแล แพลตฟอร์มการซื้อขาย และนักลงทุนลดลง" มุมมองนี้น่าถกเถียง และหลักฐานสำรองบนเชนต้องการเพียงคีย์สาธารณะหรือที่อยู่เท่านั้น ไม่ใช่คีย์ส่วนตัวหรือข้อมูลลายเซ็น เนื่องจากรูปแบบความปลอดภัยของ Bitcoin ขึ้นอยู่กับหลักการที่ว่า "สามารถแบ่งปันคีย์สาธารณะได้อย่างปลอดภัย" ที่อยู่ของกระเป๋าเงินสาธารณะจึงไม่เป็นอันตรายต่อความปลอดภัยของสินทรัพย์ (นี่คือคุณสมบัติของเครือข่าย Bitcoin) หลักฐานสำรองบนเชนช่วยให้ผู้ลงทุนสามารถตรวจสอบความถูกต้องของการถือครอง Bitcoin ของบริษัทได้โดยตรง
จะเกิดอะไรขึ้นหากเบี้ยประกันหายไป?
การประเมินมูลค่าสูงของ Bitcoin Reserve จนถึงขณะนี้มีอยู่ท่ามกลางสภาพแวดล้อมของตลาดกระทิงที่ราคา Bitcoin พุ่งสูงขึ้นและนักลงทุนรายย่อยต่างก็มีความกระตือรือร้นสูง ไม่มี Bitcoin Reserve ใดที่ซื้อขายต่ำกว่า NAV เป็นเวลานาน รูปแบบธุรกิจนั้นตั้งอยู่บนพื้นฐานการมีอยู่ของเบี้ยประกันอย่างต่อเนื่อง ดังที่ [Matthew Sigel นักวิเคราะห์ของ VanEck ชี้ให้เห็นว่า]: “เมื่อราคาหุ้นลดลงเหลือ NAV การเจือจางหุ้นจะไม่เป็นกลยุทธ์อีกต่อไปและกลายเป็นการสกัดมูลค่า” คำชี้แจงนี้ชี้ให้เห็นถึงช่องโหว่หลักของรูปแบบนี้ เนื่องจากโปรแกรมการออกหุ้น ATM (เครื่องยนต์ทุนของบริษัทเหล่านี้) นั้นโดยเนื้อแท้แล้วขึ้นอยู่กับเบี้ยประกันราคาหุ้น เมื่อราคาหุ้นสูงกว่ามูลค่าของ Bitcoin แต่ละอัน การระดมทุนด้วยหุ้นสามารถเพิ่มมูลค่าของ Bitcoin แต่ละอันที่ถืออยู่ได้ แต่เมื่อราคาหุ้นลดลงเหลือประมาณ NAV การเจือจางหุ้นจะอ่อนตัวลงแทนที่จะเพิ่มการเปิดรับ Bitcoin ของผู้ถือหุ้น
โมเดลนี้ใช้วงจรการเสริมกำลังตัวเอง:
· เบี้ยประกันราคาหุ้นช่วยสนับสนุนความสามารถในการระดมทุน
· เงินทุนที่ระดมทุนได้จะนำไปใช้ในการเพิ่ม Bitcoin
· การถือครอง Bitcoin ช่วยเสริมสร้างเรื่องราวของบริษัท
· มูลค่าเรื่องราวช่วยรักษาเบี้ยประกันราคาหุ้น
หากเบี้ยประกันหายไป วงจรจะขาดลง: ต้นทุนการเงินจะเพิ่มขึ้น การถือครอง Bitcoin ช้าลง และมูลค่าเรื่องราวจะอ่อนลง ปัจจุบัน Bitcoin Reserve Company ยังคงได้รับประโยชน์จากการเข้าถึงตลาดทุนและความกระตือรือร้นของนักลงทุน แต่การพัฒนาในอนาคตจะขึ้นอยู่กับวินัยทางการเงิน ความโปร่งใส และความสามารถในการ "เพิ่มการถือครอง Bitcoin ต่อหุ้น" (แทนที่จะสะสม Bitcoin ทั้งหมดไว้) "มูลค่าออปชั่น" ที่ทำให้หุ้นเหล่านี้มีเสน่ห์ในตลาดกระทิงอาจกลายเป็นภาระในตลาดหมีได้อย่างรวดเร็ว
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง