จาก Robinhood ไปจนถึง xStocks การสร้างโทเค็นของหุ้นสหรัฐฯ เกิดขึ้นได้อย่างไร?
หลังจากที่ทรัมป์กลับมามีอำนาจ สภาพแวดล้อมด้านกฎระเบียบในสหรัฐอเมริกาได้เกิดการเปลี่ยนแปลงครั้งใหญ่ และการแปลงหลักทรัพย์เป็นโทเค็นได้นำไปสู่หน้าต่างเงินปันผลนโยบาย แพลตฟอร์มต่างๆ เช่น Robinhood, Bybit และ Kraken ได้เข้าสู่ตลาด ทำให้เกิดกระแส "หุ้นโทเค็น" และพยายามสร้างตรรกะของการซื้อขายสินทรัพย์ทั่วโลกขึ้นใหม่ในลักษณะออนเชน เบื้องหลังการปฏิวัติของทุนและการเข้ารหัสนี้ ไม่เพียงแต่มีความทะเยอทะยานที่จะล้มล้างรูปแบบนายหน้าแบบดั้งเดิมเท่านั้น แต่ยังพิจารณาอย่างลึกซึ้งถึงเกมการปฏิบัติตามกฎระเบียบและเส้นทางผลิตภัณฑ์ด้วย
สามรูปแบบหลักของการแปลงหุ้นเป็นโทเค็นของสหรัฐฯ
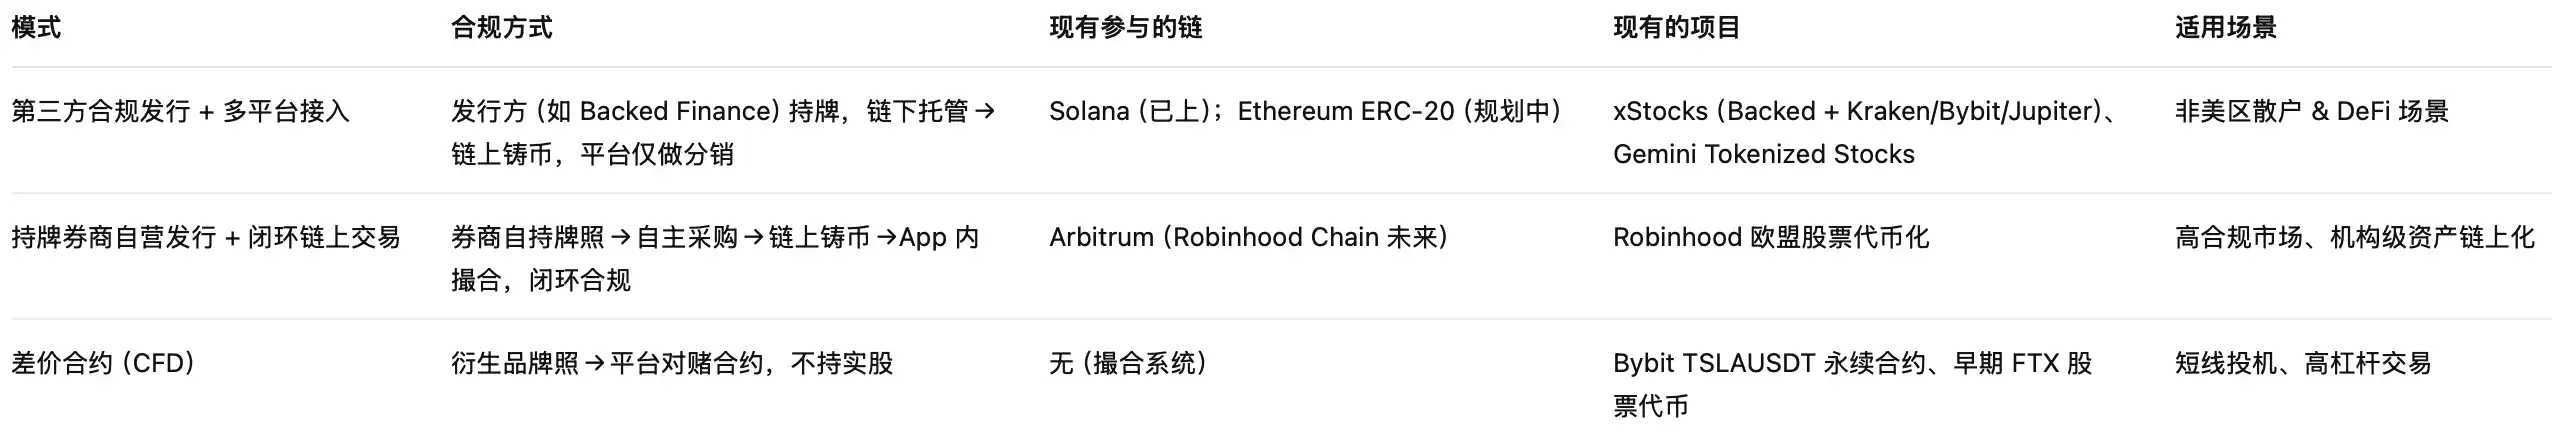
ความพยายามในปัจจุบันในการแปลงหุ้นสหรัฐฯ เป็นโทเค็นในตลาดสามารถแบ่งได้คร่าวๆ เป็นสามเส้นทาง: "การออกหลักทรัพย์ตามกฎระเบียบของบุคคลที่สาม + โมเดลการเข้าถึงหลายแพลตฟอร์ม" ซึ่งแสดงโดย Backed Finance; "โมเดลวงจรปิดที่ดำเนินการโดยตนเองของนายหน้าที่มีใบอนุญาต" ซึ่งแสดงโดย Robinhood; และ "โมเดลสัญญาส่วนต่าง (CFD)" ที่แพลตฟอร์มต่างๆ เช่น Bybit นำมาใช้ ทั้งสามเส้นทางนี้ไม่เพียงแต่มีความแตกต่างกันในสถาปัตยกรรมทางเทคนิคเท่านั้น แต่ยังแสดงถึงความเข้าใจที่แตกต่างกันเกี่ยวกับความรับผิดชอบในการปฏิบัติตามกฎระเบียบ ความสัมพันธ์ของผู้ใช้ และโครงสร้างตลาดอีกด้วย
โมเดลการออกหลักทรัพย์ตามข้อกำหนดของบุคคลที่สาม + การเข้าถึงหลายแพลตฟอร์ม
แก่นแท้ของโมเดลนี้คือ "การแยกการออกหลักทรัพย์ตามข้อกำหนดและการเข้าถึงแพลตฟอร์ม" ซึ่งโดยหลักแล้วคือพันธมิตรที่ก่อตั้งขึ้นโดย xStocks, Kraken และ Bybit ในช่วงไม่กี่วันที่ผ่านมา เส้นทางการดำเนินการที่เฉพาะเจาะจงคือสถาบันต่างๆ เช่น Backed Finance ซึ่งถือใบอนุญาตกำกับดูแลของสวิสหรือสหภาพยุโรป ใช้ช่องทาง IBKR Prime เพื่อซื้อหุ้นในตลาดหุ้นสหรัฐฯ และถือไว้ในนามของผู้ดูแลที่อยู่ภายใต้การกำกับดูแล เช่น Clearstream และ Interactive Brokers
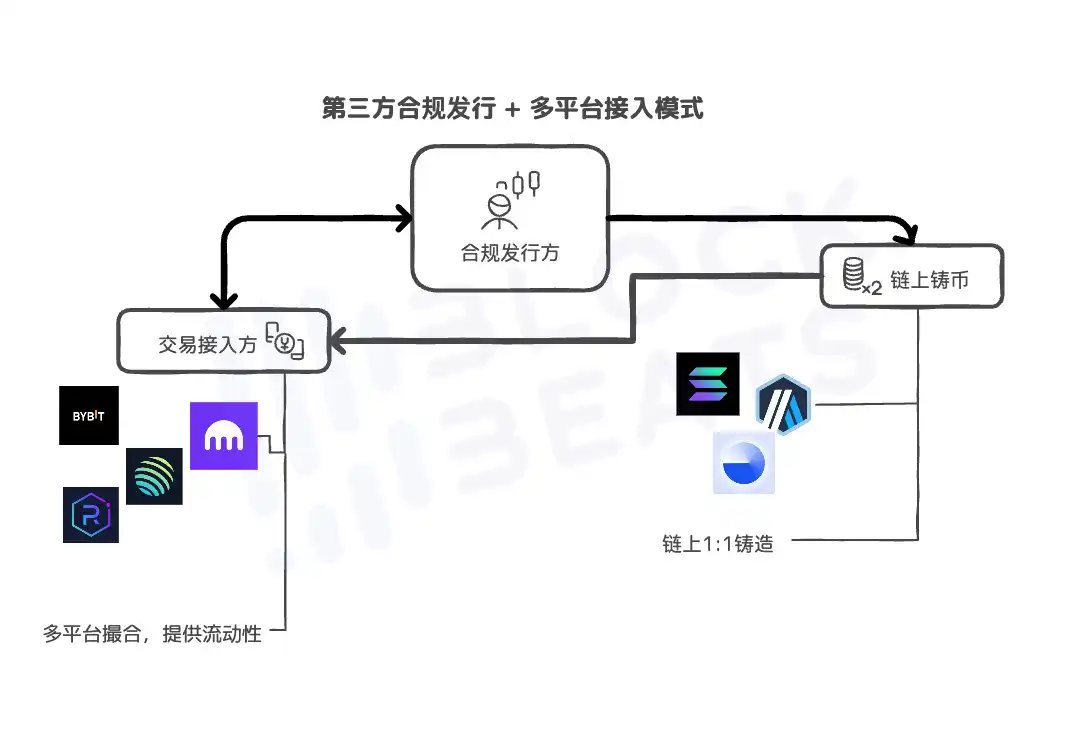
หลังจากซื้อหุ้นและเครดิตจริงแล้ว โทเค็นหุ้นที่เกี่ยวข้อง (เช่น TSLAx, AAPLx, NVDAx) จะถูกผลิตขึ้นในอัตราส่วน 1:1 บนเครือข่ายสาธารณะ เช่น Solana (ซึ่งจะขยายไปยัง Ethereum ERC20 ในอนาคต) และแพลตฟอร์มการซื้อขายสกุลเงินดิจิทัล เช่น Kraken, Bybit และ Jupiter ให้การสนับสนุนสภาพคล่องและบริการจับคู่ธุรกรรมรองภายในแพลตฟอร์มการซื้อขายและบนเครือข่าย
คุณสมบัติที่ใหญ่ที่สุดของโมเดลนี้คือ "ผู้จัดทำเป็นนิติบุคคลที่รับผิดชอบอันดับแรก" การปฏิบัติตามข้อกำหนดทั้งหมด การเปิดเผยสินทรัพย์อย่างโปร่งใส และการดูแลนอกเครือข่ายจริงดำเนินการโดย Backed และสถาบันอื่น ๆ แพลตฟอร์มการซื้อขายทำหน้าที่เป็นเพียงฝ่ายเข้าถึงแบบฟรอนท์เอนด์และไม่จำเป็นต้องรับแรงกดดันด้านการปฏิบัติตามข้อกำหนดของการออกโทเค็นหลักทรัพย์ จึงทำให้สามารถหมุนเวียนการปฏิบัติตามข้อกำหนดในวงกว้างในตลาดที่ไม่ใช่ของสหรัฐฯ ได้
ข้อดีของเส้นทางนี้คือตรรกะของการยืนยันสินทรัพย์นั้นชัดเจน และโทเค็นทั้งหมดสอดคล้องกับการถือครองจริง 100% ซึ่งได้รับการจัดการโดยผู้ดูแลในบัญชีแยกต่างหาก มีความเปิดกว้างและสภาพคล่อง รองรับธุรกรรมบนเครือข่าย ธุรกรรมตลอด 24 ชั่วโมงทุกวัน และสามารถเชื่อมต่อกับแอปพลิเคชัน DeFi ได้อย่างราบรื่น และสามารถเชื่อมต่อกับโปรโตคอล DeFi "หุ้นเหรียญ" ที่ขยายในภายหลังได้อย่างราบรื่น นอกจากนี้ เส้นทางการปฏิบัติตามข้อกำหนดนั้นชัดเจน และมีเพียงฝั่งผู้ออกเท่านั้นที่จำเป็นต้องมีใบอนุญาตด้านกฎระเบียบ ในขณะที่ฝั่งแพลตฟอร์มสามารถขยายธุรกิจได้อย่างไม่มีกำหนดเวลาในฐานะ "ผู้จัดจำหน่าย" และสามารถขยายตลาด "ที่ไม่ใช่ของสหรัฐฯ" ได้อย่างรวดเร็ว
อันที่จริงแล้ว ตั้งแต่ช่วงปี 2020 เป็นต้นมา FTX ได้พยายามสร้างโทเค็นหุ้นโดยใช้วิธีการนี้ ในเวลานั้น FTX อนุญาตให้ผู้ใช้แลกเปลี่ยนโทเค็นของบริษัทหุ้นชื่อดังของสหรัฐฯ เช่น Tesla (TSLA) และ Apple (AAPL) บนแพลตฟอร์มของตน โทเค็นเหล่านี้ออกโดย Canco GmbH ซึ่งเป็นบริษัทในเครือในสวิส และเชื่อมโยงกับหุ้นจริงที่โบรกเกอร์บุคคลที่สามถืออยู่ ทำให้บรรลุความสัมพันธ์แบบ "1:1 anchoring"
ในเวลานั้น ผู้ใช้สามารถเข้าร่วมการลงทุนในหุ้นสหรัฐฯ ยอดนิยมได้ตลอด 24 ชั่วโมงทุกวันด้วยเงินขั้นต่ำประมาณ 1 ดอลลาร์ เพื่อให้ "ปฏิบัติตาม" มากขึ้น FTX ได้ร่วมมือกับสถาบันบริการทางการเงินของเยอรมนี CM-Equity AG และ Digital Assets AG เพื่อสร้างกรอบการปฏิบัติตามร่วมกันเพื่อให้โทเค็นหุ้นสหรัฐฯ เหล่านี้ถูกกฎหมายและเชื่อมโยงทางการเงิน อย่างไรก็ตาม เนื่องจาก FTX ได้ประกาศล้มละลายเนื่องจากปัญหาที่ร้ายแรง เช่น การยักยอกเงินและข้อกล่าวหาฉ้อโกง ธุรกิจหุ้นโทเค็นของบริษัทจึงถูกยุติลงในเดือนพฤศจิกายน 2022 เช่นกัน
เส้นทางนี้ยังมีข้อจำกัดที่ชัดเจน แม้ว่า SEC จะไม่ "เข้มงวด" เท่ากับในช่วงที่ FTX เข้ามาเกี่ยวข้อง แต่ SEC ก็ยังไม่รับรองการปฏิบัติตามข้อกำหนดของผลิตภัณฑ์ดังกล่าว ผลิตภัณฑ์ที่ใช้เส้นทางนี้จำกัดเฉพาะผู้ใช้ในสหรัฐอเมริกาเท่านั้น และเนื่องจากเส้นทางนี้คัดลอกได้ง่ายกว่า หากแพลตฟอร์มการซื้อขายหลักไม่สามารถบรรลุฉันทามติได้ ก็จะมีหุ้น "โทเค็น" หลายตัวของบริษัทเดียวกัน และสภาพคล่องจะกระจัดกระจายไปค่อนข้างมาก
และสิ่งที่สำคัญที่สุดคือ คุณยังต้องไว้วางใจผู้ออกหลักทรัพย์ แม้ว่าระบบการดูแลจะเป็นอิสระ แต่ผู้ออกหลักทรัพย์ก็มี "ช่วงเวลาว่าง" ในการเปิดเผยข้อมูลและการไถ่ถอนทรัพย์สิน (การปลอมแปลงข้อมูลหรือการล่าช้าในการไถ่ถอน) ยกตัวอย่างเช่น Backed ซึ่งเป็นผู้ออกหลักทรัพย์ที่อยู่เบื้องหลัง xStocks มีเสียงที่แสดงความสงสัยบางอย่างปรากฏขึ้นในชุมชน KOL CryptobraveHQ "cryptobraveHQ" แสดงความกังวลเกี่ยวกับภูมิหลังของสมาชิกในทีมของ Backed ใน X ผู้ก่อตั้งร่วมหลักสามคนของ Backed คือ Adam Levi, Yehonatan Goldman และ Roberto Klein เป็นผู้ก่อตั้งร่วมและอดีต CTO, COO และหัวหน้าฝ่ายกฎหมายและกฎระเบียบของโปรเจ็กต์ "zeroing" DAOstack ตามลำดับ Cryptobrave กล่าวเพิ่มเติมว่า "โทเค็น $GEN ICO ระดมทุนได้ประมาณ 3,000 ดอลลาร์ หลังจากระดมทุนได้หลายหมื่นดอลลาร์ ทีมงานก็ขี้เกียจเกินกว่าจะลงทะเบียนกับบริษัทเล็กๆ และปล่อยให้เหรียญกลับไปเป็นศูนย์หลังจากออกเหรียญ"
บริษัทนายหน้าที่ได้รับอนุญาตดำเนินการออกหลักทรัพย์ด้วยตนเอง + การซื้อขายแบบปิดบนเครือข่าย
ปัจจุบัน ฝ่ายโครงการเพียงฝ่ายเดียวที่มีการวางแผนเส้นทางนี้อย่างครอบคลุมที่สุดคือ Robinhood ซึ่งปฏิบัติตาม "โมเดลบนเครือข่ายที่ขับเคลื่อนโดยนายหน้า" ที่ครอบคลุมกว่า เมื่อเปรียบเทียบกับโมเดล xStocks แล้ว บริษัทนี้ไม่ได้พึ่งพาผู้ออกหลักทรัพย์ที่ปฏิบัติตามบุคคลที่สาม แต่ใช้ใบอนุญาตนายหน้าแบบดั้งเดิมเป็นพื้นฐาน ซึ่งเปิดห่วงโซ่ทั้งหมดของการจัดหาหุ้น การสร้างโทเค็น การซื้อขายของผู้ใช้ และการชำระเงิน
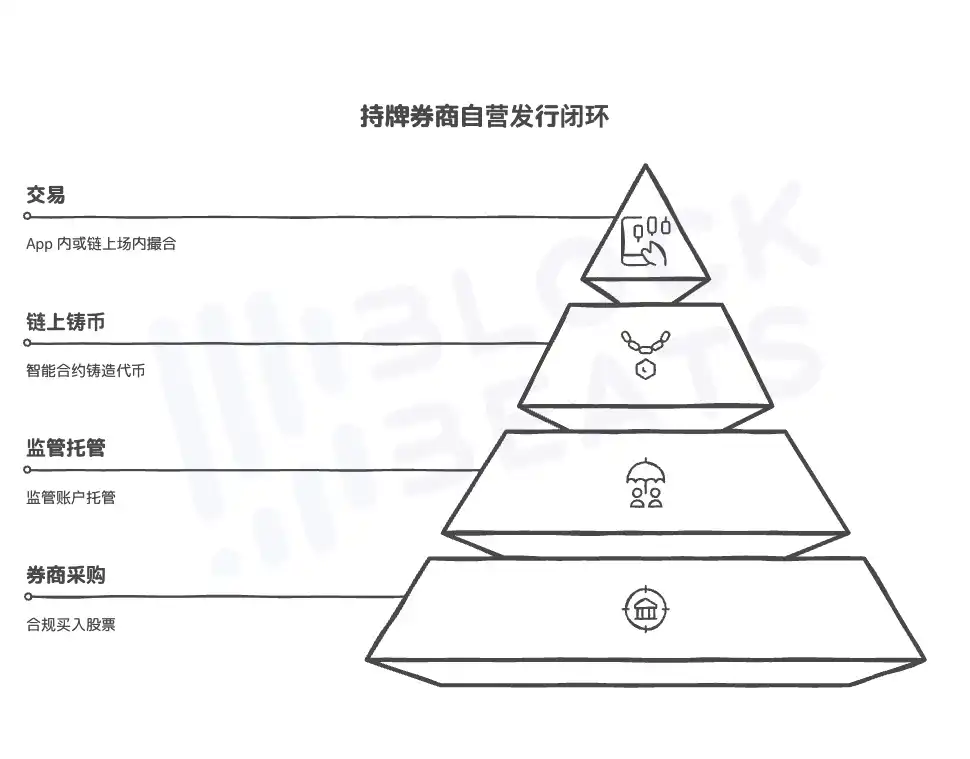
โดยเฉพาะอย่างยิ่ง บริษัทในเครือของ Robinhood ในยุโรปถือใบอนุญาตหลักทรัพย์ของลิทัวเนีย และสามารถซื้อและดูแลหุ้นสหรัฐฯ กองทุน ETF กองทุนส่วนบุคคล และเป้าหมายอื่นๆ ได้อย่างถูกกฎหมาย ต่อจากนั้น โทเค็น (เช่น TSLA-t, APL-t) จะถูกสร้างบน Arbitrum และปิดในแอปของตัวเอง การทำธุรกรรมแต่ละครั้งของโทเค็นจะอัปเดตสถานะบนเชนแบบซิงโครนัส และสินค้าคงคลังในแบ็คเอนด์จะแมปสถานการณ์การถือหุ้นจริงแบบไดนามิกเพื่อให้แน่ใจว่า "จำนวนเงินทั้งหมดในเชน = ตำแหน่งการดูแลตามกฎระเบียบ" ในภายหลัง Robinhood ยังวางแผนที่จะย้ายระบบนี้ไปยัง Robinhood Chain ที่พัฒนาขึ้นเอง เพื่อให้ได้อิสระบนเชนเต็มรูปแบบและความสามารถในการถ่ายโอนข้ามเชน
เส้นทางของโมเดลนี้ทำซ้ำได้ยากกว่า เนื่องจาก Robinhood เองในฐานะนิติบุคคลที่อยู่ภายใต้การควบคุมมีศักยภาพแบบฟูลเชน เช่น การออกหลักทรัพย์ การเคลียร์ และการดำเนินการจ่ายเงินปันผล ดังนั้น ไม่ว่าจะเป็นการซื้อหุ้นนอกเชน การผลิตเหรียญบนเชน หรือการชำระธุรกรรมและการไหลของเงินทุน ก็สามารถควบคุมแบบวงจรปิดได้อย่างสมบูรณ์โดยไม่ต้องพึ่งพาการดูแลหรือการจับคู่ของบุคคลที่สาม ในเวลาเดียวกัน สายธุรกิจยังกว้างขึ้นด้วย แม้ว่าจะมีการประกาศเพียงการสร้างโทเค็นหุ้นของ "OpenAI และ SpaceX" แต่ Robinhood ก็มีรากฐานทางสถาบันและระบบทางเทคนิคสำหรับสินทรัพย์จริง เช่น หุ้น ไพรเวทอีควิตี้ พันธบัตร และ RWA
โมเดลสัญญาส่วนต่าง (CFD)
เส้นทาง CFD ไม่ได้เกี่ยวข้องกับสินทรัพย์หุ้นโดยตรง แต่ใช้ราคาหุ้นเป็นแหล่งที่มาของดัชนีเพื่อสร้างเกมราคาผ่านสัญญาที่จัดทำขึ้นเองของแพลตฟอร์ม ตัวอย่างเช่น สัญญาถาวร TSLAUSDT ที่จัดทำโดย Bybit ไม่ได้ถือหุ้น Tesla ในสินทรัพย์อ้างอิงใดๆ แต่ให้ผู้ใช้มีผลิตภัณฑ์สัญญาซื้อขายแบบสองทางที่มีเลเวอเรจสูงโดยอิงจากแหล่งราคาของออราเคิลและตรรกะการสร้างตลาดเท่านั้น
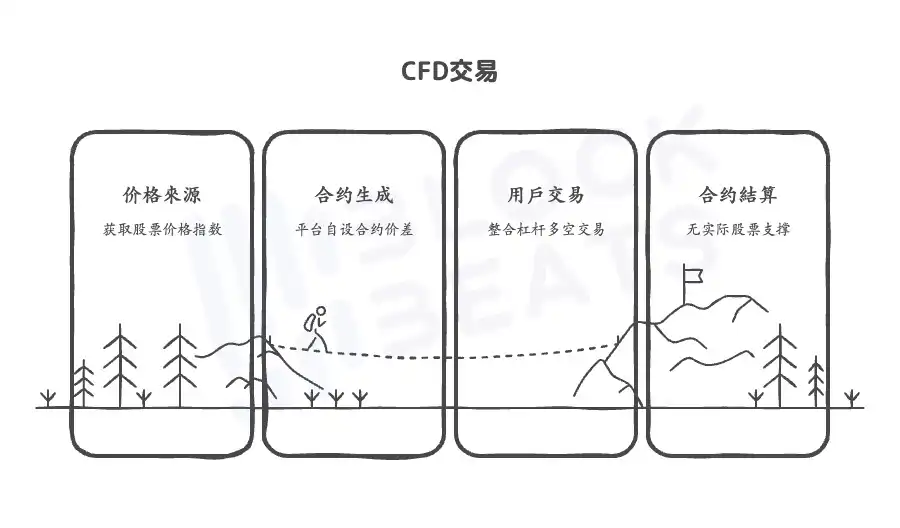
ข้อดีของ CFD ก็ชัดเจนเช่นกัน ใช้งานง่ายและออนไลน์ได้อย่างรวดเร็ว ไม่จำเป็นต้องซื้อหุ้นจริงหรือเชื่อมโยงกับการถือครองหลักทรัพย์ เป้าหมายที่เกี่ยวข้องกับหุ้นสหรัฐฯ สามารถเปิดตัวได้ทางออนไลน์ หลังจากเปิดตัว Bybit TradFi ผู้ใช้สามารถซื้อขายสินทรัพย์ทางการเงินแบบดั้งเดิมส่วนใหญ่ได้บน Bybit App เช่น น้ำมัน ทองคำ CFD หุ้น และอัตราแลกเปลี่ยนต่างประเทศ รวมสินทรัพย์มากกว่า 100 รายการ และรองรับการซื้อขายความถี่สูง การดำเนินการแบบเลเวอเรจ และโหมดอื่นๆ เนื่องจากไม่ใช่การออกหลักทรัพย์จริง แพลตฟอร์มจึงดำเนินการตามมาตรฐานการกำกับดูแลตราสารอนุพันธ์เท่านั้น
ปัญหาของเส้นทางนี้ก็ชัดเจนเช่นกัน CFD ไม่ใช่เส้นทางจริงในความหมายของ "หลักทรัพย์โทเค็น" มันเหมือนการตอบสนองเชิงเก็งกำไรของแพลตฟอร์มคริปโตต่อความต้องการหุ้นสหรัฐฯ ผู้ใช้ไม่ได้ถือสินทรัพย์เหล่านี้จริงๆ และความเสี่ยงจากการรวมศูนย์ก็ชัดเจน โครงสร้างสินทรัพย์มีความเสี่ยงมากกว่า Memecoin บนเชน
สองฝ่ายในเส้นทางเดียว ใครจะชนะ Robinhood หรือ Coinbase?
ในขณะที่กระแสโทเค็นของหุ้นสหรัฐฯ กำลังร้อนแรงขึ้น Coinbase และ Robinhood ซึ่งเป็นบริษัทเทคโนโลยีทางการเงินสองแห่งที่ "เกิดในซานฟรานซิสโก" ได้เริ่มต้นเส้นทางที่แตกต่างกันอย่างมาก Robinhood เริ่มต้นจากโครงสร้างพื้นฐานแบบออนเชนและพยายามแทรกแซงอุปสรรคด้านกฎระเบียบของสหรัฐฯ ด้วยเทคโนโลยีและกฎหมาย ในขณะที่ Robinhood เริ่มต้นจากบริษัทนายหน้าและเป็นผู้นำในการสร้างสถานการณ์แบบวงจรปิดในยุโรปและสร้างเครือข่ายการซื้อขายโทเค็นทั่วโลกขึ้นทีละน้อย
Robinhood เป็นผู้นำในการดำเนินโมเดล "การซื้อขายแบบออนเชน" ได้อย่างไร
ปัจจุบันที่ตลาดแลกเปลี่ยนทั่วโลกแข่งขันกันเพื่อสำรวจหุ้นแบบโทเค็น Robinhood ไม่พอใจกับป้ายกำกับ "ปฏิวัติโดยไม่ต้องเสียค่าคอมมิชชัน" อีกต่อไป แต่กำลังพยายามปรับเปลี่ยนโครงสร้างพื้นฐานทั้งหมดของการซื้อขายสินทรัพย์แบบดั้งเดิม ตั้งแต่การซื้อขายหุ้นโทเค็นที่เปิดตัวในยุโรปไปจนถึงการสร้าง Robinhood Chain สำหรับนักพัฒนาจากทั่วโลก บริษัทนายหน้าซื้อขายหลักทรัพย์ยักษ์ใหญ่สัญชาติอเมริกันแห่งนี้กำลังก้าวไปสู่การเปลี่ยนแปลงครั้งยิ่งใหญ่ที่ไม่เคยมีมาก่อน โดยเปิดโอกาสให้หุ้น ไพรเวทอิควิตี้ และแม้แต่อนุพันธ์ทางการเงินเข้าสู่โลกออนเชนได้อย่างเต็มที่
กลยุทธ์ออนเชนของ Robinhood ไม่ได้เรียบง่ายเพียงแค่การจับคู่หุ้นจริงกับโทเค็นเท่านั้น แต่ยังเป็นการสร้างใหม่โดยละเอียดเกี่ยวกับใบอนุญาตการปฏิบัติตามกฎระเบียบ การเคลียร์ออนเชน และความร่วมมือของหลายตลาด สิ่งนี้ยังทำให้แตกต่างจากแพลตฟอร์มคริปโตอื่นๆ ที่ให้บริการซื้อขายโทเค็นเท่านั้นโดยพื้นฐาน Robinhood เป็นต้นแบบโบรกเกอร์ออนเชนเพียงแห่งเดียวที่เชื่อมต่อ "โบรกเกอร์ + เลเยอร์ 2 + การดูแลหุ้นจริง"
เริ่มต้นจากยุโรป สร้างสนามทดสอบการปฏิบัติตามกฎระเบียบแห่งแรกสำหรับสินทรัพย์ที่เป็นโทเค็น
ในช่วงต้นเดือนมิถุนายน 2025 Robinhood ได้เสร็จสิ้นการเข้าซื้อ Bitstamp แพลตฟอร์มการซื้อขายสกุลเงินดิจิทัลของลักเซมเบิร์กด้วยเงินสด 200 ล้านดอลลาร์ การเคลื่อนไหวครั้งนี้ทำให้มีใบอนุญาตและการลงทะเบียนเพิ่มขึ้นมากกว่า 50 ใบในแผนกสกุลเงินดิจิทัลของบริษัท รวมถึงมีการแลกเปลี่ยนสถาบันที่ครบถ้วนสมบูรณ์ซึ่งมีลูกค้าสถาบันมากกว่า 5,000 ราย ในเวลาเดียวกัน ในเดือนพฤษภาคม Robinhood ได้ประกาศว่าจะเข้าซื้อแพลตฟอร์มสกุลเงินดิจิทัลของแคนาดา WonderFi ในราคาประมาณ 179 ล้านดอลลาร์เพื่อเสริมความแข็งแกร่งให้กับธุรกิจในตลาดแคนาดา ดังนั้น Robinhood จึงได้รับชิ้นส่วนสำคัญของปริศนาในแผน "โทเค็นหุ้นสหรัฐฯ" ของเขา
เมื่อปลายเดือนมิถุนายน Robinhood ได้ประกาศเปิดตัวแพลตฟอร์มการซื้อขายโทเค็นหุ้นที่ใช้ระบบ Arbitrum ใน 31 ประเทศในยุโรป โดยมีหุ้นและ ETF ของสหรัฐฯ มากกว่า 200 รายการที่อยู่ในกลุ่มแรก และมีแผนที่จะขยายไปสู่โทเค็นหุ้นของบริษัทที่ไม่ได้จดทะเบียน เช่น SpaceX และ OpenAI โทเค็นเหล่านี้ถูกถือครองและผลิตขึ้นโดย Robinhood เองทั้งหมด ซึ่งรับประกันความสอดคล้องแบบ 1:1 กับหุ้นจริง และรองรับเงินปันผลและการแยกหุ้นแบบเรียลไทม์ในเวลาเดียวกัน
ไม่เหมือนกับความพยายามในการสร้างแพลตฟอร์มแบบรวมศูนย์ก่อนหน้านี้ Robinhood ไม่ได้พึ่งพาผู้ออกหลักทรัพย์บุคคลที่สาม แต่ใช้บริษัทในเครือในยุโรปเพื่อถือใบอนุญาตหลักทรัพย์ MiFID ของลิทัวเนีย ซื้อหุ้นจริงภายใต้กรอบการปฏิบัติตามกฎหมาย และใส่หุ้นเหล่านั้นลงในบัญชีกำกับดูแล โดยสร้างกระบวนการวงจรปิดสำหรับการดูแล-ผลิต-ซื้อขายของตนเอง ในเวลาเดียวกัน Robinhood ไม่หยุดอยู่แค่การอัปเกรดอินเทอร์เฟซการซื้อขายโทเค็น แต่พร้อมกันนั้นยังอัปเกรด Robinhood Crypto App ดั้งเดิมให้เป็นแพลตฟอร์มการลงทุนที่ครอบคลุม โดยผสานการซื้อขายสัญญาถาวร การจัดการสกุลเงินดิจิทัล การวางเดิมพันบนเชน และผู้ช่วยการลงทุน AI ไว้ในแอปเดียว พร้อมชุดเครื่องมือการลงทุนที่สมบูรณ์เพื่อรองรับการย้ายผู้ใช้
คุ้นๆ ไหม? เฟส 1: การออกเหรียญ เฟส 2: การค้นหาสภาพคล่อง เฟส 3: การเงินแบบกระจายอำนาจ
แต่ธุรกิจในยุโรปเป็นเพียงก้าวแรกของ Robinhood และการเปิดตัว Robinhood Chain เป็นการประกาศรูปแบบอนาคตของอินเทอร์เน็ตแห่งสินทรัพย์อย่างครอบคลุม เครือข่าย Layer2 ที่สร้างบน Arbitrum โดยความร่วมมือกับ Offchain Labs ไม่เพียงแต่ทำหน้าที่ในการทำธุรกรรมและการชำระเงินของสินทรัพย์โทเค็นทั้งหมดของ Robinhood เท่านั้น แต่ยังเปิดให้นักพัฒนาบุคคลที่สามทั่วโลกสร้างระบบนิเวศบนเชนที่เกี่ยวข้องกับการออกสินทรัพย์จริงอีกด้วย
ตรรกะการออกแบบพื้นฐานแบ่งออกเป็น 3 ขั้นตอน ในขั้นตอนแรก นายหน้า Robinhood จะซื้อหุ้นจริงและเก็บรักษาไว้เพื่อสร้างโทเค็นบนเชน ในขั้นตอนที่สอง Bitstamp จะได้รับการแนะนำเป็นแหล่งสภาพคล่องเสริม เพื่อให้ธุรกรรมโทเค็นสามารถดำเนินการต่อได้ในช่วงสุดสัปดาห์และช่วงเวลาอื่นๆ ที่ตลาดแบบดั้งเดิมปิดทำการ ในขั้นตอนสุดท้าย ผู้ใช้สามารถดูแลสินทรัพย์โทเค็นที่ออกโดย Robinhood ด้วยตนเองและย้ายไปยังเชนอื่นๆ หรือโปรโตคอล DeFi เพื่อใช้งาน
ตลอดกระบวนการ Robinhood จะควบคุมสิทธิ์ในการซื้อ การดูแล การสร้าง พอร์ทัลการซื้อขาย และความสัมพันธ์ของผู้ใช้ ดังนั้นจึงบรรลุถึงวงจรปิดบนเครือข่ายของ "โทเค็น ≈ หุ้น" เครือข่ายเป็นเพียงชั้นการทำบัญชี และการดำเนินการทั้งหมดจะซิงโครไนซ์นอกเครือข่าย โมเดลนี้ละทิ้งความสามารถในการโอนโทเค็น แต่เพิ่มความสามารถในการควบคุมตามกฎระเบียบอย่างมาก และยังปูทางไปสู่การขยายสู่ Robinhood Chain ซึ่งเป็นเครือข่ายสาธารณะระดับโลกที่เข้ากันได้กับการเงินแบบดั้งเดิมและสินทรัพย์บล็อคเชน
ตรรกะของ Robinhood คือ เนื่องจากฉันเป็นนายหน้า ฉันจะซื้อหุ้น ดูแล และผลิตเหรียญด้วยตัวเอง ตลอดกระบวนการ Robinhood จะควบคุมสิทธิ์ในการซื้อ การดูแล การสร้าง ช่องทางการซื้อขาย และความสัมพันธ์กับผู้ใช้ จึงทำให้วงจรปิดบนเชนของ "โทเค็น ≈ หุ้น" เกิดขึ้นได้ เชนเป็นเพียงชั้นการทำบัญชี และพฤติกรรมทั้งหมดจะซิงโครไนซ์กันนอกเชน โมเดลนี้เสียสละความสามารถในการโอนโทเค็น แต่เพิ่มความสามารถในการควบคุมตามกฎระเบียบอย่างมาก และยังปูทางไปสู่การขยายตัวในภายหลังสู่ Robinhood Chain ซึ่งเป็นเชนสาธารณะที่เข้ากันได้กับการเงินแบบดั้งเดิมและสินทรัพย์บล็อคเชนทั่วโลก
นั่นหมายความว่า Robinhood ไม่ใช่แพลตฟอร์มการซื้อขายเทอร์มินัลอีกต่อไป แต่กำลังเปลี่ยนเป็น "ฐานนายหน้าบนเชน" ที่ผสานรวมการออกสินทรัพย์ การชำระบัญชี และการซื้อขาย สิ่งที่น่าสังเกตเป็นพิเศษคือโครงร่างของหุ้นเอกชนของ Robinhood การออกโทเค็นนั้นไม่เพียงแต่ทำลายโครงสร้างเกณฑ์สูงของการลงทุนในหุ้นเอกชนแบบดั้งเดิมเท่านั้น แต่ยังอาจเปลี่ยนตรรกะสภาพคล่องของหุ้นเทคโนโลยีในระยะเริ่มต้นได้อีกด้วย โดยก่อให้เกิด "ตลาดหลักสำหรับสกุลเงินดิจิทัล" สายพันธุ์ใหม่ "ICM" ของ Solana ที่เรียกร้องมาสักระยะหนึ่งอาจทำได้จริงในฝั่งนายหน้าแบบดั้งเดิมนี้
Coinbase: เริ่มต้นจากการสร้างเครือข่าย ย้อนกลับด้วยการแสวงหาการทำงานร่วมกันของ "การแลกเปลี่ยน + การออกที่สอดคล้อง"
แม้ว่าธุรกิจหุ้นจะยังไม่ได้เปิดตัว แต่ Coinbase ซึ่งเพิ่งจดทะเบียน Circle และนำธุรกิจสัญญาถาวรกลับมาที่สหรัฐอเมริกา ไม่สามารถละเลยได้ที่นี่ ในความเป็นจริง ตรรกะของ Coinbase เป็นอีกชุดเส้นทางหนึ่ง ก่อนอื่น ให้สร้างโครงสร้างพื้นฐาน จากนั้นจึงล็อบบี้เพื่อขอการกำกับดูแล ขอใบอนุญาต การยกเว้น หรือบรรทัดฐาน จากนั้นจึงแปลงสินทรัพย์เป็นโทเค็น
ตามรายงานของ Reuters เมื่อวันที่ 17 มิถุนายน Paul Grewal หัวหน้าฝ่ายกฎหมายของ Coinbase กล่าวว่า Coinbase อาศัยเครือข่ายสาธารณะ Base ของตนเองและเทคโนโลยีสแต็ก Layer2 รวมถึงนายหน้าซื้อขายหลักทรัพย์ของ Dormant (นิติบุคคลธุรกิจนายหน้าซื้อขายหลักทรัพย์ที่ยังไม่ได้เปิดใช้งาน) โดยได้ยื่นคำร้องต่อ SEC เพื่อขอจดหมายไม่ดำเนินการทางกฎหมาย โดยหวังว่าจะได้รับการยกเว้นทางกฎหมายสำหรับผลิตภัณฑ์หุ้นโทเค็น
แผนของ Coinbase คือเมื่อ SEC อนุมัติแล้ว ก็จะสามารถออกโทเค็นที่แสดงถึงมูลค่าสุทธิบนเครือข่าย และให้ความร่วมมือกับ SEC สัญญาอัจฉริยะบนเครือข่ายเพื่อดำเนินการตามขั้นตอนต่างๆ เช่น การชำระเงิน T+0 การแบ่งหุ้นแบบเศษส่วน และเงินปันผลแบบเรียลไทม์ สินทรัพย์ที่เป็น stablecoin พื้นฐานดั้งเดิม ฐาน Layer2 ดั้งเดิม และการแลกเปลี่ยนระดับสถาบันชั้นนำ ทรัพยากรทั้งสามนี้จะนำมาซึ่งข้อได้เปรียบที่มากขึ้นใน "ฝั่งการขาย"
เมื่อเทียบกับแนวทาง "ทำก่อนแล้วค่อยกำกับดูแล" ของ Robinhood Coinbase เลือกแนวทาง "ปฏิบัติตามก่อน" ซึ่งไม่เพียงสะท้อนถึงความอ่อนไหวต่อตัวตนในฐานะบริษัทจดทะเบียนในสหรัฐฯ เท่านั้น แต่ยังรวมถึงรูปแบบเชิงกลยุทธ์ที่มีความเสี่ยงมากกว่าแต่สามารถ "กินส่วนแบ่งตลาดมากที่สุดในตลาดสหรัฐฯ" ได้เมื่อฝ่าฟันอุปสรรคไปได้
เทคโนโลยีเทียบกับใบอนุญาต โอเพ่นซอร์สเทียบกับวงจรปิด ใครสามารถชนะในไมล์สุดท้ายได้
จากโครงสร้างพื้นฐาน Robinhood เป็นโบรกเกอร์ออนเชนที่ "ขับเคลื่อนด้วยใบอนุญาต" ในขณะที่ Coinbase เป็นแพลตฟอร์มออนเชนที่ "ขับเคลื่อนด้วยโครงสร้างพื้นฐาน" แพลตฟอร์มแรกใช้เส้นทางควบคุมวงจรปิด ในขณะที่แพลตฟอร์มหลังแสวงหาความร่วมมือแบบเปิด
ปัจจุบัน Robinhood มีคุณสมบัติครบถ้วนสำหรับห่วงโซ่การออกหลักทรัพย์ทั้งหมด และมีความสามารถที่แข็งแกร่งกว่าในการเชื่อมโยงหุ้นเศษส่วนกับหุ้นจริง แม้ว่า Coinbase จะยังไม่สามารถออกจริงได้ แต่ความพร้อมทางเทคนิคของเครือข่ายสาธารณะ Base และการจับคู่เชิงลึกบนฝั่งการแลกเปลี่ยนทำให้มีศักยภาพที่จะกลายเป็น "เครือข่ายมาตรฐานหลักทรัพย์บนเครือข่ายระดับโลก"
เมื่อวิเคราะห์ขั้นสุดท้ายแล้ว การดวลครั้งนี้ถือเป็นเกมความร่วมมือหลายฝ่ายระหว่าง "ใครสามารถโน้มน้าวผู้ใช้ หน่วยงานกำกับดูแล และตลาดได้ในเวลาเดียวกัน" หาก Robinhood สามารถเปิดสภาพคล่องบนเครือข่าย + การเชื่อมโยงหลายแพลตฟอร์ม และหาก Coinbase สามารถได้รับไฟเขียวจาก SEC ได้ ก็อาจกลายเป็นทางเข้าโดยตรงสำหรับการซื้อขายหุ้นโทเค็นในสหรัฐอเมริกา หนึ่งเริ่มต้นจากอุตสาหกรรมดั้งเดิมและอีกอันเริ่มต้นจากสกุลเงินดิจิทัล การต่อสู้เพื่อเส้นทางแห่งอนาคตของหลักทรัพย์บนเครือข่ายเพิ่งเริ่มต้นขึ้น
แม้ว่าหุ้นโทเค็นจะมีความก้าวหน้าอย่างมากในด้านเทคโนโลยี การปฏิบัติตามข้อกำหนด และประสบการณ์ของผู้ใช้ แต่ขนาดของหุ้นยังคงเผชิญกับความท้าทายที่สำคัญหลายประการ รวมถึงสภาพคล่องที่กระจัดกระจาย ความยากลำบากในการป้องกันความเสี่ยง เงินปันผลและการกำกับดูแลแบบออนเชนที่ซับซ้อน และการกำกับดูแลทางภูมิรัฐศาสตร์ที่แตกต่างกัน อย่างไรก็ตาม จากแนวโน้มนี้ ด้วยการเข้ามาของบริษัทยักษ์ใหญ่ที่มีคุณสมบัติในการปฏิบัติตามข้อกำหนด เช่น Robinhood และ Coinbase หุ้นโทเค็นจะย้ายจาก "การทดลองสีเทา" ไปสู่ "ช่องทางเข้าทางกฎหมาย" และขั้นตอนต่อไปของการแปลงสินทรัพย์อาจจะมาในเร็วๆ นี้
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง