การวิเคราะห์มหภาคของ SignalPlus: ข้อมูลเศรษฐกิจสหรัฐฯ แข็งแกร่งและอัตราเงินเฟ้อจะฟื้นตัวต่อไป
ชื่อเรื่องเดิม: "การวิเคราะห์มหภาคของ SignalPlus (17/04/2024): ข้อมูลเศรษฐกิจสหรัฐฯ แข็งแกร่ง และอัตราเงินเฟ้อจะฟื้นตัวอย่างต่อเนื่อง"
แหล่งที่มาเดิม: SignalPlus
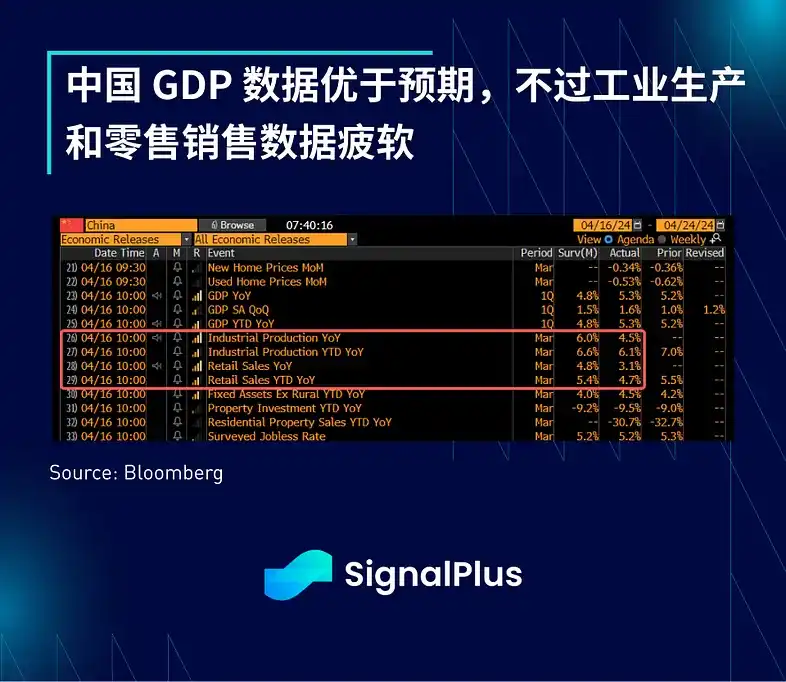
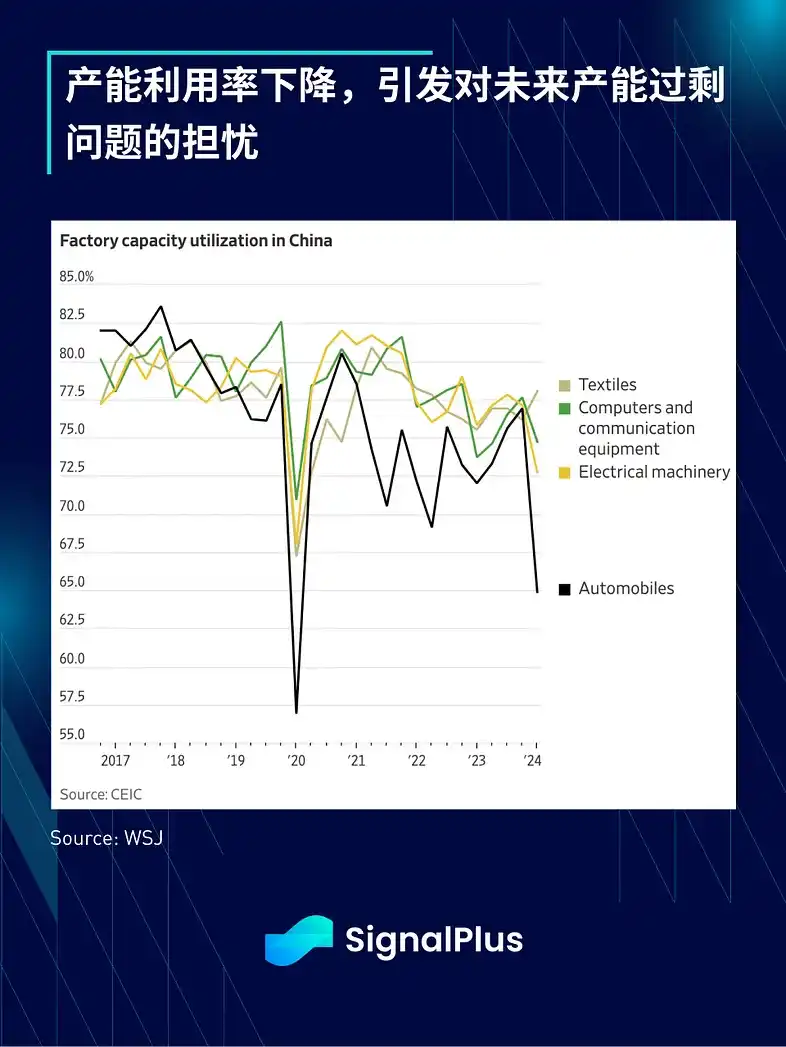
แม้ว่าแนวโน้มราคาภายในวันจะผันผวนและสภาพคล่องของคำสั่งซื้อที่บางทำให้สถานการณ์กำไรขาดทุนยังคงตึงตัวอยู่มาก แต่ตลาดก็สามารถพักหายใจได้ชั่วคราวเมื่อวานนี้ ข้อมูลเศรษฐกิจจีนที่เผยแพร่เมื่อวานนี้เริ่มต้นได้ค่อนข้างดี โดย GDP ไตรมาสที่ 2 เติบโต 5.3% เมื่อเทียบเป็นรายปี สูงกว่าที่คาดการณ์กันไว้ที่ 4.8% อย่างไรก็ตาม ความเชื่อมั่นลดลงอย่างรวดเร็วเนื่องจากนักลงทุนยังคงไม่มั่นใจเกี่ยวกับความแข็งแกร่งของปัจจัยพื้นฐาน โดยเฉพาะอย่างยิ่งเมื่อพิจารณาจากข้อมูลการผลิตภาคอุตสาหกรรมและยอดขายปลีกที่อ่อนแอกว่ามาก การผลิตภาคอุตสาหกรรมเติบโตเพียง 4.5% ในเดือนมีนาคม ต่ำกว่าที่คาดไว้ที่ 6.0% และต่ำกว่าการเติบโต 7% ของปีที่แล้ว ในเวลาเดียวกัน อัตราการใช้กำลังการผลิตลดลงเหลือ 73.8% ซึ่งเป็นระดับต่ำสุดนอกช่วงการระบาดใหญ่ตั้งแต่ปี 2015 อัตราการใช้กำลังการผลิตลดลงอย่างเห็นได้ชัดแม้แต่ในภาคส่วนที่รัฐให้การสนับสนุน เช่น ยานยนต์ ชิป แผงโซลาร์เซลล์ และอุปกรณ์ไฟฟ้าอื่นๆ ซึ่งทำให้บรรดานักลงทุนมีความกังวลมากขึ้นเกี่ยวกับปัญหากำลังการผลิตส่วนเกินที่กำลังจะเกิดขึ้น
ในสหรัฐฯ ข้อมูลที่แข็งแกร่งล่าสุดส่งผลให้มีการปรับเพิ่มคาดการณ์ GDP ในแบบจำลอง GDPNow ของธนาคารกลางแห่งแอตแลนตาเป็น 2.9% ซึ่งยังคงสูงกว่าการคาดการณ์ของวอลล์สตรีทมาก เนื่องจากความกังวลเรื่องเงินเฟ้อมีความรุนแรงมากขึ้น อัตราผลตอบแทนที่แท้จริง 10 ปี (ปรับตามเงินเฟ้อแล้ว) พุ่งขึ้นมาอยู่ที่ 2.2% และเส้นอัตราผลตอบแทนที่แท้จริง 2/10 วินาที ก็พุ่งขึ้นสู่ระดับที่สูงที่สุดนับตั้งแต่เดือนตุลาคม พ.ศ. 2565 มีใครจำได้บ้างว่าผู้สังเกตการณ์มหภาคบางคน "รับประกัน" ว่าจะเกิดภาวะเศรษฐกิจถดถอยในปี 2022-2023 เนื่องจากเส้นอัตราผลตอบแทนย้อนกลับ?
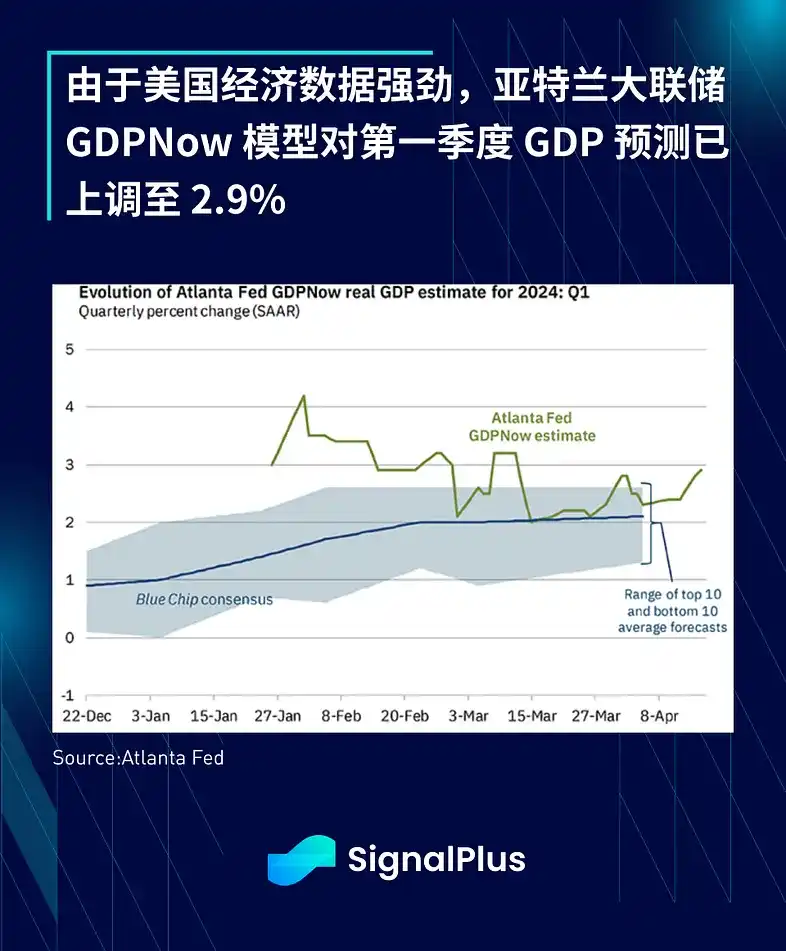
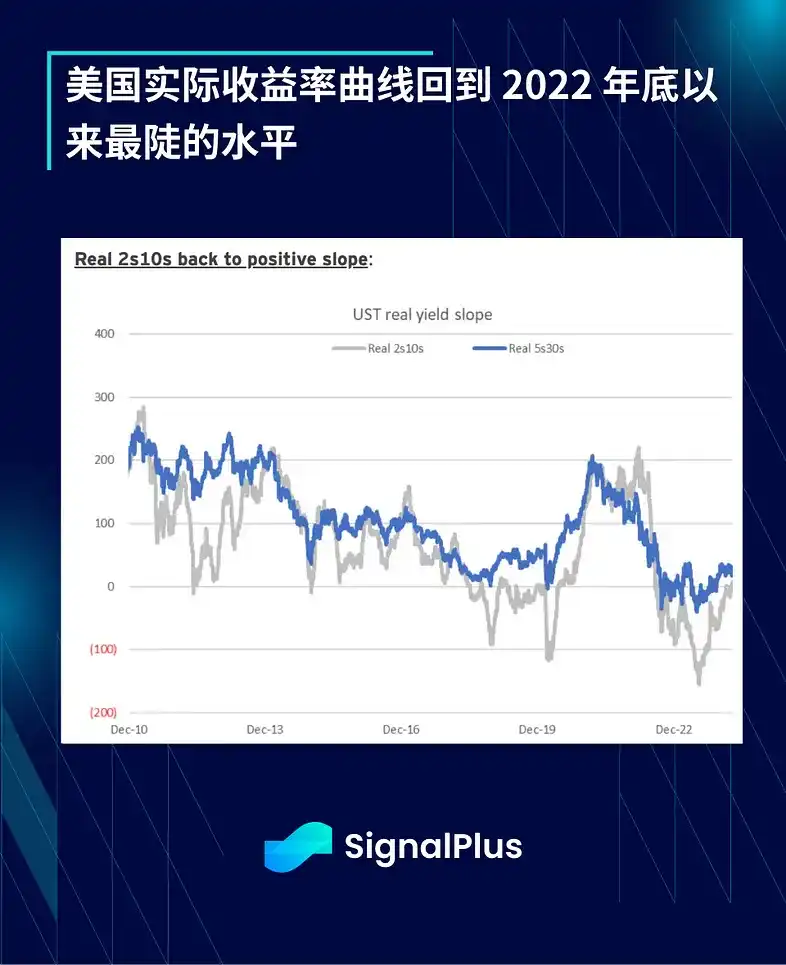
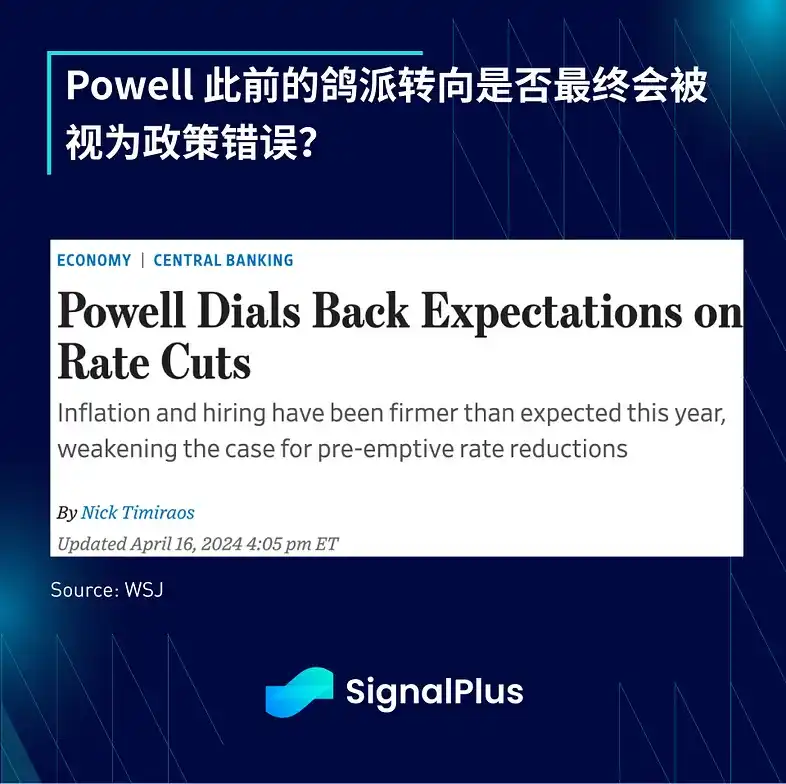
เนื่องจากความเป็นจริงของภาวะเงินเฟ้อที่ลดน้อยลงและสภาพเศรษฐกิจที่แข็งแกร่งนั้นไม่สามารถละเลยได้ จึงทำให้เฟดทั้งหมดและแม้แต่ประธานเฟดเองจำเป็นต้องถอนคำพูดที่แสดงท่าทีผ่อนปรน และเฟดก็อยู่ในตำแหน่งที่แยกตัวออกมาเกี่ยวกับแนวทางนโยบายในอนาคต:
· ประธานเฟด พาวเวลล์: "ข้อมูลล่าสุดชัดเจนว่าไม่ได้ทำให้เรามีความเชื่อมั่นมากขึ้น แต่กลับบ่งชี้ว่าอาจใช้เวลานานกว่าที่คาดไว้ในการไปถึงระดับความเชื่อมั่นนี้"
· รองประธานเฟด เจฟเฟอร์สัน: หาก "เงินเฟ้อยังคงอยู่นานกว่าที่คาดไว้ในปัจจุบัน" อัตราดอกเบี้ยของสหรัฐฯ อาจต้องคงอยู่ในระดับสูงต่อไปอีกนาน
· คอลลินส์แห่งเฟดบอสตันกล่าวว่า "อาจใช้เวลานานกว่าที่คิดไว้ก่อนหน้านี้" และ "ข้อมูล CPI ไตรมาสแรกสูงกว่าที่คาดหวัง"
·ริชมอนด์เฟด Barkin: หวังว่าจะได้เห็น "สัญญาณที่กว้างขึ้นของการชะลอตัวของเงินเฟ้อไม่ใช่แค่เงินเฟ้อสินค้าโภคภัณฑ์"
คำแถลงของธนาคารกลางที่พัฒนาแล้วอื่น ๆ :
· ecb lagarde: เว้นแต่จะมีความประหลาดใจที่สำคัญ ECB จะเริ่มลดอัตราดอกเบี้ยในไม่ช้า br>
·ธนาคารแห่งแคนาดา Macklem: "เราไม่จำเป็นต้องติดตามการกระทำของเฟดเราต้องดำเนินการที่แคนาดาต้องการ"
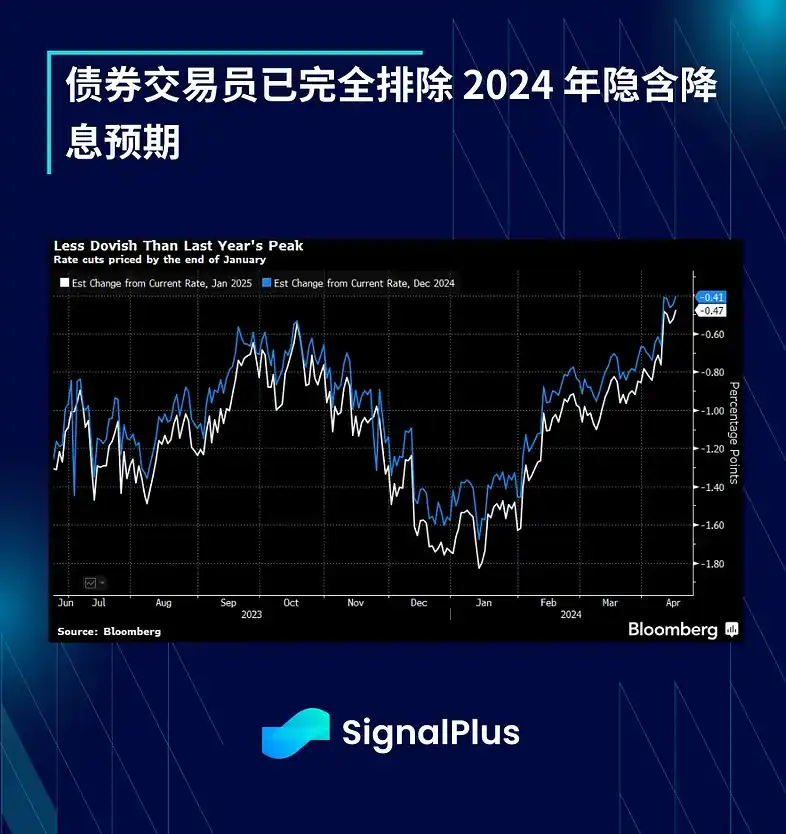
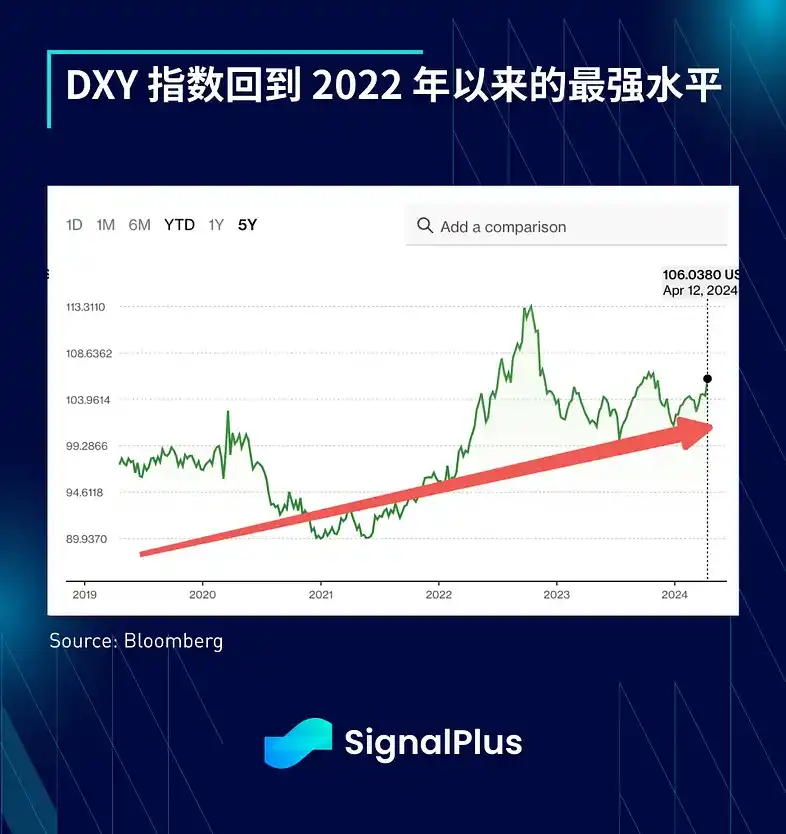
ความคาดหวังในการปรับลดอัตราดอกเบี้ยในปี 2562 และ 2563 ส่วนใหญ่ได้ลดลงไปหมดแล้ว และความรู้สึกผ่อนคลายทางการเงินในไตรมาสแรกก็ได้ทะลุจุดสูงสุดในการผ่อนคลายนโยบายการเงินในเดือนตุลาคมของปีที่แล้วไปแล้ว นอกจากนี้ ความแตกต่างด้านนโยบายระหว่างเฟดกับธนาคารกลางอื่นๆ ส่งผลให้มีการซื้อดอลลาร์สหรัฐเพิ่มขึ้น โดย USD/JPY สูงกว่า 155, USD/CNY สูงกว่า 7.10 และดัชนี DXY โดยรวมกลับมาสู่ระดับที่แข็งแกร่งที่สุดนับตั้งแต่ปี 2022
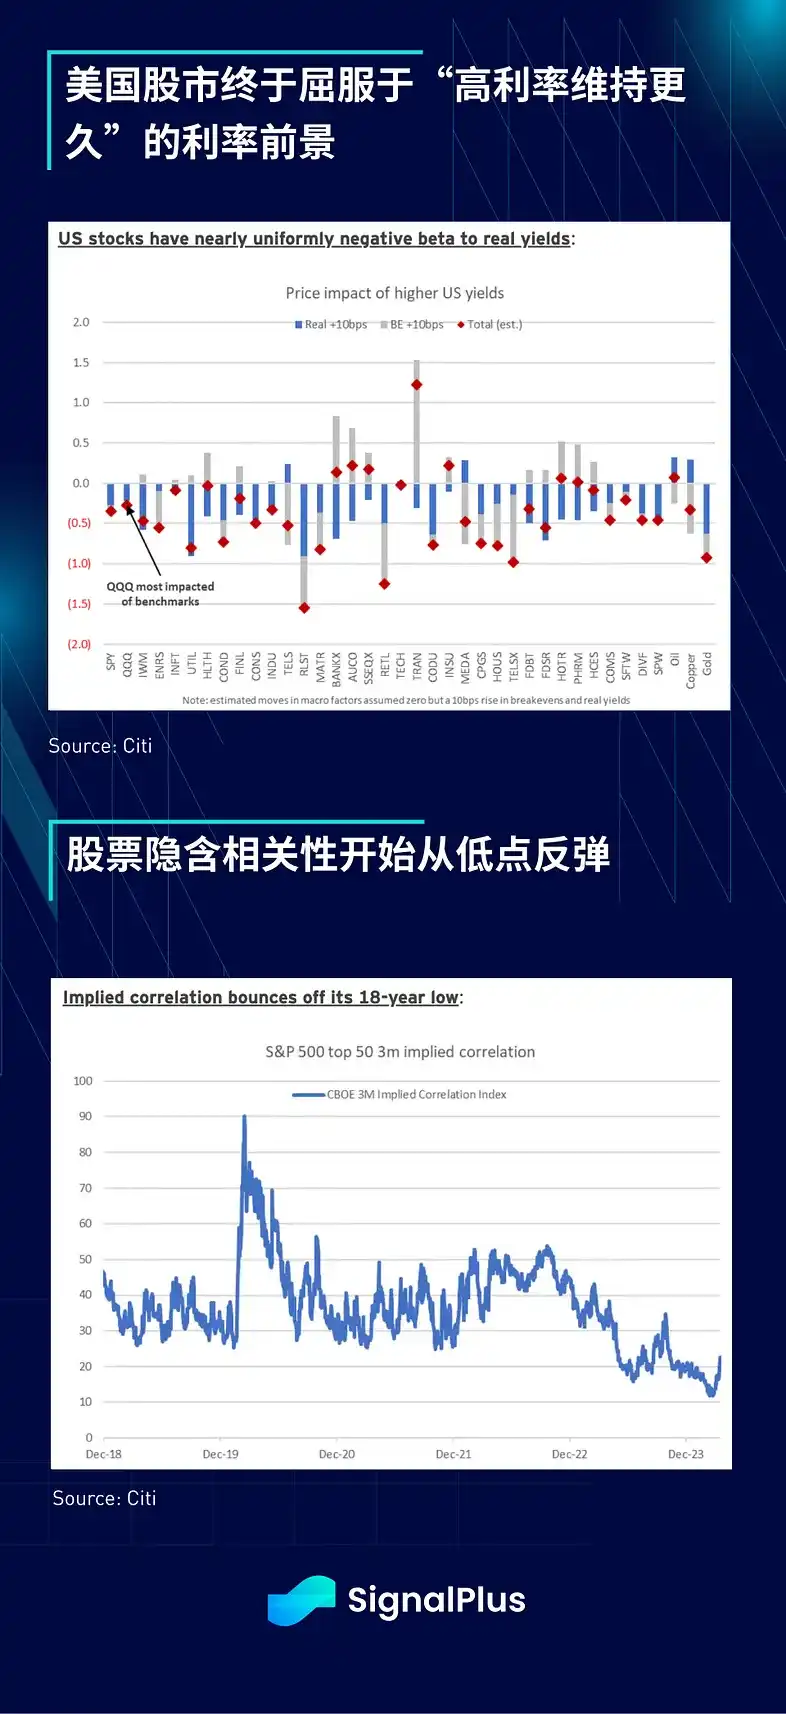
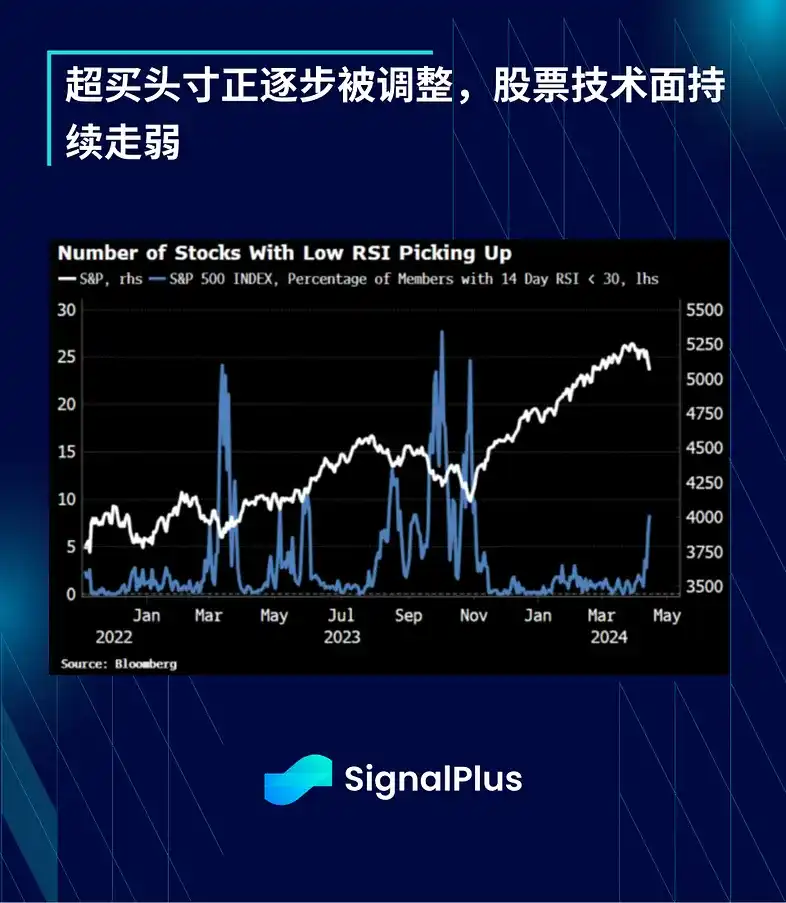
นอกจากนี้ ผลกระทบจากการเพิ่มขึ้นของผลตอบแทนที่แท้จริงในครั้งนี้มีความรุนแรงมากขึ้น และตลาดหุ้นในที่สุดก็ยอมจำนนต่อแนวโน้มอัตราดอกเบี้ยที่ว่า "จะมีอัตราดอกเบี้ยสูงขึ้นเป็นเวลานานขึ้น" ถึงแม้ว่าสาเหตุส่วนใหญ่จะมาจากการซื้อมากเกินไปมากกว่าการเปลี่ยนแปลงในปัจจัยพื้นฐานก็ตาม ความสัมพันธ์เชิงลบระหว่างหุ้นสหรัฐและผลตอบแทนเพิ่มขึ้น ทำให้ดัชนี SPX ลดลง 1% เป็นครั้งแรกนับตั้งแต่เดือนตุลาคมปีที่แล้ว นอกจากนี้ ดัชนี VIX ของหุ้นยังปิดที่สูงกว่า 19 เป็นครั้งแรกนับตั้งแต่วันฮาโลวีน ความสัมพันธ์โดยนัยของหุ้นเพิ่มขึ้นเป็น 23 เมื่อเทียบกับเพียง 12 เมื่อสิ้นเดือนมีนาคม ความตึงเครียดที่ยังคงดำเนินอยู่ในตะวันออกกลางอาจทำให้ความผันผวนโดยนัยยังคงอยู่ในระดับสูงในระยะสั้น
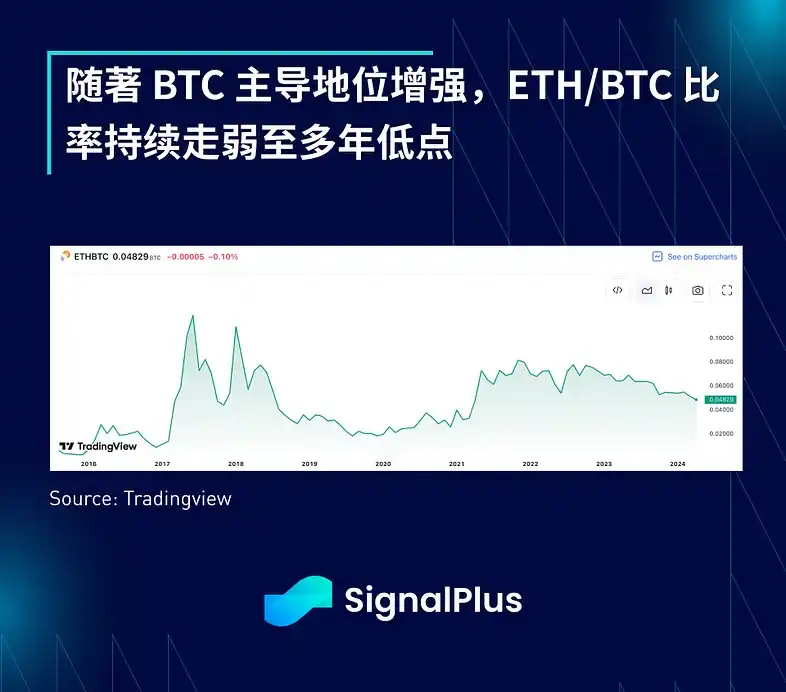
ในด้านของสกุลเงินดิจิทัล ราคาของ BTC ยังไม่ลดลงไปมากกว่านี้ และยังคงอยู่ที่ 64,000 ดอลลาร์ในขณะที่เขียนบทความนี้ อย่างไรก็ตาม โทเค็นอื่น ๆ กลับมีประสิทธิภาพแย่กว่า BTC มาก โดยอัตราส่วน ETH/BTC ยังคงลดลงสู่ระดับต่ำสุดในรอบเกือบ 4 ปี ขณะที่โอกาสที่ SEC จะอนุมัติ ETH ETF ในรอบนี้มีแนวโน้มลดลงเรื่อย ๆ ขณะที่ altcoin กลับสูญเสียมูลค่าไป 30% ถึง 40% ในเดือนที่ผ่านมา ซึ่งมากกว่า BTC ที่สูญเสียมูลค่าไป 5% มาก ตลาดประสบภาวะขาดทุนอย่างรุนแรงในช่วง 1.5 สัปดาห์ที่ผ่านมา และต้องใช้เวลาสักระยะหนึ่งจึงจะฟื้นตัว

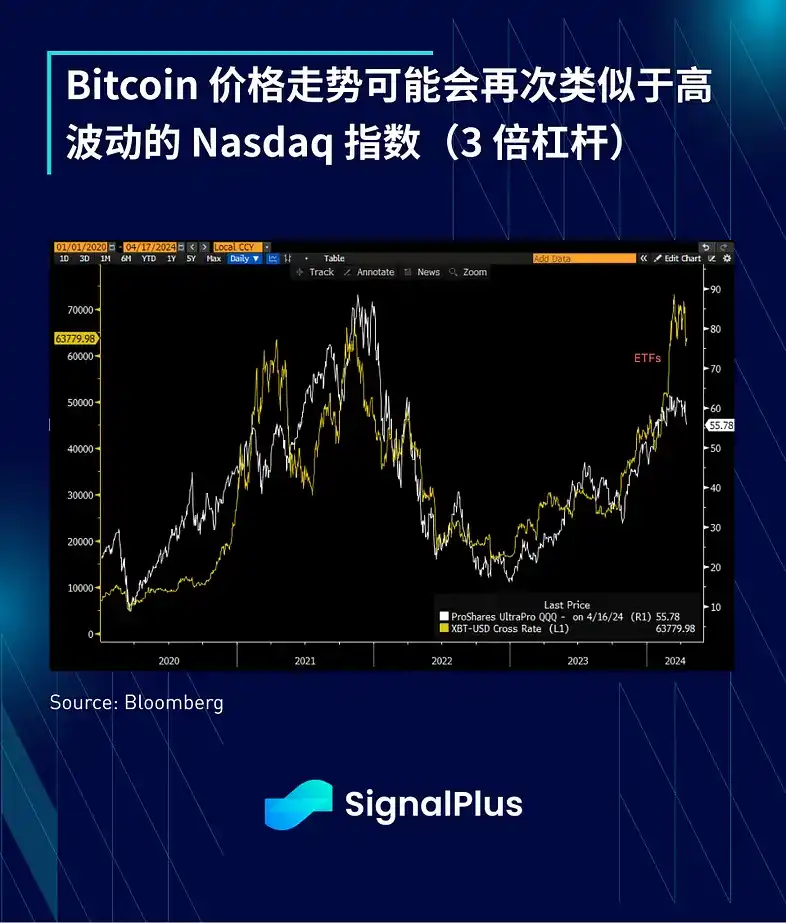
ความสนใจ "ซื้อเมื่อราคาตก" ของผู้ค้าปลีกลดลง และกระแสเงินทุนไหลเข้าของ ETF ก็ยังคงชะลอตัวลง โดย IBIT ของ Blackrock เป็น ETF เพียงแห่งเดียวที่แสดงกระแสเงินทุนไหลเข้าสุทธิตั้งแต่วันศุกร์ที่ผ่านมา เนื่องจากกระแส FOMO ในปัจจุบันได้ผ่านไปแล้วเป็นส่วนใหญ่ เราจึงคาดว่าการไหลเข้าของเงินทุนจาก ETF จะไม่สำคัญมากนักในระยะสั้น ในขณะเดียวกัน เราก็คาดว่าการเคลื่อนไหวของราคา BTC จะกลับมาคล้ายกับ Nasdaq ที่มีความผันผวนมากขึ้นอีกครั้ง โดยหันกลับไปใช้รูปแบบพฤติกรรมเช่นเดียวกับในช่วง 4 ปีที่ผ่านมา
กล่าวคือ Bitcoin ไม่เหมือนทองคำดิจิทัลอีกต่อไป แต่เหมือนเครื่องมือเบต้าแบบเลเวอเรจมากกว่า หวังว่าในช่วงฤดูกาลประกาศรายได้ที่จะถึงนี้ หุ้นเทคโนโลยีที่คล้ายกันจะสามารถรักษาระดับไว้ได้ด้วยผลกำไรที่แข็งแกร่ง ขอให้ทุกคนโชคดี!
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง