มีผู้เข้าร่วมพันคนแต่มีเพียง 3 คนที่ชนะติดต่อกันหลายครั้ง ฤดูกาลรายงานผลประกอบการหุ้นสหรัฐรอบนี้ยากต่อการ "เดา" ขนาดไหน?
ในปัจจุบัน แม้ว่ารายงานผลประกอบการไตรมาส 3 ของหุ้นสหรัฐฯ จะยังไม่ประกาศครบทั้งหมด แต่ช่วงเวลาที่มีการเปิดเผยข้อมูลหนาแน่นที่สุดได้ผ่านไปแล้ว เมื่อมองย้อนกลับไปยังบริษัทที่ประกาศผลแล้ว สิ่งที่น่าสนใจที่สุดไม่ใช่จำนวนบริษัทที่ "เกินคาด" อีกต่อไป แต่เป็นข้อเท็จจริงที่ว่ารายงานผลประกอบการกับทิศทางราคาที่ตามมานั้นบางครั้งไปในทิศทางเดียวกัน บางครั้งก็สวนทางกัน จากผลการชำระบัญชีของเหตุการณ์คาดการณ์ที่เกี่ยวข้องบน OKX รายได้ไตรมาส 3 ของ AMD เติบโต 45% เมื่อเทียบปีต่อปี ผลประกอบการบรรลุเกณฑ์ที่กำหนดไว้ และราคาในวันซื้อขายเต็มวันแรกหลังประกาศผลก็ปรับขึ้นเช่นกัน รายได้ของ Robinhood สร้างสถิติใหม่ แต่กำไรต่อหุ้นที่กำหนดไว้กลับไม่ผ่านเกณฑ์ และราคาในวันแรกก็ไม่ปรับขึ้น รายได้รายไตรมาสและกำไรจากการดำเนินงานของ SK Hynix ก็ทำสถิติใหม่เช่นกัน ตัวชี้วัดกำไรที่กำหนดไว้ไม่ผ่านเกณฑ์ แต่ราคาในวันแรกกลับปรับขึ้น ส่วน Microsoft และ Apple มีผลประกอบการผ่านเกณฑ์ แต่ราคาไม่ปรับขึ้น
ผลลัพธ์เหล่านี้มีการเติบโตที่คาดการณ์ไว้แล้ว และก็มีความประหลาดใจที่ทำให้ต้องหยุดอ่านโจทย์อีกครั้ง การลงทุนใน AI จะแปลงเป็นกำไรได้หรือไม่ ความต้องการบริโภคจะดำเนินต่อไปหรือไม่ คุณภาพรายได้ของแพลตฟอร์มการเงินเป็นอย่างไร คำถามที่แต่ละบริษัทตอบนั้นแท้จริงแล้วไม่ใช่คำถามเดียวกัน OKX Planet ได้แยกการตัดสินสองข้อออกเป็นเหตุการณ์คาดการณ์: ข้อหนึ่งถามว่ารายงานผลประกอบการบรรลุเกณฑ์ที่กำหนดไว้ล่วงหน้าหรือไม่ อีกข้อถามว่าราคาในวันซื้อขายเต็มวันแรกหลังประกาศผลปรับขึ้นหรือไม่ การใช้สองคำถามนี้มองย้อนกลับไปยังฤดูกาลรายงานผลประกอบการ ทำให้เห็นระยะห่างระหว่าง "บริษัทส่งผลประกอบการอะไรออกมา" กับ "ตลาดยินดีจ่ายราคาเท่าไรให้กับมัน" ได้ชัดเจนยิ่งขึ้น
24 บริษัท 12 บริษัทมีคำตอบสองข้อตรงกันข้าม
เราได้รวบรวมเหตุการณ์คาดการณ์รายงานผลประกอบการ 48 เหตุการณ์บน OKX Planet ระหว่างวันที่ 20 ตุลาคมถึง 10 พฤศจิกายน ครอบคลุม 24 บริษัท บริษัทละสองประเภทคำถาม การผสมกันของผลประกอบการกับราคาวันแรกมีดังนี้ โดย "ผลประกอบการผ่านเกณฑ์" ใช้เกณฑ์ตัวชี้วัดที่กำหนดไว้ล่วงหน้าของแต่ละเหตุการณ์ ทิศทางราคาใช้หลักเกณฑ์การชำระบัญชีของกิจกรรม ซึ่งไม่เท่ากับเปอร์เซ็นต์การเปลี่ยนแปลงของราคาหุ้นสหรัฐฯ จริง
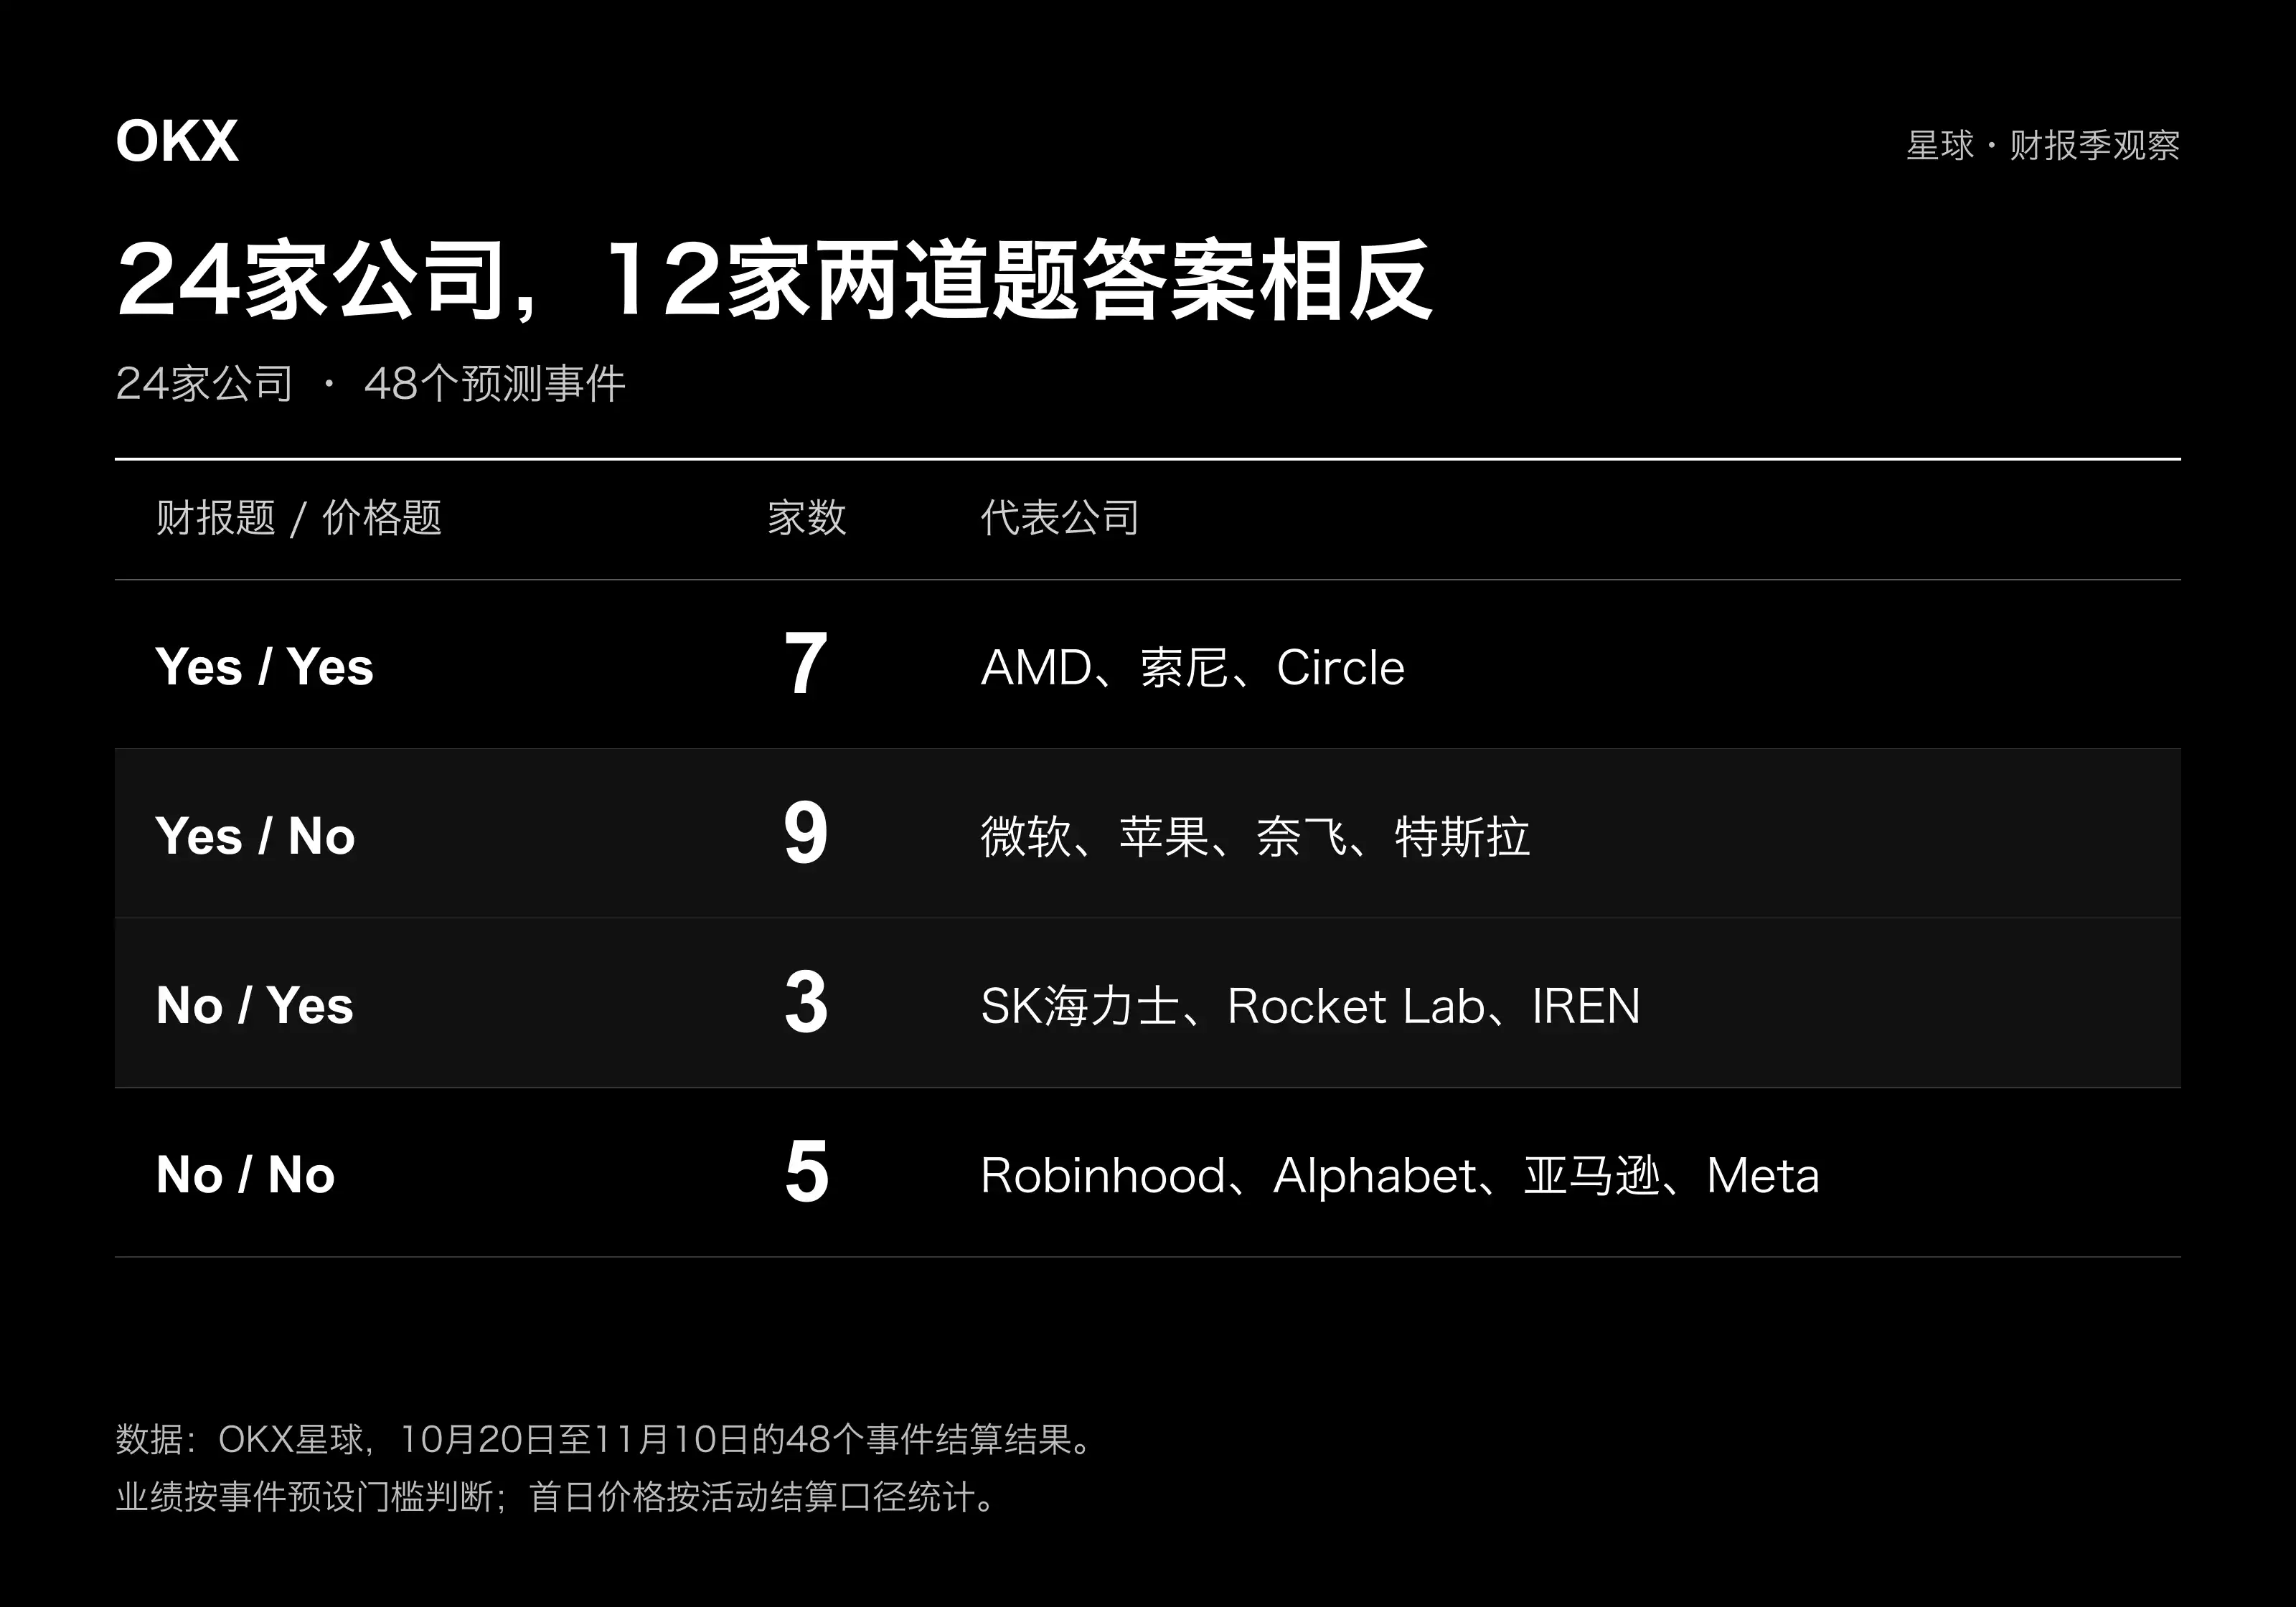
ใน 24 บริษัท มีครึ่งหนึ่งพอดีที่มีทิศทางผลประกอบการกับราคาแตกต่างกัน ที่น่าสนใจยิ่งกว่าคือ ใน 16 บริษัทที่ผลประกอบการผ่านเกณฑ์ มีเพียง 7 บริษัทที่ราคาวันแรกปรับขึ้น คิดเป็น 43.8% ใน 8 บริษัทที่ไม่ผ่านเกณฑ์ ก็มี 3 บริษัทที่ปรับขึ้น คิดเป็น 37.5% สัดส่วนการปรับขึ้นของสองกลุ่มต่างกันเพียงประมาณ 6 เปอร์เซ็นต์เท่านั้น
กลุ่มตัวอย่างเล็กๆ นี้ไม่เพียงพอที่จะประมาณกฎเกณฑ์ระยะยาว แต่แสดงให้เห็นว่าในหน้าต่างการสังเกตครั้งนี้ การรู้เพียงว่า "ผลประกอบการผ่านเกณฑ์หรือไม่" มีประโยชน์จำกัดมากในการแยกแยะว่าราคาวันแรกจะขึ้นหรือไม่ บริษัท 9 แห่งที่ผ่านเกณฑ์แล้วแต่ราคาไม่ปรับขึ้น ยิ่งไม่สามารถอธิบายรวมๆ ว่าเป็นการดำเนินงานที่แย่ลงได้ พวกเขาอาจยังเติบโตอยู่ แต่เพียงอัตราการเติบโต คุณภาพ หรือความต่อเนื่องของการเติบโตนั้น ไม่ได้ให้เหตุผลใหม่เพียงพอที่จะทำให้ราคาปรับสูงขึ้นต่อไป
เมื่อมองกลับไปยังฤดูกาลรายงานผลประกอบการทั้งหมด จะเห็นได้สองระดับ: กำไรของบริษัทโดยทั่วไปเกินกว่าเกณฑ์ของนักวิเคราะห์ แต่ "การเกินเกณฑ์" เองไม่ใช่ข้อมูลที่หายากอีกต่อไป นักลงทุนยังต้องตัดสินว่ารายงานผลประกอบการนี้สามารถผลักดันให้ประมาณการกำไรในอนาคตปรับขึ้นได้หรือไม่ แม้ว่าสถิติ S&P 500 ของ FactSet กับเกณฑ์เหตุการณ์ของ 24 บริษัทบน OKX นี้จะไม่ใช่มาตรฐานเดียวกัน จึงไม่สามารถเปรียบเทียบสัดส่วนการเกินคาดได้โดยตรง แต่Formerได้ให้บริบท เมื่อการเกินคาดกลายเป็นเรื่องปกติ สิ่งที่มีความแตกต่างจริงๆ คือเกินไปเท่าไร และจะต่อเนื่องได้หรือไม่ ส่วนหลังได้ให้การเปรียบเทียบระหว่างผลประกอบการกับการตอบสนองของราคา เผยให้เห็นจุดที่การดูเพียงสัดส่วนการบรรลุเกณฑ์กำไรอาจมองข้ามไป — ผลประกอบการผ่านเกณฑ์ไม่ได้หมายความว่าตลาดยินดีที่จะให้ราคาที่สูงขึ้น การจะเข้าใจช่องว่างนี้ ยังต้องตัดสินเพิ่มเติมว่าการปรับตัวดีขึ้นของผลประกอบการเหล่านี้ได้สะท้อนอยู่ในราคาแล้วหรือไม่
ยิ่งใกล้ผลลัพธ์ การคาดการณ์ยิ่งแม่นยำขึ้นหรือไม่?
การคาดการณ์ในรอบนี้มีแนวโน้มมองภาพผลประกอบการในแง่ดีโดยรวม ก่อนประกาศงบการเงิน 3 ชั่วโมง จาก 24 บริษัท มี 20 บริษัทที่การคาดการณ์ผลประกอบการเอนไปทาง Yes แต่สุดท้ายมีเพียง 16 บริษัทที่ผ่านเกณฑ์ ในคำถามด้านผลประกอบการที่มีทิศทางไม่สอดคล้องกัน 6 ข้อ มี 5 ข้อที่ก่อนหน้านี้มองในแง่ดีแต่ผลลัพธ์ไม่ผ่านเกณฑ์ ซึ่งเกี่ยวข้องกับ SK Hynix, Alphabet, Amazon, Robinhood และ Meta มีเพียง Oklo ที่ให้ผลตรงกันข้าม
กล่าวอีกนัยหนึ่ง ความคลาดเคลื่อนหลักไม่ใช่การประเมินบริษัทต่ำเกินไปโดยทั่วไป แต่เป็นการประเมินโอกาสที่บริษัทบางแห่งจะบรรลุเกณฑ์กำไรสูงเกินไป ความแตกต่างระหว่างภาวะอุตสาหกรรมที่เฟื่องฟู การเติบโตของรายได้ และการทำกำไรได้จริง คือสิ่งที่บริษัทเหล่านี้จำเป็นต้องวิเคราะห์แยกแยะเพิ่มเติม แต่เมื่อใกล้ถึงผลลัพธ์ การตัดสินเหล่านี้จะถูกปรับแก้มากน้อยเพียงใด การเปลี่ยนแปลงของการคาดการณ์สองประเภทไม่เหมือนกัน
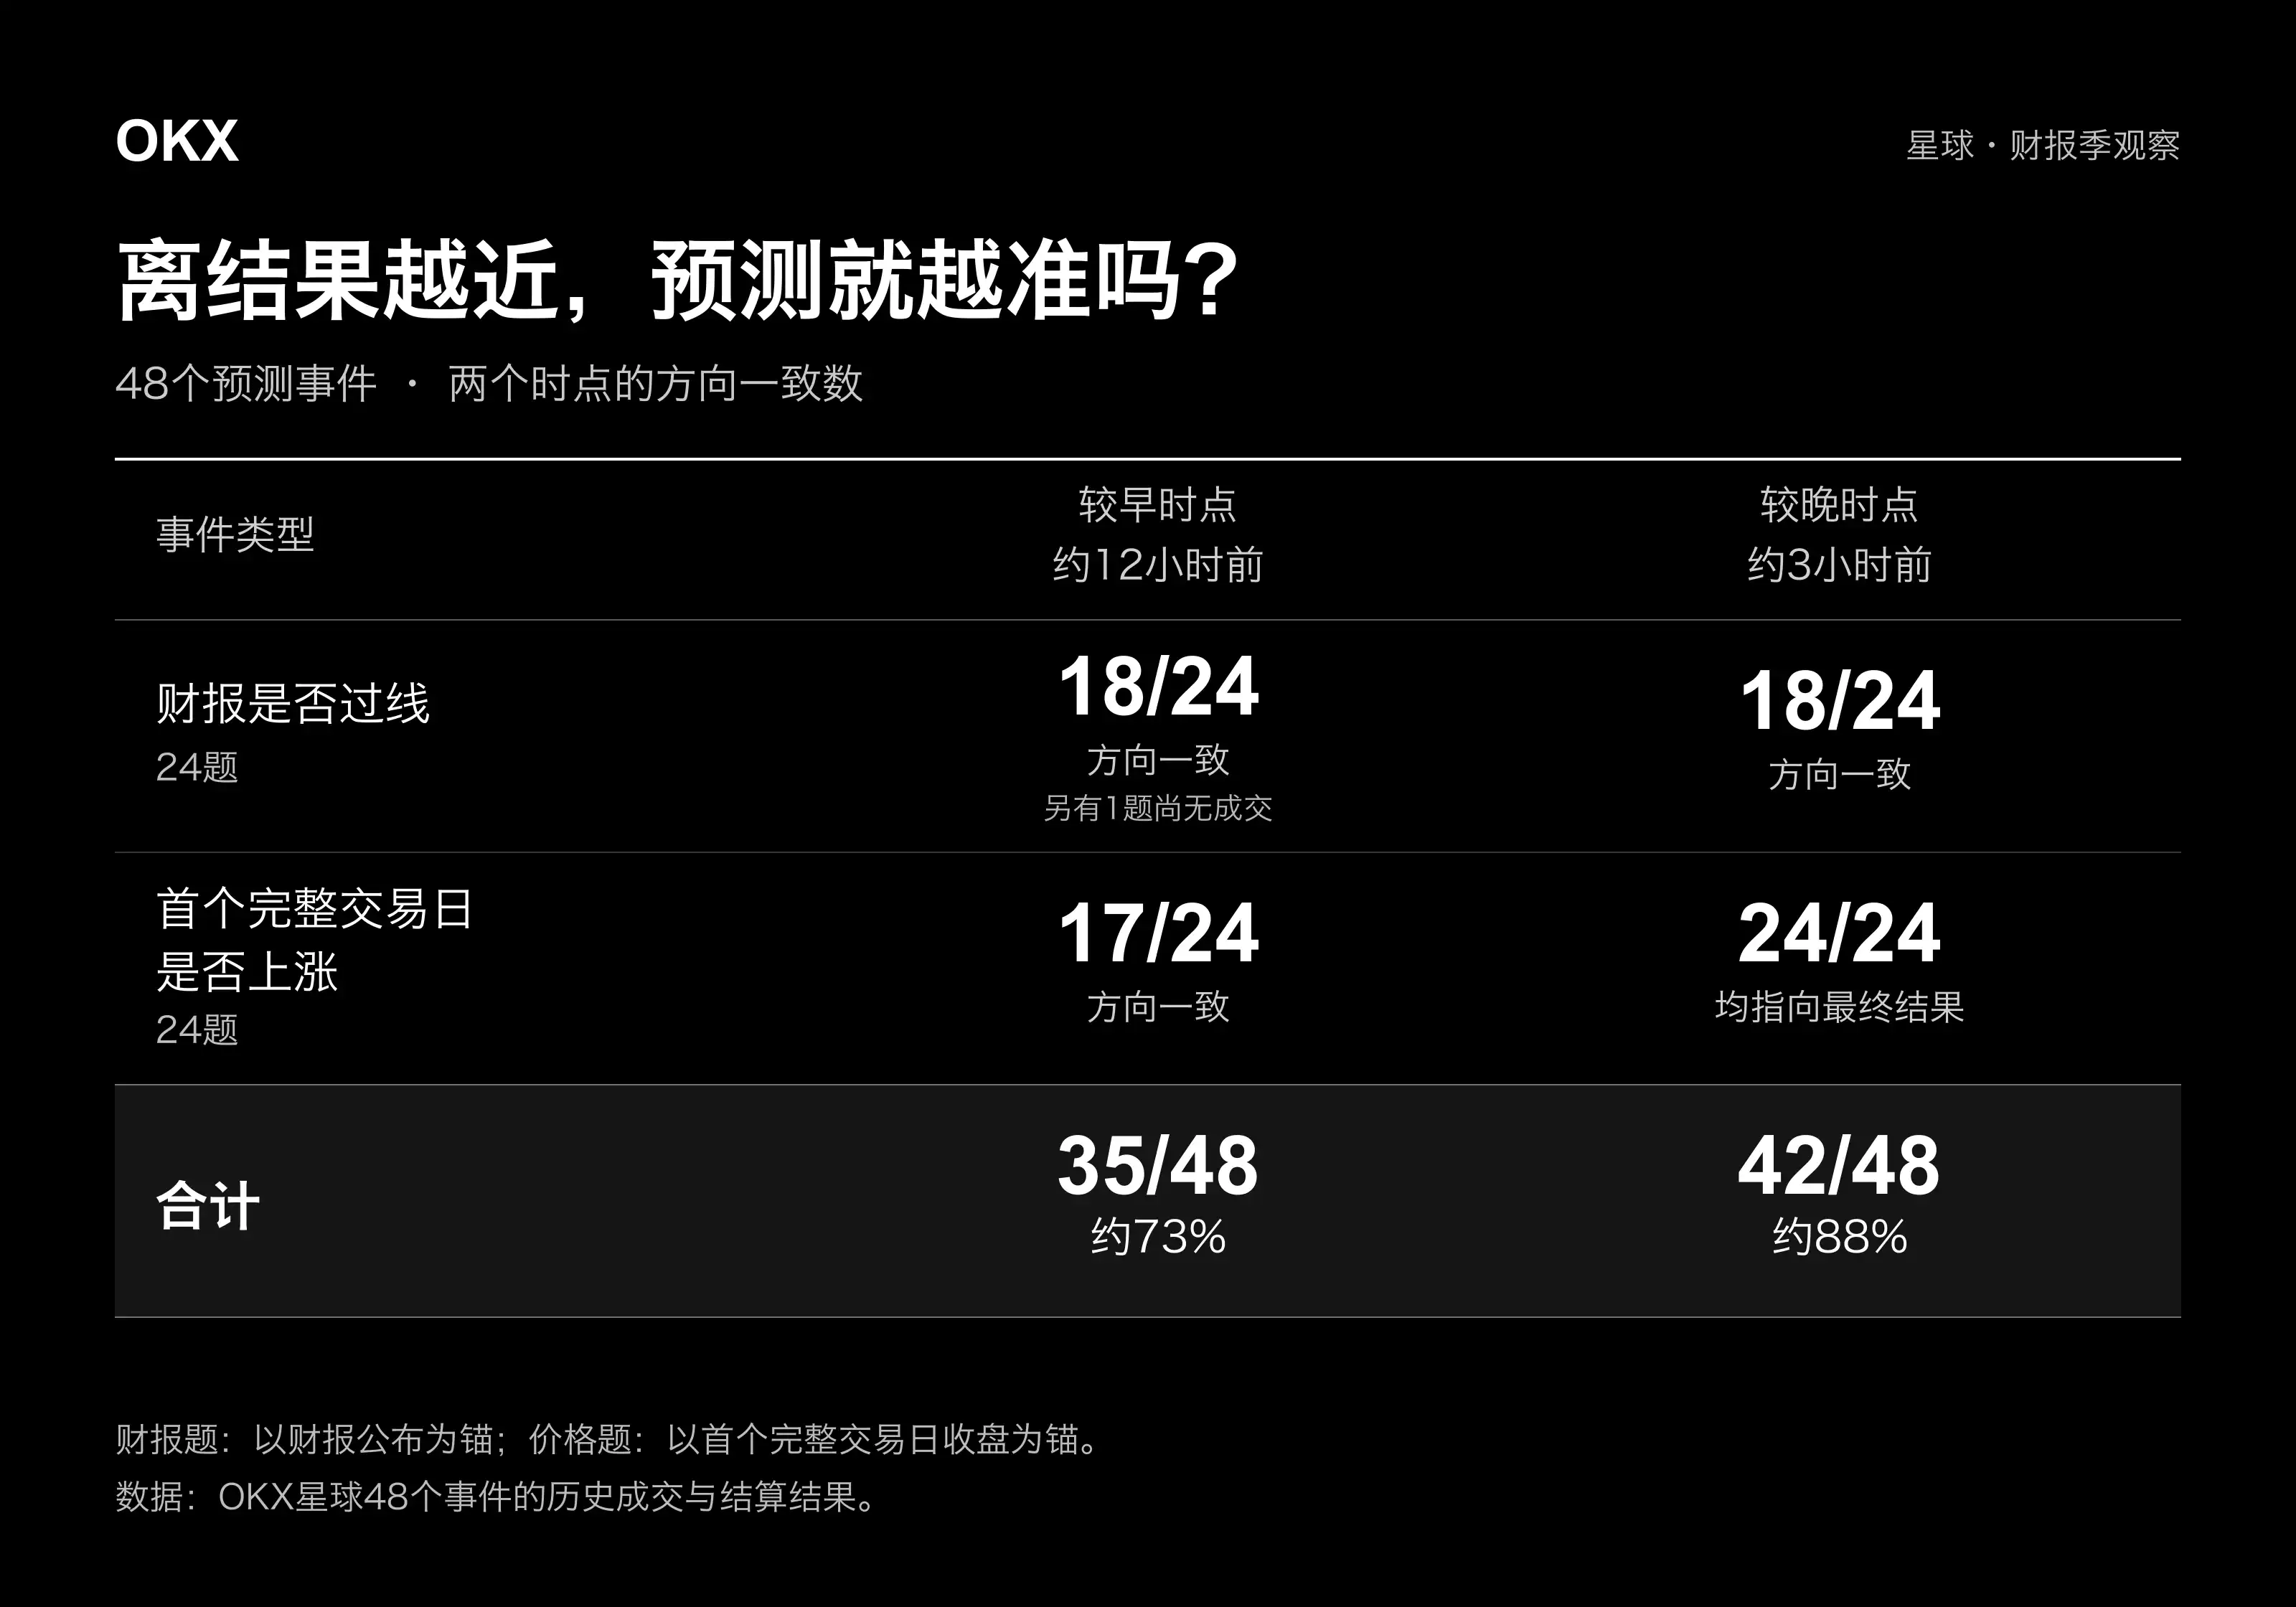
เมื่อพิจารณารวม การตัดสินที่สอดคล้องกับผลลัพธ์เพิ่มจาก 35 ข้อเป็น 42 ข้อ สัดส่วนเพิ่มจากประมาณ 73% เป็น 88% การเพิ่มขึ้นสุทธิ 7 ข้อนี้มาจากการคาดการณ์ราคาทั้งหมด การตัดสินทิศทางขึ้นลงในวันแรกเพิ่มจาก 17 ข้อที่สอดคล้องเป็น 24 ข้อ ขณะที่การคาดการณ์ผลประกอบการสอดคล้อง 18 ข้อทั้งสองจุดเวลา ดังนั้นการปรับตัวที่ดีขึ้นที่ข้อมูลชุดนี้แสดงให้เห็นเกิดขึ้นกับการติดตามภาวะตลาด ไม่ใช่การประเมินกำไรของบริษัทล่วงหน้า
ทั้งสองเผชิญเงื่อนไขข้อมูลที่แตกต่างกัน เมื่อยังไม่ประกาศงบการเงิน แม้เหลือเวลาเพียง 3 ชั่วโมงก่อนเปิดเผย ผู้เข้าร่วมอาจยังไม่ได้รับหลักฐานใหม่ที่เพียงพอจะเปลี่ยนการประเมินกำไร การตัดสินในแง่ดีหรือร้ายเดิมยังอาจคงอยู่ เมื่อการคาดการณ์ราคาใกล้ถึงเวลาปิดตลาดซื้อขายเต็มวันแรก งบการเงินได้ประกาศแล้ว ตลาดได้แสดงปฏิกิริยาผ่านการซื้อขายเกือบทั้งวัน การตัดสินจึงมีแนวโน้มเข้าใกล้ผลลัพธ์ได้ง่ายขึ้น ข้อมูลชุดนี้สนับสนุน "ข้อมูลใหม่และผลตอบรับจากตลาดช่วยปรับแก้การตัดสิน" มากกว่า "ยิ่งรอนาน การคาดการณ์ก็ยิ่งแม่นยำโดยธรรมชาติ" สำหรับการวิจัยภาวะตลาด ราคาเสนอซื้อขาย subsequent สามารถช่วยสังเกตว่าตลาดยอมรับการตีความงบการเงินเบื้องต้นหรือไม่ แต่ไม่สามารถย้อนกลับไปพิสูจน์ว่าการตัดสินล่วงหน้ามีความน่าเชื่อถือเช่นเดียวกัน
ความเห็นต่างในการคาดการณ์ 50% จะนำไปสู่คำตอบเดียวได้อย่างไร
ค่าที่อ่านได้ใกล้ 50% ยังไม่เพียงพอจะสร้างการตัดสินที่ชัดเจน คำถามผลประกอบการของ Intel ก่อนประกาศ 12 ชั่วโมง ราคาซื้อขาย Yes อยู่ที่ 51% สุดท้ายผลประกอบการผ่านเกณฑ์ ส่วน Amazon เคยมีค่าที่อ่านได้ 53% สุดท้ายไม่ผ่านเกณฑ์ ทั้งสองล้วนเอนไปทางมองดีเล็กน้อยแต่กลับให้ผลลัพธ์ต่างกัน สำหรับบริษัทประเภทนี้ สิ่งที่ควรศึกษามากกว่าคือความเห็นต่างอยู่ตรงไหน เช่น การเติบโตของรายได้มีฉันทามติหรือไม่ อัตรากำไร ค่าใช้จ่าย หรือแนวโน้มไตรมาสถัดไปยังมีการประเมินที่แตกต่างกันหรือไม่ การตีความ 51% หรือ 53% ว่า "ตลาดมองดีแล้ว" โดยตรงจะขยายความได้เปรียบเพียงเล็กน้อยให้เกินจริง
แนวโน้มที่แรงกว่าก็ไม่จำเป็นต้องชี้ไปยังคำตอบที่ถูกต้อง คำถามผลประกอบการของ Oklo ก่อนประกาศงบการเงิน 6 ชั่วโมง 3 ชั่วโมง และ 1 ชั่วโมง ราคาซื้อขาย Yes อยู่ที่ 20%, 18% และ 11% ตามลำดับ สุดท้ายผลประกอบการกลับบรรลุเกณฑ์ ในทางตรงกันข้าม SanDisk เพิ่มจาก 57% ก่อนประกาศ 12 ชั่วโมงเป็น 65% ก่อน 3 ชั่วโมง แนวโน้มมองดีเพิ่มขึ้น สุดท้ายก็ผ่านเกณฑ์จริงเช่นกัน ลดลงหนึ่งเพิ่มขึ้นหนึ่ง การเปลี่ยนแปลงทั้งสองแบบจำเป็นต้องกลับไปอธิบายด้วยข้อมูลการดำเนินงานและการประเมินกำไร การเปลี่ยนแปลงของราคาเสนอซื้อขายเองไม่สามารถแทนหลักฐานที่สนับสนุนการตัดสินได้
แก้ไข 7 ครั้ง ถอนคำตัดสินเชิงบวก 5 ครั้ง
เมื่อพิจารณาการแก้ไขการประเมินราคา 7 ครั้งนี้เพิ่มเติม พบว่า Netflix, Microsoft, Tesla, Meta และ AST SpaceMobile เปลี่ยนจากเอนไปทางขึ้นเป็นเอนไปทางไม่ขึ้น ส่วน Rocket Lab และ AAOI ปรับในทิศทางตรงกันข้าม เมื่อวันซื้อขายดำเนินไป คาดการณ์ราคาเชิงบวกเดิมบางส่วนไม่สามารถคงอยู่ได้
ความสัมพันธ์ระหว่างการคาดการณ์กับตลาดก็ไม่ใช่เพียง "คาดการณ์ก่อน ตรวจสอบทีหลัง" เท่านั้น ก่อนประกาศผลประกอบการ ราคาเสนอสะท้อนสิ่งที่ผู้เข้าร่วมยินดีจะเชื่อ หลังประกาศผลประกอบการ ข้อมูลการดำเนินงาน คำแนะนำของผู้บริหาร และราคาซื้อขายกลับมาเปลี่ยนราคาเสนออีกครั้ง สำหรับนักวิเคราะห์ สิ่งที่มีคุณค่าที่สุดคือการระบุว่าการพลิกทิศทางของการตัดสินเกิดขึ้นหลังจากข้อมูลใด หากหลังกำไรเป็นไปตามเป้า การคาดการณ์เชิงบวกยังคงลดลงอย่างต่อเนื่อง ควรตรวจสอบว่าการเติบโตที่เคยถูกมองในแง่ดีได้ถูกนับรวมในราคาแล้วหรือไม่ หรือคำแนะนำใหม่ได้ลดทอนมันลงหรือไม่ ไม่สามารถใช้เพียงการลดลงของราคาเสนอเพื่อย้อนกลับมาสรุปว่าเป็นปัจจัยใดที่ทำให้เกิดการปรับลง
ตัวเลขผลประกอบการไม่ผิด ทำไมราคายังสวนทาง?
เริ่มจาก Robinhood รายได้ไตรมาสที่สามอยู่ที่ 1.42 พันล้านดอลลาร์ เพิ่มขึ้น 12% เมื่อเทียบปีต่อปี สร้างสถิติใหม่ แต่กำไรต่อหุ้นตาม GAAP ลดลง 16% เหลือ 0.51 ดอลลาร์ และกำไรต่อหุ้นปรับปรุงก็ลดลง 3% เหลือ 0.60 ดอลลาร์ แม้ไม่ต้องถกเถียงว่าใช้เกณฑ์ใดวัดการมีส่วนร่วม การที่รายได้เติบโตไม่ได้แปลงเป็นการเติบโตของกำไรต่อหุ้นอย่างสอดคล้องกัน ก็เป็นคำถามที่ตัวผลประกอบการเองต้องตอบ ประกาศผลประกอบการ Robinhood
ภายในรายได้ก็ไม่ได้แข็งแกร่งโดยรวมทั้งหมด รายได้จากการซื้อขายออปชันและหุ้นเพิ่มขึ้น 31% และ 41% ตามลำดับ แต่รายได้จากการซื้อขายคริปโตกลับลดลง 55% และรายได้ดอกเบี้ยสุทธิลดลง 9% สถิติรายได้รวมได้บดบังการเพิ่มขึ้นและลดลงสลับกันระหว่างธุรกิจ สำหรับแพลตฟอร์มประเภทนี้ การที่รายได้ใหม่จะชดเชยการลดลงของธุรกิจเดิมและเหลือกำไรมากขึ้นได้หรือไม่ สำคัญกว่าการที่รายได้รวมจะทำสถิติใหม่หรือไม่ มันไม่ผ่านเกณฑ์การทำกำไร และราคาวันแรกก็ไม่ปรับขึ้น อย่างน้อยก็สอดคล้องกับลักษณะผลประกอบการที่ว่า "การเติบโตไม่ได้ปรับปรุงความสามารถในการทำกำไรโดยทั่วไป" ไม่ใช่ปัญหาเรื่องเกณฑ์การชำระบัญชีเพียงอย่างเดียว
SK Hynix นำเสนออีกสถานการณ์หนึ่ง แม้ตัวชี้วัดกำไรที่กำหนดจะไม่ผ่านเกณฑ์ แต่รายได้และกำไรจากการดำเนินงานที่บริษัทเปิดเผยล้วนทำสถิติใหม่ ข้อมูลที่มีลักษณะมองไปข้างหน้ามากกว่าคือ การขยายตัวของยอดขายผลิตภัณฑ์ HBM4 และเซิร์ฟเวอร์มูลค่าสูง และได้ครอบคลุมกำลังการผลิตกว่าครึ่งหนึ่งในช่วงปี 2027 ถึง 2028 ผ่านข้อตกลงระยะยาวแล้ว ประกาศผลประกอบการ SK Hynix ข้อมูลเหล่านี้มอบพื้นฐานการสังเกตแก่investors ที่เกินกว่ากำไรต่อหุ้นของไตรมาสปัจจุบัน กล่าวคือ สัดส่วนผลิตภัณฑ์มูลค่าสูงจะเพิ่มขึ้นต่อได้หรือไม่ และกำลังการผลิตในอนาคตมีอุปสงค์รองรับแล้วหรือไม่ ข้อตกลงระยะยาวไม่ใช่การรับประกันกำไรในอนาคต แต่ช่วยประเมินความชัดเจนของการเติบโต นี่คือเหตุผลที่ตัวชี้วัดบางตัวของไตรมาสไม่ผ่านเกณฑ์ ไม่จำเป็นต้องล้มล้างการตัดสินเกี่ยวกับการดำเนินงานในระยะต่อไปเสมอไป
การแตกแยกของห่วงโซ่อุตสาหกรรม AI มองเห็นได้ชัดขึ้นระหว่าง Microsoft กับ AMD Microsoft มีรายได้ไตรมาสนี้เติบโต 19% กำไรจากการดำเนินงานเติบโต 21% รายได้ Azure เติบโต 48% ไม่ใช่ผลประกอบการที่อุปสงค์อ่อนแอ แต่กระแสเงินสดจากการดำเนินงานอยู่ที่ประมาณ 5.8 หมื่นล้านดอลลาร์ เงินสดที่ใช้ซื้อสินทรัพย์ถาวรอยู่ที่ประมาณ 3.937 หมื่นล้านดอลลาร์ เมื่อคำนวณกระแสเงินสดจากการดำเนินงานลบรายจ่ายนี้ ส่วนต่างอยู่ที่ประมาณ 1.863 หมื่นล้านดอลลาร์ ต่ำกว่า 2.566 หมื่นล้านดอลลาร์ในปีก่อนหน้า ลดลงประมาณ 27% การคำนวณนี้ไม่รวมการลงทุนในสัญญาเช่าการเงิน งบการเงินและงบกระแสเงินสดของ Microsoft
กำไรกำลังเติบโต แต่เงินสดที่เหลืออยู่หลังการลงทุนกลับลดลง แสดงว่าการขยายธุรกิจยังต้องใช้เงินทุนเร็วขึ้น สำหรับแพลตฟอร์มคลาวด์ สิ่งที่ต้องพิสูจน์ในขั้นต่อไปไม่ใช่แค่ "ลูกค้าต้องการ AI" แต่รวมถึงกำลังประมวลผลที่เพิ่มขึ้นจะถูกใช้งานอย่างต่อเนื่องได้หรือไม่ การตั้งราคาจะครอบคลุมการลงทุนได้หรือไม่ และค่าเสื่อมราคากับต้นทุนดำเนินงานจะส่งผลต่อกำไรในอนาคตอย่างไร ผลประกอบการไมโครซอฟท์ผ่านเกณฑ์แต่ราคาวันแรกไม่ปรับขึ้น สามารถศึกษาต่อตามแนวนี้ได้ ไม่ควรสรุปง่ายๆ ว่า "ตลาดไม่เข้าใจรายงานการเงินที่ดี"
AMD อยู่ในอีกปลายหนึ่งของห่วงโซ่การลงทุนเดียวกัน รายได้ไตรมาสสามเติบโต 45% รายได้ศูนย์ข้อมูลเติบโต 97% อัตรากำไรจากการดำเนินงานตาม GAAP เพิ่มจาก 14% ในปีก่อนเป็น 21% คำแนะนำรายได้ไตรมาสสี่ค่ากลางประมาณ 1.7 หมื่นล้านดอลลาร์ เทียบเท่าการเติบโตปีต่อปีประมาณ 66% ประกาศผลประกอบการ AMD ที่นี่ไม่เพียงมีรายได้เติบโต แต่ยังมีการปรับตัวดีขึ้นของอัตรากำไรและคาดการณ์การเติบโตในไตรมาสถัดไป เมื่อเทียบกับการผ่านเกณฑ์กำไรในไตรมาสเดียว ข้อมูลชุดนี้ช่วยสนับสนุนการตัดสินว่าการเติบโตจะดำเนินต่อไปได้มากกว่า
การนำสองบริษัทมาเปรียบเทียบกัน ไม่ได้หมายความว่าบริษัทที่ซื้ออุปกรณ์จะต้องลดลงและบริษัทที่ขายอุปกรณ์จะต้องเพิ่มขึ้น แต่การลงทุน AI รอบเดียวกันจะทิ้งร่องรอยที่แตกต่างกันในรายงานของแต่ละบริษัท แพลตฟอร์มต้องแบกรับรอบการก่อสร้างและการคืนทุนก่อน ขณะที่ซัพพลายเออร์อาจรับรู้รายได้และกำไรได้เร็วกว่า ไม่ควรคาดหวังว่าพวกเขาจะให้ผลตอบแทนเงินสดเหมือนกันในไตรมาสเดียวกันเพียงเพราะได้รับประโยชน์จาก AI ทั้งคู่
แอปเปิลยังให้เบาะแสอีกทางหนึ่ง รายได้ไตรมาสนี้เติบโต 12% กำไรต่อหุ้นเติบโต 14% แต่กำไรต่อหุ้นรวมผลบวกจากการคืนภาษีศุลกากรประมาณ 0.05 ดอลลาร์ ซึ่งส่งผลดีต่ออัตรากำไรขั้นต้นประมาณ 1 จุดเปอร์เซ็นต์ รายงานการเงินแอปเปิล สิ่งนี้ไม่ได้ปฏิเสธการเติบโตของธุรกิจหลัก แต่หมายความว่าในการประเมินกำไรไตรมาสถัดไป ต้องแยกแยะว่าการปรับตัวดีขึ้นใดสามารถดำเนินต่อไปได้ และส่วนใดมาจากปัจจัยพิเศษในงวดปัจจุบัน ตัวเลขรายงานการเงินเป็นความจริง แต่ความต่อเนื่องยังต้องตัดสินแยกต่างหาก
กรณีเหล่านี้ชี้ไปที่แนวโน้มร่วมกัน คือคุณภาพของการเติบโตและเวลาที่จะเกิดขึ้นจริง อธิบายความแตกต่างของบริษัทได้ดีกว่าเกณฑ์กำไรเพียงอย่างเดียว การอธิบายภาวะตลาดวันแรกเพิ่มเติม ยังต้องนำรายงานการเงินมาเปรียบเทียบกับมูลค่าที่ประเมินไว้ก่อนหน้า ผลประกอบการของกลุ่มเดียวกันในช่วงเวลาเดียวกัน และคำแนะนำของผู้บริหาร ไม่ควรเลือกเพียงตัวเลขหนึ่งตัวจากรายงานที่สอดคล้องกับทิศทางของราคา
พันคนทำนาย มีเพียงสามคนตอบถูกต่อเนื่อง 26 ข้อ
จากการเปลี่ยนจากกลุ่มตัวอย่างโดยรวมมาสู่การตัดสินส่วนบุคคล ความยากเพิ่มขึ้นอีกชั้น OKX 星球「财报大赢家」รอบที่สองดึงดูดผู้เข้าร่วมกว่า 1,400 คน การแข่งขันดำเนินมาถึงช่วงกลาง เหลือเพียง林墨阳, abingttt และ投机实验室 สามคน สามคนตอบถูกต่อเนื่อง 26 ข้อ ครองอันดับหนึ่งร่วม แบ่ง 10,000 USDT คนละประมาณ 3,333 USDT ตลอดช่วงเวลาดังกล่าวทั้งสามคนใช้โอกาสชุบชีวิตคนละหนึ่งครั้ง
ความยากของการ挑戰ต่อเนื่องอยู่ที่วัตถุที่ศึกษามีการเปลี่ยนแปลงตลอดเวลา แพลตฟอร์มคลาวด์ ผู้ผลิตชิป แพลตฟอร์มซื้อขาย และบริษัทอิเล็กทรอนิกส์สำหรับผู้บริโภค มีตัวแปรที่ส่งผลต่อกำไรและการประเมินมูลค่าที่แตกต่างกัน เหตุผลที่ถูกต้องในรอบก่อน เมื่อถึงบริษัทถัดไปอาจไม่ใช่ปัจจัยที่สำคัญที่สุดอีกต่อไป การสัมภาษณ์ระหว่างการแข่งขันของสามผู้เข้าแข่งขันได้บันทึกวิธีที่พวกเขาจัดการกับความแตกต่างนี้
ความผิดพลาดครั้งแรก: ทั้งสามพลาดที่ SK Hynix
ความผิดพลาดครั้งแรกของทั้งสามคนเกิดขึ้นที่ SK Hynix หลินโม่หยางและ abingttt พลาดในคำถามเรื่องผลประกอบการ ส่วนห้องทดลองการเก็งกำไรพลาดในคำถามเรื่องการขึ้นลงของราคาในวันแรก หลินโม่หยางกล่าวในการสัมภาษณ์ระหว่างการแข่งขันว่า เขาเข้าใจความสัมพันธ์ระหว่างเวลาตัดยอดซื้อขายกับ snapshot การชำระบัญชีผิด และยังปรับการตัดสินใจเพื่อทำ XP ทำให้สูญเสียโอกาสฟื้นคืนชีพ นิสัยการวิจัยของเขาคือการรวบรวมข้อมูลตามห่วงโซ่อุปทานต้นน้ำและปลายน้ำ ใช้ AI รวบรวมข้อมูลธุรกิจของบริษัท การพัฒนาอุตสาหกรรม และอื่นๆ แล้วจึงนำมาหารือและตรวจสอบ คุณค่าของวิธีนี้อยู่ที่การนำการเติบโตของบริษัทเดียวกลับไปวางในห่วงโซ่อุตสาหกรรม การลงทุนของ Microsoft สามารถกลายเป็นความต้องการของซัพพลายเออร์ แต่ยังต้องตรวจสอบต่อว่าคำสั่งซื้อ การส่งมอบ และกำไรนั้นสอดคล้องกันหรือไม่
เช่นเดียวกันที่พลาดที่ SK Hynix แต่คำถามเรื่องผลประกอบการและคำถามเรื่องการขึ้นลงของราคากลับเผยให้เห็นปัญหาที่ไม่เหมือนกัน คำถามแรกต้องตรวจสอบประมาณการกำไรซ้ำ ส่วนคำถามหลังต้องเข้าใจว่าทำไมตลาดยังยินดีซื้อขายความต้องการในอนาคตเมื่อตัวชี้วัดในไตรมาสนั้นไม่ถึงเกณฑ์ สิ่งนี้สอดคล้องกับความแตกต่างที่ปรากฏซ้ำๆ ในรอบนี้ ความคึกคักของอุตสาหกรรมไม่ได้ประกันว่าตัวชี้วัดกำไรทุกตัวจะผ่านเกณฑ์ และกำไรที่ไม่ผ่านเกณฑ์ก็ไม่ได้ลบคุณค่าของการเติบโตในอนาคตโดยอัตโนมัติ
วิธีการของ abingttt และห้องทดลองการเก็งกำไรก็แตกต่างกัน abingttt นำกำไรต่อหุ้น รายได้ ประมาณการฉันทามติ และคำแนะนำของบริษัทมาวางรวมกัน และตรวจสอบว่าราคาก่อนรายงานผลประกอบการได้สะท้อนความคาดหวังเชิงบวกไปมากเพียงใดแล้ว ส่วนห้องทดลองการเก็งกำไรแยกประมาณการกำไรออกจากการตัดสินใจเรื่องราคา อ้างอิงความผันผวนโดยนัยของออปชันและอัตราส่วน long-short ของสัญญาถาวร OKX และยังดูการอภิปรายใน星球ที่ตรงข้ามกับทิศทางของตนเองด้วย ข้อมูลเหล่านี้มีประโยชน์ต่างกัน รายงานผลประกอบการช่วยประเมินว่าบริษัทจะทำกำไรได้เท่าไร อนุพันธ์และราคาคาดการณ์ช่วยสังเกตว่าตลาดเดิมพันอะไรไว้แล้ว ทั้งสองอย่างทดแทนกันไม่ได้
สามคนที่ชนะติดต่อกัน สุดท้ายตอบคำถามอะไรผิด?
ในรอบสุดท้าย ทั้งสามคนตัดสินว่า AMD และ Circle จะไม่ปรับขึ้นในวันซื้อขายเต็มวันแรกหลังรายงานผลประกอบการ แต่ผลจริงกลับปรับขึ้นทั้งคู่ ทั้งสองบริษัทผ่านเกณฑ์ผลประกอบการ และราคาวันแรกก็ปรับขึ้นในทิศทางเดียวกัน ครั้งนี้สิ่งที่ทั้งสามพลาดร่วมกันไม่ใช่การตัดสินเรื่องกำไร แต่เป็นการตัดสินเรื่องราคา
เมื่อมองจากตัวรายงานผลประกอบการ AMD นำเสนอทั้งการขยายดาต้าเซ็นเตอร์ การปรับปรุงอัตรากำไร และคำแนะนำการเติบโตในระยะต่อไป จึงไม่ควรตั้งสมมติฐานล่วงหน้าว่าจะเดินตามเส้นทางเดียวกันเพียงเพราะ Microsoft และ Apple ก่อนหน้านี้ "ผลประกอบการผ่านเกณฑ์แต่ราคาไม่ขึ้น" การศึกษารายงานผลประกอบการต้องทั้งระบุความผิดปกติและยอมรับว่าผลประกอบการที่แข็งแกร่งกับราคาที่ปรับขึ้นสามารถไปในทิศทางเดียวกันได้จริง "เกินคาดแต่ยังลง" เป็นเพียงสถานการณ์หนึ่งที่ต้องระวัง ไม่ควรกลายเป็นสูตรสำเร็จอีกสูตรหนึ่งที่นำมาใช้แบบกลไก
ปิดฤดูกาลรายงานผลประกอบการ เหลือข้อตัดสินอะไรที่ใช้ได้?
ข้อตัดสินที่ควรค่าแก่การเก็บไว้จากฤดูกาลรายงานผลประกอบการรอบนี้ ไม่ใช่ "ผลประกอบการหุ้นสหรัฐดีหรือไม่" แต่คือการเติบโตของกำไร คุณภาพของการเติบโต และความสามารถในการรองรับของมูลค่ากำลังถูกตรวจสอบแยกจากกัน ในการรวบรวมของ FactSet อัตราส่วนราคาต่อกำไรล่วงหน้าของ S&P 500 ลดลงจาก 19.0 เท่า ณ สิ้นเดือนกันยายน เหลือ 17.7 เท่า ณ วันที่ 6 พฤศจิกายน การที่ตัวคูณของราคาเทียบกับความคาดหวังกำไรในอนาคตลดลงไม่ได้หมายความว่ากำไรของบริษัทกำลังอ่อนแอลงพร้อมกัน รายงานผลประกอบการต่อจากนี้ยังต้องตรวจสอบตามทิศทางเหล่านี้: คำสั่งซื้อของซัพพลายเออร์ AI จะแปลงเป็นกำไรได้ต่อหรือไม่ การลงทุนเพิ่มเติมของแพลตฟอร์มคลาวด์จะแลกมาซึ่งผลตอบแทนเป็นเงินสดได้หรือไม่ การเติบโตของรายได้ของบริษัทสินค้าอุปโภคบริโภคและบริษัทการเงินจะปรับปรุงกำไรต่อหุ้นได้หรือไม่ คำตอบของคำถามเหล่านี้เป็นตัวกำหนดว่าการเติบโตกำลังมั่นคงขึ้น หรือต้องใช้เงินทุนและเวลามากขึ้นเพื่อรองรับ
คุณค่าของการคาดการณ์ก็ควรถูกวัดในช่วงกระบวนการนี้ด้วย ก่อนประกาศผลประกอบการ มันทิ้งความคาดหวังของตลาดไว้ หลังผลประกอบการออกมา มันบันทึกว่าความคาดหวังเหล่านั้นถูกปรับแก้อย่างไรด้วยข้อมูลการดำเนินงานและภาวะตลาด ข้อป้อนกลับที่มีประโยชน์จริงคือการตรวจสอบให้ชัดว่าตนเองประเมินการเติบโตใดสูงเกินไป ประเมินการลงทุนใดต่ำเกินไป หรือเข้าใจผิดว่ากำไรระยะสั้นคือแนวโน้มระยะยาว แล้วปรับการตัดสินใจตามนั้น การมองทิศทางถูกไม่เท่ากับการทำกำไรได้ เมื่อเทียบกับการจดจำชุดผลแพ้ชนะ สิ่งที่มีคุณค่ากว่าคือการปรับปรุงวิธีการวิจัยอย่างต่อเนื่อง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง