โกลด์แมน แซคส์ให้สัญญาณสิบประการ เพื่อประเมินว่าอารมณ์ความรู้สึกของ AI จีนไปถึงจุดไหนแล้ว?

TL;DR
· โกลด์แมน แซคส์ ระบุสัญญาณ 10 ประการเพื่อประเมินความคืบหน้าของการปรับฐานในหุ้นเทคโนโลยีฮาร์ดแวร์ AI ของจีน จากมิติราคา มูลค่า เลเวอเรจ ตำแหน่งถือครองของนักลงทุน นโยบาย และปัจจัยพื้นฐาน
· การพลิกกลับของสไตล์การลงทุน ความเย็นลงของนักลงทุนรายย่อย การเพิ่มขึ้นของการซื้อคืนหุ้น และการเปลี่ยนเป็นซื้อสุทธิของ "ทีมชาติ" บ่งชี้ว่าความร้อนแรงบางส่วนได้ถูกปลดปล่อยออกไปแล้ว
· แต่ปริมาณการซื้อขาย สินเชื่อ และตำแหน่งถือครองของสถาบันในหุ้นเทคโนโลยี A-share ยังคงกระจุกตัวสูง แรงส่งในการปรับเพิ่มประมาณการกำไรของหุ้นเทคโนโลยีฮาร์ดแวร์也开始ชะลอลง การปรับฐานไม่สามารถเทียบเท่ากับการถึงจุดต่ำสุดได้โดยตรง
หุ้นเทคโนโลยีฮาร์ดแวร์ AI ของจีน หลังผ่านการพุ่งขึ้นอย่างรวดเร็วในช่วงครึ่งปีแรก กำลังเข้าสู่รอบการประเมินอารมณ์ตลาดใหม่
รายงานกลยุทธ์จีนของโกลด์แมน แซคส์ ที่เผยแพร่เมื่อวันที่ 9 สิงหาคม ระบุว่า ในกลุ่มหุ้น AI ที่บริษัทกำหนดไว้ หุ้นเทคโนโลยีฮาร์ดแวร์ AI ตัวแทน เฉลี่ยเพิ่มขึ้น 33% ในช่วงครึ่งปีแรก เมื่อการซื้อขายฮาร์ดแวร์ AI ทั่วโลกพลิกกลับ ดัชนี STAR 50, ChiNext และ CSI 1000 ได้ปรับฐานมากกว่า 20% จากจุดสูงสุดล่าสุด
คำถามคือ การปรับฐานรอบนี้เป็นเพียงการทำกำไรระยะสั้น หรือหมายความว่าการซื้อขาย AI กำลังเกิดการเปลี่ยนแปลงในระดับที่ลึกซึ้งกว่า?
โกลด์แมน แซคส์ ไม่ได้มองเพียงการลดลงของดัชนี แต่ใช้มิติ 10 ประการ ได้แก่ การกระจายผลตอบแทน ความเข้มข้นของตลาด มูลค่า เลเวอเรจ อารมณ์นักลงทุนรายย่อย ตำแหน่งถือครองของสถาบัน พฤติกรรมของบริษัทจดทะเบียน นโยบาย เงินทุน "ทีมชาติ" และประมาณการกำไร เพื่อประเมินว่าอารมณ์และรอบการปรับฐานของหุ้นเทคโนโลยีฮาร์ดแวร์ AI จีน走到了ขั้นใด
สัญญาณทั้งสิบชี้ไปที่คำตอบที่ไม่สุดโต่ง: ตำแหน่งเก็งกำไร มูลค่าที่สูงเกินไป และเลเวอเรจที่สะสมไว้ก่อนหน้านี้ได้ถูกปลดปล่อยไปเป็นส่วนใหญ่แล้ว แต่ความเสี่ยงจากการกระจุกตัวของตำแหน่งถือครองบางส่วนยังคงมีอยู่ และแรงส่งในการปรับเพิ่มปัจจัยพื้นฐานก็เริ่มชะลอลง ช่วงที่ตลาดแออัดที่สุดอาจผ่านไปแล้ว แต่ยังไม่สามารถยืนยันได้ว่าการปรับฐานสิ้นสุดลงอย่างสมบูรณ์
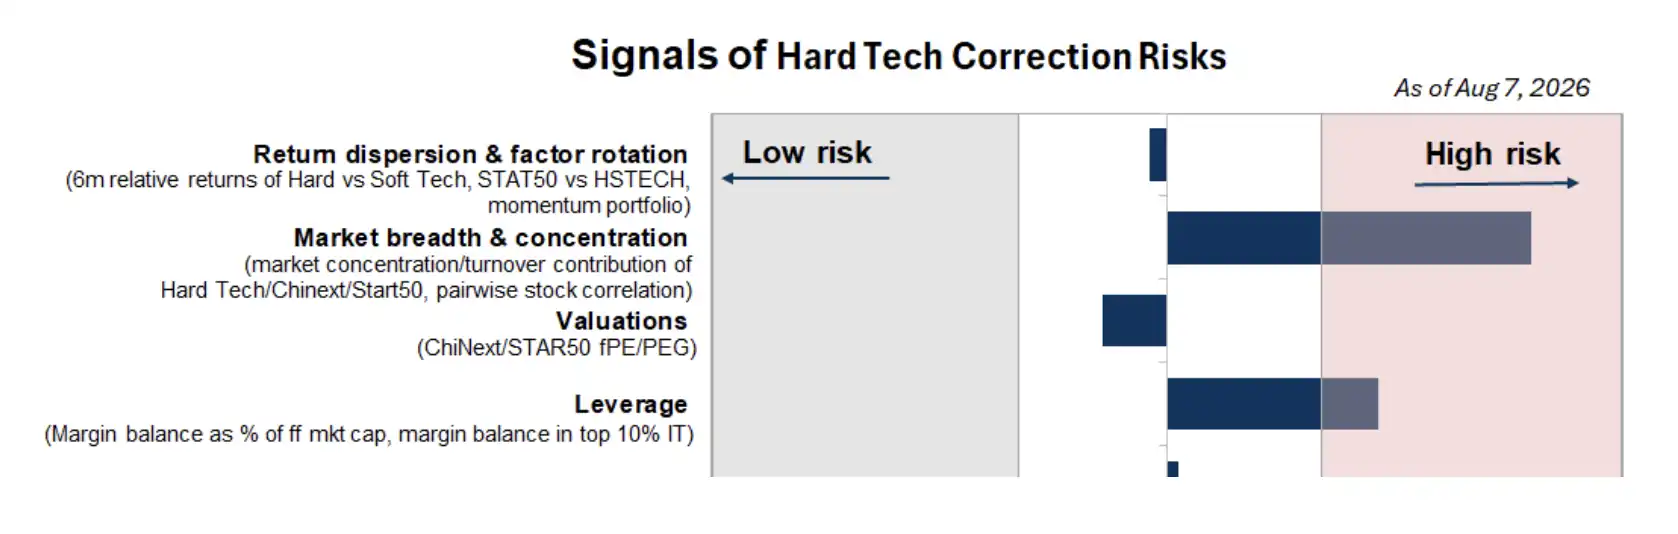
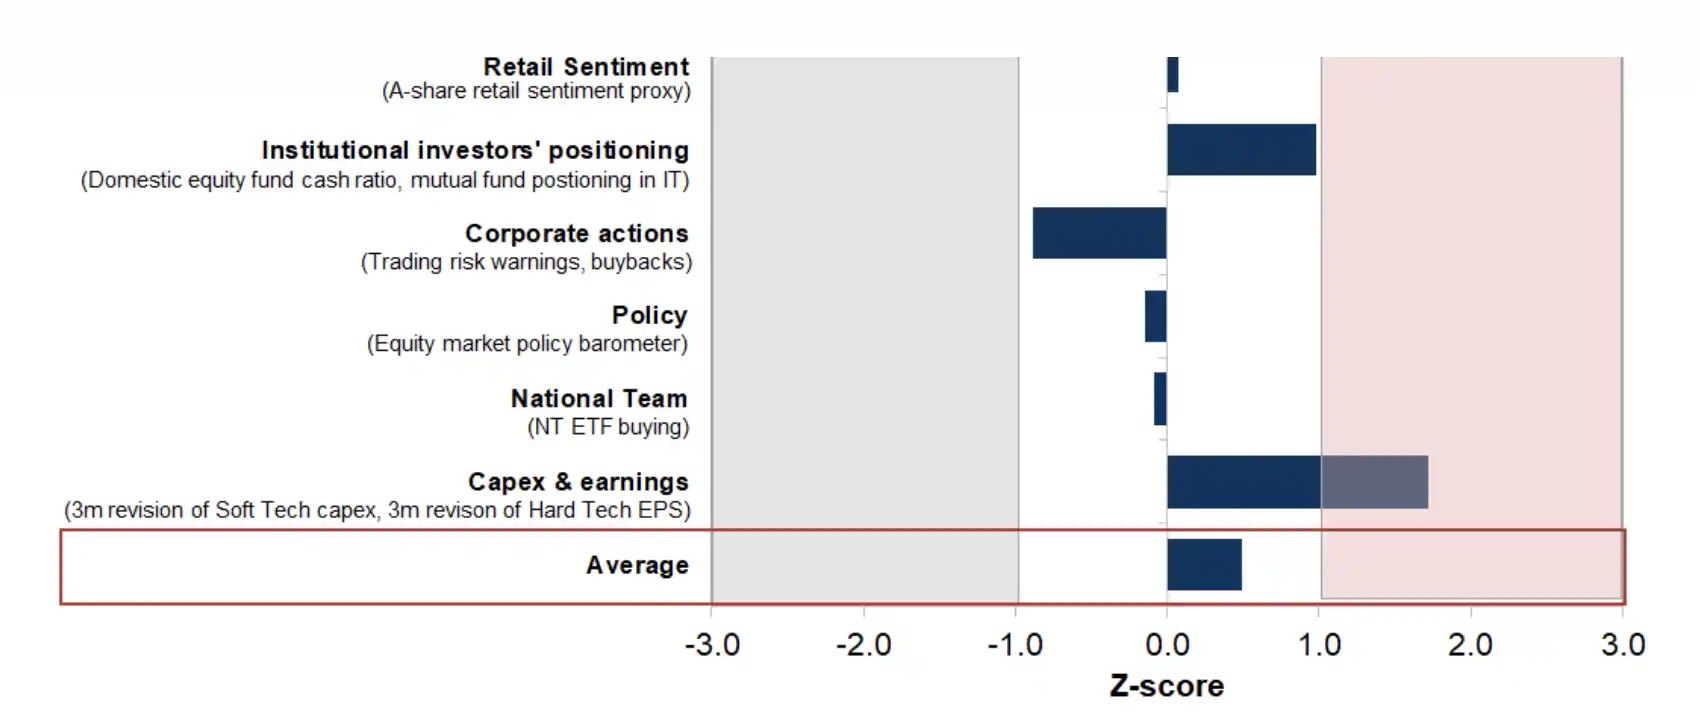
ตัวชี้วัด 10 ประการที่โกลด์แมน แซคส์ รวบรวมแสดงให้เห็นว่า ความเสี่ยงด้านความกว้างของตลาดและความเข้มข้นของหุ้นเทคโนโลยีฮาร์ดแวร์ AI จีนมีความโดดเด่นที่สุด เลเวอเรจ ตำแหน่งถือครองของสถาบัน และการปรับปรุงประมาณการกำไรยังอยู่ในช่วงสูง ขณะที่มูลค่า อารมณ์นักลงทุนรายย่อย พฤติกรรมองค์กร และสัญญาณนโยบายได้เย็นลงอย่างชัดเจนแล้ว ข้อมูล截至 7 สิงหาคม 2026
สัญญาณราคา: ราคาเริ่มเย็นลง แต่ความเข้มข้นยังคงสูง
สัญญาณที่หนึ่ง: ช่องว่างผลตอบแทนระหว่างหุ้นเทคโนโลยีซอฟต์แวร์และฮาร์ดแวร์แคบลงอย่างรวดเร็ว
ในช่วงครึ่งปีแรก ลักษณะที่ใหญ่ที่สุดของการซื้อขาย AI จีนไม่ใช่การที่สินทรัพย์ AI ทั้งหมดปรับตัวขึ้นทั่วไป แต่เป็นเงินทุนที่กระจุกตัวสูงในหุ้นเทคโนโลยีฮาร์ดแวร์
ข้อมูลของโกลด์แมน แซคส์ ระบุว่า ใน 6 เดือนแรกของปี ช่องว่างผลตอบแทนระหว่างดัชนี STAR 50 เทียบกับดัชนี Hang Seng Tech เคยสูงเกิน 100 จุดเปอร์เซ็นต์ ซึ่งเทียบเท่ากับระดับสูงสุดเมื่อความผันผวนของตลาดพุ่งสูงในช่วงต้นปี 2021 สไตล์หุ้นขนาดเล็ก การเติบโตสูง และโมเมนตัม กลายเป็นแรงนำหลักของตลาดในขณะนั้น
เข้าสู่เดือนกรกฎาคม สไตล์เหล่านี้กลับตัวอย่างรวดเร็ว เมื่อกระแสการซื้อขาย AI ฮาร์ดแวร์ทั่วโลกลดลง ผลตอบแทนส่วนเกินของหุ้นเทคโนโลยีแข็ง หุ้นขนาดเล็ก และโมเมนตัมแฟกเตอร์ถูกปรับลดลงอย่างมาก ช่องว่างผลตอบแทนระหว่างซอฟต์เทคโนโลยีและฮาร์ดเทคโนโลยีกลับมาอยู่ใกล้ระดับค่าเฉลี่ยระยะยาวอีกครั้ง
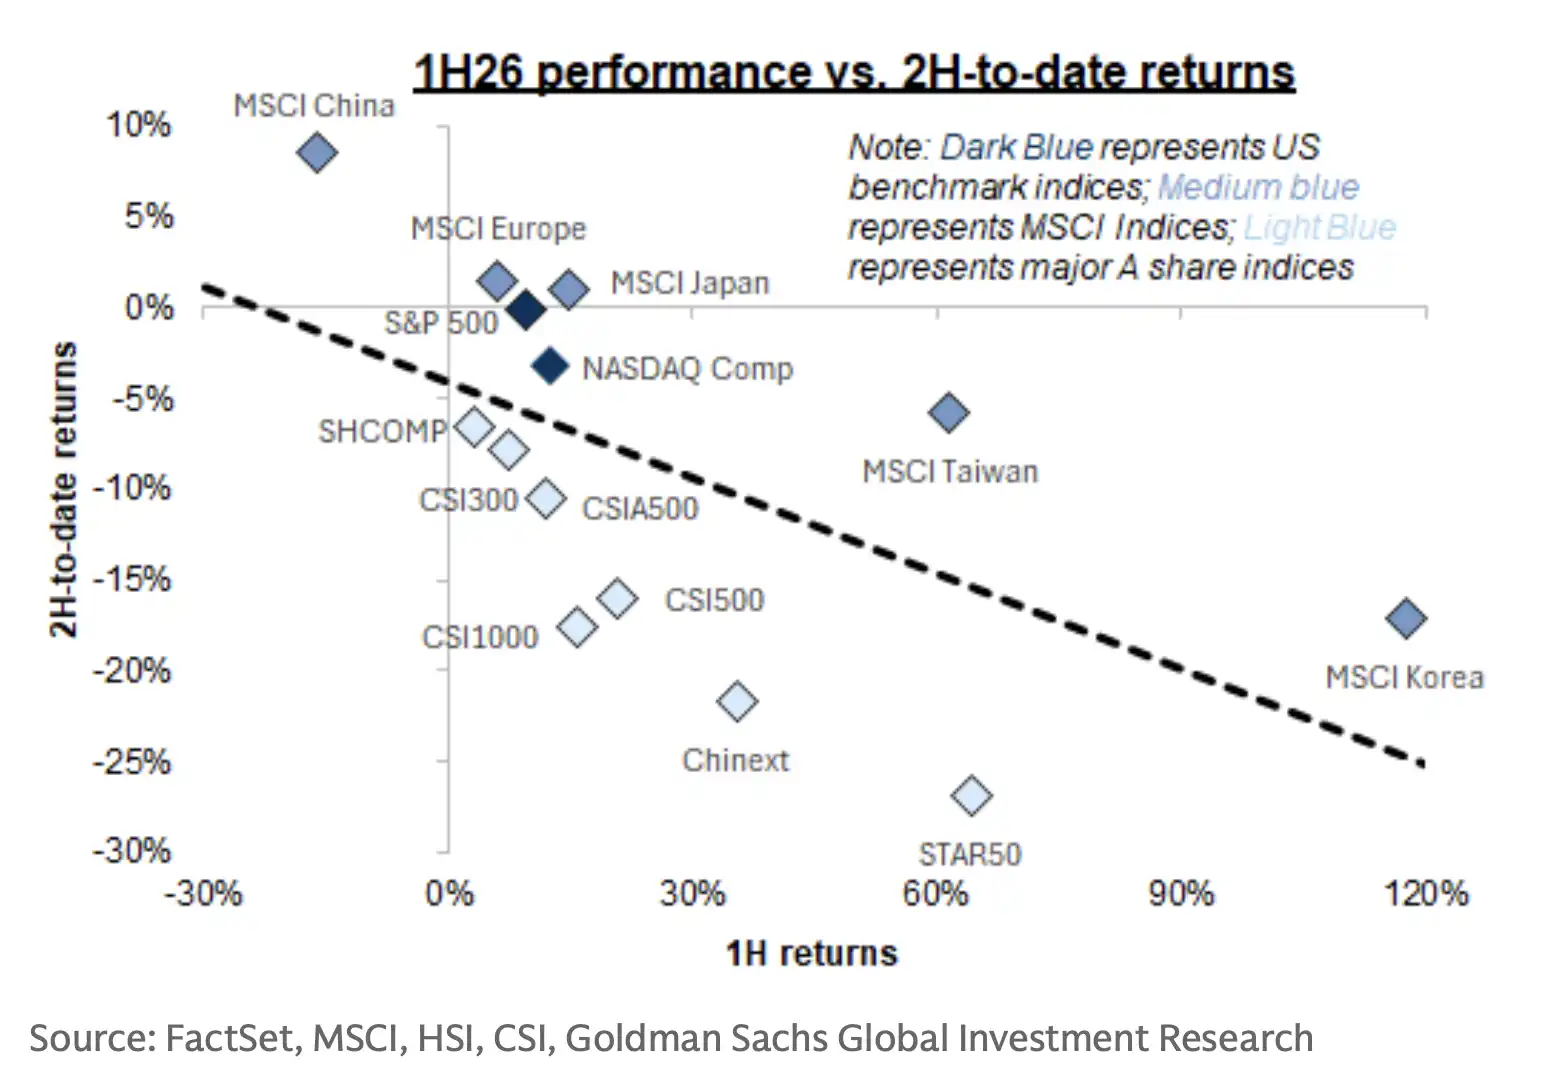
ผู้นำก่อนหน้านี้ได้คืนกำไรส่วนใหญ่ในช่วงครึ่งปีแรกนับตั้งแต่เดือนกรกฎาคม
การปรับตัวของโมเมนตัมและขนาดแฟกเตอร์เข้าสู่ช่วงที่ค่อนข้างสุดขั้ว โกลด์แมน แซคส์ประเมินว่า จากมุมมองของโมเมนตัมราคา ระยะที่การย่อตัวและการกลับสไตล์เร็วที่สุดอาจเริ่มชะลอลง
สัญญาณนี้ค่อนข้างเป็นบวก: ทิศทางที่ปรับตัวขึ้นมากที่สุดและมีตำแหน่งการถือครองหนาแน่นที่สุดได้ผ่านการลดความร้อนแรงอย่างชัดเจนแล้ว แต่การชะลอความเร็วของการลดลงของราคาไม่ได้หมายความว่าหุ้นที่เกี่ยวข้องได้ผ่านกระบวนการชำระบัญชีเสร็จสิ้นแล้ว
สัญญาณที่สอง: การปรับตัวขึ้นของ科创 50 ยังคงมาจากหุ้นเพียงไม่กี่ตัว
สัญญาณที่สองมาจากความกว้างของตลาด
โกลด์แมน แซคส์คำนวณว่า การปรับตัวขึ้น 90% ของ科创 50 นับตั้งแต่ต้นปีมาจากหุ้น 10 อันดับแรกที่ทำผลงานดีที่สุด เมื่อเปรียบเทียบกัน สัดส่วนนี้อยู่ที่ 23% ในช่วงต้นปี 2021 และสัดส่วนของดัชนี创业板指ในช่วงกลางปี 2015 อยู่ที่ 46%
ปริมาณการซื้อขายก็กระจุกตัวไปในทิศทางไม่กี่ทิศทาง กลุ่มเทคโนโลยี ดัชนี创业板 และ科创 50 คิดเป็น 26%, 14% และ 6% ของมูลค่าการซื้อขายเงินสดของหุ้น A ตามลำดับ ซึ่งทั้งหมดอยู่ในระดับสูงในช่วงไม่กี่ปีที่ผ่านมา
ในขณะเดียวกัน ความสัมพันธ์ระหว่างผลตอบแทนของหุ้นรายตัวในตลาดหุ้น A ยังคงอยู่ในระดับต่ำในช่วงไม่กี่ปีที่ผ่านมา ความสัมพันธ์ที่ต่ำหมายความว่าตลาดไม่ได้ซื้อขายแบบขึ้นพร้อมกันหรือลงพร้อมกันโดยอิงจากปัจจัยมหภาคเป็นหลัก แต่ยังคงไล่ตามธีมจุลภาคไม่กี่ธีม เช่น AI และเทคโนโลยี
สิ่งนี้บ่งชี้ว่า แม้ราคาหุ้นเทคโนโลยีแข็งจะปรับตัวลงแล้ว แต่ AI ยังคงเป็นปัจจัยกำหนดราคาที่สำคัญที่สุดของตลาด และผลตอบแทนและปริมาณการซื้อขายยังไม่กระจายตัวอย่างแท้จริง อารมณ์ลดความร้อนแรงลงบ้าง แต่โครงสร้างการซื้อขายยังคงกระจุกตัว
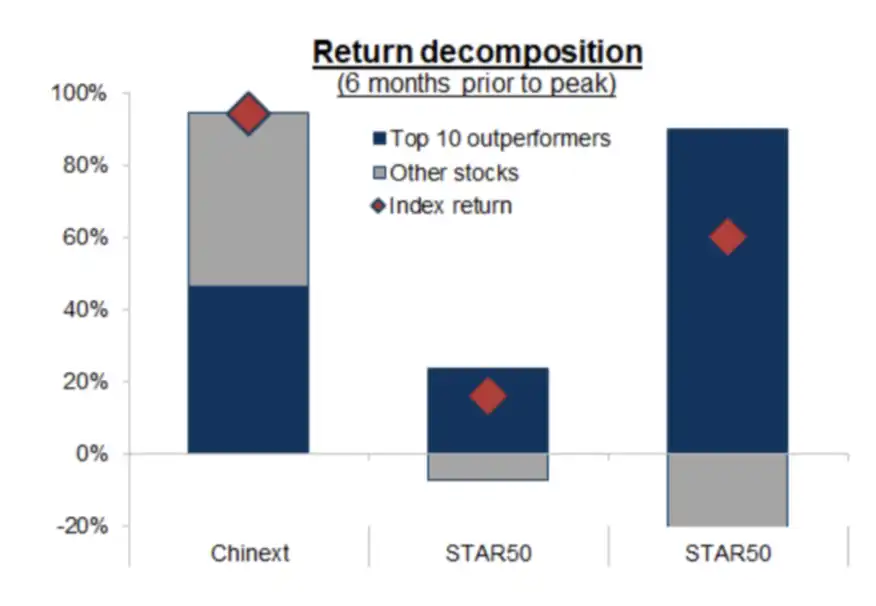
การปรับตัวขึ้นประมาณ 90% ของ科创 50 นับตั้งแต่ต้นปีมาจากหุ้น 10 อันดับแรกที่ทำผลงานดีที่สุด ซึ่งสูงกว่าอย่างชัดเจนเมื่อเทียบกับ 23% ในช่วงต้นปี 2021 และ 46% ของดัชนี创业板指ในช่วงกลางปี 2015 หุ้นเพียงไม่กี่ตัวครองการปรับตัวขึ้นของดัชนี หมายความว่าความกว้างของตลาดในการซื้อขาย AI ฮาร์ดเทคโนโลยียังไม่เพียงพอ
สัญญาณที่สาม: การประเมินมูลค่ากลับสู่ค่าเฉลี่ย แต่ราคาสัมบูรณ์ยังไม่ถูก
การประเมินมูลค่าเป็นสัญญาณที่สามในการตัดสินว่าอารมณ์ได้ถูกปลดปล่อยอย่างเพียงพอหรือไม่
ณ จุดสูงสุดของเดือนมิถุนายน ดัชนี ChiNext มีอัตราส่วนราคาต่อกำไรล่วงหน้า (Forward P/E) แบบถ่วงน้ำหนักตามมูลค่าตลาดอยู่ที่ประมาณ 26 เท่า ขณะที่ค่ามัธยฐานของอัตราส่วนราคาต่อกำไรล่วงหน้าของหุ้นในดัชนี STAR 50 อยู่ที่ประมาณ 50 เท่า หลังจากการปรับตัวลงของราคาหุ้นในช่วงเวลาต่อมา ตัวคูณมูลค่าของบริษัทเทคโนโลยีฮาร์ดคอร์ของตลาด A-share ได้ลดลงมาอยู่ที่ระดับใกล้เคียงหรือต่ำกว่าค่าเฉลี่ยระยะยาวแล้ว
หากพิจารณารวมถึงการเติบโตของกำไร อัตราส่วน PEG ล่วงหน้าของบริษัทที่เกี่ยวข้องก็อยู่ในระดับค่ามัธยฐานทางประวัติศาสตร์หรือต่ำกว่า ซึ่งหมายความว่า หากพิจารณาจากตำแหน่งของมูลค่าเทียบกับประวัติศาสตร์ของตัวเองเพียงอย่างเดียว ความร้อนแรงบางส่วนได้ถูกดูดซับไปแล้ว
แต่มูลค่าสัมบูรณ์ของดัชนี STAR 50 ยังคงอยู่ในระดับสูง หลังจากกลุ่ม AI ทั่วโลกปรับตัวลงพร้อมกัน ส่วนลดมูลค่าของหุ้นแนวคิด AI ของจีนเทียบกับคู่แข่งต่างประเทศก็แคบลงอย่างเห็นได้ชัด แผ่นรองความปลอดภัยที่เคยมีในอดีตที่ว่า "เป็น AI เหมือนกัน แต่สินทรัพย์จีนถูกกว่า" ได้บางลงแล้ว
ดังนั้น สัญญาณมูลค่าที่ให้ออกมาจึงไม่ใช่ "ถูกแล้ว" แต่เป็น "ช่วงที่แพงที่สุดอาจผ่านไปแล้ว" ตลาดจะต้องพึ่งพาการทำกำไรที่เกิดขึ้นจริงมากขึ้น ไม่สามารถพึ่งพาการขยายตัวของมูลค่าเพียงอย่างเดียวต่อไปได้
สัญญาณเงินทุน: นักลงทุนรายย่อยเย็นลงแล้ว แต่สถาบันและเลเวอเรจยังไม่ถอนตัวอย่างสมบูรณ์
สัญญาณที่สี่: ยอดคงเหลือการกู้ยืมเพื่อซื้อหุ้นลดลง แต่ความเข้มข้นของเลเวอเรจกลับทำสถิติ新高
ยอดคงเหลือการกู้ยืมเพื่อซื้อหุ้น (Margin Balance) เป็นตัวชี้วัดที่ตรงที่สุดในการสังเกตการซื้อขายด้วยเลเวอเรจในตลาด A-share
ข้อมูลจาก Goldman Sachs ระบุว่า ยอดคงเหลือการกู้ยืมเพื่อซื้อหุ้นของตลาด A-share ลดลงจากประมาณ 3 ล้านล้านหยวนเหลือประมาณ 2.6 ล้านล้านหยวน และสัดส่วนต่อมูลค่าหมุนเวียนอิสระก็ลดลงจาก 6.0% เหลือ 5.5% ซึ่งแสดงให้เห็นว่าเงินทุนเลเวอเรจบางส่วนได้ออกจากตลาดไปแล้ว
แต่ไม่ว่าจะเป็นยอดคงเหลือการกู้ยืมหรือสัดส่วนการกู้ยืม ยังคงสูงกว่าระดับปกติทางประวัติศาสตร์ Goldman Sachs มองว่าหากการลดเลเวอเรจยังคงดำเนินต่อไป เมื่อเทียบกับการลดเลเวอเรจที่ชัดเจนกว่าในตลาดเกาหลีใต้และไต้หวันเมื่อเร็วๆ นี้ วงจรการลดเลเวอเรจของตลาด A-share อาจยังอยู่ในช่วงเริ่มต้น
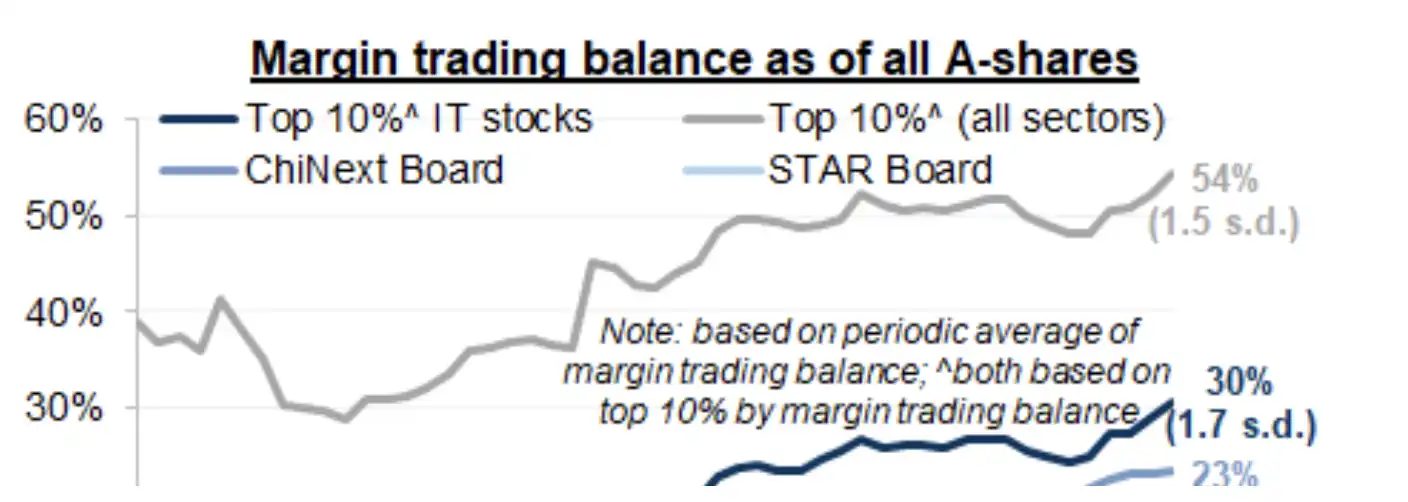
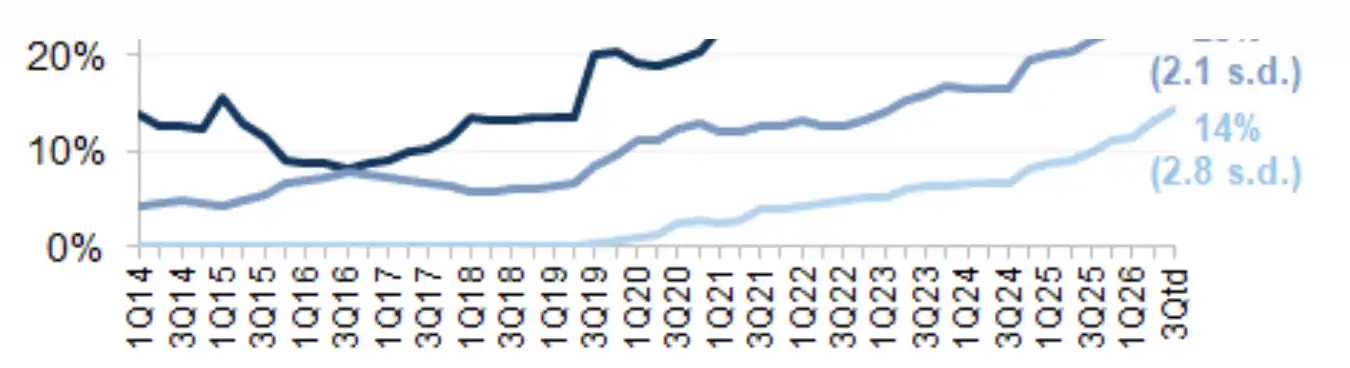
แม้ยอดคงเหลือการกู้ยืมเพื่อซื้อหุ้นของตลาด A-share จะลดลงจากระดับสูงแล้ว แต่เลเวอเรจยังคงกระจุกตัวอยู่ในกลุ่มเทคโนโลยี หุ้น 10% แรกที่มียอดคงเหลือการกู้ยืมสูงสุดคิดเป็นประมาณ 30% ของยอดคงเหลือการกู้ยืมทั้งหมดในตลาด ซึ่งอยู่ในระดับสูงเป็นประวัติการณ์ หากหุ้นเทคโนโลยีฮาร์ดคอร์ยังคงปรับตัวลง อาจขยายความผันผวนในบางจุดได้
สิ่งที่ต้องให้ความสำคัญมากขึ้นคือการกระจายตัวของเลเวอเรจ ตามการคำนวณของ Goldman Sachs หุ้น 10% แรกที่มียอดคงเหลือการกู้ยืมสูงสุด ปัจจุบันรวมกันคิดเป็นประมาณ 30% ของยอดคงเหลือการกู้ยืมทั้งหมดในตลาด A-share ซึ่งทำสถิติ新高 และกระจุกตัวอยู่ในกลุ่มเทคโนโลยีฮาร์ดคอร์ AI เป็นหลัก
ซึ่งหมายความว่า ความเสี่ยงเลเวอเรจโดยรวมของตลาดอาจต่ำกว่าปี 2015 อย่างมีนัยสำคัญ แต่ภายในกลุ่มเทคโนโลยีฮาร์ดคอร์ AI ยังคงมีความกดดันเชิงโครงสร้าง หากหุ้นที่เกี่ยวข้องยังคงปรับตัวลงต่อไป ตำแหน่งการกู้ยืมที่กระจุกตัวอาจยังคงขยายความผันผวนได้
สัญญาณที่ 5: ความเสี่ยงที่ยอมรับได้ของนักลงทุนรายย่อยลดลงจากระดับร้อนแรงสู่ระดับเป็นกลาง
สัญญาณที่ห้าของโกลด์แมน แซคส์มาจากอารมณ์ของนักลงทุนรายย่อย
แม้สัดส่วนของกองทุนรวมในประเทศ กองทุนบำเหน็จบำนาญ และกองทุนประกันภัยจะเพิ่มขึ้นอย่างต่อเนื่อง นักลงทุนรายย่อยยังคงมีส่วนร่วมประมาณ 70% ของมูลค่าการซื้อขายเฉลี่ยต่อวันในตลาดหุ้น A ดังนั้นการเปลี่ยนแปลงอารมณ์ของนักลงทุนรายย่อยจึงยังคงส่งผลโดยตรงต่อความผันผวนระยะสั้นของตลาด
บารอมิเตอร์อารมณ์นักลงทุนรายย่อยที่โกลด์แมน แซคส์สร้างขึ้นครอบคลุมตัวชี้วัดความถี่สูง เช่น ข้อมูลการยืมหลักทรัพย์ จำนวนบัญชีใหม่ที่เปิด การจองซื้อ IPO อัตราการหมุนเวียน และการจัดสรรหุ้น ตัวชี้วัดนี้ลดลงจากระดับที่สูงกว่าค่าเฉลี่ย 1 ปีที่ผ่านมาประมาณ 1 ส่วนเบี่ยงเบนมาตรฐานเมื่อหนึ่งเดือนก่อน มาอยู่ที่ระดับใกล้ 0 ส่วนเบี่ยงเบนมาตรฐานในปัจจุบัน
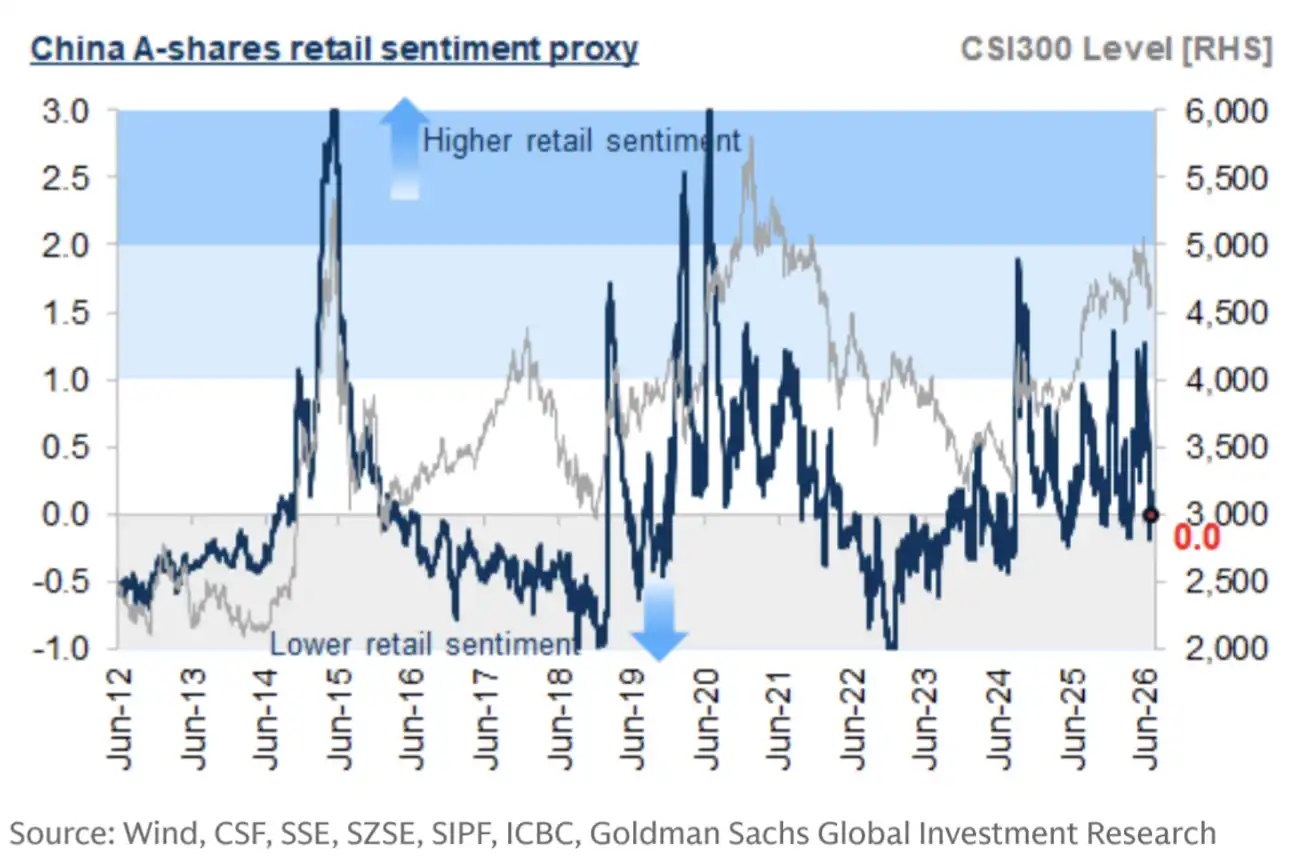
ตัวชี้วัดอารมณ์นักลงทุนรายย่อยในตลาดหุ้น A ของโกลด์แมน แซคส์ลดลงจากระดับสูงกว่าค่าเฉลี่ยประมาณ 1 ส่วนเบี่ยงเบนมาตรฐานเมื่อหนึ่งเดือนก่อน มาอยู่ที่ระดับใกล้ 0 ส่วนเบี่ยงเบนมาตรฐาน แสดงให้เห็นว่าอารมณ์การไล่ซื้อตามราคาที่พุ่งขึ้นได้จางหายไปอย่างรวดเร็ว อย่างไรก็ตาม ความเสี่ยงที่ยอมรับได้ในปัจจุบันเพียงกลับสู่ระดับเป็นกลางถึงค่อนข้างซบเซา ยังไม่เข้าสู่ช่วงมองโลกในแง่ร้ายสุดขั้ว
นี่หมายความว่า ความเสี่ยงที่ยอมรับได้ของนักลงทุนรายย่อยในตลาดหุ้น A ได้ลดลงจากสภาวะร้อนแรงกลับสู่ระดับเป็นกลางหรือแม้แต่ค่อนข้างซบเซา
อารมณ์ของนักลงทุนรายย่อยที่เย็นลงอย่างรวดเร็วเป็นหลักฐานว่าการปรับฐานรอบนี้ได้ปลดปล่อยแรงกดดันจากการเก็งกำไรบางส่วนแล้ว แต่ระดับ 0 ส่วนเบี่ยงเบนมาตรฐานไม่ได้หมายถึงการมองโลกในแง่ร้ายสุดขั้ว และไม่ใช่ "จุดต่ำสุดแห่งความตื่นตระหนก" ในความหมายดั้งเดิม มันเพียงแสดงให้เห็นว่าความร้อนแรงในการไล่ซื้อได้จางหายไปแล้ว ยังไม่สามารถพิสูจน์ได้ว่าตลาดได้เสร็จสิ้นการเทขายรอบสุดท้ายแล้ว
สัญญาณที่ 6: กองทุนรวมลดสัดส่วนลงเล็กน้อย การจัดสรรหุ้นเทคโนโลยีกลุ่มยังอยู่ในระดับสูงสุดเป็นประวัติการณ์
พฤติกรรมของนักลงทุนสถาบันมีความซับซ้อนกว่านักลงทุนรายย่อย
ข้อมูลของโกลด์แมน แซคส์แสดงให้เห็นว่า ขนาดการจัดการกองทุนรวมในประเทศใกล้ถึง 40 ล้านล้านหยวนแล้ว โดยประมาณ 7 ล้านล้านหยวนจัดสรรในหุ้น คิดเป็น 6.6% ของมูลค่าตลาดรวมและ 15% ของมูลค่าหมุนเวียนอิสระของตลาดหุ้น A ตามลำดับ
ในช่วงที่ตลาดปรับฐาน สัดส่วนเงินสดของกองทุนรวมประเภทหุ้นเพิ่มขึ้น แสดงให้เห็นว่าผู้จัดการกองทุนได้ลดความเสี่ยงลงอย่างเหมาะสมแล้ว แต่การจัดสรรและการถือเกินน้ำหนักในหุ้นเทคโนโลยี เช่น เซมิคอนดักเตอร์ ฮาร์ดแวร์ และซอฟต์แวร์ ยังคงอยู่ในระดับสูงสุดเป็นประวัติการณ์
การลดความเสี่ยงของกลยุทธ์เชิงระบบอาจชัดเจนยิ่งขึ้น ปริมาณการซื้อขายด้วยเงินสดและการลดลงของส่วนต่างอัตราดอกเบี้ยการยืมหลักทรัพย์ในหุ้นขนาดกลางและขนาดเล็กบ่งชี้ว่ากิจกรรมของนักลงทุนเชิงระบบ เช่น กองทุนควอนตัมได้ลดลง และอาจผ่านการลดเลเวอเรจในระดับที่ลึกกว่า
ภายในสัญญาณนี้มีความแตกต่างอย่างชัดเจน: กองทุนควอนตัมและเงินทุนระยะสั้นได้หดตัวลงแล้ว แต่ตำแหน่งหลักในหุ้นเทคโนโลยีของสถาบันแบบดั้งเดิมยังไม่คลายตัวอย่างมีนัยสำคัญ ตราบใดที่การจัดสรรของสถาบันยังคงอยู่ในระดับสูง เทคโนโลยีฮาร์ดแวร์ AI ก็ยากที่จะถูกนิยามว่าเป็นการซื้อขายที่คลายความแออัดอย่างสมบูรณ์แล้ว
พฤติกรรมและสัญญาณนโยบาย: บริษัทเริ่มซื้อคืนหุ้น "ทีมชาติ" เริ่มพยุงตลาด
สัญญาณที่ 7: การซื้อคืนเพิ่มขึ้น คำเตือนการซื้อขายผิดปกติลดลง
พฤติกรรมของบริษัทจดทะเบียนเอง มักสะท้อนการประเมินมูลค่าและความเสี่ยงของคนภายในได้ดีกว่าคำพูดในตลาด
โกลด์แมน แซคส์ สังเกตพฤติกรรมองค์กรจากสามมุม: การซื้อคืนหุ้น คำเตือนการซื้อขาย และการซื้อขายของผู้ถือหุ้นรายใหญ่ ตามการคำนวณแบบรายไตรมาส ไตรมาสที่สามของปี 2026 การซื้อคืนหุ้นในตลาด A-share เพิ่มขึ้นสู่ระดับสูงสุดในรอบหลายปี โดยจำนวนและมูลค่าการซื้อคืนที่ประกาศแล้วเพิ่มขึ้น 35% และ 59% เมื่อเทียบกับปีก่อน
การซื้อคืนที่เพิ่มขึ้นมักหมายถึงฝ่ายบริหารมองว่าราคาหุ้นต่ำกว่ามูลค่าที่แท้จริง หรืออย่างน้อยก็เต็มใจที่จะใช้เงินสดในราคาปัจจุบันเพื่อสนับสนุนผลตอบแทนผู้ถือหุ้น
อีกหนึ่งการเปลี่ยนแปลงคือ การประกาศเตือนความผันผวนผิดปกติของราคาหุ้นและความเสี่ยงด้านการซื้อขายจากบริษัทจดทะเบียนเพิ่มขึ้นอย่างชัดเจนในเดือนมิถุนายน ซึ่งเป็นช่วงก่อนตลาดปรับตัวลง แต่หลังจากนั้นได้ลดลงอย่างมาก การซื้อขายของผู้ถือหุ้นรายใหญ่และผู้บริหารบริษัทก็กลับมาสู่สภาวะที่สมดุลมากขึ้น จากการเป็นฝ่ายขายสุทธิในช่วงส่วนใหญ่ของครึ่งปีแรก
สัญญาณชุดนี้โดยรวมเป็นบวก: พฤติกรรมของคนภายในองค์กรไม่ได้โน้มเอียงไปทางการขายและการเตือน过热เหมือนในช่วงท้ายของการปรับตัวขึ้น แต่ค่อยๆ เปลี่ยนไปสู่การซื้อคืนและการลดการขายสุทธิ
สัญญาณที่ 8: ความเสี่ยงจากการคุมเข้มนโยบายกลับสู่ระดับเป็นกลางจากจุดสูงสุด
วงจรอารมณ์ของตลาดหุ้นจีนมักได้รับผลกระทบจากการเปลี่ยนแปลงนโยบาย
การลดเลเวอเรจในปี 2015 และการคุมเข้มด้านกฎระเบียบที่เริ่มต้นปลายปี 2020 ต่างเคยเป็นสาเหตุสำคัญของการกลับตัวของตลาด ในทางกลับกัน การสนับสนุนนโยบายที่ชัดเจนก็ผลักดันให้หุ้นจีนฟื้นตัวอย่างแข็งแกร่งหลายครั้ง
โกลด์แมน แซคส์ ใช้โมเดลภาษาขนาดใหญ่ (LLM) วิเคราะห์แถลงการณ์สาธารณะของหน่วยงานกำกับดูแลและผู้กำหนดนโยบาย โดยวัดความเสี่ยงด้านการสนับสนุนและการคุมเข้มนโยบายที่ตลาดหุ้นเผชิญจากสองมิติ: ความถี่และความเข้มข้นของถ้อยคำ
โมเดลแสดงให้เห็นว่า ความกังวลของนักตัดสินใจเกี่ยวกับความร้อนแรงของตลาดและความเสี่ยงจากการคุมเข้มนโยบายที่ตามมา ถึงจุดสูงสุดของวงจรในไตรมาสแรกของปี 2026 และหลังจากนั้นได้ลดลงกลับสู่ช่วงที่เป็นกลางมากขึ้น
ซึ่งหมายความว่านโยบายในปัจจุบันไม่ได้เป็นตัวเร่งอารมณ์ที่ชัดเจน และไม่ใช่แหล่งแรงกดดันหลักของการปรับตัวครั้งนี้อีกต่อไป เมื่อเทียบกับปัจจัยด้านราคา เลเวอเรจ และกำไร สัญญาณนโยบายใกล้เคียงกับความเป็นกลางมากกว่าในตอนนี้
สัญญาณที่ 9: "ทีมชาติ" เปลี่ยนจากการขายสุทธิเป็นการซื้อสุทธิ
สัญญาณที่เก้ามาจาก "ทีมชาติ"
โกลด์แมน แซคส์ ประมาณการว่า "ทีมชาติ" ในความหมายกว้าง ถือครองสินทรัพย์ A-share ประมาณ 5 ล้านล้านหยวน คิดเป็นประมาณ 5% ของมูลค่าตลาดรวมของ A-share ในอดีต กองทุนประเภทนี้มักเข้าซื้อแบบสวนตลาดเมื่อตลาดเผชิญแรงกดดัน และอาจขายเมื่อตลาดปรับตัวขึ้นและความน่าสนใจของมูลค่าลดลง
ข้อมูลจาก Goldman Sachs ระบุว่า หลังจาก "ทีมชาติ" ขายหุ้น A-share ไปประมาณ 1.5 ล้านล้านหยวนในช่วง 6 เดือนก่อนหน้า ในช่วง 3 สัปดาห์ที่ผ่านมาได้เปลี่ยนเป็นซื้อสุทธิมากกว่า 1.4 แสนล้านหยวน รวมถึง ETF หุ้นเทคโนโลยี Science and Technology Innovation Board 50 (科创 50) ในจำนวนเล็กน้อยด้วย
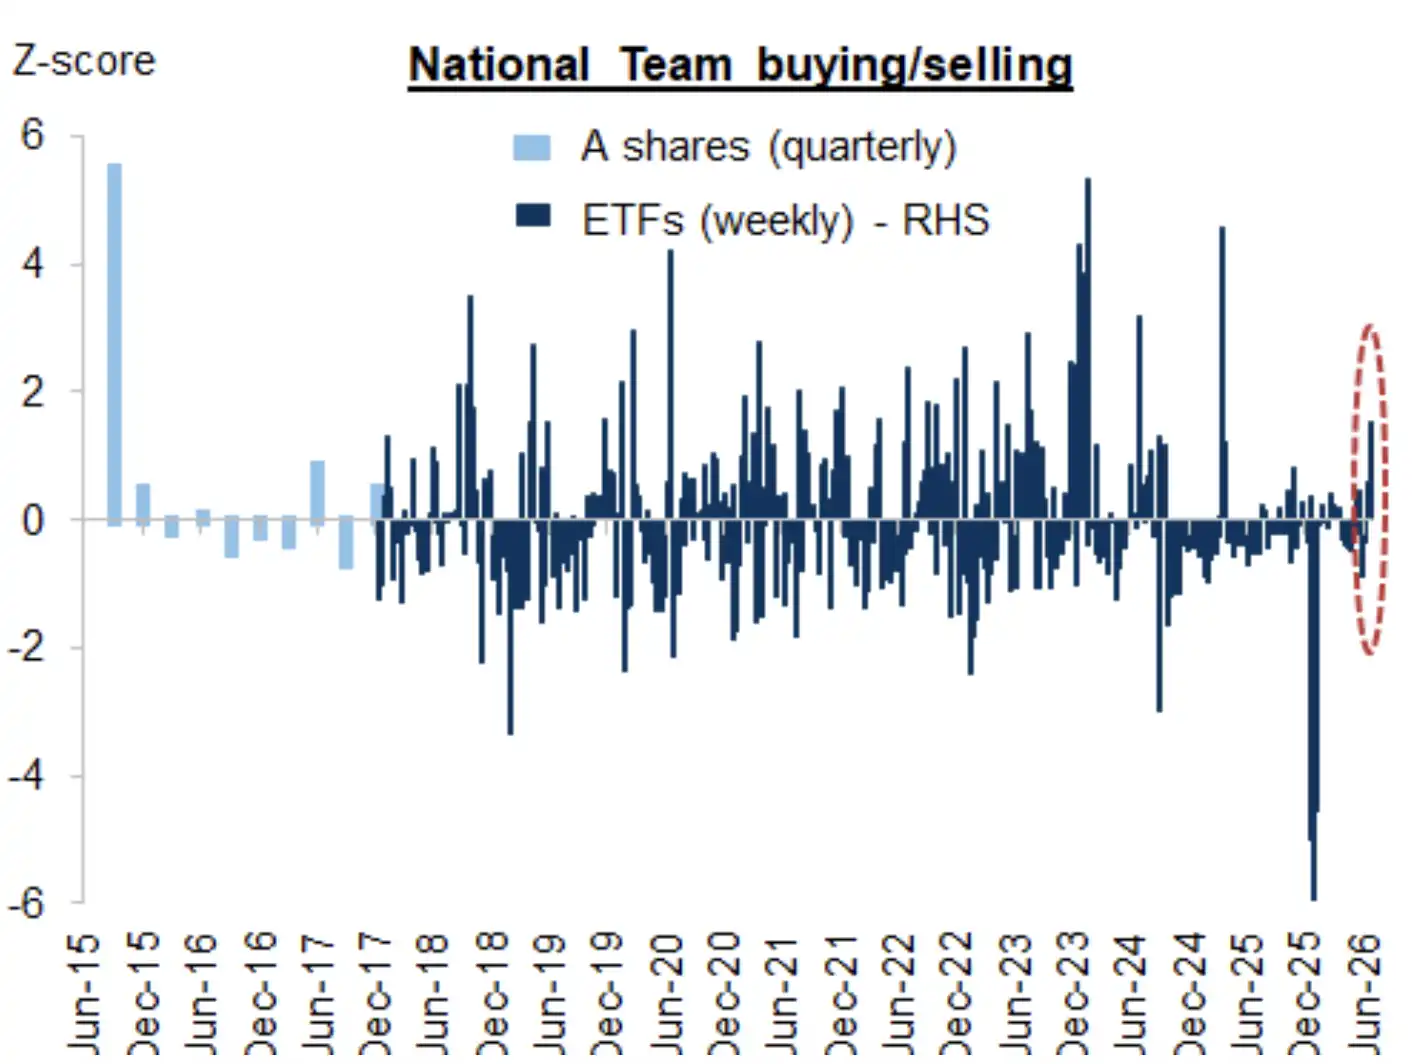
Goldman Sachs ประเมินว่า หลังจาก "ทีมชาติ" ขายหุ้น A-share ไปประมาณ 1.5 ล้านล้านหยวนในช่วง 6 เดือนก่อนหน้า ในช่วง 3 สัปดาห์ที่ผ่านมาได้เปลี่ยนเป็นซื้อสุทธิมากกว่า 1.4 แสนล้านหยวน แรงสนับสนุนของตลาดได้กลับมาปรากฏอีกครั้ง แต่รายงานยังไม่ได้ยืนยันว่าขนาดการซื้อรอบนี้ถึงเกณฑ์ทางประวัติศาสตร์ที่มักสอดคล้องกับจุดต่ำสุดระยะกลางแล้ว
การที่ "ทีมชาติ" เปลี่ยนจากการขายเป็นการซื้อ สะท้อนว่าการประเมินความเสี่ยงของตลาดโดยนโยบายการเงินได้เปลี่ยนแปลงไปแล้ว และยังช่วยสร้างเกราะป้องกัน downside ให้กับตลาดโดยรวมในระดับหนึ่ง
แต่ยังไม่สามารถยืนยันจุดต่ำสุดระยะกลางได้โดยตรง การทดสอบย้อนหลังทางประวัติศาสตร์ของ Goldman Sachs ชี้ให้เห็นว่า เฉพาะเมื่อขนาดการซื้อสุทธิรายสัปดาห์ของ "ทีมชาติ" เกิน 1.5 ส่วนเบี่ยงเบนมาตรฐานเท่านั้น จึงจะมีแนวโน้มมากขึ้นที่จะสอดคล้องกับจุดต่ำสุดระยะกลางของตลาด ข้อสรุปที่ชัดเจนกว่าในปัจจุบันคือแรงสนับสนุนได้กลับมาปรากฏอีกครั้ง ไม่ใช่ตลาดได้รับการหนุนหลังอย่างไม่มีเงื่อนไขแล้ว
สัญญาณพื้นฐาน: การลงทุน AI ยังแข็งแกร่ง แต่โมเมนตัมการปรับเพิ่มประมาณการกำไรเริ่มถึงจุดสูงสุด
สัญญาณที่สิบ: รายจ่ายด้านทุนยังคงเติบโต แต่การเปลี่ยนแปลงส่วนเพิ่มไม่เร่งตัวอีกต่อไป
สัญญาณสุดท้ายและเป็นตัวกำหนดว่าเทรนด์ AI จะไปได้ไกลแค่ไหน มาจากรายจ่ายด้านทุนและการคาดการณ์กำไร
Goldman Sachs คาดการณ์ว่า บริษัท hyperscale และผู้ให้บริการคลาวด์รายใหญ่ 9 แห่งในสหรัฐฯ และจีน จะมีรายจ่ายด้าน AI ในปีนี้เกิน 9 แสนล้านดอลลาร์สหรัฐ และเพิ่มขึ้นเป็น 1.3 ล้านล้านดอลลาร์สหรัฐในปีหน้า คิดเป็น 1.7% และ 2.3% ของ GDP รวมของทั้งสองประเทศตามลำดับ
รายจ่ายเหล่านี้ส่งผ่านไปตามห่วงโซ่อุตสาหกรรม AI ทั่วโลก ครอบคลุมชิปหน่วยความจำของเกาหลีใต้ การรับจ้างผลิตเวเฟอร์ของไต้หวัน วัสดุและอุปกรณ์เซมิคอนดักเตอร์ของญี่ปุ่น รวมถึงบริษัทไฟฟ้า โครงสร้างพื้นฐาน และเทคโนโลยีของจีน
ตั้งแต่ต้นปีจนถึงปัจจุบัน การคาดการณ์รายจ่ายด้านทุนปี 2026 และ 2027 ของบริษัท hyperscale จดทะเบียน 8 แห่งในสหรัฐฯ และจีน ถูกปรับเพิ่มขึ้น 32% และ 75% ตามลำดับ ส่งผลให้การคาดการณ์กำไรปีงบประมาณ 2026 และ 2027 ของภาคเทคโนโลยีฮาร์ดแวร์จีน ถูกปรับเพิ่มขึ้น 12% และ 22% ตามลำดับ
นี่แสดงให้เห็นว่าการปรับตัวขึ้นของหุ้นเทคโนโลยีฮาร์ดแวร์ AI ของจีนไม่ได้ขับเคลื่อนด้วยอารมณ์และเลเวอเรจเพียงอย่างเดียว แต่มีรายจ่ายด้านทุนและการเติบโตของกำไรหนุนอยู่เบื้องหลังจริง
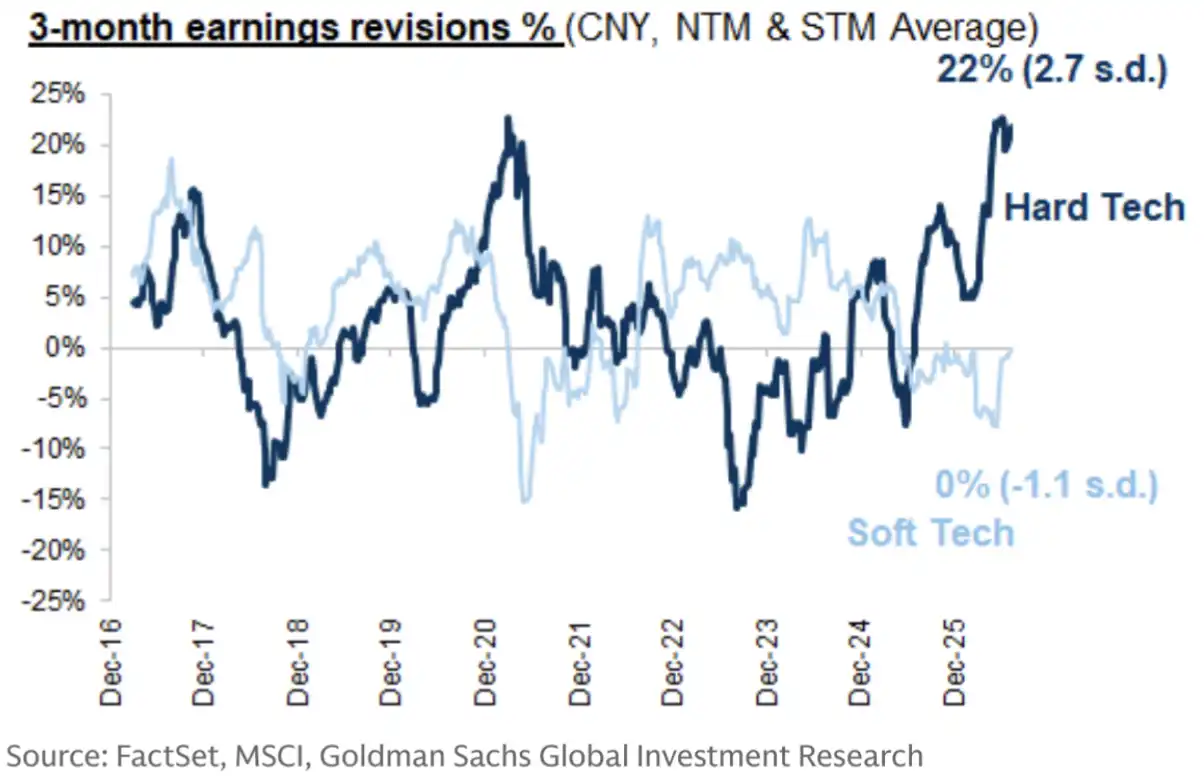
การปรับเพิ่มประมาณการกำไรของเทคโนโลยีฮาร์ดแวร์จีนยังสูงกว่าซอฟต์แวร์อย่างชัดเจน แสดงให้เห็นว่าเทรนด์ AI ไม่ได้ขับเคลื่อนด้วยอารมณ์เพียงอย่างเดียว แต่ Goldman Sachs มองว่าโมเมนตัมการปรับเพิ่มกำไรของฮาร์ดแวร์อาจถึงจุดสูงสุดในระยะสั้นแล้ว ในขณะที่การปรับแก้กำไรของซอฟต์แวร์ยังมีพื้นที่สำหรับการฟื้นตัวตามวัฏจักร
ปัญหาคือ อัตราการปรับเพิ่มคาดการณ์รายจ่ายฝ่ายทุน (CapEx) ได้ชะลอลงจากระดับสูงแล้ว และโมเมนตัมการปรับเพิ่มคาดการณ์กำไรของบริษัทเทคโนโลยีฮาร์ดแวร์จีนก็มีสัญญาณถึงจุดสูงสุดในระยะสั้นเช่นกัน ในทางกลับกัน โมเมนตัมการปรับแก้กำไรของเทคโนโลยีซอฟต์แวร์ยังคงมีพื้นที่สำหรับการปรับปรุงตามวั并รอบ
ดังนั้น ในอีกไม่กี่เดือนข้างหน้า ปัจจัยสำคัญที่ส่งผลต่ออารมณ์ตลาด AI จะไม่ใช่เพียงแค่ขนาดของรายจ่ายฝ่ายทุนอีกต่อไป แต่คือว่ารายจ่ายฝ่ายทุนจะยังคงเกินความคาดหวังได้หรือไม่ และผู้ให้บริการคลาวด์จะสามารถนำเสนอเส้นทางสร้างรายได้จาก AI ที่ชัดเจนยิ่งขึ้นได้หรือไม่
สัญญาณสิบประการชี้ไปในทิศทางเดียวกัน: ความร้อนแรงได้เย็นลงแล้ว แต่การปรับฐานยังไม่สิ้นสุดโดยสมบูรณ์
เมื่อนำสัญญาณทั้งสิบมารวมกัน ตำแหน่งปัจจุบันของเทคโนโลยีฮาร์ดแวร์ AI ของจีนก็เริ่มชัดเจนขึ้น
สัญญาณเชิงบวก ได้แก่ ช่องว่างผลตอบแทนที่สุดขั้วระหว่างเทคโนโลยีฮาร์ดแวร์และซอฟต์แวร์ได้แคบลง โมเมนตัมและสไตล์หุ้นขนาดเล็กได้พลิกกลับอย่างรวดเร็ว มูลค่าประเมินกลับมาอยู่ใกล้ค่าเฉลี่ยระยะยาว อารมณ์นักลงทุนรายย่อยลดลงสู่ระดับเป็นกลาง การซื้อหุ้นคืนของบริษัทจดทะเบียนเพิ่มขึ้น การลดสัดส่วนการถือหุ้นของผู้ถือหุ้นรายใหญ่เริ่มเข้าสู่สมดุล และ "ทีมชาติ" ก็กลับมาเป็นผู้ซื้อสุทธิอีกครั้ง
การเปลี่ยนแปลงเหล่านี้แสดงให้เห็นว่า แรงเก็งกำไร มูลค่าประเมินที่ร้อนแรง และแรงกดดันจากเลเวอเรจที่สะสมในช่วงครึ่งปีแรกได้ถูกปลดปล่อยออกไปในระดับหนึ่งแล้ว
แต่สัญญาณเชิงระมัดระวังก็ยังคงมีอยู่: มูลค่าประเมินสัมบูรณ์ของ科创 50 ยังคงสูง ปริมาณการซื้อขายและความเข้มข้นของผลตอบแทนในหุ้นเทคโนโลยีตลาด A อยู่ในระดับสูง ยอดคงค้างการซื้อด้วยมาร์จิ้นยังคงสูงกว่าปกติในอดีต ความเข้มข้นของเลเวอเรจทำสถิติ新高 และการจัดสรรกองทุนรวมในหุ้นเทคโนโลยียังคงอยู่ในระดับสูงสุดเป็นประวัติการณ์
ปัจจัยพื้นฐานอยู่ในระหว่างสองด้านนี้ รายจ่ายฝ่ายทุน AI ทั่วโลกยังคงแข็งแกร่ง และการคาดการณ์กำไรของเทคโนโลยีฮาร์ดแวร์ก็ถูกปรับเพิ่มขึ้น แต่โมเมนตัมการปรับเพิ่มของรายจ่ายฝ่ายทุนและการคาดการณ์กำไรเริ่มชะลอตัวลงแล้ว
โกลด์แมน แซคส์จึงยังคงคงมุมมอง "น้ำหนักเกิน" (Overweight) ต่อตลาดหุ้น A และในเชิงโครงสร้างระยะยาวยังคงมองบวกต่อเทคโนโลยีฮาร์ดแวร์ AI แต่ในระยะสั้นเน้นการหมุนเวียนและการกระจายการลงทุนมากขึ้น คำแนะนำรวมถึงการค่อยๆ เพิ่มสัดส่วนหุ้นเทคโนโลยีซอฟต์แวร์คัดสรรในฮ่องกง ทิศทางที่ได้รับประโยชน์จากนโยบาย และทิศทางพึ่งพาตนเอง พร้อมกับให้ความสนใจกับหุ้นที่ปรับเพิ่มคาดการณ์กำไร IPO และผลตอบแทนเงินสดจากเงินปันผลและการซื้อหุ้นคืน
สำหรับนักลงทุน สัญญาณทั้งสิบนี้ไม่ได้ให้คำตอบง่ายๆ ว่า "AI ถึงจุดต่ำสุดแล้ว" หรือ "เทรนด์ AI จบลงแล้ว" แต่เป็นเหมือนเทอร์โมมิเตอร์วัดอารมณ์ตลาด: ช่วงที่ร้อนแรงที่สุดอาจผ่านไปแล้ว การร่วงลงที่รุนแรงที่สุดอาจเริ่มชะลอตัว แต่ความเข้มข้นของตำแหน่งถือครองและการคาดการณ์กำไรยังคงต้องใช้เวลาในการย่อย
ในระยะถัดไป การที่เทรนด์การซื้อขาย AI ของจีนจะกลับมาร้อนแรงอีกครั้งหรือไม่ จะขึ้นอยู่กับกำไรของบริษัทและการสร้างรายได้จาก AI มากขึ้น แทนที่จะพึ่งพามูลค่าประเมิน เลเวอเรจ และอารมณ์追涨 อีกครั้ง
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia
 บทความที่เกี่ยวข้อง