บทวิเคราะห์เชิงลึก 120 หน้าจากมอร์แกน สแตนลีย์: มองการปรับฐานครั้งใหญ่ของ AI อย่างไร?
ชื่อบทความต้นฉบับ: 《如何看待 AI 大回調,大摩 120 頁研報深度解讀》
ผู้เขียนต้นฉบับ: เฟย ปินเจี๋ย, Alpha Engineer
ตั้งแต่ปลายเดือนมิถุนายนเป็นต้นมา กลุ่มหุ้น AI ทั่วโลกได้เผชิญกับการปรับฐานอย่างมีนัยสำคัญ
นี่เป็นการปรับฐานทางเทคนิคระยะสั้น หรือเป็นสัญญาณของการถึงจุดสูงสุดของวั并 รอบ? นี่คือคำถามที่มีมูลค่ามหาศาล
Morgan Stanley ได้เผยแพร่รายงานเชิงลึกความยาว 120 หน้าเมื่อวันที่ 27 กรกฎาคม เพื่อสำรวจประเด็นนี้ โดยมีชื่อว่า 《Playing the AI Infrastructure Dip》
รายงานให้ข้อสรุปที่ชัดเจนว่า: แรงขับเคลื่อนหลักของการปรับฐานมาจากปัจจัยทางเทคนิค รวมถึงการย่อยความแออัดของสถานะการถือครอง การลดเลเวอเรจจากการเงินแบบมาร์จิ้น และการกลับตัวของโมเมนตัมแฟกเตอร์ ไม่ใช่การทำลายตรรกะพื้นฐาน
ฉันได้อ่านรายงานนี้อย่างละเอียด และได้รับประโยชน์ไม่น้อย ขอสรุปเนื้อหาหลักให้ทุกท่านฟัง
(1)ข้อกังวลของตลาดทุนข้อที่หนึ่ง: การกลับทิศของวาทกรรม Tokenmaxxing?
มีหลายบริษัทเริ่มกำหนดเพดานงบประมาณสำหรับการใช้ Token AI ของพนักงาน ซึ่ง引发ข้อกังวลเกี่ยวกับความยั่งยืนของการเติบโตของรายได้ของบริษัทโมเดลขนาดใหญ่
ข้อกังวลนี้ไม่สามารถยืนหยัดได้
ประการแรก ฐานการใช้จ่าย Token ของพนักงานในปัจจุบันต่ำมาก และ ROI สูงมาก
การวิจัยของ Morgan Stanley เกี่ยวกับแอปพลิเคชัน AI ระดับองค์กรจำนวนมากแสดงให้เห็นว่า โดยเฉลี่ยแล้ว การเรียกใช้ AI หนึ่งครั้งสามารถประหยัดต้นทุนแรงงานได้ประมาณ 55 ดอลลาร์สหรัฐ ในขณะที่ต้นทุนเฉลี่ยในการทำงานระดับองค์กรหนึ่งงานผ่านการทำงานร่วมกันของ Agent อยู่ที่เพียง 2-5 ดอลลาร์สหรัฐ ROI มากกว่า 10 เท่า
สำหรับเครื่องมือที่มี ROI มากกว่า 10 เท่า การนำไปใช้ไม่ใช่ปัญหาการตัดสินใจด้านงบประมาณ แต่เป็นปัญหาความสามารถในการแข่งขันหลัก บริษัทที่ไม่ได้ปรับใช้ความสามารถ AI อย่างจริงจังจะเผชิญกับความเสียเปรียบทางการแข่งขันที่เพิ่มขึ้นอย่างชัดเจน
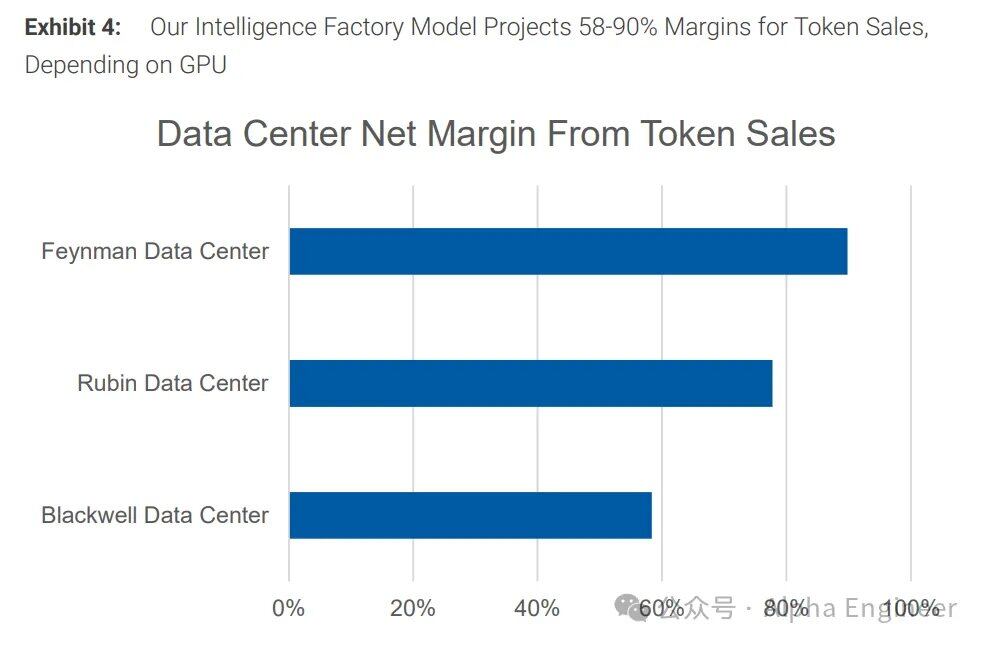
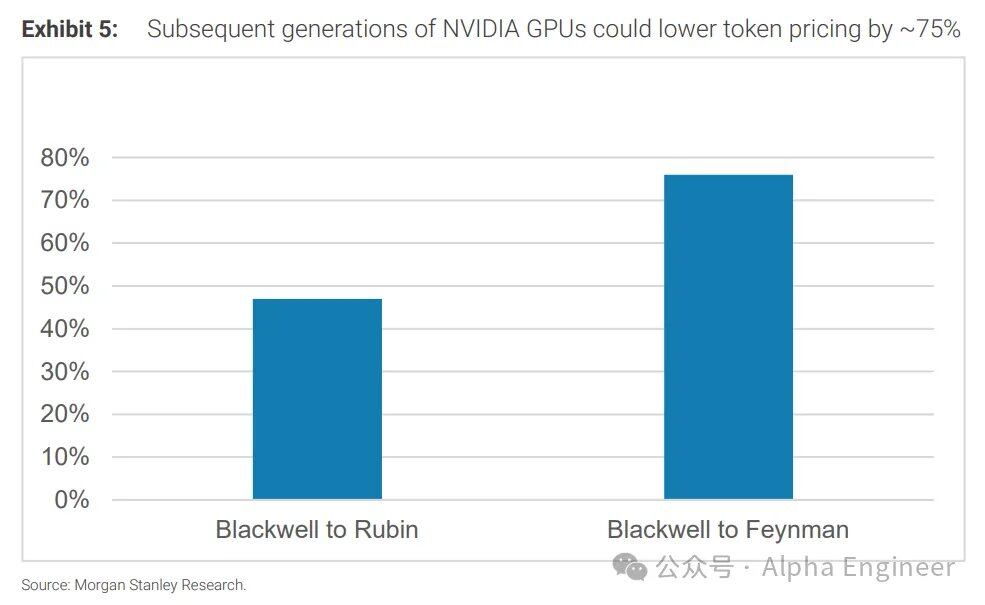
ประการที่สอง วิวัฒนาการของรุ่น GPU จะเพิ่มอัตรากำไรของศูนย์ข้อมูล ซึ่งหมายความว่าในอนาคต Token สามารถลดราคาลงอย่างมากโดยไม่กระทบต่อความสามารถในการทำกำไร และปลดปล่อยความต้องการเพิ่มเติม
การคำนวณแบบจำลอง Intelligence Factory ของ Morgan Stanley แสดงให้เห็นว่า อัตรากำไรสุทธิจากการขาย Token ของศูนย์ข้อมูลที่ใช้ Blackwell อยู่ที่ประมาณ 58%
เมื่อมีการปรับใช้ GPU รุ่น Rubin และ Feynman อัตรากำไรจะเพิ่มขึ้นเป็นประมาณ 80% และ 90% ตามลำดับ
ซึ่งหมายความว่า Hyperscaler สามารถลดราคา Token ลงได้ประมาณ 75% โดยที่อัตรากำไรยังคงไม่เปลี่ยนแปลง พื้นที่สำหรับการลดเส้นต้นทุนมีมากพอที่จะลดราคาและยังคงทำกำไรได้พร้อมกัน
(2)ข้อกังวลที่สองของตลาดทุน: ช่วงเวลา Kimi จะพิสูจน์ว่าการใช้จ่ายด้านทุนไม่สมเหตุสมผลหรือไม่?
การเปิดตัว Kimi K3 ทำให้ตลาดทุนต้องทบทวนสมมติฐานหลักอีกครั้ง: หากจีนสามารถฝึกฝนโมเดล前沿ที่มีประสิทธิภาพใกล้เคียงกันได้ด้วยต้นทุนที่ต่ำกว่า แล้ว AI Capex มูลค่ากว่าล้านล้านดอลลาร์ต่อปีของ Hyperscaler สหรัฐฯ จะเผชิญกับการปรับลดอัตราผลตอบแทนหรือไม่?
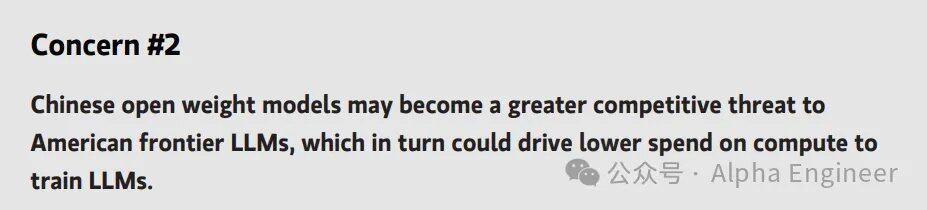
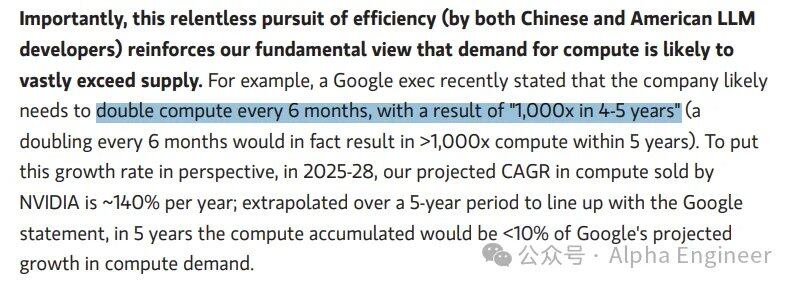
Morgan Stanley เห็นว่าการแสวงหาประสิทธิภาพสูงสุดของบริษัทโมเดลใหญ่จีน-สหรัฐฯ จะไม่ทำให้ความต้องการใช้พลังประมวลผลลดลง ในทางตรงกันข้าม มันยิ่งตอกย้ำการประเมินเชิงโครงสร้างที่ว่า "อุปสงค์เกินอุปทานอย่างมาก"
นักเศรษฐศาสตร์ในศตวรรษที่ 19 อย่าง William Stanley Jevons สังเกตว่าเครื่องจักรไอน้ำที่ Watt ปรับปรุงช่วยเพิ่มประสิทธิภาพการเผาไหม้ถ่านหินอย่างมาก แต่ปริมาณการใช้ถ่านหินทั้งหมดของอังกฤษกลับพุ่งสูงขึ้น เนื่องจากเครื่องจักรไอน้ำที่คุ้มทุนทางเศรษฐกิจถูกนำไปใช้งานในโรงงานและเหมืองมากกว่าที่เคยเป็นอย่างมาก
เขาจึงเสนอ Jevons Paradox อันโด่งดัง: เมื่อประสิทธิภาพการใช้ทรัพยากรใดๆ เพิ่มขึ้น ปริมาณการใช้ทรัพยากรนั้นโดยรวมกลับไม่ลดลงแต่เพิ่มขึ้น
Jevons Paradox ใช้ได้กับกระแสการปฏิวัติ AI ในปัจจุบันเช่นกัน: การเพิ่มประสิทธิภาพพลังประมวลผลช่วยลดต้นทุนต่อ Token และต้นทุนที่ต่ำลงหมายถึงการเรียกใช้ในสถานการณ์มากขึ้น ผู้ใช้มากขึ้น และความถี่สูงขึ้น ซึ่งท้ายที่สุดจะผลักดันปริมาณการใช้คอมพิวเตอร์โดยรวมให้สูงขึ้น
Morgan Stanley อ้างอิงชุดข้อมูลเพื่อวัดความรุนแรงของความไม่สมดุลระหว่างอุปสงค์และอุปทาน:
ผู้บริหารระดับสูงของ Google กล่าวเมื่อเร็วๆ นี้ว่าบริษัทอาจต้องเพิ่มพลังประมวลผลเป็นสองเท่าทุก 6 เดือน ซึ่งหมายถึงการเติบโต 1,000 เท่าภายใน 5 ปี
อย่างไรก็ตาม จากฝั่งอุปทาน ยอดขายชิป AI ของ NVIDIA ในปี 2025-2028 มี CAGR ประมาณ 140% แม้จะคาดการณ์ต่ออีก 5 ปีด้วยอัตรานี้ พลังประมวลผลที่ส่งมอบสะสมก็ยังไม่ถึง 10% ของความต้องการที่ Google คาดการณ์ไว้เพียงรายเดียว
กล่าวอีกนัยหนึ่ง แม้ผู้ให้บริการพลังประมวลผลที่ใหญ่ที่สุดในโลกจะผลิตอย่างเต็มกำลังด้วยอัตราการเติบโตสูงสุดเป็นประวัติการณ์ ก็ยังครอบคลุมความต้องการของลูกค้ารายเดียวได้เพียงเศษเสี้ยวเล็กน้อยเท่านั้น
(3)ข้อกังวลที่สามของตลาดทุน: ข้อจำกัดด้านอุปทานเป็นเพดานแข็งหรือไม่?
ข้อกังวลที่สามของตลาดทุนคือ: แม้ความแน่นอนด้านอุปสงค์จะเพียงพอ แต่ข้อจำกัดทางกายภาพของโลกจะทำให้โครงสร้างพื้นฐานด้านพลังประมวลผลไม่สามารถส่งมอบได้ตามความต้องการหรือไม่?
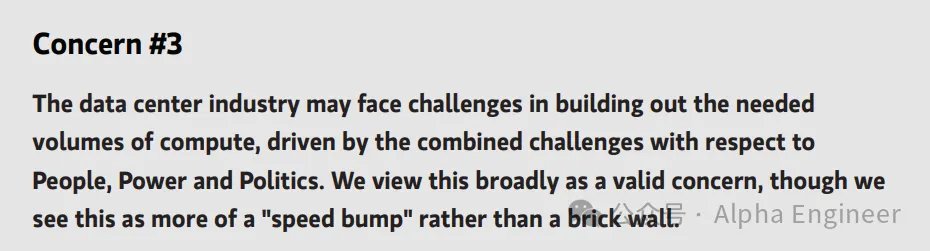
มอร์แกน สแตนลีย์ เรียกข้อจำกัดทางกายภาพของโลกรวมกันว่า 3P: People, Power, Politics
People: แรงงานฝีมือที่จำเป็นสำหรับการก่อสร้างศูนย์ข้อมูล (ช่างไฟฟ้า ช่างเชื่อม ช่างประปา) อยู่ในภาวะขาดแคลนเชิงโครงสร้าง
Power: ระยะเวลารอคิวเชื่อมต่อโครงข่ายไฟฟ้าในบางพื้นที่ขยายออกไปถึง 5-7 ปี กลายเป็นคอขวดด้านเวลาที่ใหญ่ที่สุดเพียงรายการเดียวสำหรับการเริ่มดำเนินการศูนย์ข้อมูล
Politics: การก่อสร้างศูนย์ข้อมูลกำลังเผชิญกับแรงต้านทางการเมืองหลายระดับ ตั้งแต่ระดับท้องถิ่นจนถึงระดับรัฐบาลกลาง และทิศทางกำลังเกิดการพลิกกลับเชิงโครงสร้าง
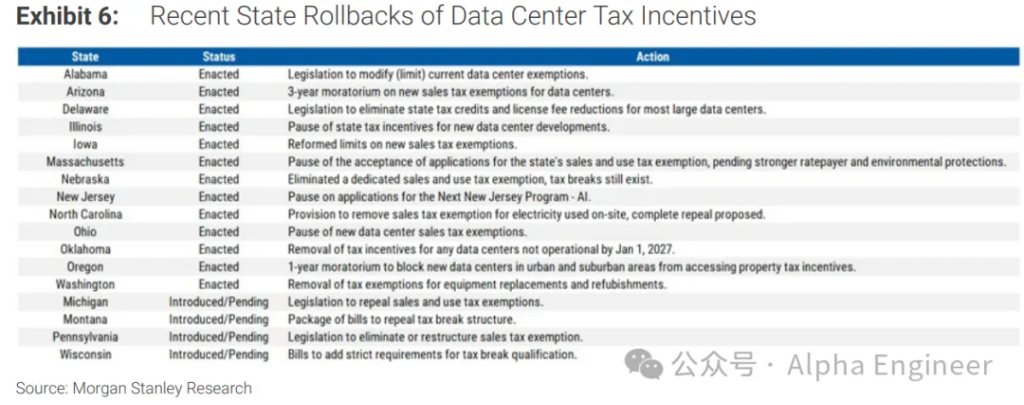
ในช่วงหลายปีที่ผ่านมา แต่ละรัฐแข่งขันกันเสนอแนวนโยบายดึงดูดการลงทุนที่เอื้อเฟื้อเพื่อดึงดูดศูนย์ข้อมูลให้มาตั้ง แต่ตอนนี้แนวโน้มกลับตาลปัตร รัฐต่างๆ เริ่มระงับ เพิ่มเงื่อนไข หรือเพิกถอนสิทธิประโยชน์ทางภาษีสำหรับศูนย์ข้อมูลโดยตรง
ประเด็นการชะลอความเร็วการพัฒนาศูนย์ข้อมูล การปกป้องค่าไฟฟ้าของประชาชนจากต้นทุนโครงสร้างพื้นฐานของศูนย์ข้อมูล กำลังกลายเป็นส่วนหนึ่งของเวทีหาเสียงผู้ว่าการรัฐมากขึ้นเรื่อยๆ คาดว่าจะเป็นประเด็นสำคัญสำหรับผู้มีสิทธิเลือกตั้งในการเลือกตั้งเดือนพฤศจิกายน
ในขณะเดียวกัน ระดับรัฐบาลกลางกำลังพยายามจัดตั้ง "ภาษีศูนย์ข้อมูล" ในระดับประเทศ
สภาผู้แทนราษฎรกำลังพิจารณาRatepayer Protection Act ซึ่งเป็นการริเริ่มครั้งแรกในระดับรัฐบาลกลางในการออกกฎหมายแบ่งสรรต้นทุนโครงสร้างพื้นฐาน โดยกำหนดให้บริษัทสาธารณูปโภคของแต่ละรัฐพิจารณาสร้าง "มาตรฐานโหลดขนาดใหญ่" เพื่อให้ศูนย์ข้อมูลเป็นผู้จ่ายค่าใช้จ่ายในการอัปเกรดโครงข่ายไฟฟ้า
ก่อนหน้านี้ (เดือนมีนาคม) Amazon, Google, Meta, Microsoft, Oracle, xAI และอื่นๆ ได้ลงนามใน Ratepayer Protection Pledge ของทำเนียบขาว โดยสมัครใจให้คำมั่นว่าจะปกป้องผู้บริโภคปัจจุบันจากผลกระทบต้นทุนโครงสร้างพื้นฐานของศูนย์ข้อมูล
ร่างกฎหมายนี้จะทำให้ข้อผูกพันโดยสมัครใจนี้กลายเป็นกฎหมาย ซึ่ง实质上จะก่อให้เกิดระบบการเรียกเก็บค่าธรรมเนียมเพิ่มเติมด้านไฟฟ้าสำหรับศูนย์ข้อมูลในระดับประเทศ
มอร์แกน สแตนลีย์ยอมรับว่าข้อกังวลนี้มีความสมเหตุสมผล แต่จัดให้เป็น "speed bumps" มากกว่า "structural barriers"
เมื่อรอบรอการเชื่อมต่อโครงข่ายไฟฟ้าในบางพื้นที่เกิน 5 ปี และศูนย์ข้อมูลต้องเผชิญกับแรงกดดันที่เพิ่มขึ้นในการ "ผลิตไฟฟ้าใช้เอง" การผลิตไฟฟ้าภายในสถานที่จึงกลายเป็นโซลูชันหลัก
(4) Time to Power: การเก็งกำไรด้านเวลาด้านไฟฟ้าที่ถูกประเมินต่ำเกินไป
มอร์แกน สแตนลีย์ได้ทำการคำนวณเชิงปริมาณเกี่ยวกับช่องว่างความต้องการไฟฟ้าของศูนย์ข้อมูลในสหรัฐฯ
ข้อสรุปคือในช่วงปี 2026-2028 ความต้องการไฟฟ้าของศูนย์ข้อมูลในสหรัฐฯ อยู่ที่ประมาณ 68GW เมื่อหักสิ่งอำนวยความสะดวกที่อยู่ระหว่างการก่อสร้าง (15GW) และกำลังการผลิตไฟฟ้าจากโครงข่ายที่เซ็นสัญญาแล้ว (15GW) ช่องว่างที่อาจเกิดขึ้นสูงถึง 38GW และรอบรอการเชื่อมต่อโครงข่ายไฟฟ้าในบางพื้นที่ยาวนานถึง 5-7 ปี
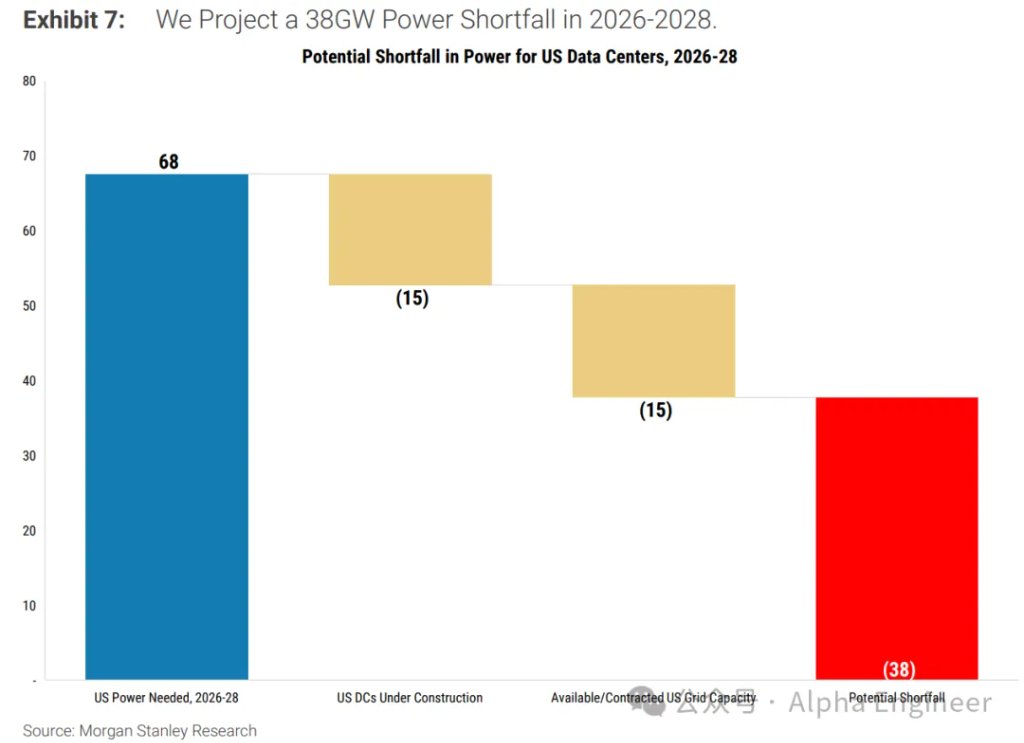
ในบริบทนี้ มอร์แกน สแตนลีย์มองว่ามูลค่าตามเวลาของการเข้าถึงไฟฟ้า (Time to Power) เป็นทิศทางที่ความคลาดเคลื่อนของการตั้งราคาในตลาดปัจจุบันมากที่สุด
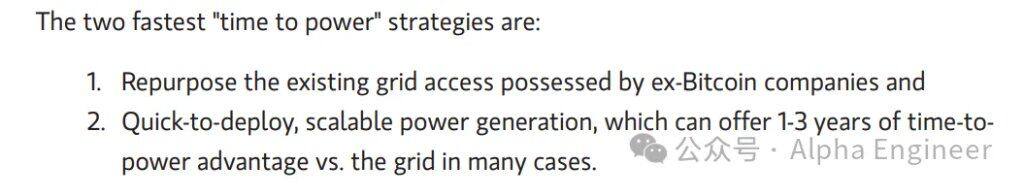
ตรรกะเบื้องหลังมีความชัดเจนมาก: การเริ่มดำเนินการของศูนย์ข้อมูลถูกจำกัดด้วยอุปทานไฟฟ้า → รอบรอการเชื่อมต่อโครงข่าย 5-7 ปี → ทางเลือกที่สามารถจ่ายไฟฟ้าได้ภายใน 1-3 ปีจึงมีมูลค่าการเก็งกำไรด้านเวลาอย่างมีนัยสำคัญ
สองเส้นทางหลักในการ "ขจัดคอขวด" ที่มอร์แกน สแตนลีย์ระบุ:
· ฟาร์มขุด Bitcoin: บริษัทเหล่านี้มีกำลังการผลิตไฟฟ้าจากโครงข่ายและพื้นที่ทางกายภาพที่พร้อมใช้อยู่แล้ว ซึ่งสามารถแปลงเป็นศูนย์ข้อมูลได้ 10-19GW
· โซลูชันการผลิตไฟฟ้าที่รองรับการติดตั้งรวดเร็ว: ให้ความได้เปรียบด้านเวลา 1-3 ปีเมื่อเทียบกับการเชื่อมต่อโครงข่าย โดยกังหันก๊าซธรรมชาติสามารถให้ได้ 15-20GW และเซลล์เชื้อเพลิง 5-8GW
แม้จะนำโซลูชัน "Time-to-Power" เช่น กังหันก๊าซธรรมชาติ เซลล์เชื้อเพลิง การจ่ายไฟฟ้าตรงจากโรงไฟฟ้านิวเคลียร์ และการแปลงฟาร์มขุด Bitcoin มาคำนวณด้วยการถ่วงน้ำหนักความน่าจะเป็น ในสถานการณ์กลางยังคงมีช่องว่างสุทธิประมาณ 1GW และในสถานการณ์เชิงลบช่องว่างจะขยายเป็น 11GW
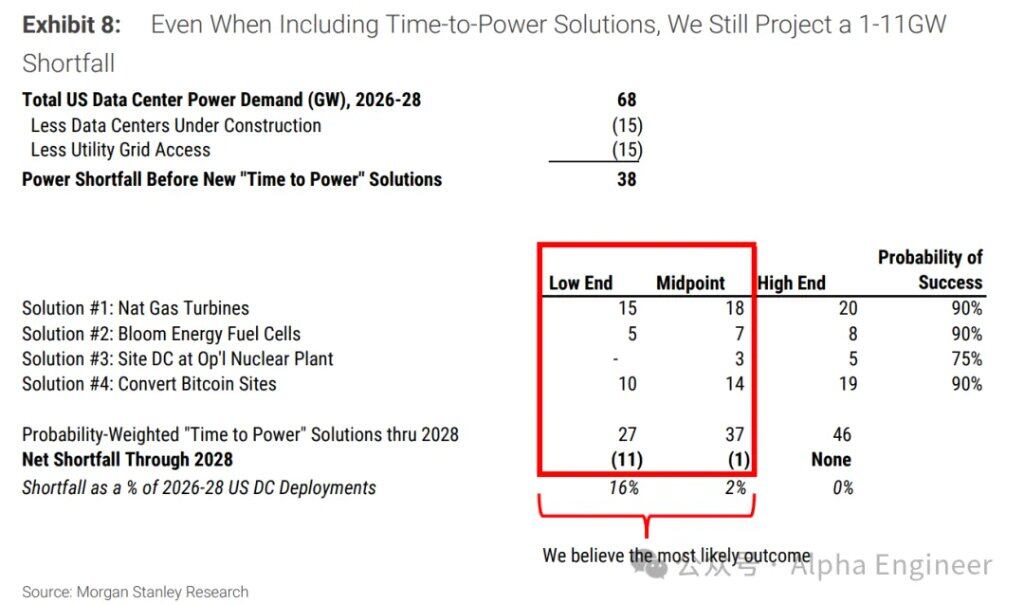
กล่าวอีกนัยหนึ่ง สิ่งที่ Hyperscaler ขาดแคลนที่สุดในปัจจุบันไม่ใช่ Capex แต่เป็นพื้นที่ทางกายภาพที่มีไฟฟ้าใช้ได้ นั่นคือ "Powered Shell"
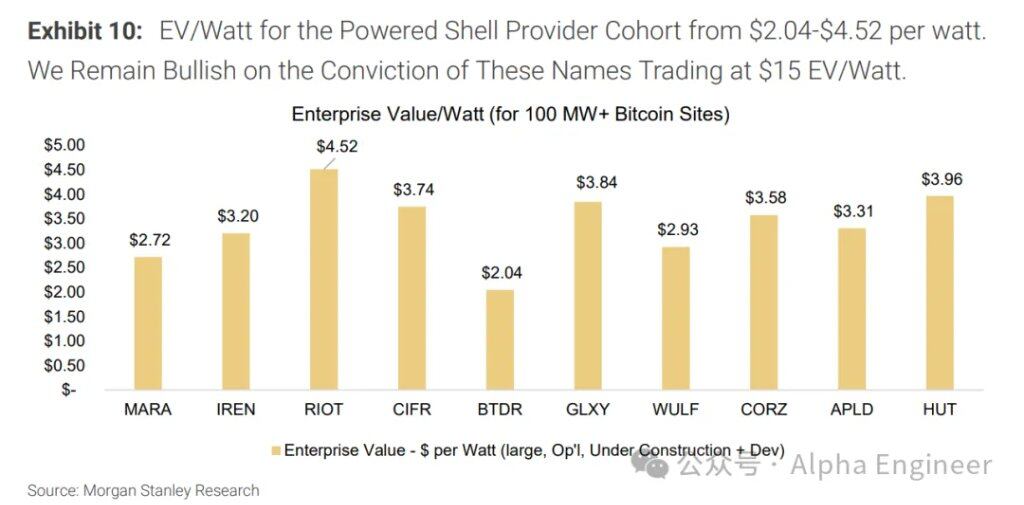
การวิจัยของมอร์แกน สแตนลีย์เห็นว่าตลาดปัจจุบันยังไม่ได้กำหนดราคาอย่างเต็มที่สำหรับกลุ่มเป้าหมาย Powered Shell Provider ประเภทนี้
เพื่อวัดมูลค่าที่ต่ำเกินไปนี้ มอร์แกน สแตนลีย์ใช้ PPA พลังงานหมุนเวียนแบบดั้งเดิมเป็นเกณฑ์อ้างอิงในการเปรียบเทียบ ดูรายละเอียดในตารางด้านล่าง:
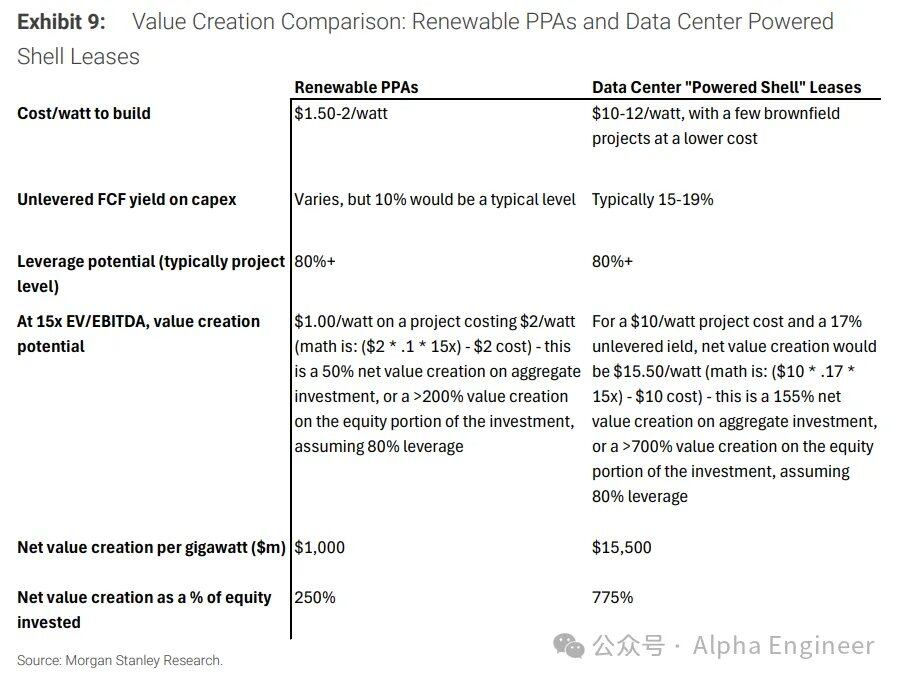
ปัจจุบัน EV/Watt ของ Powered Shell Provider ประเภทนี้อยู่ในช่วงเพียง $2-4 ซึ่งรวมถึงบริษัทต่างๆ เช่น TeraWulf, Cipher Mining, HUT 8, Riot Platforms, Applied Digital, Galaxy Digital และอื่นๆ
โดยอ้างอิงจากผู้ให้บริการศูนย์ข้อมูลที่成熟แล้ว (เช่น Equinix, Digital Realty) ที่มีค่า EV/Watt อยู่ที่ 20-25 เท่า มอร์แกน สแตนลีย์ให้มูลค่าเป้าหมายแบบลดราคาที่ 15 เท่า EV/Watt สำหรับกลุ่มบริษัทที่กำลังเปลี่ยนผ่านนี้
ลิงก์ต้นฉบับ
ยินดีต้อนรับสู่ชุมชนทางการของ BlockBeats:
กลุ่ม Telegram สมัครสมาชิก: https://t.me/theblockbeats
กลุ่ม Telegram พูดคุย: https://t.me/BlockBeats_App
บัญชี Twitter ทางการ: https://twitter.com/BlockBeatsAsia

 บทความที่เกี่ยวข้อง